ステーブルコイン戦争:なぜあらゆる企業が独自のドルを欲しがるのか
ステーブルコイン戦争は、暗号資産のボラティリティで痛手を負ったトレーダー、企業、決済大手が、なぜデジタルドルへと立ち戻り続けるのかを示しています。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
長年にわたり、Tetherはその準備金、コマーシャルペーパー、情報開示、監査、銀行取引、規制当局との関係性によって、無責任な寡占企業としての実態を露呈するのではないかという懸念に苛まれてきました。こうした懸念には根拠がないわけではなく、現在も依然として重要視されています。しかし、その圧倒的なアクセスの良さ、流動性、送金速度のおかげで、何百万人ものユーザーにとって第一候補の暗号資産ドルであるという地位はほとんど揺らぎませんでした。
皮肉なことに、金融機関がさまざまな法定通貨建て債務へのエクスポージャーに対して疑心暗鬼になればなるほど、その債務自体の価値は拡大していきました。これは投機家の間での人気が高まったことを必ずしも示すものではなく、予測不能な代替資産に対するヘッジとして、自分たちが理解できるものへのエクスポージャーを求めるユーザーの広範なトレンドを反映しています。これには、大暴落時にリスク回避的なトレーダーが保有するアルトコインをTetherへと売却すること、暗号資産に懐疑的な企業がステーブルコイン企業からドルを購入すること、あるいは創業者たちが自ら選択したステーブルコインでトークンによる資金調達を実施することが含まれます。新たな金融のフロンティアという概念そのものは、一般ユーザーにとって十分な魅力を持っていません。ブラックスワン(予測不能な事態)の発生時に彼らを納得させられるのは、馴染み深い債務形態だけなのです。
Tetherや同様の企業が取引高に注力する一方で、USDCと呼ばれる別のステーブルコインが、機関投資家レベルの信頼性を掲げて順位を上げていきました。その背後にあるCircle社は、Tetherと同じ土俵で争おうとはせず、定期的な情報開示や厳選されたパートナーの選定を通じて金融規制の遵守を強調し、より安全な暗号資産債務への需要を巧みに取り込みました。本質的に言えば、Tetherが世界的な暗号資産取引プラットフォームであり、USDTが新興市場における店頭取引(OTC)の非公式な代替手段であったとするなら、USDCはフィンテックや規制対象の金融機関によって利用される法定通貨ドル建て債務を体現していました。ステーブルコインの市場価値が急騰するにつれて、この差別化は、特定の市場や企業に対するステーブルコインの魅力を決定付ける極めて重要な要素となりました。
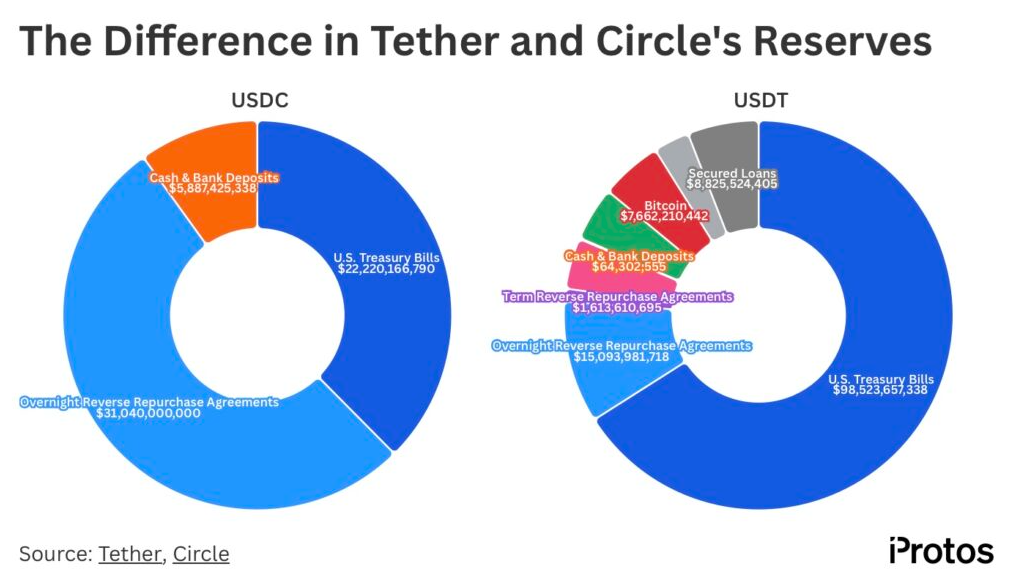
現在の市場には、どちらのアプローチも成長につながることを示す事例が満ちており、ユーザーは自身の選択肢を理解した上で適切に選択を行っています。多くの法域では歓迎されない可能性があるものの、対ドルでの価値を常に維持する普遍的なステーブルコインを求める人もいれば、流動性や取引高の一部を犠牲にしてでも、ほぼすべての場所で認められる安定した負債を求める人もいます。いずれにせよ、高度なデジタル特性を備えたドル預金の魅力は、ドルへのエクスポージャーを必要とするユーザーにとって魅力的であり続けているため、あらゆるタイプのステーブルコインにそれぞれ顧客層が存在します。このようなプロダクトへの需要は、ヘッジや他資産の価格変動での投機を目的とする投機家だけでなく、従来の金融に伴うコストや遅延を回避し、普遍的な方法で決済を完了させたい一般ユーザーによっても牽引されています。
「安全性」の販売
この分野で活動する各社には独自のアプローチがありますが、根本的な経済原則は類似しています。それは、それぞれ異なる特色を持った「安全性」を提供するステーブルコイン商品であるということです。流動性と利便性の高さがTetherの最大の魅力であるのに対し、Circleは透明性と機関投資家向けの信頼性を売りにしています。PayPalは、ユーザーがすでに信頼している馴染み深いブランドとして自社のステーブルコインを宣伝しています。Skyへとリブランドし、DAIと並んで利回り付きのUSDSをローンチしたMakerDAOは、オンチェーンガバナンスに結びつき、緻密なアルゴリズムを通じてドルペッグの安定資産としての安全性を提供する暗号資産ネイティブな資産を約束しました。EthenaはUSDeを通じて、ドルの金庫を利用した利回り発生の仕組みを提案し、リスクは預金者と広範な市場の搾取的な傾向との間で配分されます。Rippleが提案するRLUSDやFirst Digital USDも商品の安全性の事例であり、PaxosやGemini Dollar、TrueUSD、その他数十のプロトコルが独自の解釈でこのニッチを埋めようと試みています。
ステーブルコイン発行体にとってその経済モデルは比較的単純ですが、それによってもたらされる競争上の優位性を無視することは困難です。危機的な状況においてユーザーが自社のプロダクトに集まるかもしれないという事実そのものが、あらゆる暗号資産ネイティブなプラットフォームに独自のステーブルコイン作成を試みさせるのに十分な動機となります。安全性を提供するプロダクトは、将来的にエコシステムの恒久的な一部となり得る預金者のクリティカルマスを発行体にもたらすからです。これが、ステーブルコインの競争が暗号資産ネイティブな広範な活動に極めて直接的な関係を持つ理由です。ある場所での流動性、別の場所でのユーザー預金、さらに別の場所での取引所取引ペア、そして4番目の場所での決済メカニズム——これらすべての機能は、自社のウォレットへの預け入れや自社のプラットフォームでの交換が行われるステーブルコインから決定的な恩恵を受けることができます。そのため、ステーブルコインの覇権争いは、数多くの主体によって複数の階層で激しく争われているのです。この競争を煽っているのは、ステーブルコイン独自のメリットを活用してマクロ資産の動向に投機するエンドユーザーだけではありません。主要な決済プロセッサーや従来の金融機関もまた、拡大するドル預金のより大きなシェアを確保することで、このステーブルコイン現象から利益を得ようと目論んでいます。BlackRockやVisaからStripe、Coinbase、BNY、そしてOpen USDコンソーシアムに至るまで、プログラム可能なドルを単一の組織に支配させておくのは賢明ではないと認識し、あらゆる企業がこの争奪戦に加わっています。
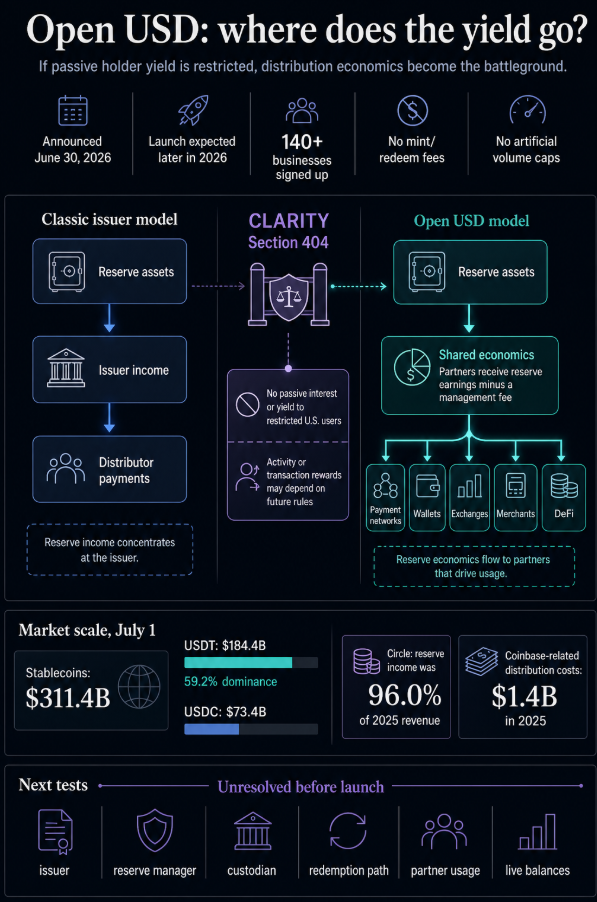
特にOpen USDの提案は、インフラレベルでステーブルコインの競争を促進する可能性を秘めている点で注目に値します。共有型のステーブルコイントークン化というアイデアを導入することで、Open USDの創設メンバーは、複数の競合がネットワーク効果の恩恵を享受できるようなセクターの成長を促進するため、ステーブルコインに特化した競争が必要であることを認識しているように見えます。これは、銀行やフィンテックのパートナー企業に対し、単一の擬似銀行によってステーブルコイン市場の支配権から排除されるのではなく、トークン化の収益を分配できる共有経済への参加を促す巧妙なアプローチです。
準備金の運用収益
準備金からの収益は、預金の中心に隠された宝石であり、すべてのステーブルコイン発行体はその事実を知っています。ユーザーに代わって現金や国債を保有することで、発行体は国債の利回りや、入出金手数料のスプレッドを通じて利益を生み出します。高金利環境においては、テザーの預金から得られる高い利回りの魅力が、その資産への需要を促進します。それ自体はスキャンダルでも不当な優位性でもありません。むしろ、大手機関投資家の間でその認識が広まったことこそがステーブルコインの競争を加速させているのであり、その利回りが彼らの純利益にとって極めて重要になり得るからです。
ステーブルコインの利回りに関する議論が非常に興味深いのはそのためです。これは、伝統的金融の主要プレイヤー、決済プロセッサー、機関投資家、そして暗号資産ネイティブの発行体が、同じユーザー層を奪い合う一つの手段となっています。各社はステーブルコイン経済の特定のセグメントに関する内部構造を深く理解しており、その知見から利益を得ようとしています。決済プロセッサーはフロート(未決済資金)を競争優位性と認識し、銀行は預金の価値を熟知しており、フィンテックは自社のウェブウォレットやアプリ内の残高をエンゲージメントツールと見なし、取引所はペアや流動性の重要性を理解し、暗号資産ネイティブウォレットはデフォルトとなるステーブルコインの重要性を意識しています。これらすべてのプレイヤーがステーブルコインのメカニズムを介した収益化の機会を見出しており、ステーブルコイン経済が市場全体のより大きなシェアを占めることから恩恵を受けられる位置に立っています。
安定性が崩れるとき
ステーブルコインという名称は、その背後にある約束の潜在的な不安定さを覆い隠しています。したがって、すべてのステーブルコインにはそれぞれの利用規約、リスク、固有の脅威が存在します。安定を保つという使命において破滅的な失敗を遂げたステーブルコインの最も有名な例は、言わずもがなTerraです。USTは、Anchor Protocolを通じた高利回りの約束が原因で価値のカタストロフィックな巻き戻し(メルトダウン)を引き起こした、いわば天才的なアイデアの末路でした。LUNAトークンに裏付けられたこのステーブルコインは、Anchorを介した預金に対して極めて高い利回りを約束する一方で、アルゴリズムによる設計によってUSTの価値を米ドルにペッグし続けることになっていました。しかし、LUNAとUSTのメカニズムに対する突然の信頼喪失が、ショートポジションを持つ清算人によるAnchor預金の引き出しラッシュの引き金となりました。こうして2つのトークン間のペッグに対する信頼は打ち砕かれ、米ドルからのデペッグへの道が開かれました。最終的に何十億ドルもの資金がUSTステーブルコインとAnchorの高利回りプロミスに固定されたままとなり、預金の巻き戻しが始まって間もなく、システム全体が崩壊しました。
ステーブルコインがペッグを維持できなかったもう一つの顕著な例は、2023年のUSDCのデペッグ騒動です。このステーブルコインは一時的に1ドルを下回った後、すぐに回復しました。この下落の背後にあった理由は、皮肉にも準備金の証明として金庫に現金を保管するために銀行システムへ依存していたことでした。実際、シリコンバレー銀行にあったUSDCの預金が週末の間に引き出し不能となり、一時的なパニックを引き起こしました。預金保険が技術的にこのようなリスクをカバーしているとはいえ、ステーブルコインへの投資家の多くは銀行システムの詳細な仕組みを把握しておらず、パニックの煽りを受けてステーブルコインを投げ売りし、最終的には規制当局が介入する事態となりました。Terraの事例ほど深刻なものではありませんでしたが、ステーブルコインの準備金が現金によって完全に裏付けられているとされた際に、預金の保護を銀行システムに依存していた投資家にとっては、間違いなく貴重な教訓となりました。
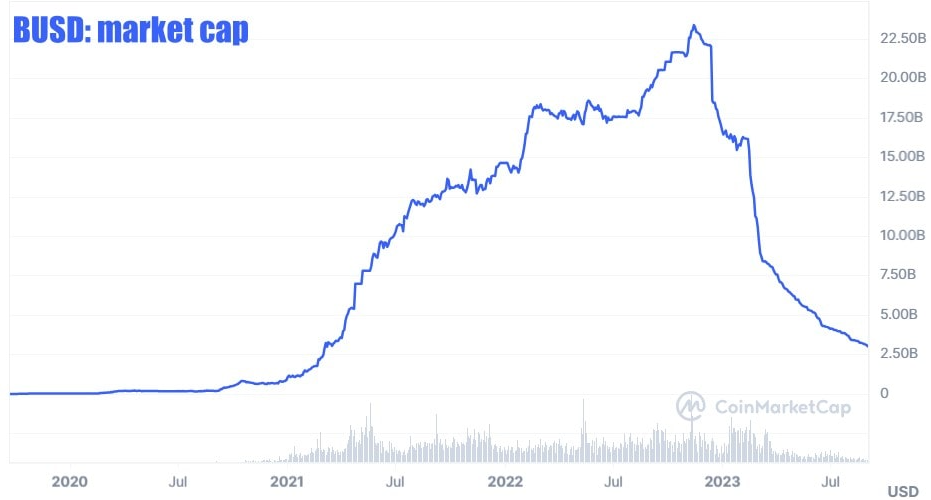
最後に、BUSDステーブルコインと近年のその上場廃止は、規制の重要性、国家の介入、そして規制当局のアクションがステーブルコインの安定性に与える影響について、さらなる教訓を提供しています。規制当局からの圧力を受けて、BUSDの発行体であるPaxosはステーブルコインの上場廃止を決定し、市場に取り残される形となりました。TrueUSDをはじめとする複数のステーブルコインも近年、規制当局との間でさまざまな困難に直面しており、これらの一連の出来事に伴う市場のボラティリティは、規制による監視がステーブルコインに対する潜在的な脅威の1つであることを再認識させる警鐘となっています。端的に言えば、ステーブルコイン経済は設計や保証のリスクだけでなく、規制や導入(アダプション)のリスクにも晒されており、この3つが組み合わさることでステーブルコインに壊滅的な打撃を与える可能性があるのです。
ステーブルコインの支持者が、ペッグや最終的にその約束を果たす能力に関連する特性やメカニズムについて議論するのはよくあることです。しかし、ステーブルコインに対する信頼、具体的には短期間で基準通貨(通常は米ドル)へ償還できるという確信は、単なるペッグの仕組みを超えた多様な要因の組み合わせの上に成り立っています。たとえば、投資家はステーブルコインを現金に償還できる確証を求めています。そのため、取引所でのステーブルコインのパフォーマンス、より広範な市場環境、そして(大口投資家から見た)プロジェクトに対する一般的な認識が、ステーブルコインへの信頼性に直結します。言い換えれば、価格の安定性だけがステーブルコインへの信頼を示す唯一の指標ではないのです。ステーブルコインのペッグ、普及度、取引レート、大口投資家の動向などが、信頼を左右する要素となっています。
セーフルームに踏み込む規制
規制は常にステーブルコイン発行体にとって懸念事項でしたが、米国におけるGENIUS法の導入は、決済用ステーブルコインの発行を希望するすべての人々に新たなリスクをもたらしました。この法的な枠組みは、EUのMiCA規制の要件に準拠することを選択したCircleのような企業の事業戦略にも影響を与えています。一方でTetherは、自社のビジネスモデルにはそのような規則は適用されないと主張し、USDTに関するMiCAの条件への同意を拒否しました。これにより、かつてUSDTに有利だった無規制の市場に規制準拠のステーブルコインが参入することとなり、ステーブルコイン市場の勢力図に変化が生じています。
この変化は規制の重要性と、異なるステーブルコインが多様な市場にどのようにアピールできるかを浮き彫りにしています。USDTは依然として絶大な人気を誇っていますが、ユーザーが銀行関連の側面を重視する市場での存在感は限定的であり、そうした層はUSDCやその他の規制されたステーブルコインへと流れています。これは、選択肢の価値と、ユーザーが求める安定性の「種類」の違いを示す新たな好例です。本質的に、同じユーザーであっても自身の所在地やニーズに応じて異なるステーブルコインを使い分ける可能性があり、オフショアのユーザーが特定の選択肢を利用する一方で、特定の規制当局の管轄下にあるユーザーは別のメニューから選択します。これは、PayPalが提供するPYUSDのような金融アプリケーション内で使用されるステーブルコインや、利回り付きのデジタルドルを利用するDeFiアプリケーションについても同様です。
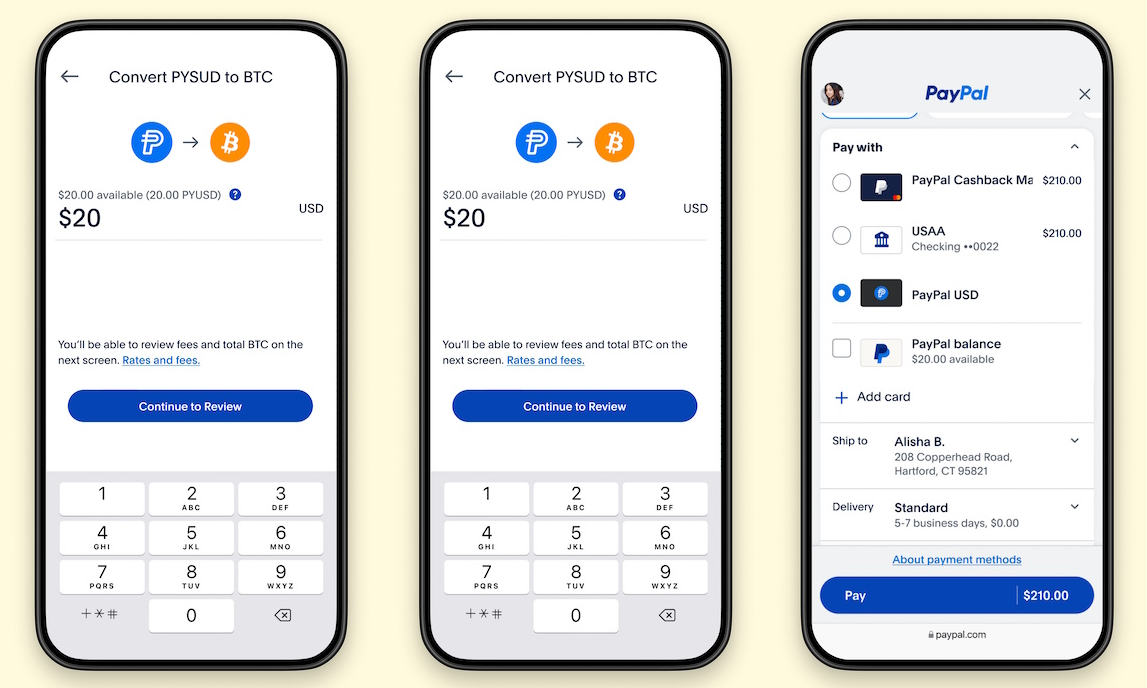
同様の力学は機関投資家レベルでも機能しており、取引所は特定のステーブルコインを採用する一方で、他のステーブルコインを敬遠しています。機関投資家ユーザーを獲得するための競争は一般ユーザー向けの競争と同じくらい熾烈です。なぜなら各社は、そうした大口組織に採用されることが顧客の間での知名度向上や普及につながることを理解しているからです。さらに、暗号資産が機関投資家にアクセス可能であるためには、ステーブルコインの法令遵守が極めて重要な検討事項となります。システム全体は実に興味深いものです。すべてはドルへのエクスポージャーを提供したいという欲求から始まりますが、その競争は一般ユーザーからフィンテック、主要取引所に至るまで、何層ものレベルに及んでいます。要するに、どの企業も「セーフルーム(安全な避難所)」の価値を理解しているからこそ、独自のドルを確立したいと考えており、だからこそ本格的なステーブルコイン発行体としての評判を獲得しようと躍起になっているのです。
人間の行動パターンはあまりにも頻繁に繰り返されます。人は痛手を負うと、最も近い安全資産へと身を寄せます。このような行動が組織化されると、研究の対象となります。もしあるトレーダーが下落相場に疲れ果て、保有するアルトコインを安全なUSDTに退避させたなら、Tetherの勝ちです。大企業やヘッジファンドが損失をUSDCに避難させたなら、Circleの勝ちです。暗号資産が法定通貨より優れていると確信しているPayPalユーザーが、それでも資金を使い慣れたPYUSDで保持するなら、PayPalの勝ちです。企業がStripe経由でOpen USDによる着金を受け取るなら、その資金が保管されているサンドボックスのコンソーシアムの勝ちとなります。ステーブルコインはもはや単なるツールでも、価値を安全に保つための補助手段でもありません。それは投機家のために仕掛けられた罠であり、市場自体がその金融商品の周囲に構築した連鎖反応を通じて資産が戻ってくる「砂場」なのです。
ドルの伝説
暗号資産至上主義者が思い描く「ドルの終焉」というビジョンは、ことごとく現実の壁に打ち砕かれてきました。ドルはかつても今も、たとえ不恰好なものであろうと架け橋であり続けています。それは遥か昔に架けられたものであり、過去の渡航の傷跡を見ることもできますが、現在この瞬間もその橋は必要なのです。その存在そのものは暗号資産のユートピアへの移行を促進するものではないかもしれませんが、銀行システムが脆弱で、資本規制、ハイパーインフレ、政治的不安定さを抱える国においては、国家通貨に代わるデジタルな代替手段を作りたいという願望は理解できるだけでなく、不可欠ですらあります。ユーザーは、経済学者が大衆意識の中にあるドルの存在に苛立っていようがいまいが気にしません。彼らは明日の通貨が、今日の通貨と可能な限り同じであることを望んでいるのです。
ステーブルコイン戦争が繰り広げられるのはまさにここです。それは金融商品の技術的特性やチェーンの選択、検閲に関する互いの非難合いだけにとどまりません。下落する資産のチャートを眺めながら昨日損失を出した者は、暗号資産の保有分を法定通貨に変えるための最も近い機会に飛びつくでしょう。暗号資産からステーブルコインへ資金を移動するためのオープンなボタンを提供する企業がこの戦いを制します。なぜなら、安全性は常に求められており、痛みをリアルに感じているときにはなおさらだからです。ユーザーは避難所を必要としているだけでなく、暗号資産で火傷を負ったときにこそ最もそれを必要とします。そして、彼らにその避難所を提供する企業が大きな勝利を収めます。個人的な損失の直後に、これほど需要が高まるプロダクトはごくわずかだからです。
ちなみに、このこと自体に何ら悪い点はありません。まさにこの概念こそが、一般ユーザーにとって暗号資産をこれほど魅力的なものにしてきたのです。彼らは法定通貨の安心感、暗号資産のボラティリティ、そして恐れることなくブロックチェーン上のあらゆる場所へ移動できる自由を求めています。ステーブルコインは仲介役として機能し、暗号資産の皮を被ってドルを隠しながら、法律、国家、あるいは銀行当局がそのマスクを剥ぎ取って見慣れた数字を露わにする瞬間を待っています。これはステーブルコインや暗号資産に対する批判ではなく、古い伝説は決して死なないという観察にすぎません。Bitcoinは最初の暗号資産となりましたが、ドルもまた遠い昔から変わらぬ伝説でした。ステーブルコインは、伝説が暗号資産と法定通貨の両方の皮を纏い、さまざまなチェーンを用い、多様な銀行に対して戦いを挑みながら刷新され得るという証拠です。デジタルドルの登場はステーブルコイン戦争を終わらせるどころか、むしろ開戦の口火を切りました。そして今や各社が新たな準備資産になろうと競い合っています。なぜなら、たとえそこで痛手を負うことがあったとしても、ユーザーは常に馴染みのある場所へと逃げ込むからです。
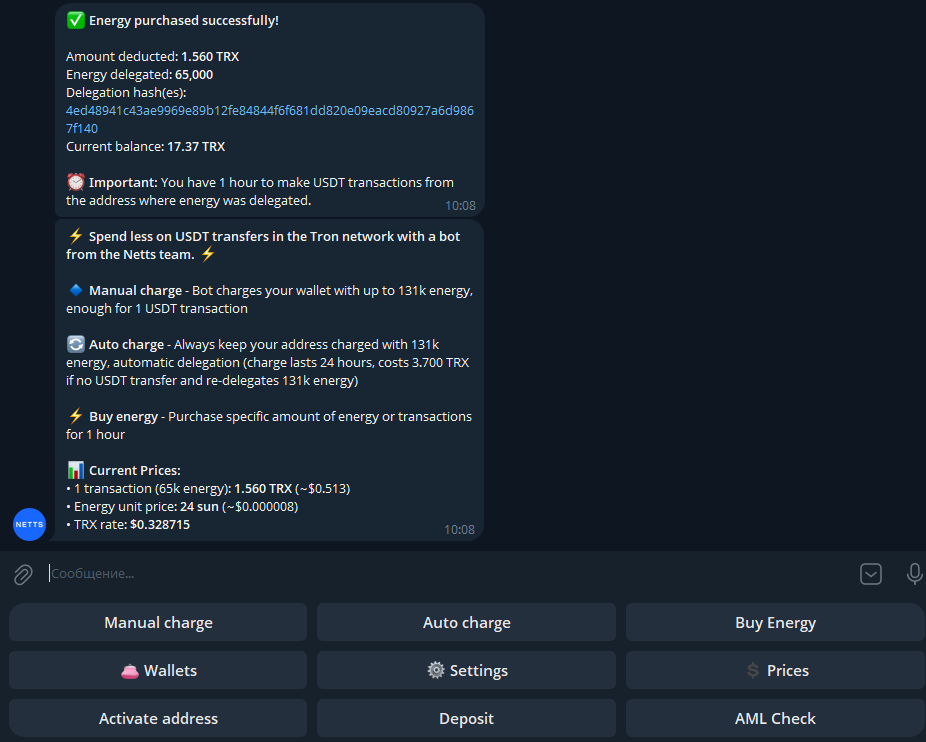
そして、他の暗号資産のボラティリティから逃れるためにステーブルコインを利用する際は、TRON Energyのチャージという日常的なタスクをNetts Energy Charge Botに任せることを忘れないでください。手動または自動でTRON Energyを補充したり、短い送金ウィンドウに合わせて、1回のUSDT送金あたり約65,000 Energyを2.405 TRXのコストで購入したりすることができます。TRON上でUSDTを移動するユーザーにとって、TRON手数料の削減やEnergyのデリゲーションは、お金の未来に関するいかなる講義よりも価値があると感じられるはずです。