Stablecoin-Kriege: Warum jedes Unternehmen seinen eigenen Dollar will
Die Stablecoin-Kriege zeigen, warum Trader, Unternehmen und Zahlungsgiganten immer wieder zum digitalen Dollar zurückkehren, wenn die Krypto-Volatilität ihnen die Finger verbrennt.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Jahrelang wurde Tether von der Befürchtung verfolgt, dass seine Reserven, Commercial Papers, Offenlegungen, Audits sowie Bank- und Regulierungsbeziehungen das Unternehmen als unverantwortliches Oligopol entlarven könnten. Diese Bedenken waren nicht unbegründet und sind bis heute relevant. Dennoch haben sie seinem Status als bevorzugter Krypto-Dollar für Millionen von Nutzern aufgrund seiner Zugänglichkeit, Liquidität und Geschwindigkeit kaum geschadet.
Die Ironie besteht darin, dass diese Verbindlichkeiten umso mehr an Wert gewannen, je misstrauischer die Institutionen gegenüber ihrem Exposure in verschiedenen Fiat-Verbindlichkeiten wurden. Dies spiegelt nicht unbedingt eine größere Beliebtheit bei Spekulanten wider, sondern vielmehr einen breiteren Trend: Nutzer möchten in etwas investieren, das sie verstehen, um sich gegen unberechenbare alternative Vermögenswerte abzusichern. Das kann ein risikoaverser Trader sein, der seine Altcoins während eines Crashs in Tether abstößt, ein krypto-skeptisches Unternehmen, das Dollars von einer Stablecoin-Firma kauft, oder ein Gründer, der ein Token-Raise auf dem Stablecoin seiner Wahl startet. Die bloße Idee eines neuen finanziellen Neulands ist für reguläre Nutzer nicht attraktiv genug; das Einzige, was sie bei Black-Swan-Events überzeugen kann, ist eine vertraute Verbindlichkeit.
Während Tether und ähnliche Akteure sich auf ihr Volumen konzentrierten, kletterte ein anderer Stablecoin namens USDC die Ränge hinauf und punktete mit institutioneller Glaubwürdigkeit. Das dahinterstehende Unternehmen Circle versuchte nicht, Tether mit den eigenen Waffen zu schlagen. Stattdessen nutzte es die Nachfrage nach sichereren Krypto-Verbindlichkeiten, indem es seine eigene Einhaltung von Finanzvorschriften durch regelmäßige Berichterstattung und eine sorgfältige Partnerauswahl betonte. Im Grunde genommen war Tether die globale Krypto-Handelsplattform und USDT der inoffizielle Proxy für OTC in Schwellenländern, während USDC eine Fiat-Dollar-Verbindlichkeit darstellte, die von Fintechs und regulierten Finanzinstituten genutzt wurde. Als der Marktwert von Stablecoins in die Höhe schoss, wurde diese Differenzierung entscheidend dafür, wie attraktiv ein Stablecoin für bestimmte Märkte und Unternehmen war.
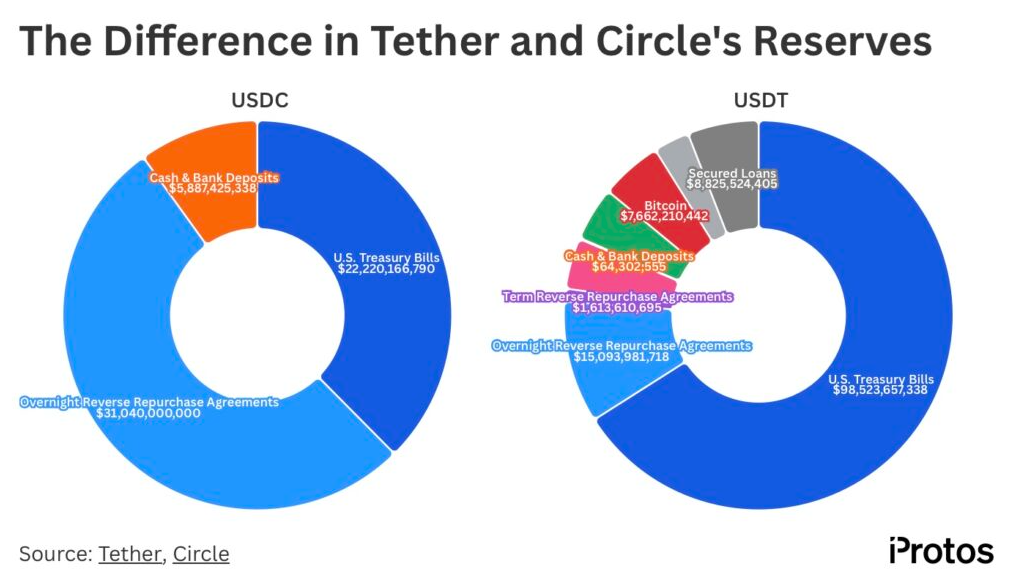
Der Markt bietet mittlerweile zahlreiche Beispiele dafür, dass beide Ansätze wachstumsfördernd sein können, wobei die Nutzer ihre Optionen verstehen und entsprechend wählen. Einige wünschen sich einen universellen Stablecoin, der vielleicht nicht in so vielen Rechtsordnungen willkommen ist, aber seinen Wert gegenüber dem Dollar immer behält; andere möchten eine stabile Verbindlichkeit, die fast überall zugelassen ist, dafür aber möglicherweise etwas Liquidität und Volumen einbüßt. So oder so gibt es für jede Art von Stablecoin eine Zielgruppe, da das Versprechen einer Dollareinlage mit erweiterten digitalen Eigenschaften für Nutzer attraktiv bleibt, die ein Dollar-Exposure benötigen. Die Nachfrage nach solchen Produkten wird nicht nur von Spekulanten getrieben, die sich gegen Schwankungen anderer Vermögenswerte absichern oder darauf spekulieren wollen, sondern auch von regulären Nutzern, die Zahlungen universell abwickeln und dabei die Kosten und Verzögerungen des traditionellen Finanzwesens umgehen möchten.
Sicherheit als Verkaufsargument
Jedes in diesem Bereich aktive Unternehmen hat seinen ganz eigenen Ansatz, die zugrunde liegende Ökonomie ist jedoch ähnlich: Ein Stablecoin-Produkt bietet eine bestimmte Nuance von „Sicherheit“. Liquidität und Allgegenwart sind die Hauptattraktionen für Tether, während Circle Transparenz und institutionelle Glaubwürdigkeit verkauft. PayPal bewirbt seinen eigenen Stablecoin als vertraute Marke, der der Nutzer möglicherweise bereits vertraut; MakerDAO, in Sky umbenannt und Herausgeber des renditetragenden USDS neben DAI, versprach ein krypto-natives Asset, das an eine On-Chain-Governance gebunden ist und durch einen ausgeklügelten Algorithmus die Sicherheit eines an den Dollar gekoppelten, stabilen Vermögenswerts bietet. Ethena verspricht über USDe ein renditegenerierendes Engagement mit einem Dollar-Tresor, wobei die Risiken zwischen dem Einleger und den spekulativen Tendenzen der größeren Märkte aufgeteilt werden. Der Vorschlag von Ripple für RLUSD und First Digital USD sind ebenfalls Beispiele für Produktsicherheit, ebenso wie Paxos und Gemini Dollar, TrueUSD und Dutzende anderer Protokolle, die versuchen, diese Nische mit ihren eigenen Konzepten zu füllen.
Die Ökonomie ist für jeden Stablecoin-Emittenten relativ einfach, aber der Wettbewerbsvorteil, den sie bieten, lässt sich kaum ignorieren. Allein die Tatsache, dass Nutzer in schwierigen Zeiten zu einem bestimmten Produkt strömen könnten, reicht aus, um Krypto-Plattformen aller Art dazu zu bringen, einen eigenen Stablecoin aufzulegen. Denn ein solches Sicherheitsprodukt verschafft einem Emittenten eine kritische Masse an Einlegern, die dann zu einem dauerhaften Teil des Ökosystems werden können. Aus diesem Grund sind die Rivalitäten unter den Stablecoins für einen großen Teil der krypto-nativen Aktivitäten von enormer Bedeutung. Liquidität an einem Handelsplatz, Nutzereinlagen an einem anderen, Börsenhandelspaare an einem dritten und Abwicklungsmechanismen an einem vierten – all diese Funktionen können entscheidend davon profitieren, dass ein Stablecoin in der eigenen Wallet hinterlegt oder auf der eigenen Plattform getauscht wird. Deshalb werden die Kämpfe um die Stablecoin-Dominanz auf mehreren Ebenen und von zahlreichen Akteuren so erbittert geführt. Nicht nur Endnutzer, die mithilfe der einzigartigen Vorteile von Stablecoins auf die Bewegungen von Makro-Assets spekulieren, heizen diesen Wettbewerb an, sondern auch große Zahlungsabwickler und das traditionelle Finanzwesen. Sie alle wollen vom Stablecoin-Phänomen profitieren, indem sie sich ein größeres Stück der wachsenden Dollareinlagen sichern. Jeder, von BlackRock und Visa bis hin zu Stripe und Coinbase, BNY und dem Open USD-Konsortium, hat sich dem Kampf angeschlossen, wohl wissend, dass es unklug wäre, einer einzelnen Entität die Kontrolle über den programmierbaren Dollar zu überlassen.
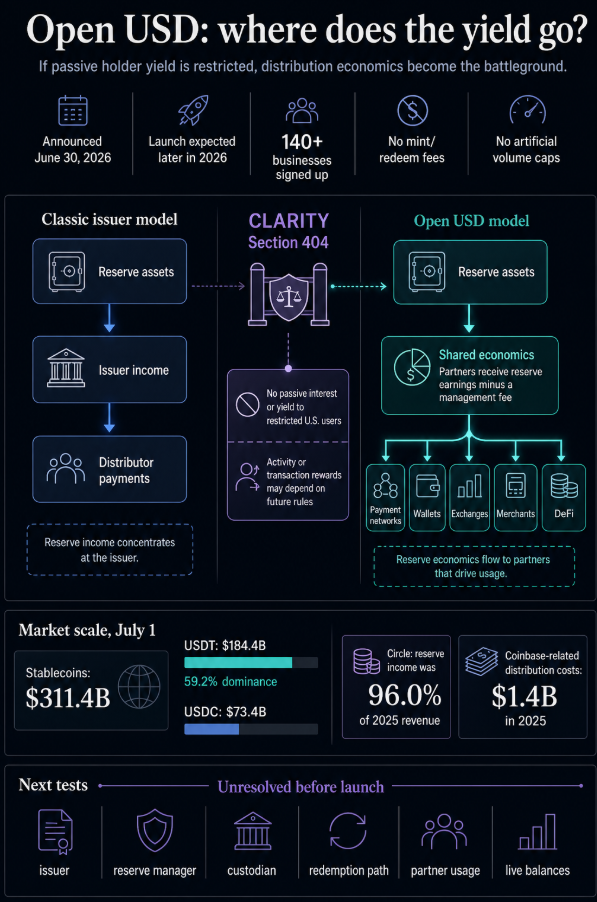
Insbesondere der Open USD-Vorschlag ist bemerkenswert für sein Potenzial, den Stablecoin-Wettbewerb auf infrastruktureller Ebene anzutreiben. Durch die Einführung der Idee einer gemeinsamen Stablecoin-Tokenisierung scheinen die Gründungsmitglieder von Open USD die Notwendigkeit eines spezifischen Wettbewerbs im Stablecoin-Sektor erkannt zu haben, um das Wachstum der Branche zu fördern, bei dem die Vorteile von Netzwerkeffekten mehr als nur einem einzigen Akteur zugutekommen können. Es ist eine clevere Art zu signalisieren, dass ihre Bank- und Fintech-Partner bei der Marktdominanz von Stablecoins nicht von einer einzelnen Proto-Bank ausgebootet werden, sondern eingeladen sind, an einer Shared Economy teilzuhaben, in der die Einnahmen aus der Tokenisierung aufgeteilt werden können.
Reserveerträge
Reserveerträge sind das versteckte Juwel im Herzen der Einlagen, und jeder Stablecoin-Emittent weiß das. Indem der Emittent im Namen der Nutzer Bargeld und Staatsanleihen hält, erwirtschaftet er Erträge durch die Zinsen auf Staatsschulden und den Spread zwischen Ein- und Auszahlungsraten. In einem Hochzinsumfeld treibt der Reiz höherer Renditen auf Tether-Einlagen die Nachfrage nach diesem Asset an. Für sich genommen ist das weder ein Skandal noch ein unfairer Vorteil; vielmehr ist es das Bewusstsein großer institutioneller Investoren dafür, was den Wettbewerb um Stablecoins antreibt, da diese Renditen entscheidend für ihr Endergebnis sein können.
Deshalb sind Diskussionen über Stablecoin-Renditen so interessant: Sie stellen eine Möglichkeit dar, wie große Akteure des traditionellen Finanzwesens, Zahlungsabwickler, institutionelle Anleger und krypto-native Emittenten um denselben Nutzerpool konkurrieren können. Jeder von ihnen besitzt entscheidende Einblicke in die Funktionsweise eines bestimmten Segments der Stablecoin-Ökonomie und versucht, aus diesem Verständnis Profit zu schlagen. Ein Zahlungsabwickler betrachtet den Float als Wettbewerbsvorteil; eine Bank ist sich des Wertes von Einlagen bewusst; ein Fintech sieht das Guthaben in einer Web-Wallet oder App als Engagement-Tool; eine Börse versteht die Bedeutung von Handelspaaren und Liquidität; und eine krypto-native Wallet weiß um die Relevanz des standardmäßig hinterlegten Stablecoins. All diese Akteure sehen die Chance, über den Stablecoin-Mechanismus Einnahmen zu erzielen, und sind ideal aufgestellt, um davon zu profitieren, wenn sich die Stablecoin-Ökonomie einen größeren Teil des Kuchens sichert.
Wenn die Stabilität bricht
Der Name Stablecoin verschleiert die potenzielle Instabilität des dahinterstehenden Versprechens. Daher hat jeder Stablecoin seine eigenen Bedingungen, Risiken und spezifischen Bedrohungen. Das berühmteste Beispiel für einen Stablecoin, der bei seiner Mission, stabil zu bleiben, spektakulär gescheitert ist, ist zweifellos Terra. UST war eine geniale Idee, deren Wert jedoch aufgrund des Versprechens überhöhter Renditen über das Anchor-Protokoll katastrophal einbrach. Gekoppelt an den LUNA-Token versprach der Stablecoin über Anchor eine hervorragende Rendite auf Einlagen, während das algorithmische Design den Wert von UST eigentlich an den USD binden sollte. Der plötzliche Vertrauensverlust in den LUNA-UST-Mechanismus löste die Auflösung der Anchor-Einlagen durch Liquidatoren aus, die Short-Positionen hielten. Dadurch wurde das Vertrauen in die Kopplung beider Token zerstört, was den Weg für das Depegging des Tokens vom USD ebnete. Letztlich waren Milliarden von Dollar im UST-Stablecoin und den versprochenen hohen Anchor-Renditen gebunden, woraufhin das gesamte System kurz nach dem Abzug der Einlagen kollabierte.
Ein weiteres prominentes Beispiel für das Scheitern eines Stablecoins bei der Aufrechterhaltung seines Pegs ist der Depegging-Vorfall von USDC im Jahr 2023. Der Stablecoin fiel vorübergehend unter die Marke von einem Dollar, erholte sich jedoch kurz darauf wieder. Der Grund für den Einbruch lag bedauerlicherweise im Vertrauen auf das Bankensystem zur Verwahrung von Barreserven als Deckungsnachweis (Proof of Reserves). Tatsächlich waren USDC-Einlagen bei der Silicon Valley Bank über das Wochenende für Einleger unzugänglich, was eine vorübergehende Panik auslöste. Obwohl die Einlagensicherung solche Risiken technisch abdeckt, waren die meisten Anleger des Stablecoins mit den Details der Bankenmechanik nicht vertraut und stießen den Stablecoin im Zuge der Panik ab, bis die Regulierungsbehörden schließlich eingriffen. Diese Lektion war zwar nicht ganz so gravierend wie im Fall von Terra, aber mit Sicherheit eine wertvolle Erfahrung für Investoren, die darauf vertrauten, dass das Bankensystem ihre Einlagen schützen würde, wenn die Reserven des Stablecoins angeblich vollständig durch Barmittel gedeckt sind.
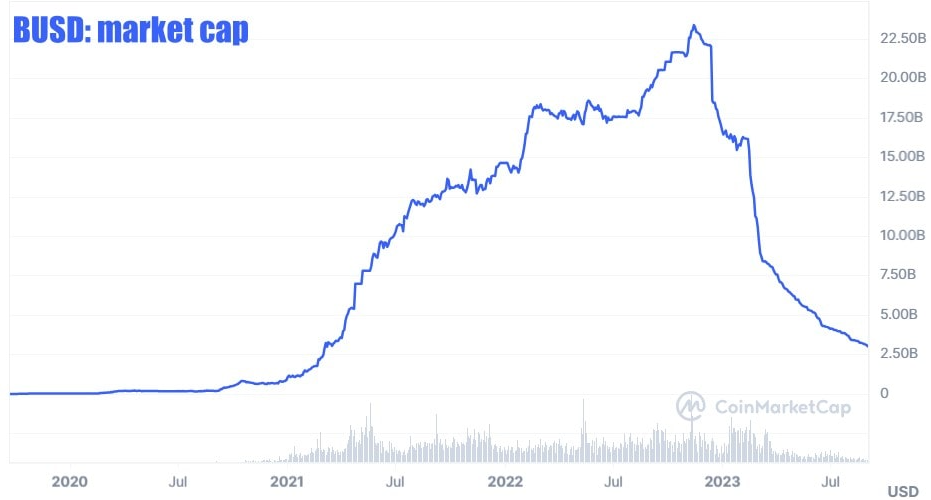
Schließlich liefern der BUSD-Stablecoin und sein Delisting eine weitere Lektion über die Bedeutung von Regulierung, staatlichen Eingriffen und die Auswirkungen von Regulierungsmaßnahmen auf die Stabilität von Stablecoins. Nach behördlichem Druck entschied sich Paxos, der Emittent von BUSD, den Stablecoin einzustellen, wodurch er am Markt strandete. TrueUSD und mehrere andere Stablecoins hatten in letzter Zeit ebenfalls ihren Teil an regulatorischen Schwierigkeiten, und die Marktvolatilität rund um diese Ereignisse dient als eindringliche Erinnerung daran, dass regulatorische Prüfungen zu den potenziellen Gefahren für Stablecoins gehören. Einfach ausgedrückt: Die Stablecoin-Ökonomie unterliegt nicht nur Design- und Absicherungsrisiken, sondern auch Regulierungs- und Adoptionsrisiken – und das Zusammenspiel dieser drei Faktoren kann für Stablecoins verheerend sein.
Es kommt häufig vor, dass Stablecoin-Befürworter Eigenschaften und Mechanismen diskutieren, die für den Peg des Stablecoins und letztlich für seine Fähigkeit, das gegebene Versprechen einzulösen, relevant sind. Das Vertrauen in einen Stablecoin – und insbesondere das Vertrauen in die Möglichkeit, ihn kurzfristig gegen die Referenzwährung (üblicherweise USD) einzulösen – basiert jedoch auf einer Kombination verschiedener Faktoren, die weit über den bloßen Peg hinausgehen. Beispielsweise suchen Investoren nach der Gewissheit, ihre Stablecoins jederzeit in Bargeld umtauschen zu können. Daher sind die Performance des Stablecoins an den Börsen, die allgemeinen Marktbedingungen und die allgemeine Wahrnehmung des Projekts (auch im Verhältnis zu Großinvestoren) für das Vertrauen in einen Stablecoin von großer Bedeutung. Mit anderen Worten: Stabilität ist nicht der einzige Indikator für Vertrauen. Der Peg, die Akzeptanz, die Wechselkurse und Großinvestoren gehören zu den Elementen, die das Vertrauen in einen Stablecoin maßgeblich beeinflussen.
Die Regulierung betritt den Schutzraum
Regulierung war für Stablecoin-Emittenten schon immer ein Thema, doch die Einführung des GENIUS Act in den USA hat für jeden, der einen Zahlungs-Stablecoin herausgeben möchte, eine Reihe neuer Risiken geschaffen. Dieser gesetzliche Rahmen hat auch die Geschäftsstrategien von Unternehmen wie Circle beeinflusst, die sich dafür entschieden haben, die Anforderungen der europäischen MiCA-Verordnung zu erfüllen. Tether weigerte sich hingegen, die MiCA-Bedingungen für USDT zu akzeptieren, mit der Begründung, dass diese Regeln nicht auf das eigene Geschäftsmodell anwendbar seien. Dies hat zu einer Verschiebung der Stablecoin-Landschaft geführt, da zuvor unregulierte Märkte, die von USDT dominiert wurden, nun durch den Eintritt regulierter Stablecoins beeinflusst werden.
Diese Verschiebung unterstreicht die Bedeutung der Regulierung und zeigt, wie unterschiedliche Stablecoins verschiedene Märkte ansprechen können. Während sich USDT nach wie vor immenser Beliebtheit erfreut, ist seine Präsenz in Märkten, in denen Nutzer Wert auf Bankaspekte legen, begrenzt, da diese Personen zu USDC und anderen regulierten Stablecoins abgewandert sind. Dies ist ein weiteres Beispiel für den Wert von Wahlmöglichkeiten sowie für die unterschiedlichen Facetten von Stabilität, die Nutzer nachfragen. Im Grunde kann derselbe Nutzer je nach Standort und Bedarf verschiedene Stablecoins einsetzen: Offshore-Nutzer greifen auf eine bestimmte Reihe von Optionen zurück, während diejenigen, die im Zuständigkeitsbereich einer bestimmten Aufsichtsbehörde agieren, aus einem anderen Angebot wählen. Dasselbe gilt für Stablecoins, die innerhalb einer Finanzanwendung verwendet werden, wie z. B. PYUSD von PayPal oder eine DeFi-Anwendung, die einen der renditetragenden Dollar nutzt.
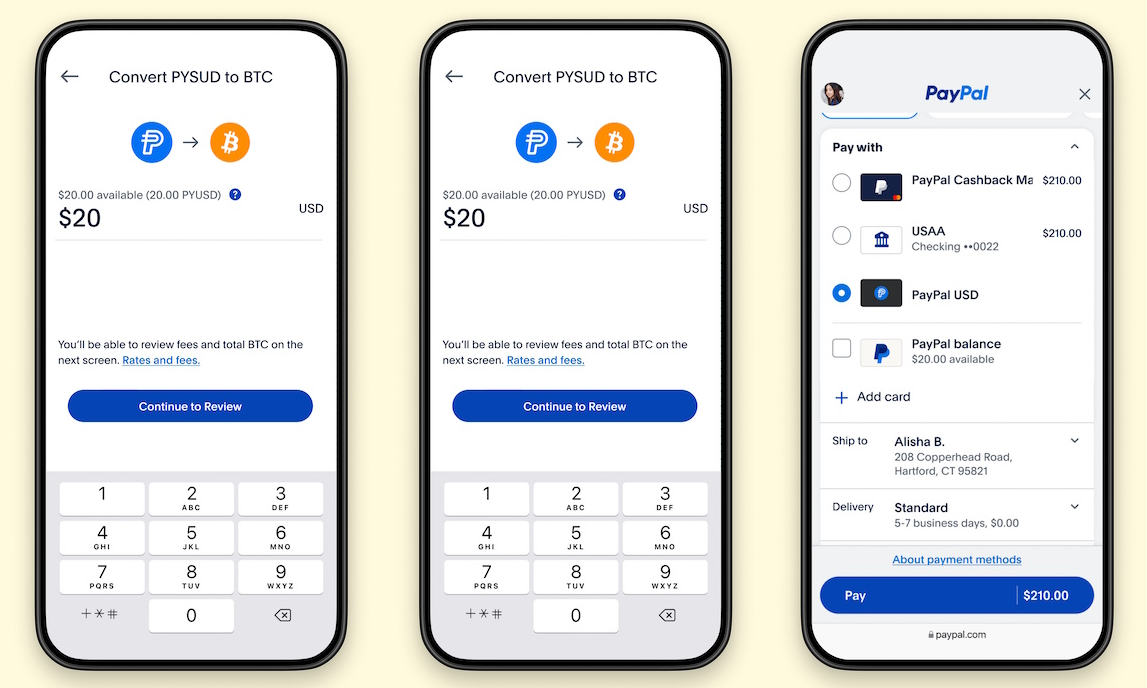
Die gleiche Dynamik zeigt sich auf institutioneller Ebene, wo Börsen bestimmte Stablecoins listen, während sie andere meiden. Der Wettbewerb um institutionelle Nutzer ist genauso intensiv wie der um alltägliche Nutzer, da jedes Unternehmen weiß, dass die Akzeptanz durch solche Instanzen zu einer höheren Sichtbarkeit und Verbreitung bei deren Kunden führen kann. Zudem ist die regulatorische Konformität eines Stablecoins ein entscheidender Faktor, da sie zwingend erforderlich ist, damit eine Kryptowährung für institutionelle Investoren überhaupt zugänglich wird. Das gesamte System ist faszinierend: Alles beginnt mit dem Wunsch, ein Dollar-Exposure zu bieten, doch der Wettbewerb erstreckt sich über mehrere Ebenen – vom alltäglichen Nutzer über Fintechs bis hin zu den großen Börsen. Kurz gesagt: Jedes Unternehmen möchte seinen eigenen Dollar etablieren, weil der Schutzraum so wertvoll ist; deshalb sind sie alle bestrebt, sich den Ruf eines seriösen Stablecoin-Emittenten zu erarbeiten.
Das menschliche Verhaltensmuster wiederholt sich allzu oft: Wer sich die Finger verbrennt, flüchtet in den nächstbesten sicheren Vermögenswert. Wenn ein solches Verhalten institutionalisiert wird, wird es zum Gegenstand der Forschung. Wenn ein Trader von fallenden Kursen genug hat und seine Altcoins in die Zuflucht von USDT wirft, gewinnt Tether. Wenn große Institutionen und Hedgefonds ihre Verluste in USDC parken, gewinnt Circle. Wenn ein PayPal-Nutzer, der sich der Überlegenheit von Krypto gegenüber Fiat absolut sicher ist, sein Geld dennoch im vertrauten PYUSD hält, gewinnt PayPal. Wenn ein Unternehmen über Stripe eingehende Zahlungen in Open USD erhält, gewinnt das Konsortium, in dessen Sandbox dieses Geld verwahrt wird. Der Stablecoin ist längst nicht mehr nur ein Werkzeug oder ein Hilfsmittel zur Wertaufbewahrung. Er ist eine Falle für den Spekulanten, ein Sandkasten, in den das Asset über eine Kette von Reaktionen zurückgeführt wird, die der Markt selbst um das Instrument herum aufbaut.
Der Dollar-Mythos
Die Visionen von Krypto-Puristen über den bevorstehenden Untergang des Dollars zerschellen regelmäßig an den Klippen der Realität. Der Dollar war und ist eine Brücke, wenn auch keine makellose. Sie wurde vor langer Zeit gebaut – man sieht ihr die Spuren früherer Überquerungen an –, aber im Moment wird diese Brücke gebraucht. Die bloße Tatsache ihrer Existenz ist dem Übergang zu einer Krypto-Utopie zwar nicht förderlich, doch in Ländern mit schwachen Banken, Kapitalkontrollen, Hyperinflation und instabiler Politik ist der Wunsch nach einer digitalen Alternative zur staatlichen Währung nicht nur verständlich, sondern notwendig. Dem Nutzer ist es egal, ob Monetaristen sich an der Präsenz des Dollars im öffentlichen Bewusstsein stören – er möchte einfach, dass das Geld von morgen dem Geld von heute so ähnlich wie möglich ist.
Genau hier wird der Stablecoin-Krieg ausgetragen, und zwar nicht nur über die technischen Eigenschaften der Instrumente, die Wahl der Blockchains oder gegenseitige Zensurvorwürfe. Wer gestern Verluste erlitten hat und auf fallende Charts blickt, wird die erstbeste Gelegenheit nutzen, seine Krypto-Bestände in Fiat umzutauschen. Das Unternehmen, das einen leicht zugänglichen Button bietet, um Geld von Krypto in Stablecoins umzuschichten, gewinnt diesen Kampf, denn Sicherheit ist immer gefragt – erst recht, wenn der Schmerz noch frisch ist. Der Nutzer braucht nicht nur eine Zuflucht; er braucht sie vor allem dann, wenn er sich mit seinen Krypto-Assets verbrannt hat. Und das Unternehmen, das ihm diesen Zufluchtsort bietet, macht das große Geschäft, denn nur wenige Produkte erleben nach persönlichen Verlusten eine derart hohe Nachfrage.
Daran ist übrigens nichts auszusetzen – genau diese Idee hat Krypto für normale Nutzer überhaupt erst so attraktiv gemacht. Sie wollen die Sicherheit von Fiat, die Volatilität von Krypto und die Freiheit, sich ohne Angst überall auf der Blockchain zu bewegen. Ein Stablecoin fungiert als Mittelsmann, der den Dollar mit einem Krypto-Deckmantel tarnt und auf den Moment wartet, in dem das Gesetz, der Staat oder die Bankenaufsicht diese Maske lüften, um die vertrauten Ziffern freizulegen. Dies ist weder eine Kritik an Stablecoins noch an Krypto, sondern vielmehr die Beobachtung, dass alte Mythen niemals sterben. Bitcoin wurde die erste Kryptowährung, aber der Dollar war schon lange zuvor legendär. Stablecoins sind der Beweis dafür, dass Legenden sich erneuern können: Sie tragen sowohl das Gewand von Krypto als auch das von Fiat, nutzen unterschiedliche Chains und führen Kriege gegen unterschiedliche Banken. Die Ankunft des digitalen Dollars hat den Stablecoin-Krieg nicht beendet – im Gegenteil, er hat gerade erst begonnen, und nun will jedes Unternehmen zum neuen Reserve-Asset werden, weil der Nutzer immer zum Vertrauten flieht, selbst wenn er sich dort die Finger verbrennt.
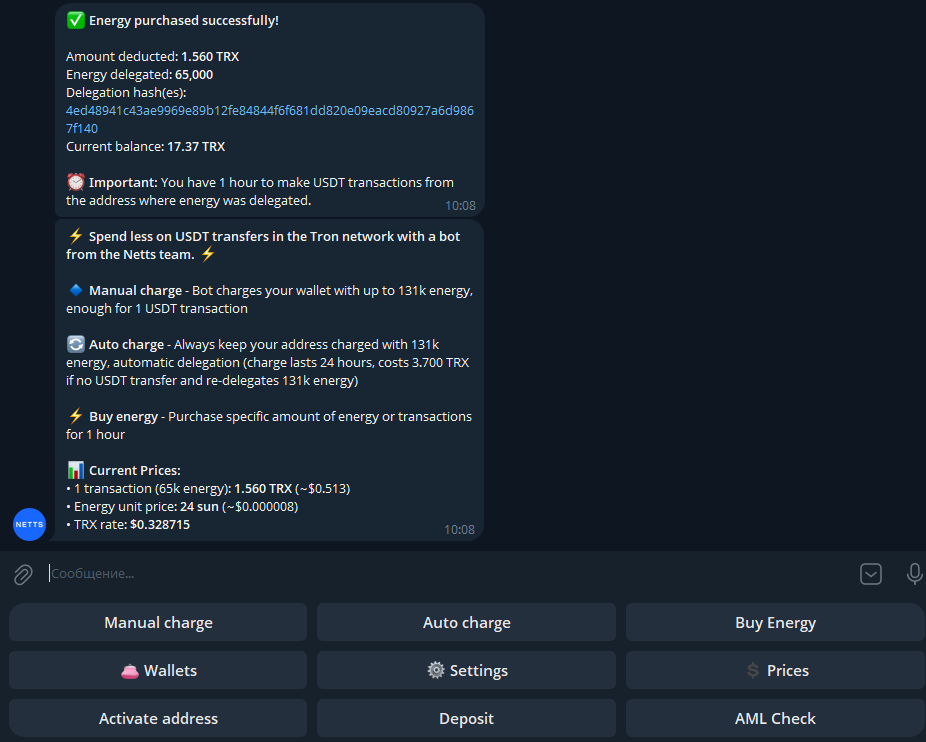
Und während sich Nutzer Stablecoins zuwenden, um der Volatilität anderer Krypto-Assets zu entgehen, denken Sie daran, die Routineaufgabe des TRON Energy topup dem Netts Energy Charge Bot zu überlassen: Laden Sie TRON Energy manuell oder automatisch auf und kaufen Sie gezielt Energy für ein kurzes Transferfenster zu Kosten von ca. 65.000 Energy für eine USDT-Transaktion bei 2,405 TRX; für Nutzer, die USDT auf Tron transferieren, dürften sich die TRON fee reduction und Energy delegation als weitaus wertvoller erweisen als jede noch so lange Vorlesung über die Zukunft des Geldes.