Digmaan ng mga Stablecoin: Bakit Bawat Kompanya ay Nais Magkaroon ng Sarili Nitong Dolyar
Ipinapakita ng stablecoin wars kung bakit ang mga trader, kompanya, at higante sa pagbabayad ay patuloy na bumabalik sa mga digital dollar kapag nasusunog sila ng crypto volatility.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Sa loob ng maraming taon, pinagmumultuhan ang Tether ng posibilidad na ang mga reserba, papeles, pagsisiwalat, pag-audit, pagbabangko, at mga ugnayang pampamahalaan nito ay maglantad dito bilang isang iresponsableng oligopoly. Ang mga pag-aalalang ito ay may batayan, at patuloy pa ring may kaugnayan hanggang sa kasalukuyan. Gayunpaman, halos walang naging epekto ang mga ito sa katayuan nito bilang pangunahing crypto-dollar na pinipili ng milyun-milyong user, dahil sa accessibility, liquidity, at bilis nito.
Ang kabalintunaan ay kung kailan mas naging kahina-hinala ang mga institusyon tungkol sa kanilang exposure sa iba't ibang fiat liabilities, lalo namang lumago ang halaga ng nasabing mga liability. Hindi ito nangangahulugang sumasalamin sa tumaas na kasikatan sa mga espekulador, kundi isang mas malawak na trend ng mga user na nagnanais ng exposure sa isang bagay na kanilang nauunawaan upang mag-hedge laban sa mga hindi mahulaang alternatibong asset. Maaaring mangahulugan ito ng isang risk-averse na trader na nagtatapon ng kanyang mga altcoin papuntang Tether habang may crash, isang crypto-skeptic na negosyo na bumibili ng mga dolyar mula sa isang stablecoin-firm, o isang founder na naglulunsad ng token-raise gamit ang napiling stablecoin. Ang mismong ideya ng isang bagong financial frontier ay hindi sapat na kaakit-akit para sa mga karaniwang user; ang tanging bagay na makakakumbinsi sa kanila ay isang pamilyar na liability sa panahon ng mga kaganapang black swan.
Habang ang Tether at mga katulad na entidad ay nakatutok sa kanilang volume, isa pang stablecoin na tinatawag na USDC ang umaakyat sa mga ranggo, na itinataguyod ang institutional credibility nito. Ang kompanya sa likod nito, ang Circle, ay hindi nagtangkang talunin ang Tether sa sarili nitong laro; sa halip, sinamantala nito ang demand para sa mas ligtas na crypto-liabilities sa pamamagitan ng pagbibigay-diin sa sarili nitong pagsunod sa mga regulasyong pinansyal sa pamamagitan ng regular na pag-uulat at maingat na pagpili ng mga kasosyo. Sa esensya, kung ang Tether ang pandaigdigang crypto trading platform at ang USDT ang hindi opisyal na proxy para sa OTC sa mga umuusbong na merkado, kinatawan naman ng USDC ang isang fiat-dollar liability na ginagamit ng mga fintech at regulated financial institutions. Habang mabilis na tumaas ang market value ng mga stablecoin, naging kritikal ang pagtatanging ito sa pagtukoy sa apela ng isang stablecoin sa mga partikular na merkado at negosyo.
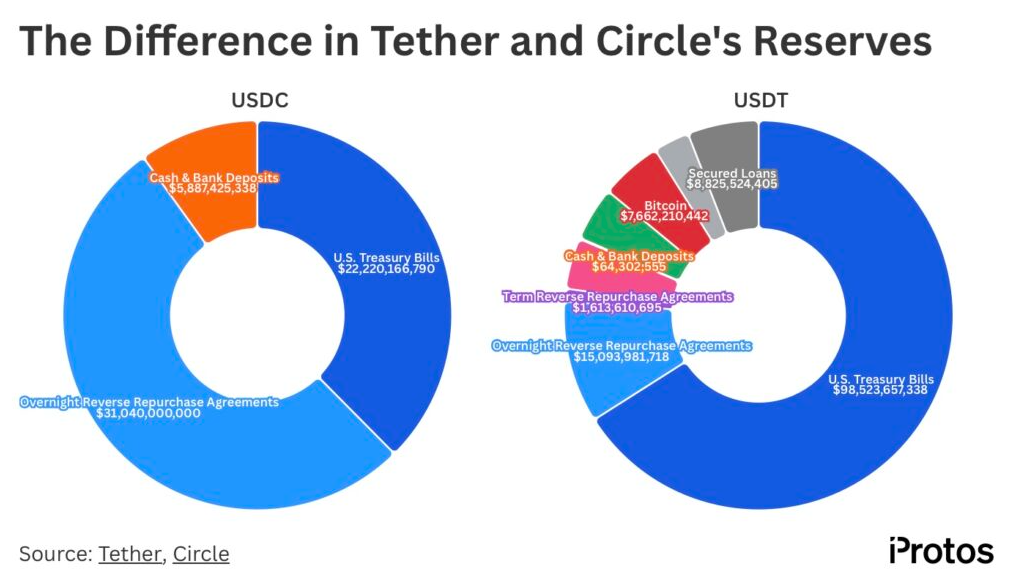
Puno na ngayon ang merkado ng mga halimbawa ng parehong pamamaraan na nakakatulong sa paglago, kung saan nauunawaan ng mga user ang kanilang mga opsyon at pumipili nang naaayon. Nais ng ilan ang isang unibersal na stablecoin na maaaring hindi tanggap sa maraming hurisdiksyon ngunit palaging magpapanatili ng halaga nito laban sa dolyar; nais naman ng ilan ang isang matatag na liability na papayagan halos kahit saan ngunit maaaring magsakripisyo ng kaunting liquidity at volume. Sa alinmang paraan, may audience para sa bawat uri ng stablecoin, dahil ang pangako ng isang dollar deposit na may pinahusay na mga digital na katangian ay nananatiling kaakit-akit sa mga user na nangangailangan ng dollar exposure. Ang demand para sa mga naturang produkto ay hindi lamang itinutulak ng mga espekulador na naghahanap na mag-hedge o mag-espekula sa mga pagbabago-bago ng iba pang mga asset, kundi pati na rin ng mga regular na user na naghahanap na mag-settle ng mga bayarin sa isang unibersal na paraan, na lumalampas sa mga gastos at pagkaantala ng tradisyonal na pananalapi.
Pagbebenta ng Kaligtasan
Bawat kumpanyang aktibo sa larangang ito ay may kanya-kanyang natatanging pananaw, ngunit ang pinagbabatayang ekonomiya ay magkatulad: isang produktong stablecoin na nag-aalok ng partikular na uri ng “kaligtasan.” Liquidity at ubiquity ang mga pangunahing atraksyon para sa Tether, habang ang Circle naman ay nagbebenta ng transparency at institutional credibility. Itinataguyod ng PayPal ang sarili nitong stablecoin bilang isang pamilyar na tatak na maaaring pinagkakatiwalaan na ng user; ang MakerDAO, na nag-rebrand bilang Sky at naglunsad ng yield-bearing na USDS kasabay ng DAI, ay nangako ng isang crypto-native asset na nakatali sa on-chain governance at nag-aalok ng kaligtasan ng isang dollar-pegged na stable asset sa pamamagitan ng maingat na algorithm. Ang Ethena, sa pamamagitan ng USDe, ay nangangako ng isang yield-generating engagement sa isang dollar-vault, kung saan ang mga panganib ay pinaghahatian ng depositor at ng mga mapagsamantalang tendensya ng mas malalaking merkado. Ang panukala ng Ripple para sa RLUSD at First Digital USD ay mga halimbawa rin ng kaligtasan ng produkto, gayundin ang Paxos at Gemini Dollar, TrueUSD, at dose-dosenang iba pang mga protocol na naghahangad na punan ang niche gamit ang kanilang sariling mga bersyon.
Ang ekonomiya ay medyo simple para sa sinumang stablecoin issuer, ngunit ang competitive advantage na ibinibigay ng mga ito ay mahirap balewalain. Ang simpleng katotohanan na ang mga user ay maaaring dumagsa sa produkto ng isa sa oras ng kagipitan ay sapat na upang subukan ng lahat ng uri ng mga crypto-native platform na lumikha ng sarili nilang stablecoin, dahil ang produktong pangkaligtasan ay nagbibigay sa isang issuer ng kritikal na dami ng mga depositor na maaaring maging permanenteng bahagi ng ecosystem. Ito ang dahilan kung bakit ang mga tunggalian sa stablecoin ay lubhang mahalaga sa malaking bahagi ng mga aktibidad na crypto-native. Liquidity sa isang venue, user deposits sa isa pa, exchange trading pairs sa ikatlo, at settlement mechanisms sa ikaapat – lahat ng mga tungkuling ito ay maaaring makakuha ng kritikal na benepisyo mula sa isang stablecoin na idineposito sa sariling wallet o ipinagpalit sa sariling platform. Kaya naman ang mga labanan sa pangingibabaw ng stablecoin ay napakatinding ipinaglalaban sa maraming antas ng napakaraming entidad. Hindi lamang ang mga end-user na nag-eespekula sa paggalaw ng mga macro-asset gamit ang mga natatanging bentahe ng mga stablecoin ang nagpapasigla sa kumpetisyong ito, kundi pati na rin ang mga pangunahing payment processor, pati na rin ang tradisyonal na pananalapi, na pawang nagnanais na samantalahin ang penomenon ng stablecoin sa pamamagitan ng pagkuha ng mas malaking bahagi ng lumalaking dollar deposits. Lahat mula sa BlackRock at Visa hanggang sa Stripe at Coinbase, BNY at ang Open USD consortium, ay sumali sa laban, na kinikilalang hindi magiging matalino na hayaan ang isang solong entidad na kontrolin ang programmable dollar.
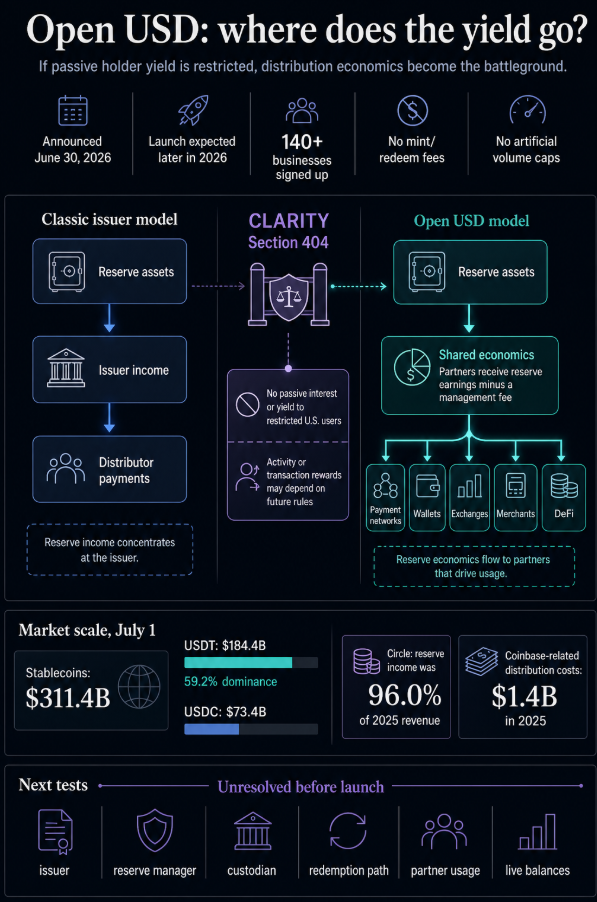
Ang panukala ng Open USD, sa partikular, ay kapansin-pansin sa potensyal nitong magtulak ng kumpetisyon sa stablecoin sa antas ng imprastraktura. Sa pamamagitan ng pagpapakilala sa ideya ng pinagsasaluhang stablecoin tokenization, ang mga founding member ng Open USD ay tila kumikilala sa pangangailangan para sa kumpetisyong partikular sa stablecoin upang himukin ang paglago ng sektor, kung saan ang mga benepisyo ng network effects ay maaaring matamo ng higit sa isang katunggali. Isa itong matalinong paraan upang ipahiwatig na ang kanilang mga katuwang sa pagbabangko at fintech ay hindi napagkakaitan sa dominasyon sa merkado ng stablecoin ng isang solong proto-bank, kundi inaanyayahan silang lumahok sa isang shared economy kung saan ang mga kita sa tokenization ay maaaring hatiin.
Kita mula sa Reserba
Ang kita mula sa reserba ang nakatagong hiyas sa sentro ng mga deposito, at alam ito ng bawat stablecoin issuer. Sa pamamagitan ng paghawak ng cash at mga government bond para sa mga user, ang issuer ay bumubuo ng kita sa pamamagitan ng yield sa utang ng gobyerno at ang agwat (spread) sa pagitan ng mga rate ng deposito at pag-withdraw. Sa isang kapaligirang may mataas na interes, ang pang-akit ng pinataas na yield sa mga deposito ng tether ang nagtutulak ng demand para sa asset. Sa sarili nito, hindi ito isang iskandalo, ni hindi ito isang hindi patas na bentahe; sa halip, ito ang kamalayan sa mga pangunahing institutional investor na nagtutulak sa kumpetisyon ng stablecoin, dahil ang mga yield ay maaaring maging kritikal sa kanilang bottom line.
Ito ang dahilan kung bakit ang mga talakayan tungkol sa mga stablecoin yield ay lubhang kawili-wili, dahil kinakatawan ng mga ito ang isang paraan kung saan ang mga pangunahing manlalaro sa tradisyonal na pananalapi, mga payment processor, mga institutional investor, at mga crypto-native issuer, ay maaaring makipagkumpitensya para sa parehong grupo ng mga user. Bawat isa ay may kritikal na kaalaman sa panloob na takbo ng isang bahagi ng ekonomiya ng stablecoin at naglalayong kumita mula sa kanilang pagkaunawa rito. Kinikilala ng isang payment processor ang float bilang isang competitive advantage; alam ng isang bangko ang halaga ng mga deposito; tinitingnan ng isang fintech ang balanse sa loob ng web wallet o app bilang isang tool sa pakikipag-ugnayan; nauunawaan ng isang exchange ang kahalagahan ng mga pair at liquidity; at ang isang crypto-native wallet ay may kamalayan sa default na stablecoin. Nakikita ng lahat ng mga manlalarong ito ang pagkakataong makabuo ng kita sa pamamagitan ng mekanismo ng stablecoin at nakaposisyon upang makinabang mula sa ekonomiya ng stablecoin na kumukuha ng mas malaking bahagi ng ekonomiya.
Kapag Nasira ang Katatagan
Itinatago ng pangalang stablecoin ang potensyal na kawalan ng katatagan ng pangako sa likod nito. Dahil dito, ang bawat stablecoin ay may sariling mga tuntunin, panganib, at partikular na banta. Ang pinakasikat na halimbawa ng isang stablecoin na labis na nabigo sa misyon nitong manatiling matatag ay, mangyari pa, ang Terra. Ang UST ay isang henyong ideya na may mapangwasak na pagbagsak sa halaga dahil sa pangako ng tumaas na mga yield sa pamamagitan ng Anchor Protocol. Naka-angkla sa LUNA token, nangako ang stablecoin ng napakahusay na yield sa mga deposito sa pamamagitan ng Anchor habang ang algorithmic na disenyo ay dapat sanang magpapanatili sa halaga ng UST na naka-peg sa USD. Ang biglaang pagkawala ng tiwala sa mekanismo ng LUNA-UST ay nagpasimula ng pagbawi sa mga deposito sa Anchor ng mga liquidator na may mga short position. Dahil dito, nawasak ang kumpiyansa sa peg sa pagitan ng dalawang token, na nagbigay-daan sa pag-depeg ng token mula sa USD. Sa huli, bilyun-bilyong dolyar ang na-lock sa UST stablecoin at sa ipinangakong matataas na yield ng Anchor, kung saan ang buong sistema ay gumuho ilang sandali matapos ang pagbawi sa mga deposito.
Ang isa pang kilalang halimbawa ng kabiguan ng isang stablecoin na mapanatili ang peg nito ay ang 2023 depegging incident ng USDC. Ang stablecoin ay pansamantalang bumaba sa ilalim ng isang dolyar bago mabilis na nakabawi. Ang dahilan sa likod ng pagbaba ay, sa kasamaang-palad, ang pag-asa sa sistema ng pagbabangko para sa pagpapanatili ng mga reserbang cash sa vault bilang patunay ng mga reserba (proof of reserves). Sa katunayan, ang mga deposito ng USDC sa Silicon Valley Bank ay hindi ma-access ng mga depositor sa buong weekend, na nagdulot ng pansamantalang takot. Bagama't teknikal na sinasaklaw ng seguro sa deposito ang mga ganitong panganib, karamihan sa mga namumuhunan sa stablecoin ay hindi alam ang mga detalye ng mekanismo sa pagbabangko at ibinenta nang maramihan ang stablecoin sa gitna ng takot, kung saan ang mga regulator ay namagitan sa huli. Ang aral ay hindi kasing-tindi ng sa kaso ng Terra, ngunit ito ay tiyak na isang mahalagang aral para sa mga namumuhunan na nagtiwala sa sistema ng pagbabangko na poprotektahan ang kanilang mga deposito habang ang mga reserba ng stablecoin ay ipinagpalagay na ganap na nasasakop ng cash.
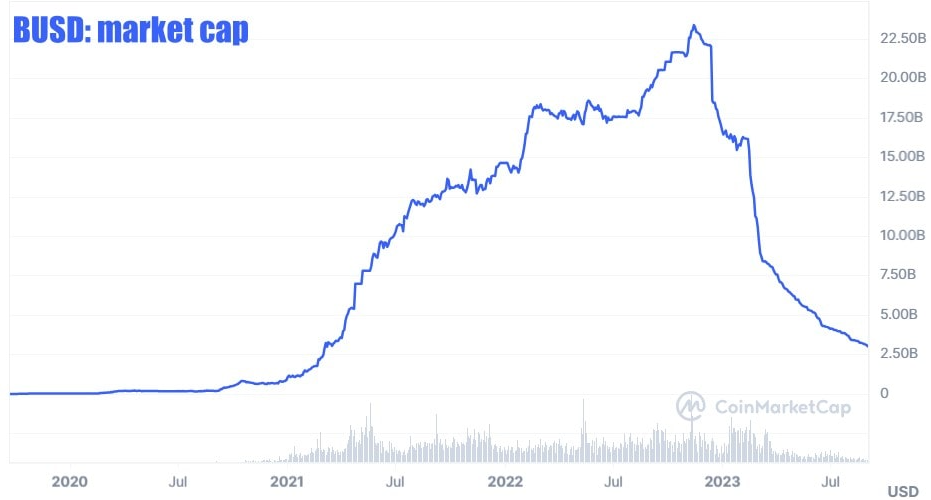
Sa wakas, ang BUSD stablecoin at ang kamakailang pag-delist nito ay nagbibigay ng isa pang aral sa kahalagahan ng regulasyon, interbensyon ng estado, at ang epekto ng mga aksyon ng mga regulator sa katatagan ng mga stablecoin. Kasunod ng panggigipit ng regulasyon, nagpasya ang Paxos, ang issuer ng BUSD, na i-delist ang stablecoin, na nag-iwan dito na nakatiwangwang sa merkado. Ang TrueUSD at ilang iba pang mga stablecoin ay nagkaroon din ng kani-kanilang bahagi ng mga paghihirap sa mga regulator kamakailan at ang pagkasumpungin ng merkado na nakapaligid sa mga kaganapang ito ay nagsisilbing isang kinakailangang paalala na ang pagsusuri ng regulasyon ay isa sa mga potensyal na banta sa mga stablecoin. Sa madaling salita, ang ekonomiya ng stablecoin ay hindi lamang napapailalim sa mga panganib sa disenyo at kasiguruhan kundi pati na rin sa mga panganib sa regulasyon at pagtanggap (adoption), kung saan ang kombinasyon ng tatlo ay maaaring maging mapaminsala sa mga stablecoin.
Karaniwan nang maririnig ang mga tagapagtaguyod ng stablecoin na tumatalakay sa mga katangian at mekanismo na may kaugnayan sa peg ng stablecoin at, sa huli, ang kakayahan nitong tuparin ang pangako nito. Gayunpaman, ang tiwala sa isang stablecoin at, partikular, ang kumpiyansa sa kakayahan ng stablecoin na ma-redeem para sa benchmark currency (karaniwang USD) sa maikling abiso ay binuo sa isang kombinasyon ng iba't ibang salik lampas sa peg lamang. Halimbawa, naghahanap ang mga mamumuhunan ng katiyakan tungkol sa kanilang kakayahang i-redeem ang kanilang mga stablecoin para sa cash. Samakatuwid, ang pagganap ng stablecoin sa mga palitan, mas malawak na kondisyon ng merkado, at ang pangkalahatang persepsyon sa proyekto (kaugnay ng malalaking mamumuhunan) ay may kaugnayan sa kumpiyansa sa isang stablecoin. Sa madaling salita, ang katatagan ay hindi ang tanging tagapagpahiwatig ng kumpiyansa sa isang stablecoin. Ang peg ng isang stablecoin, pagtanggap, mga halaga ng palitan, at malalaking mamumuhunan ay ilan sa mga elemento na nakakaapekto sa tiwala sa isang stablecoin.
Papasok ang Regulasyon sa Safe Room
Ang regulasyon ay palaging isang alalahanin para sa mga nag-iisyu ng stablecoin, ngunit ang pagpapakilala ng GENIUS Act sa U.S. ay lumikha ng isang bagong hanay ng mga panganib para sa sinumang nagnanais na maglabas ng isang pambayad na stablecoin. Ang lehislatibong balangkas na ito ay nakaimpluwensya rin sa mga estratehiya sa negosyo ng mga kumpanyang tulad ng Circle, na piniling sumunod sa mga kinakailangan ng mga regulasyon ng MiCA ng EU. Ang Tether naman, sa kabilang banda, ay tumangging sumang-ayon sa mga tuntunin ng MiCA para sa USDT, kung saan iginiit ng kumpanya na ang mga naturang panuntunan ay hindi nalalapat sa modelo ng negosyo nito. Nagresulta ito sa isang pagsasaayos ng tanawin ng stablecoin, dahil ang mga dating hindi kinokontrol na merkado na pinapaboran ng USDT ay naapektuhan ng pagpasok ng mga kinokontrol na stablecoin.
Binibigyang-diin ng pagbabagong ito ang kahalagahan ng regulasyon at kung paano maaaring umapela ang iba't ibang stablecoin sa magkakaibang merkado. Habang ang USDT ay nagtatamasa pa rin ng napakalaking katanyagan, ang presensya nito sa mga merkado kung saan nagmamalasakit ang mga user sa mga aspeto ng pagbabangko ay limitado, dahil ang mga indibidwal na iyon ay lumipat patungo sa USDC at iba pang mga regulated stablecoin. Isa na naman itong ilustrasyon ng halaga ng pagpili, pati na rin ang iba't ibang anyo ng katatagan na ninanais ng mga user. Sa esensya, ang parehong user ay maaaring gumamit ng iba't ibang mga stablecoin depende sa kanilang lokasyon at mga pangangailangan, kung saan ang mga offshore user ay gumagamit ng isang hanay ng mga opsyon, habang ang mga tumatakbo sa loob ng hurisdiksyon ng isang partikular na regulator ay pumipili mula sa ibang pagpipilian. Nalalapat din ito sa mga stablecoin na ginagamit sa loob ng isang pinansyal na aplikasyon, tulad ng PYUSD na inaalok ng PayPal, o isang DeFi application na gumagamit ng isa sa mga yield-bearing na dolyar.
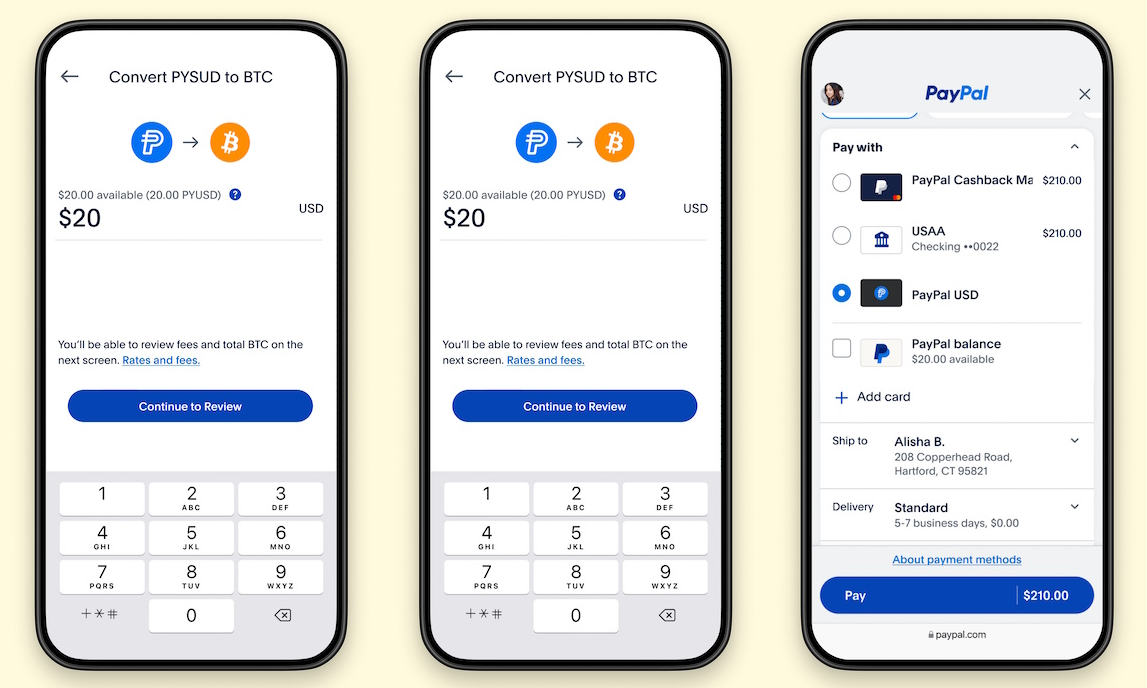
Ang parehong dynamics ay umiiral sa antas ng institusyon, kung saan ang mga exchange ay tumatanggap ng ilang partikular na stablecoin habang umiiwas sa iba. Ang kumpetisyon para sa mga institutional user ay kasing-tindi rin ng kumpetisyon para sa pang-araw-araw na user, dahil kinikilala ng bawat kompanya na ang pag-aampon ng mga naturang entidad ay maaaring humantong sa pinahusay na visibility at paggamit sa kanilang mga customer. Bilang karagdagan, ang pagsunod sa regulasyon ng isang stablecoin ay isang kritikal na pagsasaalang-alang, dahil kinakailangan ito para maging accessible ang isang cryptocurrency sa mga institutional investor. Ang buong sistema ay lubhang kaakit-akit sa diwa na ang lahat ay nagsisimula sa pagnanais na magbigay ng exposure sa dolyar, ngunit ang kumpetisyon ay sumasaklaw sa maraming antas, mula sa mga pang-araw-araw na user hanggang sa mga fintech at malalaking palitan. Sa madaling salita, nais ng bawat kompanya na magtatag ng sarili nitong dolyar dahil sa halaga ng safe room, kung kaya't sabik silang magkaroon ng reputasyon ng isang seryosong stablecoin issuer.
Ang gawi ng tao ay madalas na nauulit: ang isang tao ay nakakaramdam ng pagkatalo, sumusuko sa pinakamalapit na ligtas na asset. Kapag ang naturang pag-uugali ay naging institusyonalisado, ito ay nagiging paksa ng pananaliksik. Kung ang isang trader ay napagod na sa pagbaba at itinapon ang kanyang mga altcoin sa kanlungan ng USDT – kung gayon panalo ang Tether. Kung ang malalaking institusyon at hedge fund ay isinasara ang kanilang mga pagkalugi patungo sa USDC – kung gayon panalo ang Circle. Kung ang isang user ng PayPal, na may kumpiyansa sa kahigitan ng crypto kaysa sa fiat, ay nagpapanatili pa rin ng kanyang pera sa pamilyar na PYUSD, kung gayon panalo ang PayPal. Kung ang isang kompanya ay tumatanggap ng daloy ng mga papasok na bayad sa pamamagitan ng Stripe sa Open USD – panalo ang consortium na sa sandbox nito nakaimbak ang perang ito. Ang stablecoin ay hindi na lamang isang kasangkapan, o sa halip, isang katulong para sa ligtas na pag-iingat ng halaga. Isa itong bitag na inilatag para sa espekulador, isang sandpit kung saan ibinabalik ang asset sa pamamagitan ng isang kadena ng mga reaksyon, na ang merkado mismo ang nagtatayo sa paligid ng instrumento.
Alamat ng Dolyar
Ang mga pananaw ng mga crypto purist ukol sa napipintong pagbagsak ng dolyar ay regular na sumasalpok sa mga bato ng realidad. Ang dolyar ay naging at nananatili pa ring isang tulay, kahit na isang hindi kaaya-ayang tulay. Matagal na itong itinayo – makikita mo ang mga peklat ng nakaraang pagtawid, ngunit ngayon, kailangan ang tulay na ito. Ang mismong katotohanan ng pagkakaroon nito ay hindi nakakatulong sa paglipat sa isang crypto utopia, gayunpaman, sa isang bansang may mahihinang bangko, capital controls, hyperinflation, at hindi matatag na pulitika, ang pagnanais na lumikha ng isang digital na alternatibo sa pera ng estado ay hindi lamang nauunawaan kundi kinakailangan. Walang pakialam ang user kung naiinis ang mga monetarist sa pagkakaroon ng dolyar sa kamalayan ng publiko – nais niyang ang pera ng bukas ay maging kasing-lapit ng pera ng kasalukuyan hangga't maaari.
Dito ipaglalaban ang labanan sa stablecoin, hindi lamang para sa mga teknikal na katangian ng mga instrumento, ang pagpili ng mga chain, at ang kapwa akusasyon ng censorship. Ang natalo kahapon, na nakaupo sa harap ng tsart na may bumababang asset, ay kukunin ang pinakamalapit na pagkakataon upang gawing fiat ang kanyang mga hawak na crypto. Ang kumpanyang nag-aalok ng bukas na pindutan upang ilipat ang pera mula sa crypto patungo sa stablecoin ang mananalo sa labanang ito dahil ang seguridad ay palaging in demand, lalo na kapag sariwa pa ang nararamdamang sakit. Hindi lamang nangangailangan ang user ng kanlungan, higit niya itong kailangan kapag nasusunog ang kanyang mga crypto asset. At ang kumpanyang nagbibigay sa kanya ng kanlungang ito ay mananalo nang malaki, dahil iilang produkto lamang ang may ganoong demand pagkatapos ng mga personal na pagkalugi.
Walang masama rito, sa totoo lang – ang ideyang ito ang nagpagawa sa crypto na maging kaakit-akit sa mga ordinaryong user. Nais nila ang seguridad ng fiat, ang volatility ng crypto, ang kalayaang lumipat kahit saan sa blockchain nang walang takot. Ang isang stablecoin ay gumaganap bilang isang tagapamagitan, na nagbabalatkayo sa dolyar gamit ang balat ng crypto, naghihintay sa sandali kung kailan aalisin ng batas, ng estado, o ng mga awtoridad sa bangko ang maskarang ito upang ibunyag ang mga pamilyar na numero. Hindi ito isang pagpuna sa alinman sa mga stablecoin o crypto, kundi isang obserbasyon na ang mga lumang alamat ay hindi kailanman namamatay. Ang Bitcoin ang naging unang cryptocurrency, ngunit ang dolyar ay hindi naging mas mababa ang pagkaalamat noong unang panahon. Ang mga stablecoin ay patunay na ang mga alamat ay maaaring i-renew, suot ang balat ng crypto at fiat, gamit ang iba't ibang chain, at nakikipagdigma sa iba't ibang bangko. Ang pagdating ng digital dollar ay hindi nagtapos sa digmaan ng mga stablecoin – sa kabaligtaran, nagsimula ito, at ngayon ang bawat kumpanya ay nais na maging bagong reserve asset dahil ang user ay palaging tumatakbo sa pamilyar, kahit na doon siya nasusunog.
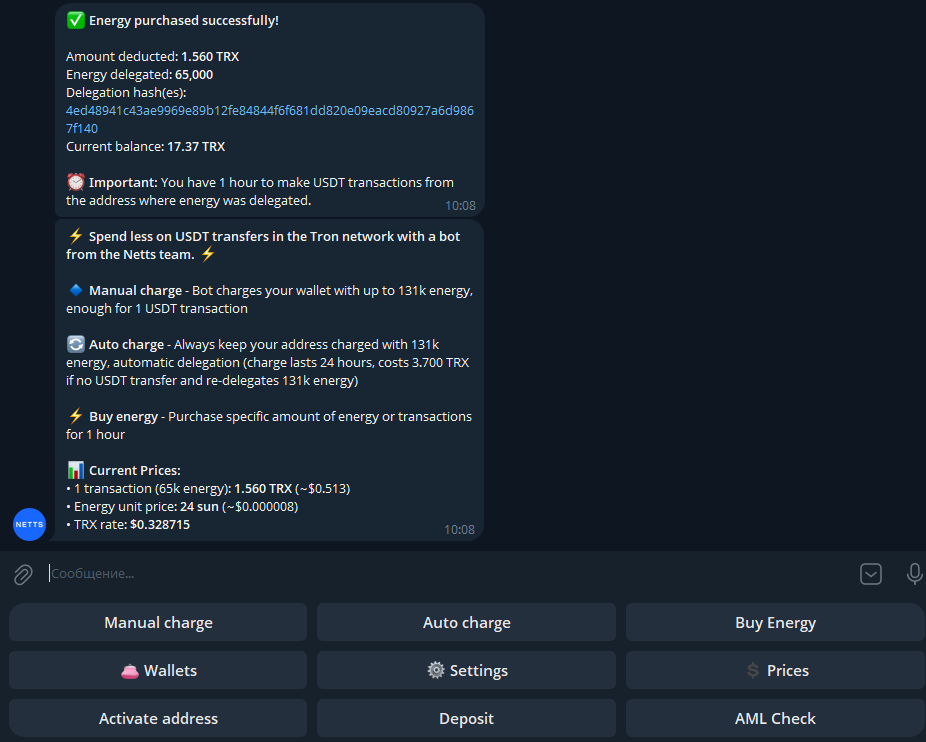
At habang ang mga user ay bumabaling sa mga stablecoin upang takasan ang volatility ng iba pang mga crypto asset, huwag kalimutang hayaan ang Netts Energy Charge Bot na mangalaga sa ordinaryong gawain ng pag-topup ng TRON Energy, mag-recharge ng TRON Energy nang manu-mano o awtomatiko, at bumili ng partikular na Energy para sa isang maikling transfer window sa halagang humigit-kumulang 65,000 Energy para sa isang USDT transaksyon sa 2.405 TRX; para sa mga user na naglilipat ng USDT sa Tron, ang TRON fee reduction at Energy delegation ay maaaring patunayang mas mahalaga kaysa sa anumang dami ng mga panayam tungkol sa hinaharap ng pera.