Crypto Compliance Startups: Pagkakakitaan ang Regulasyon
Ginawang kumikitang industriya ng mga tool at consultant ng crypto compliance ang KYC, AML, MiCA, wallet screening, at mga pagbabayad gamit ang stablecoin.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
May partikular na kategorya ng crypto user kung saan ang compliance form ay tila katapusan na ng mundo. Kayang tiisin ng taong ito ang 50% memecoin dump sa isang araw, ang pag-angat ng isang frog-related token sa tuktok ng charts at ang halos agarang pagbulusok nito, gas slippage, mga bridge, mga influencer, at ang sarili niyang insomnia - ngunit iharap mo siya sa isang passport scanner, tanungin tungkol sa source of funds, o paghintayin sa isang AML check bago niya magastos ang pinaghirapang stablecoins, at makakaranas siya ng matinding pagkagimbal.
Hindi naman lubos na walang basehan ang takot na ito, dahil marami sa atin ang pinangakuan ng mga maagang tagapagtaguyod ng crypto na ito ay tungkol sa financial sovereignty - ang kakayahang gumawa ng mga pinansyal na desisyon nang hindi kinakailangang magpaalipin sa napakasalimuot na burukrasya ng tradisyonal na finance. Nangangahulugan iyon na hindi mo na kailangang humarap sa isang bank clerk o compliance officer na nagtatanong ng mahihirap na katanungan bago ka makapaglipat ng pera mula sa isang "wallet" patungo sa iba.
Nangangahulugan din ito na hindi obligado na sumagot sa isang seryosong email mula sa isang correspondent bank tungkol sa isang partikular na transaksyon na naganap tatlong taon na ang nakalilipas sa isang exchange na nakabase sa ibang hurisdiksyon, na kakatwa man, ay hindi pa nabibisita ng user kailanman. Ngunit nang lumaki at naging maimpluwensya ang mga crypto institution, at ang mga stablecoin ay naging aktwal na daan para sa settlement, ang pangako ng permissionless innovation ay sumalpok sa responsibilidad ng pagkontrol sa isang financial infrastructure.
Ang resulta ng salpukang ito ay ang unti-unti ngunit tiyak na pagdating ng mga regulator sa industriya, armado ng KYC, AML, KYT, MiCA, Travel Rule, sanctions screening, mga talakayan sa source of funds, at dumaraming listahan ng mga obligasyon sa regulasyon. Para sa karamihan ng mga crypto user, ang mga katagang ito ay may kaugnayan sa iisang ideyang hindi kanais-nais - isang hanay ng mga balakid na nagpaparamdam sa kanila na tila second-class citizens sila sa tuwing susubukan nilang gumawa ng normal na bagay.
Halimbawa, para sa isang kapus-palad na crypto bro, ang karanasan ng pagpapadala ng USDT mula sa isang wallet patungo sa iba ay maaaring maging labis na nakakadismaya, habang naaalala niyang kailangan pa niyang i-paste ang address ng tatanggap sa isang screening tool bago maproseso ang transaksyon. Lumabas na maayos naman pala ang lahat - ang wallet kung saan niya ipinadala ang mga stablecoin ay hindi naka-blacklist. Hindi ito nauugnay sa isang teroristang organisasyon, hindi sangkot sa anumang ransomware payouts, bayaran sa darknet market, fraud schemes, bakas ng tax evasion, o money laundering. Ligtas ang kanyang mga asset, at hindi siya aarestuhin o ipapa-freeze ang kanyang account, ngunit natapos lamang ang hindi kaaya-ayang karanasang ito matapos niyang malaman ang lahat ng potensyal na banta. Bukod dito, malamang na hindi siya mismo ang nagbayad para sa screening - ang gastusing ito ay malamang na nakatago sa fees ng exchange, o sa subscription ng wallet provider, o isang business expense claim ng iba pang partido na sangkot sa transaksyon. Mayroong tao, sa kung saan, na kumikita mula sa kanyang takot.
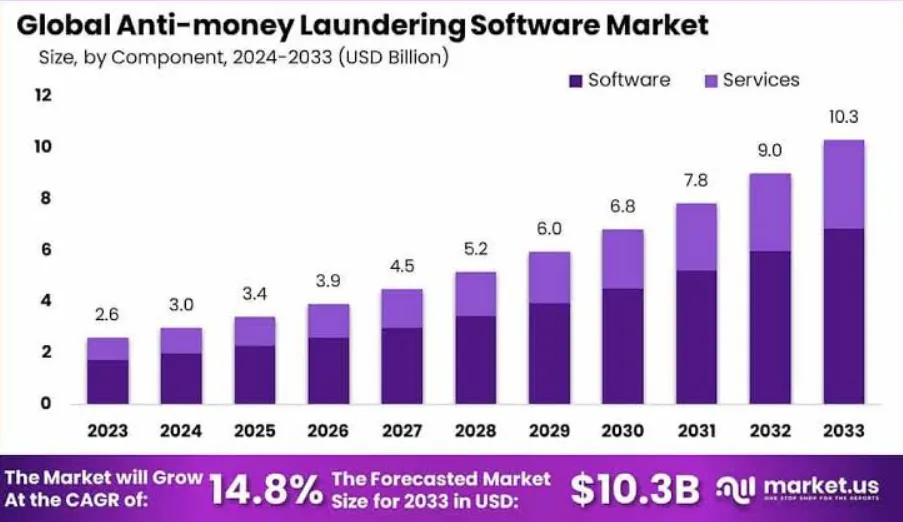
Ang katulad na sitwasyon ay maaaring mangyari sa kanya nang ilang beses sa isang linggo - isang screening check na mukhang hindi naman kailangan ng user ngunit nagkakahalaga pa rin sa kanya ng ilang sentimos. Kung gagawa siya ng katulad na transaksyon sa susunod na buwan at ang isa sa mga address sa kanyang kasaysayan ay ma-tag, o ang isang mixer na ginamit niya ay maipasa sa sanctions list, o ang isang bridge kung saan niya ipinadala ang kanyang coins ay ma-hack, o ang isa sa mga address sa kabilang panig ay mapatunayang mapanganib, maaaring sulit na ulitin ang pagsusuri. Tutal, ang presyo ng API ng screening tool ay mas abot-kaya kaysa sa potensyal na pagkalugi kung lumabas na kahina-hinala ang transaksyon. Dahil dito, isinilang ang isang industriya kung saan ang mga tool tulad ng Chainalysis Reactor, TRM Labs, Elliptic Intelligence, Crystal Intelligence, Scorechain, Merkle Science, at marami pang katulad na serbisyo, ay nagbibigay sa mga crypto user ng kapanatagan - at nagbibigay naman sa mga negosyo ng tuloy-tuloy na kita sa pamamagitan ng mga recurring subscription.
Ang mga tool na ito ay hindi palaging ginagamit ng karaniwang crypto user, ngunit palagi itong in demand ng mga bangko, exchange, payment provider, at iba pang institutional players na kailangang masiguro na, halimbawa, ang wallet kung saan sila tumatanggap ng pondo ay hindi pala naka-blacklist. Kasabay nito, nakikita ng mga user ang isang berdeng checkmark at nararamdaman na protektado ang kanilang transaksyon - at sa susunod ay mas madali na ito dahil walang masamang nangyari.
Compliance Consultants
Panimula lamang ang mga AML check; ang higit na malaking hamon para sa mga crypto user at negosyo ay ang pag-unawa kung anong mga aktibidad ang bukas para sa kanila at kung paano nila dapat isaayos ang kanilang operasyon upang kumilos ayon sa batas. Dito sumasaklolo ang compliance consultants, na nag-aalok na asikasuhin ang ilan sa mga pinaka-nakakainis na aspeto ng regulasyon kapalit ng malalaking bayarin.
Ang mga consultancy, law firm, licensing specialist, tax advisor, at maging ang mga dating regulator na nakakaunawa sa mga detalye ng regulasyon sa crypto, ay maaaring magbigay ng tulong sa mga crypto business na sumusubok mag-navigate sa mga hamon ng regulasyon nang hindi nagkakaroon ng hindi katanggap-tanggap na gastusin. Ang MiCA, ang Markets in Crypto-Assets regulation ng EU na naglalayong magpataw ng mas mahigpit na pangangasiwa sa mga crypto custodian at exchange, ay isa lamang halimbawa sa maraming naturang regulasyon sa buong mundo.
Bagama't sa teorya ay walang masama sa katotohanang sumasailalim na sa regulasyon ang crypto, lumilikha ito ng karagdagang gastusin para sa mga negosyong gustong mag-operate sa larangang ito nang walang kinakaharap na hindi katanggap-tanggap na panganib sa pananalapi at batas. Halimbawa, hinihingi ng MiCA sa mga crypto custodian, exchange, payment agency, wallet provider, tokenized asset platform, brokerage, at tokenization advisor na kumuha ng regulatory licenses sa mga partikular na hurisdiksyon, na nangangahulugang ang sinumang negosyo sa crypto na nagnanais mag-operate sa loob ng mga hangganan ng EU ay wala nang kalayaang pumili ng hurisdiksyon batay sa kaginhawahan o gastos.
Hindi bawat corporate lawyer ay may malalim na pag-unawa sa mga kinakailangan ng MiCA, at maging ang mga nakakaalam ay maaaring walang sapat na kaalaman sa iba pang mga regulasyong may kaugnayan sa industriya ng crypto, tulad ng Transfer of Funds Regulation ng EU, Travel Rule, mga batas sa AML, regulasyon sa stablecoin, mga patakaran sa pag-uuri ng crypto token, mga kinakailangan sa custody, mga direktiba sa market abuse, at mga pamantayan sa cybersecurity. Dahil dito, lumilitaw ang pangangailangan para sa mga espesyalista na makakapagpaliwanag sa lahat ng mga regulasyong ito nang detalyado at makakatulong sa mga negosyo na maiwasan ang mga panganib sa pananalapi at batas na maaaring magawa ng isang walang karanasan na koponan.
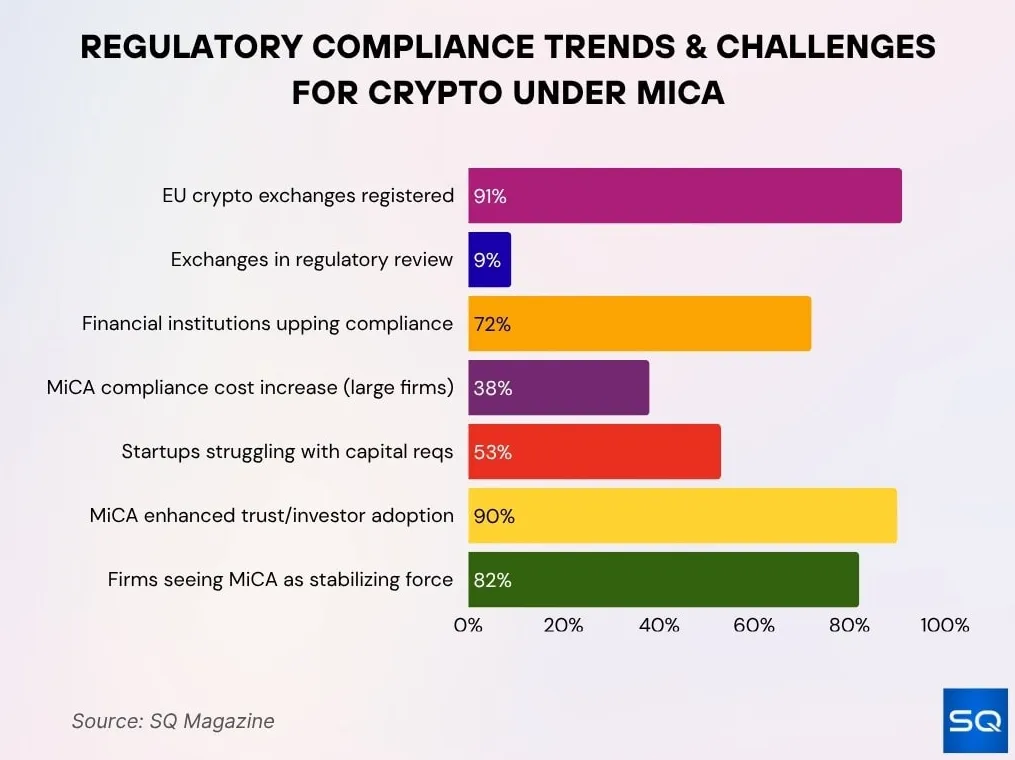
Ang EY, Deloitte, PwC, KPMG, Hogan Lovells, Latham & Watkins, at iba pang mga consultancy firm, pati na rin ang mga mas maliit na niche specialist tulad ng TokenTax, Zebpay Legal, Tokenika Law, ay sumulpot upang tugunan ang pangangailangang ito. Nag-aalok ang mga kumpanyang ito ng malawak na hanay ng mga serbisyong may kaugnayan sa mga regulasyon sa crypto, kabilang ang mga serbisyo sa pagpapayo para sa MiCA, CASP authorization consultancy, tulong sa paglilisensya, pagsusuri at konsultasyon sa white paper, pagsunod sa Travel Rule, mga regulasyon sa AML, pagpili ng mga tool sa transaction screening, payo sa governance documentation, pagsasanay ng staff, at mga serbisyo sa pangangasiwa. Ang lahat ng ito ay mahahalagang aspeto ng crypto regulation na dapat harapin ng mga negosyo kung nais nilang mag-operate ayon sa batas nang hindi inilalantad ang kanilang sarili sa hindi katanggap-tanggap na mga panganib na legal at pinansyal.
Payment Processors
Ang isa pang sakit ng ulo para sa mga crypto user, lalo na para sa mga nais gastusin ang kanilang cryptocurrency sa mga aktwal na produkto at serbisyo, ay ang pag-alam kung paano magbayad. Kung lalampasan man ng crypto ang tradisyonal na pera bilang isang praktikal na paraan ng pagbabayad, kailangan itong tanggapin ng mga mainstream payment processor at merchant, na nangangahulugang dapat sumang-ayon ang mga naturang organisasyon na tanggapin ang crypto bilang paraan ng pagbabayad at magtatag ng naaangkop na mga pamamaraan para sa pagproseso ng mga transaksyong ito.
Mayroong ilang mga crypto payment processor, kabilang ang BitPay, Coinbase Commerce, BVNK, NOWPayments, Request Network, Fireblocks at ang mga partner nito, at Stripe sa pamamagitan ng stablecoin infrastructure nitong Bridge, na makakatulong sa mga may hawak ng crypto na magbayad gamit ang mga stablecoin. Ang mga merchant na gumagamit ng mga naturang serbisyo ay maaaring makinabang mula sa mas mabilis na transaksyon, nabawasang panganib sa chargeback, lumalawak na customer base, at pag-access sa mga pandaigdigang merkado, pati na rin ang iba pang mga bentahe na karaniwang ibinibigay ng mga tradisyonal na payment processor.
Kasabay nito, may mga disbentahe, na may kaugnayan sa katotohanang ang mga transaksyon sa crypto ay mas mahirap isama sa mga regular na sistema ng accounting at tax reporting. Ang pangunahing dahilan para sa pagiging kumplikadong ito ay ang mga stablecoin ay tinatrato na nang higit na tulad ng aktwal na pera, na nangangahulugang ang mga transaksyong ginawa gamit ang mga ito ay dapat ituring na cash payments ng mga awtoridad sa buwis. Bukod pa rito, ang mga lokal na regulasyon ay kadalasang nag-aatas sa mga negosyo na mangalap ng impormasyon tungkol sa mga ganitong uri ng transaksyon at iulat ang mga ito sa mga awtoridad sa buwis. Sa U.S., nagpanukala ang Treasury ng mga bagong reporting requirements para sa mga transaksyon sa stablecoin, habang sa ibang mga hurisdiksyon, ang mga stablecoin ay lalong sumasailalim sa mga kinakailangan ng AML at KYC. Sa Europa, nariyan ang nabanggit na MiCA at Transfer of Funds Regulation upang labanan ang money laundering at pagpopondo sa terorismo, na hindi rin direktang nakakaapekto sa mga pagbabayad gamit ang crypto. Maraming ganoong hamon sa regulasyon sa buong mundo, at ang mga acronym na nabanggit sa itaas ay kumakatawan lamang sa ilan sa mga ito.
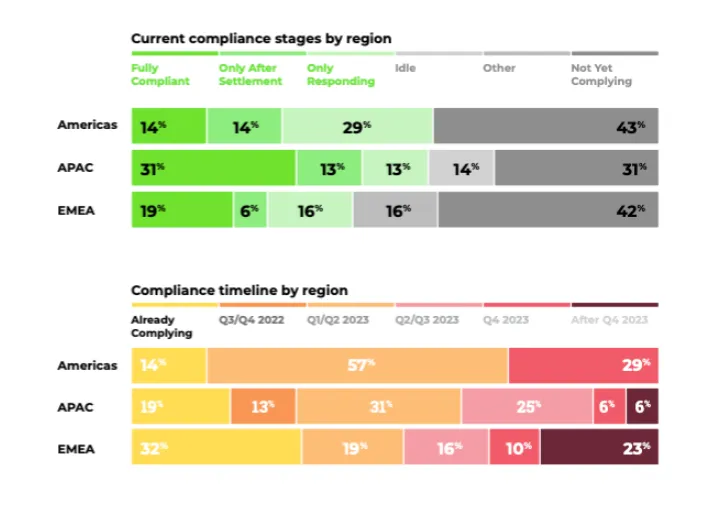
Kaya naman, ang mga payment processor na tumutulong sa mga merchant na tumanggap ng crypto ay dapat ding may kakayahang tulungan silang mag-navigate sa lahat ng mga hamong ito sa buwis, accounting, at regulasyon, na nangangahulugang ang gastos sa paggamit ng mga naturang serbisyo ay maaaring mas mataas kaysa sa, halimbawa, pagbabayad ng card fees. Bukod sa mga tagapayo sa buwis at accounting, maaaring mangailangan din ang mga merchant ng mga KYC/AML consultant, compliance lawyers, at transaction screening vendors, depende sa kanilang partikular na sitwasyon at mga lokal na regulasyon, na nagiging dahilan upang maging mas kumplikado ang mga naturang pagbabayad kaysa sa inaasahan mula sa isang simpleng pagbabayad sa crypto.
Stablecoins, Risk Scoring at Pagbabalik ng Pondo
Ang isa sa mga pinakamahirap na isyu sa mga pagbabayad sa crypto ay ang panganib sa reputasyon na kaakibat ng paggamit ng mga crypto address. Hindi tulad ng fiat money, ang mga transaksyon sa crypto ay nag-iiwan ng bakas na bukas sa publiko na sinusuri ng iba't ibang analytical tools upang matukoy ang mga potensyal na risk factor. Nangangahulugan ito na kapag nagpoproseso ng bayad, dapat tukuyin ng processor kung anong mga panganib, kung mayroon man, ang nauugnay sa partikular na blockchain address kung saan sinisimulan ang pagbabayad at sa address kung saan ipinapadala ang bayad. Kahit na, mula sa pananaw ng merchant, ang naturang pagbabayad ay walang kasamang panganib, kailangan pa rin niyang magdesisyon kung paano ito hahawakan batay sa kanyang mga panloob na patakaran at magagamit na compliance tools.
Pagdating sa pagbabalik ng bayad, mayroon ding problema - kung ibabalik ba ang pera sa customer o ang pondo sa mismong address kung saan ito ipinadala, dahil palaging may posibilidad na ang address na ito ay pag-aari ng isang scammer, at ang refund ay nanakawin lamang at gagamitin upang magbayad para sa isa pang panloloko. Kasabay nito, maaaring kailanganin ang refund, kung walang ibang opsyon, kung hihilingin ito ng customer, o kung hihilingin ito ng mga awtoridad na nagpapatupad ng batas. Bukod pa rito, sa sitwasyon kung saan ang pagbabayad ay ginawa mula sa isang mixer, ang mga pondo ay maaaring nasa mas malaking panganib na maiugnay sa kriminal na aktibidad kaysa sa inaasahan. Sa kabilang banda, ang scammer na kumuha sa pera ng user ay maaari ding gumagamit ng mixer kapag sinusubukang nakawin ang pera ng user.
Higit na mas mataas ang mga panganib kapag ginagamit ang mga DeFi lending protocol, kung saan kadalasang imposibleng mapag-iba ang lehitimo at hindi lehitimong aktibidad nang may mataas na antas ng katiyakan. Bukod sa panganib na dulot ng mga ganitong uri ng transaksyon sa merchant, naroroon din ang panganib na nauugnay sa laki ng bayad - ang malalaking halaga ay mangangailangan ng higit na maingat na risk assessment kaysa sa maliliit na bayad. Nagdadala rin ang mga naturang bayad ng mas mataas na panganib ng mga chargeback at reversal, na dapat isaalang-alang ng merchant kapag nagpapasya kung paano hahawakan ang mga naturang transaksyon. Kapag mas marami ang ganoong transaksyon, mas maraming trabaho ang kailangang ilaan ng negosyo sa pagsusuri ng kanilang panganib, pagtukoy kung ang mga ito ay tatanggapin o ire-reimburse, at pagsusuri sa mga kahihinatnan ng mga desisyong ito.
Ang lahat ng ito ang dahilan kung bakit maraming crypto user at negosyo ang sabik na lumayo mula sa direktang mga transaksyon sa crypto at gamitin na lamang ang mga crypto payment processor. Mas madaling magproseso ng pagbabayad gamit ang stablecoin at magtiwala na ang mga panganib ng naturang transaksyon ay mapupunta sa mga processor at hindi sa mismong merchant.
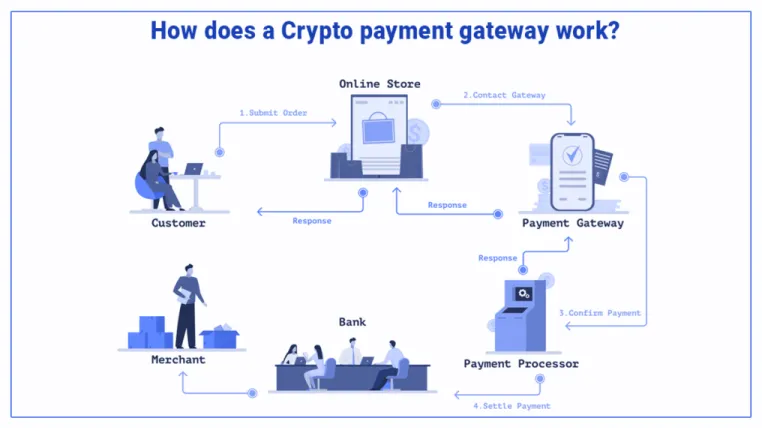
Maaaring maging sabik ang isang compliance startup na akuin ang responsibilidad na sagutin ang mga katanungang ito, kung kaya't maraming kumpanya ang handang magbigay ng mga naturang serbisyo sa mga crypto processor na naghahangad na pamahalaan ang mga panganib na kaakibat ng mga ganitong pagbabayad.
Kawalang-katiyakan at Scalability
Isa sa mga dahilan ng mabilis na pag-unlad ng mga compliance technology startup sa industriya ng crypto ay ang natatanging paraan ng kanilang pagpapatakbo. Ang isang beses na mga serbisyo sa pagkonsulta ay hindi gaanong kaakit-akit para sa magkabilang panig kumpara sa patuloy na relasyon kung saan nagbabayad ang user ng mga bayarin sa subscription para sa regular na risk assessment ng mga blockchain address.
Higit na mas mahirap para sa isang kumpanya ng crypto na nagpoproseso ng libu-libong transaksyon na gumana nang may paminsan-minsang panganib na nauugnay sa mga indibidwal na bayad. Ang naturang negosyo ay dapat bumuo ng mga angkop na patakaran para sa paghawak ng mga sitwasyon kung saan natatanggap ang ganoong bayad at, bilang karagdagan, suriin ang lahat ng naturang transaksyon upang matukoy at mabawasan ang anumang mga potensyal na panganib at tumugon sa mga kahilingan mula sa pagpapatupad ng batas, mga regulator, at mga customer alinsunod sa standard operating procedures.
Nangangailangan ito ng malawak na karanasan at detalyadong kaalaman sa sitwasyon ng regulasyon at compliance upang makabuo ng pinakamahusay na mga hakbang at matukoy ang mga gastos at benepisyo na nauugnay sa pagpapagaan ng iba't ibang uri ng panganib. Kasabay nito, ang naturang kumpanya ay dapat mapanatili ang isang pare-parehong patakaran sa pagtatasa ng panganib upang matiyak na hindi ito lumalabag sa anumang mga regulasyon habang tumutugon sa mga indibidwal na kahilingan tungkol sa mga partikular na transaksyon. Sa wakas, ang naturang kumpanya ay dapat ding magkaroon ng sapat na karanasan at kadalubhasaan upang mai-dokumento ang lahat ng pamamaraan at maipakita sa mga karampatang awtoridad na mayroon itong mga kinakailangang pamamaraan upang harapin ang lahat ng panganib.
Kaya naman, sa pagsasanay, para sa karaniwang crypto user, ang paggamit ng mga naturang tool at serbisyo ay maaaring maiugnay sa mga nakakainis na paghihigpit at paminsan-minsang abala. Kasabay nito, ituturing ito ng compliance company bilang isang pagkakataon na magbigay ng kumpletong hanay ng mga serbisyo sa merchant upang matiyak ang pagiging pare-pareho at scalability ng mga operasyon sa pamamagitan ng mga de-kalidad na solusyon sa pamamahala ng panganib.
Pagbabagong Kultural Patungo sa Permissioned Finance
Tila ang buong industriya ng crypto, kahit man lang sa antas ng imprastraktura, ay sumasailalim sa isang malaking pagbabagong pangkultura. Sa orihinal na pagkaunawa rito, ang mga cryptocurrency at teknolohiya ng blockchain ay nilayon upang magbigay-daan sa isang permissionless financial system na magpapahintulot sa sinuman na lumahok sa pang-ekonomiyang aktibidad nang hindi kailangang dumaan sa mga tradisyonal na financial intermediary. Gayunpaman, ang paraan ng pag-unlad ng industriya ay nagpapahiwatig na ang kabaligtaran ang nangyayari - ang industriya ng crypto ay unti-unting patungo sa isang lubos na kinokontrol at permissioned financial infrastructure kung saan ang bawat transaksyon ay dapat aprubahan ng mga karampatang awtoridad at matugunan ang mga umiiral na kinakailangan.
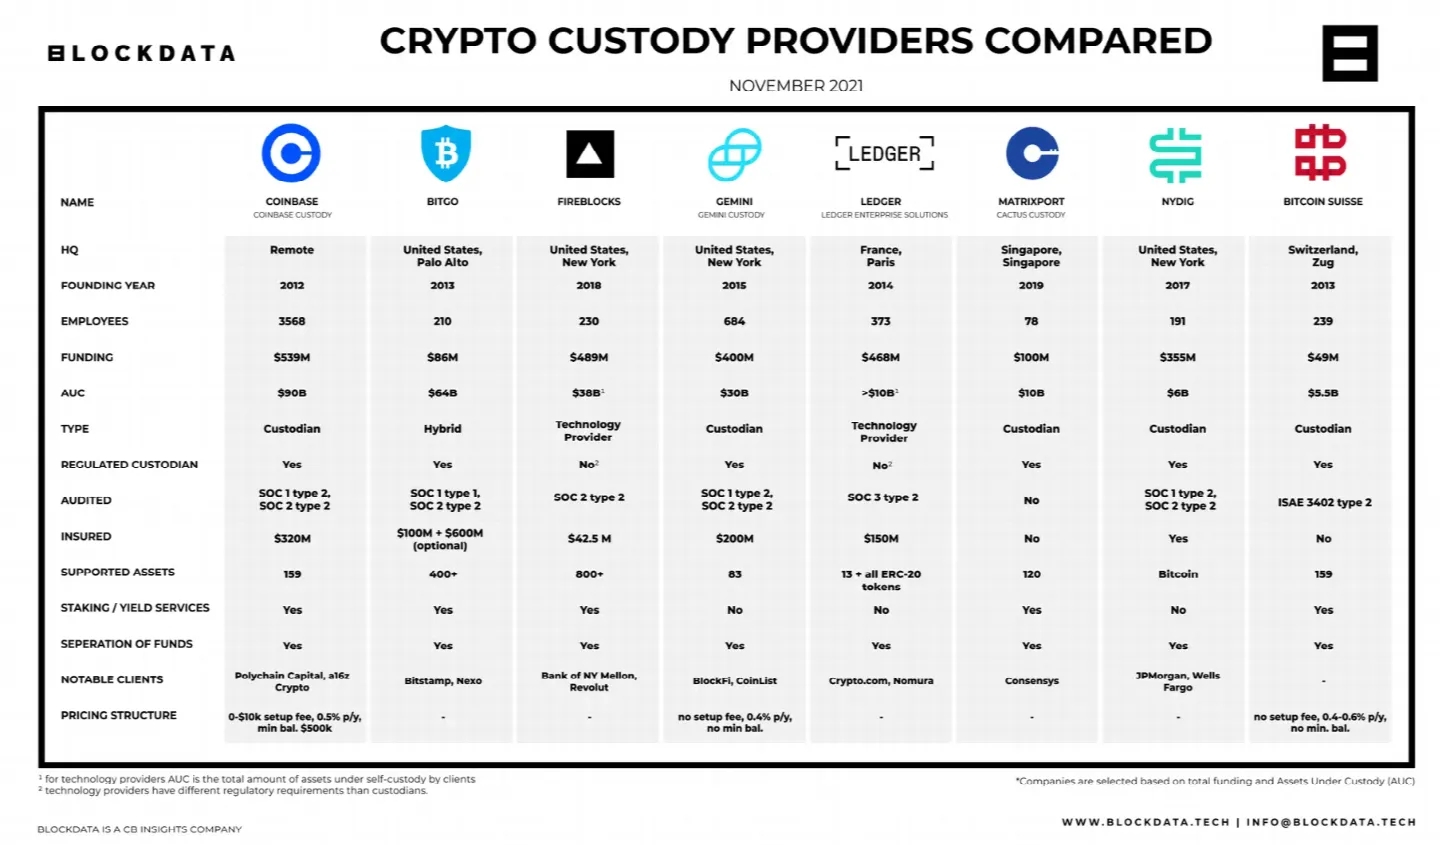
Ang kalakarang ito ay makikita mula sa katotohanang maraming mga crypto exchange at wallet ngayon ang nagpo-promote ng kanilang compliance technologies at mga iniaalok na serbisyo sa pagkonsulta. Itinatampok ng mga serbisyo sa custody ang kanilang responsibilidad at pagiging mapagkakatiwalaan, at itinuturo ng mga payment processor na, bukod sa iba pang mga bagay, kaya nilang asikasuhin ang mga isyu sa KYC at AML. Ganoon din ang totoo para sa mga auditing firm at consulting company na tumutulong sa mga crypto business sa pagtiyak na ang kanilang mga operasyon ay ganap na sumusunod sa lahat ng naaangkop na regulasyon. Sa madaling salita, ang lahat ng kinakailangang hakbang ay bukas para sa mga nais maging ganap na kalahok sa tradisyonal na sistema ng pananalapi. Ang mapanghimagsik na katangian ng mga cryptocurrency, kahit man lang sa antas ng imprastraktura, ay higit na na-neutralize ng pangangailangang bumuo at magpatupad ng naaangkop na compliance tools at mga pamamaraan na tutugon sa mga kinakailangan ng tradisyonal na pananalapi.
Mga Regulatory Tax
Ang isa sa mga pinaka-nakakadismayang aspeto ng regulasyon ay madalas nitong inaalis ang mga pagkakataong mabawasan ang mga gastusin dahil sa kawalan ng kaalaman sa ilang mga patakaran o ang kakayahang mag-operate sa loob ng balangkas ng mga partikular na regulasyon. Isa sa mga pinaka-nakakainis na buwis na ipinapataw ng regulasyon, kahit man lang sa pananaw ng mga crypto user, ay ang gastos sa pagpapatunay ng mga panganib. Dapat magbayad ang mga user upang malaman kung ang isang partikular na blockchain address ay maaasahan at maaaring gamitin sa pagproseso ng mga pagbabayad. Dapat din silang magbayad upang malaman kung maaari silang gumamit ng isang partikular na token, kung may karapatan ang kanilang mga customer sa Europa na gamitin ito, kung ang isang partikular na transaksyon sa stablecoin ay nagdulot ng anumang pananagutan sa buwis, at iba pa. Kaya naman, ang bawat pakikipag-ugnayan sa regulasyon ay nagpapahiwatig ng mga karagdagang gastos na nauugnay sa pangangailangang alamin kung dapat at paano dapat isagawa ang isang partikular na aksyon.
Ito mismo ang papel ng mga compliance technology startup, na sabik na ialok ang kanilang mga serbisyo sa mga naghahanap na mabawasan ang mga panganib at gastos na nauugnay sa pag-navigate sa malabong larangan ng regulasyon. Sa unang tingin, maaaring magmukhang ang mga naturang gastusin ay higit na nauugnay sa risk management at pagproseso ng transaksyon, ngunit sa katotohanan, nakakaapekto rin ang mga ito sa iba pang mga aspeto ng pagnenegosyo, kabilang ang mga buwis, pagkonsulta, pag-audit, at mga legal na serbisyo. Habang mas nakikipag-ugnayan ang crypto sa tradisyonal na imprastraktura ng pananalapi, mas maraming aspeto ng negosyo ang nangangailangan ng mga espesyal na kasanayan upang maunawaan at masunod ang mga naaangkop na kinakailangan, na nangangahulugang karagdagang gastos para sa kumpanya, tulad ng pangangailangang gumamit ng mga panlabas na serbisyo.
Dahil dito, ang ilang mga negosyo sa crypto ay napipilitang gumamit ng mga permissioned blockchain solution na nagpapahintulot sa kanila na mag-operate sa loob ng iisang hurisdiksyon nang hindi kinakailangang makipag-ugnayan sa napakaraming mga regulator. Bukod pa rito, ang mga naturang negosyo ay malamang na pumili ng mga custody solution na nag-aalok ng institutional-level protection ng mga asset gayundin ng mga serbisyo sa pagkonsulta at pag-audit na tumutulong sa kanila na ganap na sumunod sa mga umiiral na regulasyon at maiwasan ang mga karagdagang gastusin na nauugnay sa mga tax audit at iba pang panganib sa regulasyon.
Konklusyon
Ang regulasyon ay palaging naging problema para sa mga cryptocurrency, na likas na mahirap kontrolin at dahil dito ay nakakakuha ng masusing pagsusuri mula sa mga regulatory agency. May ilang crypto enthusiast na palaging tumututol sa aspetong ito ng pag-unlad ng crypto, na nangangatwirang pinipigilan ng regulasyon ang inobasyon at ginagawang hindi gaanong kaakit-akit ang industriya, ngunit sa katotohanan, ang regulasyon ay madalas na nagsisilbing daan upang lumikha ng mga bagong pagkakataon sa halip na sirain ang mga ito.
Ang kakayahang mag-scale at makipag-ugnayan nang mas maayos sa tradisyonal na imprastraktura ng pananalapi ang nagbibigay sa maraming crypto business ng kanilang competitive advantages, at pinahihintulutan sila ng regulasyon na mapakinabangan ang mga bentaheng ito sa pamamagitan ng pagdadala ng kaayusan sa mga interaksyon sa pagitan ng mga kalahok sa merkado. Kasabay nito, nagdadala rin ang regulasyon ng mga karagdagang gastos, kabilang ang mga bagong buwis at transaction fees, pati na rin ang mga karagdagang gastusin na nauugnay sa pagkonsulta, pag-audit, at mga serbisyong legal.
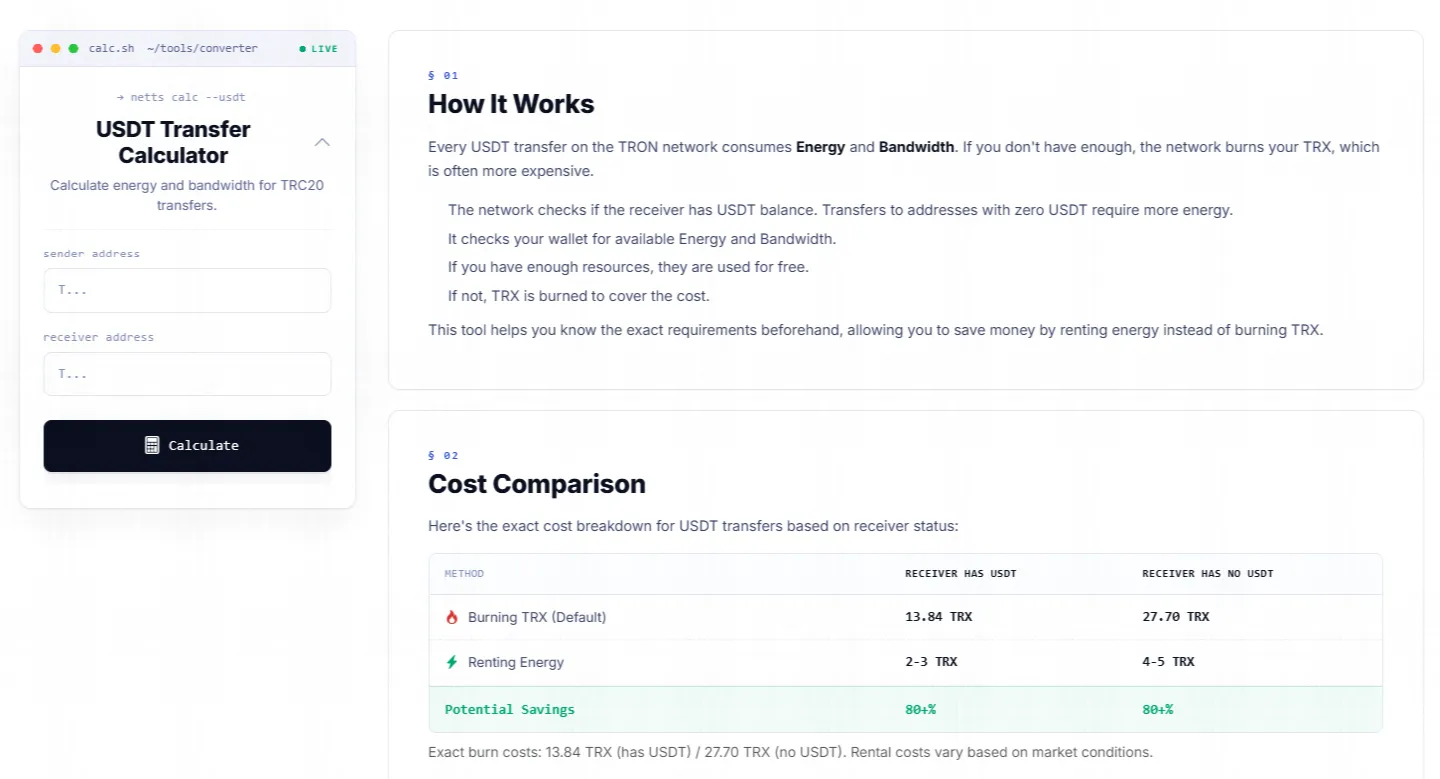
Dito pumapasok ang isang maliit at praktikal na tool tulad ng USDT Transfer Calculator mula sa Netts.io sa parehong larangan ng mga nakatagong gastusin. Ang isang user na natutong magbayad para sa mga AML check at compliance security ay hindi na maghuhula pa ng gastos ng mga transaksyon sa stablecoin sa TRON network. Tumutulong ang calculator sa pagtatasa ng kinakailangang halaga ng Energy at Bandwidth bago simulan ang isang paglilipat sa TRC-20, nagpapaliwanag kung bakit naniningil ang ilang wallet nang mas malaki upang makatanggap ng USDT kumpara sa iba, at nagpapadali sa pagkalkula ng tinatayang laki ng USDT fee bago ang anumang ibinigay na paglilipat. Para sa mga nagmamalasakit sa murang USDT transfers, abot-kayang USDT fees, at pag-iwas sa anumang hindi kinakailangang pag-burn ng TRX, ang tool na iyon ay hindi isang ideolohikal na pandagdag kundi isang pangkaraniwang pangangailangan – isa pang bayarin na dapat kalkulahin bago pa ito may ibawas sa iyong wallet.