Startup Kepatuhan Kripto: Memonetisasi Regulasi
Kepatuhan kripto mengubah KYC, AML, MiCA, wallet screening, dan pembayaran stablecoin menjadi industri alat serta konsultan yang sangat menguntungkan.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Ada kategori pengguna kripto tertentu yang menganggap formulir kepatuhan (compliance) sebagai akhir dunia. Individu ini sanggup bertahan melewati penurunan harga memecoin sebesar 50% dalam sehari, lonjakan token bertema katak ke puncak grafik yang disusul penurunan tak terelakkan dalam sekejap, slippage gas, bridge, influencer, hingga insomnianya sendiri - namun hadapkan ia pada pemindai paspor, tanyakan sumber dananya, atau buat ia menunggu pemeriksaan AML selesai sebelum bisa membelanjakan stablecoin hasil jerih payahnya, maka ia akan mengalami guncangan batin yang luar biasa.
Ketakutan ini tidak sepenuhnya irasional, karena banyak dari kita yang dijanjikan oleh para pendukung awal kripto bahwa ini semua tentang kedaulatan finansial - kemampuan untuk mengambil keputusan finansial tanpa harus tunduk pada birokrasi rumit keuangan tradisional. Itu berarti tidak perlu berhadapan dengan pegawai bank atau petugas kepatuhan yang melontarkan pertanyaan sulit sebelum Anda dapat memindahkan uang dari satu “dompet” ke dompet lainnya.
Itu juga berarti tidak ada kewajiban membalas email tegas dari bank koresponden mengenai transaksi tertentu yang terjadi tiga tahun lalu di bursa yang berbasis di yurisdiksi berbeda, yang ironisnya bahkan belum pernah dikunjungi oleh pengguna tersebut. Namun, begitu institusi kripto tumbuh besar dan berpengaruh, serta stablecoin menjadi jalur riil untuk penyelesaian transaksi (settlement), janji inovasi tanpa izin (permissionless) bertabrakan dengan tanggung jawab untuk meregulasi infrastruktur keuangan.
Hasil dari benturan ini adalah regulator mulai perlahan namun pasti merambah industri ini, dipersenjatai dengan KYC, AML, KYT, MiCA, Travel Rule, penapisan sanksi (sanctions screening), wawancara sumber dana, serta daftar kewajiban regulasi yang terus bertambah. Sebagian besar pengguna kripto mengasosiasikan istilah-istilah ini dengan satu gagasan yang tidak menyenangkan - serangkaian rintangan yang membuat mereka merasa seperti warga kelas dua setiap kali mencoba melakukan aktivitas normal.
Misalnya, bagi seorang crypto bro yang malang, pengalaman mengirim USDT dari satu dompet ke dompet lain bisa terasa sangat mengecewakan ketika ia ingat harus menempelkan alamat penerima ke dalam alat penapisan (screening tool) sebelum transaksi dapat diproses. Ternyata semuanya baik-baik saja - dompet tujuan pengiriman stablecoin tidak masuk daftar hitam (blacklist). Dompet tersebut tidak terkait dengan organisasi teroris, tidak terlibat dalam pembayaran ransomware, transaksi darknet market, skema penipuan, jejak penggelapan pajak, ataupun pencucian uang. Asetnya aman, dan ia tidak akan ditangkap atau dibekukan akunnya, tetapi pengalaman tidak menyenangkan itu baru berakhir setelah ia mengetahui semua potensi ancaman ini. Selain itu, ia mungkin tidak membayar sendiri biaya penapisan tersebut - biaya ini mungkin tersembunyi di suatu tempat dalam biaya bursa, langganan penyedia dompet, atau klaim pengeluaran bisnis dari pihak lain yang terlibat dalam transaksi tersebut. Seseorang, di suatu tempat, sedang memonetisasi ketakutannya.
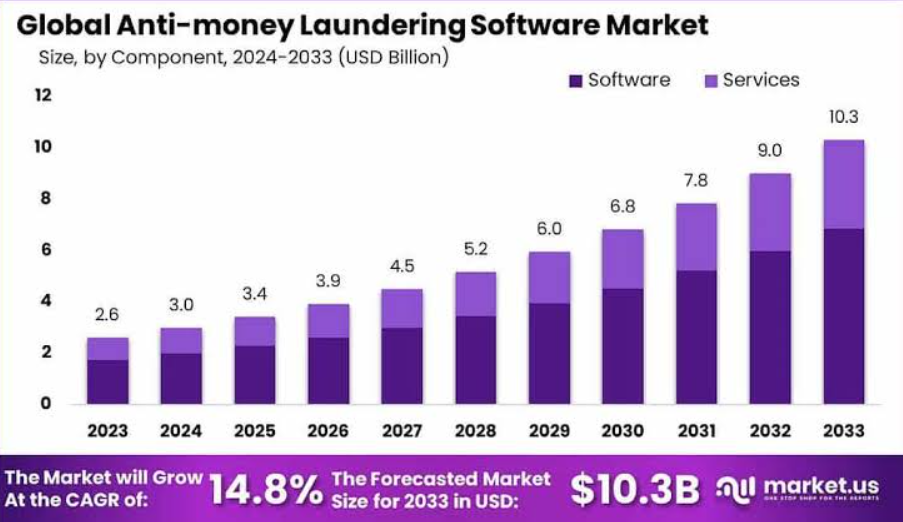
Situasi serupa dapat menimpanya beberapa kali seminggu - pemeriksaan penapisan yang tampaknya sama sekali tidak diperlukan oleh pengguna, tetapi tetap membebaninya beberapa sen. Jika ia melakukan transaksi serupa bulan depan dan salah satu alamat dalam riwayatnya diberi label buruk, atau mixer yang digunakannya masuk ke daftar sanksi, atau bridge tempat ia mengirim koin diretas, atau salah satu alamat di sisi penerima ternyata beracun (poisonous), maka pemeriksaan ulang mungkin layak dilakukan. Lagipula, harga API dari alat penapisan jauh lebih terjangkau dibandingkan potensi kerugian jika transaksi tersebut ternyata mencurigakan. Dengan demikian, lahirlah sebuah industri di mana alat-alat seperti Chainalysis Reactor, TRM Labs, Elliptic Intelligence, Crystal Intelligence, Scorechain, Merkle Science, dan banyak layanan serupa lainnya, memberikan rasa aman bagi para pengguna kripto - serta aliran pendapatan yang stabil bagi bisnis melalui langganan berulang.
Alat-alat ini tidak selalu digunakan oleh pengguna kripto biasa, tetapi selalu diminati oleh bank, bursa, penyedia pembayaran, dan pemain institusional lainnya yang perlu memastikan bahwa, misalnya, dompet tempat mereka menerima dana tidak masuk daftar hitam. Pada saat yang sama, pengguna melihat tanda centang hijau dan merasa bahwa transaksi mereka terlindungi - dan transaksi berikutnya akan terasa jauh lebih mudah karena tidak ada hal buruk yang terjadi.
Konsultan Kepatuhan
Pemeriksaan AML hanyalah permulaan; tantangan yang lebih signifikan bagi pengguna dan bisnis kripto adalah memahami aktivitas apa saja yang diizinkan bagi mereka dan bagaimana mereka harus mengatur operasionalnya agar tetap berada dalam koridor hukum. Di sinilah konsultan kepatuhan hadir sebagai penyelamat, menawarkan untuk menangani beberapa aspek regulasi yang paling merepotkan dengan imbalan biaya yang cukup besar.
Firma konsultasi, kantor hukum, spesialis perizinan, penasihat pajak, dan bahkan mantan regulator yang memahami seluk-beluk regulasi kripto dapat memberikan bantuan kepada bisnis kripto yang mencoba menavigasi tantangan regulasi tanpa menanggung biaya yang tidak masuk akal. MiCA, regulasi Pasar Aset Kripto (Markets in Crypto-Assets) dari Uni Eropa yang berupaya menerapkan pengawasan lebih ketat terhadap kustodian dan bursa kripto, hanyalah salah satu contoh dari sekian banyak regulasi serupa di seluruh dunia.
Meskipun secara teori tidak ada yang salah dengan kripto yang mulai tunduk pada regulasi, hal ini menciptakan biaya tambahan bagi bisnis yang ingin beroperasi di bidang ini tanpa menanggung risiko keuangan dan hukum yang berlebihan. Misalnya, MiCA mewajibkan kustodian kripto, bursa, agensi pembayaran, penyedia dompet, platform aset ter-tokenisasi, pialang, dan penasihat tokenisasi untuk memperoleh lisensi regulasi di yurisdiksi tertentu, yang berarti bahwa setiap bisnis kripto yang ingin beroperasi di wilayah Uni Eropa tidak lagi memiliki kemewahan untuk memilih yurisdiksi hanya berdasarkan kenyamanan atau biaya.
Tidak semua pengacara korporat memiliki pemahaman mendalam tentang persyaratan MiCA, dan bahkan mereka yang paham pun mungkin tidak memiliki pengetahuan memadai tentang regulasi lain yang relevan dengan industri kripto, seperti Transfer of Funds Regulation Uni Eropa, Travel Rule, undang-undang AML, regulasi stablecoin, aturan klasifikasi token kripto, persyaratan kustodi, petunjuk penyalahgunaan pasar (market abuse directives), dan standar keamanan siber. Oleh karena itu, muncul permintaan akan spesialis yang dapat menjelaskan semua regulasi ini secara mendetail dan membantu bisnis menghindari risiko finansial dan hukum yang mungkin ditimbulkan oleh tim yang belum berpengalaman.
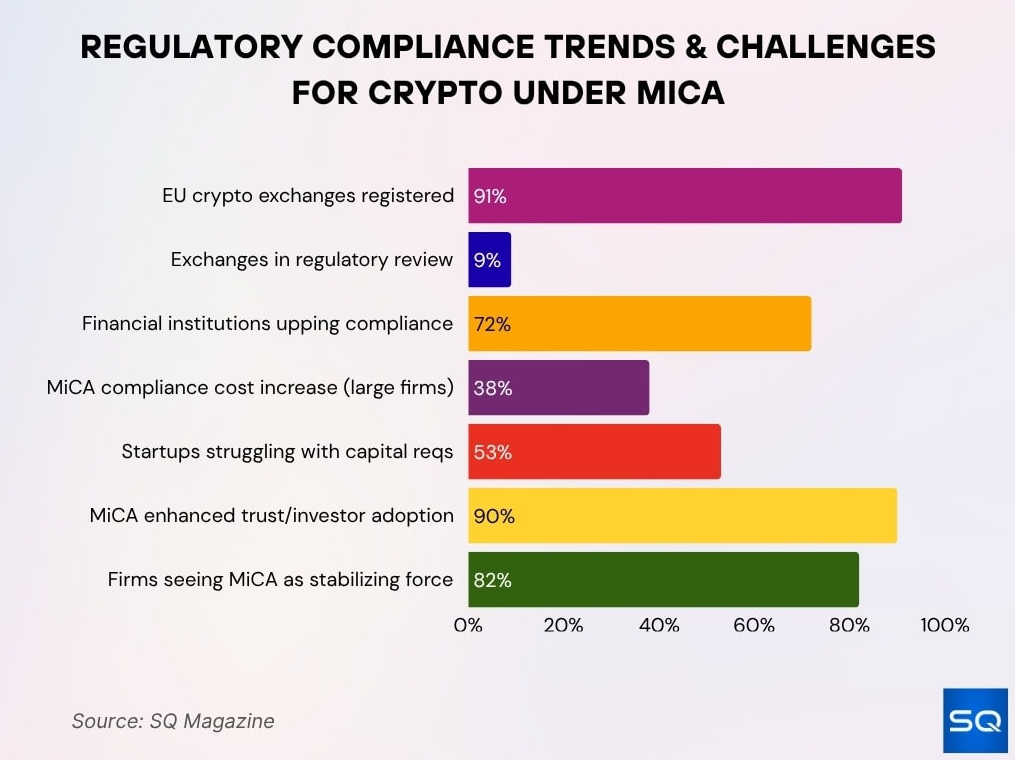
EY, Deloitte, PwC, KPMG, Hogan Lovells, Latham & Watkins, dan firma konsultan lainnya, serta spesialis ceruk pasar yang lebih kecil seperti TokenTax, Zebpay Legal, Tokenika Law, bermunculan untuk memenuhi permintaan ini. Perusahaan-perusahaan ini menawarkan berbagai layanan terkait regulasi kripto, termasuk layanan konsultasi MiCA, konsultasi otorisasi CASP, bantuan lisensi, tinjauan dan konsultasi white paper, kepatuhan terhadap Travel Rule, regulasi AML, pemilihan alat penapisan transaksi, saran dokumentasi tata kelola, pelatihan staf, dan layanan pengawasan. Semua ini merupakan aspek penting dari regulasi kripto yang harus ditangani oleh bisnis jika mereka ingin beroperasi secara sah tanpa mengekspos diri pada risiko hukum dan finansial yang tidak dapat diterima.
Pemroses Pembayaran
Sakit kepala lain bagi pengguna kripto, terutama bagi mereka yang ingin membelanjakan mata uang kripto untuk barang dan jasa nyata, adalah mencari cara untuk melakukan pembayaran. Jika kripto ingin melampaui uang tradisional sebagai metode pembayaran yang layak, kripto harus diadopsi oleh pedagang (merchants) dan pemroses pembayaran arus utama, yang berarti organisasi-organisasi tersebut harus setuju untuk menerima kripto sebagai metode pembayaran dan menetapkan prosedur yang sesuai untuk memproses transaksi ini.
Ada beberapa pemroses pembayaran kripto, di antaranya BitPay, Coinbase Commerce, BVNK, NOWPayments, Request Network, Fireblocks beserta mitranya, dan Stripe melalui infrastruktur stablecoin-nya Bridge, yang dapat membantu pemegang kripto melakukan pembayaran dalam stablecoin. Pedagang yang menggunakan layanan tersebut dapat memperoleh manfaat dari transaksi yang lebih cepat, penurunan risiko chargeback, peningkatan basis pelanggan, dan akses ke pasar internasional, serta keuntungan lain yang biasanya disediakan oleh pemroses pembayaran tradisional.
Di saat yang sama, terdapat kekurangan yang terkait dengan fakta bahwa transaksi kripto jauh lebih sulit untuk diintegrasikan ke dalam sistem akuntansi dan pelaporan pajak reguler. Alasan utama dari kompleksitas ini adalah bahwa stablecoin semakin diperlakukan layaknya uang nyata, yang berarti transaksi yang dilakukan dengannya harus dianggap sebagai pembayaran tunai oleh otoritas pajak. Selain itu, regulasi lokal sering kali mewajibkan bisnis untuk mengumpulkan informasi tentang jenis transaksi ini dan melaporkannya kepada otoritas pajak. Di AS, Departemen Keuangan telah mengusulkan persyaratan pelaporan baru untuk transaksi stablecoin, sementara di yurisdiksi lain, stablecoin semakin tunduk pada persyaratan AML dan KYC. Di Eropa, terdapat regulasi MiCA dan Transfer of Funds Regulation yang telah disebutkan sebelumnya untuk memerangi pencucian uang dan pendanaan terorisme, yang secara tidak langsung juga memengaruhi pembayaran kripto. Ada banyak tantangan regulasi serupa di seluruh dunia, dan akronim-akronim yang disebutkan di atas hanyalah segelintir di antaranya.
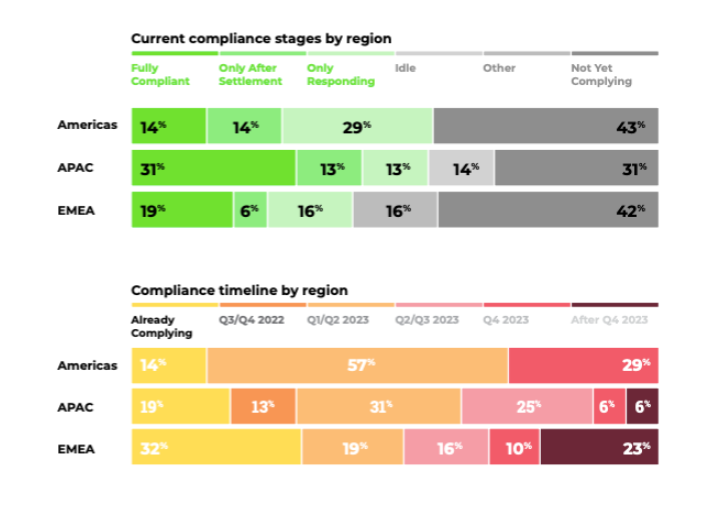
Oleh karena itu, pemroses pembayaran yang membantu pedagang menerima kripto juga harus mampu mendampingi mereka dalam menavigasi semua tantangan pajak, akuntansi, dan regulasi ini, yang berarti biaya penggunaan layanan tersebut bisa jauh lebih tinggi daripada, katakanlah, membayar biaya kartu kredit/debit. Selain penasihat pajak dan akuntansi, pedagang mungkin juga memerlukan konsultan KYC/AML, pengacara kepatuhan, dan vendor penapisan transaksi, tergantung pada keadaan khusus mereka dan regulasi lokal, yang membuat pembayaran semacam itu menjadi jauh lebih rumit daripada yang dibayangkan dari sekadar pembayaran kripto sederhana.
Stablecoin, Penilaian Risiko, dan Pengembalian Dana
Salah satu masalah paling pelik dalam pembayaran kripto adalah risiko reputasi yang muncul seiring dengan penggunaan alamat kripto. Berbeda dengan uang fiat, transaksi kripto meninggalkan jejak yang tersedia untuk umum yang dianalisis oleh berbagai alat analitik untuk mengidentifikasi faktor risiko potensial. Ini berarti saat memproses pembayaran, pihak pemroses harus menentukan risiko apa saja, jika ada, yang terkait dengan alamat blockchain tertentu dari mana pembayaran dimulai dan alamat tujuan pengiriman pembayaran. Sekalipun dari sudut pandang pedagang pembayaran tersebut tidak mengandung risiko, ia tetap harus memutuskan apakah dan bagaimana menanganinya berdasarkan kebijakan internal serta alat kepatuhan yang tersedia.
Ketika berbicara tentang pengembalian pembayaran (refund), timbul pula dilema - apakah akan mengembalikan dana kepada pelanggan atau ke alamat tempat asal dana tersebut dikirim, karena selalu ada kemungkinan bahwa alamat ini milik penipu, dan dana pengembalian akan langsung dicuri serta digunakan untuk mendanai penipuan lainnya. Di saat yang sama, pengembalian dana mungkin diperlukan, baik jika tidak ada pilihan lain, jika pelanggan memintanya, atau jika aparat penegak hukum menuntutnya. Selain itu, jika pembayaran dilakukan dari mixer, dana tersebut mungkin berisiko jauh lebih tinggi dikaitkan dengan aktivitas kriminal daripada yang diperkirakan. Di sisi lain, penipu yang mengambil uang pengguna mungkin juga menggunakan mixer saat mencoba mencuri uang tersebut.
Risikonya jauh lebih tinggi ketika protokol peminjaman DeFi digunakan, di mana sering kali mustahil untuk membedakan antara aktivitas sah dan ilegal dengan tingkat kepastian yang tinggi. Selain bahaya yang ditimbulkan oleh jenis transaksi ini bagi pedagang, ada juga bahaya yang terkait dengan besarnya nominal pembayaran - jumlah yang besar akan memerlukan penilaian risiko yang jauh lebih hati-hati dibandingkan pembayaran kecil. Pembayaran semacam ini juga membawa peningkatan risiko chargeback dan pembalikan dana, yang harus dipertimbangkan oleh pedagang saat memutuskan cara menangani transaksi tersebut. Semakin banyak transaksi semacam itu, semakin banyak upaya yang harus dikeluarkan bisnis untuk mengevaluasi risikonya, menentukan apakah transaksi akan diproses atau dikembalikan, serta menganalisis konsekuensi dari keputusan tersebut.
Semua inilah alasan mengapa banyak pengguna dan bisnis kripto bersemangat untuk beralih dari transaksi kripto langsung dan mengadopsi pemroses pembayaran kripto. Jauh lebih mudah untuk memproses pembayaran stablecoin dan mempercayakan risiko transaksi tersebut kepada pemroses, bukan kepada pedagang itu sendiri.
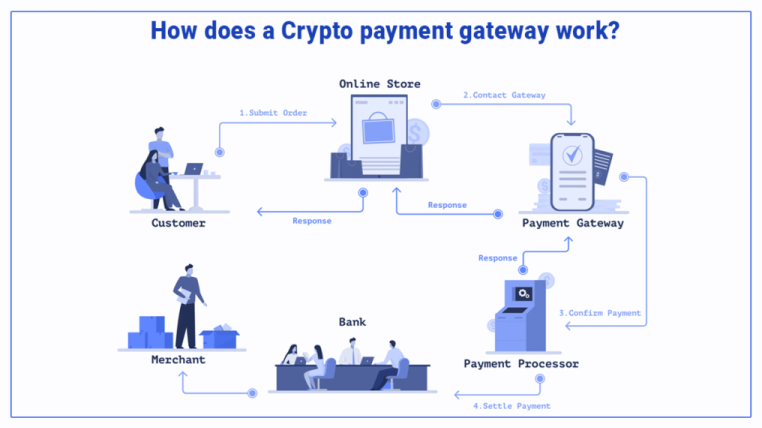
Startup kepatuhan mungkin sangat antusias untuk memikul tanggung jawab dalam menjawab pertanyaan-pertanyaan ini, itulah sebabnya banyak perusahaan siap menyediakan layanan semacam itu kepada para pemroses kripto yang berupaya mengelola risiko terkait pembayaran tersebut.
Ketidakpastian dan Skalabilitas
Salah satu alasan pesatnya perkembangan startup teknologi kepatuhan dalam industri kripto adalah cara unik mereka beroperasi. Layanan konsultasi sekali pakai jauh lebih tidak menarik bagi kedua belah pihak dibandingkan hubungan berkelanjutan di mana pengguna membayar biaya berlangganan untuk penilaian risiko alamat blockchain secara berkala.
Jauh lebih menantang bagi perusahaan kripto yang memproses ribuan transaksi untuk beroperasi dengan risiko sporadis yang timbul dari pembayaran individual. Bisnis semacam itu harus mengembangkan kebijakan yang tepat untuk menangani situasi saat pembayaran tersebut diterima dan, sebagai tambahan, menganalisis semua pembayaran tersebut guna mengidentifikasi dan memitigasi potensi risiko apa pun serta menanggapi permintaan dari penegak hukum, regulator, dan pelanggan sesuai dengan prosedur operasi standar.
Hal ini membutuhkan pengalaman luas dan pengetahuan mendalam tentang lanskap regulasi dan kepatuhan untuk merancang langkah-langkah optimal serta menentukan biaya dan manfaat yang terkait dengan mitigasi berbagai jenis risiko. Pada saat yang sama, perusahaan tersebut harus mempertahankan kebijakan penilaian risiko yang konsisten guna memastikan tidak melanggar regulasi apa pun saat menanggapi permintaan individual terkait transaksi tertentu. Terakhir, perusahaan tersebut juga harus memiliki pengalaman dan keahlian yang memadai agar dapat mendokumentasikan semua prosedur dan menunjukkan kepada otoritas yang berwenang bahwa mereka memiliki prosedur yang diperlukan untuk menangani semua risiko.
Dengan demikian, dalam praktiknya, bagi pengguna kripto biasa, penggunaan alat dan layanan semacam itu mungkin diiringi dengan pembatasan yang menjengkelkan dan ketidaknyamanan sesekali. Di sisi lain, perusahaan kepatuhan akan memandang hal ini sebagai peluang untuk menyediakan serangkaian layanan komprehensif kepada pedagang guna memastikan konsistensi dan skalabilitas operasi dengan mengandalkan solusi manajemen risiko berkualitas tinggi.
Pergeseran Budaya Menuju Keuangan Berizin (Permissioned Finance)
Tampaknya seluruh industri kripto, setidaknya pada tingkat infrastruktur, sedang mengalami pergeseran budaya yang besar. Dalam pemahaman aslinya, mata uang kripto dan teknologi blockchain dimaksudkan untuk memungkinkan sistem keuangan tanpa izin (permissionless) yang mengizinkan siapa saja berpartisipasi dalam aktivitas ekonomi tanpa harus melalui perantara keuangan tradisional. Namun, arah perkembangan industri saat ini menunjukkan bahwa hal sebaliknya sedang terjadi - industri kripto perlahan-lahan bergerak menuju infrastruktur keuangan yang sangat teregulasi dan berbasis izin (permissioned), di mana setiap transaksi harus disetujui oleh otoritas terkait dan memenuhi persyaratan yang berlaku.
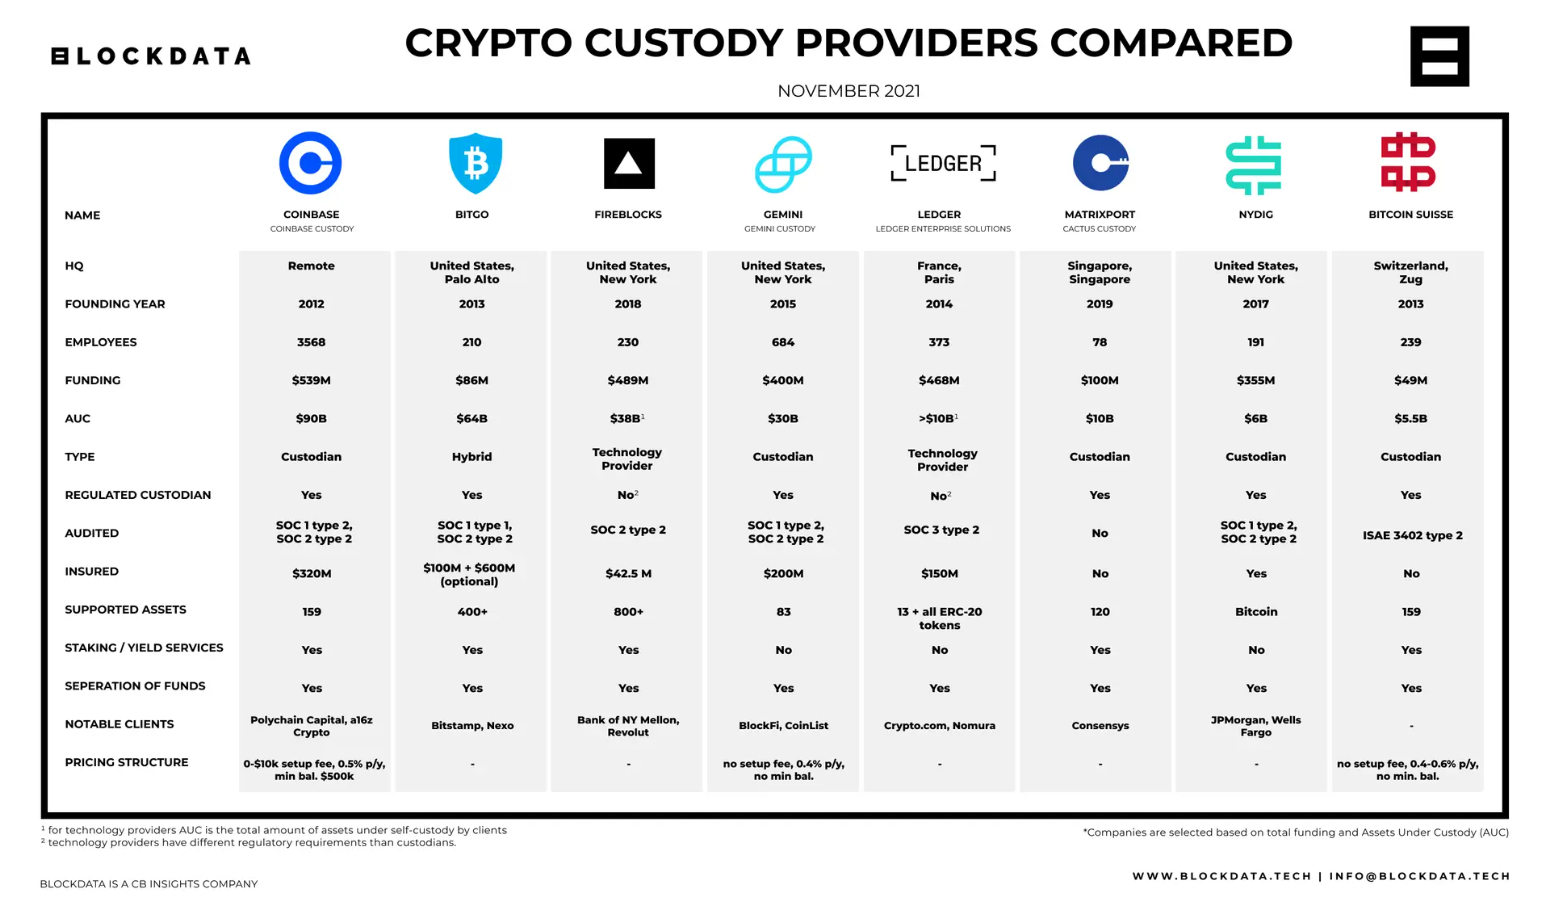
Tren ini terlihat jelas dari fakta bahwa banyak bursa dan dompet kripto kini mempromosikan teknologi kepatuhan serta penawaran konsultasi mereka. Layanan kustodi menonjolkan tanggung jawab dan reputasi tepercaya mereka, dan pemroses pembayaran menekankan bahwa, antara lain, mereka dapat menangani masalah KYC dan AML. Hal yang sama berlaku untuk firma audit dan perusahaan konsultan yang membantu bisnis kripto dalam memastikan bahwa operasional mereka sepenuhnya patuh pada semua peraturan yang berlaku. Dengan kata lain, semua langkah yang diperlukan telah tersedia bagi mereka yang ingin menjadi partisipan penuh dalam sistem keuangan tradisional. Jiwa pemberontak mata uang kripto, setidaknya pada tingkat infrastruktur, sebagian besar telah dinetralkan oleh kebutuhan untuk mengembangkan dan menerapkan alat serta prosedur kepatuhan yang sesuai dengan persyaratan keuangan konvensional.
Pajak Regulasi
Salah satu aspek regulasi yang paling membuat frustrasi adalah bahwa regulasi sering kali menutup peluang untuk memangkas biaya akibat ketidaktahuan akan aturan tertentu atau kemampuan untuk beroperasi dalam kerangka kerja regulasi yang spesifik. Salah satu pajak paling menjengkelkan yang ditimbulkan oleh regulasi, setidaknya dari sudut pandang pengguna kripto, adalah biaya untuk memverifikasi risiko. Pengguna harus membayar untuk mengetahui apakah alamat blockchain tertentu dapat diandalkan dan dapat digunakan untuk memproses pembayaran. Mereka juga harus membayar untuk mengetahui apakah mereka dapat menggunakan token tertentu, apakah pelanggan Eropa mereka berhak menggunakannya, apakah transaksi stablecoin tertentu memicu kewajiban pajak, dan sebagainya. Dengan demikian, setiap interaksi dengan regulasi mengimplikasikan biaya tambahan yang terkait dengan keharusan menentukan apakah dan bagaimana suatu tindakan tertentu harus dilakukan.
Inilah peran tepat dari startup teknologi kepatuhan, yang begitu bersemangat menawarkan layanan mereka kepada pihak-pihak yang ingin meminimalkan risiko dan biaya yang terkait dengan menavigasi ketidakpastian regulasi. Pada pandangan pertama, biaya-biaya tersebut mungkin tampak hanya berkaitan dengan manajemen risiko dan pemrosesan transaksi, tetapi pada kenyataannya, biaya tersebut juga memengaruhi aspek bisnis lainnya, termasuk pajak, konsultasi, audit, dan layanan hukum. Semakin sering kripto berinteraksi dengan infrastruktur keuangan tradisional, semakin banyak aspek bisnis yang membutuhkan keterampilan khusus untuk memahami dan mematuhi persyaratan yang berlaku, yang berarti biaya tambahan bagi perusahaan, seperti kebutuhan untuk menggunakan layanan eksternal.
Akibatnya, beberapa bisnis kripto terdorong untuk mengadopsi solusi blockchain berizin (permissioned) yang memungkinkan mereka beroperasi dalam satu yurisdiksi tanpa harus berinteraksi dengan banyak regulator. Selain itu, bisnis semacam ini kemungkinan akan memilih solusi kustodi yang menawarkan perlindungan aset tingkat institusional serta layanan konsultasi dan audit yang membantu mereka sepenuhnya mematuhi peraturan yang berlaku dan menghindari biaya tambahan yang terkait dengan audit pajak serta risiko regulasi lainnya.
Kesimpulan
Regulasi selalu menjadi masalah bagi mata uang kripto, yang pada dasarnya memang sulit dikendalikan dan karenanya menarik pengawasan ketat dari lembaga regulator. Beberapa pegiat kripto selalu menolak aspek perkembangan kripto ini, dengan alasan bahwa regulasi membendung inovasi dan membuat industri menjadi kurang menarik, tetapi pada kenyataannya, regulasi sering kali berfungsi untuk menciptakan peluang baru alih-alih menghancurkannya.
Kemampuan untuk meningkatkan skala dan berinteraksi secara lebih mulus dengan infrastruktur keuangan tradisional adalah hal yang memberikan keunggulan kompetitif bagi banyak bisnis kripto, dan regulasi memungkinkan mereka merealisasikan keunggulan ini dengan menghadirkan ketertiban dalam interaksi antarpartisipan pasar. Di saat yang sama, regulasi juga mendatangkan biaya tambahan, termasuk pajak baru dan biaya transaksi, serta pengeluaran ekstra yang terkait dengan layanan konsultasi, audit, dan hukum.
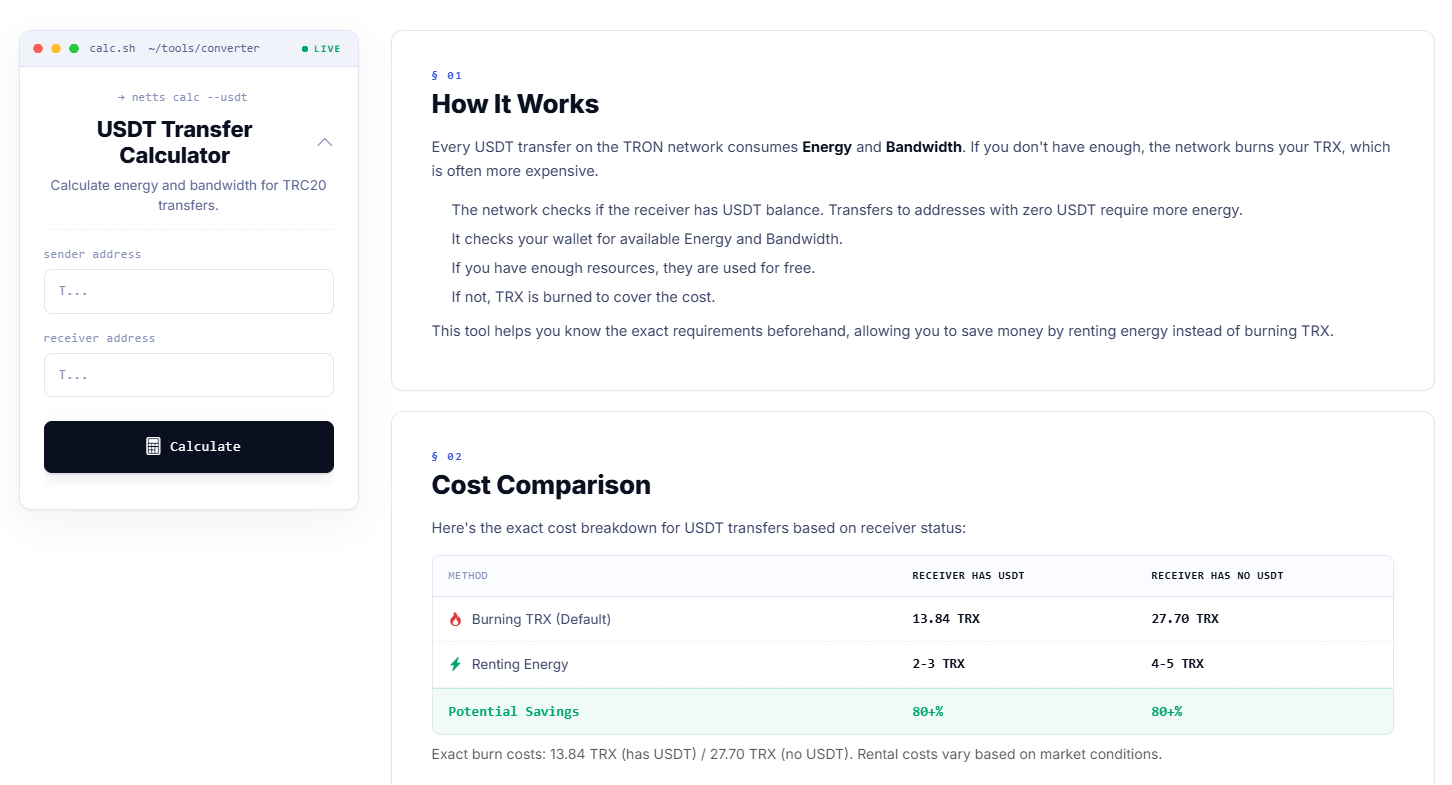
Di sinilah alat praktis kecil seperti USDT Transfer Calculator dari Netts.io hadir dalam semesta pengeluaran terselubung yang sama. Pengguna yang sudah terbiasa membayar pemeriksaan AML dan keamanan kepatuhan tidak akan lagi sekadar mengira-ngira biaya transaksi stablecoin di jaringan TRON. Kalkulator ini membantu mengevaluasi jumlah Energy dan Bandwidth yang dibutuhkan sebelum memulai transfer TRC-20, menjelaskan mengapa beberapa dompet mengenakan biaya lebih besar untuk menerima USDT dibandingkan yang lain, dan memfasilitasi penghitungan perkiraan besaran biaya USDT sebelum transfer dilakukan. Bagi mereka yang menginginkan transfer USDT murah, biaya USDT yang terjangkau, serta pencegahan pembakaran TRX yang tidak perlu, alat tersebut bukanlah pelengkap ideologis melainkan sebuah kebutuhan akal sehat – satu biaya lagi yang harus dihitung sebelum mengurangi saldo apa pun dari dompet Anda.