Крипто-комплаенс стартапы: как регуляции стали бизнесом
Комплаенс в крипте превратил KYC, AML, MiCA, скоринг кошельков и платежи в стейблкоинах в прибыльную индустрию аналитических инструментов и консалтинга.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Существует особая категория криптопользователей, для которых форма комплаенса равносильна концу света. Такой человек может пережить обвал мемкоина на 50% за день, взлет очередного «лягушачьего» токена на вершины чартов с последующим неминуемым крахом, проскальзывание газа, мосты, инфлюенсеров и собственную бессонницу. Но посадите его перед сканером паспортов, спросите об источнике средств или заставьте ждать окончания AML-проверки, чтобы просто потратить свои кровно заработанные стейблкоины, — и он испытает настоящий шок.
Этот страх не лишен оснований: первые энтузиасты крипты обещали всем нам финансовый суверенитет — возможность распоряжаться деньгами без необходимости подстраиваться под византийскую бюрократию традиционных финансов. Это означало отсутствие банковских клерков и офицеров комплаенса, задающих неудобные вопросы перед тем, как вы переведете средства с одного «кошелька» на другой.
Это также означало отсутствие обязанности отвечать на строгое письмо из банка-корреспондента по поводу транзакции трехлетней давности на бирже из другой юрисдикции, в которой пользователь, по иронии судьбы, никогда даже не был. Однако как только криптоинституты стали крупными и влиятельными, а стейблкоины превратились в реальные расчетные рельсы, обещание свободных от ограничений инноваций столкнулось с необходимостью регулировать финансовую инфраструктуру.
В результате этого столкновения регуляторы начали медленно, но верно наступать на индустрию, вооружившись KYC, AML, KYT, MiCA, Travel Rule, проверками по санкционным спискам, вопросами о происхождении капитала и постоянно растущим списком обязательств. Для большинства криптопользователей эти термины ассоциируются лишь с одним — чередой препятствий, заставляющих чувствовать себя людьми второго сорта каждый раз, когда нужно совершить элементарное действие.
К примеру, для рядового криптоэнтузиаста обычная отправка USDT с кошелька на кошелек превращается в угнетающий процесс: перед проведением транзакции адрес получателя приходится вставлять в сервис проверки чистоты. В итоге все оказывается чисто — кошелек, на который отправлялись стейблкоины, не числится в черных списках. Он не связан с терроризмом, выплатами вымогателям, сделками в даркнете, мошенничеством, налоговыми махинациями или отмыванием денег. Активы в безопасности, арест или блокировка счета пользователю не грозят, но неприятный осадок остается — ведь ему пришлось лично столкнуться со всеми этими потенциальными рисками. Кроме того, проверку он, скорее всего, оплатил из своего кармана: ее стоимость была незаметно включена в комиссии биржи, подписку провайдера кошелька или операционные расходы других участников цепочки. Кто-то где-то монетизировал его страх.
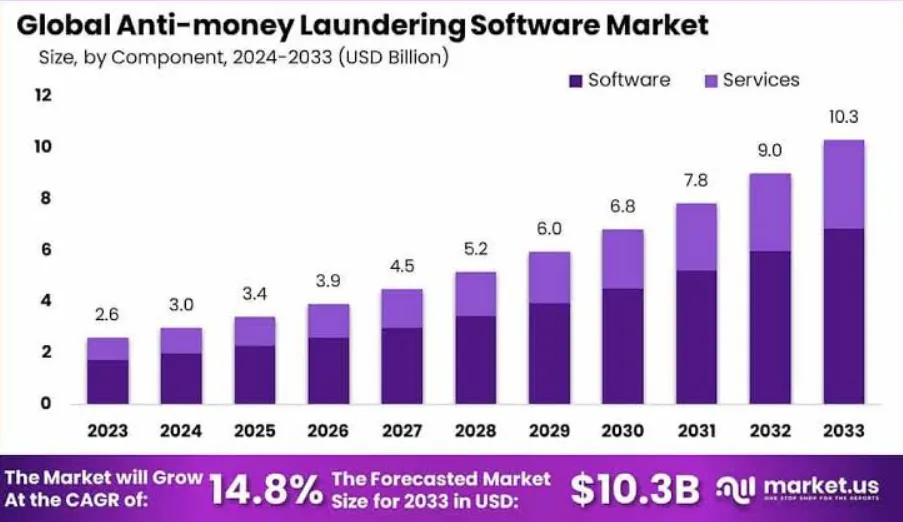
С подобной ситуацией он может сталкиваться по нескольку раз в неделю — проверка, казавшаяся совершенно ненужной, каждый раз обходится в несколько центов. Если в следующем месяце он повторит операцию, а один из адресов в его истории получит метку, использованный миксер попадет под санкции, задействованный мост взломают или адрес контрагента окажется скомпрометированным, процедуру придется повторить. В конце концов, стоимость API аналитического инструмента несопоставима с потенциальными потерями от подозрительной транзакции. Так возник целый сектор, где сервисы вроде Chainalysis Reactor, TRM Labs, Elliptic Intelligence, Crystal Intelligence, Scorechain, Merkle Science и множество других продают пользователям спокойствие, а бизнесу обеспечивают постоянный поток выручки по модели подписки.
Обычный криптопользователь далеко не всегда прибегает к таким инструментам напрямую, но они жизненно необходимы банкам, биржам, платежным шлюзам и институциональным игрокам, которым нужно быть уверенными, что кошелек отправителя не находится в черных списках. Клиент же просто видит зеленую галочку и понимает, что перевод защищен, а значит, в следующий раз все пройдет проще, ведь ничего страшного не случилось.
Консультанты по комплаенсу
AML-проверки — это лишь верхушка айсберга. Куда более сложная задача для криптопроектов и пользователей — разобраться, какие операции законны и как выстроить процессы, чтобы не нарушать нормы права. Здесь на арену выходят консультанты по комплаенсу, готовые взять на себя самые утомительные вопросы регулирования в обмен на солидные чеки.
Консалтинговые и юридические фирмы, эксперты по лицензированию, налоговые консультанты и бывшие сотрудники регуляторных органов, понимающие специфику блокчейн-индустрии, помогают криптобизнесу адаптироваться к новым требованиям без катастрофических затрат. Регламент ЕС о рынках криптоактивов (MiCA), ужесточающий надзор за биржами и кастодианами, — лишь один из множества примеров того, как закручиваются гайки по всему миру.
Сам факт регулирования крипты теоретически обоснован, однако он создает огромные издержки для компаний, стремящихся оставаться в легальном поле без критических финансовых и правовых рисков. К примеру, по MiCA кастодианы, биржи, платежные агенты, провайдеры кошельков, платформы токенизированных активов, брокеры и советники по токенизации обязаны получать лицензии в конкретных юрисдикциях. Это означает, что криптобизнес, работающий в ЕС, больше не может выбирать страну присутствия исключительно из соображений низкой стоимости или удобства.
Далеко не каждый корпоративный юрист досконально разбирается в нюансах MiCA. Но даже те, кто их освоил, не всегда свободно ориентируются в других релевантных нормах: европейском регламенте перевода средств (Transfer of Funds Regulation), правиле Travel Rule, антиотмывочном законодательстве, нормах для стейблкоинов, классификации токенов, стандартах кастодиального хранения, директивах о манипулировании рынком и требованиях кибербезопасности. Возникает огромный спрос на экспертов, способных разложить все по полочкам и оградить бизнес от ошибок неопытной команды.
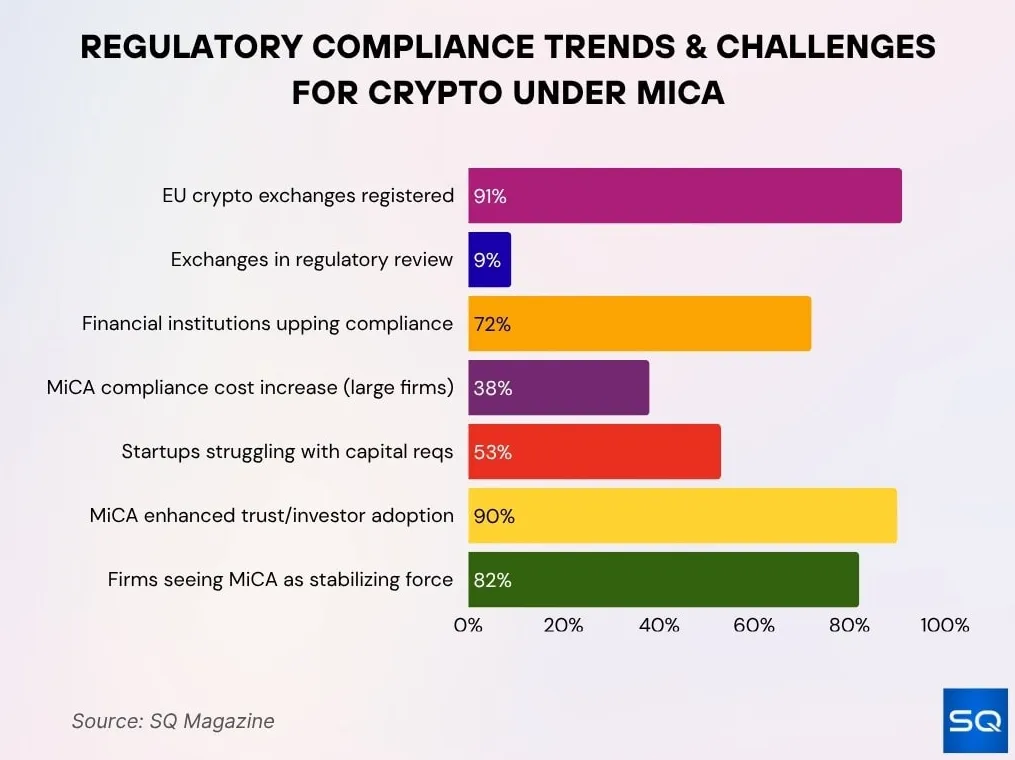
Этот рынок быстро освоили гиганты вроде EY, Deloitte, PwC, KPMG, Hogan Lovells, Latham & Watkins, а также нишевые игроки, например TokenTax, Zebpay Legal и Tokenika Law. Их услуги охватывают весь спектр регуляторных вопросов: консультации по MiCA, содействие в авторизации CASP, лицензирование, аудит white paper, внедрение Travel Rule и процедур AML, подбор инструментов для скоринга транзакций, разработку регламентов управления, обучение персонала и взаимодействие с надзорными органами. Все это критически важно для криптобизнеса, желающего работать легально и без юридических рисков.
Платежные провайдеры
Еще одна головная боль — использование криптовалюты для реальной оплаты товаров и услуг. Чтобы превзойти фиат в качестве полноценного платежного средства, криптовалюта должна поддерживаться традиционным эквайрингом и торговыми точками, а значит, бизнесу необходимо наладить процессы приема и клиринга таких платежей.
На рынке работает ряд криптопроцессингов, включая BitPay, Coinbase Commerce, BVNK, NOWPayments, Request Network, Fireblocks с партнерами, а также Stripe через свою стейблкоин-инфраструктуру Bridge. Они дают возможность принимать оплату в стейблкоинах. Мерчанты получают мгновенные транзакции, защиту от чарджбэков, расширение аудитории и выход на международные рынки наряду со стандартным функционалом обычных платежных систем.
С другой стороны, возникают сложности с интеграцией криптовалютных транзакций в привычный бухгалтерский и налоговый учет. Главная причина — отношение к стейблкоинам как к фактическим деньгам, из-за чего налоговые органы приравнивают расчеты в них к наличным платежам. Законодательство часто обязывает бизнес собирать детальную информацию по таким операциям и отчитываться перед фискальными органами. В США Минфин предложил новые нормы отчетности для операций со стейблкоинами, а в других странах на них распространяют требования AML и KYC. В Европе действуют упомянутые регламенты MiCA и Transfer of Funds Regulation, направленные против отмывания денег и финансирования терроризма, что также затрагивает платежи. Подобных локальных инициатив в мире сотни, и упомянутые аббревиатуры — лишь малая их часть.
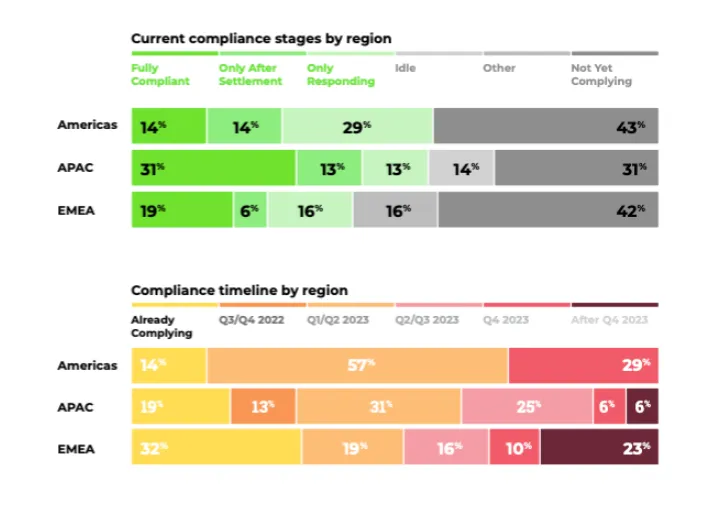
В результате платежные процессоры вынуждены помогать мерчантам разбираться с налогами, отчетностью и законодательными требованиями. Из-за этого стоимость криптоэквайринга порой оказывается заметно выше стандартного карточного интерчейнджа. В зависимости от специфики бизнеса и локального права мерчантам требуются консультанты по KYC/AML, юристы и специализированный софт для мониторинга транзакций, что делает банальный прием криптовалюты весьма сложным и затратным процессом.
Стейблкоины, скоринг рисков и возвраты средств
Одной из главных проблем криптоплатежей остаются репутационные риски, связанные с адресами. В отличие от фиата, блокчейн-транзакции оставляют общедоступный след, который тщательно изучается аналитическими сервисами на предмет любых угроз. При обработке платежа процессинг обязан оценить степень риска адреса отправителя и адреса получателя. Даже если сделка кажется продавцу абсолютно чистой, он должен обработать ее строго в рамках внутренних регламентов и доступных инструментов комплаенса.
Отдельная дилемма возникает при оформлении возвратов — отправлять ли средства обратно на адрес, с которого они пришли. Всегда есть вероятность, что кошелек принадлежит злоумышленнику, и возврат попросту уйдет на финансирование новых мошеннических схем. При этом мерчант может быть обязан сделать возврат по требованию клиента, регулятора или правоохранительных органов. Если же платеж прошел через миксер, риск его криминального прошлого возрастает в разы (хотя через миксеры деньги часто отмывают и сами мошенники, похищающие средства у честных пользователей).
Еще выше риски при взаимодействии с протоколами DeFi-кредитования, где почти невозможно гарантированно отделить легальные транзакции от подозрительных. Значение имеет и сумма: крупные переводы требуют куда более тщательного анализа, чем мелкие покупки. Они несут повышенный риск оспаривания и отзыва, что продавцу приходится учитывать при принятии решений. Чем больше подобных операций проходит через бизнес, тем больше ресурсов уходит на скоринг, проведение транзакций, оформление возвратов и урегулирование последствий.
Именно поэтому многие предприниматели и компании отказываются от прямых криптотранзакций в пользу специализированных процессоров. Гораздо спокойнее принимать стейблкоины, переложив риски на плечи внешнего платежного шлюза.
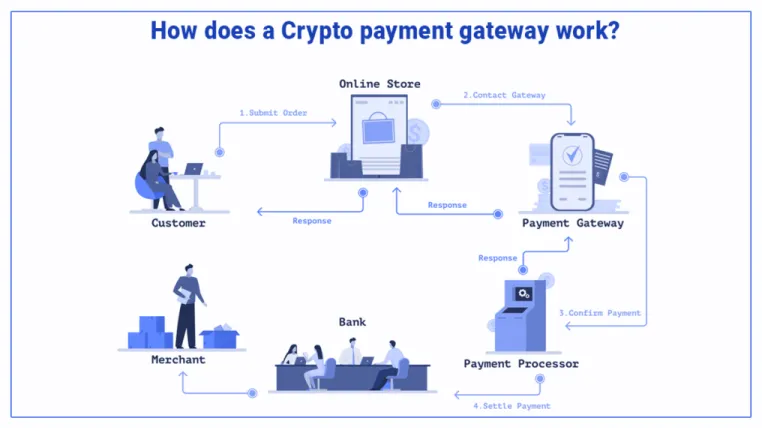
Стартапы в сфере комплаенса охотно берут эти задачи на себя, предлагая свои услуги платежным процессорам, стремящимся минимизировать риски подобных транзакций.
Неопределенность и масштабируемость
Бурный рост RegTech-стартапов в криптоиндустрии объясняется их бизнес-моделью. Разовые юридические консультации далеко не так выгодны обеим сторонам, как долгосрочное сотрудничество, при котором клиент регулярно оплачивает подписку на непрерывный скоринг блокчейн-адресов.
Криптокомпаниям с тысячами транзакций в день крайне тяжело работать в условиях точечных и непредсказуемых рисков. Им нужны четкие регламенты действий на случай проблемных входящих платежей, постоянный мониторинг входящего потока для купирования угроз, а также отлаженные процедуры ответов на запросы регуляторов, клиентов и силовых ведомств.
Для этого требуются глубокая экспертиза и знание нормативной базы: только так можно разработать эффективную политику комплаенса и сопоставить затраты на снижение рисков с потенциальной выгодой. При этом политика оценки должна оставаться последовательной, чтобы, разбирая частные кейсы, компания не нарушала общие регуляторные нормы. Наконец, бизнес должен уметь грамотно документировать все внутренние процессы, доказывая надзорным органам надежность своей системы управления рисками.
Для рядового криптопользователя такие проверки оборачиваются раздражающими лимитами и задержками. Для комплаенс-компаний же это идеальный рынок: возможность предложить мерчантам комплексные решения, обеспечивающие стабильность и масштабируемость за счет высококлассного риск-менеджмента.
Культурный сдвиг в сторону разрешительных финансов
Похоже, вся криптоиндустрия — по крайней мере, на инфраструктурном уровне — переживает фундаментальную смену парадигмы. Изначально криптовалюты и блокчейн задумывались как финансовая система без цензуры и барьеров (permissionless), дающая каждому возможность участвовать в экономике без традиционных посредников. Но вектор развития индустрии показывает обратное: крипта стремительно мутирует в строго регулируемую систему доступа (permissioned), где каждая транзакция должна одобряться компетентными органами и соответствовать жестким правилам.
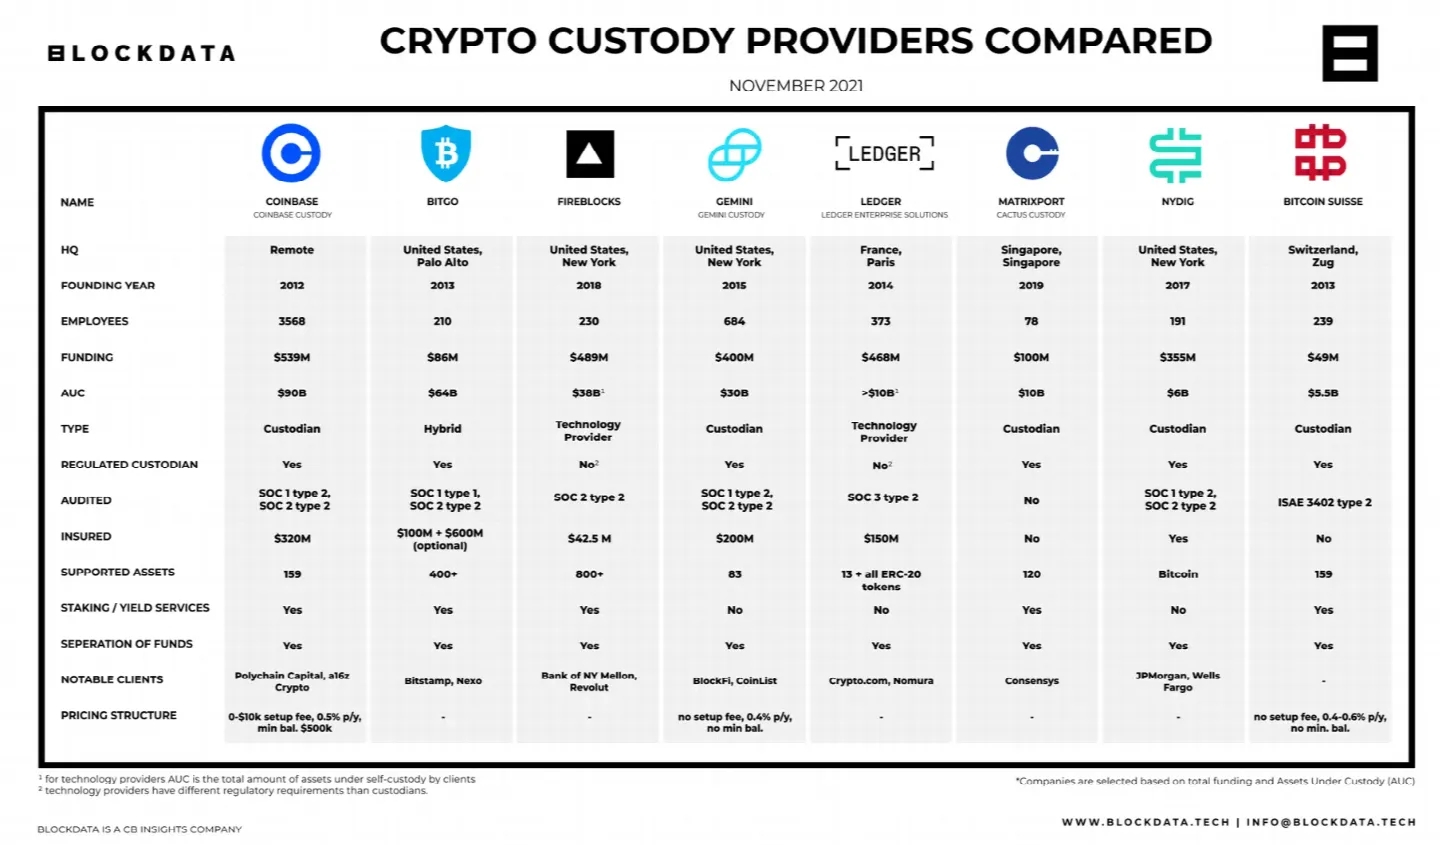
Этот тренд заметен повсюду: биржи и некастодиальные кошельки активно продвигают встроенные инструменты комплаенса и партнерские консалтинговые сервисы. Кастодиальные платформы делают упор на надежность и прозрачность, а платежные шлюзы продают свои услуги с акцентом на автоматизацию KYC и AML. Аудиторские и консалтинговые компании предлагают все необходимое для полной легализации бизнеса. Бунтарский дух криптовалют на базовом уровне практически нейтрализован требованиями внедрения комплаенс-механизмов, привычных миру традиционных финансов.
Налог на регулирование
Один из самых неприятных факторов регулирования — потеря возможности снижать издержки за счет регуляторного арбитража или лазеек в законах. Самым раздражающим налогом для пользователей становится плата за саму верификацию чистоты транзакций. Людям приходится платить, чтобы узнать, благонадежен ли блокчейн-адрес для перевода. Им приходится платить, чтобы выяснить статус конкретного токена, права европейских клиентов на его покупку, налоговые последствия транзакции в стейблкоинах и многое другое. Любое действие в правовом поле влечет за собой траты на проверку его законности.
Именно на этом зарабатывают комплаенс-стартапы, предлагающие бизнесу защиту от юридических рисков в мутной воде регуляций. На первый взгляд кажется, что эти расходы касаются только мониторинга транзакций, но в реальности они затягивают налоги, консалтинг, аудит и юридическое сопровождение. Чем теснее крипта соприкасается с классическими финансами, тем больше специализированных услуг требуется компании для соответствия стандартам, что неуклонно раздувает бюджет.
В итоге некоторые криптопроекты сознательно уходят в закрытые блокчейны (permissioned chains), позволяющие замкнуться внутри одной юрисдикции и не контактировать с десятками надзорных ведомств. Другие выбирают институциональные кастодиальные решения с глубоким аудитом и юридическим сопровождением, защищающим от претензий налоговых органов и регуляторов.
Заключение
Регулирование всегда было сложной темой для криптовалют: их децентрализованная природа по определению вызывает повышенное внимание надзорных органов. Часть криптосообщества всегда выступала против любого вмешательства, считая, что надзор душит инновации. Однако на практике регуляции часто не разрушают, а формируют новые рынки.
Возможность беспрепятственно масштабироваться и интегрироваться в мировую финансовую систему дает криптокомпаниям ключевые конкурентные преимущества, а понятные правила игры упорядочивают отношения между участниками рынка. Обратная сторона медали — неизбежный рост издержек: новые налоги, комиссии за переводы, а также внушительные бюджеты на юристов, консультантов и аудиторов.
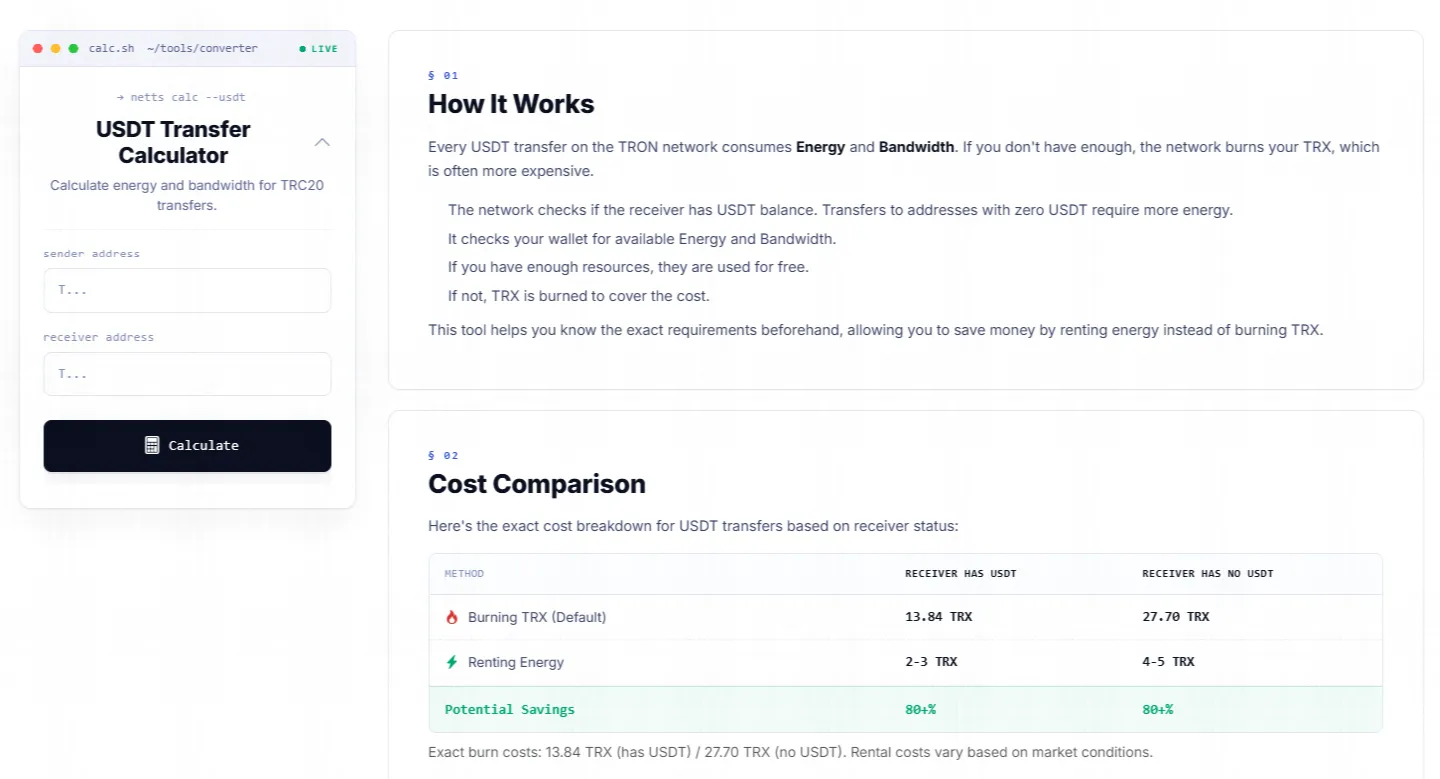
В этой же плоскости скрытых издержек лежит и такой практичный инструмент, как калькулятор комиссий USDT от Netts.io. Пользователь, привыкший платить за AML-проверки и гарантии безопасности комплаенса, больше не хочет наугад оценивать стоимость транзакций со стейблкоинами в сети TRON. Калькулятор помогает рассчитать необходимый объем ресурсов Energy и Bandwidth перед отправкой перевода TRC-20, объясняет, почему одни кошельки берут больше комиссий за прием USDT, чем другие, и позволяет заранее узнать примерный размер сбора перед транзакцией. Для тех, кто ценит дешевые переводы USDT, адекватные комиссии и защиту от ненужного сжигания TRX, этот инструмент становится не просто идеологической надстройкой, а базовой необходимостью — помогая рассчитать еще один неизбежный расход до того, как с вашего кошелька спишутся средства.