Войны стейблкоинов: почему каждая компания хочет собственный доллар
Войны стейблкоинов показывают, почему трейдеры, компании и платежные гиганты возвращаются к цифровым долларам, когда обжигаются на криптоволатильности.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
В течение многих лет компанию Tether преследовали опасения, что из-за ситуации с резервами, коммерческими бумагами, раскрытием информации, аудитами, банковскими связями и регуляторами ее сочтут безответственной олигополией. Эти сомнения возникли не на пустом месте и остаются актуальными по сей день. Тем не менее они почти не повлияли на ее статус главного криптодоллара для миллионов пользователей благодаря доступности, ликвидности и скорости.
Ирония заключается в том, что чем подозрительнее институционалы относились к рискам по различным фиатным обязательствам, тем сильнее росли в цене упомянутые активы. Это необязательно указывает на всплеск популярности среди спекулянтов, а скорее отражает более масштабный тренд: пользователи ищут понятный инструмент для хеджирования непредсказуемых альтернативных активов. Будь то осторожный трейдер, сбрасывающий альткоины в Tether во время обвала рынка, скептически настроенное предприятие, покупающее доллары у эмитента стейблкоина, или основатель проекта, запускающий сбор средств в выбранном стейблкоине. Сама по себе идея новых финансовых рубежей рядовых пользователей привлекает мало; единственное, что способно их убедить во время событий уровня «черный лебедь», — это знакомое и понятное обязательство.
Пока Tether и похожие структуры гнались за объемами, другой стейблкоин под названием USDC уверенно продвигался вверх, делая ставку на институциональное доверие. Стоящая за ним компания Circle не пыталась соревноваться с Tether на его же поле; вместо этого она использовала спрос на более надежные криптообязательства, подчеркивая строгое соответствие финансовым регуляциям через регулярную отчетность и тщательный отбор партнеров. По сути, если Tether стал всемирной площадкой для криптоторговли, а USDT — неофициальным стандартом внебиржевого (OTC) рынка развивающихся стран, то USDC представлял собой фиатное долларовое обязательство, ориентированное на финтех-сектор и регулируемые финансовые институты. По мере стремительного роста капитализации стейблкоинов это различие оказалось решающим для привлечения конкретных сегментов рынка и бизнеса.
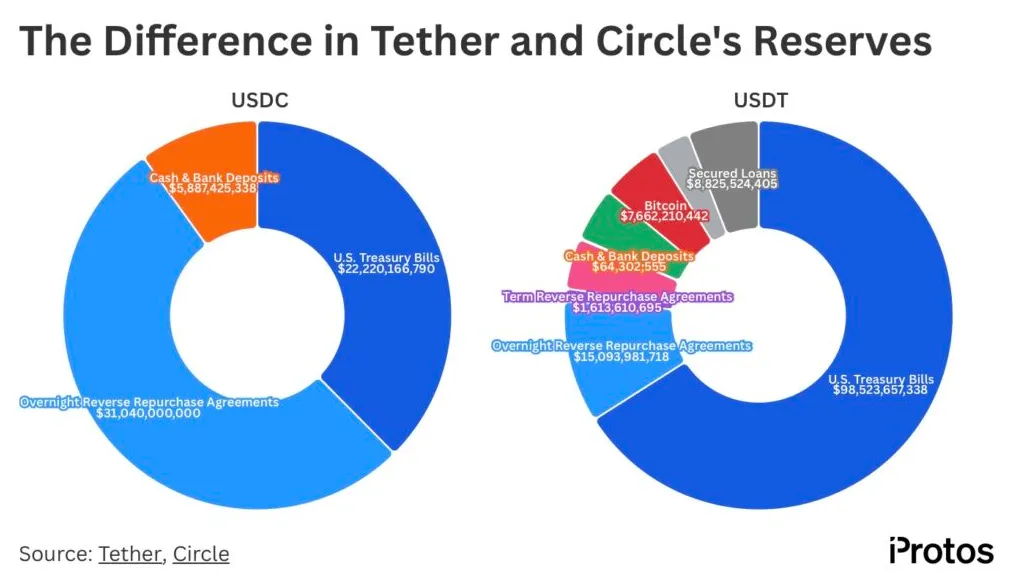
Сегодня на рынке хватает примеров успешного развития при любом из подходов: пользователи понимают доступные варианты и выбирают исходя из своих задач. Одним нужен универсальный стейблкоин, который пусть и не везде приветствуется регуляторами, но всегда держит паритет с долларом; другим необходимо надежное обязательство, разрешенное практически в любой юрисдикции, даже ценой части ликвидности и торгового объема. Так или иначе, аудитория есть у каждого вида стейблкоинов, ведь концепция долларового депозита с улучшенными цифровыми характеристиками неизменно востребована теми, кому нужен доступ к доллару. Этот спрос подогревается не только спекулянтами, стремящимися хеджировать риски или заработать на колебаниях курсов, но и обычными пользователями, которым требуются универсальные платежи без комиссий и задержек, свойственных традиционным финансам.
Торговля безопасностью
У каждого игрока в этой нише свой подход, однако базовая экономика схожа: стейблкоин предлагает определенную версию «безопасности». Главные преимущества Tether — ликвидность и повсеместное распространение, тогда как Circle продает прозрачность и статус регулируемого игрока. PayPal продвигает собственный стейблкоин под уже знакомым и проверенным брендом; MakerDAO, переживший ребрендинг в Sky и выпустивший доходный USDS наряду с DAI, обещает нативный криптоактив на базе ончейн-управления, обеспечивающий безопасность привязки к доллару благодаря выверенным алгоритмам. Ethena с помощью USDe предлагает доходность на базе долларового хранилища, распределяя риски между вкладчиком и арбитражными механиками более широкого рынка. Проект RLUSD от Ripple и First Digital USD также выступают примерами безопасных продуктов, наряду с Paxos, Gemini Dollar, TrueUSD и десятками других протоколов, стремящихся занять эту нишу со своими решениями.
Экономика любого эмитента стейблкоинов довольно проста, но создаваемое конкурентное преимущество трудно переоценить. Возможности того, что пользователи массово побегут в твой актив во время кризиса, уже достаточно, чтобы любые нативные криптоплатформы пытались создать собственный стейблкоин: безопасный актив обеспечивает критическую массу держателей, которые затем остаются в экосистеме навсегда. Именно поэтому противостояние стейблкоинов так тесно связано с огромным спектром криптоактивностей. Ликвидность на одной площадке, пользовательские депозиты на другой, торговые пары на бирже на третьей и расчетная инфраструктура на четвертой — каждая из этих сфер получает колоссальную выгоду, если стейблкоин хранится на ее кошельке или торгуется на ее платформе. Вот почему битва за доминирование среди стейблкоинов столь яростно ведется сразу на многих уровнях. Эту борьбу подстегивают не только конечные пользователи, торгующие макроактивами через уникальные свойства стейблкоинов, но и крупнейшие платежные шлюзы, а также представители традиционных финансов, желающие извлечь прибыль из растущих долларовых депозитов. От BlackRock и Visa до Stripe, Coinbase, BNY и консорциума Open USD — к гонке подключились все, осознавая, что отдавать программируемый доллар в руки одной-единственной структуры слишком недальновидно.
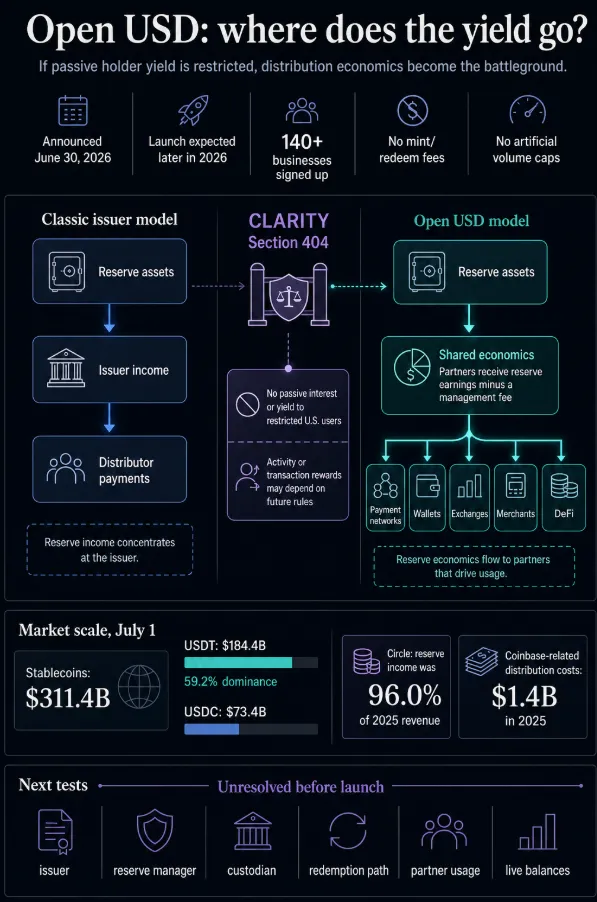
Инициатива Open USD особенно показательна с точки зрения развития конкуренции на инфраструктурном уровне. Предложив идею совместной токенизации стейблкоинов, основатели Open USD наглядно показали: сектору необходимо профильное соперничество, при котором выгоды от сетевого эффекта достанутся не одному доминирующему игроку. Это изящный способ показать банкам и финтех-партнерам, что их не вытесняет с рынка единый квазибанк, а напротив, приглашает к участию в распределенной экономике с разделением доходов от выпуска токенов.
Доходность резервов
Доходность резервов — это скрытая жемчужина внутри структуры депозитов, и каждый эмитент стейблкоинов прекрасно об этом знает. Удерживая фиатные средства и государственные облигации от лица пользователей, эмитент извлекает прибыль за счет доходности госдолга и спреда между ставками ввода и вывода. В условиях высоких процентных ставок привлекательность повышенной доходности на резервы подстегивает спрос на сам актив. В этом нет ничего скандального или нечестного; напротив, именно ясное понимание этой механики институциональными инвесторами разжигает борьбу, ведь такие доходы способны кардинально улучшить финансовые показатели.
Вот почему споры вокруг доходности стейблкоинов вызывают столь живой интерес: они открывают площадку, где традиционные финансовые гиганты, платежные шлюзы, институционалы и криптонативные эмитенты могут соревноваться за одну и ту же базу пользователей. У каждого есть четкое понимание процессов в своем сегменте экономики стейблкоинов, и каждый рассчитывает на этом заработать. Платежные операторы видят преимущество в свободном денежном остатке; банки оценивают объемы депозитов; финтех рассматривает баланс внутри приложения как инструмент удержания клиентов; биржи ориентируются на торговые пары и ликвидность; а некастодиальные кошельки борются за статус стейблкоина по умолчанию. Все эти участники видят способ заработка на механизмах стейблкоинов и стремятся урвать кусок от растущего пирога этой индустрии.
Когда стабильность рушится
Само слово «стейблкоин» маскирует скрытые риски заложенных в него гарантий. У каждого стейблкоина есть свои условия, уязвимости и угрозы. Самым громким примером оглушительного провала задачи сохранения курса стал, без сомнения, проект Terra. Идея UST была гениальной, но закончилась катастрофическим обвалом из-за погони за сверхдоходностью в протоколе Anchor. Привязанный к токену LUNA, стейблкоин обещал невероятные проценты по депозитам через Anchor, пока алгоритмическая модель должна была удерживать курс UST строго на уровне USD. Внезапная утрата доверия к связке LUNA-UST спровоцировала массовый вывод средств ликвидаторами с короткими позициями. Паритет между токенами пошатнулся, вызвав полную отвязку от USD. В итоге миллиарды долларов, заблокированные в UST под высокие проценты Anchor, испарились, а вся система рухнула в считанные дни.
Другим ярким примером потери паритета стал инцидент с USDC в 2023 году, когда курс токена на короткое время опустился ниже доллара, но затем восстановился. Причиной просадки, как ни странно, оказалась зависимость от традиционной банковской системы для хранения фиатного обеспечения. Депозиты USDC в Silicon Valley Bank стали недоступны в выходные дни, вызвав кратковременную панику. Хотя страхование вкладов формально защищает от подобных проблем, большинство держателей токена не вникали в банковские тонкости и начали экстренно распродавать стейблкоин, пока в ситуацию не вмешались регуляторы. Этот случай не привел к масштабам краха Terra, но преподал наглядный урок инвесторам, надеявшимся на защиту банковской системы при «полном» фиатном обеспечении резервов.
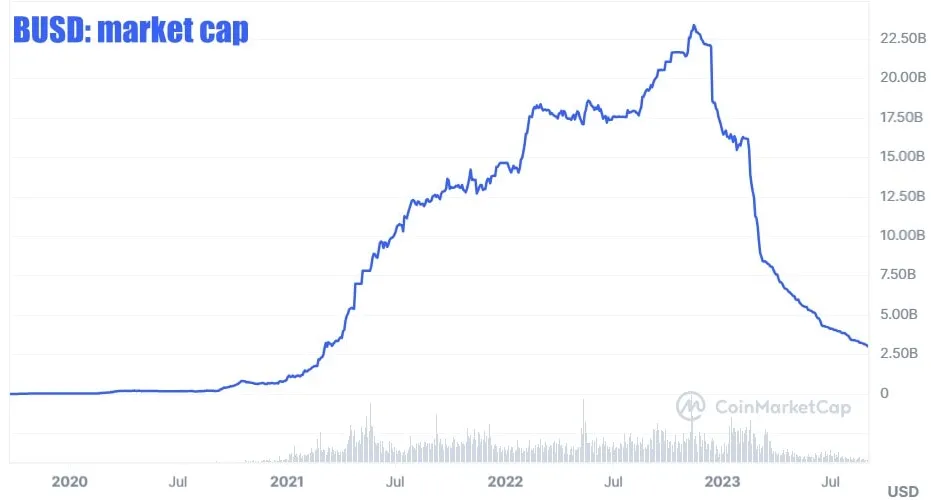
Наконец, кейс стейблкоина BUSD и его последующий делистинг преподали еще один важный урок о роли регуляторов, государственного вмешательства и последствиях подобных шагов для стабильности активов. Оказавшись под давлением надзорных органов, компания Paxos, выступавшая эмитентом BUSD, была вынуждена свернуть эмиссию токена, оставив его без будущего. TrueUSD и целый ряд других проектов также столкнулись с давлением властей, а рыночная волатильность в эти периоды наглядно напомнила: регуляторные риски — одна из главных угроз для стейблкоинов. Проще говоря, экономика стейблкоинов уязвима не только на уровне алгоритмов или аудитов, но и перед лицом регуляторных запретов и барьеров внедрения — и эта совокупность способна нанести сокрушительный удар.
Сторонники стейблкоинов любят рассуждать о параметрах и механизмах, отвечающих за удержание курса и выполнение обещаний эмитента. Однако доверие к активу — и особенно уверенность в том, что его можно в любой момент обменять на базовую валюту (как правило, USD) — складывается из целого ряда условий, выходящих далеко за рамки алгоритмической привязки. Инвесторам нужны реальные гарантии быстрого выхода в кэш. Поэтому поведение стейблкоина на биржах, ситуация на макрорынке и репутация проекта в глазах крупных игроков напрямую формируют уровень доверия. Другими словами, устойчивый курс — не единственный показатель надежности. Стабильность привязки, уровень внедрения, биржевые котировки и авторитет институциональных участников — все это напрямую определяет доверие к стейблкоину.
Регуляторы выходят на сцену
Регулирование всегда беспокоило эмитентов стейблкоинов, однако принятие закона GENIUS Act в США создало новые вызовы для всех желающих выпускать расчетные стабильные монеты. Эти законодательные рамки скорректировали и стратегию таких компаний, как Circle, решивших полностью соответствовать нормам европейского регламента MiCA. Tether же, напротив, отказался принимать условия MiCA для USDT, заявив, что подобные правила не подходят для его модели ведения бизнеса. Это привело к переделу рынка: на площадки, где прежде доминировал неподконтрольный USDT, начали активно заходить регулируемые стейблкоины.
Этот сдвиг демонстрирует вес регуляторных мер и то, как разные активы находят отклик у совершенно непохожих аудиторий. Несмотря на колоссальную популярность USDT, его позиции слабее в сферах, завязанных на прозрачный банкинг, — там пользователи чаще выбирают USDC и аналогичные регулируемые решения. Это подтверждает важность права выбора и показывает разные представления о стабильности. В сущности, один и тот же человек может использовать разные стейблкоины в зависимости от своего местонахождения и задач: офшорные сценарии закрываются одним набором инструментов, а деятельность в рамках строгого правового поля — совершенно другим. То же касается активов внутри платформ: например, использование PYUSD от PayPal или доходных цифровых долларов в экосистеме DeFi.
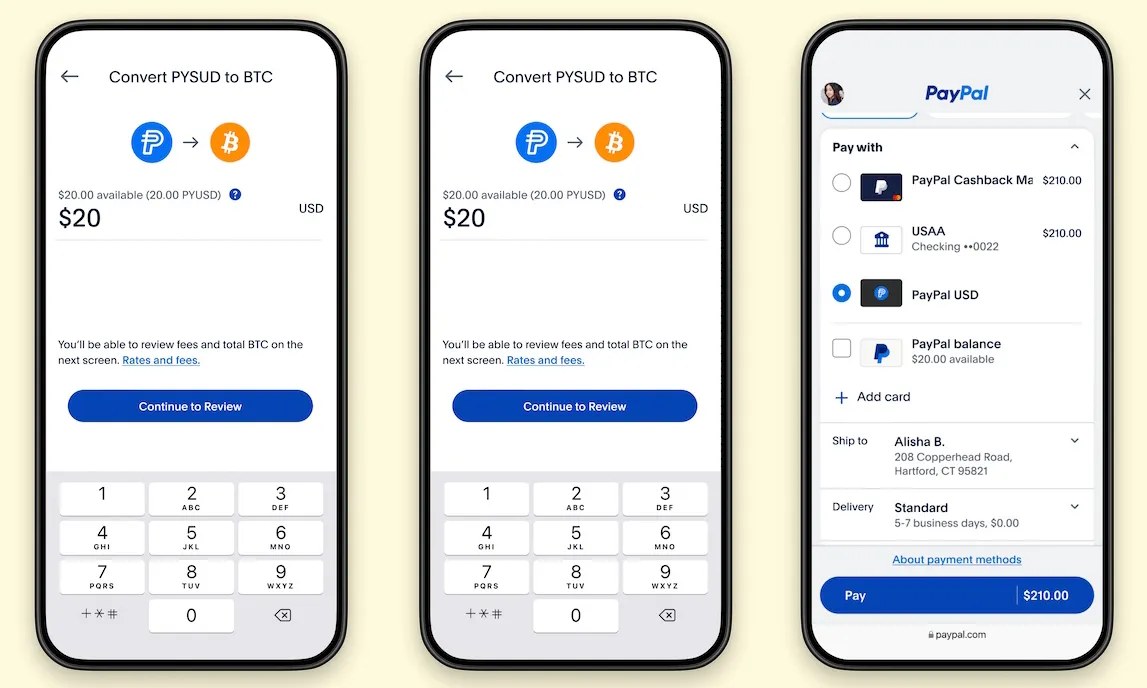
Аналогичные процессы идут и на институциональном уровне: криптобиржи охотно внедряют одни стейблкоины и избегают интеграции других. Борьба за институционалов идет ничуть не менее яростно, чем за розничных пользователей, ведь признание крупными игроками гарантирует узнаваемость и приток их клиентов. Кроме того, регуляторное соответствие критически важно для допуска криптовалюты в портфели крупных фондов. Вся эта система удивительна: начавшись с простого желания дать доступ к доллару, конкуренция охватила все слои — от рядовых трейдеров до финтех-сервисов и глобальных бирж. Проще говоря, каждая компания стремится создать собственный доллар ради безопасной гавани, надеясь заслужить статус авторитетного эмитента.
Модель поведения людей повторяется раз за разом: обжегшись, человек спешит укрыться в ближайшем надежном активе. Когда такая реакция становится массовой, она перерастает в закономерность. Если трейдер устает от падения рынка и сбрасывает альткоины в тихую гавань USDT — выигрывает Tether. Если институционалы и хедж-фонды фиксируют убытки в USDC — выигрывает Circle. Если пользователь PayPal, уверенный в превосходстве криптовалют над фиатом, все же оставляет баланс в привычном PYUSD — выигрывает PayPal. Если компания принимает платежи через Stripe в токенах Open USD — в плюсе остается консорциум, в чьей экосистеме оседают средства. Стейблкоин перестал быть просто инструментом или прикладным решением для сбережений. Он превратился в ловушку для спекулянта — тихую заводь, куда актив неизбежно возвращается по цепочке реакций, выстроенных рынком вокруг этого инструмента.
Легенда о долларе
Мечты криптоэнтузиастов о скором крахе доллара раз за разом разбиваются о суровую реальность. Доллар был и остается связующим мостом — пусть даже несовершенным. Этот мост построили давно, на нем видны следы былых бурь, но прямо сейчас без него не обойтись. Само его присутствие не приближает криптоутопию, однако в условиях слабых банков, ограничений на движение капитала, гиперинфляции и политической нестабильности появление цифровой альтернативы национальной валюте не просто понятно — оно жизненно необходимо. Пользователю нет дела до споров монетаристов о роли доллара в умах; он просто хочет, чтобы деньги завтрашнего дня были максимально похожи на деньги дня сегодняшнего.
Именно на этом поле разворачивается битва стейблкоинов — дело не только в технической начинке, блокчейнах или взаимных обвинениях в цензуре. Тот, кто вчера понес убытки, наблюдая за падающим графиком, при первой возможности выйдет из крипты в фиат. Компания, предлагающая понятную кнопку для быстрого перевода средств из волатильных монет в стейблкоин, побеждает в этой войне, ведь спрос на безопасность вечен — особенно когда раны от потерь еще свежи. Пользователю необходимо убежище, и острее всего — когда он теряет средства на рынке. И площадка, способная дать эту передышку, получает главный приз, ведь мало какие продукты пользуются столь колоссальным спросом после финансовых неудач.
В этом нет ничего плохого: именно эта идея в свое время открыла криптовалюты для массовой аудитории. Людям нужна надежность фиата, доходность крипты и возможность свободно перемещаться по ончейн-пространству без лишних тревог. Стейблкоин служит посредником, пряча доллар под криптографической оболочкой до тех пор, пока регулятор или банк не снимут эту маску, обнажив привычные цифры. Это не критика стейблкоинов или индустрии, а простое наблюдение: старые легенды не умирают. Биткоин стал первой криптовалютой, но доллар заслужил легендарный статус задолго до него. Стейблкоины доказали, что проверенные легенды можно перезапустить — в обертке блокчейна, на разных сетях и в противостоянии с традиционными банками. С приходом цифрового доллара война за влияние не закончилась — она лишь разгорелась с новой силой, и сегодня каждый бренд хочет стать главным резервным активом, зная: пользователь всегда возвращается к привычному, даже если сам не раз на этом обжигался.
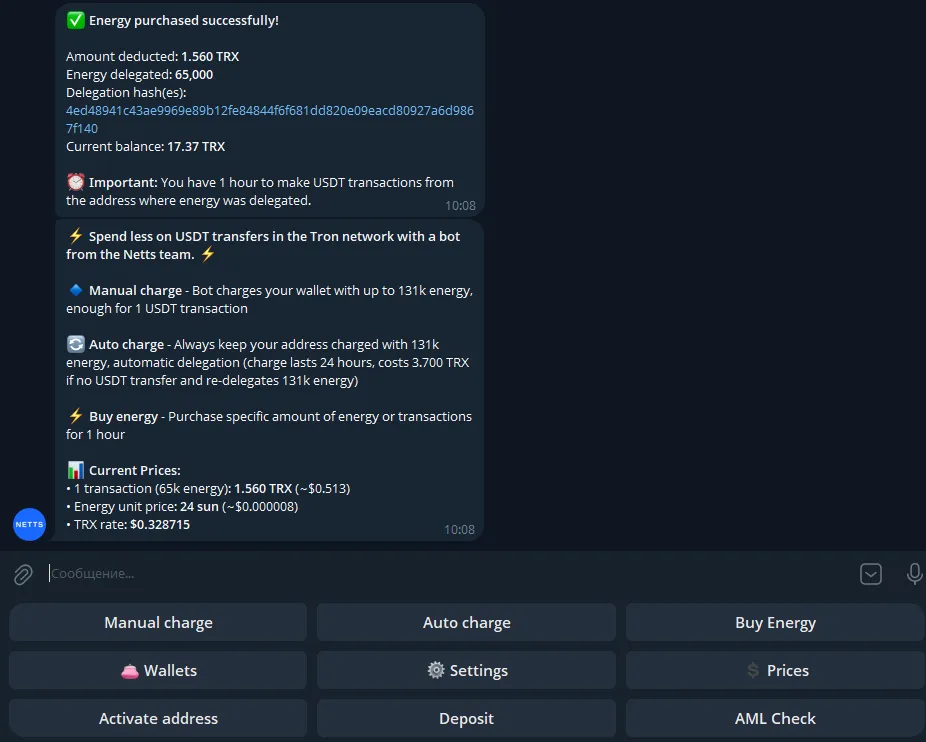
И пока пользователи уходят в стейблкоины в поисках защиты от криптоволатильности, доверьте рутину боту Netts Energy Charge Bot: пополняйте TRON Energy вручную или на автомате и арендуйте нужный объем Energy под короткое окно отправки (примерно 65,000 Energy на одну транзакцию USDT всего за 2.405 TRX). Для тех, кто регулярно переводит USDT в сети TRON, экономия на комиссиях TRON и делегирование Energy окажутся полезнее любых теоретических рассуждений о будущем финансов.