Війни стейблкоїнів: чому кожна компанія хоче мати власний долар
Війни стейблкоїнів демонструють, чому трейдери, компанії та платіжні гіганти знову й знову повертаються до цифрових доларів, коли крипторинок обпікає їх своєю волатильністю.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Протягом багатьох років компанію Tether переслідували побоювання, що її резерви, папери, розкриття інформації, аудити, банківські зв'язки та регуляторні відносини можуть виставити її безвідповідальною олігополією. Ці занепокоєння не були безпідставними і залишаються актуальними й сьогодні. Проте вони майже не похитнули її статус головного криптодолара вибору для мільйонів користувачів завдяки його доступності, ліквідності та швидкості.
Іронія полягає в тому, що чим більше підозр у фінансових інститутів викликали різні фіатні зобов'язання, тим дорожчими вони ставали. Це не обов'язково свідчить про зростання популярності серед спекулянтів, а скоріше відображає ширший тренд: користувачі хочуть інвестувати в те, що розуміють, страхуючись від непередбачуваних альтернативних активів. Це може бути схильний уникати ризиків трейдер, який під час краху скидає альткоїни в Tether, або криптоскептичне підприємство, що купує долари у стейблкоїн-компанії, чи засновник проєкту, який запускає токенсейл у зручному для нього стейблкоїні. Сама ідея нового фінансового рубежу недостатньо приваблива для пересічних користувачів; єдине, що здатне переконати їх під час подій на кшталт «чорних лебедів», — це знайоме зобов'язання.
Поки Tether та подібні структури зосереджувалися на обсягах, інший стейблкоїн під назвою USDC набирав популярності, роблячи ставку на свою інституційну надійність. Компанія Circle, яка стоїть за ним, не намагалася перевершити Tether на його власному полі. Натомість вона скористалася попитом на безпечніші криптозобов'язання, підкреслюючи суворе дотримання фінансового регулювання через регулярні звіти та ретельний відбір партнерів. По суті, якщо Tether був глобальним торговельним майданчиком криптосвіту, а USDT — неофіційним проксі для OTC на ринках, що розвиваються, то USDC уособлював фіатне доларове зобов'язання, яке використовують фінтех-проєкти та регульовані фінансові установи. Коли ринкова капіталізація стейблкоїнів різко пішла вгору, ця різниця стала вирішальною у визначенні привабливості конкретного стейблкоїна для тих чи інших ринків і бізнесів.
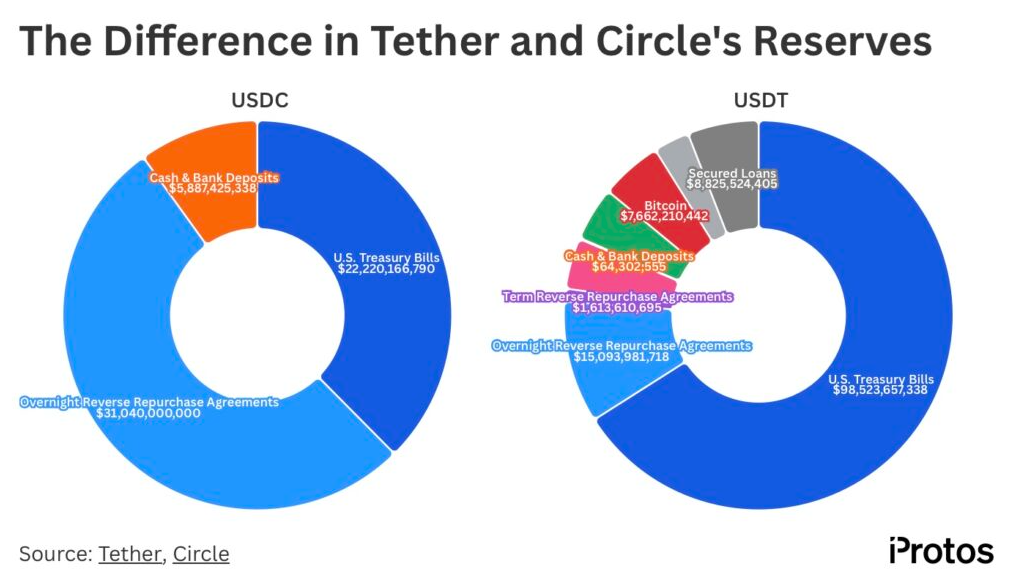
Зараз на ринку повно прикладів того, як обидва підходи сприяють зростанню, а користувачі чітко розуміють свої альтернативи та роблять відповідний вибір. Одні хочуть бачити універсальний стейблкоїн, який, можливо, не вітається в багатьох юрисдикціях, але завжди збереже свою прив'язку до долара; іншим потрібне стабільне зобов'язання, дозволене майже скрізь, навіть ціною втрати частини ліквідності та обсягів. Так чи інакше, аудиторія є для кожного типу стейблкоїнів, адже обіцянка доларового депозиту з розширеними цифровими можливостями залишається привабливою для всіх, кому потрібен вихід на долар. Попит на такі продукти підігрівається не лише спекулянтами, які прагнуть хеджуватися або заробити на коливаннях інших активів, а й звичайними користувачами, що хочуть розраховуватися універсальним способом, оминаючи комісії та затримки традиційної фінансової системи.
Торгівля безпекою
Кожна фірма на цьому ринку має власну стратегію, але базова економіка скрізь схожа: продукт пропонує стейблкоїн із певним відтінком «безпеки». Ліквідність і всюдисущість — головні переваги Tether, тоді як Circle продає прозорість та інституційну довіру. PayPal просуває власний стейблкоїн як знайомий бренд, якому клієнти вже довіряють; MakerDAO, що провела ребрендинг у Sky і запустила дохідний USDS поряд із DAI, обіцяла нативний для крипти актив, підкріплений ончейн-управлінням та безпекою прив'язаного до долара інструменту завдяки вивіреному алгоритму. Ethena з її USDe обіцяє дохідність через взаємодію з доларовим сховищем, розподіляючи ризики між вкладником і спекулятивною поведінкою ширшого ринку. Ініціатива Ripple з RLUSD і First Digital USD — це також приклади продажу безпеки, як і Paxos, Gemini Dollar, TrueUSD та десятки інших протоколів, що намагаються зайняти свою нішу з унікальним баченням.
Економіка для будь-якого емітента стейблкоїна є відносно простою, але конкурентну перевагу, яку вони отримують, важко ігнорувати. Сам факт того, що користувачі можуть масово кинутися до чийогось продукту у важкі часи, спонукає найрізноманітніші криптоплатформи створювати власні стейблкоїни. Продукт безпеки забезпечує емітенту критичну масу вкладників, які згодом можуть стати постійною частиною екосистеми. Саме тому протистояння стейблкоїнів має величезне значення для широкого спектра криптоактивностей. Ліквідність на одному майданчику, депозити користувачів на іншому, торгові пари на третьому та розрахункові механізми на четвертому — усі ці напрямки отримують ключову вигоду від того, що стейблкоїн зберігається в певному гаманці або торгується на конкретній платформі. Ось чому битви за домінування стейблкоїнів настільки запекло точаться на різних рівнях між багатьма гравцями. Цю конкуренцію підігрівають не лише кінцеві користувачі, які спекулюють на макроактивах за допомогою переваг стейблкоїнів, а й великі платіжні системи та традиційні фінанси: всі вони хочуть монетизувати цей феномен і урвати собі більший шматок від зростаючих доларових депозитів. Усі — від BlackRock і Visa до Stripe, Coinbase, BNY та консорціуму Open USD — включилися в боротьбу, розуміючи, що необачно залишати контроль над програмованим доларом в одних руках.
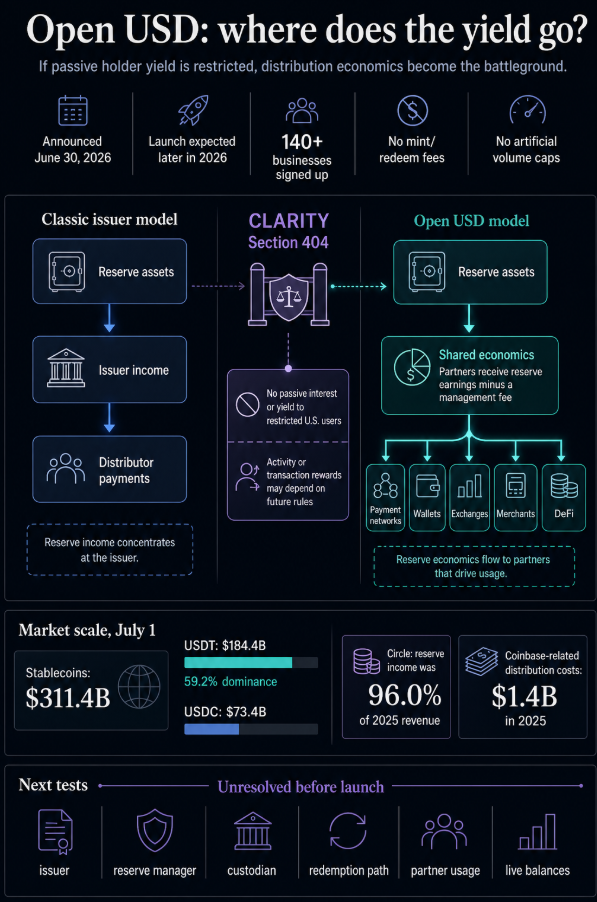
Проєкт Open USD, зокрема, примітний своїм потенціалом рухати конкуренцію стейблкоїнів на інфраструктурному рівні. Пропонуючи концепцію спільної токенізації стейблкоїнів, засновники Open USD, схоже, усвідомлюють необхідність специфічної конкуренції для стимулювання всього сектору, де вигоди від мережевих ефектів зможе отримувати не один гравець, а кілька. Це тонкий спосіб натякнути своїм банківським і фінтех-партнерам, що їх не позбавляють шансів на ринку стейблкоїнів на користь одного прото-банку, а навпаки, запрошують до спільної економіки, у якій доходи від токенізації можна розділити.
Дохідність резервів
Дохід від резервів — це той самий прихований діамант у центрі депозитної системи, і кожен емітент стейблкоїнів чудово це розуміє. Утримуючи готівку та державні облігації від імені клієнтів, емітент генерує прибуток завдяки прибутковості держборгу та спреду між ставками на введення і виведення коштів. В умовах високих процентних ставок привабливість вищої дохідності за депозитами в Tether лише підстьобує попит на цей актив. Саме по собі це не є ані скандалом, ані нечесною перевагою; радше це розуміння з боку великих інституційних інвесторів, яке стимулює боротьбу серед стейблкоїнів, адже доходи від резервів можуть мати вирішальне значення для їхнього фінансового результату.
Ось чому дискусії довкола дохідності стейблкоїнів такі цікаві: вони відкривають шлях, де традиційні фінансові гіганти, платіжні провайдери, інституційні інвестори та нативні криптоемітенти можуть боротися за один і той самий пул користувачів. Кожен із них глибоко розуміє внутрішні процеси певного сегмента стейблкоїн-економіки й намагається монетизувати ці знання. Платіжний оператор бачить у флоуті конкурентну перевагу; банк усвідомлює цінність депозитів; фінтех сприймає баланс у вебгаманці чи додатку як інструмент залучення; біржа орієнтується на важливість торгових пар і ліквідності; а нативний криптогаманець враховує переваги стейблкоїна за замовчуванням. Усі ці гравці бачать можливість заробляти на механіці стейблкоїнів і готові отримувати вигоду в міру того, як цей ринок відкушує дедалі більшу частку від глобальної економіки.
Коли стабільність дає тріщину
Сама назва «стейблкоїн» маскує потенційну крихкість обіцянки, яка за нею стоїть. Тому кожен стабільний коїн має власні умови, ризики та слабкі місця. Найвідомішим прикладом активу, який із тріском провалив свою місію збереження стабільності, безперечно, є Terra. UST був геніальним задумом із катастрофічним обвалом курсу через обіцянки надвисокої дохідності в Anchor Protocol. Прив'язаний до токена LUNA, цей стейблкоїн гарантував солідний дохід на депозити через Anchor, тоді як алгоритмічна модель мала утримувати його курс рівним USD. Раптова втрата довіри до зв'язки LUNA-UST запустила лавиноподібне закриття депозитів Anchor ліквідаторами з короткими позиціями. У результаті довіру до прив'язки двох токенів було підірвано, що відкрило шлях до депегу токена від USD. Зрештою, мільярди доларів застрягли у стейблкоїні UST і завищених дохідностях Anchor, а вся система розвалилася незабаром після виведення депозитів.
Ще один показовий приклад нездатності стейблкоїна утримати прив'язку — інцидент із депегом USDC у 2023 році. Коїн тимчасово опустився нижче одного долара, перш ніж відновитися невдовзі після цього. Причиною падіння, на жаль, стала залежність від банківської системи для зберігання готівкових резервів як підтвердження забезпеченості. Депозити USDC у Silicon Valley Bank стали недоступними для клієнтів на вихідних, викликавши хвилю тимчасової паніки. Хоча страхування вкладів формально покриває подібні ризики, більшість інвесторів у стейблкоїн не знали тонкощів банківської механіки та поспішили скинути актив у розпал паніки, що зрештою змусило втрутитися регуляторів. Цей урок був не настільки руйнівним, як у випадку з Terra, проте став повчальним для інвесторів, які довірилися банківській системі заради збереження коштів, тоді як резерви стейблкоїна, за ідеєю, повністю забезпечувалися готівкою.
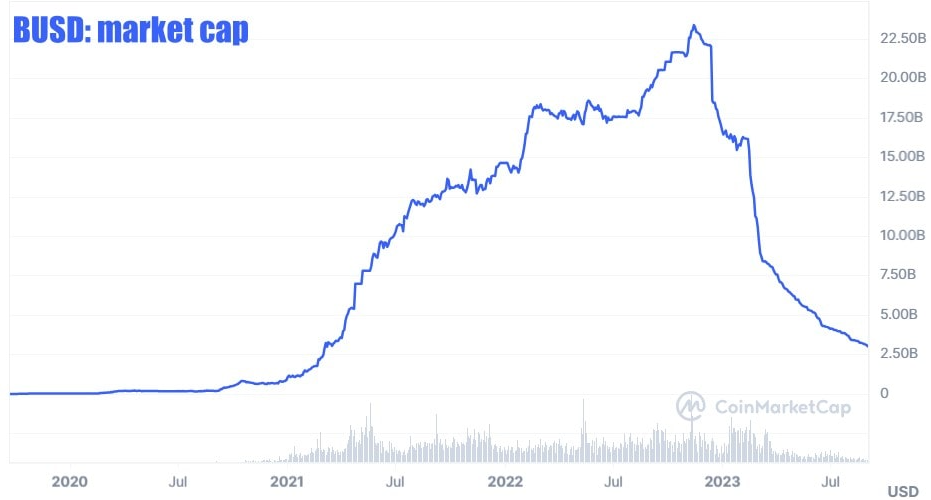
Нарешті, стейблкоїн BUSD та його нещодавній делістинг дають ще один урок про важливість регулювання, державне втручання та вплив дій контролюючих органів на стійкість активів. Під тиском регуляторів компанія Paxos, емітент BUSD, вирішила зупинити випуск і делістингувати коїн, залишивши його без перспектив на ринку. TrueUSD та кілька інших стейблкоїнів також останнім часом зіткнулися з регуляторними складнощами, а викликана цими подіями волатильність зайвий раз нагадала, що підвищена увага влади є однією з серйозних загроз для стабільних монет. Простіше кажучи, стейблкоїн-індустрія наражається не лише на ризики внутрішньої архітектури чи аудиту резервів, а й на виклики з боку регулювання та масштабування; поєднання цих трьох факторів може стати нищівним.
Часто можна почути, як прихильники стейблкоїнів обговорюють характеристики та механіку, що відповідають за прив'язку і, врешті-решт, за виконання базової обіцянки. Проте довіра до активу — і особливо впевненість у можливості оперативно погасити його за базову валюту (зазвичай USD) за першою вимогою — ґрунтується на комбінації багатьох чинників, що виходять далеко за межі самого лише пегу. Наприклад, інвесторам потрібні гарантії того, що вони зможуть вільно конвертувати свої стейблкоїни в готівку. Тому показники на біржах, ширші ринкові умови та загальне сприйняття проєкту (зокрема великими гравцями) безпосередньо формують цю довіру. Іншими словами, стабільність курсу — не єдиний індикатор надійності: на рівень довіри впливають пег, широта інтеграції, обмінні курси та присутність великих інвесторів.
Регулювання заходить у зону безпеки
Регулювання завжди було головним болем для емітентів стейблкоїнів, проте поява ініціативи на зразок GENIUS Act у США породила нові ризики для кожного, хто планує випускати платіжний стейблкоїн. Законодавчі зміни також вплинули на бізнес-стратегію таких компаній, як Circle, які вирішили адаптуватися до вимог регламенту MiCA в ЄС. Tether, навпаки, відмовився підкорятися нормам MiCA для USDT, заявивши, що подібні правила не відповідають його бізнес-моделі. Це призвело до трансформації ринку: раніше нерегульовані сегменти, де домінував USDT, відчули тиск через експансію регульованих стейблкоїнів.
Ці зрушення підкреслюють важливість правових рамок і показують, як різні стейблкоїни знаходять відгук у своїх цільових аудиторіях. Хоча USDT досі зберігає колосальну популярність, його присутність на ринках, де користувачам важливі банківські гарантії, зменшилася, оскільки клієнти там тяжіють до USDC та інших регульованих альтернатив. Це ще раз доводить цінність свободи вибору, а також те, що кожному потрібен свій відтінок стабільності. По суті, один і той самий користувач може задіяти різні стейблкоїни залежно від своєї локації та завдань: офшорні користувачі вибирають один набір інструментів, а ті, хто працює в юрисдикції суворого регулятора — зовсім інший. Те саме стосується монет усередині окремих додатків: скажімо, PYUSD від PayPal або децентралізованих рішень у DeFi, що використовують дохідні долари.
Аналогічна динаміка спостерігається і на інституційному рівні: біржі беруть на озброєння одні стейблкоїни, тримаючись подалі від інших. Боротьба за інституціоналів іде настільки ж запекла, як і за роздрібного користувача, адже емітенти розуміють: інтеграція великими гравцями забезпечує впізнаваність і приплив їхньої клієнтської бази. Крім того, комплаєнс стейблкоїна є ключовим фактором, обов'язковим для того, щоб криптовалюта могла зацікавити інституційних інвесторів. Уся ця конструкція виглядає вкрай показово: усе починається з бажання надати простий доступ до долара, але суперництво пронизує всі поверхи — від простих користувачів до фінтех-стартапів та найбільших бірж. Коротко кажучи, будь-яка компанія мріє отримати власний долар через високу цінність статусу «тихої гавані», і саме тому всі так відчайдушно борються за репутацію солідного емітента.
Людська поведінка раз у раз повторює один і той самий сценарій: обпікшись, людина переливає капітал у найближчий надійний актив. Коли така поведінка стає масовою, вона перетворюється на об'єкт досліджень. Якщо трейдер втомлюється дивитися на падіння і скидає альткоїни в безпечний USDT — виграє Tether. Якщо великі фонди та інституціонали фіксують збитки в USDC — перемагає Circle. Якщо користувач PayPal, щиро вірячи в перевагу крипти над фіатом, усе одно зберігає баланс у звичному PYUSD — виграє PayPal. Якщо бізнес приймає платежі через Stripe в Open USD — залишається у виграші консорціум, у чиїй пісочниці осідають ці гроші. Стейблкоїн перестав бути просто інструментом чи помічником для зберігання цінності. Це пастка для спекулянта, затишний майданчик, куди актив неминуче повертається через ланцюжок реакцій, вибудуваних ринком навколо нього.
Легенда про долар
Мрії криптопуристів про швидку загибель долара раз у раз розбиваються об скелі реальності. Долар був і залишається мостом — нехай навіть не найпривабливішим. Його звели давно; на ньому видно тріщини та сліди минулих криз, але просто зараз цей міст незамінний. Сам факт його наявності навряд чи наближає криптоутопію, проте для країн зі слабкою банківською системою, валютним контролем, гіперінфляцією та політичною нестабільністю прагнення знайти цифрову альтернативу державній валюті — це не просто забаганка, а питання виживання. Пересічному користувачеві байдуже, наскільки монетаристів дратує всюдисущість долара: йому важливо, щоб гроші завтрашнього дня були максимально схожі на гроші дня сьогоднішнього.
Саме на цьому полі точиться війна стейблкоїнів — не лише за технічні параметри, вибір мереж і взаємні звинувачення в цензурі. Той, хто ще вчора зазнав збитків, спостерігаючи червоні свічки у своєму портфелі, скористається першою ж нагодою перевести крипту назад у фіат. Компанія, яка запропонує зручну кнопку для миттєвого виходу з крипти у стейблкоїн, виграє цю сутичку, тому що безпека завжди в ціні, а в моменти фінансового болю — особливо. Користувачеві життєво необхідний притулок, і найсильніше — тоді, коли він втрачає депозити на волатильних активах. І бізнес, який готовий цей притулок надати, зриває куш, адже мало які продукти мають такий колосальний попит після болючих ринкових просідань.
У цьому, до речі, немає нічого поганого: саме ця особливість свого часу привабила у крипту мільйони звичайних людей. Вони хочуть спокою фіату, волатильності крипти та свободи переміщатися по блокчейнах без страху все втратити. Стейблкоїн виконує роль посередника: він прикриває долар криптографічною оболонкою, очікуючи моменту, коли закон, держава чи банки знімуть цю маску, щоб оголити звичні цифри. Це не докір стейблкоїнам чи крипті, а лише констатація того, що старі легенди не вмирають. Bitcoin став першою криптовалютою, але американський долар став легендою задовго до нього. Стейблкоїни — живий доказ того, що легенди здатні перероджуватися, приміряючи як фіатний, так і криптовалютний вигляд, курсуючи різними блокчейнами та вступаючи у протистояння з традиційними банками. Поява цифрового долара зовсім не завершила війну стейблкоїнів — навпаки, вона її тільки розпалила, і тепер кожна корпорація прагне стати новим резервним активом, адже користувач у паніці завжди біжить у бік знайомого, навіть якщо саме там він нещодавно обпікся.
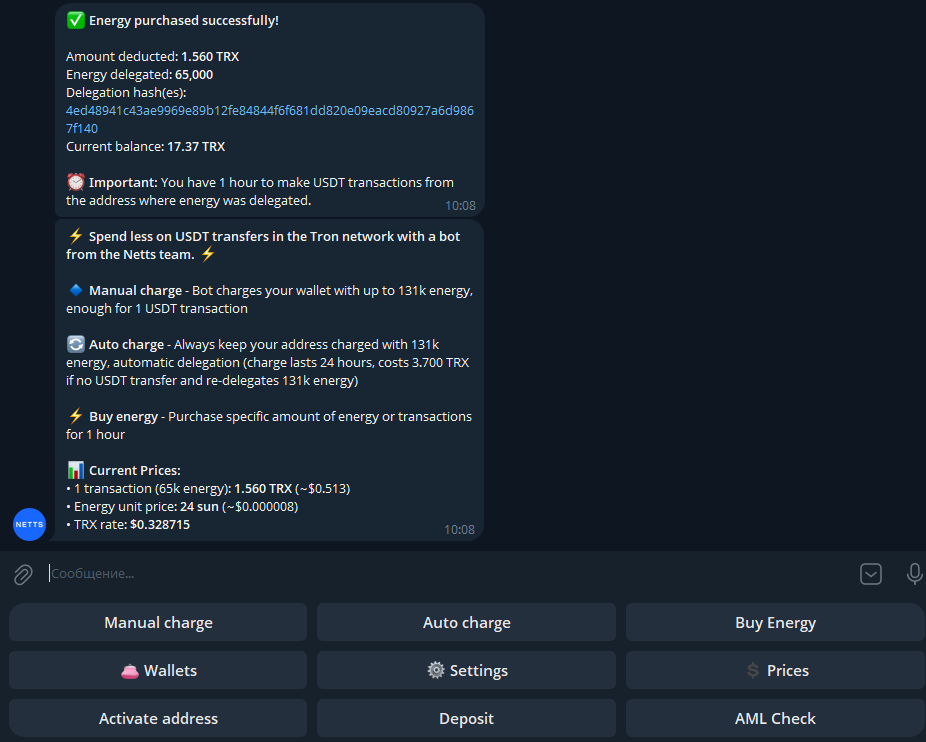
І доки користувачі шукають порятунку від волатильності інших криптовалют у стейблкоїнах, не забувайте довірити Netts Energy Charge Bot рутинні завдання з поповнення TRON Energy: ви можете купувати TRON Energy вручну чи автоматично, а також замовляти потрібний обсяг Energy під короткі інтервали транзакцій за ціною приблизно 65,000 Energy на один переказ USDT за 2.405 TRX. Для всіх, хто переказує USDT у мережі TRON, суттєве зниження комісії TRON та делегування Energy можуть виявитися набагато кориснішими, ніж безкінечні розмови про майбутнє грошей.