Stablecoin Savaşları: Her Şirket Neden Kendi Dolarını İstiyor?
Stablecoin savaşları; kripto volatilitesi canlarını yaktığında yatırımcıların, şirketlerin ve ödeme devlerinin neden dönüp dolaşıp dijital dolara sığındığını gözler önüne seriyor.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Tether, yıllar boyunca rezervleri, ticari senetleri, kamuyu aydınlatma raporları, denetimleri, bankacılık ve regülasyon ilişkileri nedeniyle sorumsuz bir oligopol olarak ifşa edilme riskiyle karşı karşıya kaldı. Bu endişeler temelsiz değildi ve günümüzde de geçerliliğini korumaya devam ediyor. Yine de erişilebilirliği, likiditesi ve hızı sayesinde milyonlarca kullanıcının tercih ettiği kripto-dolar olma unvanına pek gölge düşüremedi.
İşin ironik tarafı, kurumlar çeşitli itibari para yükümlülüklerine maruz kalma konusunda ne kadar şüpheci hale geldiyse, söz konusu yükümlülükler de değerini o kadar artırdı. Bu durum mutlaka spekülatörler arasındaki popülaritenin arttığını göstermez; aksine, öngörülemeyen alternatif varlıklara karşı riskten kaçınmak için anladıkları bir şeye yönelmek isteyen kullanıcıların oluşturduğu daha geniş bir trendi yansıtır. Bu durum; riskten kaçınan bir yatırımcının piyasa çöküşü sırasında altcoin'lerini Tether'e satması, kriptoya şüpheyle yaklaşan bir şirketin bir stablecoin firmasından dolar satın alması veya bir girişimcinin seçtiği bir stablecoin üzerinden token satışı başlatması anlamına gelebilir. Yeni bir finansal sınır fikri, sıradan kullanıcılar için tek başına yeterince çekici değildir; onları ikna edebilecek tek şey, siyah kuğu olayları sırasında aşina oldukları bir yükümlülüktür.
Tether ve benzeri yapılar işlem hacimlerine odaklanırken, USDC adlı başka bir stablecoin kurumsal güvenilirliğini öne çıkararak basamakları tırmanıyordu. Arkasındaki şirket olan Circle, Tether'ı kendi oyununda yenmeye çalışmadı; bunun yerine düzenli raporlama ve dikkatli iş ortağı seçimi yoluyla finansal düzenlemelere uyumunu vurgulayarak daha güvenli kripto yükümlülüklerine yönelik talepten yararlandı. Özünde, Tether küresel kripto alım satım platformu ve USDT gelişmekte olan piyasalarda tezgah üstü (OTC) işlemlerin gayriresmî vekili ise; USDC, fintech'ler ve regüle edilen finans kurumları tarafından kullanılan bir itibari dolar yükümlülüğünü temsil ediyordu. Stablecoin'lerin piyasa değeri fırladıkça, bu farklılaşma bir stablecoin'in belirli pazarlara ve işletmelere olan çekiciliğini belirlemede kritik hale geldi.
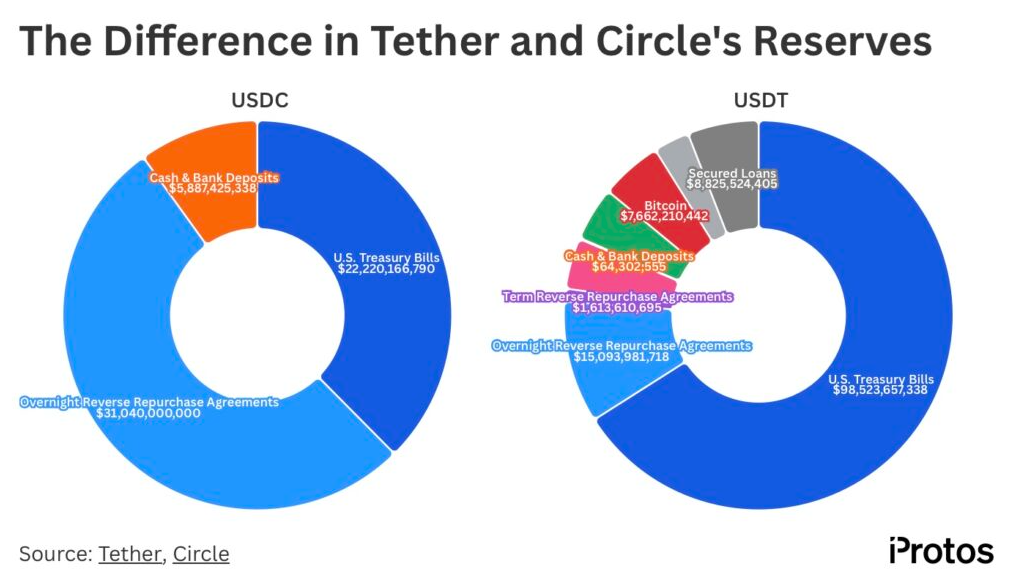
Piyasa artık her iki yaklaşımın da büyümeye katkı sağladığı örneklerle dolu; kullanıcılar seçeneklerini kavrayıp tercihlerini buna göre yapıyor. Kimileri çok fazla yargı bölgesinde hoş karşılanmayabilecek ancak dolar karşısındaki değerini her zaman koruyacak evrensel bir stablecoin isterken; kimileri de neredeyse her yerde kabul görecek fakat bir miktar likidite ve hacimden feragat edebilecek istikrarlı bir yükümlülük arıyor. Her iki durumda da, gelişmiş dijital özelliklere sahip bir dolar mevduatı vaadi dolara ihtiyaç duyan kullanıcılar için cazibesini koruduğundan, her stablecoin türü için bir kitle mevcuttur. Bu tür ürünlere olan talep, yalnızca diğer varlıkların dalgalanmalarına karşı korunmak veya spekülasyon yapmak isteyenlerden değil; aynı zamanda geleneksel finansın maliyetlerini ve gecikmelerini baypas ederek ödemeleri evrensel bir şekilde gerçekleştirmek isteyen sıradan kullanıcılardan da kaynaklanmaktadır.
Güvenlik Satmak
Bu alanda faaliyet gösteren her firmanın kendine has bir yaklaşımı vardır, ancak temel ekonomi benzerdir: "Güvenliğin" belirli bir tonunu sunan bir stablecoin ürünü. Tether için likidite ve her yerde bulunabilirlik birincil cazibe unsurlarıyken, Circle şeffaflık ve kurumsal güvenilirlik satmaktadır. PayPal, kendi stablecoin'ini kullanıcının halihazırda güvenebileceği tanıdık bir marka olarak öne çıkarıyor; MakerDAO, Sky olarak yeniden markalaşarak DAI'nin yanı sıra getiri sağlayan USDS'i piyasaya sürdü ve zincir üstü yönetişime bağlı, dikkatli bir algoritma aracılığıyla dolara sabitlenmiş istikrarlı bir varlığın güvenliğini sunan kripto-yerel bir varlık vadetti. Ethena, USDe aracılığıyla, riskleri mevduat sahibi ile piyasaların sömürücü eğilimleri arasında paylaştırılan, bir dolar kasasıyla getiri üreten bir etkileşim vadediyor. Ripple'ın RLUSD teklifi ve First Digital USD de ürün güvenliğine örnektir; tıpkı Paxos, Gemini Dollar, TrueUSD ve bu nişi kendi yaklaşımlarıyla doldurmaya çalışan düzinelerce diğer protokol gibi.
Ekonomi herhangi bir stablecoin ihraççısı için nispeten basittir, ancak sağladıkları rekabet avantajını görmezden gelmek zordur. Kullanıcıların zor zamanlarda bir ürüne akın edebileceği gerçeği bile, her türden kripto-yerel platformun kendi stablecoin'ini yaratmaya çalışması için yeterlidir; çünkü güvenlik ürünü, bir ihraççıya daha sonra ekosistemin kalıcı bir parçası haline gelebilecek kritik bir mevduat sahibi kitlesi kazandırır. Stablecoin rekabetinin kripto-yerel faaliyetlerin büyük bir bölümü için son derece önemli olmasının nedeni tam olarak budur. Bir yerdeki likidite, başka bir yerdeki kullanıcı mevduatları, üçüncüsündeki borsa işlem çiftleri ve dördüncüsündeki takas mekanizmaları; tüm bu işlevler, bir cüzdana yatırılan veya bir platformda takas edilen bir stablecoin'den kritik fayda sağlayabilir. İşte bu yüzden stablecoin hakimiyeti savaşları birçok kuruluş tarafından birden fazla düzeyde bu kadar çetin bir şekilde yürütülmektedir. Bu rekabeti körükleyenler yalnızca stablecoin'lerin benzersiz avantajlarını kullanarak makro varlık hareketleri üzerinde spekülasyon yapan son kullanıcılar değil; aynı zamanda büyüyen dolar mevduatlarından daha büyük bir pay kaparak stablecoin fenomeninden para kazanmak isteyen büyük ödeme işlemcileri ve geleneksel finanstr. BlackRock ve Visa'dan Stripe, Coinbase, BNY ve Open USD konsorsiyumuna kadar herkes, programlanabilir doları tek bir kuruluşun kontrol etmesine izin vermenin akıllıca olmayacağını anlayarak bu mücadeleye katılmıştır.
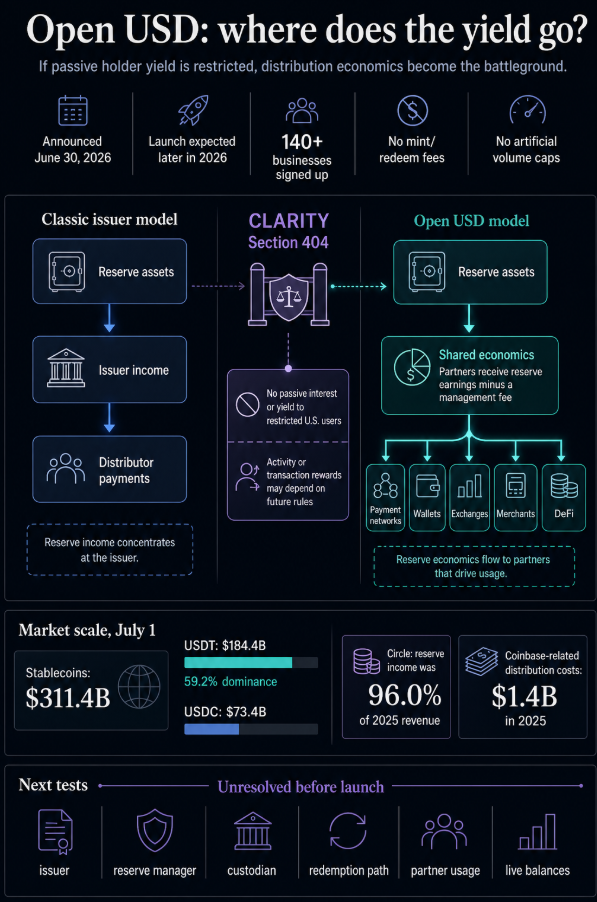
Özellikle Open USD teklifi, altyapı düzeyinde stablecoin rekabetini tetikleme potansiyeliyle dikkat çekmektedir. Open USD kurucu üyeleri, paylaşılan stablecoin tokenizasyonu fikrini ortaya atarak, ağ etkilerinin faydalarının birden fazla yarışmacı tarafından elde edilebileceği, sektörün büyümesini teşvik edecek stablecoin'e özgü bir rekabete duyulan ihtiyacı kavramış görünmektedir. Bu, bankacılık ve fintech ortaklarına, stablecoin pazarındaki hakimiyetin tek bir proto-banka tarafından ellerinden alınmadığını, aksine tokenizasyon gelirlerinin paylaşılabileceği ortak bir ekonomiye davet edildiklerini ima etmenin akıllıca bir yoludur.
Rezerv Geliri
Rezerv geliri, mevduatların merkezindeki gizli mücevherdir ve her stablecoin ihraççısı bunu bilir. İhraççı, kullanıcılar adına nakit ve devlet tahvili tutarak, devlet borçlarının getirisi ve mevduat ile çekim oranları arasındaki marj (spread) üzerinden gelir elde eder. Yüksek faiz ortamında, Tether mevduatlarındaki artan getirilerin cazibesi varlığa olan talebi artırır. Kendi başına bu bir skandal ya da haksız bir avantaj değildir; aksine, getirilerin kendi kârlılıkları açısından kritik olabileceğini bilen büyük kurumsal yatırımcıların farkındalığı stablecoin rekabetini beslemektedir.
Stablecoin getirileri hakkındaki tartışmaların bu kadar ilgi çekici olmasının nedeni de budur; zira bu tartışmalar geleneksel finansın büyük oyuncularının, ödeme işlemcilerinin, kurumsal yatırımcıların ve kripto-yerel ihraççıların aynı kullanıcı havuzu için nasıl rekabet edebileceğinin bir yolunu temsil eder. Her biri, stablecoin ekonomisinin bir segmentinin iç işleyişine dair kritik bir içgörüye sahiptir ve bu anlayışından kâr elde etmeye çalışır. Bir ödeme işlemcisi nakit akışını (float) rekabet avantajı olarak görür; bir banka mevduatın değerinin farkındadır; bir fintech web cüzdanı veya uygulamasındaki bakiyeyi bir etkileşim aracı olarak değerlendirir; bir borsa işlem çiftlerinin ve likiditenin önemini kavrar ve bir kripto-yerel cüzdan varsayılan stablecoin'in bilincindedir. Bütün bu aktörler, stablecoin mekanizması aracılığıyla gelir yaratma fırsatını görür ve stablecoin ekonomisinin genel ekonomiden daha büyük bir pay almasından faydalanacak şekilde konumlanır.
İstikrar Bozulduğunda
Stablecoin ismi, arkasındaki vaadin potansiyel istikrarsızlığını gizler. Bu nedenle her stablecoin'in kendi koşulları, riskleri ve spesifik tehditleri vardır. İstikrarlı kalma misyonunda feci şekilde başarısız olan bir stablecoin'in en ünlü örneği elbette Terra'dır. UST, Anchor Protocol aracılığıyla vadedilen yüksek getiriler nedeniyle değerinde feci bir çözülme yaşayan dahi bir fikirdi. LUNA token'ına çapalanan stablecoin, Anchor aracılığıyla mevduatlara muazzam bir getiri vadediyor, algoritmik tasarımın ise UST'nin değerini USD'ye sabit tutması bekleniyordu. LUNA-UST mekanizmasına olan güvenin aniden kaybolması, kısa pozisyonu olan tasfiye memurları tarafından Anchor mevduatlarının çözülmesini başlattı. Böylece iki token arasındaki sabite olan güven yerle bir oldu ve token'ın USD sabitini kaybetmesinin (depegging) yolu açıldı. Nihayetinde milyarlarca dolar UST stablecoin'inde ve vadedilen yüksek Anchor getirilerinde kilitli kaldı ve mevduatların çözülmesinden kısa bir süre sonra tüm sistem çöktü.
Bir stablecoin'in sabitini koruyamamasının bir diğer çarpıcı örneği de USDC'nin 2023'teki sabitini kaybetme olayıdır. Stablecoin, kısa süre sonra toparlanmadan önce geçici olarak bir doların altına düştü. Düşüşün arkasındaki neden, ne yazık ki rezerv kanıtı olarak kasada nakit rezervleri tutmak için bankacılık sistemine güvenilmesiydi. Nitekim USDC'nin Silicon Valley Bank'taki mevduatlarına hafta sonu boyunca erişilemedi ve bu durum geçici bir paniğe yol açtı. Mevduat sigortası teknik olarak bu tür riskleri kapsasa da, stablecoin'e yatırım yapanların çoğu bankacılık mekaniğinin ayrıntılarından haberdar değildi ve paniğin etkisiyle stablecoin'i elden çıkardı; nihayetinde regülatörler müdahale etti. Alınan ders Terra vakasındaki kadar sarsıcı olmasa da, stablecoin rezervlerinin tamamen nakit ile karşılandığı varsayıldığında mevduatlarını koruması için bankacılık sistemine güvenen yatırımcılar adına kesinlikle değerli bir dersti.
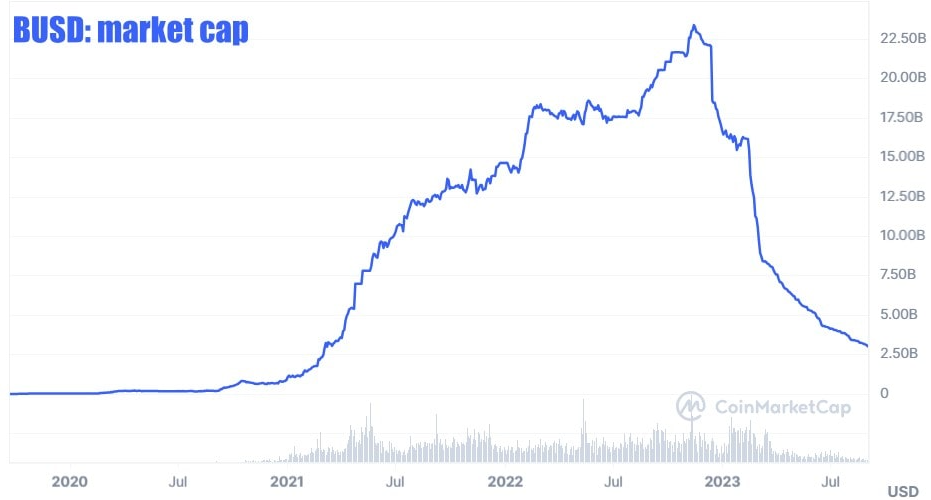
Son olarak, BUSD stablecoin'i ve yakın zamandaki delist süreci, regülasyonun, devlet müdahalesinin ve düzenleyicilerin eylemlerinin stablecoin'lerin istikrarı üzerindeki önemine dair bir başka ders sunmaktadır. Düzenleyici baskıların ardından, BUSD'nin ihraççısı Paxos, stablecoin'i listeden çıkarma kararı aldı ve onu piyasada tek başına bıraktı. TrueUSD ve diğer bazı stablecoin'ler de son zamanlarda düzenleyicilerle paylarına düşen zorlukları yaşadı ve bu olayları çevreleyen piyasa volatilitesi, regülasyon denetiminin stablecoin'ler için potansiyel tehditlerden biri olduğunu hatırlatan gerekli bir uyarı görevi gördü. Basitçe ifade etmek gerekirse, stablecoin ekonomisi yalnızca tasarım ve güvence risklerine değil, aynı zamanda düzenleme ve benimsenme risklerine de tabidir; bu üçünün birleşimi stablecoin'ler için potansiyel olarak yıkıcı olabilir.
Stablecoin savunucularının, stablecoin'in sabitliği ve nihayetinde vaadini yerine getirme yeteneği ile ilgili özellikleri ve mekanizmaları tartıştığını duymak alışıldık bir durumdur. Bununla birlikte, bir stablecoin'e duyulan güven ve özellikle kısa sürede gösterge para birimine (genellikle USD) dönüştürülebilme yeteneğine olan inanç, yalnızca sabitlemenin ötesinde farklı faktörlerin birleşimine dayanır. Örneğin yatırımcılar, stablecoin'lerini nakde dönüştürme yetenekleri konusunda güvence ararlar. Bu nedenle, stablecoin'in borsalardaki performansı, daha geniş piyasa koşulları ve projenin genel algısı (büyük yatırımcılarla ilişkili olarak) bir stablecoin'e duyulan güvenle doğrudan ilgilidir. Başka bir deyişle, istikrar bir stablecoin'e olan güvenin tek göstergesi değildir. Bir stablecoin'in sabiti, benimsenmesi, döviz kurları ve büyük yatırımcıları, güveni etkileyen unsurlardan bazılarıdır.
Regülasyon Güvenli Alana Giriyor
Regülasyon, stablecoin ihraççıları için her zaman bir endişe kaynağı olmuştur, ancak ABD'deki GENIUS Yasası'nın tanıtılması, bir ödeme stablecoin'i ihraç etmek isteyen herkes için yeni bir dizi risk yarattı. Bu yasal çerçeve, AB'nin MiCA düzenlemelerinin gerekliliklerine uymayı seçen Circle gibi firmaların iş stratejilerini de etkiledi. Tether ise USDT için MiCA'nın şartlarını kabul etmeyi reddetti ve firma bu tür kuralların kendi iş modeline uygulanamayacağını iddia etti. Bu durum, daha önce USDT'nin tercih ettiği regüle edilmemiş pazarların regüle edilmiş stablecoin'lerin girişinden etkilenmesiyle stablecoin ortamının yeniden ayarlanmasına neden oldu.
Bu değişim, regülasyonun önemini ve farklı stablecoin'lerin çeşitli pazarlara nasıl hitap edebileceğini vurgulamaktadır. USDT hala muazzam bir popülariteye sahip olsa da, kullanıcıların bankacılık unsurlarını önemsediği pazarlardaki varlığı sınırlıdır; çünkü bu kişiler USDC'ye ve regüle edilen diğer stablecoin'lere yönelmiştir. Bu, kullanıcıların arzuladığı farklı istikrar türlerinin yanı sıra seçim yapabilme değerinin de bir başka göstergesidir. Özünde, aynı kullanıcı konumuna ve ihtiyaçlarına bağlı olarak çeşitli stablecoin'ler kullanabilir; denizaşırı kullanıcılar bir dizi seçeneği değerlendirirken, belirli bir regülatörün yargı yetkisi dahilinde faaliyet gösterenler farklı bir menüden seçim yapabilir. Aynı durum, PayPal tarafından sunulan PYUSD gibi bir finansal uygulama içinde kullanılan stablecoin'ler veya getiri sağlayan dolarlardan birini kullanan bir DeFi uygulaması için de geçerlidir.
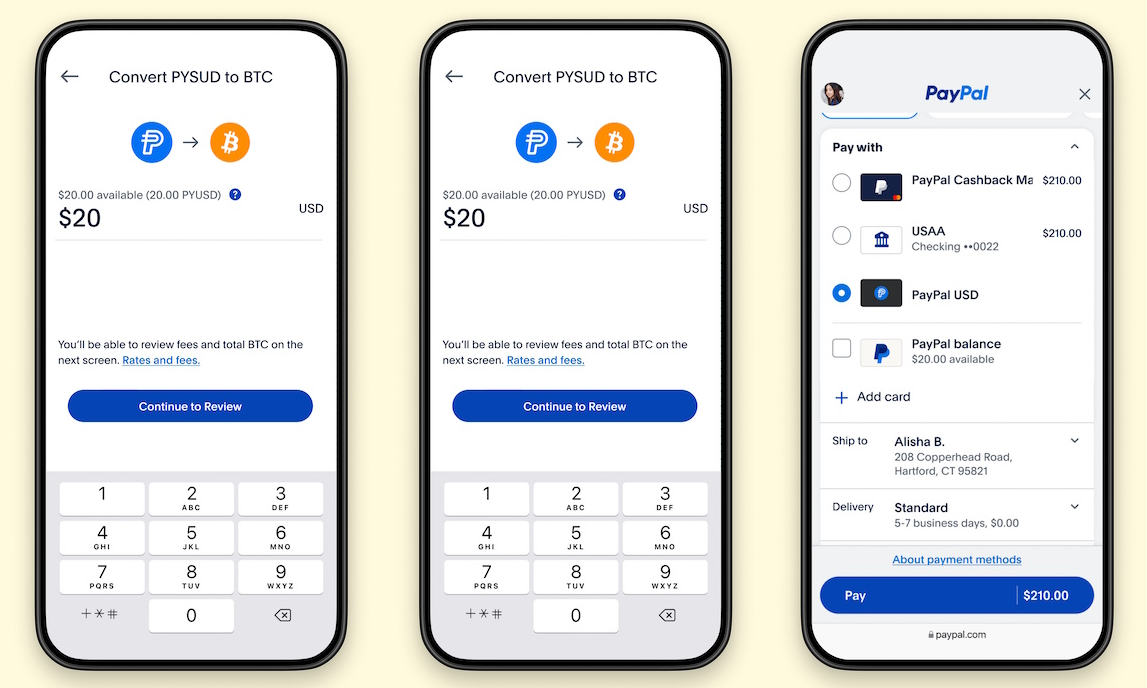
Aynı dinamikler kurumsal düzeyde de işlemektedir; borsalar belirli stablecoin'leri benimserken diğerlerinden uzak durmaktadır. Kurumsal kullanıcılar için rekabet, sıradan kullanıcılar için rekabet kadar çetindir; çünkü her firma bu tür kuruluşlar tarafından benimsenmenin müşterileri arasında görünürlüğü ve benimsenmeyi artırabileceğinin farkındadır. Buna ek olarak, bir stablecoin'in yasalara uygunluğu, bir kripto paranın kurumsal yatırımcılar için erişilebilir olması açısından kritik bir husustur. Tüm sistem, her şeyin dolar maruziyeti sağlama arzusuyla başlaması, ancak rekabetin sıradan kullanıcılardan fintech'lere ve büyük borsalara kadar birden fazla düzeye yayılması açısından oldukça büyüleyicidir. Kısacası her şirket, güvenli alanın değeri nedeniyle kendi dolarını kurmak istemektedir; bu nedenle ciddi bir stablecoin ihraççısı itibarını kazanmaya can atmaktadırlar.
İnsani davranış kalıbı çok sık tekrarlanır: Kişi canı yandığında en yakın güvenli limana sığınır. Bu davranış kurumsallaştığında ise bir araştırma konusu haline gelir. Bir yatırımcı düşüşten yorulup altcoin'lerini USDT sığınağına atarsa Tether kazanır. Büyük kurumlar ve hedge fonları kayıplarını USDC'ye devrederse Circle kazanır. Kriptonun itibari paraya üstünlüğünden haklı bir güven duyan bir PayPal kullanıcısı parasını yine de tanıdık PYUSD'de tutarsa, PayPal kazanır. Bir şirket Stripe aracılığıyla Open USD cinsinden bir gelen ödeme akışı alırsa, bu paranın saklandığı sanal alanın sahibi olan konsorsiyum kazanır. Stablecoin artık bir araç ya da daha doğrusu değerin muhafazası için bir yardımcı olmaktan çıkmıştır. Piyasaların enstrümanın etrafına ördüğü bir reaksiyon zinciri aracılığıyla varlığın geri döndürüldüğü, spekülatör için kurulmuş bir tuzak, bir kum havuzudur.
Dolar Efsanesi
Kripto saflık yanlılarının (püristlerinin) yaklaşmakta olan dolar çöküşü vizyonları, düzenli olarak gerçekliğin kayalarına çarpmaktadır. Dolar, her ne kadar çirkin olsa da, bir köprüydü ve hala öyle. Çok uzun zaman önce inşa edildi; önceki geçişlerin izlerini görebilirsiniz, ancak şu anda bu köprüye ihtiyaç var. Varlığının bizatihi kendisi bir kripto ütopyasına geçişe elverişli değildir, ancak zayıf bankaların, sermaye kontrollerinin, hiperenflasyonun ve istikrarsız siyasetin olduğu bir ülkede, devlet para birimine dijital bir alternatif yaratma arzusu sadece anlaşılabilir değil, aynı zamanda zorunludur. Kullanıcı, iktisatçıların doların kamuoyu bilincindeki varlığından rahatsız olup olmamasını umursamaz; yarının parasının bugünün parasına olabildiğince yakın olmasını ister.
Stablecoin savaşının verileceği yer tam olarak burasıdır; yalnızca enstrümanların teknik özellikleri, zincir seçimi ve karşılıklı sansür suçlamaları için değil. Dün kaybeden, düşen bir varlığın grafiğine bakıp duran kişi, kripto varlıklarını itibari paraya dönüştürmek için ilk fırsatı değerlendirecektir. Parayı kriptodan stablecoin'e aktarmak için açık bir buton sunan şirket bu savaşı kazanır; çünkü güvenlik her zaman talep görür, hele ki acı henüz çok tazeyken daha da fazla talep görür. Kullanıcının sadece bir sığınağa ihtiyacı yoktur, kripto varlıklarını yaktığında buna en çok ihtiyaç duyar. Ve ona bu sığınağı sağlayan şirket büyük kazanır; zira kişisel kayıplardan sonra çok az ürün böylesine bir talep görür.
Bu arada bunda yanlış bir şey de yoktur; kriptoyu sıradan kullanıcılar için bu kadar çekici kılan tam da bu fikirdir. İtibari paranın güvenliğini, kriptonun volatilitesini, blokzincirinde korkusuzca diledikleri yere hareket etme özgürlüğünü isterler. Bir stablecoin, doları kripto görünümüyle maskeleyen, kanunların, devletin veya banka yetkililerinin bu maskeyi sıyırıp tanıdık rakamları ortaya çıkaracağı anı bekleyen bir aracı gibi davranır. Bu, stablecoin'lerin veya kriptonun bir eleştirisi değil, aksine eski efsanelerin asla ölmediğinin bir gözlemidir. Bitcoin ilk kripto para birimi oldu, ancak dolar çok önceleri de bir o kadar efsaneydi. Stablecoin'ler; hem kripto hem de itibari para görünümüne bürünerek, farklı zincirleri kullanarak ve farklı bankalara karşı savaşarak efsanelerin yenilenebileceğinin kanıtıdır. Dijital doların gelişi stablecoin savaşını sona erdirmedi; aksine başlattı ve şimdi her şirket yeni rezerv varlık olmak istiyor, çünkü kullanıcı canı yansa bile her zaman tanıdık olana koşar.
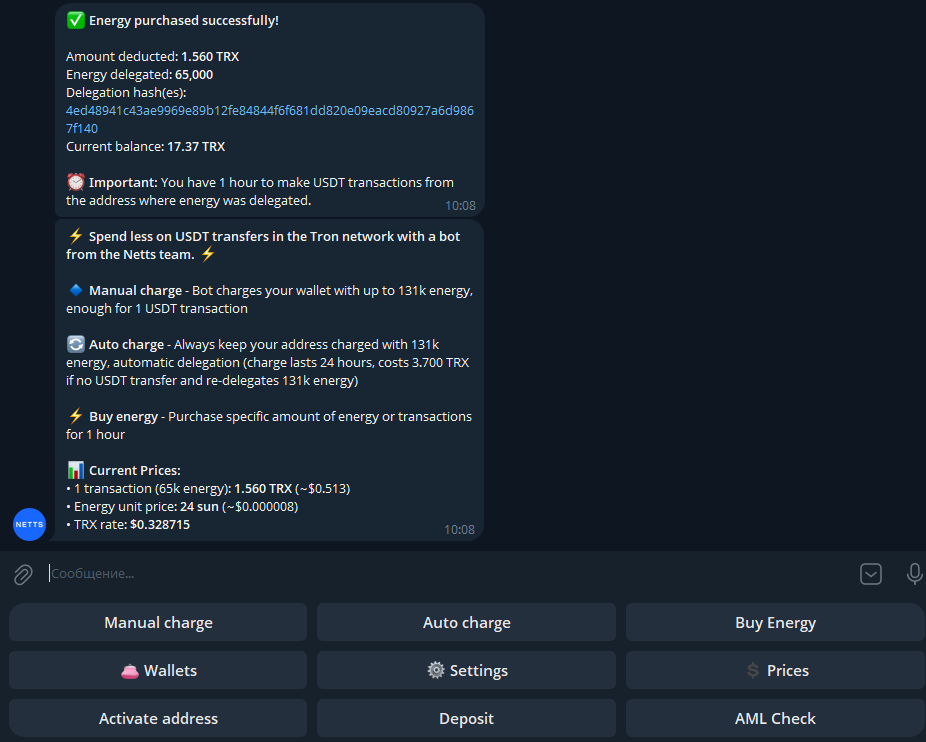
Kullanıcılar diğer kripto varlıkların volatilitesinden kaçmak için stablecoin'lere yönelirken, TRON Energy yüklemesi gibi sıradan bir görevi Netts Energy Charge Bot'un halletmesine izin vermeyi, TRON Energy miktarını manuel veya otomatik olarak doldurmayı ve 2,405 TRX karşılığında tek bir USDT işlemi için yaklaşık 65.000 Energy maliyetiyle kısa bir transfer aralığına özel Energy satın almayı unutmayın; TRON ağında USDT transfer eden kullanıcılar için TRON ücret indirimi ve Energy delegasyonu, paranın geleceğine dair sayısız dersten çok daha değerli olabilir.