Guerra das Stablecoins: Por Que Toda Empresa Quer Ter Seu Próprio Dólar
A guerra das stablecoins mostra por que traders, empresas e gigantes dos pagamentos continuam voltando aos dólares digitais quando a volatilidade cripto queima suas mãos.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Durante anos, a Tether foi assombrada pela possibilidade de que suas reservas, títulos, divulgações, auditorias, relações bancárias e regulatórias pudessem deixá-la exposta como um oligopólio irresponsável. Essas preocupações não eram infundadas e continuam relevantes até hoje. Ainda assim, fizeram pouco para abalar seu status como o criptodólar de preferência para milhões de usuários, graças à sua acessibilidade, liquidez e velocidade.
A ironia é que, quanto mais as instituições desconfiavam de sua exposição a vários passivos fiduciários, mais o valor desses mesmos passivos aumentava. Isso não reflete necessariamente uma maior popularidade entre especuladores, mas sim uma tendência mais ampla de usuários que buscam exposição a algo compreensível para se protegerem contra ativos alternativos imprevisíveis. Isso pode significar um trader avesso ao risco despejando suas altcoins em Tether durante um crash, uma empresa cética em relação a cripto comprando dólares de uma emissora de stablecoin, ou um fundador lançando uma captação de tokens na stablecoin de sua preferência. A simples ideia de uma nova fronteira financeira não é atraente o suficiente para usuários comuns; a única coisa capaz de convencê-los é um passivo familiar durante eventos do tipo cisne negro.
Enquanto a Tether e entidades similares focavam em volume, outra stablecoin chamada USDC subia posições, promovendo sua credibilidade institucional. A empresa por trás dela, a Circle, não tentou vencer a Tether em seu próprio jogo; em vez disso, aproveitou a demanda por passivos cripto mais seguros enfatizando sua própria conformidade com as regulamentações financeiras por meio de relatórios periódicos e seleção criteriosa de parceiros. Em essência, se a Tether era a plataforma global de trading cripto e o USDT o proxy não oficial para balcão (OTC) em mercados emergentes, o USDC representava um passivo em dólar fiduciário utilizado por fintechs e instituições financeiras reguladas. À medida que o valor de mercado das stablecoins disparava, essa diferenciação tornou-se crítica para determinar o apelo de uma stablecoin para mercados e empresas específicos.
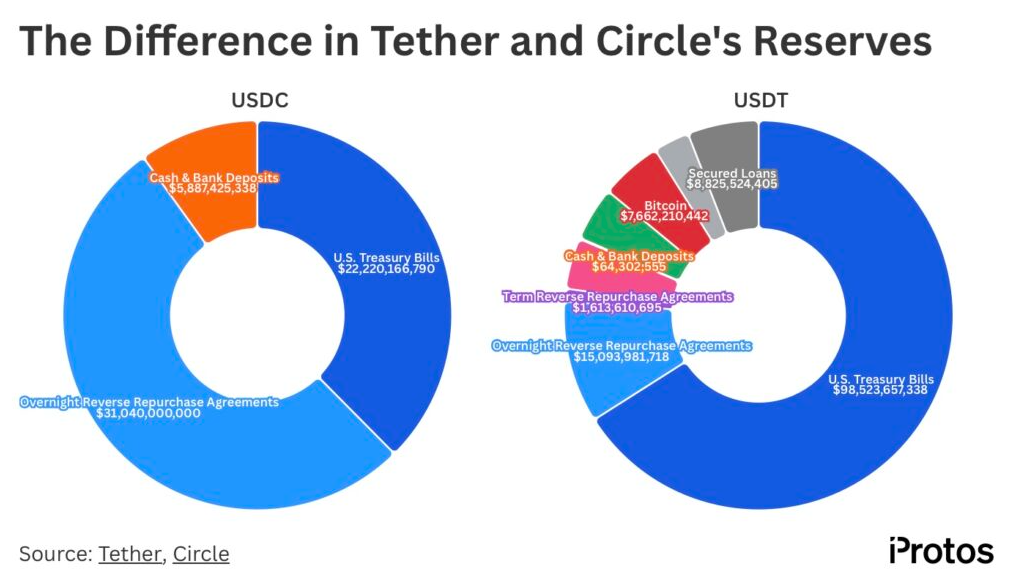
O mercado agora está repleto de exemplos de que ambas as abordagens favorecem o crescimento, com os usuários compreendendo suas opções e escolhendo de acordo. Alguns querem uma stablecoin universal que pode não ser bem-vinda em tantas jurisdições, mas que sempre manterá sua paridade com o dólar; outros querem um passivo estável aceito em quase todos os lugares, mas que pode abrir mão de parte da liquidez e do volume. De qualquer forma, há público para cada tipo de stablecoin, pois a promessa de um depósito em dólares com características digitais aprimoradas continua atraente para usuários que precisam de exposição ao dólar. A demanda por esses produtos é impulsionada não apenas por especuladores buscando proteção ou apostando nas oscilações de outros ativos, mas também por usuários comuns buscando liquidar pagamentos de forma universal, contornando os custos e a lentidão das finanças tradicionais.
Vendendo Segurança
Cada empresa ativa nesse espaço tem seu ângulo único, mas a dinâmica econômica subjacente é similar: um produto stablecoin oferecendo uma versão específica de “segurança”. Liquidez e onipresença são as atrações primárias da Tether, enquanto a Circle vende transparência e credibilidade institucional. O PayPal promove sua própria stablecoin como uma marca familiar na qual o usuário já pode confiar; a MakerDAO, renomeada para Sky e lançando o USDS com rendimento ao lado do DAI, prometeu um ativo nativo de cripto atrelado à governança on-chain e oferecendo a segurança de um ativo estável pareado ao dólar por meio de um algoritmo meticuloso. A Ethena, via USDe, promete uma exposição geradora de rendimento a um cofre de dólares, com os riscos divididos entre o depositante e as tendências de exploração dos mercados mais amplos. A proposta da Ripple para o RLUSD e o First Digital USD também são exemplos de segurança de produto, assim como a Paxos e o Gemini Dollar, TrueUSD e dezenas de outros protocolos que buscam preencher o nicho com suas próprias propostas.
A economia é relativamente simples para qualquer emissor de stablecoin, mas a vantagem competitiva que ela proporciona é difícil de ignorar. O simples fato de que os usuários podem recorrer ao produto de alguém em momentos difíceis é suficiente para fazer com que todo tipo de plataforma criptonativa tente criar sua própria stablecoin, já que o produto focado em segurança confere ao emissor uma massa crítica de depositantes que podem se tornar parte permanente do ecossistema. É por isso que as rivalidades entre stablecoins são extremamente relevantes para uma ampla gama de atividades criptonativas. Liquidez em um ambiente, depósitos de usuários em outro, pares de negociação em corretoras no terceiro e mecanismos de liquidação no quarto – todas essas funções podem obter benefícios críticos de uma stablecoin depositada em sua carteira ou negociada em sua plataforma. É por isso que as batalhas pelo domínio das stablecoins são disputadas tão ferozmente em múltiplos níveis por inúmeras entidades. Não são apenas os usuários finais especulando sobre movimentos de macroativos usando as vantagens exclusivas das stablecoins que alimentam essa competição, mas também grandes processadores de pagamentos e as finanças tradicionais, todos querendo capitalizar sobre o fenômeno das stablecoins garantindo uma fatia maior dos crescentes depósitos em dólares. De BlackRock e Visa a Stripe e Coinbase, BNY e o consórcio Open USD, todos entraram na disputa, reconhecendo que seria imprudente deixar uma única entidade controlar o dólar programável.
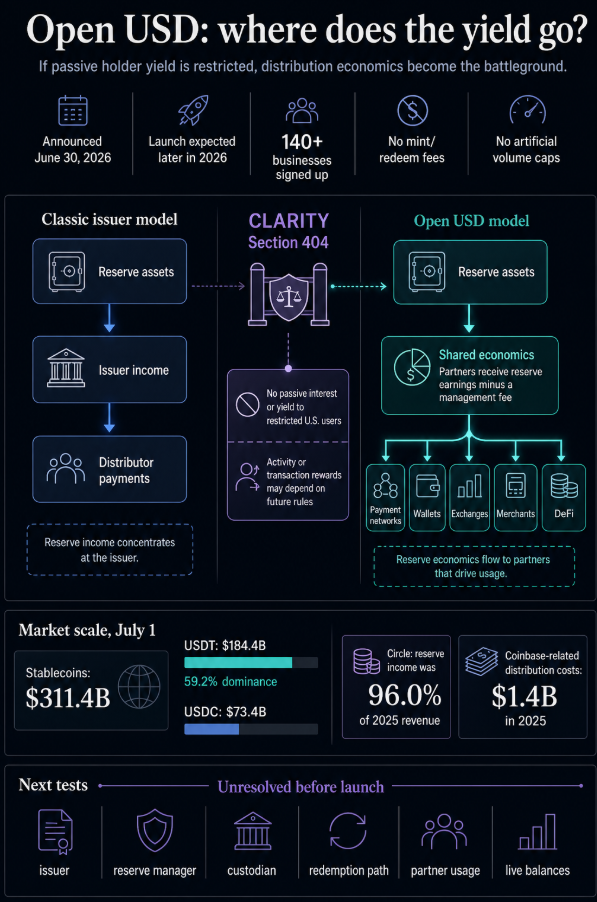
A proposta da Open USD, em particular, destaca-se por seu potencial de impulsionar a concorrência entre stablecoins no nível da infraestrutura. Ao introduzir a ideia de tokenização compartilhada de stablecoins, os membros fundadores da Open USD parecem reconhecer a necessidade de uma competição específica para stablecoins a fim de impulsionar o crescimento do setor, onde os benefícios dos efeitos de rede possam ser colhidos por mais de um competidor. É uma maneira inteligente de sugerir que seus parceiros bancários e fintechs não estão sendo excluídos da liderança no mercado de stablecoins por um único proto-banco, mas sim convidados a participar de uma economia compartilhada onde as receitas de tokenização podem ser divididas.
Receita de Reservas
A receita de reservas é a joia escondida no centro dos depósitos, e todo emissor de stablecoins sabe disso. Ao manter caixa e títulos públicos em nome dos usuários, o emissor gera renda por meio do rendimento dos títulos da dívida pública e do spread entre taxas de depósito e saque. Em um ambiente de juros altos, a atração de rendimentos aprimorados sobre depósitos em tether impulsiona a demanda pelo ativo. Por si só, isso não é um escândalo, nem uma vantagem desleal; trata-se, na verdade, da percepção entre grandes investidores institucionais que impulsiona a concorrência entre stablecoins, já que esses rendimentos podem ser cruciais para seus resultados financeiros.
É por isso que as discussões sobre o rendimento das stablecoins são tão interessantes: elas representam uma forma pela qual gigantes das finanças tradicionais, processadores de pagamentos, investidores institucionais e emissores nativos de cripto podem competir pelo mesmo grupo de usuários. Cada um tem um entendimento aprofundado do funcionamento interno de um segmento da economia de stablecoins e procura lucrar a partir desse conhecimento. Um processador de pagamento reconhece o float como uma vantagem competitiva; um banco tem ciência do valor dos depósitos; uma fintech enxerga o saldo dentro da carteira web ou app como uma ferramenta de engajamento; uma exchange compreende a importância dos pares e da liquidez; e uma carteira nativa de cripto reconhece o poder da stablecoin definida por padrão. Todos esses atores veem a oportunidade de gerar receita por meio do mecanismo de stablecoins e estão posicionados para lucrar com a economia das stablecoins ocupando uma fatia cada vez maior do mercado.
Quando a Estabilidade Se Rompe
O nome stablecoin esconde a potencial instabilidade da promessa por trás dela. Portanto, toda stablecoin tem seus termos, riscos e ameaças específicas. O exemplo mais famoso de stablecoin que falhou de maneira espetacular em sua missão de manter a estabilidade é, evidentemente, a Terra. O UST foi uma ideia brilhante com um desfecho catastrófico em seu valor por conta da promessa de rendimentos elevados por meio do Anchor Protocol. Ancorada ao token LUNA, a stablecoin prometia um rendimento incrível sobre os depósitos através do Anchor, enquanto o design algorítmico supostamente manteria o valor do UST pareado ao USD. A súbita perda de confiança no mecanismo LUNA-UST desencadeou a liquidação dos depósitos no Anchor por liquidantes com posições vendidas. Assim, a confiança na paridade entre os dois tokens foi destruída, abrindo caminho para o descolamento do token em relação ao USD. Por fim, bilhões de dólares estavam travados na stablecoin UST e nos prometidos altos rendimentos do Anchor, com todo o sistema colapsando pouco depois do desmonte dos depósitos.
Outro exemplo marcante de falha de uma stablecoin em manter sua paridade é o incidente de despeg do USDC em 2023. A stablecoin caiu temporariamente abaixo de um dólar antes de se recuperar logo depois. A razão por trás da queda foi, infelizmente, a dependência do sistema bancário para manter reservas em dinheiro no cofre como prova de reservas. De fato, os depósitos de USDC no Silicon Valley Bank ficaram inacessíveis aos depositantes durante o fim de semana, gerando pânico temporário. Embora o seguro de depósito cubra tecnicamente tais riscos, a maioria dos investidores na stablecoin não conhecia os detalhes da mecânica bancária e desfez-se do ativo em meio ao pânico, levando os reguladores a intervir. A lição não foi tão severa quanto no caso da Terra, mas certamente serviu de alerta valioso para investidores que confiavam no sistema bancário para proteger seus depósitos quando as reservas da stablecoin supostamente tinham cobertura total em caixa.
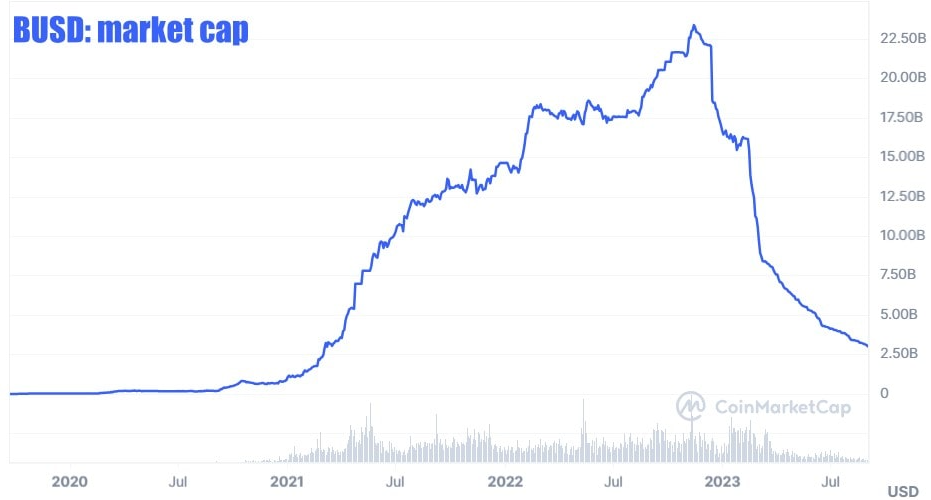
Por fim, a stablecoin BUSD e sua recente deslistagem fornecem mais uma lição sobre a importância da regulação, da intervenção estatal e do impacto das ações dos reguladores sobre a estabilidade das stablecoins. Diante da pressão regulatória, a Paxos, emissora do BUSD, decidiu descontinuar a stablecoin, deixando-a sem sustentação no mercado. A TrueUSD e várias outras stablecoins também enfrentaram dificuldades recentes com reguladores, e a volatilidade do mercado em torno desses eventos serve como um lembrete indispensável de que o escrutínio regulatório é uma das potenciais ameaças para as stablecoins. Em suma, a economia das stablecoins não está sujeita apenas a riscos de arquitetura e garantias, mas também a riscos de regulação e adoção, com a combinação dos três sendo potencialmente devastadora para esses ativos.
É comum ouvir defensores das stablecoins discutirem características e mecânicas relevantes para a paridade e, em última análise, sua capacidade de cumprir a promessa. No entanto, a confiança em uma stablecoin e, especificamente, a segurança em sua capacidade de resgate pela moeda de referência (geralmente USD) a curto prazo é construída sobre uma combinação de diferentes fatores que vão além da paridade. Por exemplo, os investidores buscam garantias sobre sua capacidade de resgatar suas stablecoins em dinheiro. Portanto, o desempenho da stablecoin em exchanges, condições de mercado mais amplas e a percepção geral do projeto (em relação a grandes investidores) são fatores relevantes para a confiança em uma stablecoin. Em outras palavras, a estabilidade não é o único indicador de confiança. Paridade, adoção, taxas de câmbio e grandes investidores são alguns dos elementos que afetam a credibilidade de uma stablecoin.
A Regulação Entra no Abrigo
A regulação sempre foi uma preocupação para os emissores de stablecoins, mas a introdução do GENIUS Act nos EUA gerou um novo conjunto de riscos para quem deseja emitir uma stablecoin para pagamentos. Esse quadro legislativo também influenciou a estratégia de negócios de empresas como a Circle, que optaram por cumprir as exigências das regras do MiCA na UE. A Tether, por outro lado, recusou-se a se submeter aos termos do MiCA para o USDT, alegando que tais regras não se aplicam ao seu modelo de negócios. Isso resultou em um ajuste no ecossistema das stablecoins, já que mercados antes não regulados e dominados pelo USDT foram impactados pela entrada de stablecoins regulamentadas.
Essa mudança evidencia a importância da regulação e como diferentes stablecoins podem atrair públicos distintos. Embora o USDT ainda desfrute de imensa popularidade, sua presença em mercados onde os usuários valorizam aspectos bancários tornou-se limitada, à medida que essas pessoas migraram para o USDC e outras stablecoins regulamentadas. Essa é mais uma ilustração do valor da escolha, bem como dos diferentes perfis de estabilidade desejados pelos usuários. Essencialmente, o mesmo usuário pode utilizar diferentes stablecoins dependendo de sua localização e necessidades: usuários offshore aproveitam um conjunto de opções, enquanto aqueles que operam sob a jurisdição de um regulador específico escolhem a partir de outro cardápio. O mesmo vale para as stablecoins usadas dentro de um aplicativo financeiro, como o PYUSD oferecido pelo PayPal, ou uma aplicação DeFi que utiliza um dos dólares com rendimento.
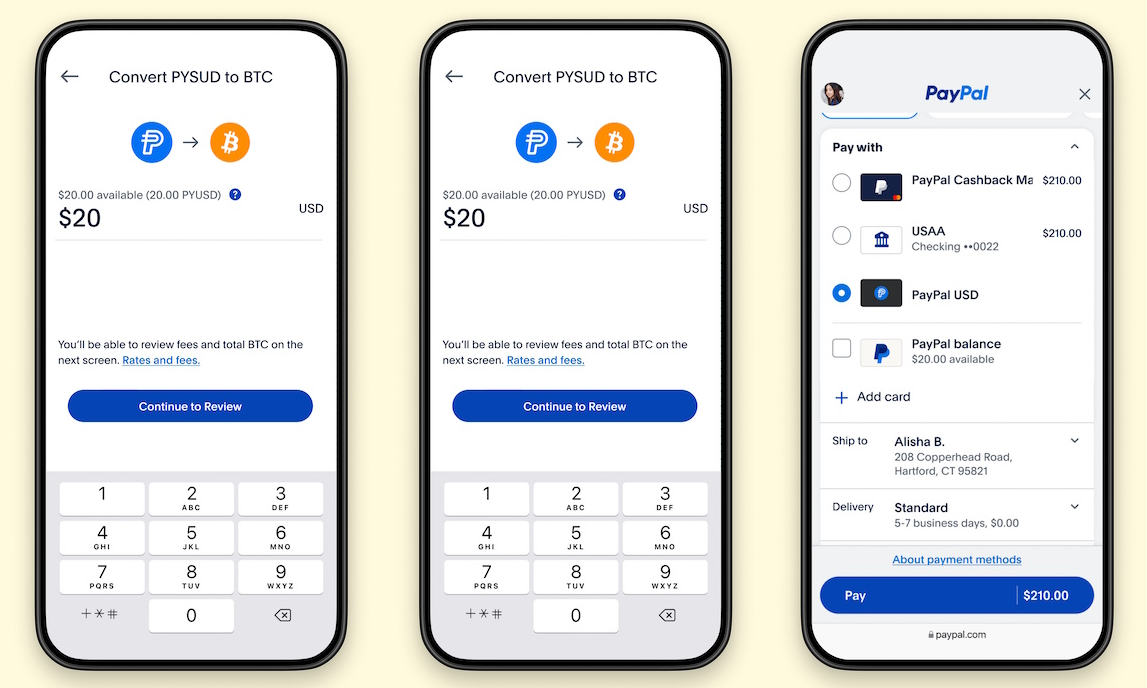
A mesma dinâmica ocorre no nível institucional, com exchanges adotando certas stablecoins enquanto evitam outras. A disputa por usuários institucionais é tão intensa quanto a briga pelo usuário comum, já que cada empresa compreende que a adesão por parte dessas entidades pode gerar maior visibilidade e adoção entre seus clientes. Além disso, a conformidade regulatória de uma stablecoin é uma consideração crítica, visto ser essencial para que uma criptomoeda seja acessível a investidores institucionais. Todo o sistema é fascinante no sentido de que tudo começa com o desejo de oferecer exposição ao dólar, mas a concorrência se estende por múltiplos níveis, de usuários comuns a fintechs e grandes exchanges. Em resumo, toda empresa deseja estabelecer seu próprio dólar devido ao valor de funcionar como porto seguro, razão pela qual estão ansiosas para construir uma reputação como emissores sérios de stablecoins.
O comportamento humano se repete com frequência: a pessoa sente o impacto das perdas e busca refúgio no ativo seguro mais próximo. Quando tal atitude é institucionalizada, torna-se objeto de pesquisa. Se um trader se cansa da queda e converte suas altcoins no refúgio do USDT – a Tether vence. Se grandes instituições e fundos de hedge refugiam suas perdas no USDC – a Circle vence. Se um usuário do PayPal, convicto da superioridade de cripto sobre o dinheiro fiduciário, ainda assim mantém seu capital no familiar PYUSD – o PayPal vence. Se uma empresa recebe um fluxo de pagamentos via Stripe em Open USD – o consórcio em cujo ambiente esse dinheiro está guardado vence. A stablecoin deixa de ser uma simples ferramenta ou um recurso auxiliar para a guarda de valor. Ela se torna uma armadilha para o especulador, um terreno seguro para onde o ativo retorna por meio de uma cadeia de reações que o próprio mercado constrói ao redor do instrumento.
A Lenda do Dólar
As visões dos puristas cripto sobre o fim iminente do dólar chocam-se regularmente contra a dura realidade. O dólar sempre foi e continua sendo uma ponte, ainda que imperfeita. Ela foi construída há muito tempo – é possível ver as marcas de travessias anteriores, mas agora essa ponte é necessária. A própria existência dessa ponte não facilita a transição para uma utopia cripto; contudo, em um país com bancos fragilizados, controles de capital, hiperinflação e instabilidade política, o desejo de criar uma alternativa digital à moeda estatal não é apenas compreensível, mas necessário. O usuário não se importa se os monetaristas ficam incomodados com a presença do dólar na consciência popular – ele quer que o dinheiro de amanhã seja o mais parecido possível com o dinheiro de hoje.
É exatamente aí que a guerra das stablecoins será travada: não apenas pelas características técnicas dos instrumentos, pela escolha das blockchains e pelas acusações mútuas de censura. Aquele que perdeu ontem, assistindo a um gráfico de um ativo em desvalorização, aproveitará a primeira oportunidade para converter suas reservas cripto em moeda fiduciária. A empresa que disponibilizar um botão direto para migrar de cripto para stablecoin vence essa batalha, porque a segurança está sempre em demanda – ainda mais quando a dor da perda é recente. O usuário não apenas precisa de um refúgio: ele precisa dele exatamente quando vê seus ativos cripto derreterem. E a empresa que lhe oferece esse refúgio fatura alto, pois poucos produtos contam com tamanha demanda logo após perdas financeiras.
Não há nada de errado nisso, a propósito – foi exatamente essa ideia que tornou cripto tão atraente para o usuário comum. As pessoas querem a segurança do fiat, a volatilidade de cripto e a liberdade de navegar pela blockchain sem receio. Uma stablecoin atua como intermediária, mascarando o dólar com a roupagem cripto e aguardando o momento em que a lei, o Estado ou as autoridades bancárias removam essa máscara para revelar os números familiares. Isso não é uma crítica às stablecoins nem ao mercado cripto, mas sim uma constatação de que velhas lendas nunca morrem. O Bitcoin tornou-se a primeira criptomoeda, mas o dólar já era lendário muito antes. Stablecoins são a prova de que lendas podem se reinventar, vestindo peles tanto de cripto quanto de fiat, utilizando diferentes blockchains e travando disputas contra diferentes bancos. A chegada do dólar digital não encerrou a guerra das stablecoins – pelo contrário, marcou seu início. Agora, cada empresa deseja se tornar o novo ativo de reserva, porque o usuário sempre corre para o que lhe é familiar, mesmo quando se queima por lá.
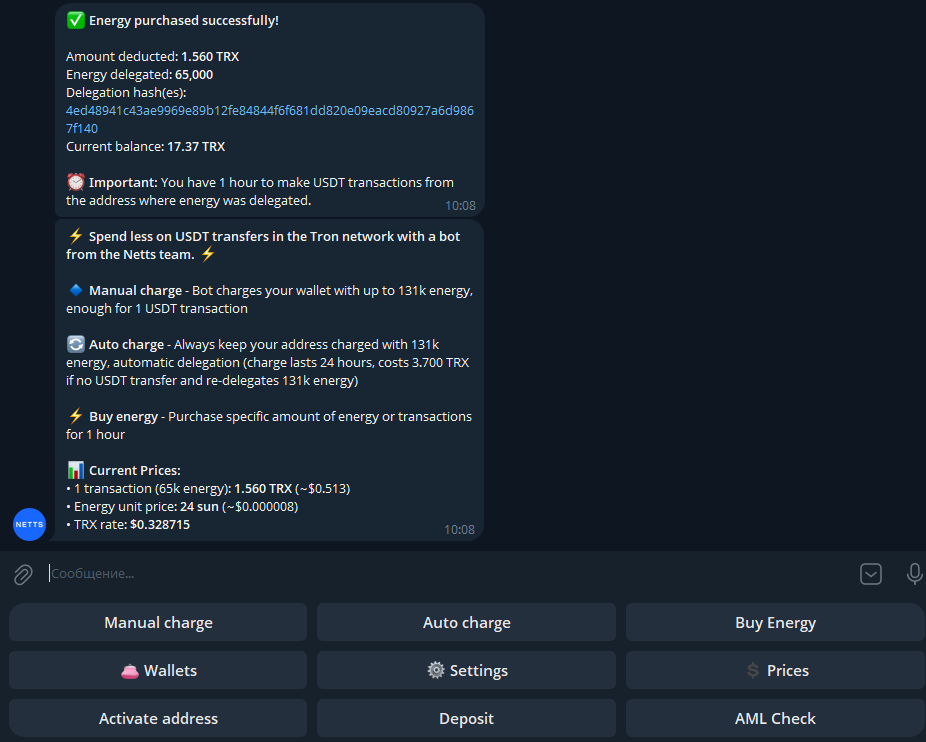
E enquanto os usuários recorrem às stablecoins para escapar da volatilidade de outros ativos cripto, lembre-se de deixar o Netts Energy Charge Bot cuidar da tarefa operacional de recarga de Energy na TRON: recarregue Energy na TRON manual ou automaticamente e compre Energy específica para uma janela curta de transferências por um custo de aproximadamente 65.000 Energy para uma transação de USDT a 2,405 TRX; para usuários que movimentam USDT na TRON, a redução de taxas na TRON e a delegação de Energy podem se mostrar mais valiosas do que inúmeras palestras sobre o futuro do dinheiro.