稳定币之战:为何每家公司都想拥有自己的“美元”
稳定币之战揭示了为何交易员、企业和支付巨头在遭受加密货币剧烈波动的重创后,总是会重返数字美元的怀抱。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
多年来,Tether 一直受到各种质疑的困扰,人们担心其储备、商业票据、信息披露、审计、银行业务以及监管关系可能会让其暴露为一个不负责任的寡头企业。这些担忧并非空穴来风,并且至今仍具有现实意义。然而,凭借其可及性、流动性和速度,这些质疑并没有对其作为数百万用户首选加密美元的地位造成太大影响。
具有讽刺意味的是,机构对自己暴露在各种法币负债中的风险越是怀疑,上述负债的价值反而增长得越快。这并不一定反映了投机者对其追捧的增加,而是反映了一种更广泛的趋势:用户希望持有自己能够理解的资产,以对冲不可预测的另类资产风险。这可能意味着一个规避风险的交易员在市场崩溃时将山寨币抛售并换成 Tether,一家对加密货币持怀疑态度的企业向稳定币公司购买美元,或者一位创始人选择用某种稳定币发起代币融资。对于普通用户来说,纯粹的新金融前沿理念并不具备足够的吸引力;在黑天鹅事件中,唯一能说服他们的就是一种熟悉的负债工具。
当 Tether 及类似机构专注于交易量时,另一种名为 USDC 的稳定币正在步步攀升,主打其机构级信誉。其背后的公司 Circle 并没有试图在 Tether 擅长的领域击败它,而是通过定期报告和谨慎的合作伙伴选择,强调自身对金融法规的恪守,从而撬动了市场对更安全加密负债的需求。从本质上讲,如果说 Tether 是全球加密交易平台的首选,USDT 是新兴市场场外交易(OTC)的非官方替代品,那么 USDC 则代表了被金融科技公司和受监管金融机构所使用的法币美元负债。随着稳定币市值的飙升,这种差异化对于决定某种稳定币对特定市场和企业的吸引力变得至关重要。
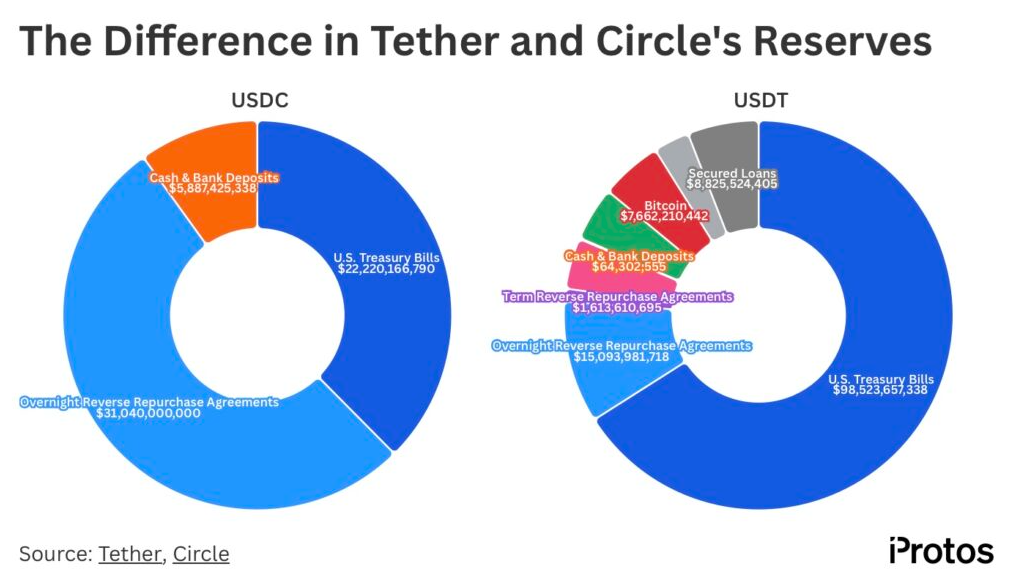
目前市场上充斥着这两种路径推动增长的成功案例,用户理解自己的选项并做出相应选择。有些人想要一种通用型稳定币,它可能在许多司法管辖区不受欢迎,但始终保持其对美元的价值;有些人则想要一种几乎在任何地方都被允许的合规负债,尽管可能为此牺牲一部分流动性和交易量。无论哪种方式,每类稳定币都有其受众,因为对于需要获取美元敞口的用户而言,具备增强型数字化特征的美元存款承诺依然极具吸引力。对这类产品的需求,不仅来自希望对冲风险或投机其他资产波动的投机者,还来自希望以通用方式结算付款、绕过传统金融的成本和延迟的普通用户。
兜售“安全感”
活跃在该领域的每家公司都有其独特的切入点,但底层的经济逻辑是相似的:提供某种特定风格“安全感”的稳定币产品。流动性和无处不在的可用性是 Tether 的主要卖点,而 Circle 出售的则是透明度和机构级信誉。PayPal 将其自身的稳定币推广为用户可能已经信任的熟悉品牌;MakerDAO(已更名为 Sky)推出了计息资产 USDS 与 DAI 并行,承诺提供与链上治理绑定的加密原生资产,并通过精巧的算法提供锚定美元的安全稳定资产。Ethena 通过 USDe 承诺提供一种参与美元金库以获取收益的方式,其风险在存款人和更广泛市场的剥削倾向之间分配。Ripple 提议的 RLUSD 和 First Digital USD 也是追求产品安全性的典型代表,Paxos、Gemini Dollar、TrueUSD 以及数十个其他协议也都在试图以自己的见解填补这一生态位。
对于任何稳定币发行商来说,其背后的经济逻辑相对简单,但它们带来的竞争优势却不容忽视。用户在危急时刻可能会涌向某一产品,仅这一事实就足以促使各类加密原生平台尝试打造自己的稳定币,因为这一“安全产品”为发行商带来了大量的核心存款人,而他们随后可能成为该生态系统的永久组成部分。这就是为什么稳定币的竞争与广泛的加密原生业务息息相关。一个场景中的流动性、另一个场景中的用户存款、第三个场景中的交易所交易对,以及第四个场景中的结算机制——所有这些功能都可以从存入某个钱包或在某个平台上交易的稳定币中获得关键收益。正因如此,众多实体在多个层面上对稳定币的主导地位展开了异常激烈的争夺。助长这场竞争的,不仅是利用稳定币独特优势投机宏观资产波动的终端用户,还有主流支付机构以及传统金融巨头,它们都希望通过抢占不断增长的美元存款份额来从稳定币现象中获利。从贝莱德(BlackRock)、Visa 到 Stripe、Coinbase、纽约梅隆银行(BNY)以及 Open USD 财团,每个人都加入了战局,因为大家都意识到,让单一实体控制可编程美元是不明智的。
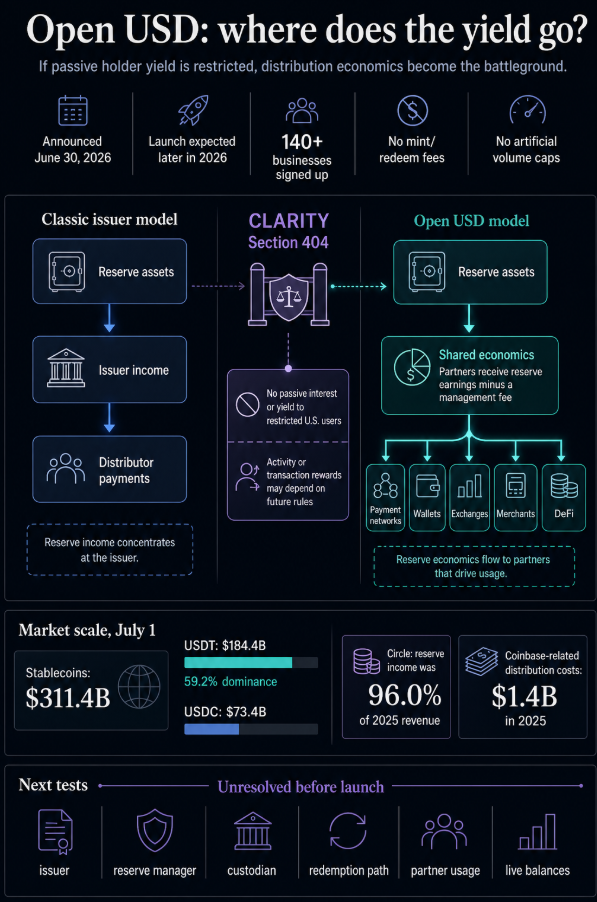
其中,Open USD 的提案尤为引人注目,因为它有潜力在基础设施层面上推动稳定币竞争。通过引入共享稳定币代币化的概念,Open USD 的创始成员似乎意识到了需要通过稳定币专属的竞争来推动该领域的发展,让网络效应的红利能够被不止一个竞争者获取。这是一种巧妙的表态,表明其银行和金融科技合作伙伴并没有被单一的原生银行剥夺在稳定币市场的主导地位,而是被邀请参与到一个可以瓜分代币化收入的共享经济中。
储备金收益
储备金收益是存款核心中隐藏的宝石,每家稳定币发行商都心知肚明。通过代表用户持有现金和政府债券,发行商利用政府债务的收益率以及存取款利率之间的利差来获取收入。在高利率环境下,Tether 类存款较高收益的诱惑力推动了对该资产的需求。就其本身而言,这既不是丑闻,也不是不公平优势;相反,正是大型机构投资者的这种敏锐意识推动了稳定币的竞争,因为这些收益对其净利润可能至关重要。
这就是为什么关于稳定币收益率的讨论如此引人入胜,因为它们代表了主要传统金融机构、支付处理商、机构投资者和加密原生发行商争夺同一批用户的一种方式。每个参与者都对稳定币经济某一环节的内部运作有着深刻洞察,并力求从自身的理解中获利。支付处理商将沉淀资金(Float)视为竞争优势;银行深知存款的价值;金融科技公司将网络钱包或应用程序中的余额视为用户留存和互动的工具;交易所了解交易对和流动性的重要性;而加密原生钱包则熟稔默认稳定币的威力。所有这些玩家都看到了通过稳定币机制创造收入的机会,并准备从稳定币在经济中占据更大份额中分一杯羹。
当稳定性破裂时
“稳定币”这一名称掩盖了其背后承诺潜在的不稳定性。因此,每种稳定币都有其特定的条款、风险和隐患。在保持稳定这一使命上遭遇灾难性失败的最著名例子,无疑是 Terra。UST 曾是一个天才般的构想,但由于 Anchor Protocol 承诺的高额收益率,其价值最终遭遇了灾难性的崩盘。该稳定币与 LUNA 代币锚定,通过 Anchor 为存款承诺极高的年化收益,而算法设计原本应该维持 UST 与美元的挂钩。当市场对 LUNA-UST 机制的信心突然丧失时,持有空头头寸的清算人引发了 Anchor 存款的集中撤资。于是,两种代币之间挂钩的信任瓦解,为代币与美元的脱锚铺平了道路。最终,数十亿美元被锁死在 UST 稳定币以及 Anchor 承诺的高收益中,整个系统在存款撤出后不久便轰然倒塌。
稳定币脱锚的另一个显著例子是 2023 年 USDC 的脱锚事件。该稳定币曾短暂跌破一美元,但不久后便恢复正常。导致下跌的原因,遗憾地在于其依赖银行体系在金库中存放现金储备以作为储备证明。当时,USDC 存放在硅谷银行(Silicon Valley Bank)的存款在周末期间无法被储户提取,从而引发了短暂的恐慌。虽然存款保险在理论上覆盖了此类风险,但该稳定币的大多数投资者并不了解银行运作的细节,在恐慌中纷纷抛售该稳定币,最终促使监管机构介入干预。这一教训虽然没有 Terra 事件那么严重,但对于那些在稳定币储备号称完全由现金覆盖时、依然盲目信任银行系统能够保护其存款的投资者来说,无疑是极其宝贵的一课。
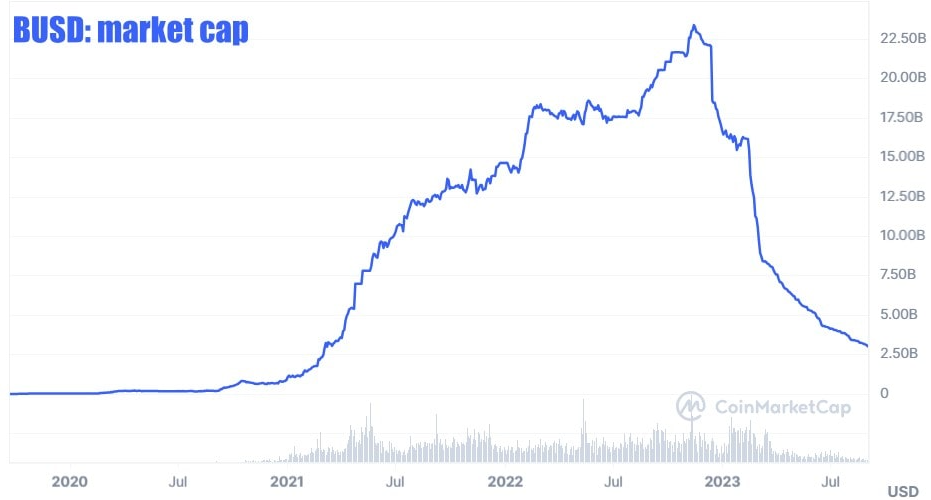
最后,BUSD 稳定币及其最近的退市为我们提供了关于监管重要性、国家干预以及监管机构行动对稳定币稳定性影响的另一堂课。在监管压力下,BUSD 的发行方 Paxos 决定停止发行该稳定币,使其在市场中逐渐被边缘化。TrueUSD 和其他几种稳定币最近也遭遇了各自与监管机构的摩擦,围绕这些事件的市场波动时刻提醒人们:监管审查是稳定币面临的潜在威胁之一。简而言之,稳定币经济不仅面临设计和担保风险,还面临监管和采用风险,这三者的结合对稳定币而言可能是致命的打击。
我们经常听到稳定币倡导者讨论与稳定币锚定机制相关的特征,以及归根结底与其兑现承诺能力相关的机制。然而,对稳定币的信任——特别是对稳定币能够在短时间内兑换为基准货币(通常为美元)的信心——是建立在脱锚之外的多种不同因素的综合基础之上的。例如,投资者希望确保自己能够将稳定币兑换为现金。因此,稳定币在交易所的表现、更广泛的市场环境以及公众对该项目的普遍认知(相对于大投资者而言)都与对稳定币的信心息息相关。换句话说,稳定性并不是衡量稳定币信心的唯一指标。稳定币的锚定、采用率、汇率和大投资者的动向都是影响对稳定币信心的关键要素。
监管步入“避风港”
监管一直是稳定币发行商关注的问题,但美国《天才法案》(GENIUS Act)的出台为任何希望发行支付型稳定币的机构带来了全新的风险。这一立法框架也影响了 Circle 等公司的商业策略,它们选择遵守欧盟的 MiCA 法规要求。另一方面,Tether 拒绝接受 MiCA 针对 USDT 的条款,该公司声称此类规则不适用于其业务模式。这导致了稳定币格局的调整,因为之前受到 USDT 青睐的未受监管市场已经受到了合规稳定币入场的冲击。
这种转变突显了监管的重要性,以及不同稳定币如何迎合多样化的市场。虽然 USDT 依然享有极高的人气,但在用户注重银行层面的市场中,其存在感有限,因为这些人群已转向 USDC 和其他受监管的稳定币。这进一步说明了选择的价值,以及用户所渴望的不同维度的“稳定性”。从本质上讲,同一个用户可能会根据其所在地和需求使用不同的稳定币:离岸用户使用一套选项,而在特定监管机构管辖范围内运营的用户则从另一份菜单中选择。这同样适用于金融应用程序中使用的稳定币,例如 PayPal 提供的 PYUSD,或者是使用计息美元的 DeFi 应用程序。
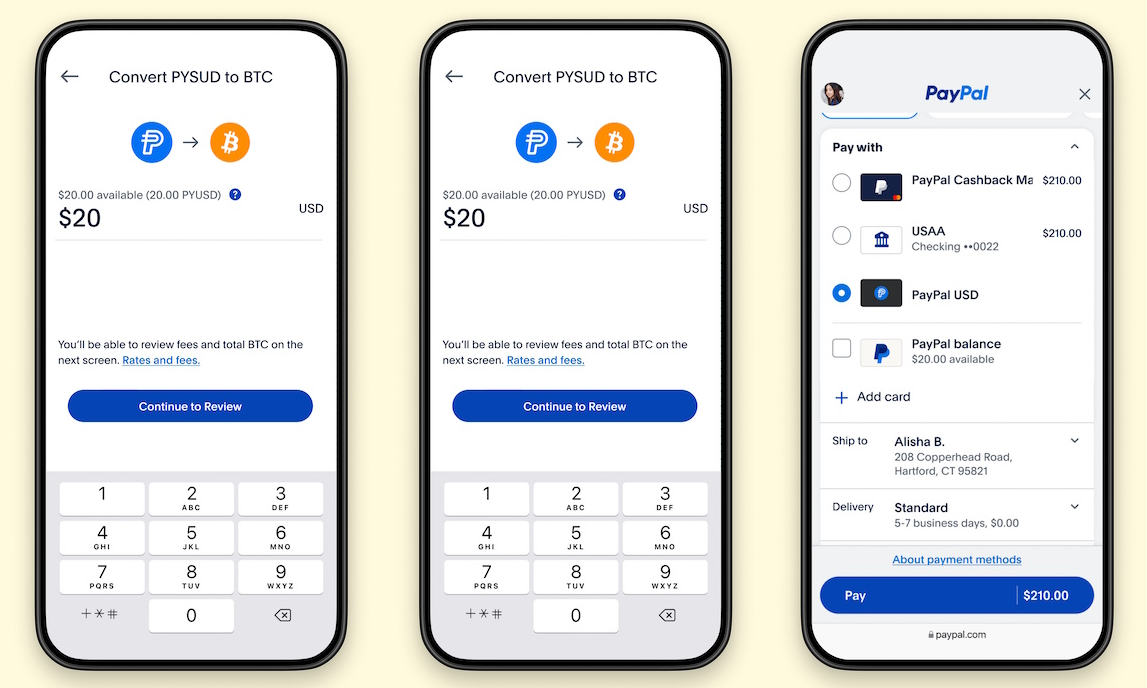
同样的动态也在机构层面展开,交易所采用某些稳定币,同时对另一些敬而远之。争夺机构用户的竞争与争夺日常用户的竞争同样激烈,因为每家公司都清楚,被此类实体采用可能会提高其在客户群体中的知名度和采用率。此外,稳定币的合规性是一个关键考量因素,因为这是加密货币进入机构投资者视野的必要条件。整个系统相当引人入胜,在于一切始于提供美元敞口的渴望,但竞争却跨越了从普通用户到金融科技公司及主流交易所的多个层级。简而言之,每家公司都希望建立自己的“美元”,因为这间“避风港”极具价值,这也解释了为何它们渴望获得严肃稳定币发行商的声誉。
人类的行为模式屡见不鲜:当一个人感到受挫被套时,就会退缩到最近的安全资产中。当这种行为被机构化时,它就成了研究的对象。如果交易员对行情下跌感到疲倦,将山寨币抛入 USDT 的避风港——那么 Tether 赢了。如果大型机构和对冲基金将损失规避到 USDC 中——那么 Circle 赢了。如果一个 PayPal 用户虽然对加密货币优于法币深信不疑,但仍将资金保留在熟悉的 PYUSD 中,那么 PayPal 赢了。如果一家公司通过 Stripe 在 Open USD 中收到一笔付款——资金存放在其沙盒中的财团就赢了。稳定币不再仅仅是一个工具,或者更确切地说,它不再只是价值存储的辅助品。它是一个为投机者设下的陷阱,是一个资产在市场围绕该工具构建的一连串反应中不断回流的沙盒。
美元传奇
加密原教旨主义者关于美元即将消亡的幻想,经常被现实击得粉碎。美元曾经是、现在仍然是一座桥梁,哪怕它可能并不完美。它建于很久以前——你可以看到以往渡桥时留下的伤痕,但此时此刻,这座桥梁不可或缺。它的存在本身并不利于向加密乌托邦的过渡,然而,在银行脆弱、资本管制、恶性通货膨胀和政局动荡的国家,创造一种替代法定货币的数字货币愿望不仅可以理解,而且是必需的。用户不在乎货币主义者是否对美元在公众意识中的存在感到恼怒——他们希望明天的钱尽可能地贴近今天的钱。
这正是稳定币之战的战场所在,这不仅仅关乎工具的技术特征、公链的选择以及相互的审查指责。昨天在资产持续下跌走势中亏损的人,只要一有机会就会将手里的加密资产兑换成法币。提供一键将资金从加密货币转为稳定币的公司赢得了这场战斗,因为安全永远是有需求的,而在刚体会到亏损之痛时更是如此。用户不仅需要一个避风港,在加密资产遭受重创时他们最需要它。而给予他们这个避风港的公司将大获全胜,因为鲜有产品能在个人遭受损失后拥有如此旺盛的需求。
顺便提一句,这并没有什么不好——正是这种理念让加密货币对普通用户产生了如此大的吸引力。他们想要法币的确定性、加密货币的波动弹性,以及毫无顾虑地在区块链上任意转移的自由。稳定币扮演着中间人的角色,用加密货币的外皮伪装美元,等待着法律、国家或银行当局揭开这层面具露出熟悉的数字。这并不是对稳定币或加密货币的批评,而是表明古老的传奇从未死去。比特币成为了第一个加密货币,但在很久以前,美元同样是一个传奇。稳定币证明了传奇可以被翻新,披上加密货币和法币的双重外衣,使用不同的链,并向不同的银行发起挑战。数字美元的到来并没有结束稳定币之战——恰恰相反,战争才刚刚打响,现在每家公司都想成为新的储备资产,因为用户总是奔向熟悉的事物,即使他们曾在那里遭遇创伤。
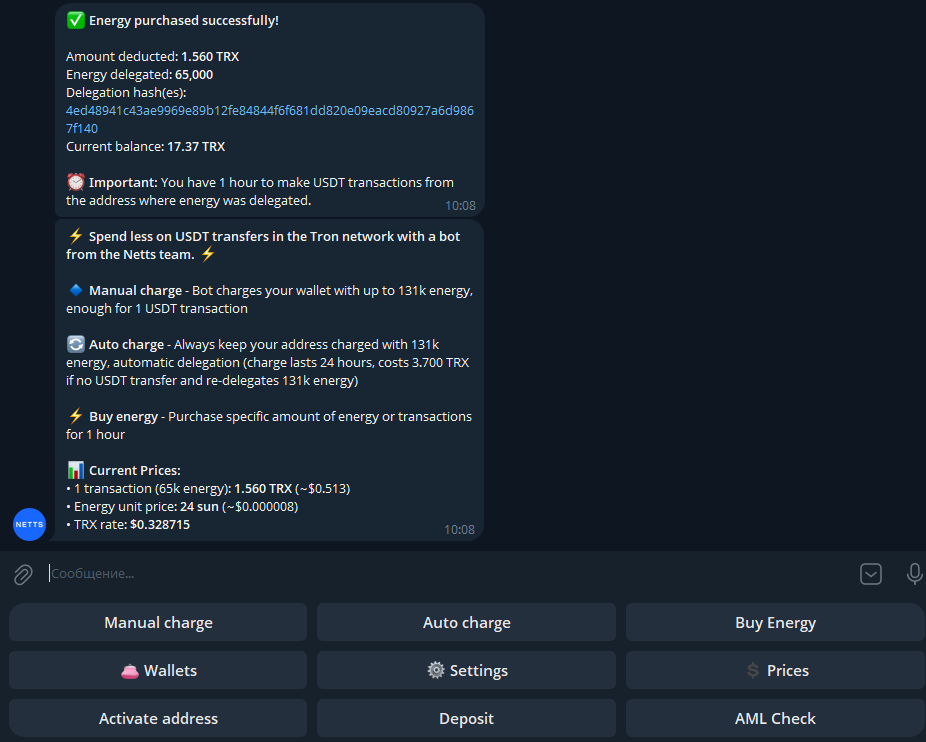
当用户求助于稳定币以逃避其他加密资产的波动时,请记得让 Netts Energy Charge Bot 来处理 TRON Energy 充值的繁琐任务,手动或自动充值 TRON Energy,并以每笔 USDT 交易约 65,000 Energy(折合 2.405 TRX)的成本购买特定转账窗口所需的 Energy;对于在 TRON 网络上转账 USDT 的用户而言,降低 TRON 费用和获得 Energy 委托,可能比听多少场关于货币未来的说教都更有价值。