Cuộc chiến Stablecoin: Vì sao mọi công ty đều muốn có đồng đô la của riêng mình
Cuộc chiến stablecoin cho thấy lý do tại sao các trader, doanh nghiệp và các gã khổng lồ thanh toán luôn quay trở lại với đồng đô la kỹ thuật số khi bị biến động tiền mã hóa thiêu rụi.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Trong nhiều năm, Tether luôn bị ám ảnh bởi khả năng các khoản dự trữ, thương phiếu, việc công bố thông tin, kiểm toán, quan hệ ngân hàng và pháp lý có thể phơi bày họ như một tập đoàn đầu sỏ thiếu trách nhiệm. Những lo ngại này không phải không có cơ sở, và chúng vẫn tiếp tục tồn tại cho đến tận ngày nay. Tuy nhiên, điều đó hầu như không làm tổn hại đến vị thế của nó như một đồng đô la crypto được hàng triệu người dùng lựa chọn, nhờ vào khả năng tiếp cận, thanh khoản và tốc độ vượt trội.
Điều trớ trêu là các tổ chức càng nghi ngờ về mức độ rủi ro đối với các nghĩa vụ nợ bằng tiền pháp định (fiat) khác nhau, thì các nghĩa vụ nợ này lại càng tăng giá trị. Điều này không nhất thiết phản ánh sự gia tăng độ phổ biến đối với những kẻ đầu cơ, mà phản ánh một xu hướng rộng lớn hơn của những người dùng muốn tiếp cận một thứ mà họ hiểu để phòng ngừa các tài sản thay thế khó đoán. Điều này có thể hiểu là một trader ngại rủi ro bán tháo altcoin sang Tether trong một đợt sụp đổ, một doanh nghiệp hoài nghi về crypto mua đô la từ một công ty stablecoin, hay một nhà sáng lập huy động vốn bằng một stablecoin tùy chọn. Ý tưởng về một biên giới tài chính mới không đủ hấp dẫn đối với người dùng thông thường; điều duy nhất có thể thuyết phục họ chính là một nghĩa vụ nợ quen thuộc trong các sự kiện thiên nga đen.
Trong khi Tether và các thực thể tương tự tập trung vào khối lượng giao dịch, một stablecoin khác tên là USDC đã thăng hạng nhanh chóng nhờ quảng bá uy tín tổ chức của mình. Công ty đứng sau nó, Circle, không cố gắng đánh bại Tether trong chính sân chơi của họ, mà thay vào đó tận dụng nhu cầu về các nghĩa vụ nợ crypto an toàn hơn bằng cách nhấn mạnh việc tuân thủ các quy định tài chính thông qua báo cáo định kỳ và lựa chọn đối tác cẩn thận. Về bản chất, nếu Tether là nền tảng giao dịch crypto toàn cầu và USDT là đại diện không chính thức cho giao dịch OTC tại các thị trường mới nổi, thì USDC đại diện cho nghĩa vụ nợ bằng đô la pháp định được sử dụng bởi các công ty fintech và các tổ chức tài chính được quản lý. Khi giá trị thị trường của stablecoin tăng vọt, sự phân hóa này trở nên then chốt trong việc xác định sức hấp dẫn của một stablecoin đối với các thị trường và doanh nghiệp cụ thể.
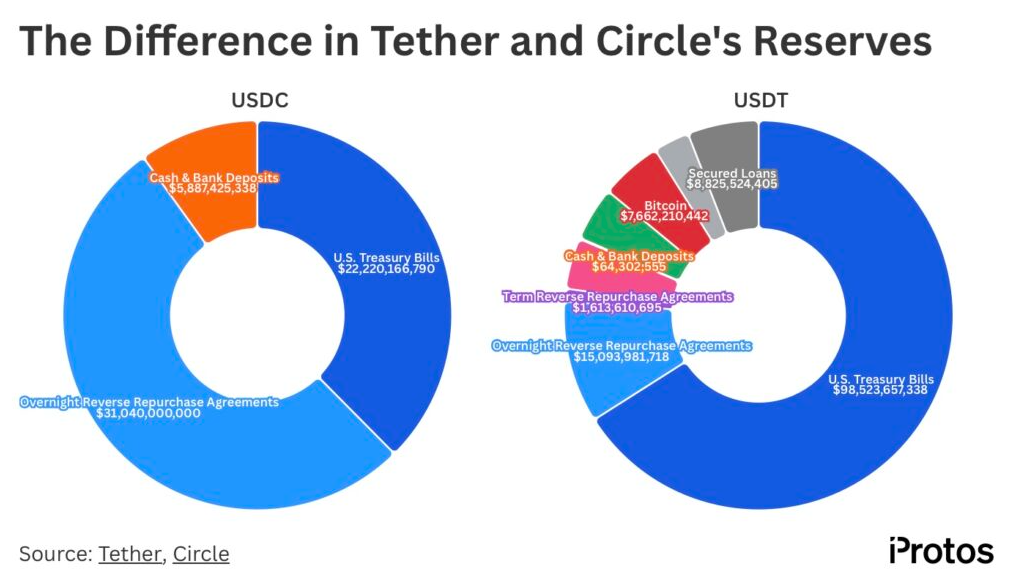
Thị trường hiện có rất nhiều ví dụ chứng minh cả hai cách tiếp cận đều thúc đẩy tăng trưởng, khi người dùng hiểu rõ các lựa chọn của họ và đưa ra quyết định phù hợp. Một số muốn một stablecoin phổ quát có thể không được chào đón ở nhiều khu vực pháp lý nhưng sẽ luôn giữ được giá trị so với đồng đô la; một số lại muốn một nghĩa vụ nợ ổn định được chấp nhận ở hầu hết mọi nơi nhưng có thể phải hy sinh một phần thanh khoản và khối lượng. Dù bằng cách nào, luôn có đối tượng người dùng cho từng loại stablecoin, khi lời hứa về một khoản tiền gửi bằng đô la với các đặc tính kỹ thuật số nâng cao vẫn hấp dẫn đối với những người có nhu cầu tiếp cận đồng đô la. Nhu cầu về các sản phẩm như vậy không chỉ được thúc đẩy bởi những kẻ đầu cơ muốn phòng ngừa rủi ro hoặc đặt cược vào sự biến động của các tài sản khác, mà còn bởi người dùng phổ thông muốn thanh toán theo cách thức phổ quát, bỏ qua các chi phí và sự chậm trễ của tài chính truyền thống.
Bán sự an toàn
Mỗi công ty hoạt động trong lĩnh vực này đều có một góc tiếp cận riêng, nhưng mô hình kinh tế nền tảng lại tương tự nhau: một sản phẩm stablecoin cung cấp một phong vị "an toàn" nhất định. Thanh khoản và sự phổ biến là những điểm thu hút chính của Tether, trong khi Circle bán sự minh bạch và uy tín tổ chức. PayPal quảng bá stablecoin của riêng mình như một thương hiệu quen thuộc mà người dùng có thể đã tin tưởng; MakerDAO, được đổi tên thành Sky và ra mắt đồng USDS mang lại lợi suất bên cạnh DAI, đã hứa hẹn về một tài sản chuẩn crypto gắn liền với quản trị on-chain và mang lại sự an toàn của một tài sản ổn định neo giá vào đồng đô la thông qua thuật toán cẩn trọng. Ethena, thông qua USDe, hứa hẹn tạo ra lợi suất tương tác với một kho lưu trữ đô la, với rủi ro được phân bổ giữa người gửi tiền và xu hướng khai thác của thị trường rộng lớn hơn. Đề xuất của Ripple về RLUSD và First Digital USD cũng là những ví dụ về sự an toàn của sản phẩm, cũng như Paxos và Gemini Dollar, TrueUSD, cùng hàng chục giao thức khác đang tìm cách lấp đầy phân khúc này theo cách tiếp cận của riêng họ.
Mô hình kinh tế tương đối đơn giản đối với bất kỳ tổ chức phát hành stablecoin nào, nhưng lợi thế cạnh tranh mà chúng mang lại là không thể bỏ qua. Việc người dùng có thể đổ xô vào sản phẩm của một bên trong những giai đoạn khó khăn là đủ để mọi loại nền tảng crypto tìm cách tạo ra một stablecoin của riêng mình, vì sản phẩm an toàn mang lại cho nhà phát hành một lượng người gửi tiền quan trọng, những người sau đó có thể trở thành một phần vĩnh viễn của hệ sinh thái. Đây là lý do tại sao sự cạnh tranh giữa các stablecoin lại cực kỳ quan trọng đối với phần lớn các hoạt động crypto. Thanh khoản ở một nơi, tiền gửi của người dùng ở nơi khác, các cặp giao dịch trên sàn giao dịch ở nơi thứ ba và cơ chế thanh toán ở nơi thứ tư – tất cả các chức năng này đều có thể nhận được lợi ích quan trọng từ việc stablecoin được gửi vào ví hoặc giao dịch trên nền tảng của họ. Đó là lý do tại sao các cuộc chiến giành quyền thống trị stablecoin lại diễn ra khốc liệt ở nhiều cấp độ bởi vô số thực thể. Không chỉ có những người dùng cuối đầu cơ vào sự biến động của các tài sản vĩ mô bằng cách sử dụng các lợi thế độc đáo của stablecoin thúc đẩy sự cạnh tranh này, mà còn có các bộ xử lý thanh toán lớn cũng như tài chính truyền thống, tất cả đều muốn tận dụng hiện tượng stablecoin bằng cách nắm giữ một phần lớn hơn trong lượng tiền gửi bằng đô la đang ngày càng tăng. Mọi bên, từ BlackRock và Visa đến Stripe và Coinbase, BNY và liên minh Open USD, đều đã tham gia vào cuộc chiến, nhận thức rằng sẽ là thiếu khôn ngoan nếu để một thực thể duy nhất kiểm soát đồng đô la có thể lập trình được.
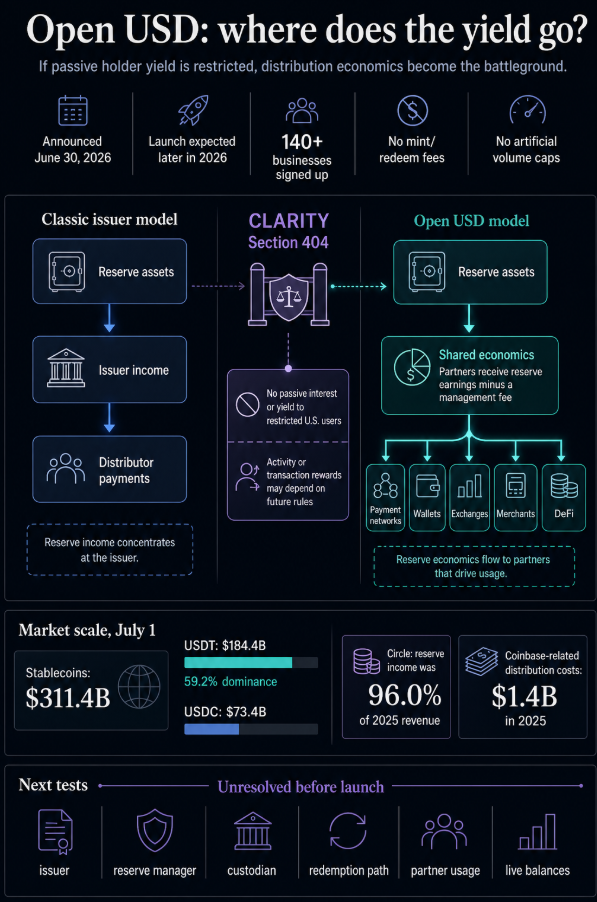
Đặc biệt, đề xuất Open USD rất đáng chú ý vì tiềm năng thúc đẩy cạnh tranh stablecoin ở cấp độ cơ sở hạ tầng. Bằng cách giới thiệu ý tưởng về token hóa stablecoin dùng chung, các thành viên sáng lập Open USD dường như nhận ra sự cần thiết của một cuộc cạnh tranh đặc thù cho stablecoin nhằm thúc đẩy sự phát triển của lĩnh vực này, nơi lợi ích của hiệu ứng mạng lưới có thể được tích lũy bởi nhiều hơn một đối thủ. Đó là một cách khéo léo để gợi ý rằng các đối tác ngân hàng và fintech của họ không bị một ngân hàng nguyên thủy duy nhất chiếm đoạt quyền thống trị thị trường stablecoin, mà đúng hơn là được mời tham gia vào một nền kinh tế chia sẻ, nơi doanh thu từ việc token hóa có thể được phân chia.
Thu nhập từ tài sản dự trữ
Thu nhập từ dự trữ là viên ngọc ẩn giấu ở trung tâm của các khoản tiền gửi, và mọi nhà phát hành stablecoin đều biết điều đó. Bằng cách nắm giữ tiền mặt và trái phiếu chính phủ thay mặt cho người dùng, nhà phát hành tạo ra thu nhập thông qua lợi suất trái phiếu chính phủ và mức chênh lệch giữa tỷ lệ nạp và rút tiền. Trong môi trường lãi suất cao, sức hấp dẫn của lợi suất nâng cao từ các khoản tiền gửi tether thúc đẩy nhu cầu đối với tài sản này. Tự bản thân nó không phải là một vụ bê bối, cũng không phải là một lợi thế không công bằng; đúng hơn, chính nhận thức này của các nhà đầu tư tổ chức lớn đã thúc đẩy cuộc cạnh tranh stablecoin, vì các khoản lợi suất có thể đóng vai trò then chốt đối với lợi nhuận của họ.
Đây là lý do tại sao các cuộc thảo luận về lợi suất stablecoin lại thú vị đến vậy, vì chúng đại diện cho một phương thức mà qua đó các tay chơi tài chính truyền thống lớn, các bộ xử lý thanh toán, các nhà đầu tư tổ chức và các nhà phát hành crypto có thể cạnh tranh cho cùng một tệp người dùng. Mỗi bên đều có cái nhìn sâu sắc quan trọng về hoạt động nội bộ của một phân khúc trong nền kinh tế stablecoin và tìm cách kiếm lợi từ sự hiểu biết của mình. Bộ xử lý thanh toán coi tiền ký quỹ là một lợi thế cạnh tranh; ngân hàng nhận thức được giá trị của các khoản tiền gửi; fintech xem số dư trong ví web hoặc ứng dụng như một công cụ gắn kết; sàn giao dịch hiểu tầm quan trọng của các cặp giao dịch và thanh khoản; và ví crypto nhận thức rõ về stablecoin mặc định. Tất cả những người chơi này đều nhìn thấy cơ hội tạo ra thu nhập thông qua cơ chế stablecoin và có vị thế thuận lợi để hưởng lợi từ việc nền kinh tế stablecoin chiếm một thị phần lớn hơn trong nền kinh tế.
Khi sự ổn định bị phá vỡ
Cái tên stablecoin che giấu sự bất ổn tiềm tàng đằng sau lời hứa của nó. Do đó, mỗi stablecoin đều có các điều khoản, rủi ro và mối đe dọa cụ thể riêng. Ví dụ nổi tiếng nhất về một stablecoin thất bại thảm hại trong sứ mệnh duy trì sự ổn định tất nhiên là Terra. UST là một ý tưởng thiên tài nhưng lại chứng kiến sự sụp đổ giá trị thảm khốc vì lời hứa về mức lợi suất cao thông qua Anchor Protocol. Được neo vào token LUNA, stablecoin này hứa hẹn mang lại lợi suất tuyệt vời cho các khoản tiền gửi thông qua Anchor trong khi thiết kế thuật toán được cho là sẽ giữ giá trị của UST neo vào USD. Việc đột ngột mất niềm tin vào cơ chế LUNA-UST đã kích hoạt quá trình rút tiền gửi Anchor hàng loạt bởi những người thanh lý nắm giữ vị thế bán khống. Do đó, niềm tin vào tỷ giá cố định giữa hai token đã bị phá vỡ, mở đường cho việc token bị mất chốt (depeg) khỏi USD. Cuối cùng, hàng tỷ đô la đã bị khóa trong stablecoin UST và mức lợi suất Anchor hứa hẹn hấp dẫn, kéo theo toàn bộ hệ thống sụp đổ ngay sau đợt tháo chạy của các khoản tiền gửi.
Một ví dụ nổi bật khác về sự thất bại của một stablecoin trong việc duy trì chốt giá là sự cố mất chốt của USDC vào năm 2023. Đồng stablecoin này đã tạm thời giảm xuống dưới mức một đô la trước khi phục hồi ngay sau đó. Lý do đằng sau sự sụt giảm này, thật không may, lại xuất phát từ việc dựa vào hệ thống ngân hàng để giữ các khoản dự trữ tiền mặt trong kho làm bằng chứng dự trữ. Thật vậy, các khoản tiền gửi USDC tại Silicon Valley Bank đã không thể tiếp cận được đối với người gửi tiền trong suốt dịp cuối tuần, gây ra sự hoảng loạn tạm thời. Mặc dù bảo hiểm tiền gửi về mặt kỹ thuật bao gồm các rủi ro như vậy, hầu hết các nhà đầu tư vào stablecoin này đều không nắm rõ các chi tiết về cơ chế vận hành ngân hàng và đã bán tháo stablecoin trong cơn hoảng loạn, buộc các cơ quan quản lý cuối cùng phải can thiệp. Bài học này không mang tính nghiêm trọng như trường hợp của Terra, nhưng chắc chắn là một bài học đắt giá cho các nhà đầu tư đã tin tưởng hệ thống ngân hàng sẽ bảo vệ tiền gửi của họ khi dự trữ của stablecoin được cho là đã được bảo đảm hoàn toàn bằng tiền mặt.
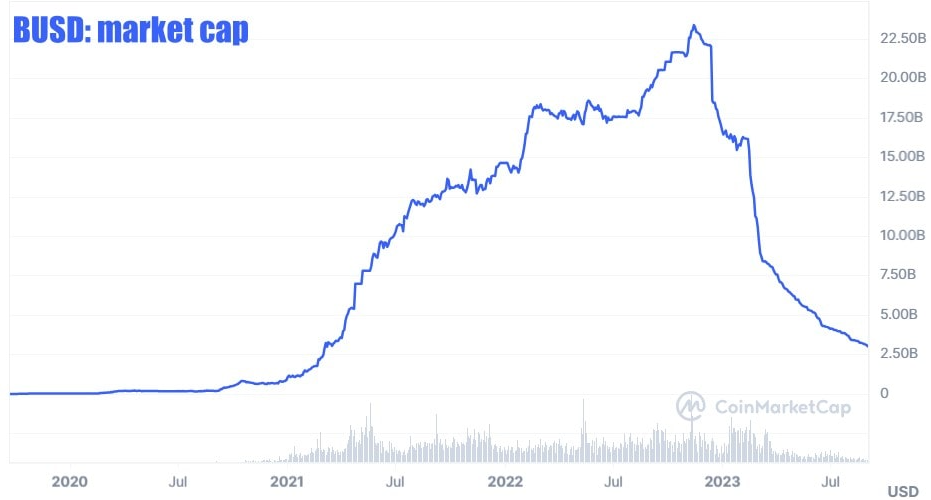
Cuối cùng, stablecoin BUSD và việc nó bị hủy niêm yết gần đây mang lại một bài học khác về tầm quan trọng của quy định pháp lý, sự can thiệp của nhà nước và tác động từ các hành động của cơ quan quản lý đối với sự ổn định của stablecoin. Dưới áp lực pháp lý, Paxos, nhà phát hành BUSD, đã quyết định hủy niêm yết stablecoin này, khiến nó bị bỏ rơi trên thị trường. TrueUSD và một số stablecoin khác gần đây cũng gặp phải những khó khăn tương tự với các cơ quan quản lý, và sự biến động thị trường xung quanh các sự kiện này đóng vai trò như một lời nhắc nhở cần thiết rằng sự giám sát quy định là một trong những mối đe dọa tiềm ẩn đối với stablecoin. Nói một cách đơn giản, nền kinh tế stablecoin không chỉ chịu rủi ro về mặt thiết kế và bảo đảm, mà còn cả rủi ro về quy định và mức độ chấp nhận, với sự kết hợp của cả ba yếu tố này có thể mang tính hủy diệt đối với các stablecoin.
Người ta thường nghe những người ủng hộ stablecoin thảo luận về các đặc tính và cơ chế liên quan đến mức chốt giá của stablecoin và cuối cùng là khả năng thực hiện lời hứa của nó. Tuy nhiên, niềm tin vào một stablecoin và cụ thể là sự tin tưởng vào khả năng đổi stablecoin lấy đồng tiền cơ sở (thường là USD) trong thời gian ngắn được xây dựng dựa trên sự kết hợp của nhiều yếu tố khác nhau ngoài mức chốt giá đơn thuần. Chẳng hạn, các nhà đầu tư tìm kiếm sự an tâm về khả năng quy đổi stablecoin của họ ra tiền mặt. Do đó, hiệu suất của stablecoin trên các sàn giao dịch, điều kiện thị trường rộng lớn hơn và nhận thức chung về dự án (liên quan đến các nhà đầu tư lớn) đều ảnh hưởng tới niềm tin vào một stablecoin. Nói cách khác, sự ổn định không phải là chỉ số duy nhất thể hiện niềm tin vào một stablecoin. Mức chốt giá, tỷ lệ chấp nhận, tỷ giá hối đoái và các nhà đầu tư lớn là một số yếu tố tác động đến niềm tin vào một stablecoin.
Khi quy định pháp lý bước vào căn phòng an toàn
Quy định luôn là mối quan tâm đối với các nhà phát hành stablecoin, nhưng việc đưa ra Đạo luật GENIUS tại Hoa Kỳ đã tạo ra một loạt rủi ro mới cho bất kỳ ai muốn phát hành một stablecoin thanh toán. Khung pháp lý này cũng đã ảnh hưởng đến chiến lược kinh doanh của các công ty như Circle, đơn vị đã lựa chọn tuân thủ các yêu cầu của quy định MiCA của EU. Mặt khác, Tether từ chối tuân theo các điều khoản của MiCA đối với USDT, với việc công ty tuyên bố rằng các quy tắc như vậy không áp dụng cho mô hình kinh doanh của họ. Điều này đã dẫn đến sự điều chỉnh trong bức tranh toàn cảnh về stablecoin, khi các thị trường trước đây chưa được quản lý vốn ưa chuộng USDT đã bị ảnh hưởng bởi sự gia nhập của các stablecoin được quản lý.
Sự thay đổi này làm nổi bật tầm quan trọng của quy định pháp lý và cách các stablecoin khác nhau có thể thu hút các thị trường đa dạng. Mặc dù USDT vẫn nhận được sự phổ biến to lớn, sự hiện diện của nó tại các thị trường nơi người dùng quan tâm đến các khía cạnh ngân hàng là có hạn, vì những cá nhân đó đã chuyển hướng sang USDC và các stablecoin được quản lý khác. Đây lại là một minh chứng khác cho giá trị của sự lựa chọn, cũng như các mức độ ổn định khác nhau mà người dùng mong muốn. Về bản chất, cùng một người dùng có thể sử dụng các stablecoin khác nhau tùy thuộc vào vị trí và nhu cầu của họ, với người dùng ở thị trường hải ngoại sử dụng một nhóm tùy chọn, trong khi những người hoạt động trong phạm vi quyền hạn của một cơ quan quản lý cụ thể sẽ chọn từ một danh mục khác. Điều tương tự cũng áp dụng cho các stablecoin được sử dụng trong một ứng dụng tài chính, chẳng hạn như PYUSD do PayPal cung cấp, hoặc một ứng dụng DeFi sử dụng một trong những đồng đô la mang lại lợi suất.
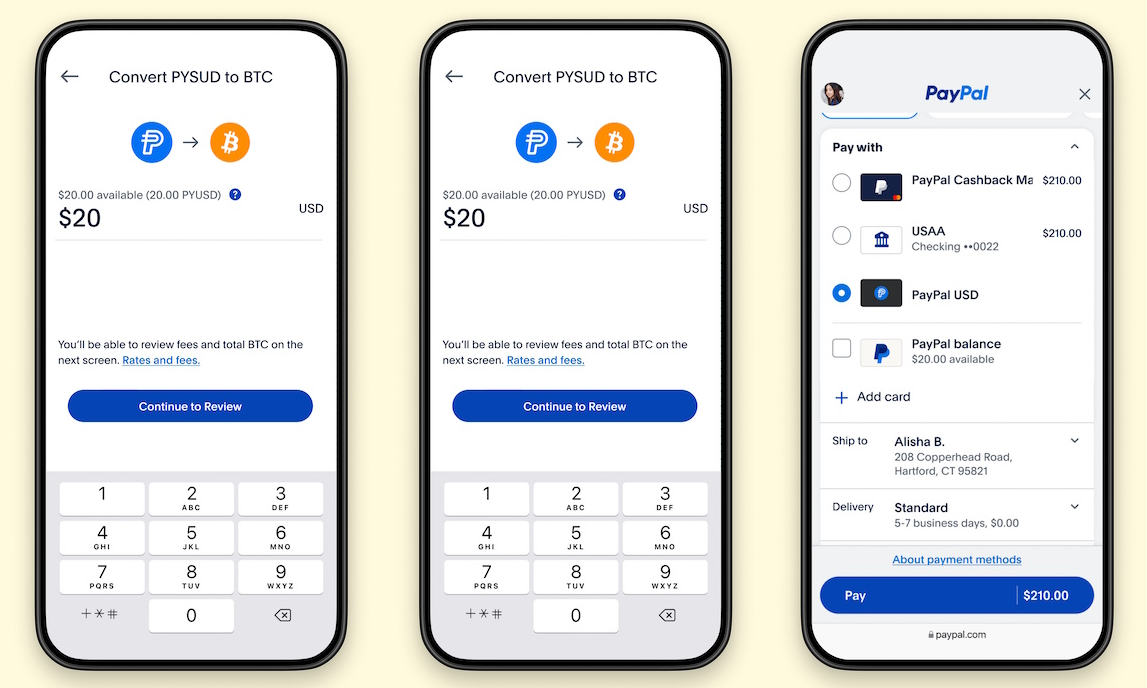
Động lực tương tự cũng đang diễn ra ở cấp độ tổ chức, với việc các sàn giao dịch chấp nhận một số stablecoin nhất định trong khi tránh xa những loại khác. Cuộc cạnh tranh giành người dùng tổ chức cũng khốc liệt không kém cuộc cạnh tranh giành người dùng phổ thông, vì mỗi công ty đều nhận ra rằng việc được các thực thể như vậy chấp nhận có thể dẫn đến việc nâng cao mức độ hiện diện và chấp nhận trong số các khách hàng của họ. Ngoài ra, việc tuân thủ quy định của một stablecoin là một cân nhắc quan trọng, vì điều đó là cần thiết để một loại tiền mã hóa có thể tiếp cận được với các nhà đầu tư tổ chức. Toàn bộ hệ thống này khá hấp dẫn ở chỗ nó bắt đầu từ mong muốn cung cấp khả năng tiếp cận đồng đô la, nhưng sự cạnh tranh lại trải rộng trên nhiều cấp độ, từ người dùng hàng ngày đến các fintech và các sàn giao dịch lớn. Tóm lại, mọi công ty đều mong muốn thiết lập đồng đô la của riêng mình nhờ vào giá trị của căn phòng an toàn, đó là lý do tại sao họ rất háo hức đạt được danh tiếng của một nhà phát hành stablecoin nghiêm túc.
Mô thức hành vi của con người thường xuyên lặp lại: khi một người cảm thấy bị tổn thương, họ sẽ thu mình vào tài sản an toàn gần nhất. Khi hành vi như vậy được thể chế hóa, nó trở thành đối tượng nghiên cứu. Nếu một trader mệt mỏi với đà giảm giá và ném các altcoin của mình vào nơi trú ẩn USDT – thì Tether thắng. Nếu các tổ chức lớn và quỹ phòng hộ chuyển các khoản thua lỗ của họ sang USDC – thì Circle thắng. Nếu một người dùng PayPal, dù tự tin một cách đúng đắn vào sự vượt trội của crypto so với tiền pháp định, nhưng vẫn giữ tiền của mình trong đồng PYUSD quen thuộc, thì PayPal thắng. Nếu một công ty nhận được dòng tiền thanh toán đến qua Stripe bằng Open USD – thì liên minh có môi trường thử nghiệm lưu trữ số tiền này sẽ thắng. Stablecoin không còn là một công cụ đơn thuần, hay nói đúng hơn, không chỉ là phương tiện phụ trợ để lưu giữ giá trị an toàn. Nó là một cái bẫy giăng sẵn cho kẻ đầu cơ, một hố cát mà tài sản sẽ quay trở lại thông qua một chuỗi các phản ứng, thứ mà chính thị trường đã xây dựng xung quanh công cụ này.
Huyền thoại đồng Đô la
Tầm nhìn của những người theo chủ nghĩa thuần túy crypto về sự sụp đổ sắp xảy ra của đồng đô la thường xuyên bị va đập vào bức tường thực tế. Đồng đô la đã và vẫn đang là một cây cầu, dẫu cho nó có phần xấu xí. Nó được xây dựng từ lâu – bạn có thể thấy những vết sẹo từ những lần vượt cầu trước đó, nhưng ngay bây giờ, cây cầu này vẫn rất cần thiết. Bản thân sự tồn tại của nó không thúc đẩy quá trình chuyển đổi sang một xã hội crypto không tưởng, tuy nhiên, tại một quốc gia với hệ thống ngân hàng yếu kém, kiểm soát vốn, siêu lạm phát và chính trị bất ổn, mong muốn tạo ra một giải pháp kỹ thuật số thay thế cho đồng tiền nhà nước không chỉ là điều dễ hiểu mà còn là điều cần thiết. Người dùng không quan tâm liệu các nhà kinh tế học trường phái tiền tệ có khó chịu bởi sự hiện diện của đồng đô la trong nhận thức cộng đồng hay không – họ muốn tiền của ngày mai phải càng gần gũi với tiền của ngày hôm nay càng tốt.
Đây là nơi cuộc chiến stablecoin sẽ diễn ra, không chỉ vì các đặc tính kỹ thuật của các công cụ, việc lựa chọn blockchain, và những cáo buộc kiểm duyệt lẫn nhau. Người đã thua cuộc ngày hôm qua, nhìn vào biểu đồ với một tài sản đang lao dốc, sẽ nắm bắt cơ hội gần nhất để biến các khoản nắm giữ crypto của mình thành tiền pháp định. Công ty cung cấp một nút bấm mở sẵn để chuyển tiền từ crypto sang stablecoin sẽ chiến thắng trong trận chiến này, bởi vì sự an toàn luôn luôn có nhu cầu, thậm chí còn nhiều hơn khi nỗi đau vừa mới xảy ra. Người dùng không chỉ cần một nơi trú ẩn, họ cần nó nhất khi các tài sản crypto của họ bị thiêu rụi. Và công ty mang lại cho họ nơi trú ẩn này sẽ thắng lớn, vì hiếm có sản phẩm nào lại có nhu cầu cao đến vậy sau những mất mát cá nhân.
Nhân tiện, không có gì sai trái với điều này – chính ý tưởng này đã làm cho crypto trở nên hấp dẫn đối với người dùng thông thường. Họ muốn sự an toàn của tiền pháp định, sự biến động của crypto, sự tự do di chuyển đến bất kỳ đâu trên blockchain mà không phải sợ hãi. Một stablecoin đóng vai trò như một người trung gian, khoác lên đồng đô la lớp vỏ bọc crypto, chờ đợi khoảnh khắc khi luật pháp, nhà nước hoặc các cơ quan quản lý ngân hàng lột bỏ lớp mặt nạ này để lộ ra những con số quen thuộc. Đây không phải là lời chỉ trích đối với stablecoin hay crypto, mà là một sự quan sát rằng những huyền thoại cũ không bao giờ chết. Bitcoin đã trở thành đồng tiền mã hóa đầu tiên, nhưng đồng đô la cũng đã là một huyền thoại không kém từ rất lâu trước đây. Stablecoin là bằng chứng cho thấy các huyền thoại có thể được tái sinh, mang cả lớp da crypto lẫn tiền pháp định, sử dụng các blockchain khác nhau và tiến hành chiến tranh trên các ngân hàng khác nhau. Sự xuất hiện của đồng đô la kỹ thuật số không kết thúc cuộc chiến stablecoin – ngược lại, nó mới chỉ bắt đầu, và giờ đây mỗi công ty đều muốn trở thành tài sản dự trữ mới bởi vì người dùng luôn tìm về những gì quen thuộc, ngay cả khi họ bị thiêu rụi ở đó.
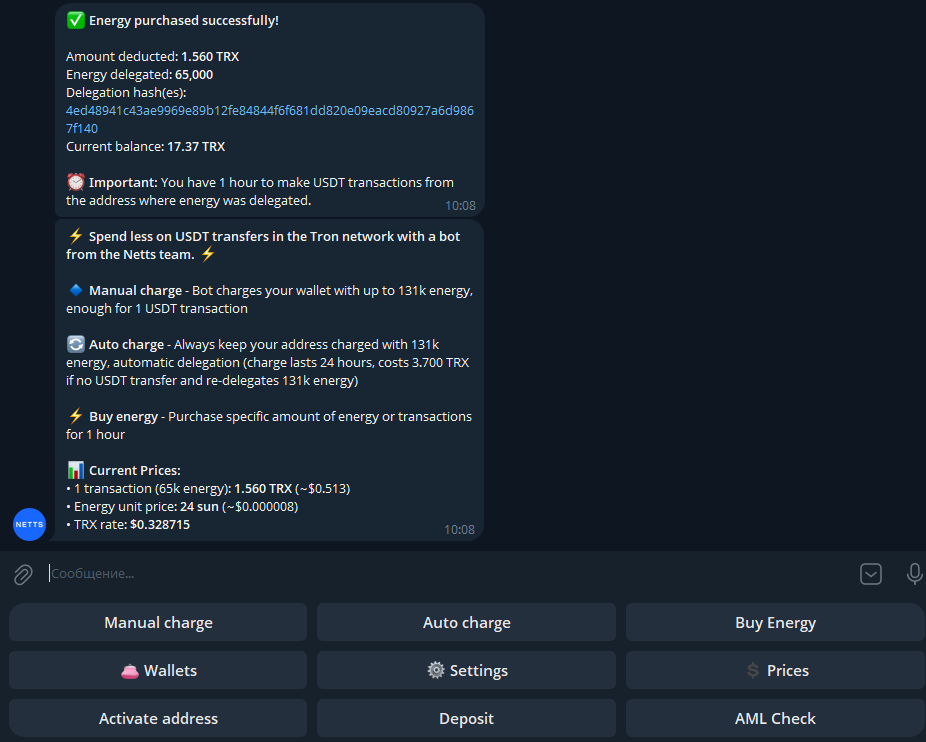
Và khi người dùng chuyển sang stablecoin để thoát khỏi sự biến động của các tài sản crypto khác, hãy nhớ để Netts Energy Charge Bot đảm nhận công việc nạp TRON Energy thông thường, nạp TRON Energy thủ công hoặc tự động, và mua Energy cụ thể cho một khoảng thời gian chuyển tiền ngắn với chi phí khoảng 65,000 Energy cho một giao dịch USDT ở mức 2.405 TRX; đối với người dùng chuyển USDT trên TRON, việc giảm phí TRON và ủy quyền Energy có thể chứng minh giá trị hơn bất kỳ bài giảng nào về tương lai của tiền tệ.