Guerra de stablecoins: por qué cada empresa quiere su propio dólar
Las guerras de stablecoins demuestran por qué los traders, empresas y gigantes de los pagos siguen recurriendo a los dólares digitales cuando la volatilidad cripto los golpea.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Durante años, a Tether le ha perseguido la posibilidad de que sus reservas, papeles comerciales, divulgaciones, auditorías, banca y relaciones regulatorias pudieran dejarlo expuesto como un oligopolio irresponsable. Estas preocupaciones no carecían de fundamento y siguen siendo relevantes hasta el día de hoy. Sin embargo, hicieron muy poco para perjudicar su estatus como el criptodólar de preferencia para millones de usuarios, gracias a su accesibilidad, liquidez y velocidad.
La ironía es que cuanto más sospechosas se volvían las instituciones sobre su exposición a diversos pasivos fiduciarios, más aumentaban de valor dichos pasivos. Esto no refleja necesariamente una mayor popularidad entre los especuladores, sino más bien una tendencia más amplia de usuarios que buscan exposición a algo que comprenden para protegerse frente a activos alternativos impredecibles. Esto podría significar un trader adverso al riesgo que liquida sus altcoins en Tether durante un desplome, una empresa escéptica del mundo cripto que compra dólares a una firma de stablecoins, o un fundador que lanza una recaudación de fondos basada en la stablecoin de su elección. La simple idea de una nueva frontera financiera no resulta lo suficientemente atractiva para los usuarios comunes; lo único que puede convencerlos es un pasivo conocido durante eventos de cisne negro.
Mientras Tether y entidades similares se concentran en su volumen, otra stablecoin llamada USDC fue escalando posiciones, promocionando su credibilidad institucional. La empresa detrás de ella, Circle, no intentó vencer a Tether en su propio terreno, sino que aprovechó la demanda de criptopasivos más seguros enfatizando su propio cumplimiento de las regulaciones financieras mediante informes periódicos y una meticulosa selección de socios. En esencia, si Tether era la plataforma global de trading de criptomonedas y el USDT el sustituto no oficial para operaciones OTC en mercados emergentes, el USDC representaba un pasivo en dólares fiduciarios utilizado por fintechs e instituciones financieras reguladas. A medida que el valor de mercado de las stablecoins se disparó, esta diferenciación se volvió crítica para determinar el atractivo de una stablecoin en mercados y empresas específicos.
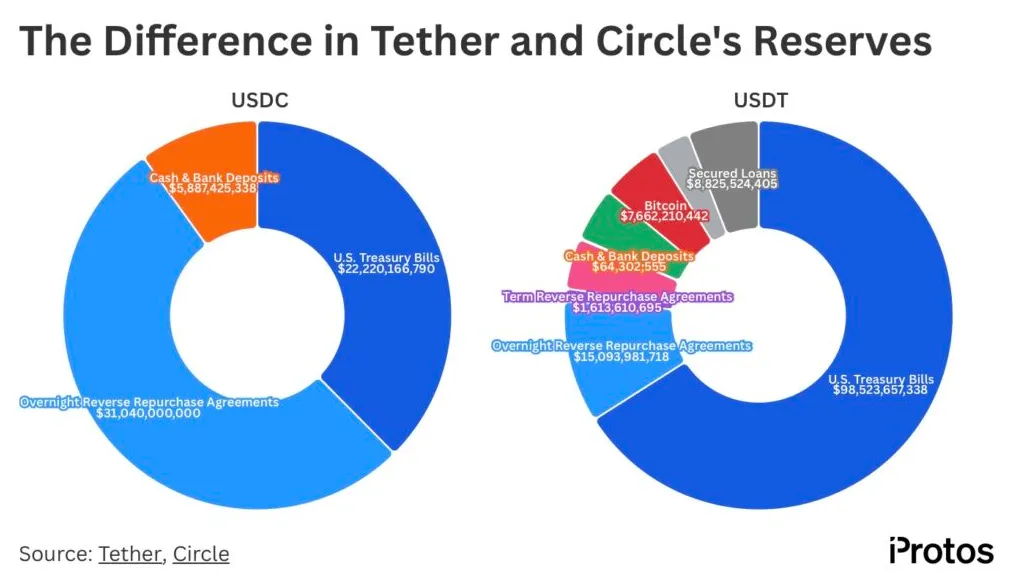
El mercado actual está repleto de ejemplos de cómo ambos enfoques conducen al crecimiento, con usuarios que comprenden sus opciones y eligen en consecuencia. Algunos buscan una stablecoin universal que tal vez no sea bienvenida en tantas jurisdicciones, pero que siempre conservará su valor frente al dólar; otros buscan un pasivo estable que esté permitido en casi todas partes, aunque sacrifique algo de liquidez y volumen. De cualquier manera, hay una audiencia para cada tipo de stablecoin, ya que la promesa de un depósito en dólares con características digitales mejoradas sigue siendo atractiva para los usuarios que necesitan exposición al dólar. La demanda de este tipo de productos no solo está impulsada por especuladores que buscan cubrirse o especular con las oscilaciones de otros activos, sino también por usuarios comunes que desean liquidar pagos de forma universal, evitando los costos y demoras de las finanzas tradicionales.
Vendiendo seguridad
Cada empresa activa en el sector tiene su propio enfoque, pero la economía subyacente es similar: un producto stablecoin que ofrece una versión particular de «seguridad». La liquidez y la ubicuidad son los principales atractivos de Tether, mientras que Circle vende transparencia y credibilidad institucional. PayPal promociona su propia stablecoin como una marca conocida en la que el usuario ya podría confiar; MakerDAO, renombrada como Sky y lanzando el USDS con rendimiento junto a DAI, prometió un activo nativo de cripto vinculado a la gobernanza on-chain que ofrece la seguridad de un activo estable vinculado al dólar mediante un algoritmo minucioso. Ethena, a través de USDe, promete una participación generadora de rendimiento con una bóveda de dólares, con los riesgos distribuidos entre el depositante y las tendencias explotadoras de los mercados más amplios. La propuesta de Ripple para RLUSD y First Digital USD también son ejemplos de seguridad del producto, así como Paxos y Gemini Dollar, TrueUSD y decenas de otros protocolos que buscan llenar el nicho con sus propias versiones.
La economía es relativamente simple para cualquier emisor de stablecoins, pero la ventaja competitiva que proporciona es difícil de ignorar. El mero hecho de que los usuarios puedan recurrir en masa al producto de uno en momentos difíciles es suficiente para que todo tipo de plataformas nativas de cripto intenten crear su propia stablecoin, ya que este producto de seguridad otorga al emisor una masa crítica de depositantes que luego pueden convertirse en una parte permanente del ecosistema. Es por eso que las rivalidades entre stablecoins son extremadamente relevantes para una amplia gama de actividades nativas de cripto. Liquidez en un lugar, depósitos de usuarios en otro, pares comerciales de exchanges en el tercero y mecanismos de liquidación en el cuarto; todas estas funciones pueden obtener un beneficio crucial de una stablecoin depositada en su billetera o intercambiada en su plataforma. Por eso, las batallas por la dominancia de las stablecoins se libran con tanta intensidad en múltiples niveles y por numerosas entidades. No son únicamente los usuarios finales que especulan sobre los movimientos de macroactivos utilizando las ventajas únicas de las stablecoins quienes alimentan esta competencia, sino también los grandes procesadores de pagos y las finanzas tradicionales, todos queriendo capitalizar el fenómeno de las stablecoins asegurándose una porción mayor de los crecientes depósitos en dólares. Desde BlackRock y Visa hasta Stripe y Coinbase, BNY y el consorcio Open USD, todos se han sumado a la contienda, reconociendo que sería imprudente permitir que una sola entidad controle el dólar programable.
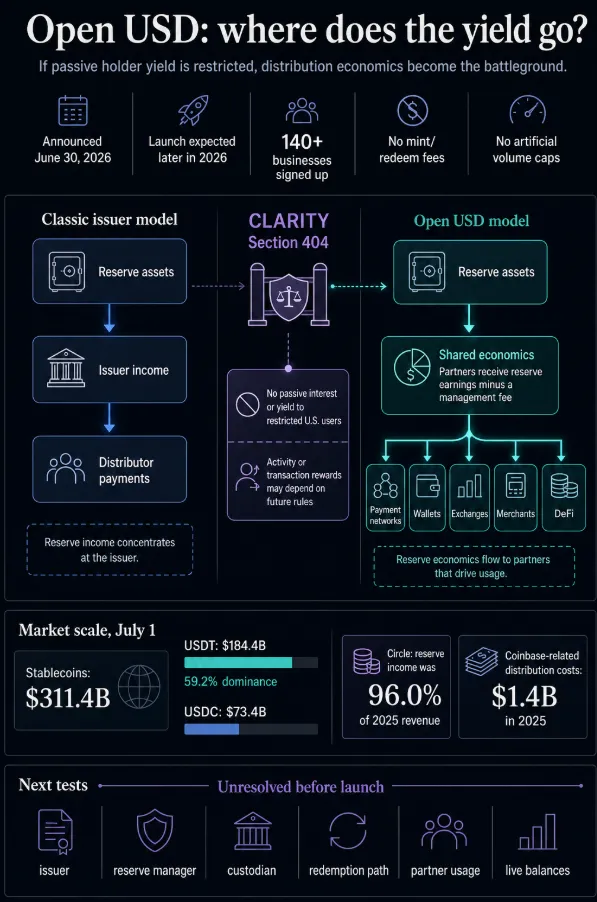
La propuesta de Open USD, en particular, es notable por su potencial para impulsar la competencia de las stablecoins a nivel de infraestructura. Al introducir la idea de la tokenización compartida de stablecoins, los miembros fundadores de Open USD parecen reconocer la necesidad de una competencia específica en stablecoins para impulsar el crecimiento del sector, donde los beneficios de los efectos de red puedan ser acumulados por más de un contendiente. Es una forma inteligente de sugerir que a sus socios bancarios y fintechs no se les está privando de la dominancia del mercado de stablecoins por obra de un único protobanco, sino que se les invita a participar en una economía compartida donde los ingresos por tokenización pueden dividirse.
Ingresos por reservas
Los ingresos por reservas son la joya oculta en el centro de los depósitos, y todos los emisores de stablecoins lo saben. Al mantener efectivo y bonos del gobierno en nombre de los usuarios, el emisor genera ingresos a través del rendimiento de la deuda gubernamental y el diferencial entre las tasas de depósito y retiro. En un entorno de altas tasas de interés, el atractivo de los rendimientos mejorados en depósitos de tether impulsa la demanda del activo. En sí mismo, no es un escándalo ni una ventaja desleal; más bien, es la conciencia entre los grandes inversores institucionales lo que impulsa la competencia en las stablecoins, ya que los rendimientos pueden ser cruciales para sus resultados financieros.
Por esta razón, los debates sobre los rendimientos de las stablecoins son tan interesantes, ya que representan una vía por la cual los principales actores de las finanzas tradicionales, procesadores de pagos, inversores institucionales y emisores nativos de cripto pueden competir por el mismo grupo de usuarios. Cada uno posee un conocimiento fundamental sobre el funcionamiento interno de un segmento de la economía de las stablecoins y busca obtener beneficios de su comprensión. Un procesador de pagos reconoce el float (flotante) como una ventaja competitiva; un banco es consciente del valor de los depósitos; una fintech considera el saldo dentro de una billetera web o app como una herramienta de engagement; un exchange entiende la importancia de los pares y la liquidez; y una billetera nativa de cripto es consciente de la stablecoin predeterminada. Todos estos actores ven la oportunidad de generar ingresos mediante el mecanismo de las stablecoins y están posicionados para beneficiarse a medida que la economía de las stablecoins se adueña de una porción mayor del mercado.
Cuando la estabilidad se quiebra
El término stablecoin oculta la inestabilidad potencial de la promesa que hay detrás de ella. Por lo tanto, cada stablecoin tiene sus condiciones, riesgos y amenazas específicas. El ejemplo más famoso de una stablecoin que fracasó estrepitosamente en su misión de mantenerse estable es, por supuesto, Terra. UST fue una idea brillante con un desenlace catastrófico en su valor debido a la promesa de rendimientos incrementados a través del Protocolo Anchor. Anclada al token LUNA, la stablecoin prometía un rendimiento extraordinario en los depósitos vía Anchor, mientras se suponía que el diseño algorítmico mantendría el valor de UST vinculado al USD. La repentina pérdida de confianza en el mecanismo LUNA-UST desencadenó la retirada masiva de los depósitos de Anchor por parte de liquidadores con posiciones en corto. De este modo, la confianza en la paridad entre ambos tokens quedó destruida, allanando el camino para la pérdida de paridad (depeg) del token respecto al USD. Al final, miles de millones de dólares quedaron atrapados en la stablecoin UST y en los altos rendimientos prometidos por Anchor, colapsando todo el sistema poco después de la liquidación de los depósitos.
Otro ejemplo destacado de la incapacidad de una stablecoin para mantener su paridad es el incidente de depegging de USDC en 2023. La stablecoin cayó temporalmente por debajo del dólar antes de recuperarse poco después. El motivo de la caída fue, desafortunadamente, la dependencia del sistema bancario para mantener reservas de efectivo en bóveda como prueba de reservas. De hecho, los depósitos de USDC en Silicon Valley Bank resultaron inaccesibles para los depositantes durante el fin de semana, provocando un pánico temporal. Aunque el seguro de depósitos cubre técnicamente dichos riesgos, la mayoría de los inversores en la stablecoin desconocían los pormenores de la mecánica bancaria y vendieron masivamente la stablecoin a raíz del pánico, obligando finalmente a los reguladores a intervenir. La lección no fue tan severa como en el caso de Terra, pero sin duda resultó valiosa para los inversores que confiaban en el sistema bancario para proteger sus depósitos cuando se suponía que las reservas de la stablecoin estaban totalmente respaldadas por efectivo.
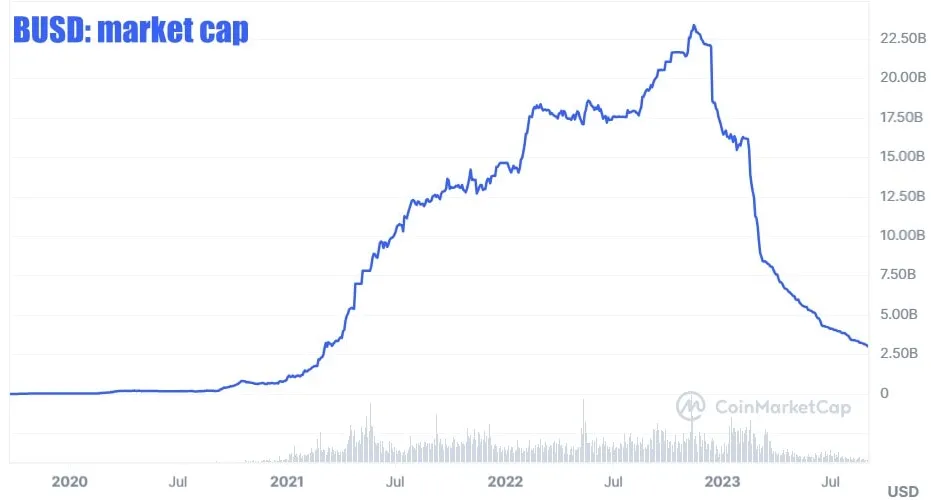
Finalmente, la stablecoin BUSD y su reciente exclusión de cotización ofrecen otra lección sobre la importancia de la regulación, la intervención estatal y el impacto de las acciones de los reguladores en la estabilidad de las stablecoins. Tras la presión regulatoria, Paxos, el emisor de BUSD, decidió retirar la stablecoin del mercado, dejándola abandonada. TrueUSD y varias otras stablecoins también han enfrentado dificultades con los reguladores recientemente, y la volatilidad del mercado en torno a estos eventos sirve como un recordatorio muy necesario de que el escrutinio regulatorio es una de las amenazas latentes para las stablecoins. Dicho de forma simple, la economía de las stablecoins no solo está sujeta a riesgos de diseño y garantía, sino también a riesgos de regulación y adopción, siendo la combinación de estos tres factores potencialmente devastadora para las stablecoins.
Es habitual escuchar a los defensores de las stablecoins debatir sobre características y mecanismos relevantes para la paridad de la stablecoin y, en última instancia, su capacidad para cumplir su promesa. Sin embargo, la confianza en una stablecoin y, en concreto, la seguridad en que pueda canjearse por la moneda de referencia (normalmente USD) con poca antelación se fundamenta en una combinación de factores que van más allá de la simple paridad. Por ejemplo, los inversores buscan garantías sobre su capacidad para canjear sus stablecoins por efectivo. Por lo tanto, el rendimiento de la stablecoin en los exchanges, las condiciones generales del mercado y la percepción general del proyecto (en relación con los grandes inversores) son relevantes para la confianza en una stablecoin. En otras palabras, la estabilidad no es el único indicador de confianza en una stablecoin. La paridad, la adopción, los tipos de cambio y los grandes inversores son algunos de los elementos que impactan en la confianza hacia una stablecoin.
La regulación entra en la zona segura
La regulación siempre ha sido una preocupación para los emisores de stablecoins, pero la introducción de la Ley GENIUS en los Estados Unidos ha generado una nueva serie de riesgos para cualquiera que desee emitir una stablecoin de pago. Este marco legislativo también ha influido en las estrategias comerciales de firmas como Circle, que han optado por cumplir con los requisitos de la regulación MiCA de la UE. Tether, por su parte, se negó a aceptar las condiciones de MiCA para USDT, alegando que dichas normas no se aplican a su modelo de negocio. Esto ha dado lugar a un reajuste del panorama de las stablecoins, ya que los mercados anteriormente no regulados y favorecidos por USDT se han visto impactados por la entrada de stablecoins reguladas.
Este cambio resalta la importancia de la regulación y cómo diferentes stablecoins pueden resultar atractivas para diversos mercados. Aunque USDT sigue gozando de una inmensa popularidad, su presencia en mercados donde a los usuarios les importan los aspectos bancarios es limitada, ya que esos individuos han gravitado hacia USDC y otras stablecoins reguladas. Esta es otra muestra del valor de la capacidad de elección, así como de las diferentes facetas de estabilidad que desean los usuarios. En esencia, un mismo usuario puede emplear distintas stablecoins según su ubicación y necesidades: los usuarios offshore utilizan un grupo de opciones, mientras que quienes operan bajo la jurisdicción de un regulador concreto eligen de un menú diferente. Lo mismo ocurre con las stablecoins utilizadas dentro de una aplicación financiera, como PYUSD ofrecido por PayPal, o una aplicación DeFi que utiliza alguno de los dólares con rendimiento.
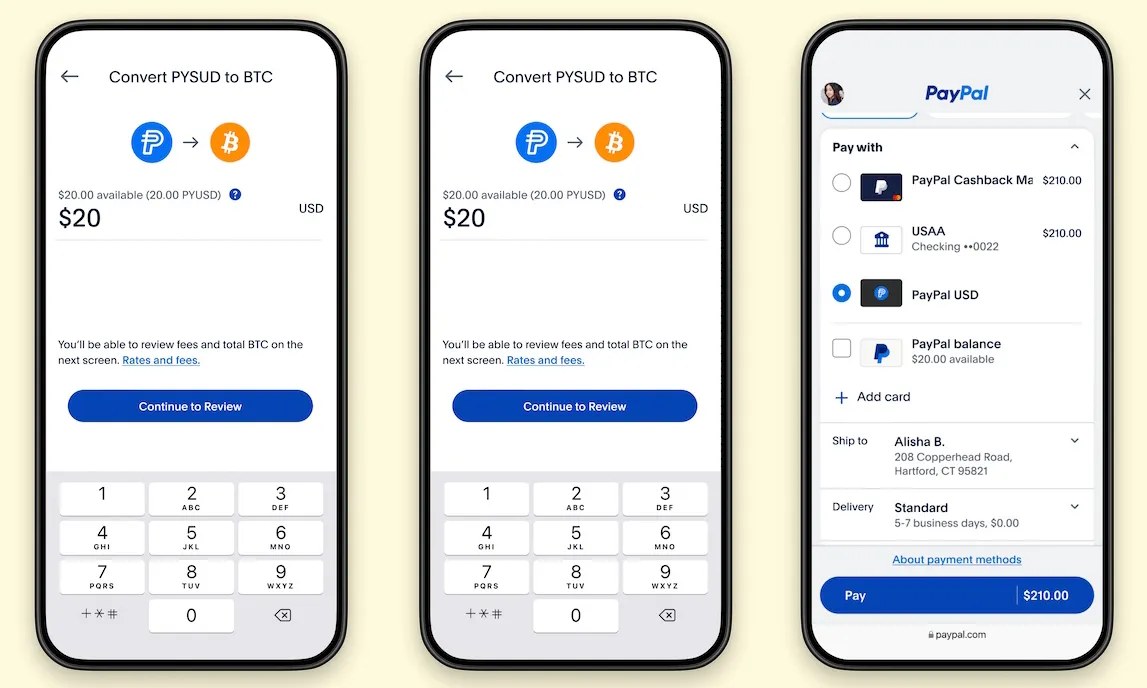
La misma dinámica se observa a nivel institucional, donde los exchanges adoptan ciertas stablecoins mientras evitan otras. La competencia por los usuarios institucionales es tan feroz como la competencia por el usuario común, ya que cada firma reconoce que la adopción por parte de tales entidades puede traducirse en una mayor visibilidad y adopción entre sus propios clientes. Además, el cumplimiento regulatorio de una stablecoin es una consideración crítica, ya que resulta necesario para que una criptomoneda sea accesible a inversores institucionales. Todo el sistema es sumamente fascinante en el sentido de que todo comienza con el deseo de ofrecer exposición al dólar, pero la competencia abarca múltiples niveles, desde usuarios comunes hasta fintechs y grandes exchanges. En resumen, cada empresa desea establecer su propio dólar debido al valor del refugio seguro, por lo que están ansiosas por consolidar la reputación de ser un emisor formal de stablecoins.
El patrón humano se repite con demasiada frecuencia: una persona se siente golpeada y se repliega hacia el activo seguro más cercano. Cuando este comportamiento se institucionaliza, se convierte en objeto de estudio. Si un trader se cansa de la caída y lanza sus altcoins al refugio de USDT, entonces gana Tether. Si las grandes instituciones y los fondos de cobertura refugian sus pérdidas en USDC, entonces gana Circle. Si un usuario de PayPal, sintiéndose plenamente convencido de la superioridad de las criptomonedas sobre el dinero fiduciario, conserva sin embargo su dinero en el familiar PYUSD, entonces gana PayPal. Si una empresa recibe un flujo de pagos entrantes mediante Stripe en Open USD, gana el consorcio en cuyo entorno de pruebas se almacena ese dinero. La stablecoin ya no es una simple herramienta o un auxiliar para preservar el valor. Es una trampa tendida al especulador, un arenero al que el activo regresa mediante una cadena de reacciones que el propio mercado construye alrededor del instrumento.
La leyenda del dólar
Las visiones de los puristas de las criptomonedas sobre la inminente caída del dólar se estrellan con frecuencia contra la realidad. El dólar fue y sigue siendo un puente, aunque sea imperfecto. Se construyó hace mucho tiempo; se pueden ver las cicatrices del cruce anterior, pero en este momento, ese puente es necesario. El simple hecho de su existencia no favorece la transición hacia una utopía cripto; sin embargo, en un país con bancos débiles, controles de capital, hiperinflación y política inestable, el deseo de crear una alternativa digital a la moneda estatal no solo es comprensible, sino necesario. Al usuario no le importa si a los monetaristas les molesta la presencia del dólar en la conciencia colectiva; lo que busca es que el dinero del mañana se parezca lo más posible al dinero de hoy.
Aquí es donde se librará la guerra de las stablecoins, no solo por las características técnicas de los instrumentos, la elección de las cadenas o las acusaciones mutuas de censura. Quien perdió ayer, viendo un gráfico con un activo en declive, aprovechará la primera oportunidad para convertir sus tenencias en cripto a dinero fiduciario. La empresa que ofrezca un botón accesible para mover dinero de cripto a una stablecoin ganará esta batalla, porque la seguridad siempre tiene demanda, y más aún cuando el dolor de la pérdida está reciente. El usuario no solo necesita un refugio; lo necesita sobre todo cuando ve arder sus criptoactivos. Y la empresa que le proporcione ese refugio se llevará una gran victoria, pues pocos productos disfrutan de tal demanda tras una pérdida personal.
Por cierto, no hay nada de malo en esto: es precisamente esta idea la que ha hecho que el ecosistema cripto sea tan atractivo para los usuarios comunes. Quieren la seguridad del fiat, la volatilidad de las criptomonedas y la libertad de moverse a cualquier parte de la blockchain sin temor. Una stablecoin actúa como intermediaria, enmascarando el dólar bajo una apariencia cripto, a la espera de que la ley, el Estado o las autoridades bancarias retiren esta máscara para revelar los dígitos conocidos de siempre. Esto no es una crítica hacia las stablecoins ni hacia las criptomonedas, sino más bien una observación de que las viejas leyendas nunca mueren. Bitcoin se convirtió en la primera criptomoneda, pero el dólar no fue menos legendario hace mucho tiempo. Las stablecoins son la prueba de que las leyendas pueden renovarse, adoptando apariencias tanto cripto como fiat, utilizando diferentes cadenas y librando batallas contra distintos bancos. La llegada del dólar digital no puso fin a la guerra de las stablecoins; al contrario, la inició, y ahora cada empresa quiere convertirse en el nuevo activo de reserva, porque el usuario siempre corre hacia lo conocido, incluso cuando se quema allí.
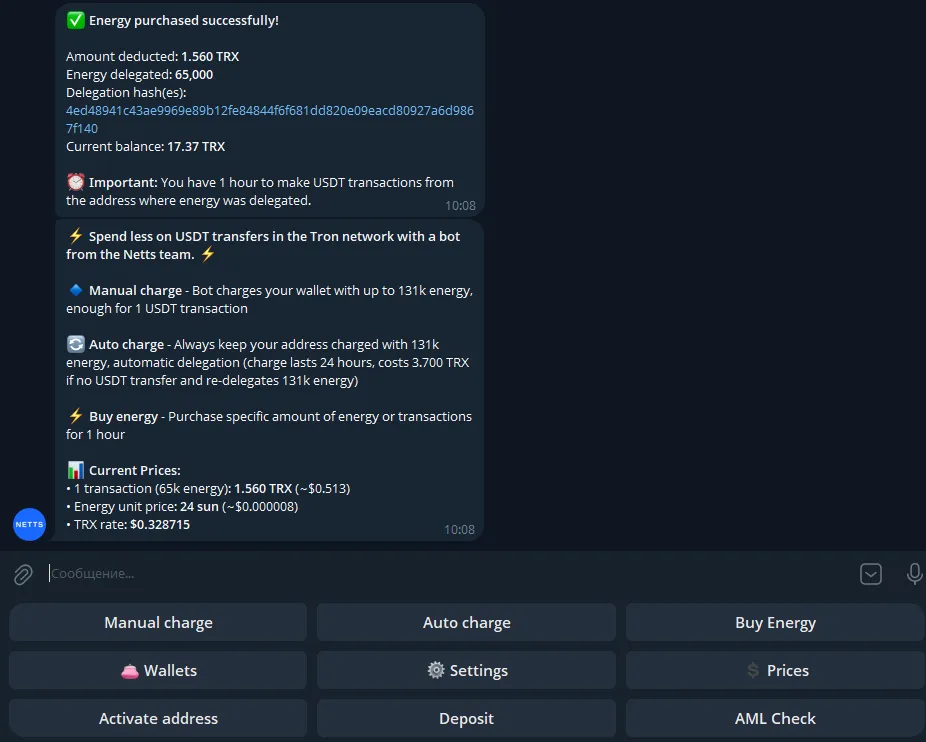
Y mientras los usuarios recurren a las stablecoins para escapar de la volatilidad de otros activos cripto, recuerde dejar que Netts Energy Charge Bot se encargue de la tarea cotidiana de la recarga de Energy de TRON, recargar Energy de TRON de forma manual o automática, y comprar Energy específica para una ventana corta de transferencia a un costo de aproximadamente 65.000 de Energy por una transacción de USDT a 2,405 TRX; para los usuarios que transfieren USDT en Tron, la reducción de tarifas de TRON y la delegación de Energy pueden resultar más valiosas que cualquier cantidad de conferencias sobre el futuro del dinero.