สงครามสเตเบิลคอยน์: ทำไมทุกบริษัทถึงอยากมีดอลลาร์เป็นของตัวเอง
สงครามสเตเบิลคอยน์สะท้อนให้เห็นว่าทำไมนักเทรด บริษัท และยักษ์ใหญ่ด้านการชำระเงินจึงมักหวนกลับมาหาดอลลาร์ดิจิทัลเสมอ เมื่อความผันผวนของคริปโตทำให้พวกเขาต้องเจ็บตัว
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
เป็นเวลาหลายปีที่ Tether มักถูกตั้งข้อสงสัยว่า สินทรัพย์สำรอง ตราสารหนี้ การเปิดเผยข้อมูล การตรวจสอบบัญชี ภาคการธนาคาร และความสัมพันธ์ด้านกฎระเบียบ อาจเผยให้เห็นว่าพวกเขาเป็นกลุ่มผู้มีอำนาจผูกขาดที่ขาดความรับผิดชอบ ข้อกังวลเหล่านี้ไม่ได้ไร้เหตุผล และยังคงมีความสำคัญมาจนถึงทุกวันนี้ ทว่าสิ่งเหล่านั้นแทบไม่ได้ส่งผลกระทบต่อสถานะการเป็นคริปโตดอลลาร์อันดับหนึ่งในใจของผู้ใช้นับล้านคนเลย ด้วยความง่ายในการเข้าถึง สภาพคล่อง และความเร็วของมัน
ความย้อนแย้งก็คือ ยิ่งสถาบันต่างๆ เริ่มระแวงเกี่ยวกับการถือครองภาระผูกพันในรูปเงินเฟียตมากเท่าไร มูลค่าของภาระผูกพันเหล่านั้นกลับยิ่งเติบโตขึ้นมากเท่านั้น สิ่งนี้ไม่ได้สะท้อนถึงความนิยมที่เพิ่มขึ้นในหมู่นักเก็งกำไรเสมอไป แต่เป็นเทรนด์ในวงกว้างของผู้ใช้ที่ต้องการถือครองสิ่งที่ตนเองเข้าใจเพื่อป้องกันความเสี่ยงจากสินทรัพย์ทางเลือกที่คาดเดาไม่ได้ นี่อาจหมายถึงนักเทรดที่ไม่อยากเสี่ยงเทขายเหรียญ altcoin ของเขาเป็น Tether ในช่วงที่ตลาดพัง องค์กรธุรกิจที่กังขาในคริปโตแต่ซื้อดอลลาร์จากบริษัทสเตเบิลคอยน์ หรือผู้ก่อตั้งที่ระดมทุนผ่านเหรียญด้วยสเตเบิลคอยน์ที่ตนเลือก แนวคิดเรื่องพรมแดนทางการเงินแบบใหม่ไม่ได้ดึงดูดใจผู้ใช้ทั่วไปมากพอ สิ่งเดียวที่โน้มน้าวใจพวกเขาได้ในช่วงวิกฤตที่คาดไม่ถึง (black swan) ก็คือภาระผูกพันทางการเงินที่คุ้นเคย
ในขณะที่ Tether และหน่วยงานที่คล้ายกันมุ่งเน้นไปที่ปริมาณการใช้งาน สเตเบิลคอยน์อีกตัวอย่าง USDC ก็ไต่อันดับขึ้นมาโดยชูจุดเด่นเรื่องความน่าเชื่อถือในระดับสถาบัน Circle ซึ่งเป็นบริษัทผู้อยู่เบื้องหลังไม่ได้พยายามเอาชนะ Tether ในเกมของอีกฝ่าย แต่หันมาใช้ประโยชน์จากความต้องการภาระผูกพันทางคริปโตที่ปลอดภัยกว่า โดยเน้นการปฏิบัติตามกฎระเบียบทางการเงินอย่างเคร่งครัด ผ่านการรายงานผลอย่างสม่ำเสมอและการคัดเลือกพันธมิตรอย่างรอบคอบ โดยพื้นฐานแล้ว หาก Tether คือแพลตฟอร์มการเทรดคริปโตระดับโลกและ USDT คือตัวแทนอย่างไม่เป็นทางการสำหรับ OTC ในตลาดเกิดใหม่ USDC ก็คือตัวแทนของภาระผูกพันดอลลาร์เฟียตที่ใช้โดยฟินเทคและสถาบันการเงินที่อยู่ภายใต้การกำกับดูแล เมื่อมูลค่าตลาดของสเตเบิลคอยน์พุ่งสูงขึ้นอย่างรวดเร็ว ความแตกต่างนี้จึงกลายเป็นปัจจัยชี้ขาดว่าสเตเบิลคอยน์นั้นจะดึงดูดตลาดและภาคธุรกิจกลุ่มใด
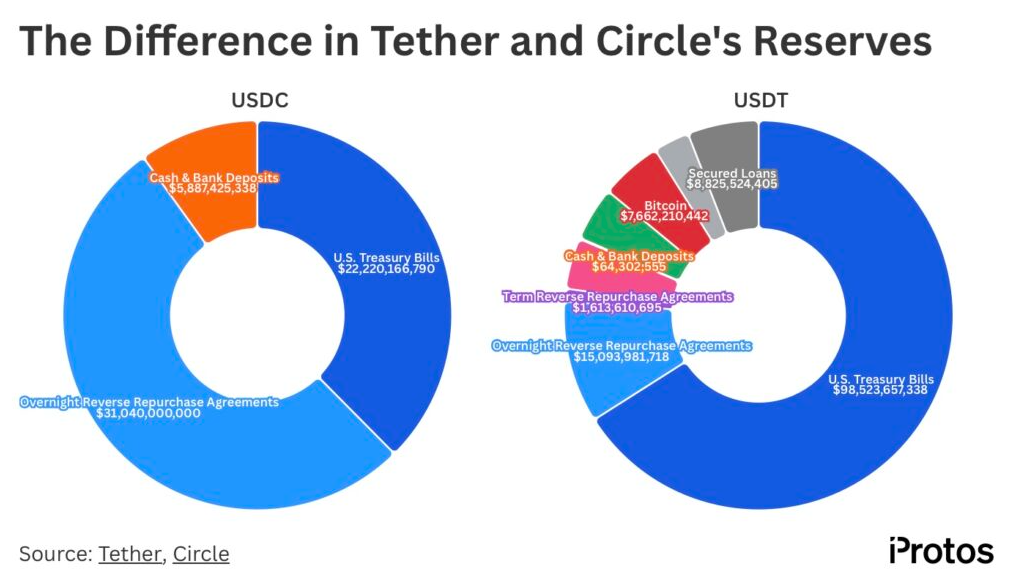
ปัจจุบันตลาดเต็มไปด้วยตัวอย่างที่แสดงให้เห็นว่าทั้งสองแนวทางสามารถขับเคลื่อนการเติบโตได้ โดยผู้ใช้เข้าใจทางเลือกของตนและตัดสินใจเลือกตามความเหมาะสม บางคนต้องการสเตเบิลคอยน์สากลที่อาจไม่ได้รับการยอมรับในหลายเขตอำนาจศาล แต่จะยังคงรักษามูลค่าเมื่อเทียบกับดอลลาร์ได้เสมอ ในขณะที่บางคนต้องการภาระผูกพันที่มีความมั่นคงซึ่งได้รับอนุญาตเกือบทุกแห่ง แต่อาจต้องยอมแลกกับสภาพคล่องและปริมาณการซื้อขายบางส่วน ไม่ว่าจะทางใด สเตเบิลคอยน์แต่ละประเภทต่างก็มีกลุ่มผู้ใช้งานของตัวเอง เนื่องจากการการันตีเงินฝากดอลลาร์ที่มีคุณสมบัติดิจิทัลขั้นสูงยังคงน่าดึงดูดสำหรับผู้ใช้ที่ต้องการเข้าถึงเงินดอลลาร์ ความต้องการผลิตภัณฑ์ดังกล่าวไม่ได้ขับเคลื่อนโดยนักเก็งกำไรที่ต้องการป้องกันความเสี่ยงหรือเก็งกำไรจากความผันผวนของสินทรัพย์อื่นเท่านั้น แต่ยังมาจากผู้ใช้ทั่วไปที่ต้องการชำระเงินในรูปแบบสากล โดยหลีกเลี่ยงต้นทุนและความล่าช้าของการเงินแบบดั้งเดิม
การขายความปลอดภัย
แต่ละบริษัทที่ดำเนินธุรกิจในพื้นที่นี้ต่างมีจุดเด่นของตัวเอง แต่หลักเศรษฐศาสตร์พื้นฐานนั้นคล้ายคลึงกัน นั่นคือผลิตภัณฑ์สเตเบิลคอยน์ที่นำเสนอ “ความปลอดภัย” ในรูปแบบเฉพาะตัว สภาพคล่องและการมีอยู่ทั่วไปทุกหนทุกแห่งคือจุดดึงดูดหลักของ Tether ในขณะที่ Circle ขายความโปร่งใสและความน่าเชื่อถือระดับสถาบัน PayPal โปรโมตสเตเบิลคอยน์ของตนในฐานะแบรนด์ที่คุ้นเคยซึ่งผู้ใช้อาจไว้วางใจอยู่แล้ว ด้าน MakerDAO ซึ่งรีแบรนด์เป็น Sky และเปิดตัว USDS ที่สร้างผลตอบแทนได้ควบคู่ไปกับ DAI ได้ให้คำมั่นถึงสินทรัพย์คริปโตดั้งเดิมที่ผูกกับการกำกับดูแลบนเชนและมอบความปลอดภัยของสินทรัพย์มั่นคงที่ผูกกับดอลลาร์ผ่านอัลกอริทึมที่รอบคอบ Ethena ผ่าน USDe สัญญาว่าจะสร้างผลตอบแทนจากการมีส่วนร่วมกับคลังดอลลาร์ โดยแบ่งสัดส่วนความเสี่ยงระหว่างผู้ฝากกับพฤติกรรมการแสวงหาผลประโยชน์ของตลาดวงกว้าง ข้อเสนอของ Ripple สำหรับ RLUSD และ First Digital USD ก็เป็นตัวอย่างของความปลอดภัยของผลิตภัณฑ์เช่นกัน เช่นเดียวกับ Paxos และ Gemini Dollar, TrueUSD ตลอดจนโปรโตคอลอื่นๆ อีกหลายสิบแห่งที่พยายามเติมเต็มช่องว่างนี้ด้วยแนวทางของตนเอง
หลักเศรษฐศาสตร์ค่อนข้างตรงไปตรงมาสำหรับผู้ออกสเตเบิลคอยน์ทุกราย แต่ความได้เปรียบทางการแข่งขันที่พวกเขามอบให้นั้นยากที่จะมองข้าม ความจริงเพียงแค่ว่าผู้ใช้อาจแห่กันมาใช้ผลิตภัณฑ์ของตนในยามคับขันก็เพียงพอแล้วที่จะทำให้แพลตฟอร์มคริปโตทุกรูปแบบพยายามสร้างสเตเบิลคอยน์ของตนเองขึ้นมา เพราะผลิตภัณฑ์ด้านความปลอดภัยช่วยให้ผู้ออกเหรียญได้รับฐานผู้ฝากเงินจำนวนมหาศาล ซึ่งอาจกลายมาเป็นส่วนหนึ่งของระบบนิเวศอย่างถาวร นี่คือเหตุผลที่การแข่งขันของสเตเบิลคอยน์มีความเกี่ยวข้องอย่างยิ่งกับกิจกรรมคริปโตในวงกว้าง สภาพคล่องในที่หนึ่ง เงินฝากของผู้ใช้ในอีกที่หนึ่ง คู่เทรดของศูนย์ซื้อขายในที่ที่สาม และกลไกการชำระหนี้ในที่ที่สี่ ฟังก์ชันทั้งหมดเหล่านี้ล้วนได้รับประโยชน์สำคัญจากการที่มีสเตเบิลคอยน์ถูกฝากไว้ในกระเป๋าเงินหรือแลกเปลี่ยนบนแพลตฟอร์มของตน นั่นเป็นเหตุผลที่การต่อสู้เพื่อชิงความเป็นผู้นำของสเตเบิลคอยน์ดำเนินไปอย่างดุเดือดในหลายระดับโดยหน่วยงานจำนวนมาก ไม่ใช่แค่ผู้ใช้ปลายทางที่เก็งกำไรจากการเคลื่อนไหวของสินทรัพย์มหภาคโดยใช้ข้อได้เปรียบเฉพาะตัวของสเตเบิลคอยน์เท่านั้นที่เป็นตัวขับเคลื่อนการแข่งขันนี้ แต่ยังรวมถึงผู้ให้บริการประมวลผลการชำระเงินรายใหญ่ ตลอดจนการเงินแบบดั้งเดิม ซึ่งต่างต้องการใช้ประโยชน์จากปรากฏการณ์สเตเบิลคอยน์โดยการคว้าส่วนแบ่งเงินฝากดอลลาร์ที่กำลังเติบโตนี้มาให้ได้มากขึ้น ทุกคนตั้งแต่ BlackRock และ Visa ไปจนถึง Stripe และ Coinbase, BNY และกลุ่มพันธมิตร Open USD ต่างเข้าร่วมการแข่งขันนี้ โดยตระหนักดีว่าการปล่อยให้หน่วยงานเดียวควบคุมดอลลาร์ที่เขียนโปรแกรมได้นั้นเป็นเรื่องที่ไม่ฉลาดเลย
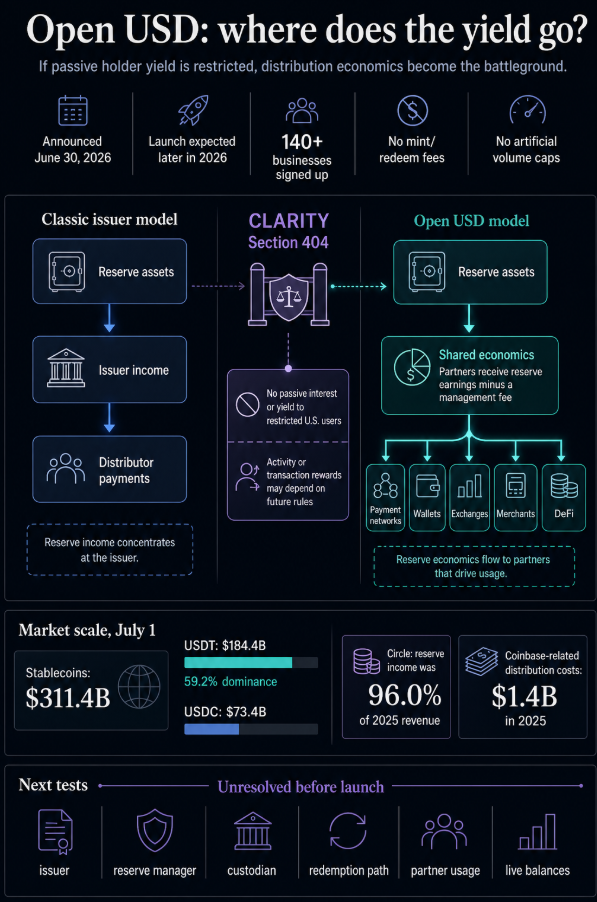
โดยเฉพาะอย่างยิ่ง ข้อเสนอ Open USD มีความโดดเด่นในแง่ของศักยภาพในการขับเคลื่อนการแข่งขันสเตเบิลคอยน์ในระดับโครงสร้างพื้นฐาน การแนะนำแนวคิดเรื่องการแปลงสินทรัพย์เป็นโทเคนสเตเบิลคอยน์ร่วมกัน (shared stablecoin tokenization) แสดงให้เห็นว่าสมาชิกผู้ก่อตั้ง Open USD ตระหนักถึงความจำเป็นในการแข่งขันเฉพาะของสเตเบิลคอยน์เพื่อขับเคลื่อนการเติบโตของภาคส่วนนี้ โดยที่ผลประโยชน์จากผลกระทบทางเครือข่าย (network effects) สามารถสะสมได้จากผู้ท้าชิงมากกว่าหนึ่งราย นี่เป็นวิธีที่ชาญฉลาดในการชี้ให้เห็นว่าพันธมิตรด้านการธนาคารและฟินเทคของพวกเขาไม่ได้ถูกกีดกันจากการครอบครองตลาดสเตเบิลคอยน์โดยธนาคารยุคแรกเริ่มเพียงแห่งเดียว แต่เป็นการได้รับเชิญให้เข้าร่วมในระบบเศรษฐกิจร่วมกันซึ่งรายได้จากการแปลงสินทรัพย์เป็นโทเคนสามารถแบ่งปันกันได้
รายได้จากสินทรัพย์สำรอง
รายได้จากสินทรัพย์สำรองคืออัญมณีที่ซ่อนอยู่ใจกลางของเงินฝาก และผู้ออกสเตเบิลคอยน์ทุกคนต่างรู้ดี การถือครองเงินสดและพันธบัตรรัฐบาลในนามของผู้ใช้ ทำให้ผู้ออกเหรียญสร้างรายได้ผ่านผลตอบแทนจากหนี้ของรัฐบาลและส่วนต่างระหว่างอัตราการฝากและการถอน ในสภาพแวดล้อมที่มีอัตราดอกเบี้ยสูง เสน่ห์ของผลตอบแทนที่เพิ่มขึ้นจากเงินฝาก tether จะช่วยผลักดันความต้องการในตัวสินทรัพย์ โดยตัวมันเองแล้ว นี่ไม่ใช่เรื่องอื้อฉาว และไม่ใช่ความได้เปรียบที่ไม่เป็นธรรม แต่เป็นการรับรู้ในหมู่นักลงทุนสถาบันรายใหญ่ต่างหากที่ขับเคลื่อนการแข่งขันของสเตเบิลคอยน์ เนื่องจากผลตอบแทนเหล่านี้อาจมีความสำคัญอย่างยิ่งต่อกำไรสุทธิของพวกเขา
นี่คือเหตุผลที่การพูดคุยเกี่ยวกับผลตอบแทนของสเตเบิลคอยน์มีความน่าสนใจอย่างมาก เพราะสิ่งนี้แสดงถึงวิธีหนึ่งที่ผู้เล่นรายใหญ่ในแวดวงการเงินดั้งเดิม ผู้ประมวลผลการชำระเงิน นักลงทุนสถาบัน และผู้ออกเหรียญคริปโตดั้งเดิม สามารถแข่งขันเพื่อชิงกลุ่มผู้ใช้กลุ่มเดียวกัน แต่ละฝ่ายต่างมีข้อมูลเชิงลึกที่สำคัญเกี่ยวกับการทำงานภายในของเซกเมนต์หนึ่งในระบบเศรษฐกิจสเตเบิลคอยน์ และพยายามทำกำไรจากความเข้าใจนั้น ผู้ประมวลผลการชำระเงินมองเห็นเงินหมุนเวียน (float) เป็นข้อได้เปรียบทางการแข่งขัน ธนาคารตระหนักถึงมูลค่าของเงินฝาก ฟินเทคมองยอดคงเหลือในเว็บวอลเล็ตหรือแอปเป็นเครื่องมือสร้างการมีส่วนร่วม ศูนย์ซื้อขายเข้าใจความสำคัญของคู่เทรดและสภาพคล่อง และกระเป๋าเงินคริปโตดั้งเดิมก็เข้าใจดีถึงสเตเบิลคอยน์ที่เป็นค่าเริ่มต้น ผู้เล่นทั้งหมดนี้มองเห็นโอกาสในการสร้างรายได้ผ่านกลไกสเตเบิลคอยน์ และอยู่ในจุดที่พร้อมจะได้รับประโยชน์เมื่อระบบเศรษฐกิจสเตเบิลคอยน์เข้ามาชิงส่วนแบ่งทางเศรษฐกิจที่ใหญ่ขึ้น
เมื่อเสถียรภาพพังทลาย
ชื่อของสเตเบิลคอยน์ได้ซ่อนความไม่มั่นคงที่อาจเกิดขึ้นเบื้องหลังคำมั่นสัญญาของมันไว้ ดังนั้น สเตเบิลคอยน์ทุกตัวจึงมีเงื่อนไข ความเสี่ยง และภัยคุกคามเฉพาะตัว ตัวอย่างที่โด่งดังที่สุดของสเตเบิลคอยน์ที่ล้มเหลวอย่างไม่เป็นท่าในภารกิจการรักษาเสถียรภาพ แน่นอนว่าคือ Terra UST เคยเป็นไอเดียที่ยอดเยี่ยมแต่กลับเผชิญกับการคลายตัวของมูลค่าอย่างหายนะเนื่องจากคำสัญญาเรื่องผลตอบแทนที่สูงขึ้นผ่าน Anchor Protocol ด้วยการผูกโยงกับโทเคน LUNA ตัวสเตเบิลคอยน์ได้สัญญาว่าจะให้ผลตอบแทนจากการฝากเงินที่ยอดเยี่ยมผ่าน Anchor ในขณะที่การออกแบบเชิงอัลกอริทึมควรจะรักษาเสถียรภาพมูลค่าของ UST ให้ตรึงอยู่กับ USD การสูญเสียความเชื่อมั่นอย่างกะทันหันในกลไก LUNA-UST ได้จุดชนวนให้เกิดการถอนเงินฝากออกจาก Anchor โดยกลุ่มผู้ชำระบัญชี (liquidators) ที่ถือสถานะชอร์ต ส่งผลให้ความเชื่อมั่นในการตรึงมูลค่าระหว่างสองโทเคนพังทลายลง เปิดทางให้โทเคนหลุดจากการตรึงมูลค่า (depeg) กับ USD ในท้ายที่สุด เงินหลายพันล้านดอลลาร์ที่ถูกล็อกไว้ในสเตเบิลคอยน์ UST และผลตอบแทนที่ล่อใจของ Anchor ก็พังทลายลงทั้งระบบหลังจากเกิดการถอนเงินฝากระลอกใหญ่
อีกหนึ่งตัวอย่างที่เด่นชัดของความล้มเหลวในการรักษาการตรึงมูลค่าคือเหตุการณ์ depeg ของ USDC ในปี 2023 สเตเบิลคอยน์ตัวนี้ร่วงลงต่ำกว่าหนึ่งดอลลาร์ชั่วคราวก่อนที่จะฟื้นตัวในเวลาต่อมา สาเหตุเบื้องหลังการร่วงลงนั้น น่าเสียดายที่เกิดจากการพึ่งพาระบบธนาคารในการเก็บสำรองเงินสดไว้ในตู้นิรภัยเพื่อเป็นหลักฐานแสดงสินทรัพย์สำรอง อันที่จริง เงินฝาก USDC ใน Silicon Valley Bank ไม่สามารถเข้าถึงได้โดยผู้ฝากเงินในช่วงสุดสัปดาห์ ส่งผลให้เกิดความตื่นตระหนกชั่วคราว แม้ว่าในทางเทคนิคแล้วการประกันเงินฝากจะครอบคลุมความเสี่ยงดังกล่าว แต่นักลงทุนส่วนใหญ่ในสเตเบิลคอยน์ไม่ทราบรายละเอียดของกลไกการธนาคารและได้เทขายสเตเบิลคอยน์ท่ามกลางความตื่นตระหนก จนกระทั่งหน่วยงานกำกับดูแลต้องเข้ามาแทรกแซงในที่สุด บทเรียนนี้อาจไม่รุนแรงเท่ากรณีของ Terra แต่นับเป็นบทเรียนที่มีค่าอย่างแน่นอนสำหรับนักลงทุนที่ไว้วางใจระบบธนาคารในการปกป้องเงินฝากของพวกเขา ในยามที่คิดว่าสินทรัพย์สำรองของสเตเบิลคอยน์ได้รับการคุ้มครองด้วยเงินสดเต็มจำนวนแล้ว
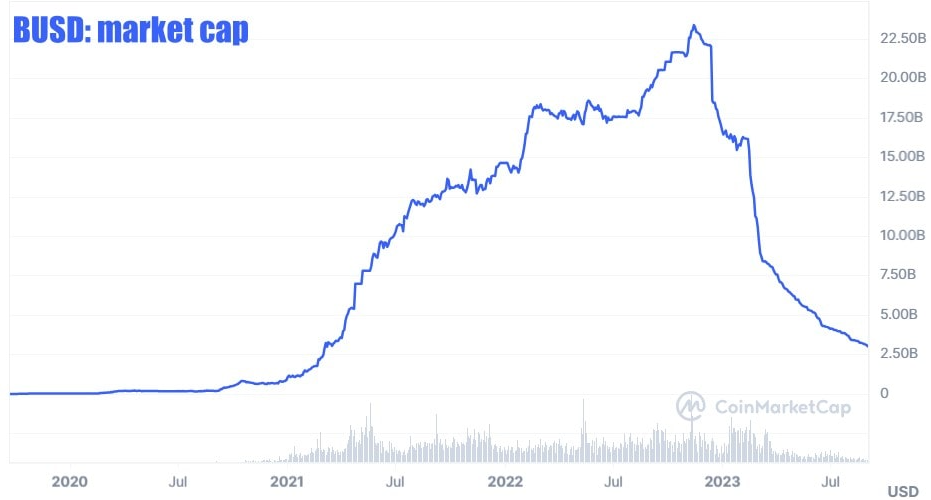
ท้ายที่สุด สเตเบิลคอยน์ BUSD และการถูกเพิกถอน (delisting) เมื่อไม่นานมานี้ ได้ให้บทเรียนอีกประการหนึ่งเกี่ยวกับความสำคัญของการกำกับดูแล การแทรกแซงของรัฐ และผลกระทบจากการกระทำของหน่วยงานกำกับดูแลที่มีต่อเสถียรภาพของสเตเบิลคอยน์ ภายหลังจากแรงกดดันด้านกฎระเบียบ Paxos ซึ่งเป็นผู้ออก BUSD ได้ตัดสินใจเพิกถอนสเตเบิลคอยน์ดังกล่าว ส่งผลให้มันเคว้งคว้างอยู่ในตลาด TrueUSD และสเตเบิลคอยน์อื่นๆ อีกหลายตัวก็เผชิญกับความยากลำบากกับหน่วยงานกำกับดูแลเมื่อเร็วๆ นี้เช่นกัน และความผันผวนของตลาดที่เกิดขึ้นจากเหตุการณ์เหล่านี้ก็เป็นเครื่องเตือนใจที่จำเป็นอย่างยิ่งว่า การตรวจสอบจากหน่วยงานกำกับดูแลเป็นหนึ่งในภัยคุกคามที่อาจเกิดขึ้นกับสเตเบิลคอยน์ พูดง่ายๆ ก็คือ เศรษฐกิจของสเตเบิลคอยน์ไม่ได้ขึ้นอยู่กับความเสี่ยงด้านการออกแบบและการรับประกันเท่านั้น แต่ยังรวมถึงความเสี่ยงด้านกฎระเบียบและการนำไปใช้งานจริงด้วย ซึ่งการรวมกันของทั้งสามสิ่งนี้อาจสร้างความเสียหายอย่างร้ายแรงต่อสเตเบิลคอยน์ได้
เป็นเรื่องปกติที่จะได้ยินผู้สนับสนุนสเตเบิลคอยน์พูดถึงคุณลักษณะและกลไกที่เกี่ยวข้องกับการตรึงมูลค่าของเหรียญ และท้ายที่สุดคือความสามารถในการทำตามสัญญา อย่างไรก็ตาม ความไว้วางใจในสเตเบิลคอยน์ และโดยเฉพาะอย่างยิ่งความมั่นใจในความสามารถของสเตเบิลคอยน์ที่จะถูกไถ่ถอนกลับเป็นสกุลเงินอ้างอิง (โดยทั่วไปคือ USD) ในเวลาอันสั้นนั้น ถูกสร้างขึ้นจากปัจจัยต่างๆ ร่วมกันนอกเหนือจากการตรึงมูลค่า ตัวอย่างเช่น นักลงทุนต้องการความมั่นใจเกี่ยวกับความสามารถในการแลกสเตเบิลคอยน์ของตนกลับเป็นเงินสด ดังนั้น ประสิทธิภาพของสเตเบิลคอยน์บนศูนย์ซื้อขาย สภาพตลาดโดยรวม และภาพลักษณ์ทั่วไปของโครงการ (ในสายตาของนักลงทุนรายใหญ่) จึงมีความเกี่ยวข้องกับความเชื่อมั่นในสเตเบิลคอยน์ กล่าวอีกนัยหนึ่ง เสถียรภาพไม่ใช่ตัวบ่งชี้เพียงอย่างเดียวของความเชื่อมั่นในสเตเบิลคอยน์ การตรึงมูลค่า การยอมรับใช้งาน อัตราแลกเปลี่ยน และกลุ่มนักลงทุนรายใหญ่ ล้วนเป็นองค์ประกอบที่ส่งผลกระทบต่อความเชื่อมั่นในตัวสเตเบิลคอยน์
กฎระเบียบก้าวเข้ามาในห้องนิรภัย
การกำกับดูแลเป็นข้อกังวลสำหรับผู้ออกสเตเบิลคอยน์มาโดยตลอด แต่การนำเสนอร่างกฎหมาย GENIUS Act ในสหรัฐฯ ได้สร้างชุดความเสี่ยงใหม่สำหรับใครก็ตามที่ต้องการออกสเตเบิลคอยน์เพื่อการชำระเงิน กรอบทางกฎหมายนี้ยังมีอิทธิพลต่อกลยุทธ์ทางธุรกิจของบริษัทอย่าง Circle ซึ่งเลือกที่จะปฏิบัติตามข้อกำหนดของกฎระเบียบ MiCA ของสหภาพยุโรป ในทางกลับกัน Tether ปฏิเสธที่จะยอมรับข้อกำหนดของ MiCA สำหรับ USDT โดยบริษัทอ้างว่ากฎดังกล่าวใช้ไม่ได้กับรูปแบบธุรกิจของตน สิ่งนี้นำไปสู่การปรับเปลี่ยนภูมิทัศน์ของสเตเบิลคอยน์ เนื่องจากตลาดที่เคยอยู่นอกการกำกับดูแลซึ่ง USDT เคยได้เปรียบ ได้รับผลกระทบจากการเข้ามาของสเตเบิลคอยน์ที่อยู่ภายใต้การกำกับดูแล
การเปลี่ยนแปลงนี้เน้นย้ำถึงความสำคัญของกฎระเบียบและวิธีที่สเตเบิลคอยน์แต่ละตัวสามารถดึงดูดตลาดที่หลากหลาย แม้ว่า USDT จะยังคงได้รับความนิยมอย่างล้นหลาม แต่การมีบทบาทในตลาดที่ผู้ใช้ใส่ใจในประเด็นด้านการธนาคารกลับมีจำกัด เนื่องจากบุคคลเหล่านั้นได้หันไปหา USDC และสเตเบิลคอยน์ที่อยู่ภายใต้การกำกับดูแลอื่นๆ นี่เป็นอีกหนึ่งภาพสะท้อนของมูลค่าของการมีทางเลือก รวมถึงรูปแบบของเสถียรภาพที่ผู้ใช้ต้องการที่แตกต่างกัน โดยพื้นฐานแล้ว ผู้ใช้คนเดียวกันอาจใช้สเตเบิลคอยน์ที่แตกต่างกันไปขึ้นอยู่กับตำแหน่งที่อยู่และความต้องการของตน ผู้ใช้นอกชายฝั่ง (offshore) อาจใช้ชุดตัวเลือกหนึ่ง ในขณะที่ผู้ที่ดำเนินงานภายใต้เขตอำนาจศาลของหน่วยงานกำกับดูแลแห่งใดแห่งหนึ่งจะเลือกจากเมนูที่ต่างออกไป เช่นเดียวกับสเตเบิลคอยน์ที่ใช้ในแอปพลิเคชันทางการเงิน เช่น PYUSD ที่นำเสนอโดย PayPal หรือแอปพลิเคชัน DeFi ที่ใช้ดอลลาร์ที่สร้างผลตอบแทนได้
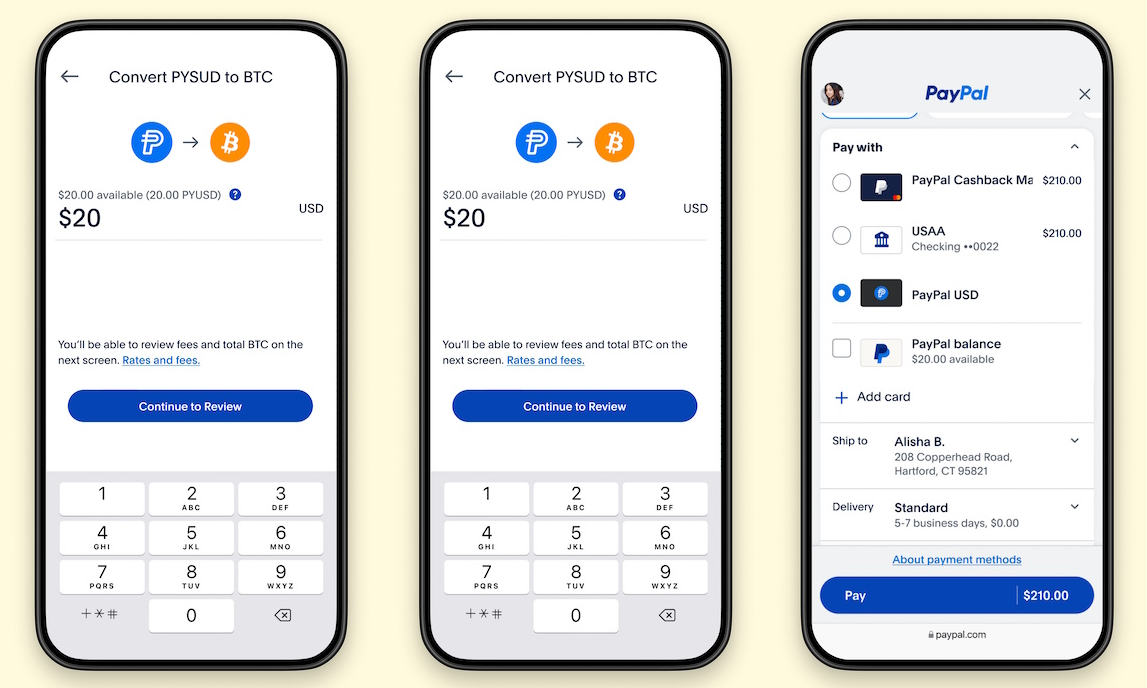
พลวัตเดียวกันนี้กำลังเกิดขึ้นในระดับสถาบัน โดยศูนย์ซื้อขายยอมรับสเตเบิลคอยน์บางตัวในขณะที่หลีกเลี่ยงตัวอื่นๆ การแข่งขันเพื่อดึงดูดผู้ใช้ระดับสถาบันมีความดุเดือดไม่แพ้การแข่งขันเพื่อผู้ใช้ทั่วไป เนื่องจากแต่ละบริษัทต่างตระหนักดีว่าการได้รับการยอมรับจากหน่วยงานเหล่านี้อาจนำไปสู่การมองเห็นและการยอมรับที่เพิ่มขึ้นในหมู่ลูกค้าของตน นอกจากนี้ การปฏิบัติตามกฎระเบียบของสเตเบิลคอยน์ยังเป็นข้อพิจารณาที่สำคัญ เนื่องจากจำเป็นต่อการทำให้คริปโตเคอร์เรนซีสามารถเข้าถึงนักลงทุนสถาบันได้ ระบบทั้งหมดนี้ค่อนข้างน่าทึ่งในแง่ที่ว่า ทุกอย่างเริ่มต้นจากความปรารถนาที่จะมอบช่องทางเข้าถึงเงินดอลลาร์ แต่การแข่งขันกลับครอบคลุมหลายระดับ ตั้งแต่ผู้ใช้ทั่วไปไปจนถึงฟินเทคและศูนย์ซื้อขายรายใหญ่ สรุปสั้นๆ คือ ทุกบริษัทต่างต้องการสร้างดอลลาร์ของตนเองขึ้นมาเนื่องจากมูลค่าของห้องนิรภัยที่ปลอดภัย ซึ่งเป็นเหตุผลว่าทำไมพวกเขาจึงกระตือรือร้นที่จะคว้าชื่อเสียงในการเป็นผู้ออกสเตเบิลคอยน์ที่น่าเชื่อถือ
พฤติกรรมของมนุษย์มักจะเกิดขึ้นซ้ำรอยเดิม: เมื่อมีคนรู้สึกเจ็บตัว ก็จะรีบถอยกลับเข้าหาสินทรัพย์ที่ปลอดภัยที่สุดที่อยู่ใกล้ตัว เมื่อพฤติกรรมดังกล่าวเกิดขึ้นในระดับสถาบัน มันจึงกลายเป็นหัวข้อสำหรับการวิจัย หากนักเทรดเหนื่อยล้าจากตลาดขาลงและโยนเหรียญ altcoin ของเขาไปยังที่หลบภัยอย่าง USDT นั่นแปลว่า Tether ชนะ หากสถาบันใหญ่ๆ และเฮดจ์ฟันด์ยอมตัดขาดทุนแล้วหันไปถือ USDC นั่นแปลว่า Circle ชนะ หากผู้ใช้ PayPal ที่รู้สึกมั่นใจอย่างยิ่งในความเหนือกว่าของคริปโตเหนือเงินเฟียต แต่ยังคงเก็บเงินไว้ใน PYUSD ที่คุ้นเคย นั่นแปลว่า PayPal ชนะ หากบริษัทแห่งหนึ่งได้รับเงินชำระเข้ามาผ่าน Stripe ในรูป Open USD กลุ่มพันธมิตรที่เงินนี้ถูกเก็บไว้ในแซนด์บ็อกซ์ของพวกเขาก็เป็นผู้ชนะ สเตเบิลคอยน์ไม่ได้เป็นเพียงเครื่องมือ หรือตัวช่วยในการรักษามูลค่าอีกต่อไป แต่มันคือกับดักที่วางไว้สำหรับนักเก็งกำไร เป็นบ่อทรายที่สินทรัพย์จะถูกดึงกลับเข้ามาผ่านปฏิกิริยาลูกโซ่ ซึ่งตลาดได้สร้างขึ้นล้อมรอบเครื่องมือทางการเงินนี้ไว้
ตำนานดอลลาร์
ภาพฝันของกลุ่มคริปโตสายอนุรักษ์นิยมที่มองว่าดอลลาร์กำลังจะถึงจุดจบนั้น มักจะถูกความเป็นจริงซัดพังทลายอยู่เสมอ ดอลลาร์เคยเป็นและยังคงเป็นสะพาน แม้ว่าจะเป็นสะพานที่ดูไม่น่ามองนักก็ตาม มันถูกสร้างขึ้นมานานแล้ว คุณสามารถเห็นร่องรอยบาดแผลจากการข้ามผ่านในอดีต แต่ ณ เวลานี้ สะพานนี้ยังคงจำเป็น ความจริงของการมีอยู่ของมันอาจไม่เอื้อต่อการเปลี่ยนผ่านไปสู่ยูโทเปียของคริปโต อย่างไรก็ดี ในประเทศที่มีระบบธนาคารอ่อนแอ มีการควบคุมเงินทุน มีภาวะเงินเฟ้อรุนแรง และการเมืองไม่มั่นคง ความปรารถนาที่จะสร้างทางเลือกดิจิทัลขึ้นมาแทนที่สกุลเงินของรัฐไม่ได้เป็นเพียงเรื่องที่เข้าใจได้ แต่เป็นสิ่งจำเป็นอย่างยิ่ง ผู้ใช้ไม่ได้สนใจหรอกว่าเหล่านักเศรษฐศาสตร์การเงินจะหงุดหงิดกับการมีอยู่ของดอลลาร์ในจิตสำนึกของสาธารณชนหรือไม่ เขาเพียงแค่ต้องการให้เงินของวันพรุ่งนี้ใกล้เคียงกับเงินของวันนี้ให้ได้มากที่สุด
นี่คือสมรภูมิที่สงครามสเตเบิลคอยน์จะฟาดฟันกัน ไม่ใช่แค่เรื่องคุณสมบัติทางเทคนิคของเครื่องมือ การเลือกบล็อกเชน และการกล่าวหากันไปมาเรื่องการเซ็นเซอร์ คนที่เพิ่งพ่ายแพ้มาเมื่อวาน นั่งมองกราฟสินทรัพย์ที่ร่วงดิ่ง จะคว้าโอกาสที่ใกล้ที่สุดเพื่อเปลี่ยนคริปโตในมือให้กลายเป็นเงินเฟียต บริษัทที่มอบปุ่มเปิดรับการย้ายเงินจากคริปโตไปยังสเตเบิลคอยน์จะเป็นผู้ชนะในการต่อสู้นี้ เพราะความปลอดภัยเป็นสิ่งที่ต้องการอยู่เสมอ ยิ่งความเจ็บปวดยังสดใหม่อยู่เท่าไร ความต้องการนั้นก็ยิ่งทวีคูณ ผู้ใช้ไม่เพียงแต่ต้องการที่หลบภัย แต่เขาต้องการมันมากที่สุดในยามที่เขาต้องสูญเสียสินทรัพย์คริปโตไป และบริษัทที่มอบที่หลบภัยนี้ให้แก่เขาจะได้รับชัยชนะครั้งใหญ่ เนื่องจากมีผลิตภัณฑ์เพียงไม่กี่อย่างเท่านั้นที่จะมีความต้องการสูงขนาดนี้หลังจากความสูญเสียส่วนบุคคล
ซึ่งเรื่องนี้ไม่มีอะไรผิดเลยแม้แต่น้อย แนวคิดนี้เองที่ทำให้คริปโตดึงดูดใจผู้ใช้ทั่วไป พวกเขาต้องการความปลอดภัยของเงินเฟียต ความผันผวนของคริปโต และอิสรภาพในการเคลื่อนย้ายไปที่ใดก็ได้บนบล็อกเชนโดยปราศจากความกลัว สเตเบิลคอยน์ทำหน้าที่เป็นคนกลาง พรางดอลลาร์ไว้ในคราบของคริปโต เพื่อรอช่วงเวลาที่กฎหมาย รัฐ หรือหน่วยงานด้านการธนาคารจะลอกหน้ากากนี้ออกเพื่อเผยให้เห็นตัวเลขที่คุ้นเคย นี่ไม่ใช่การวิพากษ์วิจารณ์สเตเบิลคอยน์หรือคริปโต แต่เป็นการสังเกตว่าตำนานเก่าย่อมไม่มีวันตาย Bitcoin กลายเป็นคริปโตเคอร์เรนซีตัวแรก แต่ดอลลาร์ก็เป็นตำนานที่ไม่ยิ่งหย่อนไปกว่ากันมานานแล้ว สเตเบิลคอยน์คือข้อพิสูจน์ว่าตำนานสามารถต่ออายุได้ โดยสวมทั้งคราบของคริปโตและเงินเฟียต ใช้เชนที่หลากหลาย และทำสงครามกับธนาคารต่างๆ การมาถึงของดอลลาร์ดิจิทัลไม่ได้ทำให้สงครามสเตเบิลคอยน์สิ้นสุดลง ตรงกันข้าม มันเพิ่งเริ่มต้นขึ้น และตอนนี้แต่ละบริษัทต่างต้องการที่จะกลายเป็นสินทรัพย์สำรองตัวใหม่ เพราะผู้ใช้มักจะวิ่งเข้าหาสิ่งที่คุ้นเคยเสมอ แม้กระทั่งในยามที่เขาเพิ่งจะถูกสิ่งนั้นเผาผลาญมาก็ตาม
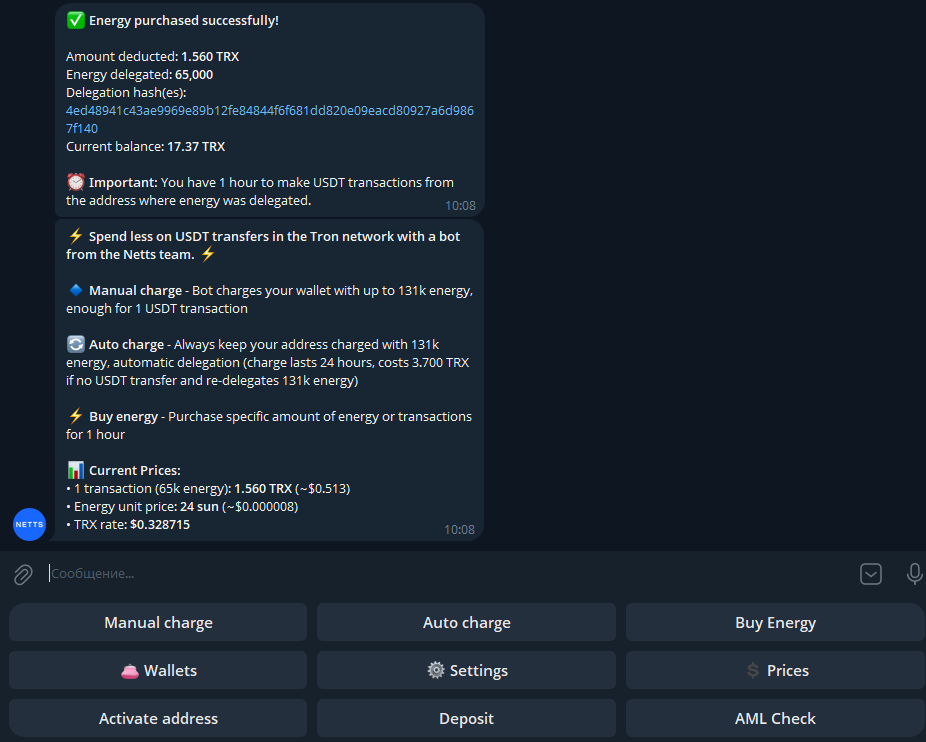
และในขณะที่ผู้ใช้หันไปพึ่งพาสเตเบิลคอยน์เพื่อหลีกหนีความผันผวนของสินทรัพย์คริปโตอื่นๆ อย่าลืมให้ Netts Energy Charge Bot ดูแลงานประจำวันในการเติม TRON Energy ไม่ว่าจะเป็นการเติม TRON Energy ด้วยตนเองหรือแบบอัตโนมัติ และซื้อ Energy แบบเจาะจงสำหรับช่วงเวลาการโอนระยะสั้นที่ต้นทุนประมาณ 65,000 Energy สำหรับหนึ่งธุรกรรม USDT ที่ 2.405 TRX; สำหรับผู้ใช้ที่โอน USDT บน Tron การลดค่าธรรมเนียม TRON และ Energy delegation อาจพิสูจน์ได้ว่ามีค่ามากกว่าการฟังบรรยายเรื่องอนาคตของเงินกี่ครั้งก็ตาม