Perang Stablecoin: Mengapa Setiap Perusahaan Menginginkan Dollarnya Sendiri
Perang stablecoin menunjukkan mengapa para trader, perusahaan, dan raksasa pembayaran terus kembali ke dollar digital ketika volatilitas kripto menghantam mereka.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Selama bertahun-tahun, Tether telah dibayangi oleh kemungkinan bahwa cadangan, surat berharga, pengungkapan, audit, perbankan, dan hubungan regulasinya dapat mengeksposnya sebagai oligopoli yang tidak bertanggung jawab. Kekhawatiran ini bukan tanpa alasan, dan terus relevan hingga hari ini. Namun, hal tersebut tidak banyak menggoyahkan statusnya sebagai crypto-dollar pilihan bagi jutaan pengguna, berkat aksesibilitas, likuiditas, dan kecepatannya.
Ironisnya adalah semakin institusi curiga terhadap eksposur mereka terhadap berbagai liabilitas fiat, semakin meningkat pula nilai liabilitas tersebut. Ini belum tentu mencerminkan peningkatan popularitas di kalangan spekulan, melainkan tren yang lebih luas dari para pengguna yang menginginkan eksposur terhadap sesuatu yang mereka pahami guna melakukan lindung nilai terhadap aset alternatif yang tidak dapat diprediksi. Ini bisa berarti seorang trader yang menghindari risiko membuang altcoin-nya ke Tether saat terjadi crash, perusahaan yang skeptis terhadap kripto membeli dollar dari firma stablecoin, atau seorang founder yang meluncurkan penggalangan dana token menggunakan stablecoin pilihannya. Gagasan tentang perbatasan finansial baru saja tidak cukup menarik bagi pengguna biasa; satu-satunya hal yang dapat meyakinkan mereka adalah liabilitas yang sudah familiar di tengah peristiwa black swan.
Sementara Tether dan entitas serupa berfokus pada volume mereka, stablecoin lain bernama USDC terus merangkak naik, mempromosikan kredibilitas institusionalnya. Perusahaan di baliknya, Circle, tidak berusaha mengalahkan Tether dalam permainannya sendiri, melainkan memanfaatkan permintaan akan liabilitas kripto yang lebih aman dengan menekankan kepatuhannya terhadap regulasi keuangan melalui pelaporan rutin dan pemilihan mitra yang cermat. Intinya, jika Tether adalah platform perdagangan kripto global dan USDT adalah proksi tidak resmi untuk OTC di pasar berkembang, maka USDC mewakili liabilitas dollar fiat yang digunakan oleh fintech dan lembaga keuangan teregulasi. Seiring meroketnya nilai pasar stablecoin, diferensiasi ini menjadi sangat penting dalam menentukan daya tarik stablecoin bagi pasar dan bisnis tertentu.
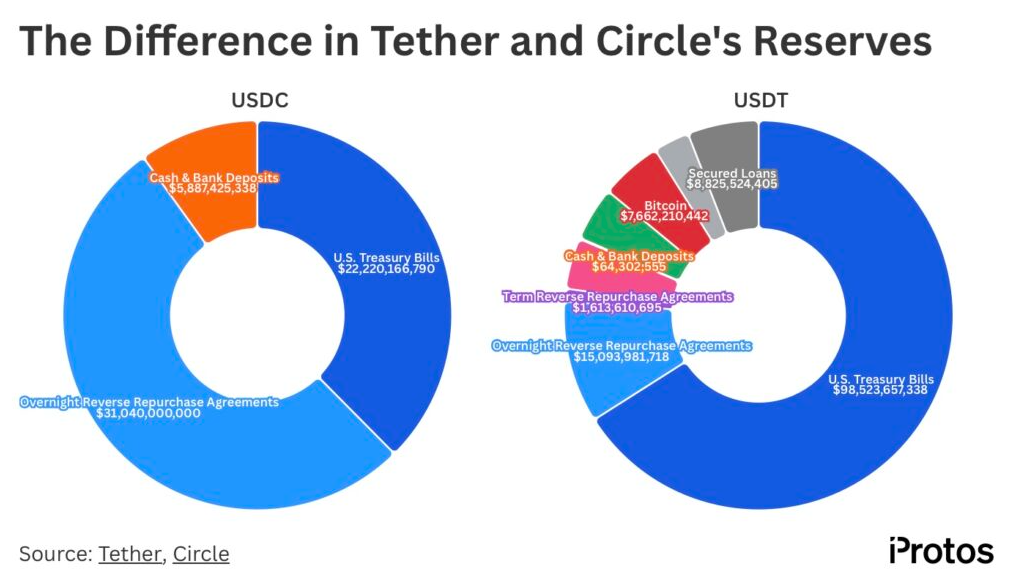
Pasar kini dipenuhi dengan contoh-contoh di mana kedua pendekatan tersebut kondusif untuk pertumbuhan, dengan para pengguna yang memahami opsi mereka dan memilih sesuai kebutuhan. Sebagian menginginkan stablecoin universal yang mungkin tidak diterima di banyak yurisdiksi tetapi akan selalu mempertahankan nilainya terhadap dollar; sebagian menginginkan liabilitas stabil yang diizinkan hampir di mana saja meski mungkin mengorbankan sejumlah likuiditas dan volume. Apa pun pilihannya, ada audiens untuk setiap jenis stablecoin, karena janji deposit dollar dengan karakteristik digital yang ditingkatkan tetap memikat bagi pengguna yang membutuhkan eksposur dollar. Permintaan akan produk-produk semacam ini tidak hanya didorong oleh spekulan yang ingin melakukan lindung nilai atau berspekulasi pada fluktuasi aset lain, tetapi juga oleh pengguna biasa yang ingin menyelesaikan pembayaran secara universal, melewati biaya dan keterlambatan keuangan tradisional.
Menjual Rasa Aman
Setiap firma yang aktif di sektor ini memiliki sudut pandang uniknya masing-masing, namun fondasi ekonominya serupa: produk stablecoin yang menawarkan "rasa aman" dengan karakteristik tersendiri. Likuiditas dan keberadaannya di mana-mana adalah daya tarik utama bagi Tether, sementara Circle menjual transparansi dan kredibilitas institusional. PayPal mempromosikan stablecoin-nya sendiri sebagai merek yang familiar dan mungkin sudah dipercaya oleh pengguna; MakerDAO, yang berganti nama menjadi Sky dan meluncurkan USDS yang menghasilkan imbal hasil di samping DAI, menjanjikan aset crypto-native yang terikat pada tata kelola on-chain serta menawarkan keamanan aset stabil yang dipatok ke dollar melalui algoritma yang cermat. Ethena, melalui USDe, menjanjikan interaksi penghasil yield dengan dollar-vault, di mana risikonya dibagi antara penyimpan dana dan kecenderungan eksploitatif pasar yang lebih luas. Proposal Ripple untuk RLUSD dan First Digital USD juga merupakan contoh keamanan produk, begitu pula Paxos dan Gemini Dollar, TrueUSD, serta puluhan protokol lain yang berusaha mengisi ceruk ini dengan pendekatan mereka sendiri.
Aspek ekonominya relatif sederhana bagi setiap penerbit stablecoin, namun keunggulan kompetitif yang diberikannya sulit untuk diabaikan. Fakta sederhana bahwa pengguna mungkin berbondong-bondong beralih ke produk seseorang saat situasi genting sudah cukup untuk membuat berbagai platform crypto-native berupaya menciptakan stablecoin mereka sendiri, karena produk keamanan memberikan basis deposan yang signifikan bagi penerbit, yang kemudian dapat menjadi bagian permanen dari ekosistem tersebut. Inilah mengapa persaingan stablecoin sangat relevan bagi sebagian besar aktivitas crypto-native. Likuiditas di satu tempat, deposit pengguna di tempat lain, pasangan perdagangan bursa di tempat ketiga, dan mekanisme penyelesaian di tempat keempat – semua fungsi ini dapat memperoleh manfaat penting dari stablecoin yang disimpan di dompet seseorang atau diperdagangkan di platformnya. Itulah sebabnya pertempuran dominasi stablecoin diperjuangkan secara sengit di berbagai tingkatan oleh banyak entitas. Persaingan ini dipicu bukan hanya oleh pengguna akhir yang berspekulasi pada pergerakan aset makro menggunakan keunggulan unik stablecoin, tetapi juga oleh pemroses pembayaran utama serta keuangan tradisional, yang semuanya ingin memanfaatkan fenomena stablecoin dengan mengamankan porsi yang lebih besar dari deposit dollar yang terus berkembang. Mulai dari BlackRock dan Visa hingga Stripe dan Coinbase, BNY serta konsorsium Open USD, semuanya telah bergabung dalam kancah ini, menyadari bahwa membiarkan satu entitas mengendalikan dollar yang dapat diprogram adalah langkah yang tidak bijaksana.
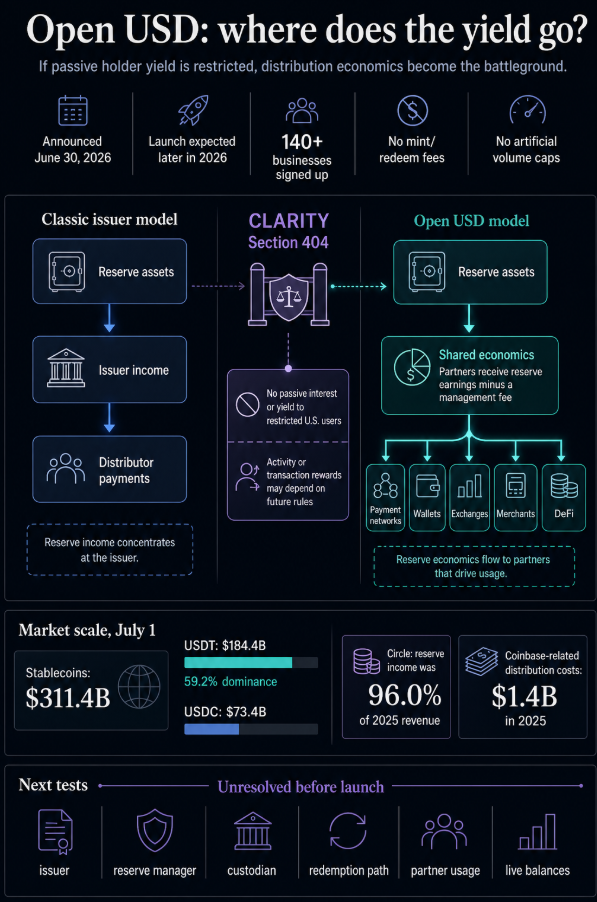
Proposal Open USD, khususnya, patut dicatat karena potensinya dalam mendorong persaingan stablecoin di tingkat infrastruktur. Dengan memperkenalkan gagasan tokenisasi stablecoin bersama, para anggota pendiri Open USD tampaknya menyadari perlunya persaingan khusus stablecoin untuk mendorong pertumbuhan sektor ini, di mana manfaat efek jaringan dapat dinikmati oleh lebih dari satu pesaing. Ini adalah cara cerdik untuk menyiratkan bahwa mitra perbankan dan fintech mereka tidak sedang disingkirkan dari dominasi pasar stablecoin oleh satu proto-bank tunggal, melainkan diundang untuk berpartisipasi dalam ekonomi bersama di mana pendapatan tokenisasi dapat dibagi.
Pendapatan Cadangan
Pendapatan cadangan adalah permata tersembunyi di pusat deposit, dan setiap penerbit stablecoin mengetahuinya. Dengan memegang uang tunai dan obligasi pemerintah atas nama pengguna, penerbit menghasilkan pendapatan melalui imbal hasil utang pemerintah dan spread antara tarif deposit dan penarikan. Dalam lingkungan suku bunga tinggi, daya tarik imbal hasil yang ditingkatkan pada deposit tether mendorong permintaan akan aset tersebut. Pada hakikatnya, ini bukanlah sebuah skandal, bukan pula keuntungan yang tidak adil; melainkan, kesadaran di antara para investor institusional besarlah yang mendorong persaingan stablecoin, karena imbal hasil tersebut dapat menjadi sangat penting bagi laba bersih mereka.
Inilah mengapa diskusi mengenai imbal hasil stablecoin menjadi sangat menarik, karena hal tersebut mewakili salah satu cara di mana para pemain utama keuangan tradisional, pemroses pembayaran, investor institusional, dan penerbit crypto-native dapat bersaing untuk memperebutkan kelompok pengguna yang sama. Masing-masing memiliki wawasan mendalam mengenai cara kerja internal dari satu segmen ekonomi stablecoin dan berusaha mengambil keuntungan dari pemahaman tersebut. Pemroses pembayaran melihat dana mengendap (float) sebagai keunggulan kompetitif; bank menyadari nilai dari deposit; fintech memandang saldo di dalam dompet web atau aplikasi sebagai alat keterlibatan (engagement); bursa memahami pentingnya pasangan perdagangan dan likuiditas; dan dompet crypto-native menyadari pentingnya stablecoin default. Semua pemain ini melihat peluang untuk menghasilkan pendapatan melalui mekanisme stablecoin dan berada di posisi yang tepat untuk mendapatkan keuntungan saat ekonomi stablecoin mengambil porsi ekonomi yang lebih besar.
Ketika Stabilitas Runtuh
Nama stablecoin menyembunyikan potensi ketidakstabilan dari janji di baliknya. Oleh karena itu, setiap stablecoin memiliki ketentuan, risiko, dan ancaman spesifiknya masing-masing. Contoh paling terkenal dari stablecoin yang gagal secara spektakuler dalam misinya untuk tetap stabil tentu saja adalah Terra. UST adalah ide jenius dengan penurunan nilai yang membawa bencana akibat janji peningkatan imbal hasil melalui Anchor Protocol. Dipatok pada token LUNA, stablecoin ini menjanjikan imbal hasil luar biasa atas deposit melalui Anchor, sementara desain algoritmiknya seharusnya menjaga nilai UST tetap dipatok ke USD. Hilangnya kepercayaan secara tiba-tiba terhadap mekanisme LUNA-UST memicu penarikan deposit Anchor oleh para likuidator yang memiliki posisi short. Akibatnya, kepercayaan pada patokan antara kedua token tersebut hancur, membuka jalan bagi lepasnya patokan token tersebut dari USD (depegging). Pada akhirnya, miliaran dollar terkunci di dalam stablecoin UST dan janji imbal hasil Anchor yang tinggi, dengan seluruh sistem runtuh sesaat setelah penarikan deposit terjadi.
Contoh nyata lainnya dari kegagalan stablecoin dalam mempertahankan patokannya adalah insiden depegging USDC pada tahun 2023. Stablecoin ini sempat jatuh di bawah satu dollar sebelum pulih segera setelahnya. Alasan di balik penurunan tersebut, sayangnya, adalah ketergantungan pada sistem perbankan untuk menyimpan cadangan uang tunai di brankas sebagai bukti cadangan (proof of reserves). Faktanya, deposit USDC di Silicon Valley Bank tidak dapat diakses oleh deposan selama akhir pekan, memicu kepanikan sementara. Meskipun asuransi deposit secara teknis menanggung risiko tersebut, sebagian besar investor stablecoin tidak memahami rincian mekanisme perbankan dan menjual stablecoin tersebut di tengah kepanikan, hingga akhirnya regulator turun tangan. Pelajaran ini mungkin tidak sebesar kasus Terra, namun tentu menjadi pelajaran berharga bagi para investor yang mempercayai sistem perbankan untuk melindungi deposit mereka ketika cadangan stablecoin tersebut seharusnya didukung penuh oleh uang tunai.
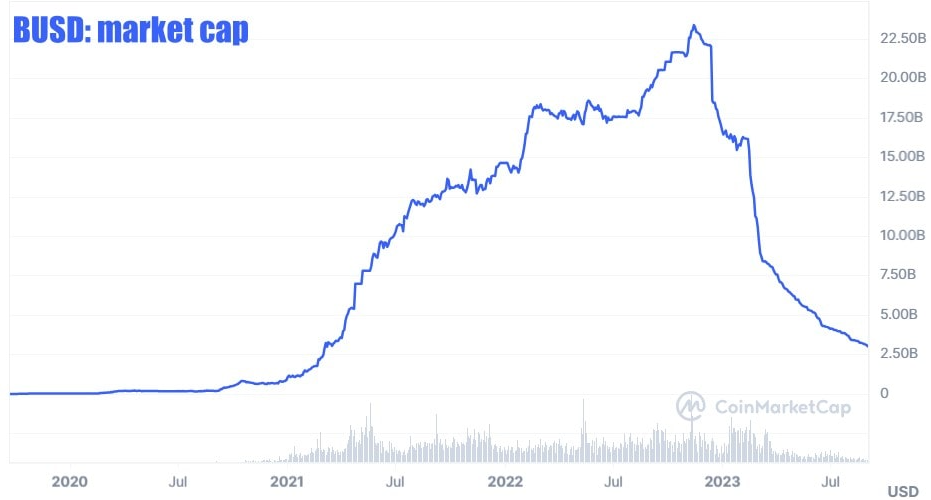
Terakhir, stablecoin BUSD dan delisting-nya baru-baru ini memberikan pelajaran lain mengenai pentingnya regulasi, intervensi negara, serta dampak dari tindakan regulator terhadap stabilitas stablecoin. Menyusul tekanan regulasi, Paxos, penerbit BUSD, memutuskan untuk melakukan delisting terhadap stablecoin tersebut, meninggalkannya terlantar di pasar. TrueUSD dan beberapa stablecoin lainnya juga mengalami kesulitan dengan regulator baru-baru ini, dan volatilitas pasar di sekitar peristiwa-peristiwa ini menjadi pengingat yang sangat dibutuhkan bahwa pengawasan regulasi adalah salah satu ancaman potensial bagi stablecoin. Sederhananya, ekonomi stablecoin tidak hanya bergantung pada risiko desain dan jaminan, tetapi juga pada risiko regulasi dan adopsi, di mana kombinasi dari ketiganya dapat berdampak fatal bagi stablecoin.
Sering kali kita mendengar para pendukung stablecoin mendiskusikan karakteristik dan mekanisme yang relevan dengan patokan stablecoin serta, pada akhirnya, kemampuannya untuk memenuhi janji tersebut. Namun, kepercayaan terhadap sebuah stablecoin—khususnya keyakinan akan kemampuan stablecoin untuk ditebus dengan mata uang acuan (biasanya USD) dalam waktu singkat—dibangun di atas kombinasi berbagai faktor di luar sekadar patokan nilainya. Sebagai contoh, investor mencari kepastian tentang kemampuan mereka untuk menebus stablecoin mereka menjadi uang tunai. Oleh karena itu, kinerja stablecoin di bursa, kondisi pasar yang lebih luas, dan persepsi umum terhadap proyek tersebut (dalam kaitannya dengan investor besar) sangat relevan dengan kepercayaan terhadap suatu stablecoin. Dengan kata lain, stabilitas bukanlah satu-satunya indikator kepercayaan terhadap stablecoin. Patokan nilai stablecoin, adopsi, nilai tukar, dan investor besar merupakan beberapa elemen yang memengaruhi kepercayaan terhadap stablecoin.
Regulasi Memasuki Ruang Aman
Regulasi selalu menjadi perhatian bagi penerbit stablecoin, namun kehadiran GENIUS Act di AS telah menciptakan serangkaian risiko baru bagi siapa saja yang ingin menerbitkan stablecoin pembayaran. Kerangka legislatif ini juga memengaruhi strategi bisnis perusahaan seperti Circle, yang memilih untuk mematuhi persyaratan regulasi MiCA Uni Eropa. Di sisi lain, Tether menolak untuk tunduk pada ketentuan MiCA untuk USDT, dengan klaim bahwa aturan tersebut tidak berlaku untuk model bisnisnya. Hal ini menyebabkan penyesuaian lanskap stablecoin, di mana pasar yang sebelumnya tidak teregulasi dan disukai oleh USDT mulai terpengaruh oleh masuknya stablecoin yang teregulasi.
Pergeseran ini menyoroti pentingnya regulasi dan bagaimana berbagai stablecoin dapat menarik pasar yang beragam. Meskipun USDT masih menikmati popularitas yang luar biasa, keberadaannya di pasar di mana para pengguna peduli dengan aspek perbankan menjadi terbatas, karena individu-individu tersebut beralih ke USDC dan stablecoin teregulasi lainnya. Ini adalah ilustrasi lain dari pentingnya pilihan, serta berbagai variasi stabilitas yang diinginkan para pengguna. Pada dasarnya, pengguna yang sama dapat menggunakan berbagai stablecoin yang berbeda tergantung pada lokasi dan kebutuhan mereka; pengguna luar negeri (offshore) memanfaatkan satu set pilihan, sementara mereka yang beroperasi di bawah yurisdiksi regulator tertentu memilih dari daftar yang berbeda. Hal yang sama berlaku untuk stablecoin yang digunakan dalam aplikasi keuangan, seperti PYUSD yang ditawarkan oleh PayPal, atau aplikasi DeFi yang memanfaatkan salah satu dollar penghasil imbal hasil.
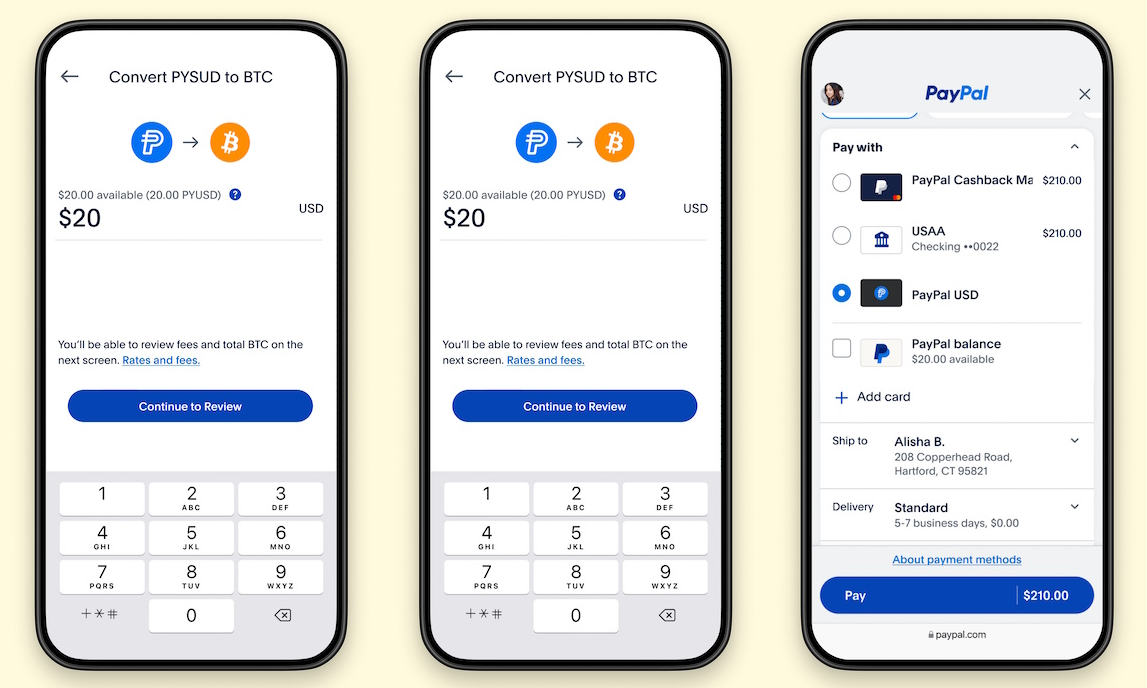
Dinamika yang sama juga terjadi di tingkat institusional, dengan bursa yang mengadopsi stablecoin tertentu sembari menghindari yang lain. Persaingan untuk memperebutkan pengguna institusional sama sengitnya dengan persaingan memperebutkan pengguna sehari-hari, karena setiap firma menyadari bahwa adopsi oleh entitas semacam itu dapat meningkatkan visibilitas dan adopsi di kalangan pelanggan mereka. Selain itu, kepatuhan regulasi dari sebuah stablecoin adalah pertimbangan penting, karena hal tersebut diperlukan agar mata uang kripto dapat diakses oleh investor institusional. Keseluruhan sistem ini cukup menarik dalam arti bahwa semuanya berawal dari keinginan untuk menyediakan eksposur dollar, tetapi persaingannya mencakup berbagai tingkatan, mulai dari pengguna sehari-hari hingga fintech dan bursa-bursa besar. Singkatnya, setiap perusahaan ingin membentuk dollarnya sendiri karena nilai dari ruang aman tersebut, itulah sebabnya mereka sangat ingin memperoleh reputasi sebagai penerbit stablecoin yang serius.
Pola perilaku manusia sangat sering berulang: seseorang merasa merugi, lalu berlindung ke aset aman terdekat. Ketika perilaku semacam itu melembaga, hal tersebut menjadi objek penelitian. Jika seorang trader lelah dengan penurunan harga dan melemparkan altcoin-nya ke tempat perlindungan USDT – maka Tether menang. Jika institusi besar dan hedge fund mengalihkan kerugian mereka ke USDC – maka Circle menang. Jika seorang pengguna PayPal, yang merasa sangat yakin akan keunggulan kripto atas fiat, tetap menyimpan uangnya dalam PYUSD yang sudah familiar, maka PayPal menang. Jika sebuah perusahaan menerima aliran pembayaran masuk melalui Stripe dalam Open USD – maka konsorsium yang menjadi tempat bernaungnya dana tersebut menang. Stablecoin bukan lagi sekadar alat, atau lebih tepatnya, sarana pembantu untuk menjaga nilai. Ini adalah perangkap yang dipasang untuk spekulan, sebuah kotak pasir tempat aset dikembalikan melalui rantai reaksi, yang dibangun oleh pasar itu sendiri di sekitar instrumen tersebut.
Legenda Dollar
Pandangan kaum puris kripto tentang kehancuran dollar yang kian dekat secara berkala terhempas oleh kenyataan. Dollar dulu dan masih menjadi sebuah jembatan, meski tampak buruk. Jembatan itu dibangun sejak lama – Anda dapat melihat bekas luka dari penyeberangan sebelumnya, tetapi saat ini, jembatan ini sangat dibutuhkan. Fakta keberadaannya memang tidak mendukung transisi menuju utopia kripto, namun, di negara dengan perbankan yang lemah, kontrol modal, hiperinflasi, dan politik yang tidak stabil, keinginan untuk menciptakan alternatif digital bagi mata uang negara bukan hanya dapat dimengerti, tetapi juga mutlak diperlukan. Pengguna tidak peduli jika kaum monetaris merasa terganggu oleh kehadiran dollar dalam kesadaran publik – mereka hanya ingin uang masa depan semirip mungkin dengan uang masa kini.
Di sinilah perang stablecoin akan terjadi, bukan hanya demi karakteristik teknis dari instrumen, pilihan blockchain, dan saling tuduh terkait sensor. Pihak yang merugi kemarin, terpuruk melihat grafik aset yang terus menurun, akan memanfaatkan kesempatan terdekat untuk mengubah kepemilikan kriptonya menjadi fiat. Perusahaan yang menyediakan tombol mudah untuk memindahkan uang dari kripto ke stablecoin memenangkan pertempuran ini karena keamanan selalu dicari, terlebih lagi saat rasa sakit baru saja dirasakan. Pengguna tidak hanya membutuhkan tempat berlindung, mereka paling membutuhkannya ketika aset kripto mereka hangus. Dan perusahaan yang memberi mereka tempat berlindung ini meraup keuntungan besar, karena hanya sedikit produk yang memiliki permintaan setinggi itu setelah timbulnya kerugian pribadi.
Omong-omong, tidak ada yang salah dengan hal ini – gagasan inilah yang membuat kripto begitu memikat bagi pengguna biasa. Mereka menginginkan keamanan fiat, volatilitas kripto, dan kebebasan untuk berpindah ke mana saja di atas blockchain tanpa rasa takut. Stablecoin bertindak sebagai perantara, menyamarkan dollar dengan tampilan kripto, menunggu momen ketika hukum, negara, atau otoritas bank membuka kedok ini untuk mengungkap angka-angka yang familiar. Ini bukanlah kritik terhadap stablecoin maupun kripto, melainkan sebuah observasi bahwa legenda lama tidak pernah mati. Bitcoin menjadi mata uang kripto pertama, tetapi dollar telah menjadi legenda sejak lama. Stablecoin adalah bukti bahwa legenda dapat diperbarui, mengenakan tampilan kripto maupun fiat, memanfaatkan chain yang berbeda, dan melancarkan perang terhadap berbagai bank. Kehadiran dollar digital tidak mengakhiri perang stablecoin – sebaliknya, perang baru saja dimulai, dan kini setiap perusahaan ingin menjadi aset cadangan baru karena pengguna akan selalu berlari ke hal yang familiar, bahkan ketika mereka terbakar di sana.
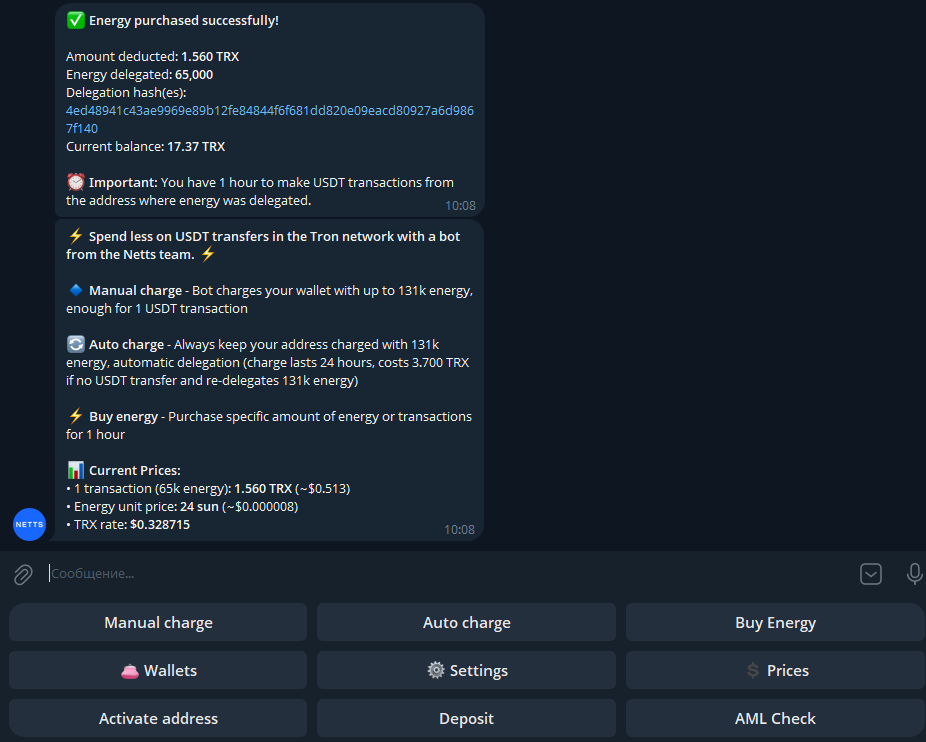
Dan saat pengguna beralih ke stablecoin untuk menghindari volatilitas aset kripto lainnya, jangan lupa untuk membiarkan Netts Energy Charge Bot menangani tugas rutin topup TRON Energy, recharge TRON Energy secara manual atau otomatis, dan beli Energy spesifik untuk transfer dalam rentang waktu singkat dengan biaya sekitar 65,000 Energy untuk satu transaksi USDT sebesar 2.405 TRX; bagi pengguna yang memindahkan USDT di Tron, pengurangan biaya TRON dan delegasi Energy dapat terbukti lebih berharga daripada seribu ceramah tentang masa depan uang.