Криптокомплаєнс-стартапи: монетизація регулювання
Криптокомплаєнс перетворив KYC, AML, MiCA, скринінг гаманців та платежі у стейблкоїнах на прибуткову індустрію інструментів і консультантів.
Інші мови: EnglishРусскийEspañolFrançaisالعربيةPortuguêsTiếng Việt한국어日本語Bahasa Indonesia
Зміст
Існує особлива категорія криптокористувачів, для яких форма комплаєнсу еквівалентна апокаліпсису. Така людина може пережити 50% падіння мемкоїна за один день, зліт жаб'ячого токена на вершину чартів і майже негайний та неминучий дамп, прослизання газу, мости, інфлюенсерів та власне безсоння — але посадіть її перед сканером паспортів, запитайте про джерело походження коштів або змусьте чекати на завершення AML-перевірки, перш ніж вона зможе витратити свої важко зароблені стейблкоїни, і вона зазнає смертельного шоку.
Цей страх не є абсолютно ірраціональним, адже перші ентузіасти крипти обіцяли багатьом із нас фінансовий суверенітет — можливість приймати фінансові рішення без необхідності підлаштовуватися під візантійську бюрократію традиційних фінансів. Це означало відсутність банківського клерка чи комплаєнс-офіцера, які ставлять складні запитання, перш ніж ви зможете переказати трохи грошей з одного «гаманця» на інший.
Це також означало відсутність обов'язку відповідати на суворий лист від банку-кореспондента щодо конкретної транзакції, здійсненої три роки тому на біржі, зареєстрованій в іншій юрисдикції, яку користувач, за іронією долі, ніколи не відвідував. Але щойно криптоінституції виросли та набули впливу, а стейблкоїни стали реальними рельсами для розрахунків, обіцянка інновацій без дозволів зіткнулася з відповідальністю регулювання фінансової інфраструктури.
Результатом цього зіткнення стало те, що регулятори почали повільно, але неминуче насуватися на індустрію, озброєні KYC, AML, KYT, MiCA, Travel Rule, скринінгом санкцій, діалогами про джерела походження коштів та зростаючим списком регуляторних зобов'язань. Для більшості криптокористувачів ці терміни асоціюються з однією небажаною ідеєю — низкою перешкод, які змушують їх почуватися громадянами другого сорту щоразу, коли вони намагаються зробити щось звичне.
Наприклад, для одного нещасного криптобро досвід надсилання USDT з одного гаманця на інший може бути неймовірно пригнічуючим, оскільки він згадує, як йому довелося вставляти адресу одержувача в інструмент скринінгу перед обробкою транзакції. Виявилося, що все гаразд: гаманець, на який він надіслав стейблкоїни, не перебував у чорному списку. Він не був пов'язаний із терористичною організацією, не брав участі у виплатах програм-вимагачів, платежах на ринках даркнету, шахрайських схемах, слідах ухилення від сплати податків або відмиванні грошей. Його активи були в безпеці, його не збиралися заарештовувати або заморожувати акаунт, але неприємний досвід закінчився лише після того, як він дізнався про всі ці потенційні загрози. Крім того, він, імовірно, не платив за сам скринінг безпосередньо — ці витрати, скоріш за все, були сховані десь у комісіях біржі, підписці постачальника гаманця або операційних витратах іншої сторони, яка брала участь у транзакції. Хтось, десь, монетизував його страх.
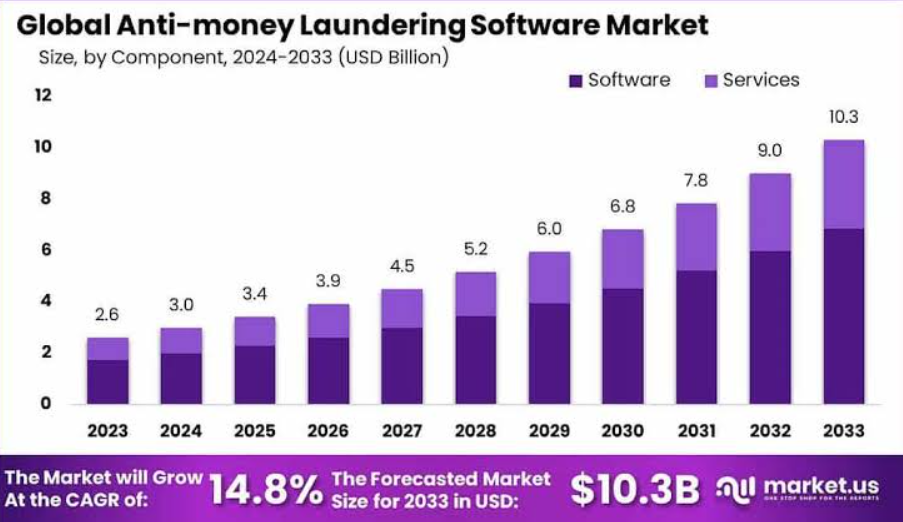
Подібна ситуація може виникати для нього кілька разів на тиждень — перевірка скринінгу, яка здавалася користувачеві абсолютно непотрібною, але все одно коштувала йому кілька центів. Якщо наступного місяця він здійснить схожу транзакцію і одну з адрес у його історії буде позначено, або міксер, яким він користувався, внесуть до санкційного списку, або міст, через який він переказував монети, зламають, чи одна з адрес на іншому боці виявиться «отруєною», то перевірку, можливо, варто буде повторити. Зрештою, ціна API інструменту скринінгу набагато доступніша за потенційні збитки, якщо транзакція виявиться підозрілою. Так народилася індустрія, в якій такі інструменти, як Chainalysis Reactor, TRM Labs, Elliptic Intelligence, Crystal Intelligence, Scorechain, Merkle Science та багато інших аналогічних сервісів, дають криптокористувачам відчуття безпеки, а бізнесу — постійний потік доходів завдяки регулярним підпискам.
Ці інструменти не завжди використовуються звичайними криптокористувачами, проте вони мають постійний попит серед банків, бірж, платіжних провайдерів та інших інституційних гравців, яким необхідно гарантувати, що, наприклад, гаманець, з якого вони отримують кошти, не виявиться у чорному списку. Водночас користувачі бачать зелену галочку і відчувають, що їхня транзакція захищена — і наступного разу все буде значно простіше, адже нічого поганого не сталося.
Комплаєнс-консультанти
AML-перевірки — це лише початок; значно серйознішим викликом для криптокористувачів і бізнесу є розуміння того, яка діяльність їм доступна і як вони мають організувати свої операції, щоб діяти в межах закону. Саме тут на допомогу приходять комплаєнс-консультанти, пропонуючи взяти на себе деякі з найбільш дратівливих аспектів регулювання в обмін на солідні гонорари.
Консалтингові агенції, юридичні фірми, фахівці з ліцензування, податкові консультанти та навіть колишні регулятори, які розуміють нюанси крипторегулювання, можуть допомогти криптобізнесу, який намагається долати регуляторні труднощі без неприйнятних витрат. MiCA — регламент ЄС про ринки криптоактивів (Markets in Crypto-Assets), спрямований на посилення нагляду за криптокастодіанами та біржами, є лише одним із багатьох прикладів подібного регулювання в усьому світі.
Хоча теоретично в тому, що крипта підпадає під регулювання, немає нічого поганого, це створює додаткові витрати для компаній, які хочуть працювати в цій сфері без неприйнятних фінансових і юридичних ризиків. Наприклад, MiCA вимагає від криптокастодіанів, бірж, платіжних агентств, постачальників гаманців, платформ токенізованих активів, брокерів та радників із токенізації отримання регуляторних ліцензій у конкретних юрисдикціях. Це означає, що будь-який криптобізнес, який бажає працювати в межах кордонів ЄС, більше не має розкоші обирати юрисдикцію виключно за зручністю або вартістю.
Далеко не кожен корпоративний юрист досконало розуміє вимоги MiCA, і навіть ті, хто розуміє, можуть не мати достатніх знань про інші регуляторні акти, актуальні для криптоіндустрії, такі як Регламент ЄС про переказ коштів (Transfer of Funds Regulation), Travel Rule, законодавство у сфері AML, правила для стейблкоїнів, класифікація криптотокенів, вимоги до зберігання, директиви щодо зловживань на ринку та стандарти кібербезпеки. Таким чином виникає попит на спеціалістів, здатних детально пояснити всі ці норми та допомогти бізнесу уникнути фінансових і юридичних ризиків, які може створити недосвідчена команда.
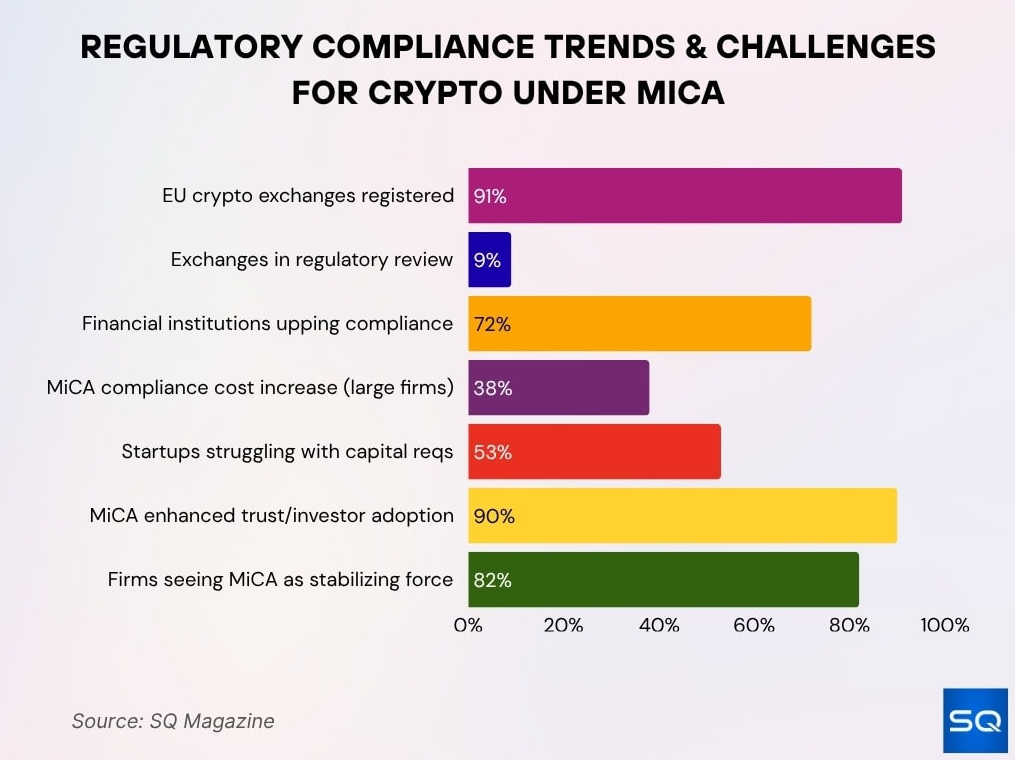
EY, Deloitte, PwC, KPMG, Hogan Lovells, Latham & Watkins та інші консалтингові компанії, а також дрібніші нішеві спеціалісти, такі як TokenTax, Zebpay Legal, Tokenika Law, з'явилися саме для того, щоб задовольнити цей попит. Ці компанії пропонують широкий спектр послуг, пов'язаних із регулюванням крипти, включаючи консультації щодо MiCA, супровід авторизації CASP, допомогу в ліцензуванні, перевірку та консалтинг white paper, дотримання Travel Rule та норм AML, вибір інструментів скринінгу транзакцій, рекомендації щодо документації корпоративного управління, навчання персоналу та наглядові послуги. Усе це — критично важливі аспекти регулювання крипти, якими бізнес повинен займатися, якщо він бажає діяти в межах закону, не наражаючись на неприйнятні юридичні та фінансові ризики.
Платіжні процесори
Ще один головний біль для криптокористувачів, особливо для тих, хто хоче витрачати свою криптовалюту на реальні товари та послуги, — це розуміння того, як здійснювати платежі. Якщо крипта має перевершити традиційні гроші як життєздатний платіжний засіб, її мають впровадити мейнстрімні платіжні процесори та торговці. Це означає, що такі організації мають погодитися приймати крипту як спосіб оплати та встановити відповідні процедури для обробки цих транзакцій.
Існує кілька криптоплатіжних процесорів, серед яких BitPay, Coinbase Commerce, BVNK, NOWPayments, Request Network, Fireblocks та її партнери, а також Stripe через свою інфраструктуру стейблкоїнів Bridge, які можуть допомогти власникам крипти здійснювати платежі у стейблкоїнах. Мерчанти, які користуються такими сервісами, можуть отримати вигоду від швидших транзакцій, зниження ризиків чарджбеків, розширення клієнтської бази та доступу до міжнародних ринків, а також від інших переваг, які зазвичай надають традиційні платіжні системи.
Водночас існують і недоліки, пов'язані з тим, що криптотранзакції набагато важче інтегрувати у звичні системи бухгалтерського та податкового обліку. Основна причина цієї складності полягає в тому, що до стейблкоїнів дедалі частіше ставляться як до реальних грошей, а це означає, що транзакції в них мають розглядатися податковими органами як готівкові розрахунки. Крім того, місцеві нормативні акти часто зобов'язують бізнес збирати інформацію про такі транзакції та звітувати перед податковими органами. У США Міністерство фінансів запропонувало нові вимоги до звітності щодо транзакцій зі стейблкоїнами, тоді як в інших юрисдикціях на стейблкоїни дедалі частіше поширюються вимоги AML та KYC. У Європі діють згадані MiCA та Регламент про переказ коштів для боротьби з відмиванням грошей і фінансуванням тероризму, які також опосередковано впливають на криптоплатежі. У світі існує безліч подібних регуляторних викликів, і наведені абревіатури представляють лише деякі з них.
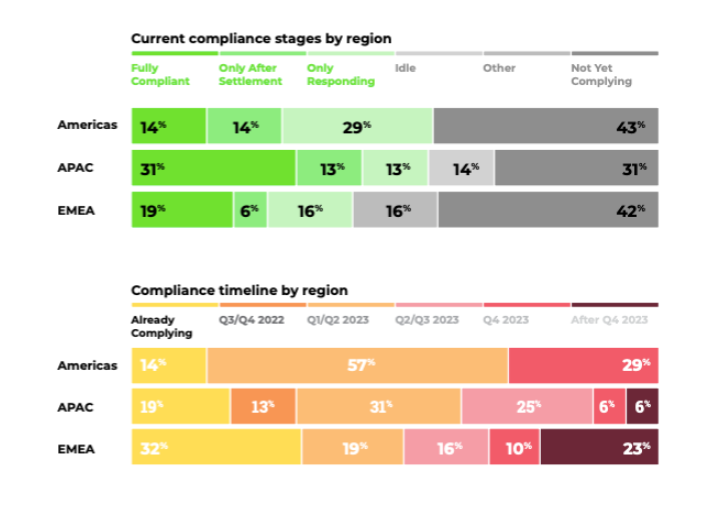
Таким чином, платіжні процесори, які допомагають мерчантам приймати крипту, також повинні мати можливість асистувати їм у вирішенні всіх цих податкових, бухгалтерських та регуляторних питань. Це означає, що вартість використання таких сервісів може бути значно вищою, ніж, наприклад, сплата комісій за карткові операції. На додаток до податкових і бухгалтерських консультантів торговцям можуть знадобитися фахівці з KYC/AML, юристи з комплаєнсу та постачальники послуг скринінгу транзакцій, залежно від їхньої специфіки та місцевого законодавства, що робить такі платежі набагато складнішими, ніж можна було б очікувати від звичайної криптооплати.
Стейблкоїни, оцінка ризиків та повернення коштів
Однією з найскладніших проблем під час криптоплатежів є репутаційний ризик, пов'язаний із використанням криптоадрес. На відміну від фіатних грошей, криптотранзакції залишають загальнодоступний слід, який аналізується різними аналітичними інструментами для виявлення потенційних факторів ризику. Це означає, що під час обробки платежу процесор повинен визначити, які ризики (якщо такі є) пов'язані з конкретною блокчейн-адресою, з якої ініціюється платіж, і адресою, на яку він надсилається. Навіть якщо з точки зору мерчанта такий платіж не несе жодних ризиків, він все одно повинен вирішити, чи обробляти його і як саме, спираючись на власні внутрішні політики та доступні інструменти комплаєнсу.
Коли справа доходить до повернення платежу, також виникає дилема: чи повертати кошти клієнту або надсилати їх назад на адресу, з якої вони були надіслані, оскільки завжди існує ймовірність, що ця адреса належить шахраю, і повернення коштів буде просто вкрадено та використано для фінансування іншої шахрайської схеми. Водночас повернення коштів може бути необхідним, якщо іншого виходу немає, якщо цього вимагає клієнт або правоохоронні органи. Крім того, у випадку, коли платіж здійснюється з міксера, ризик зв'язку коштів зі злочинною діяльністю може бути значно вищим, ніж очікувалося. З іншого боку, шахрай, який заволодів грошима користувача, також може використовувати міксер, намагаючись їх викрасти.
Ризики стають ще вищими у разі використання кредитно-позикових протоколів DeFi, де часто неможливо з високим ступенем достовірності відокремити легітимну діяльність від нелегітимної. Окрім небезпеки, яку такі транзакції становлять для продавця, існує також ризик, пов'язаний із розміром платежу: великі суми вимагатимуть значно ретельнішої оцінки ризиків, ніж дрібні перекази. Такі платежі також несуть підвищений ризик чарджбеків та скасувань, що мерчант повинен враховувати під час ухвалення рішення щодо роботи з подібними транзакціями. Що більше таких операцій, то більше зусиль бізнесу доведеться докладати для оцінки їхнього ризику, вирішення питання про їх проведення чи повернення, а також аналізу наслідків цих рішень.
Ось чому багато криптокористувачів і компаній прагнуть відійти від прямих криптовалютних транзакцій і перейти на платіжні криптопроцесори. Набагато простіше обробити платіж у стейблкоїнах і бути впевненим, що ризики такої транзакції ляжуть на плечі процесорів, а не самого мерчанта.
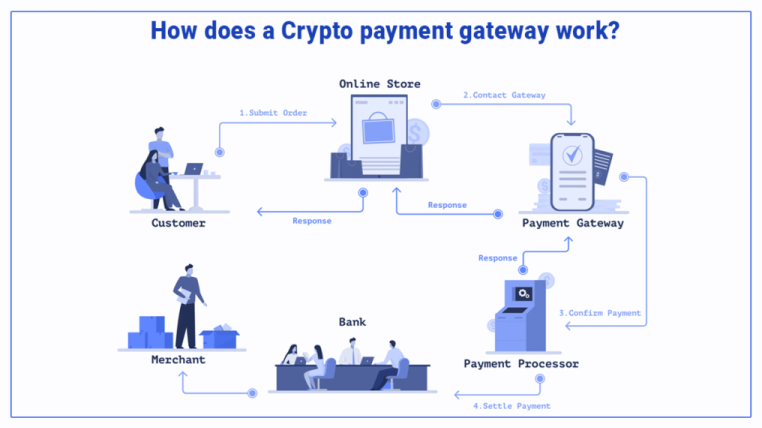
Комплаєнс-стартап може охоче взяти на себе відповідальність за відповіді на ці запитання, тому багато компаній готові надавати такі послуги криптопроцесорам, які прагнуть управляти ризиками, пов'язаними з подібними платежами.
Невизначеність і масштабованість
Однією з причин вибухового розвитку технологічних комплаєнс-стартапів у криптоіндустрії є специфіка їхньої бізнес-моделі. Одноразові консалтингові послуги значно менш привабливі для обох сторін порівняно з постійними відносинами, коли користувач сплачує абонентську плату за регулярну оцінку ризиків блокчейн-адрес.
Криптокомпанії, яка обробляє тисячі транзакцій, значно складніше працювати з епізодичними ризиками окремих платежів. Такий бізнес має розробити чітку політику щодо обробки ситуацій, коли надходить подібний платіж, а також аналізувати всі такі платежі з метою виявлення та мінімізації потенційних ризиків і відповіді на запити правоохоронних органів, регуляторів і клієнтів відповідно до стандартних операційних процедур.
Це вимагає глибокого досвіду та детального знання регуляторного та комплаєнс-ландшафту, щоб розробити оптимальні заходи та визначити співвідношення витрат і вигод, пов'язаних із мінімізацією різних типів ризиків. Водночас компанія повинна підтримувати єдину політику оцінки ризиків, щоб гарантувати відсутність порушень законодавства під час відповідей на індивідуальні запити щодо конкретних транзакцій. Нарешті, така організація має володіти достатнім досвідом та експертизою для документування всіх процедур і демонстрації компетентним органам наявності всіх необхідних механізмів для управління ризиками.
Таким чином, на практиці для звичайного криптокористувача використання таких інструментів і сервісів може асоціюватися з дратівливими обмеженнями та періодичними незручностями. Водночас комплаєнс-компанія сприйматиме це як можливість надати мерчанту комплексний набір послуг для забезпечення узгодженості та масштабованості операцій за рахунок якісних рішень щодо управління ризиками.
Культурний зсув у бік регульованих фінансів із дозволами
Схоже, що вся криптоіндустрія, принаймні на інфраструктурному рівні, переживає масштабний культурний зсув. У своєму первісному розумінні криптовалюти та блокчейн-технології мали забезпечити фінансову систему без дозволів (permissionless), яка б дозволяла будь-кому брати участь в економічній діяльності без необхідності звертатися до традиційних фінансових посередників. Проте розвиток індустрії свідчить про зворотне: криптоіндустрія поступово рухається в бік суворо регульованої фінансової інфраструктури з контролем доступу (permissioned), де кожна транзакція має бути схвалена відповідними органами та відповідати чинним вимогам.
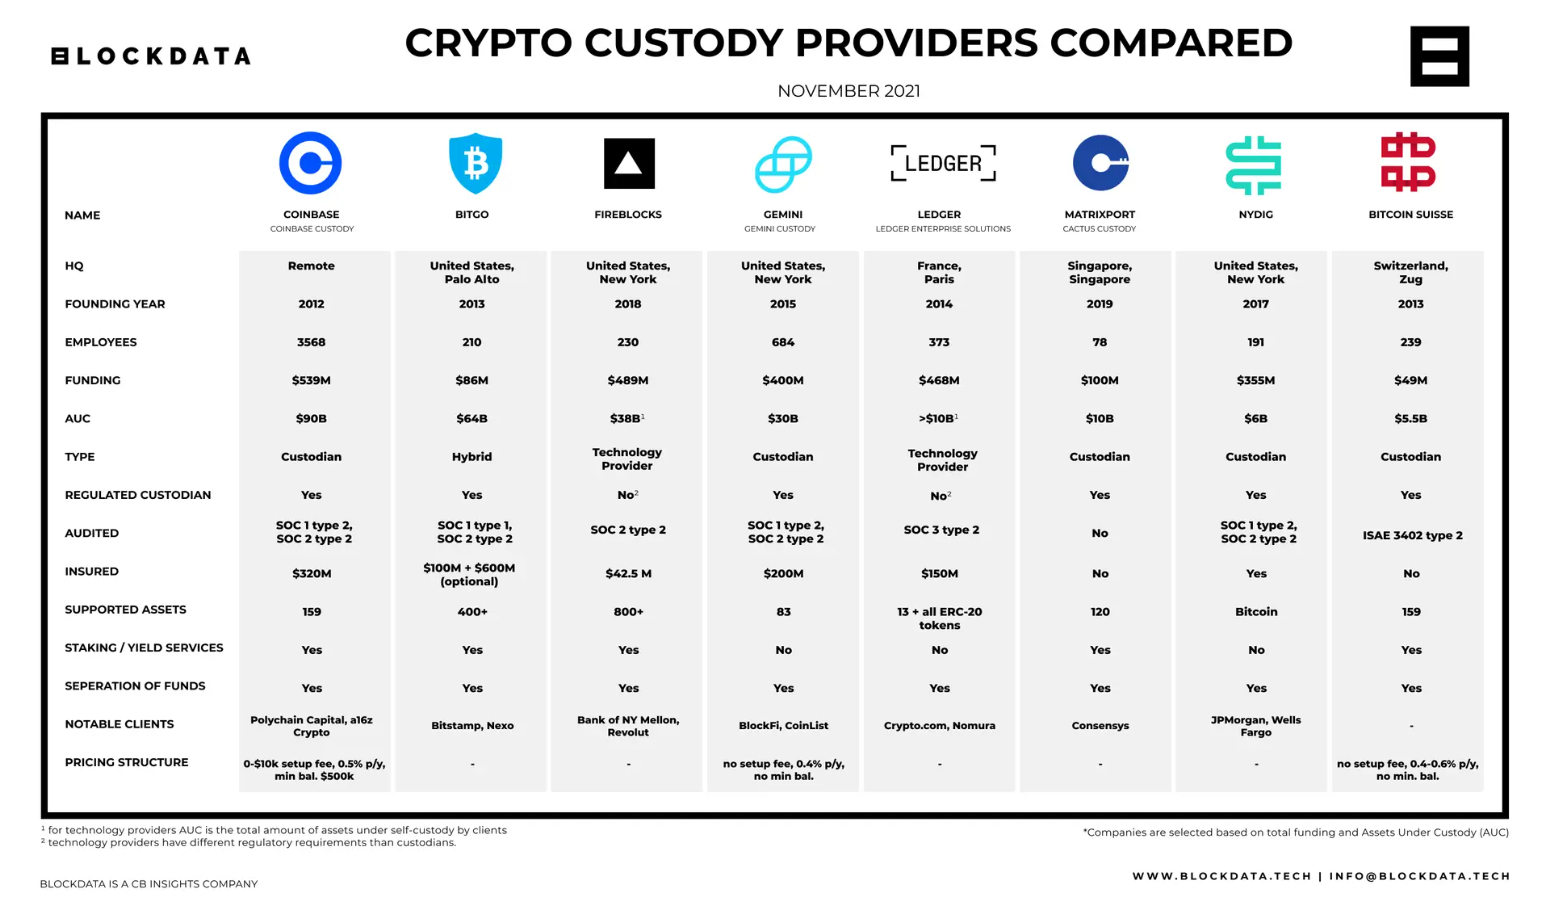
Ця тенденція очевидна з огляду на те, що багато криптобірж і гаманців зараз активно просувають власні комплаєнс-технології та консалтингові пропозиції. Кастодіальні сервіси наголошують на своїй відповідальності та надійності, а платіжні процесори акцентують увагу на тому, що, серед іншого, можуть подбати про питання KYC та AML. Те саме стосується аудиторських і консалтингових компаній, які допомагають криптобізнесу забезпечити повну відповідність діяльності всім чинним нормам. Іншими словами, доступні всі необхідні заходи для тих, хто хоче стати повноцінним учасником традиційної фінансової системи. Бунтарська природа криптовалют, принаймні на інфраструктурному рівні, була значною мірою нівельована потребою розробляти та впроваджувати відповідні комплаєнс-інструменти й процедури, які задовольняють вимоги конвенційних фінансів.
Регуляторні податки
Один із найбільш неприємних аспектів регулювання полягає в тому, що воно часто позбавляє можливостей знизити витрати через незнання певних правил або вміння діяти в рамках специфічних нормативних актів. Одним із найбільш обтяжливих податків, нав'язаних регулюванням, принаймні з точки зору криптокористувачів, є витрати на верифікацію ризиків. Користувачі повинні платити за те, щоб дізнатися, чи надійна конкретна блокчейн-адреса і чи можна її використовувати для обробки платежів. Вони також повинні платити за те, щоб знати, чи можуть вони використовувати певний токен, чи мають їхні європейські клієнти право ним користуватися, чи спричинила конкретна транзакція у стейблкоїнах податкові зобов'язання тощо. Таким чином, кожна взаємодія з регулюванням передбачає додаткові витрати, пов'язані з необхідністю визначати, чи слід виконувати ту чи іншу дію і як саме.
Саме в цьому полягає роль технологічних комплаєнс-стартапів, які охоче пропонують свої послуги тим, хто прагне мінімізувати ризики та витрати, пов'язані з плаванням у каламутних водах регулювання. На перший погляд може здатися, що такі витрати здебільшого стосуються управління ризиками та обробки транзакцій, але насправді вони впливають і на інші аспекти ведення бізнесу, включаючи податки, консалтинг, аудит та юридичні послуги. Що більше крипта взаємодіє з традиційною фінансовою інфраструктурою, то більше аспектів бізнесу вимагають спеціалізованих навичок для розуміння та дотримання вимог, а це означає додаткові витрати для компанії, як-от необхідність залучення зовнішніх сервісів.
Як наслідок, деякі криптобізнеси змушені переходити на блокчейн-рішення з обмеженим доступом (permissioned), які дозволяють їм працювати в межах однієї юрисдикції без необхідності взаємодіяти з великою кількістю регуляторів. Крім того, такі компанії, найімовірніше, обиратимуть кастодіальні рішення, які пропонують захист активів інституційного рівня, а також консалтингові та аудиторські послуги, що допомагають їм повністю відповідати чинним нормам і уникати додаткових витрат, пов'язаних із податковими перевірками та іншими регуляторними ризиками.
Висновок
Регулювання завжди було проблемою для криптовалют, які за своєю природою важко піддаються контролю і тому привертають підвищену увагу регуляторних органів. Деякі криптоентузіасти завжди опиралися цьому аспекту розвитку крипти, стверджуючи, що регулювання пригнічує інновації та робить індустрію менш привабливою, але насправді воно часто слугує створенню нових можливостей, а не їх знищенню.
Здатність масштабуватися та більш гладко взаємодіяти з традиційною фінансовою інфраструктурою — це те, що дає багатьом криптобізнесам їхні конкурентні переваги, а регулювання дозволяє їм реалізувати ці переваги, вносячи порядок у взаємодію між учасниками ринку. Водночас регулювання тягне за собою додаткові витрати, включаючи нові податки та комісії за транзакції, а також додаткові витрати на консалтингові, аудиторські та юридичні послуги.
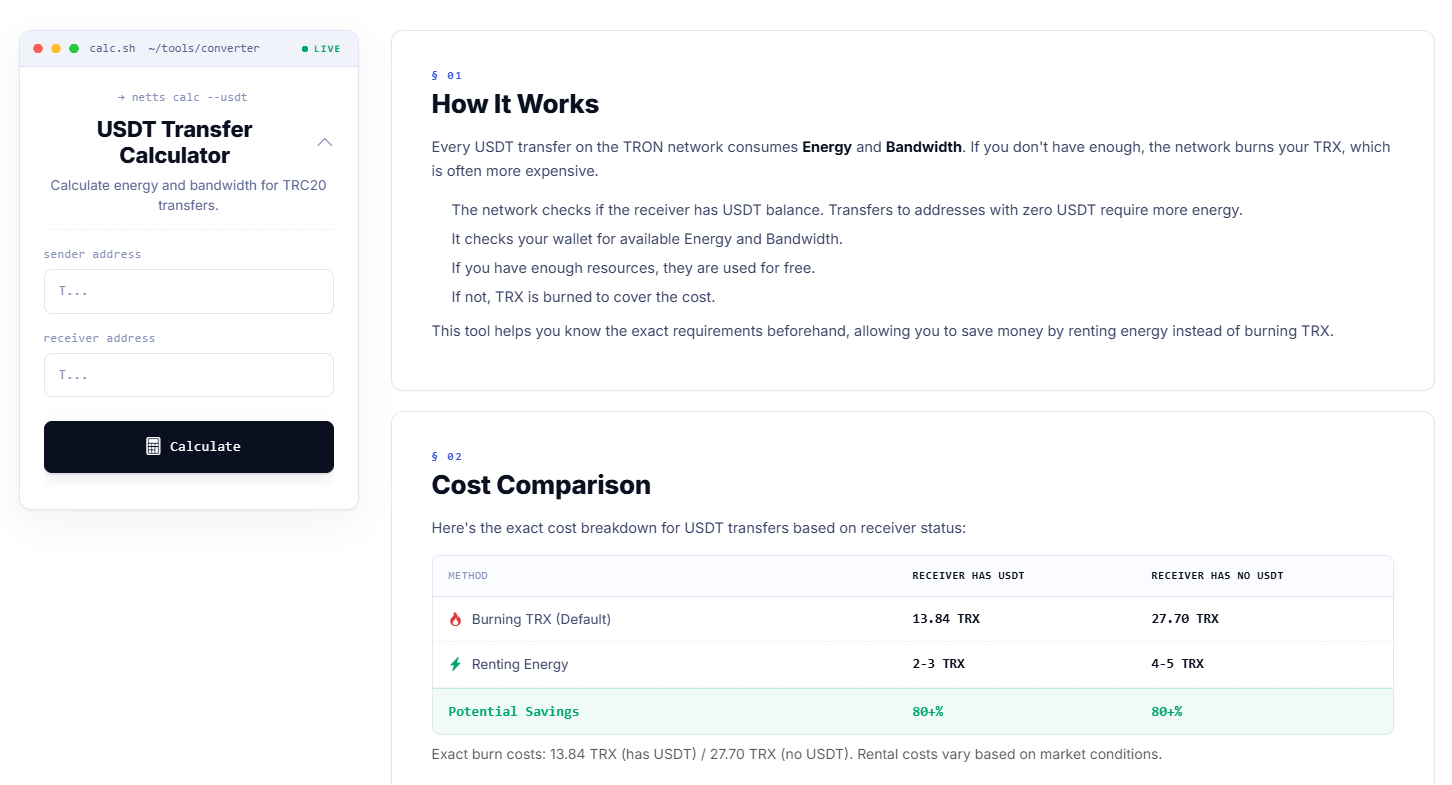
Саме тут такий невеликий практичний інструмент, як USDT Transfer Calculator від Netts.io, стає в пригоді в цьому ж всесвіті прихованих витрат. Користувач, який уже звик платити за AML-перевірки та комплаєнс-безпеку, більше не визначатиме вартість транзакцій зі стейблкоїнами в мережі TRON на око. Калькулятор допомагає оцінити необхідну кількість Energy та Bandwidth перед ініціюванням переказу TRC-20, пояснює, чому одні гаманці стягують вищу комісію за отримання USDT, ніж інші, і спрощує розрахунок приблизного розміру комісії за USDT перед кожним переказом. Для тих, хто дбає про дешеві перекази USDT, доступні комісії USDT і запобігання непотрібному спалюванню TRX, цей інструмент є не ідеологічним додатком, а необхідністю здорового глузду — ще однією витратою, яку потрібно прорахувати до того, як вона спишеться з вашого гаманця.