Startups de conformité crypto : monétiser la réglementation
La conformité crypto a transformé le KYC, l'AML, MiCA, le filtrage de portefeuilles et les paiements en stablecoins en une industrie lucrative d'outils et de consultants.
Également disponible en: EnglishРусскийEspañolУкраїнськаالعربيةPortuguêsTiếng Việt한국어日本語Bahasa Indonesia
Sommaire
Il existe une catégorie particulière d'utilisateurs de cryptos pour qui un formulaire de conformité représente une véritable apocalypse. Cet individu peut supporter un effondrement de 50 % d'un memecoin en une journée, l'ascension fulgurante d'un jeton à l'effigie d'une grenouille au sommet des classements suivie de sa chute presque immédiate et inévitable, le slippage du gas, les bridges, les influenceurs et ses propres insomnies — mais mettez-le devant un scanner de passeport, interrogez-le sur l'origine des fonds ou faites-le patienter le temps qu'une vérification AML soit validée avant de pouvoir dépenser ses stablecoins durement acquis, et il subira un choc mortel.
Cette crainte n'est pas tout à fait irrationnelle, car beaucoup d'entre nous se sont vu promettre par les premiers promoteurs de la crypto qu'il s'agissait avant tout de souveraineté financière — la capacité de prendre des décisions financières sans avoir à se plier à la bureaucratie byzantine de la finance traditionnelle. Cela signifiait ne pas avoir affaire à un employé de banque ou à un responsable de la conformité posant des questions indiscrètes avant de pouvoir transférer de l'argent d'un « portefeuille » à un autre.
Cela signifiait également ne pas être obligé de répondre à un e-mail strict d'une banque correspondante au sujet d'une transaction spécifique survenue trois ans plus tôt sur une plateforme d'échange située dans une autre juridiction, où l'utilisateur, ironiquement, n'a jamais mis les pieds. Mais une fois que les institutions crypto ont pris de l'ampleur et de l'influence, et que les stablecoins sont devenus de véritables rails de règlement, la promesse d'une innovation sans permission s'est heurtée à la responsabilité de réguler une infrastructure financière.
Le résultat de cette confrontation a été que les régulateurs ont commencé à s'abattre, lentement mais inévitablement, sur le secteur, armés de KYC, AML, KYT, MiCA, Travel Rule, de filtrage des sanctions, de dialogues sur l'origine des fonds et d'une liste croissante d'obligations réglementaires. La plupart des utilisateurs de cryptos associent ces termes à une seule idée déplaisante : une série d'obstacles qui leur donne l'impression d'être des citoyens de seconde zone chaque fois qu'ils tentent de faire une opération ordinaire.
Par exemple, pour un crypto bro malchanceux, l'expérience consistant à envoyer des USDT d'un portefeuille à un autre peut s'avérer incroyablement décourageante, alors qu'il se souvient avoir dû coller l'adresse du destinataire dans un outil de filtrage avant que la transaction ne puisse être traitée. Il s'avère que tout était en ordre : le portefeuille auquel il a envoyé les stablecoins n'était pas sur liste noire. Il n'était pas associé à une organisation terroriste, n'était impliqué dans aucun paiement de rançongiciel, transaction sur le darknet, montage frauduleux, piste d'évasion fiscale ou blanchiment d'argent. Ses actifs étaient en sécurité, et il n'allait pas être arrêté ni voir son compte gelé, mais cette expérience désagréable n'a pris fin qu'après qu'il a pris connaissance de toutes ces menaces potentielles. De plus, il n'a probablement pas payé lui-même pour ce filtrage — ce coût était sans doute dissimulé dans les frais de la plateforme, dans l'abonnement du fournisseur de portefeuille ou dans les notes de frais d'une autre partie impliquée dans la transaction. Quelqu'un, quelque part, monétisait sa peur.
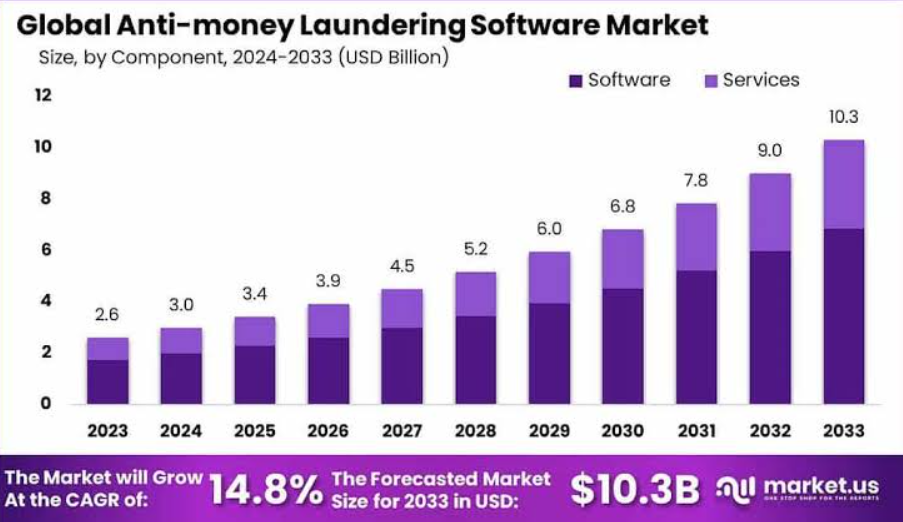
Une situation similaire peut se présenter à lui plusieurs fois par semaine : un contrôle de conformité qui semblait totalement inutile à l'utilisateur, mais qui lui a néanmoins coûté plusieurs centimes. S'il effectue une transaction similaire le mois prochain et que l'une des adresses de son historique est signalée, ou qu'un mixeur qu'il a utilisé est ajouté à une liste de sanctions, ou qu'un bridge vers lequel il a envoyé ses pièces est piraté, ou encore que l'une des adresses réceptrices s'avère compromise, il peut alors être utile de répéter la vérification. Après tout, le prix de l'API de l'outil de filtrage est bien plus abordable que la perte potentielle s'il s'avère que la transaction est suspecte. C'est ainsi qu'est née une industrie dans laquelle des outils tels que Chainalysis Reactor, TRM Labs, Elliptic Intelligence, Crystal Intelligence, Scorechain, Merkle Science et bien d'autres services similaires procurent aux utilisateurs de cryptos un sentiment de sécurité — et aux entreprises un flux régulier de revenus grâce à des abonnements récurrents.
Ces outils ne sont pas toujours utilisés par l'utilisateur crypto moyen, mais ils font l'objet d'une demande constante de la part des banques, des bourses d'échange, des prestataires de paiement et d'autres acteurs institutionnels qui doivent s'assurer, par exemple, que le portefeuille dont ils reçoivent des fonds ne figure pas sur liste noire. Dans le même temps, les utilisateurs aperçoivent une coche verte et ont le sentiment que leur transaction a été sécurisée — et la fois suivante sera bien plus simple puisque rien de fâcheux ne s'est produit.
Les consultants en conformité
Les vérifications AML ne sont que le début ; le défi le plus important pour les utilisateurs et les entreprises de la crypto consiste à comprendre quelles activités leur sont permises et comment structurer leurs opérations pour agir dans le respect de la loi. C'est là que les consultants en conformité viennent à la rescousse, proposant de prendre en charge certains des aspects les plus contraignants de la réglementation en échange d'honoraires substantiels.
Cabinets de conseil, cabinets d'avocats, spécialistes des licences, conseillers fiscaux et même anciens régulateurs maîtrisant les subtilités de la réglementation crypto peuvent apporter leur aide aux entreprises du secteur qui tentent de naviguer parmi les défis réglementaires sans s'exposer à des coûts inacceptables. MiCA, le règlement de l'UE sur les marchés de crypto-actifs, qui vise à imposer une surveillance plus stricte aux dépositaires de crypto-actifs et aux plateformes d'échange, n'est qu'un exemple parmi tant d'autres réglementations à travers le monde.
Bien qu'en théorie, il n'y ait rien de mal à ce que la crypto soit soumise à une réglementation, cela engendre des coûts supplémentaires pour les entreprises désireuses d'opérer dans cet écosystème sans encourir de risques financiers et juridiques démesurés. Par exemple, MiCA exige des dépositaires de crypto-actifs, bourses d'échange, agences de paiement, fournisseurs de portefeuilles, plateformes d'actifs tokenisés, sociétés de courtage et conseillers en tokenisation qu'ils obtiennent des licences réglementaires dans des juridictions précises, ce qui signifie que toute entreprise crypto souhaitant opérer au sein de l'UE n'a plus le luxe de choisir une juridiction pour de simples raisons de commodité ou de coût.
Les juristes d'entreprise n'ont pas tous une compréhension approfondie des exigences de MiCA, et même ceux qui la maîtrisent peuvent manquer de connaissances sur d'autres réglementations applicables au secteur crypto, telles que le règlement de l'UE sur les transferts de fonds, la Travel Rule, les lois AML, les réglementations sur les stablecoins, les règles de classification des jetons, les exigences de garde, les directives relatives aux abus de marché et les normes de cybersécurité. Ainsi naît un besoin de spécialistes capables d'expliquer l'ensemble de ces réglementations en détail et d'aider les entreprises à éviter les types de risques financiers et juridiques qu'une équipe inexpérimentée pourrait provoquer.
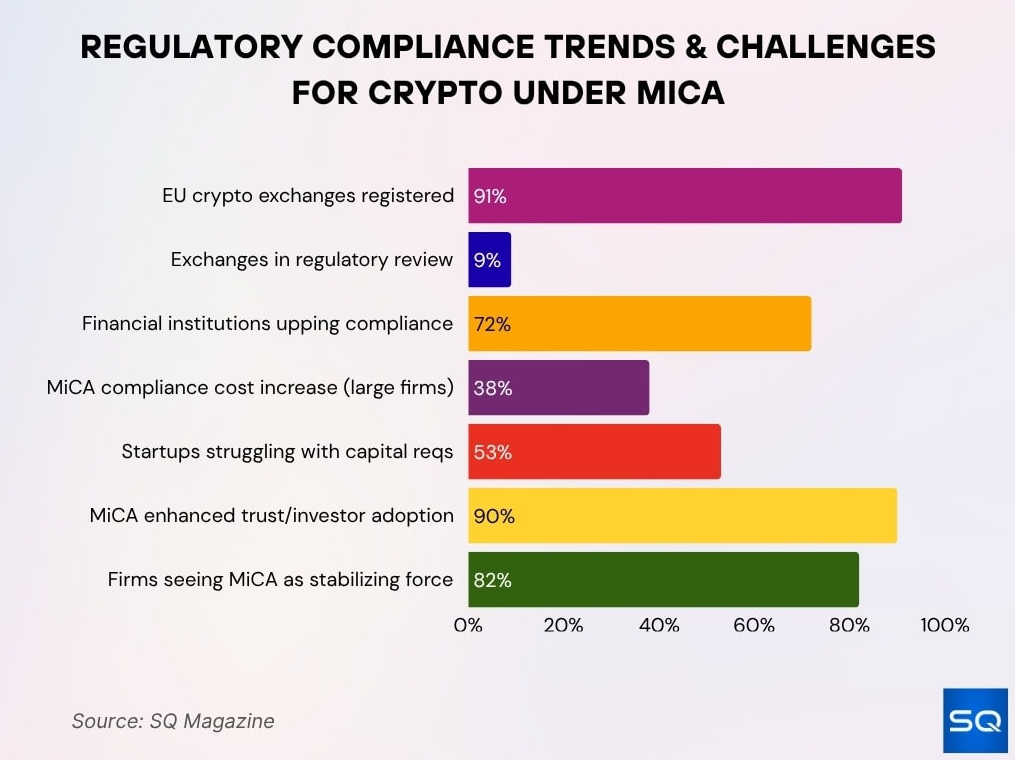
EY, Deloitte, PwC, KPMG, Hogan Lovells, Latham & Watkins et d'autres cabinets de conseil, ainsi que des spécialistes de niche plus modestes comme TokenTax, Zebpay Legal ou Tokenika Law, ont émergé pour répondre à cette demande. Ces sociétés offrent un large éventail de services liés aux réglementations crypto, notamment des prestations de conseil sur MiCA, l'accompagnement à l'agrément PSAN/CASP, l'aide à l'obtention de licences, la révision et le conseil sur les white papers, la conformité avec la Travel Rule et les réglementations AML, la sélection d'outils de filtrage des transactions, le conseil en documentation de gouvernance, la formation du personnel et des services de supervision. Tous ces éléments sont des volets essentiels de la réglementation crypto que les entreprises doivent aborder si elles souhaitent exercer en toute légalité sans s'exposer à des risques juridiques et financiers inacceptables.
Les processeurs de paiement
Un autre casse-tête pour les utilisateurs de cryptos, en particulier ceux qui désirent dépenser leurs cryptomonnaies pour des biens et services réels, consiste à trouver le moyen d'effectuer des paiements. Si la crypto doit surpasser la monnaie traditionnelle en tant que moyen de paiement viable, elle doit être adoptée par les commerçants et les processeurs de paiement grand public, ce qui signifie que ces organisations doivent accepter les cryptos comme moyen de paiement et mettre en place des procédures adaptées pour le traitement de ces transactions.
Il existe plusieurs processeurs de paiement crypto, parmi lesquels BitPay, Coinbase Commerce, BVNK, NOWPayments, Request Network, Fireblocks et ses partenaires, ainsi que Stripe via son infrastructure de stablecoins Bridge, qui peuvent aider les détenteurs de cryptos à effectuer des paiements en stablecoins. Les marchands faisant appel à de tels services peuvent profiter de transactions plus rapides, de risques de rejet de débit réduits, d'une clientèle élargie et d'un accès aux marchés internationaux, tout comme d'autres avantages habituellement offerts par les processeurs de paiement traditionnels.
Dans le même temps, il existe des inconvénients liés au fait que les transactions crypto sont bien plus complexes à intégrer dans les systèmes comptables et déclaratifs habituels. La raison principale de cette complexité réside dans le fait que les stablecoins sont de plus en plus traités comme de la véritable monnaie, ce qui implique que les transactions effectuées avec ces derniers doivent être considérées comme des paiements en espèces par les autorités fiscales. En outre, les réglementations locales exigent souvent des entreprises qu'elles recueillent des informations sur ces types de transactions et les transmettent aux administrations fiscales. Aux États-Unis, le Trésor a proposé de nouvelles exigences de déclaration pour les transactions en stablecoins, tandis que dans d'autres juridictions, les stablecoins sont de plus en plus soumis aux exigences AML et KYC. En Europe, on retrouve le règlement MiCA susmentionné ainsi que le règlement sur les transferts de fonds destinés à lutter contre le blanchiment d'argent et le financement du terrorisme, qui impactent également de manière indirecte les paiements en crypto. Les défis réglementaires de ce genre abondent à travers le monde, et les acronymes mentionnés ci-dessus n'en représentent qu'une fraction.
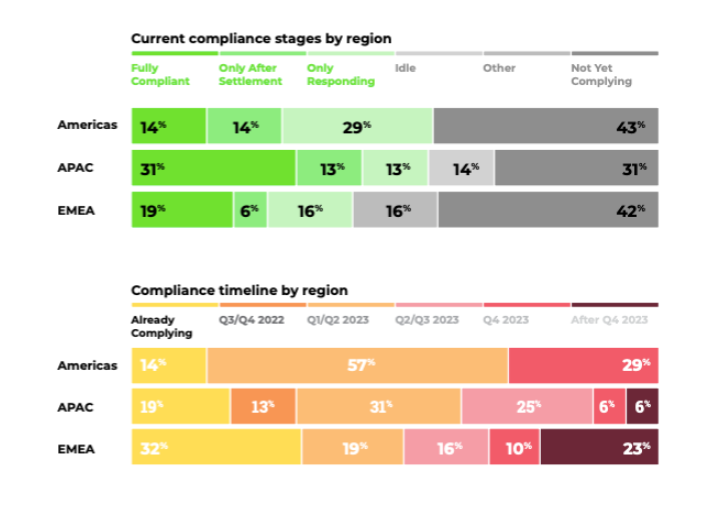
Ainsi, les processeurs de paiement qui accompagnent les commerçants dans l'acceptation des cryptos doivent également être en mesure de les aider à appréhender tous ces défis fiscaux, comptables et réglementaires, ce qui signifie que le coût d'utilisation de ces services peut être nettement supérieur, par exemple, au paiement des commissions de cartes bancaires. En plus des conseillers fiscaux et comptables, les commerçants peuvent également avoir besoin de consultants KYC/AML, d'avocats en conformité et de fournisseurs d'outils de filtrage des transactions, selon leur situation propre et les réglementations locales, ce qui rend ces paiements bien plus complexes qu'on ne l'imaginerait pour un simple règlement en crypto.
Stablecoins, évaluation des risques et restitution des fonds
L'un des problèmes les plus délicats avec les paiements en cryptomonnaies concerne le risque réputationnel lié à l'utilisation d'adresses crypto. Contrairement aux devises fiat, les transactions crypto laissent une trace publique analysée par divers outils d'analyse pour déceler d'éventuels facteurs de risque. Cela signifie que lors du traitement d'un paiement, le processeur doit déterminer quels risques, le cas échéant, sont associés à l'adresse blockchain spécifique initiant le paiement et à l'adresse destinataire. Même si, du point de vue du commerçant, un tel paiement ne présente aucun risque, il doit tout de même décider si et comment le gérer en fonction de ses politiques internes et des outils de conformité disponibles.
Lorsqu'il s'agit de restituer un paiement, un dilemme se pose également : convient-il de rembourser le client ou de renvoyer les fonds à l'adresse d'origine, sachant qu'il existe toujours un risque que cette adresse appartienne à un escroc et que le remboursement soit simplement détourné pour financer une autre arnaque ? Dans le même temps, le remboursement peut s'avérer nécessaire, que ce soit en l'absence d'autre alternative, si le client le réclame ou si les forces de l'ordre l'exigent. Par ailleurs, lorsque le paiement provient d'un mixeur, les fonds risquent bien davantage d'être associés à des activités criminelles que prévu. À l'inverse, l'escroc qui s'est emparé de l'argent de l'utilisateur peut également avoir recours à un mixeur en tentant de dérober ces fonds.
Les risques sont bien plus élevés lors de l'utilisation de protocoles de prêt DeFi, où il est souvent impossible de distinguer avec certitude les activités légitimes de celles qui ne le sont pas. En plus du danger que ces transactions font peser sur le commerçant, s'ajoute celui lié au montant du paiement : des sommes importantes nécessiteront une évaluation des risques bien plus rigoureuse que de petits règlements. De telles opérations entraînent également un risque accru de rétrofacturations et d'annulations, que le commerçant doit prendre en considération lorsqu'il décide du traitement de ces transactions. Plus ces transactions sont nombreuses, plus l'entreprise devra consacrer de travail à l'évaluation des risques, à la décision de les honorer ou de les rembourser, et à l'analyse des conséquences de ces choix.
C'est pour toutes ces raisons que de nombreux utilisateurs et entreprises crypto sont désireux de s'affranchir des transactions directes en crypto pour adopter des processeurs de paiement dédiés. Il est bien plus commode de traiter un paiement en stablecoin en comptant sur le fait que les risques inhérents à une telle transaction reposeront sur les prestataires et non sur le commerçant lui-même.
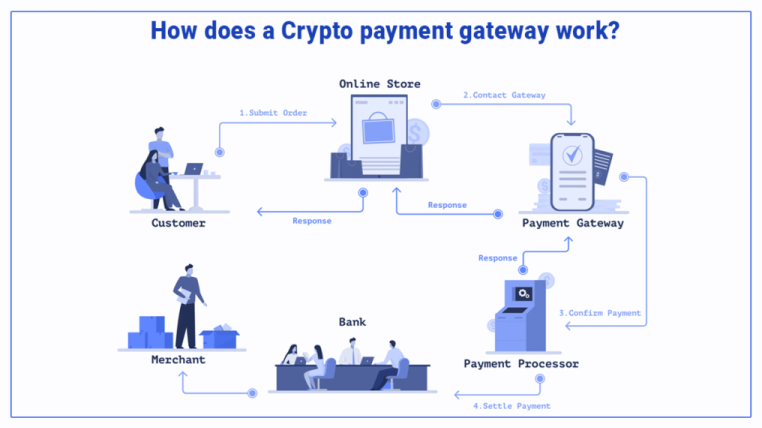
Une startup de conformité peut être impatiente de prendre la responsabilité de répondre à ces enjeux, raison pour laquelle de nombreuses entreprises sont prêtes à proposer ces services aux processeurs crypto cherchant à gérer les risques associés à de tels paiements.
Incertitude et scalabilité
L'une des explications du développement fulgurant des startups technologiques de conformité dans l'écosystème crypto réside dans leur modèle de fonctionnement unique. Les missions de conseil ponctuelles s'avèrent bien moins intéressantes pour les deux parties qu'une relation durable dans le cadre de laquelle l'utilisateur s'acquitte d'abonnements pour des évaluations régulières des risques liés aux adresses blockchain.
Il est beaucoup plus difficile pour une société crypto traitant des milliers de transactions de composer avec des risques occasionnels rattachés à des paiements isolés. Une telle entreprise se doit d'élaborer des procédures adaptées pour gérer la réception d'un tel paiement et, de surcroît, analyser l'ensemble de ces règlements afin d'identifier et d'atténuer tout risque potentiel, tout en répondant aux requêtes des forces de l'ordre, des régulateurs et des clients selon des modes opératoires normalisés.
Cela exige une vaste expérience et une connaissance approfondie du paysage réglementaire et de conformité pour mettre en place des mesures optimales et évaluer les coûts et avantages liés à l'atténuation des divers types de risques. Parallèlement, une telle structure doit appliquer une politique d'évaluation des risques constante afin de garantir qu'elle n'enfreint aucune réglementation lorsqu'elle répond à des demandes précises sur des transactions données. Enfin, elle doit posséder une expertise suffisante pour consigner par écrit l'ensemble des procédures et prouver aux autorités compétentes qu'elle dispose des mécanismes indispensables pour gérer tous les risques.
En pratique, pour l'utilisateur crypto ordinaire, le recours à ces outils et services peut donc être synonyme de restrictions agaçantes et de désagréments passagers. Dans le même temps, la société de conformité y verra l'opportunité de fournir un ensemble complet de prestations au commerçant, garantissant cohérence et scalabilité des opérations au prix de solutions avancées de gestion des risques.
Virage culturel vers une finance avec permission
Il semble que l'ensemble du secteur des cryptomonnaies, du moins au niveau infrastructurel, connaisse une mutation culturelle majeure. À l'origine, les cryptomonnaies et la technologie blockchain visaient à instaurer un système financier sans permission permettant à quiconque de prendre part à l'activité économique sans intermédiaire financier traditionnel. Cependant, l'évolution du secteur montre que c'est l'inverse qui se produit : l'industrie crypto s'oriente progressivement vers une infrastructure financière hautement réglementée et soumise à autorisation, au sein de laquelle chaque transaction doit être validée par les autorités compétentes et satisfaire aux exigences en vigueur.
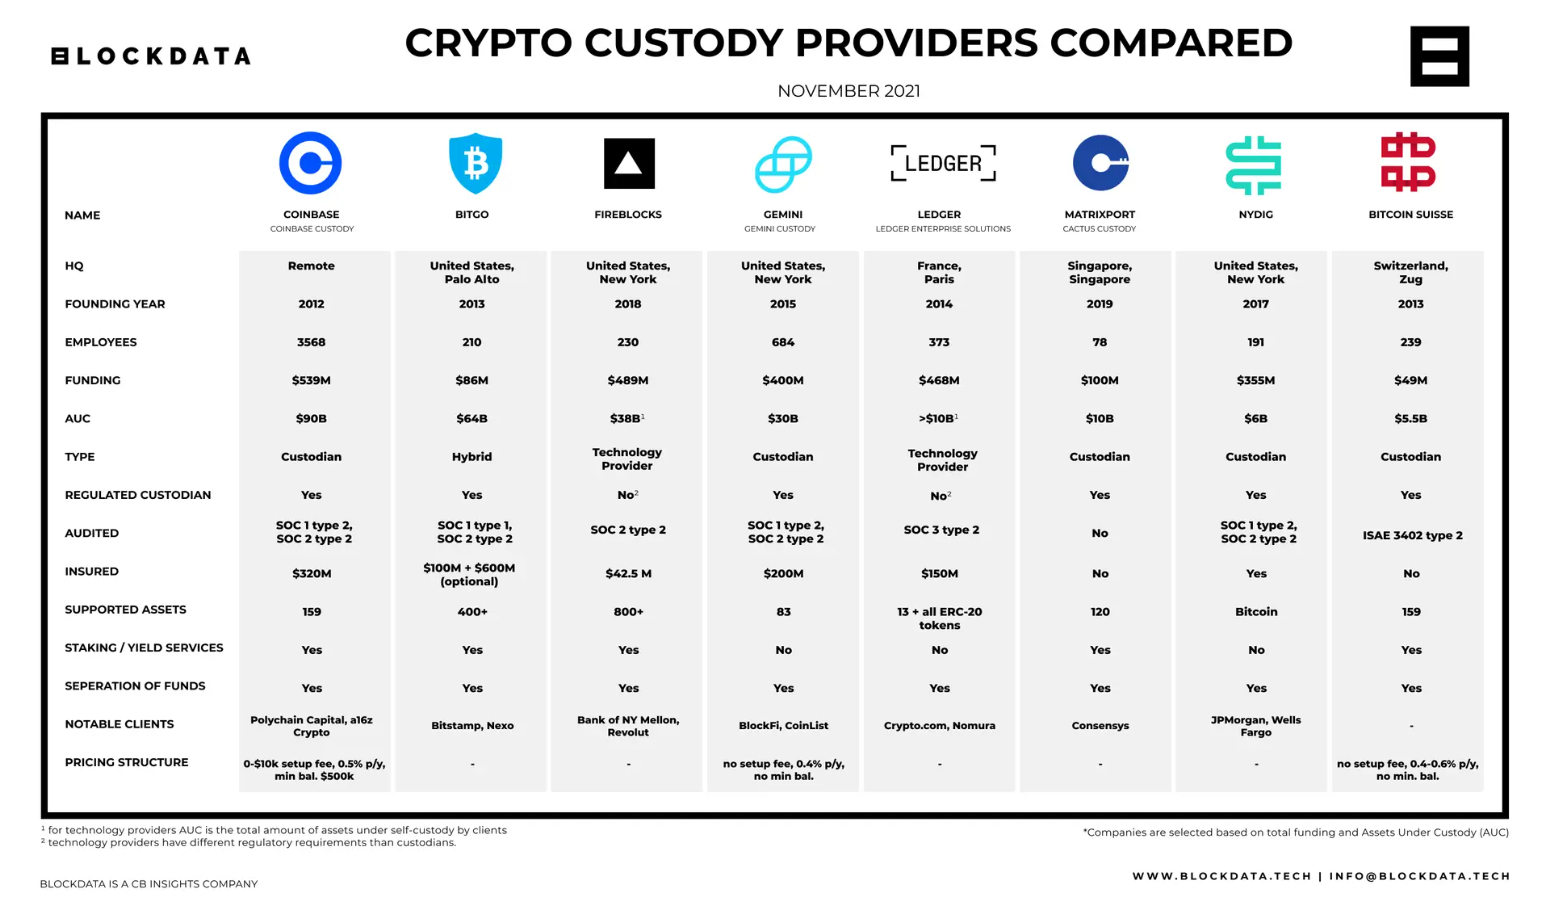
Cette tendance se manifeste clairement par le fait que de nombreuses plateformes d'échange et portefeuilles crypto mettent désormais en avant leurs technologies de conformité et leurs offres de conseil. Les services de garde soulignent leur responsabilité et leur fiabilité, tandis que les processeurs de paiement mettent en avant leur capacité à prendre en charge, entre autres, les questions de KYC et AML. Il en va de même pour les cabinets d'audit et les sociétés de conseil qui accompagnent les entreprises crypto pour s'assurer que leurs opérations respectent scrupuleusement toutes les réglementations applicables. En d'autres termes, toutes les démarches requises sont à la portée de ceux qui souhaitent devenir des participants à part entière du système financier conventionnel. La nature rebelle des cryptomonnaies, tout du moins sur le plan des infrastructures, a été largement neutralisée par l'obligation de concevoir et d'implémenter des outils et protocoles de conformité conformes aux exigences de la finance traditionnelle.
Taxes réglementaires
L'un des aspects les plus frustrants de la réglementation est qu'elle prive souvent des opportunités de réduction des coûts en raison de l'ignorance de certaines règles ou de la possibilité d'opérer dans le cadre de règles spécifiques. L'une des taxes les plus agaçantes imposées par la réglementation, du moins du point de vue des utilisateurs de cryptos, est le coût de la vérification des risques. Les utilisateurs doivent payer pour savoir si une adresse blockchain précise est fiable et peut être utilisée pour traiter des paiements. Ils doivent également payer pour savoir s'ils peuvent utiliser un jeton en particulier, si leurs clients européens ont le droit de s'en servir, si une transaction spécifique en stablecoins a engendré des obligations fiscales, et ainsi de suite. Ainsi, chaque interaction avec la réglementation implique des coûts additionnels liés à l'obligation de déterminer si et comment une action précise doit être accomplie.
C'est très exactement le rôle des startups technologiques de conformité, qui s'empressent de proposer leurs services à ceux qui cherchent à minimiser les risques et les dépenses nécessaires pour naviguer dans les eaux troubles de la réglementation. À première vue, il peut sembler que ces frais concernent principalement la gestion des risques et le traitement des transactions, mais en réalité, ils touchent également d'autres dimensions de l'activité, notamment la fiscalité, le conseil, l'audit et les services juridiques. Plus la crypto interagit avec les infrastructures financières traditionnelles, plus les facettes de l'activité requièrent des compétences pointues pour appréhender et respecter les critères applicables, ce qui implique des charges supplémentaires pour l'entreprise, comme le recours inévitable à des prestataires externes.
En conséquence, certaines entreprises de la crypto se tournent vers des solutions de blockchain privées ou avec permission leur permettant d'opérer au sein d'une seule juridiction sans avoir à interagir avec une multitude d'organismes de régulation. De plus, ces acteurs sont enclins à privilégier des solutions de conservation offrant une sécurité des actifs de niveau institutionnel, ainsi que des prestations de conseil et d'audit qui les aident à se conformer pleinement aux règles existantes et à éviter des dépenses supplémentaires liées aux contrôles fiscaux et autres aléas réglementaires.
Conclusion
La réglementation a toujours constitué un défi pour les cryptomonnaies, qui, par essence, sont difficiles à contrôler et attirent par conséquent une attention accrue des autorités de contrôle. Certains passionnés de crypto se sont toujours opposés à cette facette de l'évolution du secteur, arguant que la régulation étouffe l'innovation et rend l'écosystème moins attractif, mais en réalité, elle sert fréquemment à créer de nouvelles opportunités plutôt qu'à les détruire.
La capacité à monter en charge et à interagir avec plus de fluidité avec l'infrastructure financière traditionnelle constitue l'atout concurrentiel de nombreuses entreprises crypto, et la réglementation leur permet d'exploiter ces avantages en apportant de l'ordre dans les échanges entre acteurs du marché. Dans le même temps, elle engendre des coûts supplémentaires, notamment de nouvelles taxes et frais de transaction, sans oublier les dépenses annexes consacrées au conseil, à l'audit et aux prestations juridiques.
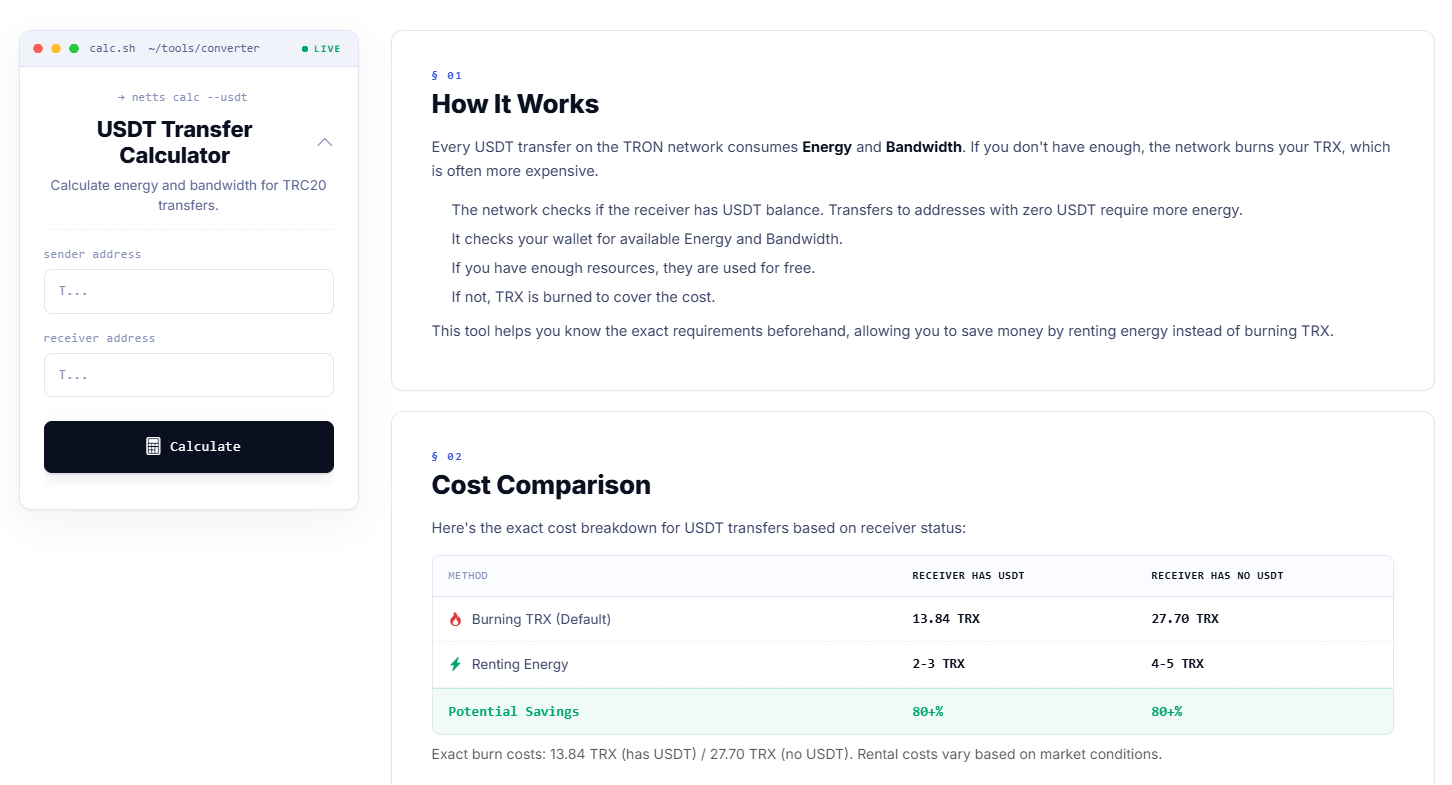
C'est ici qu'un petit outil pratique tel que le calculateur de transfert USDT de Netts.io trouve sa place dans ce même univers de frais dissimulés. Un utilisateur qui a déjà appris à payer pour les vérifications AML et la sécurité de conformité ne va plus estimer au hasard le coût des transactions en stablecoins sur le réseau TRON. Le calculateur aide à évaluer la quantité requise d'Energy et de Bandwidth avant de lancer un transfert TRC-20, explique pourquoi certains portefeuilles facturent davantage la réception d'USDT que d'autres, et facilite le calcul de montants approximatifs des frais d'USDT avant tout transfert donné. Pour ceux qui ont à cœur de réaliser des transferts d'USDT économiques, de profiter de frais d'USDT abordables et d'éviter tout brûlage inutile de TRX, cet outil n'est pas un accessoire idéologique mais bien une nécessité de bon sens — un énième coût à calculer avant qu'il ne ponctionne quoi que ce soit dans votre portefeuille.