Krypto-Compliance-Startups: Die Monetarisierung der Regulierung
Krypto-Compliance hat KYC, AML, MiCA, Wallet-Screening und Stablecoin-Zahlungen in eine lukrative Industrie aus Tools und Beratern verwandelt.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Es gibt eine bestimmte Kategorie von Krypto-Nutzern, für die ein Compliance-Formular die reinste Apokalypse darstellt. Ein solcher Mensch übersteht problemlos einen 50%igen Memecoin-Dump an einem einzigen Tag, den Aufstieg eines Frosch-Tokens an die Spitze der Charts samt fast unmittelbarem und unvermeidlichem Absturz, Gas-Slippage, Bridges, Influencer und die eigene Schlaflosigkeit – aber stellt man ihn vor einen Pass-Scanner, fragt ihn nach dem Mittelherkunftsnachweis oder lässt ihn auf eine AML-Prüfung warten, bevor er seine hart verdienten Stablecoins ausgeben kann, erleidet er einen Schock fürs Leben.
Diese Angst ist keineswegs völlig irrational, denn vielen von uns wurde von den frühen Krypto-Fürsprechern versprochen, dass es um finanzielle Souveränität gehe – um die Möglichkeit, finanzielle Entscheidungen zu treffen, ohne sich der byzantinischen Bürokratie des traditionellen Finanzwesens unterwerfen zu müssen. Das bedeutete, sich nicht mit einem Bankangestellten oder einem Compliance-Beauftragten herumschlagen zu müssen, der schwierige Fragen stellt, bevor man etwas Geld von einer „Wallet“ zu einer anderen transferieren kann.
Es bedeutete auch, nicht auf eine strenge E-Mail einer Korrespondenzbank bezüglich einer bestimmten Transaktion antworten zu müssen, die drei Jahre zuvor auf einer Börse mit Sitz in einer anderen Jurisdiktion stattgefunden hatte, welche der Nutzer ironischerweise nie betreten hat. Doch als Krypto-Institutionen größer und einflussreicher wurden und Stablecoins sich zu echten Abwicklungsschienen entwickelten, kollidierte das Versprechen der erlaubnisfreien Innovation mit der Verantwortung, eine Finanzinfrastruktur zu regulieren.
Das Resultat dieser Kollision war, dass die Regulierungsbehörden langsam, aber unausweichlich begannen, die Branche ins Visier zu nehmen – bewaffnet mit KYC, AML, KYT, MiCA, Travel Rule, Sanktionsprüfungen, Mittelherkunftsnachweisen und einer ständig wachsenden Liste regulatorischer Pflichten. Die meisten Krypto-Nutzer verbinden mit diesen Begriffen ein und denselben unerwünschten Gedanken: eine Reihe von Hürden, die ihnen jedes Mal das Gefühl geben, Bürger zweiter Klasse zu sein, wenn sie versuchen, etwas Normales zu tun.
Für einen unglücklichen Krypto-Anhänger kann beispielsweise das Versenden von USDT von einer Wallet zu einer anderen eine unglaublich entmutigende Erfahrung sein, wenn er sich daran erinnert, die Adresse des Empfängers vor der Transaktionsabwicklung in ein Screening-Tool einfügen zu müssen. Am Ende stellt sich heraus, dass alles in Ordnung war – die Wallet, an die er die Stablecoins gesendet hat, stand auf keiner schwarzen Liste. Sie stand in keiner Verbindung zu einer terroristischen Organisation, war an keinen Ransomware-Zahlungen, Darknet-Marktplatz-Zahlungen, Betrugsmaschen, Steuerhinterziehungsspuren oder Geldwäsche beteiligt. Seine Vermögenswerte waren sicher, ihm drohte weder eine Verhaftung noch ein eingefrorenes Konto, doch die unangenehme Erfahrung endete erst, nachdem er mit all diesen potenziellen Bedrohungen konfrontiert worden war. Zudem hat er das Screening vermutlich nicht einmal selbst bezahlt – die Kosten waren wahrscheinlich irgendwo in den Börsengebühren, dem Abonnement des Wallet-Anbieters oder der Spesenabrechnung einer anderen an der Transaktion beteiligten Partei versteckt. Jemand hat irgendwo seine Angst monetarisiert.
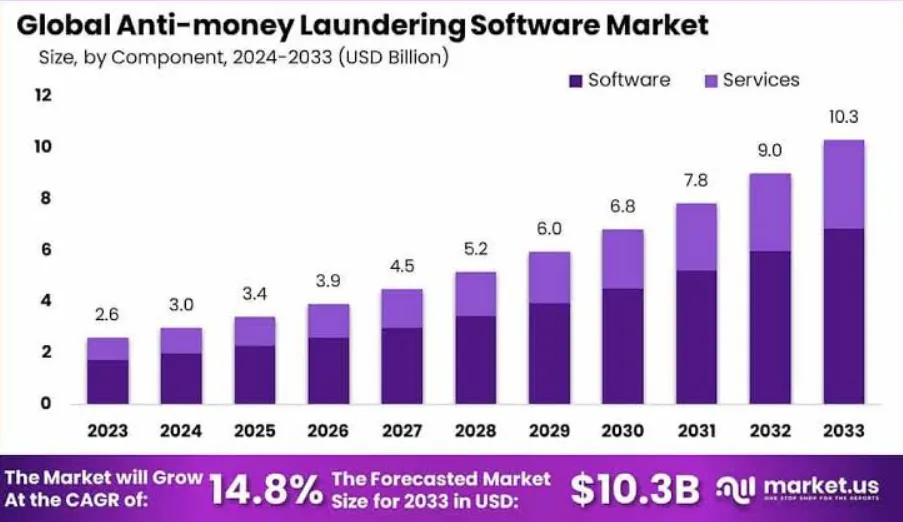
Eine ähnliche Situation kann sich für ihn mehrmals pro Woche ergeben – eine Screening-Prüfung, die dem Nutzer völlig unnötig erschien, ihn aber dennoch einige Cents kostete. Führt er im nächsten Monat eine ähnliche Transaktion durch und eine der Adressen in seiner Historie wird markiert, oder ein von ihm genutzter Mixer landet auf einer Sanktionsliste, oder eine Bridge, an die er seine Coins gesendet hat, wird gehackt, oder eine der Adressen auf der Gegenseite entpuppt sich als vergiftet, dann lohnt es sich womöglich, die Prüfung zu wiederholen. Schließlich ist der Preis für die API des Screening-Tools viel erschwinglicher als der potenzielle Verlust, wenn sich herausstellt, dass die Transaktion verdächtig ist. So entstand eine Industrie, in der Tools wie Chainalysis Reactor, TRM Labs, Elliptic Intelligence, Crystal Intelligence, Scorechain, Merkle Science und viele ähnliche Dienste Krypto-Nutzern ein Gefühl der Sicherheit vermitteln – und Unternehmen durch wiederkehrende Abonnements einen stetigen Einnahmestrom sichern.
Diese Tools werden nicht immer vom durchschnittlichen Krypto-Nutzer verwendet, stehen aber bei Banken, Börsen, Zahlungsanbietern und anderen institutionellen Akteuren in ständiger Nachfrage, die sicherstellen müssen, dass beispielsweise die Wallet, von der sie Gelder empfangen, nicht auf einer schwarzen Liste steht. Gleichzeitig sehen die Nutzer ein grünes Häkchen und haben das Gefühl, dass ihre Transaktion geschützt war – und beim nächsten Mal wird es viel unkomplizierter sein, da nichts Schlimmes passiert ist.
Compliance-Berater
AML-Prüfungen sind nur der Anfang; die weitaus größere Herausforderung für Krypto-Nutzer und -Unternehmen besteht darin, zu verstehen, welche Aktivitäten ihnen überhaupt offenstehen und wie sie ihre Abläufe organisieren müssen, um sich im Rahmen des Gesetzes zu bewegen. Hier kommen Compliance-Berater ins Spiel, die anbieten, einige der lästigsten Aspekte der Regulierung gegen erhebliche Honorare zu übernehmen.
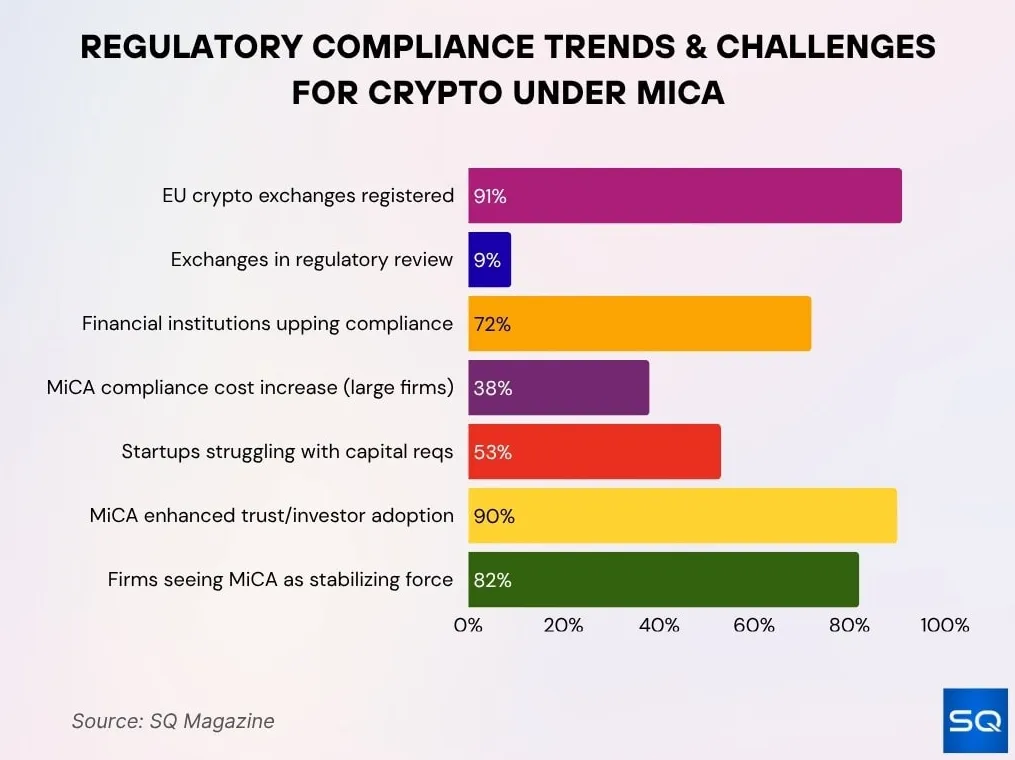
Beratungsunternehmen, Anwaltskanzleien, Lizenzierungsspezialisten, Steuerberater und sogar ehemalige Regulierer, die die Nuancen der Krypto-Regulierung verstehen, können Krypto-Unternehmen unterstützen, die versuchen, regulatorische Hürden ohne untragbare Kosten zu meistern. MiCA, die Verordnung über Märkte für Krypto-Werte der EU, die eine strengere Aufsicht über Krypto-Verwahrer und -Börsen anstrebt, ist nur ein Beispiel unter vielen für solche Regulierungen weltweit.
Während theoretisch nichts daran auszusetzen ist, dass Krypto reguliert wird, entstehen dadurch zusätzliche Kosten für Unternehmen, die in diesem Bereich tätig sein wollen, ohne inakzeptable finanzielle und rechtliche Risiken einzugehen. Beispielsweise verlangt MiCA von Krypto-Verwahrern, Börsen, Zahlungsstellen, Wallet-Anbietern, Plattformen für tokenisierte Vermögenswerte, Brokern und Tokenisierungsberatern, regulatorische Lizenzen in bestimmten Rechtsordnungen zu erwerben. Das bedeutet, dass kein Krypto-Unternehmen, das innerhalb der Grenzen der EU agieren möchte, mehr den Luxus hat, eine Jurisdiktion nach Bequemlichkeit oder Kosten auszuwählen.
Nicht jeder Unternehmensjurist verfügt über ein tiefgreifendes Verständnis der MiCA-Anforderungen, und selbst diejenigen, die es tun, haben möglicherweise nicht genügend Wissen über andere für die Krypto-Branche relevante Vorschriften wie die EU-Geldtransfer-Verordnung, die Travel Rule, AML-Gesetze, Stablecoin-Regulierungen, Regeln zur Einstufung von Krypto-Tokens, Verwahrungsanforderungen, Marktmissbrauchsrichtlinien und Cybersicherheitsstandards. Daher entsteht eine Nachfrage nach Spezialisten, die all diese Vorschriften im Detail erklären und Unternehmen helfen können, die finanziellen und rechtlichen Risiken zu vermeiden, die ein unerfahrenes Team verursachen könnte.
EY, Deloitte, PwC, KPMG, Hogan Lovells, Latham & Watkins und andere Beratungsunternehmen sowie kleinere Nischenspezialisten wie TokenTax, Zebpay Legal und Tokenika Law sind hervorgetreten, um diese Nachfrage zu bedienen. Diese Firmen bieten eine breite Palette von Dienstleistungen im Zusammenhang mit Krypto-Regulierungen an, darunter MiCA-Beratungsdienste, Unterstützung bei der CASP-Zulassung, Lizenzierungsbegleitung, Prüfung und Beratung von Whitepapers, Einhaltung der Travel Rule, AML-Vorschriften, Auswahl von Tools zum Transaktions-Screening, Beratung zur Governance-Dokumentation, Mitarbeiterschulungen und aufsichtsrechtliche Dienstleistungen. All dies sind wesentliche Aspekte der Krypto-Regulierung, mit denen sich Unternehmen auseinandersetzen müssen, wenn sie im Rahmen des Gesetzes agieren wollen, ohne sich inakzeptablen rechtlichen und finanziellen Risiken auszusetzen.
Zahlungsabwickler
Ein weiteres Kopfzerbrechen für Krypto-Nutzer – insbesondere für diejenigen, die ihre Kryptowährung für reale Waren und Dienstleistungen ausgeben möchten – ist die Frage, wie Zahlungen getätigt werden können. Wenn Krypto traditionelles Geld als tragfähiges Zahlungsmittel ablösen soll, muss es von etablierten Zahlungsabwicklern und Händlern angenommen werden. Das bedeutet, dass solche Organisationen zustimmen müssen, Krypto als Zahlungsmethode zu akzeptieren und entsprechende Verfahren zur Verarbeitung dieser Transaktionen einzurichten.
Es gibt mehrere Krypto-Zahlungsabwickler, darunter BitPay, Coinbase Commerce, BVNK, NOWPayments, Request Network, Fireblocks und seine Partner sowie Stripe über seine Stablecoin-Infrastruktur Bridge, die Krypto-Inhabern helfen können, Zahlungen in Stablecoins zu tätigen. Händler, die solche Dienste nutzen, können von schnelleren Transaktionen, geringeren Chargeback-Risiken, einem größeren Kundenstamm und Zugang zu internationalen Märkten sowie weiteren Vorteilen profitieren, die traditionelle Zahlungsabwickler üblicherweise bieten.
Gleichzeitig gibt es Nachteile, die damit zusammenhängen, dass Krypto-Transaktionen viel schwieriger in die regulären Buchhaltungs- und Steuerberichterstattungssysteme zu integrieren sind. Der Hauptgrund für diese Komplexität liegt darin, dass Stablecoins zunehmend wie echtes Geld behandelt werden, was bedeutet, dass Transaktionen in ihnen von den Steuerbehörden als Barzahlungen gewertet werden müssen. Darüber hinaus verlangen lokale Vorschriften von Unternehmen häufig, Informationen über diese Art von Transaktionen zu sammeln und den Finanzbehörden zu melden. In den USA hat das Finanzministerium neue Meldepflichten für Stablecoin-Transaktionen vorgeschlagen, während Stablecoins in anderen Ländern zunehmend AML- und KYC-Anforderungen unterliegen. In Europa gibt es die bereits erwähnte MiCA- und die Geldtransfer-Verordnung zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung, was sich indirekt auch auf Krypto-Zahlungen auswirkt. Es gibt weltweit viele solcher regulatorischen Herausforderungen, und die oben genannten Akronyme stellen nur einige wenige davon dar.
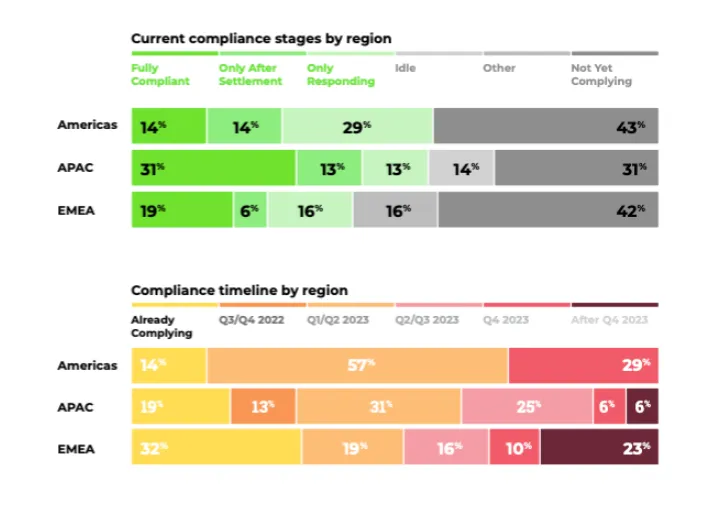
Zahlungsabwickler, die Händlern bei der Annahme von Krypto helfen, müssen diese daher auch bei all diesen steuerlichen, buchhalterischen und regulatorischen Herausforderungen unterstützen können. Das bedeutet, dass die Kosten für die Nutzung solcher Dienste erheblich höher sein können als beispielsweise herkömmliche Kartengebühren. Neben Steuer- und Buchhaltungsberatern benötigen Händler je nach ihren individuellen Umständen und den lokalen Vorschriften möglicherweise auch KYC/AML-Berater, Compliance-Juristen und Anbieter für Transaktions-Screening, was derartige Zahlungen weitaus komplizierter macht, als man es von einer einfachen Krypto-Zahlung erwarten würde.
Stablecoins, Risikobewertung und Rückerstattung von Geldern
Eines der schwierigsten Probleme bei Krypto-Zahlungen ist das Reputationsrisiko, das mit der Nutzung von Krypto-Adressen einhergeht. Im Gegensatz zu Fiat-Geld hinterlassen Krypto-Transaktionen eine öffentlich einsehbare Spur, die von verschiedenen Analysetools untersucht wird, um potenzielle Risikofaktoren zu identifizieren. Das bedeutet, dass der Abwickler bei der Verarbeitung einer Zahlung feststellen muss, welche Risiken – falls überhaupt – mit der jeweiligen Blockchain-Adresse verbunden sind, von der die Zahlung ausgeht, und mit der Adresse, an die sie gesendet wird. Selbst wenn eine solche Transaktion aus Sicht des Händlers kein Risiko birgt, muss er dennoch anhand seiner internen Richtlinien und der verfügbaren Compliance-Tools entscheiden, ob und wie er damit umgeht.
Wenn es um die Rückerstattung einer Zahlung geht, entsteht ebenfalls ein Dilemma: Soll die Rückerstattung an den Kunden oder an die Adresse erfolgen, von der die Gelder gesendet wurden? Es besteht schließlich immer die Möglichkeit, dass diese Adresse einem Betrüger gehört und die Rückerstattung schlicht gestohlen und für einen weiteren Betrug verwendet wird. Gleichzeitig kann die Rückerstattung notwendig sein – sei es, weil es keine andere Option gibt, der Kunde sie verlangt oder Strafverfolgungsbehörden sie anordnen. Hinzu kommt: Wird die Zahlung über einen Mixer abgewickelt, besteht für die Gelder ein weitaus höheres Risiko, mit kriminellen Aktivitäten in Verbindung gebracht zu werden, als ursprünglich gedacht. Andererseits könnte auch der Betrüger, der das Geld des Nutzers entwendet hat, einen Mixer verwenden, um die Beute zu verschleiern.
Die Risiken sind bei der Nutzung von DeFi-Kreditprotokollen noch viel höher, wo es oft unmöglich ist, mit hoher Sicherheit zwischen legitimen und illegitimen Aktivitäten zu unterscheiden. Neben den Gefahren, die diese Art von Transaktionen für den Händler mit sich bringt, gibt es auch ein Risiko bezüglich der Transaktionshöhe: Große Beträge erfordern eine weitaus gründlichere Risikobewertung als Kleinbeträge. Solche Zahlungen bergen zudem ein erhöhtes Risiko von Chargebacks und Stornierungen, was der Händler bei seiner Entscheidung berücksichtigen muss. Je mehr Transaktionen dieser Art vorliegen, desto mehr Aufwand muss das Unternehmen betreiben, um deren Risiko zu bewerten, festzulegen, ob sie ausgeführt oder erstattet werden, und die Konsequenzen dieser Entscheidungen zu analysieren.
All dies ist der Grund, warum viele Krypto-Nutzer und Unternehmen bestrebt sind, von direkten Krypto-Transaktionen abzurücken und Krypto-Zahlungsabwickler einzusetzen. Es ist viel einfacher, eine Stablecoin-Zahlung abzuwickeln und darauf zu vertrauen, dass die Risiken einer solchen Transaktion auf die Zahlungsdienstleister übergehen und nicht beim Händler selbst verbleiben.
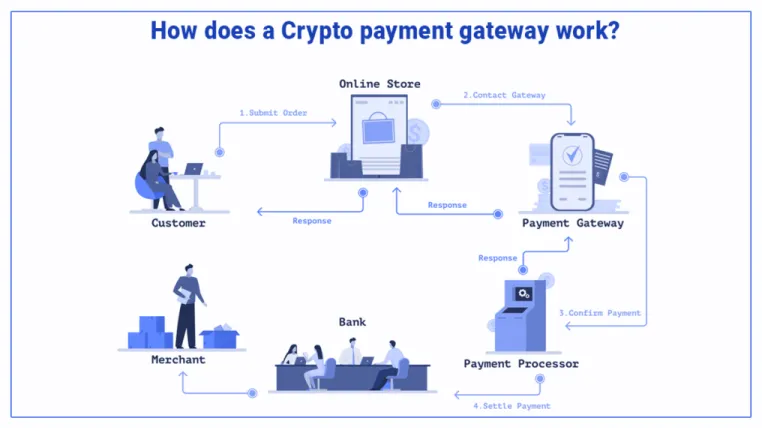
Ein Compliance-Startup ist gerne bereit, die Verantwortung für die Beantwortung dieser Fragen zu übernehmen. Aus diesem Grund bieten viele Unternehmen solche Dienste für Krypto-Zahlungsabwickler an, die die mit derartigen Zahlungen verbundenen Risiken steuern möchten.
Unsicherheit und Skalierbarkeit
Einer der Gründe für das explosive Wachstum von Compliance-Tech-Startups in der Krypto-Branche ist ihre einzigartige Arbeitsweise. Einmalige Beratungsleistungen sind für beide Seiten weitaus weniger attraktiv als eine dauerhafte Geschäftsbeziehung, bei der der Nutzer Abonnementgebühren für regelmäßige Risikobewertungen von Blockchain-Adressen zahlt.
Für ein Krypto-Unternehmen, das Tausende von Transaktionen verarbeitet, ist es viel schwieriger, mit sporadischen Risiken bei einzelnen Zahlungen umzugehen. Ein solches Unternehmen muss geeignete Richtlinien für Situationen entwickeln, in denen eine solche Zahlung eingeht, und darüber hinaus alle derartigen Zahlungen analysieren, um potenzielle Risiken zu identifizieren und zu mindern sowie Anfragen von Strafverfolgungsbehörden, Regulierern und Kunden gemäß Standardverfahren zu beantworten.
Dies erfordert umfassende Erfahrung und detaillierte Kenntnisse der regulatorischen und Compliance-Landschaft, um optimale Maßnahmen zu entwickeln und die mit der Minderung verschiedener Risikoarten verbundenen Kosten und Nutzen abzuwägen. Gleichzeitig muss ein solches Unternehmen eine einheitliche Risikobewertungsrichtlinie pflegen, um sicherzustellen, dass es bei der Beantwortung einzelner Anfragen zu bestimmten Transaktionen gegen keine Vorschriften verstößt. Schließlich muss ein solches Unternehmen auch über ausreichend Erfahrung und Fachwissen verfügen, um alle Prozesse dokumentieren und den zuständigen Behörden nachweisen zu können, dass es über die erforderlichen Verfahren zur Bewältigung sämtlicher Risiken verfügt.
In der Praxis kann die Nutzung solcher Tools und Dienste für den durchschnittlichen Krypto-Nutzer also mit lästigen Einschränkungen und gelegentlichen Unannehmlichkeiten verbunden sein. Gleichzeitig betrachtet das Compliance-Unternehmen dies als Gelegenheit, dem Händler ein umfassendes Dienstleistungspaket anzubieten, um Konsistenz und Skalierbarkeit der Abläufe durch hochwertige Risikomanagementlösungen sicherzustellen.
Kultureller Wandel hin zu regulierten Finanzstrukturen
Es scheint, als durchlaufe die gesamte Krypto-Branche, zumindest auf der Infrastrukturebene, einen tiefgreifenden kulturellen Wandel. Nach ihrem ursprünglichen Verständnis sollten Kryptowährungen und Blockchain-Technologien ein erlaubnisfreies Finanzsystem ermöglichen, das es jedem erlaubt, an wirtschaftlichen Aktivitäten teilzunehmen, ohne traditionelle Finanzintermediäre in Anspruch nehmen zu müssen. Die aktuelle Entwicklung deutet jedoch darauf hin, dass das Gegenteil eintritt: Die Krypto-Industrie bewegt sich schrittweise auf eine stark regulierte und zulassungsbeschränkte Finanzinfrastruktur zu, in der jede Transaktion von den zuständigen Behörden genehmigt werden und den bestehenden Vorschriften entsprechen muss.
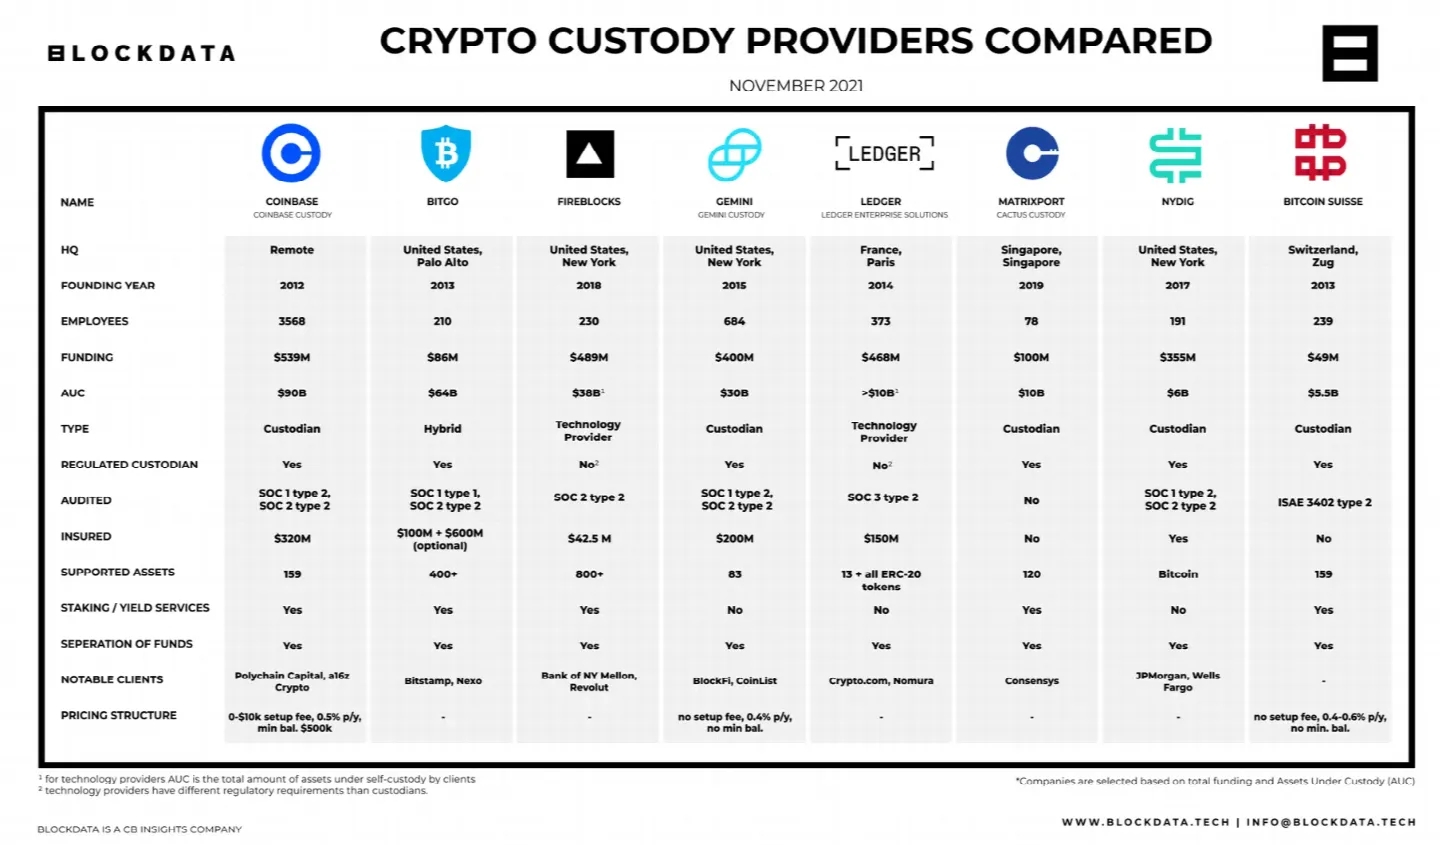
Dieser Trend zeigt sich darin, dass viele Krypto-Börsen und Wallets inzwischen ihre Compliance-Technologien und Beratungsangebote bewerben. Verwahrungsdienste heben ihre Zuverlässigkeit und Vertrauenswürdigkeit hervor, und Zahlungsabwickler betonen, dass sie sich unter anderem um KYC- und AML-Belange kümmern können. Dasselbe gilt für Wirtschaftsprüfungs- und Beratungsgesellschaften, die Krypto-Unternehmen dabei unterstützen, sicherzustellen, dass ihre Tätigkeiten allen geltenden Vorschriften vollständig entsprechen. Mit anderen Worten: Für alle, die vollwertige Akteure im traditionellen Finanzsystem werden wollen, stehen alle erforderlichen Maßnahmen bereit. Der rebellische Charakter von Kryptowährungen wurde, zumindest auf Infrastrukturebene, weitgehend durch die Notwendigkeit neutralisiert, geeignete Compliance-Tools und -Prozesse zu entwickeln und zu implementieren, die den Anforderungen des konventionellen Finanzwesens genügen.
Regulatorische Belastungen
Einer der frustrierendsten Aspekte der Regulierung ist, dass sie oft Möglichkeiten nimmt, Kosten durch Unkenntnis bestimmter Regeln oder durch das Agieren innerhalb spezifischer Regelwerke zu senken. Eine der lästigsten Belastungen der Regulierung – zumindest aus Sicht der Krypto-Nutzer – sind die Kosten für die Risikoüberprüfung. Nutzer müssen bezahlen, um zu erfahren, ob eine bestimmte Blockchain-Adresse zuverlässig ist und für die Zahlungsabwicklung genutzt werden kann. Sie müssen auch dafür bezahlen, um zu wissen, ob sie einen bestimmten Token verwenden dürfen, ob ihre europäischen Kunden das Recht haben, ihn zu nutzen, ob eine bestimmte Stablecoin-Transaktion Steuerverbindlichkeiten ausgelöst hat und so weiter. Jede Interaktion mit Regulierungen bringt somit zusätzliche Kosten mit sich, die aus der Notwendigkeit resultieren, festzustellen, ob und wie eine bestimmte Handlung vorgenommen werden darf.
Genau das ist die Rolle von Compliance-Tech-Startups, die ihre Dienste eifrig denjenigen anbieten, die Risiken und Kosten beim Navigieren durch die trüben Gewässer der Regulierung minimieren wollen. Auf den ersten Blick mag es so aussehen, als bezögen sich solche Kosten hauptsächlich auf das Risikomanagement und die Transaktionsabwicklung, in Wirklichkeit betreffen sie jedoch auch andere Geschäftsbereiche wie Steuern, Beratung, Wirtschaftsprüfung und Rechtsdienstleistungen. Je mehr Krypto mit der traditionellen Finanzinfrastruktur interagiert, desto mehr Unternehmensbereiche erfordern Spezialwissen, um die geltenden Vorgaben zu verstehen und zu erfüllen. Das bedeutet zusätzliche Kosten für das Unternehmen, etwa durch den zwingenden Einsatz externer Dienste.
Infolgedessen sehen sich einige Krypto-Unternehmen dazu veranlasst, erlaubnispflichtige Blockchain-Lösungen einzusetzen, die es ihnen ermöglichen, innerhalb einer einzigen Rechtsordnung zu operieren, ohne mit einer Vielzahl von Aufsichtsbehörden interagieren zu müssen. Darüber hinaus entscheiden sich solche Unternehmen voraussichtlich für Verwahrungslösungen, die Schutz von Vermögenswerten auf institutionellem Niveau bieten, sowie für Beratungs- und Prüfungsdienste, die ihnen helfen, bestehende Vorschriften vollständig einzuhalten und zusätzliche Kosten durch Steuerprüfungen und andere regulatorische Risiken zu vermeiden.
Fazit
Die Regulierung war schon immer ein Problem für Kryptowährungen, die ihrer Natur nach schwer zu kontrollieren sind und daher verstärkt unter der Beobachtung von Regulierungsbehörden stehen. Einige Krypto-Enthusiasten haben sich diesem Aspekt der Krypto-Entwicklung stets widersetzt und argumentiert, dass Regulierung Innovationen ersticke und die Branche unattraktiver mache. In der Realität dient Regulierung jedoch oft dazu, neue Möglichkeiten zu schaffen, anstatt sie zu zerstören.
Die Fähigkeit zu skalieren und reibungsloser mit der traditionellen Finanzinfrastruktur zu interagieren, verschafft vielen Krypto-Unternehmen ihre Wettbewerbsvorteile, und die Regulierung ermöglicht es ihnen, diese Vorteile zu nutzen, indem sie Ordnung in die Interaktionen zwischen den Marktteilnehmern bringt. Gleichzeitig bringt die Regulierung aber auch zusätzliche Kosten mit sich, darunter neue Abgaben und Transaktionsgebühren sowie weitere Ausgaben für Beratung, Audits und rechtlichen Beistand.
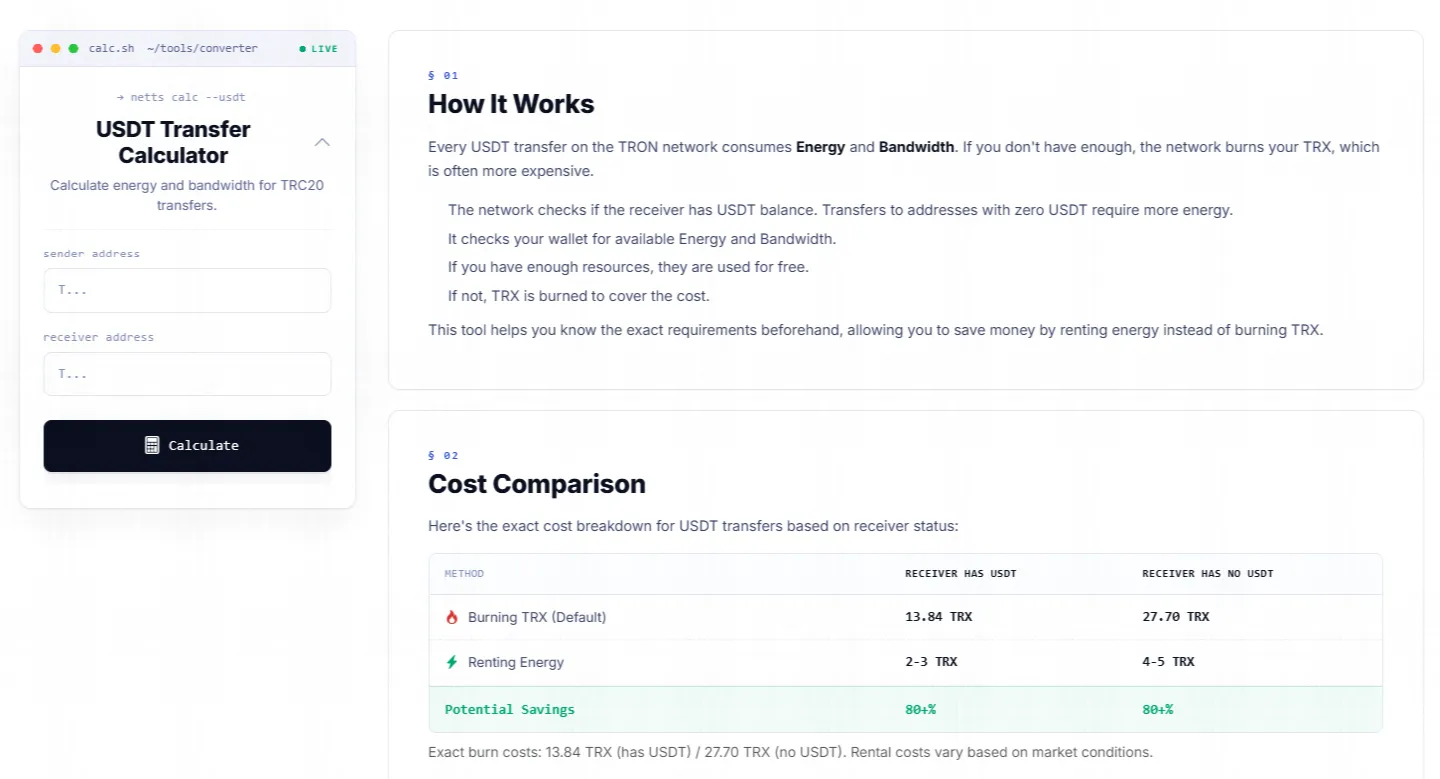
Hier kommt ein kleines, praktisches Tool wie der USDT Transfer Calculator von Netts.io ins Spiel, der sich im selben Universum verdeckter Ausgaben bewegt. Ein Nutzer, der bereits gelernt hat, für AML-Prüfungen und Compliance-Sicherheit zu zahlen, schätzt die Kosten für Stablecoin-Transaktionen im TRON-Netzwerk nicht mehr einfach ins Blaue hinein. Der Rechner hilft dabei, den erforderlichen Betrag an Energy und Bandwidth vor Beginn eines TRC20-Transfers zu ermitteln, erklärt, warum manche Wallets höhere Gebühren für den Empfang von USDT verlangen als andere, und erleichtert die Berechnung der ungefähren USDT-Gebührenhöhe vor jeder Transaktion. Für alle, die Wert auf günstige USDT-Transfers, bezahlbare USDT-Gebühren und die Vermeidung von unnötigem TRX-Burning legen, ist dieses Tool keine ideologische Ergänzung, sondern schlichte Notwendigkeit der Vernunft – eine weitere Gebühr, die berechnet werden muss, bevor sie Ihre Wallet belastet.