استارتاپهای انطباق رمزارز: کسب درآمد از قانونگذاری
انطباق کریپتو، فرآیندهای KYC، AML، MiCA، غربالگری کیفپولها و پرداختهای استیبلکوین را به یک صنعت پرسود از ابزارها و مشاوران تبدیل کرده است.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
دسته خاصی از کاربران کریپتو وجود دارند که فرم انطباق قانونی (Compliance) برای آنها حکم پایان دنیا را دارد. این فرد میتواند دامپ 50% میمکوین در یک روز، اوجگیری یک توکن قورباغهای به صدر جدولها و سقوط تقریباً آنی و اجتنابناپذیر آن، اسلیپیج کارمزد، بریجها، اینفلوئنسرها و بیخوابیهای خودش را تاب بیاورد - اما او را روبهروی یک اسکنر پاسپورت بنشانید، از او درباره منشأ وجوه بپرسید یا مجبورش کنید برای یک بررسی AML صبر کند تا بتواند استیبلکوینهای با زحمت بهدستآمدهاش را خرج کند، و او دچار یک شوک مهلک خواهد شد.
این ترس کاملاً هم غیرمنطقی نیست، چرا که مبلغان اولیه کریپتو به بسیاری از ما وعده داده بودند که ماهیت رمزارز حاکمیت مالی است - توانایی اتخاذ تصمیمات مالی بدون نیاز به تن دادن به بوروکراسی پیچیده امور مالی سنتی. این بدان معنا بود که قبل از انتقال پول از یک «کیفپول» به کیفپولی دیگر، نیازی نیست با کارمند بانک یا مسئول انطباق که سوالات دشوار میپرسد سر و کله بزنید.
همچنین به این معنا بود که مجبور نیستید به ایمیل تند یک بانک کارگزار درباره تراکنشی خاص که سه سال پیش در یک صرافی مستقر در حوزه قضایی متفاوتی رخ داده و کاربر حتی از قضا هرگز به آن کشور نرفته است، پاسخ دهید. اما به محض اینکه نهادهای کریپتویی بزرگ و تأثیرگذار شدند و استیبلکوینها به بسترهای واقعی تسویه حساب بدل گشتند، وعده نوآوریِ بدون نیاز به مجوز با مسئولیت تنظیم مقررات یک زیرساخت مالی برخورد کرد.
نتیجه این برخورد، هجوم آرام اما اجتنابناپذیر نهادهای قانونگذار به این صنعت بود؛ مجهز به KYC، AML، KYT، MiCA، قانون سفر (Travel Rule)، غربالگری تحریمها، گفتگوها درباره منشأ وجوه و لیست رو به رشدی از تعهدات نظارتی. بیشتر کاربران رمزارز این اصطلاحات را مرتبط با یک مفهوم ناخوشایند میدانند - مجموعهای از موانع که هر بار تلاش میکنند کار معمولی انجام دهند، به آنها حس شهروند درجه دو بودن را القا میکند.
برای نمونه، برای یک کاربر بدشانس کریپتو، تجربه ارسال USDT از یک کیفپول به کیفپول دیگر میتواند بهشدت دلسردکننده باشد، زیرا به یاد میآورد که قبل از انجام تراکنش مجبور بوده آدرس گیرنده را در یک ابزار غربالگری وارد کند. در نهایت مشخص میشود همه چیز مرتب بوده است - کیفپولی که استیبلکوینها را به آن فرستاده در لیست سیاه نبوده است. با هیچ سازمان تروریستی ارتباطی نداشته، در باجافزارها، پرداختهای دارکنت، طرحهای کلاهبرداری، فرار مالیاتی یا پولشویی نقشی نداشته است. داراییهای او امن بوده و قرار نبود بازداشت شود یا حسابش مسدود گردد، اما این تجربه ناخوشایند تنها پس از آن پایان یافت که او با تمام این تهدیدهای بالقوه آشنا شد. علاوه بر این، او احتمالاً خودش هزینه غربالگری را مستقیماً نپرداخته است - این هزینه احتمالاً جایی در کارمزدهای صرافی، اشتراک ارائهدهنده کیفپول، یا هزینههای تجاری یکی دیگر از طرفهای حاضر در تراکنش پنهان شده بود. یک نفر، در جایی، داشت از ترس او درآمدزایی میکرد.
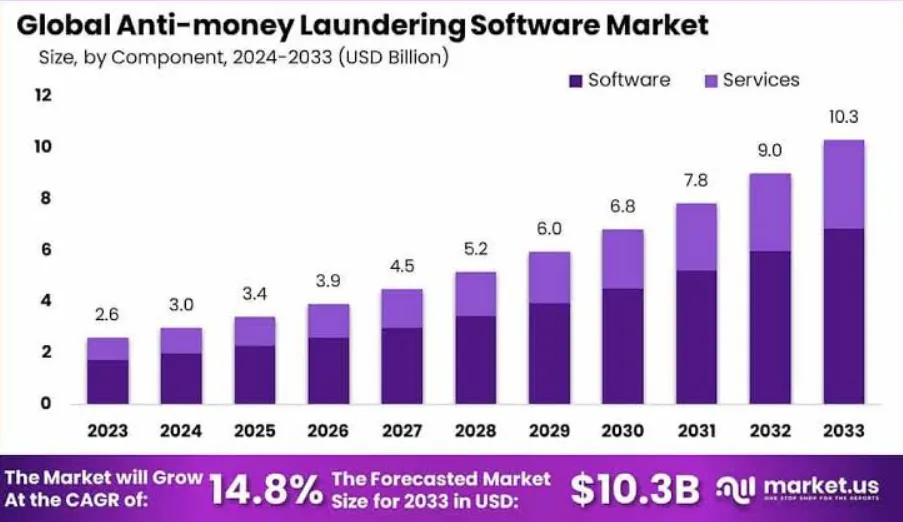
وضعیتی مشابه ممکن است چندین بار در هفته برای او رخ دهد - بررسی غربالگری که برای کاربر کاملاً غیرضروری به نظر میرسید اما با این وجود چند سنت برایش هزینه داشت. اگر او ماه آینده تراکنش مشابهی انجام دهد و یکی از آدرسهای تاریخچه او برچسب بخورد، یا میکسری که استفاده کرده به لیست تحریمها اضافه شود، یا بریجی که سکههایش را به آن فرستاده هک شود، یا یکی از آدرسهای طرف مقابل آلوده از آب درآید، آنوقت ممکن است تکرار این بررسی ارزشش را داشته باشد. گذشته از همه اینها، قیمت API ابزار غربالگری بسیار مقرونبهصرفهتر از زیان احتمالی در صورت مشکوک بودن تراکنش است. بدین ترتیب، صنعتی متولد شد که در آن ابزارهایی مانند Chainalysis Reactor، TRM Labs، Elliptic Intelligence، Crystal Intelligence، Scorechain، Merkle Science و بسیاری از خدمات مشابه دیگر، حس امنیت را برای کاربران کریپتو - و جریان درآمدی پایداری را از طریق اشتراکهای مداوم برای کسبوکارها فراهم میکنند.
این ابزارها همیشه توسط یک کاربر عادی کریپتو استفاده نمیشوند، اما بهطور مداوم مورد تقاضای بانکها، صرافیها، ارائهدهندگان خدمات پرداخت و سایر بازیگران نهادی هستند که باید اطمینان حاصل کنند کیفپولی که وجوه را از آن دریافت میکنند، برای مثال، در لیست سیاه قرار ندارد. همزمان، کاربران تیک سبز را میبینند و احساس میکنند تراکنش آنها محافظت شده است - و دفعه بعد از آنجا که هیچ اتفاق بدی نیفتاده، کار بسیار سادهتر خواهد بود.
مشاوران انطباق
بررسیهای AML تازه شروع ماجرا هستند؛ چالش بزرگتر برای کاربران و کسبوکارهای رمزارزی، درک فعالیتهای مجاز و نحوه سازماندهی عملیات برای فعالیت در چارچوب قانون است. اینجاست که مشاوران انطباق به نجات میآیند و پیشنهاد میکنند که در ازای دریافت هزینههای گزاف، برخی از آزاردهندهترین ابعاد قانونگذاری را بر عهده بگیرند.
شرکتهای مشاوره، دفاتر حقوقی، متخصصان صدور مجوز، مشاوران مالیاتی و حتی رگولاتورهای سابق که ظرافتهای مقررات رمزارز را درک میکنند، میتوانند به کسبوکارهای کریپتویی که در تلاش برای عبور از چالشهای نظارتی بدون متحمل شدن هزینههای غیرقابلقبول هستند، کمک کنند. MiCA، چارچوب قانونی بازارهای داراییهای رمزنگاریشده اتحادیه اروپا، که در پی اعمال نظارت سختگیرانهتر بر متولیان امانی کریپتو و صرافیها است، تنها یک نمونه از میان انبوهی از این دست قوانین در سراسر جهان است.
گرچه در تئوری هیچ ایرادی در این حقیقت که کریپتو مشمول مقررات میشود وجود ندارد، اما این امر هزینههای اضافی را برای کسبوکارهایی که میخواهند بدون تقبل ریسکهای مالی و حقوقی غیرقابلقبول در این فضا فعالیت کنند، ایجاد میکند. برای مثال، MiCA متولیان داراییهای دیجیتال، صرافیها، آژانسهای پرداخت، ارائهدهندگان کیفپول، پلتفرمهای توکنایز دارایی، کارگزاریها و مشاوران توکنایزیشن را ملزم میکند تا مجوزهای نظارتی را در حوزههای قضایی مشخصی دریافت کنند؛ این یعنی هر کسبوکار کریپتویی که خواهان فعالیت در مرزهای اتحادیه اروپا باشد، دیگر از امتیاز انتخاب حوزه قضایی صرفاً بر اساس راحتی یا هزینه برخوردار نیست.
هر وکیل شرکتی درک کاملی از الزامات MiCA ندارد، و حتی کسانی که دارند هم ممکن است دانش کافی از سایر مقررات مرتبط با صنعت کریپتو، مانند مقررات انتقال وجوه در اتحادیه اروپا، قانون سفر، قوانین AML، مقررات استیبلکوینها، قوانین طبقهبندی توکنهای رمزارز، الزامات نگهداری امانی، دستورالعملهای سوءاستفاده از بازار و استانداردهای امنیت سایبری نداشته باشند. بنابراین، تقاضا برای متخصصانی شکل میگیرد که بتوانند تمام این قوانین را با جزئیات توضیح داده و به کسبوکارها در پیشگیری از ریسکهای مالی و قانونی که یک تیم بیتجربه ممکن است ایجاد کند، یاری رسانند.
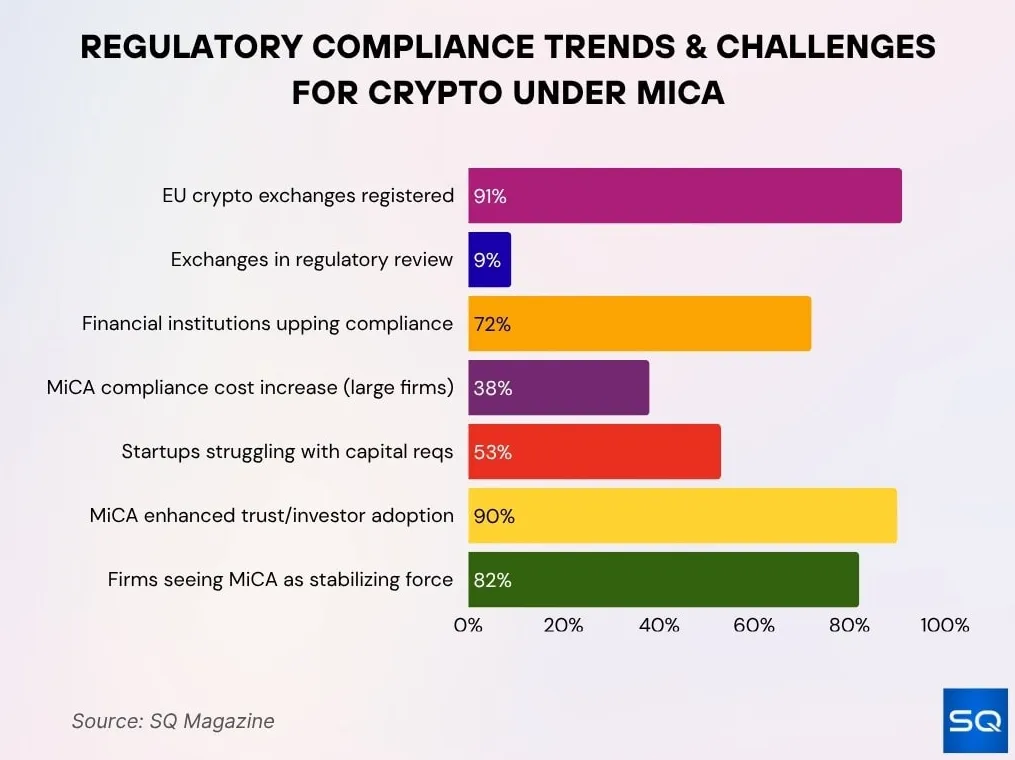
شرکتهای EY، Deloitte، PwC، KPMG، Hogan Lovells، Latham & Watkins و سایر شرکتهای مشاوره، و همچنین متخصصان متمرکزتر و کوچکتری مانند TokenTax، Zebpay Legal، Tokenika Law برای پاسخ به این تقاضا پدید آمدهاند. این شرکتها طیف گستردهای از خدمات مرتبط با مقررات کریپتو را ارائه میدهند، از جمله خدمات مشاوره MiCA، مشاوره مجوز CASP، کمک در اخذ مجوز، بررسی و مشاوره وایتپیپر، انطباق با Travel Rule، مقررات AML، انتخاب ابزارهای غربالگری تراکنش، مشاوره اسناد حاکمیتی، آموزش کارکنان و خدمات نظارتی. تمام اینها جنبههای ضروری از قانونگذاری کریپتو هستند که اگر کسبوکارها بخواهند بدون قرار دادن خود در معرض خطرات حقوقی و مالی غیرقابلقبول در چارچوب قانون عمل کنند، باید به آنها بپردازند.
پردازشکنندههای پرداخت
یکی دیگر از سردردهای کاربران رمزارز، بهویژه آنهایی که میخواهند ارز دیجیتال خود را برای کالاها و خدمات واقعی خرج کنند، فهمیدن نحوه انجام پرداختها است. اگر قرار باشد رمزارز از پول سنتی به عنوان یک روش پرداخت کارآمد پیشی بگیرد، باید توسط پردازشکنندههای اصلی پرداخت و پذیرندگان پذیرفته شود؛ به این معنی که این سازمانها باید با پذیرش کریپتو به عنوان یک روش پرداخت موافقت کرده و رویههای مناسبی برای پردازش این تراکنشها ایجاد کنند.
چندین درگاه و پردازشکننده پرداخت رمزارز وجود دارند، از جمله BitPay، Coinbase Commerce، BVNK، NOWPayments، Request Network، Fireblocks و شرکای آن، و Stripe از طریق زیرساخت استیبلکوین خود یعنی Bridge، که میتوانند به دارندگان کریپتو در پرداخت با استیبلکوینها کمک کنند. پذیرندگانی که از این خدمات استفاده میکنند، میتوانند از تراکنشهای سریعتر، کاهش ریسک شارژبک، افزایش پایگاه مشتریان و دسترسی به بازارهای بینالمللی و دیگر مزایایی که پردازشکنندههای سنتی معمولاً ارائه میدهند بهرهمند شوند.
در عین حال معایبی نیز وجود دارد که به این حقیقت بازمیگردد که ادغام تراکنشهای رمزارزی با سیستمهای حسابداری و گزارشدهی مالیاتی معمولی بسیار دشوارتر است. دلیل اصلی این پیچیدگی آن است که با استیبلکوینها به طور فزایندهای مانند پول واقعی برخورد میشود، بدین معنا که تراکنشهای انجامشده با آنها باید از دید مراجع مالیاتی به عنوان پرداختهای نقدی تلقی شوند. علاوه بر این، مقررات محلی اغلب کسبوکارها را ملزم به جمعآوری اطلاعات در مورد این نوع تراکنشها و گزارش آنها به سازمانهای مالیاتی میکند. در ایالات متحده، خزانهداری الزامات گزارشدهی جدیدی را برای تراکنشهای استیبلکوین پیشنهاد داده است، در حالی که در حوزههای قضایی دیگر، استیبلکوینها به شکلی فزاینده مشمول الزامات AML و KYC میشوند. در اروپا، مقررات پیشگفته MiCA و «قانون انتقال وجوه» برای مبارزه با پولشویی و تأمین مالی تروریسم وجود دارند که به طور غیرمستقیم بر پرداختهای رمزارزی نیز اثر میگذارند. چالشهای نظارتی اینچنینی زیادی در سرتاسر جهان وجود دارد و اختصارات ذکر شده تنها چند مورد از آنها را نشان میدهند.
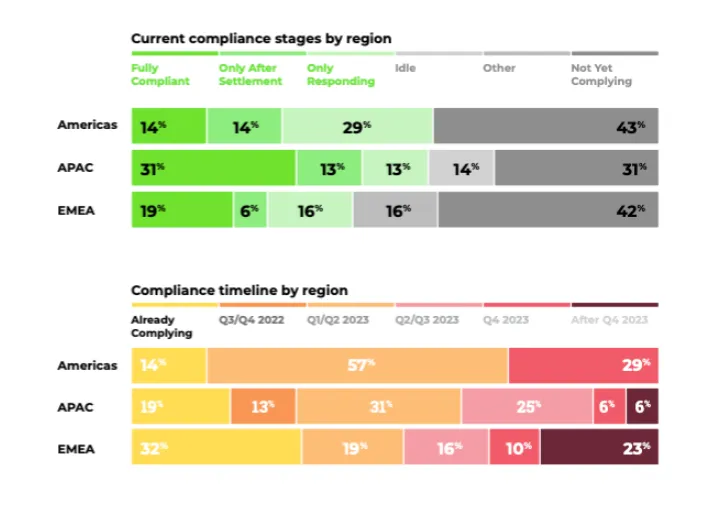
از این رو، پردازشکنندگانی که به پذیرندگان در قبول کریپتو کمک میکنند باید بتوانند در پشت سر گذاشتن تمام این چالشهای مالیاتی، حسابداری و قانونی نیز به آنها کمک کنند؛ این یعنی هزینه استفاده از این خدمات میتواند به مراتب بیشتر از، مثلاً، کارمزد کارتهای بانکی باشد. علاوه بر مشاوران مالیاتی و حسابداری، پذیرندگان ممکن است به مشاوران KYC/AML، وکلای انطباق و ارائهدهندگان غربالگری تراکنش نیاز داشته باشند که بسته به شرایط خاص آنها و مقررات محلی متغیر است، و همین موضوع چنین پرداختهایی را بسیار پیچیدهتر از آنچه از یک پرداخت رمزارزی ساده انتظار میرود، میسازد.
استیبلکوینها، ارزیابی ریسک و بازگشت وجوه
یکی از دشوارترین مسائل در پرداختهای کریپتویی، ریسک اعتباری ناشی از استفاده از آدرسهای رمزارزی است. برخلاف پول فیات، تراکنشهای کریپتو ردی عمومی از خود به جای میگذارند که توسط ابزارهای مختلف تحلیلی برای شناسایی عوامل ریسک بالقوه بررسی میشود. این یعنی در زمان پردازش پرداخت، پردازشکننده باید تعیین کند که چه خطراتی (در صورت وجود) به آدرس بلاکچینی مبدأ و آدرس مقصد مرتبط است. حتی اگر از دید پذیرنده چنین پرداختی خطری نداشته باشد، او همچنان باید بر اساس سیاستهای داخلی و ابزارهای انطباق موجود خود تصمیم بگیرد که آیا و چگونه آن را مدیریت کند.
وقتی نوبت به بازگرداندن پرداخت میرسد نیز یک دوراهی وجود دارد - اینکه آیا مبلغ را به مشتری پس داد یا به آدرسی که از آن ارسال شده بازگرداند، زیرا همواره این احتمال هست که این آدرس به یک کلاهبردار تعلق داشته باشد و مبلغ عودتدادهشده به سادگی به سرقت رفته و برای کلاهبرداری دیگری استفاده شود. در عین حال، ممکن است استرداد وجه در صورت نبود گزینه دیگر، در صورت درخواست مشتری یا اجبار مراجع قانونی الزامی باشد. افزون بر این، در صورتی که پرداخت از یک میکسر صورت گرفته باشد، وجوه ممکن است بسیار بیشتر از حد انتظار با فعالیتهای مجرمانه در ارتباط باشند. از سوی دیگر، کلاهبرداری که پول کاربر را گرفته است نیز ممکن است حین تلاش برای سرقت پول او از میکسر استفاده کند.
ریسکها هنگام استفاده از پروتکلهای وامدهی DeFi بسیار بالاتر است، جایی که اغلب تمایز بین فعالیتهای مشروع و غیرمشروع با قطعیت بالا غیرممکن است. علاوه بر خطری که این نوع تراکنشها برای پذیرنده ایجاد میکنند، خطرات مرتبط با اندازه پرداخت نیز وجود دارد - مبالغ بزرگ نیازمند ارزیابی ریسک بسیار دقیقتری نسبت به پرداختهای کوچک هستند. چنین پرداختهایی همچنین خطر افزایشیافته برگشت تراکنش و ریورسال را به همراه دارند که پذیرنده باید در هنگام تصمیمگیری درباره نحوه مدیریت چنین تراکنشهایی آن را در نظر بگیرد. هر چه این تراکنشها بیشتر باشند، کسبوکار باید کار بیشتری را برای ارزیابی ریسک، تعیین اینکه آیا پرداختها تایید یا عودت داده شوند، و تحلیل عواقب این تصمیمات اختصاص دهد.
همه اینها دلایلی هستند که چرا بسیاری از کاربران و کسبوکارهای کریپتو مشتاقند از تراکنشهای مستقیم فاصله بگیرند و به پردازشکنندههای پرداخت کریپتویی روی آورند. بسیار سادهتر است که یک پرداخت استیبلکوین را پردازش کنید و مطمئن باشید که ریسکهای چنین تراکنشی به دوش پردازشکنندهها خواهد افتاد نه خود پذیرنده.
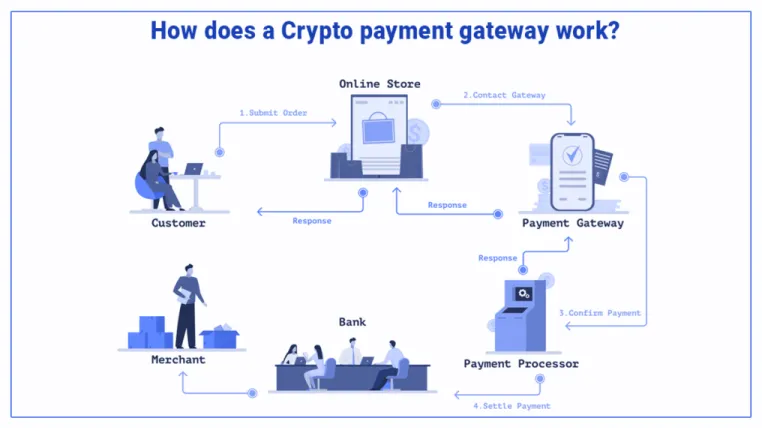
یک استارتاپ انطباق ممکن است مشتاق باشد مسئولیت پاسخ به این سوالات را بر عهده بگیرد، و به همین دلیل است که شرکتهای متعددی آمادهاند تا چنین خدماتی را به پردازشکنندههای کریپتو که به دنبال مدیریت ریسکهای این پرداختها هستند، ارائه دهند.
عدم قطعیت و مقیاسپذیری
یکی از دلایل توسعه انفجاری استارتاپهای فناوری انطباق در صنعت کریپتو، شیوه خاص فعالیت آنها است. خدمات مشاوره یکباره در مقایسه با یک رابطه مستمر که در آن کاربر مبالغی را به عنوان حق اشتراک برای ارزیابی دورهای ریسک آدرسهای بلاکچین میپردازد، برای هر دو طرف جذابیت بسیار کمتری دارد.
فعالیت با ریسکهای مقطعی ناشی از پرداختهای مجزا، برای یک شرکت رمزارزی که هزاران تراکنش را پردازش میکند بسیار دشوارتر است. چنین کسبوکاری باید سیاستهای مناسبی برای مدیریت موقعیتهایی که چنین پرداختی دریافت میشود تدوین کند و بهعلاوه، تمام این پرداختها را تجزیه و تحلیل کند تا خطرات بالقوه را شناسایی و کاهش دهد و مطابق رویههای استاندارد عملیاتی به درخواستهای نهادهای قانونی، رگولاتورها و مشتریان پاسخ دهد.
این امر مستلزم تجربه گسترده و دانش دقیق از فضای مقرراتی و انطباق است تا اقدامات بهینه تعیین شده و هزینهها و منافع مرتبط با کاهش انواع مختلف ریسک مشخص شود. همزمان، چنین شرکتی باید یک سیاست ارزیابی ریسک منسجم را حفظ کند تا مطمئن شود هنگام پاسخگویی به درخواستهای انفرادی در مورد تراکنشهای خاص، هیچ قانونی را نقض نمیکند. در نهایت، چنین شرکتی باید تجربه و تخصص کافی برای مستندسازی تمام رویهها و اثبات این نکته به مقامات ذیصلاح که رویههای لازم برای مقابله با تمام ریسکها را در اختیار دارد، داشته باشد.
بنابراین، در عمل، برای کاربر عادی کریپتو، استفاده از این ابزارها و خدمات ممکن است با محدودیتهای آزاردهنده و ناراحتیهای گهگاه همراه باشد. همزمان، شرکت ارائهدهنده خدمات انطباق این موضوع را فرصتی برای ارائه مجموعهای جامع از خدمات به پذیرنده به حساب میآورد تا تداوم و مقیاسپذیری عملیات را به کمک راهکارهای باکیفیت مدیریت ریسک تضمین کند.
تغییر فرهنگی به سمت امور مالی نیازمند مجوز
به نظر میرسد که کل صنعت کریپتو، حداقل در سطح زیرساختی، در حال تجربه یک تحول فرهنگی بزرگ است. در تعریف اولیه آن، ارزهای دیجیتال و فناوریهای بلاکچین قرار بود یک سیستم مالی بدون نیاز به مجوز را ممکن سازند که به هر کسی اجازه دهد بدون نیاز به واسطههای مالی سنتی در فعالیتهای اقتصادی شرکت کند. با این حال، روند توسعه صنعت نشان میدهد که دقیقاً عکس این موضوع در حال رخ دادن است - صنعت کریپتو به تدریج در حال حرکت به سمت یک زیرساخت مالی شدیداً قانونگذاریشده و نیازمند مجوز است که در آن هر تراکنش باید توسط مقامات مربوطه تأیید شود و با الزامات موجود مطابقت داشته باشد.
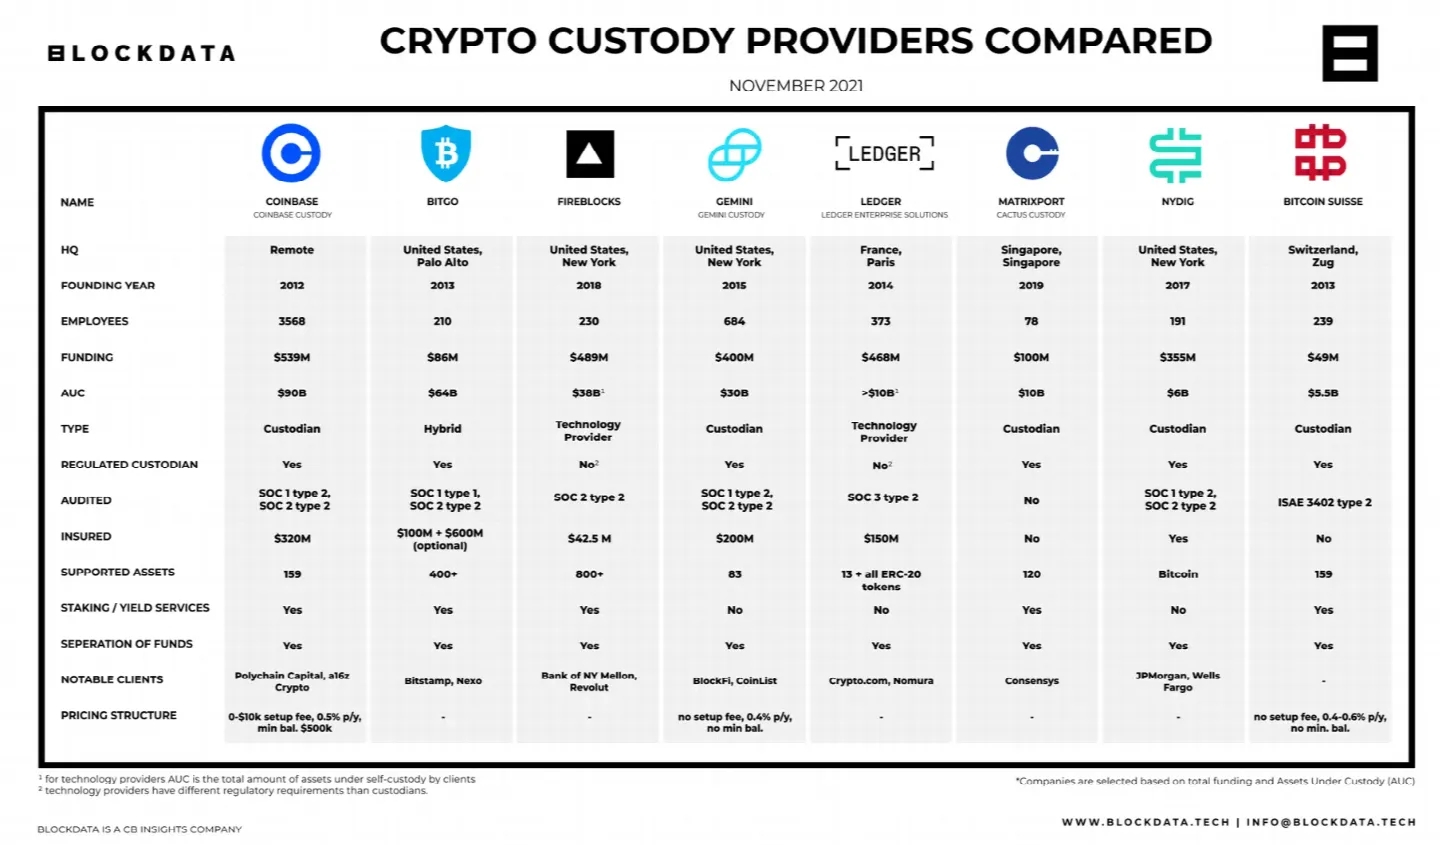
این روند از این واقعیت مشهود است که بسیاری از صرافیها و کیفپولهای رمزارز اکنون در حال تبلیغ فناوریهای انطباق و بستههای مشاورهای خود هستند. خدمات نگهداری امانی (Custody) بر مسئولیتپذیری و قابلیت اطمینان خود تاکید دارند و پردازشکنندههای پرداخت خاطرنشان میکنند که در میان موارد دیگر، میتوانند به امور KYC و AML رسیدگی کنند. همین امر در مورد شرکتهای حسابرسی و دفاتر مشاورهای که به کسبوکارهای کریپتویی کمک میکنند تا اطمینان یابند فعالیتهایشان کاملاً منطبق بر تمام مقررات مربوطه است، صدق میکند. به عبارت دیگر، تمام تدابیر لازم برای کسانی که میخواهند به بازیگران تمامعیار در سیستم مالی سنتی تبدیل شوند در دسترس است. ماهیت سرکش ارزهای دیجیتال، حداقل در سطح زیرساختی، تا حد زیادی توسط نیاز به توسعه و اجرای ابزارها و رویههای مناسب انطباق که الزامات امور مالی سنتی را برآورده کنند، خنثی شده است.
مالیاتهای نظارتی
یکی از ناامیدکنندهترین جنبههای قانونگذاری این است که اغلب فرصتهای کاهش هزینهها به دلیل بیاطلاعی از برخی قوانین یا امکان فعالیت در چارچوب مقرراتی خاص را از بین میبرد. یکی از آزاردهندهترین مالیاتهای تحمیلشده توسط مقررات، حداقل از دیدگاه کاربران کریپتو، هزینه راستیآزمایی ریسکها است. کاربران باید پول بپردازند تا بفهمند آیا یک آدرس بلاکچین خاص قابل اعتماد است و میتواند برای پردازش پرداختها استفاده شود یا خیر. آنها همچنین باید هزینه پرداخت کنند تا بدانند آیا اجازه دارند از یک توکن خاص استفاده کنند، آیا مشتریان اروپایی آنها حق استفاده از آن را دارند، آیا یک تراکنش خاص استیبلکوین تعهدات مالیاتی ایجاد کرده است، و مواردی از این قبیل. بنابراین، هر تعاملی با قانونگذاری به معنای هزینههای اضافی ناشی از نیاز به تعیین این است که آیا و چگونه باید یک اقدام خاص انجام شود.
این دقیقاً همان نقشی است که استارتاپهای فناوری انطباق ایفا میکنند؛ استارتاپهایی که مشتاقانه خدمات خود را به کسانی ارائه میدهند که به دنبال به حداقل رساندن ریسکها و هزینههای ناشی از گام برداشتن در مسیر مبهم مقررات هستند. در نگاه اول، ممکن است به نظر برسد که چنین هزینههایی عمدتاً به مدیریت ریسک و پردازش تراکنش مربوط میشود، اما در واقعیت، آنها بر سایر جنبههای کسبوکار از جمله مالیات، مشاوره، حسابرسی و خدمات حقوقی نیز تأثیر میگذارند. هر چه کریپتو بیشتر با زیرساختهای مالی سنتی تعامل داشته باشد، ابعاد بیشتری از کسبوکار نیازمند مهارتهای تخصصی برای درک و رعایت الزامات قابل اجرا خواهد بود، که به معنای هزینههای اضافی برای شرکت است؛ نظیر لزوم استفاده از خدمات برونسپاریشده.
در نتیجه، برخی از کسبوکارهای کریپتویی به سمت استفاده از راهحلهای بلاکچین مجاز و نیازمند مجوز (Permissioned) سوق داده میشوند که به آنها امکان میدهد بدون نیاز به تعامل با تعداد زیادی از رگولاتورها، در یک حوزه قضایی واحد فعالیت کنند. علاوه بر این، چنین کسبوکارهایی به احتمال زیاد راهحلهای نگهداری امانی را انتخاب میکنند که محافظت از داراییها را در سطح نهادی فراهم میآورد و همچنین از خدمات مشاوره و حسابرسی بهره میبرند که به آنها کمک میکند تا بهطور کامل با مقررات موجود انطباق داشته باشند و از هزینههای اضافی مرتبط با ممیزیهای مالیاتی و سایر خطرات نظارتی دوری کنند.
نتیجهگیری
قانونگذاری همواره مشکلی برای ارزهای دیجیتال بوده است، ارزی که ماهیتاً کنترل آن دشوار است و به همین دلیل موشکافی فزایندهای را از سوی نهادهای نظارتی به خود جلب میکند. برخی از علاقهمندان به رمزارز همواره در برابر این بعد از توسعه کریپتو مقاومت کردهاند و استدلال میکنند که مقررات نوآوری را سرکوب میکند و جذابیت صنعت را کاهش میدهد، اما در واقعیت، مقررات اغلب به جای نابود کردن فرصتها در جهت ایجاد فرصتهای جدید عمل میکند.
توانایی مقیاسپذیری و تعامل روانتر با زیرساختهای مالی سنتی، چیزی است که به بسیاری از کسبوکارهای کریپتو مزیت رقابتی میدهد، و مقررات به آنها اجازه میدهد با نظم بخشیدن به تعاملات میان فعالان بازار، این مزایا را محقق سازند. در عین حال، مقررات هزینههای اضافی را نیز به همراه دارد، از جمله مالیاتهای جدید و کارمزدهای تراکنش، و همچنین هزینههای مضاعف ناشی از خدمات مشاوره، حسابرسی و خدمات حقوقی.
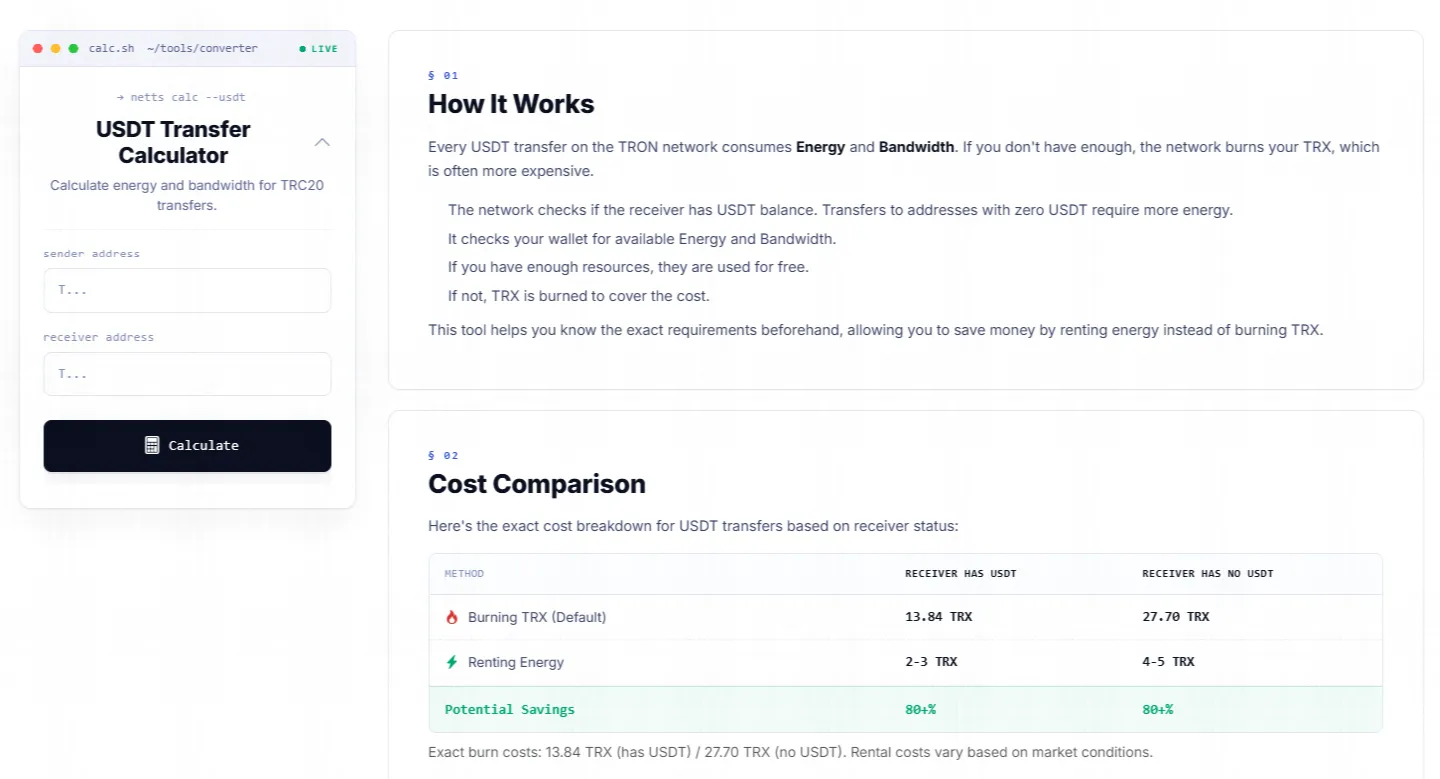
اینجاست که یک ابزار کاربردی کوچک مانند ماشینحساب انتقال USDT از Netts.io در همان دنیای هزینههای پنهان وارد میدان میشود. کاربری که پیش از این یاد گرفته است برای بررسیهای AML و امنیت انطباق هزینه کند، دیگر قرار نیست هزینه تراکنشهای استیبلکوین در شبکه TRON را حدس بزند. این ماشینحساب به ارزیابی میزان Energy و Bandwidth مورد نیاز قبل از شروع انتقال TRC-20 کمک میکند، توضیح میدهد که چرا برخی از کیفپولها هزینه بیشتری برای دریافت USDT نسبت به سایرین دریافت میکنند، و محاسبه اندازه تقریبی کارمزد USDT را قبل از هر انتقال مشخص تسهیل مینماید. برای کسانی که به انتقالات ارزان USDT، کارمزدهای بهصرفه USDT و جلوگیری از هرگونه سوزاندن غیرضروری TRX اهمیت میدهند، این ابزار یک مکمل ایدئولوژیک نیست بلکه ضرورتی برخاسته از عقل سلیم است – کارمزد دیگری که باید قبل از کسر شدن هر چیزی از کیفپولتان، محاسبه شود.