क्रिप्टो और वेंचर कैपिटल: अगले बिटकॉइन को कौन फंड करता है
क्रिप्टो में वेंचर कैपिटल: अरबों डॉलर के दांव, शानदार पतन, और क्यों लगभग हर बार नैरेटिव फंडामेंटल्स पर भारी पड़ता है।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
स्टार्टअप जगत में एक पक्का मिथक है कि वेंचर कैपिटल मुख्य रूप से उन असफल उद्यमियों की सेवा के लिए मौजूद है जिन्होंने अपने विचारों से अधिक खर्च किया, लेकिन अपनी महत्वाकांक्षाओं से नहीं। कॉकटेल पार्टियों में कही जाने वाली कहानी कुछ इस तरह है: आपको बस एक ऐसे व्यक्ति को जानने की ज़रूरत है जो किसी दूसरे व्यक्ति को जानता हो, एक कॉन्फ्रेंस रूम की कांच की दीवारों के सामने सही बात कहें और फिर तीन साल तक कैश जलाने के लिए पर्याप्त बड़ा चेक लेकर बाहर निकल आएं। क्रिप्टो के साथ यह किंवदंती और भी विस्तृत हो गई। 2020 और 2022 के बीच, ऐसा लगा जैसे व्हाइटपेपर और Discord सर्वर रखने वाला कोई भी व्यक्ति अपने लिए टर्म शीट हासिल कर सकता था। और कुछ समय के लिए, व्यापक रूप से देखा जाए तो, यह लगभग सच ही था।
हकीकत काफी अलग है। वेंचर कैपिटलिस्ट ऊबे हुए अरबपतियों का ऐसा समूह नहीं हैं जो बेकार की उत्सुकता से अपने पैसे का कुछ करने की तलाश में हों। वे ऐसे फंड चलाते हैं जिनकी वास्तविक देनदारियां होती हैं — पेंशन फंड, विश्वविद्यालय एंडोमेंट्स, सॉवरेन वेल्थ व्हीकल्स और अमीर फैमिली ऑफिसों के प्रति, जो एक पूर्व निर्धारित समय सीमा के भीतर रिटर्न की उम्मीद करते हैं। घाटे में रहने वाले प्रोजेक्ट्स को फंड करने वाला VC बंद हो जाता है। जो दूर से लापरवाह जुआ प्रतीत होता है, वह अपने सबसे परिष्कृत रूप में एक संभावित अंकगणित (प्रोबेबिलिस्टिक अरिथमेटिक) है: पर्याप्त उच्च-संभावना वाले दांव लगाएं, समझें कि उनमें से अधिकांश विफल होने वाले हैं और सुनिश्चित करें कि विजेता बाकी सब कुछ और उससे भी अधिक कवर करने के लिए पर्याप्त रिटर्न दें।
उस गणित के लिए क्रिप्टो सबसे तीखी प्रतिस्पर्धा वाले युद्धक्षेत्रों में से एक था। इस एसेट क्लास ने हाल के इतिहास में सबसे बड़ी VC सफलताएं और सबसे बड़ी VC असफलताएं दोनों उत्पन्न की हैं — अक्सर एक ही फंड चक्र के भीतर। यह समझने के लिए कि क्यों कुछ क्रिप्टो प्रोजेक्ट्स सैकड़ों मिलियन जुटाने में सक्षम थे, जबकि अन्य एक मीटिंग तक नहीं पा सके, मिथकों से परे देखना और यह सीधा सवाल पूछना उपयोगी है: एक ब्लॉकचेन विचार को वास्तव में फंडिंग के लायक होने के लिए किस चीज़ की आवश्यकता होती है?
वह पिच जो वास्तव में काम करती है
सबसे पहले, एक गंभीर क्रिप्टो प्रोजेक्ट को किसी क्रांतिकारी विचार की आवश्यकता नहीं होती है। विचार सस्ते होते हैं। अंत में, जो मायने रखता है वह है एक विश्वसनीय वैल्यू कैप्चर मैकेनिज्म और एक ऐसा फाउंडर जो संशयवादी निवेशकों से भरे कमरे को यह विश्वास दिला सके कि यह तंत्र बड़े पैमाने पर काम करेगा।
हालाँकि, क्रिप्टोकरेंसी द्वारा पेश किए गए वेंचर निवेश ढांचे में एक चीज़ वास्तव में नई थी: टोकन। एक पारंपरिक स्टार्टअप की इक्विटी से अलग, एक टोकन में प्रोटोकॉल में उपयोगिता (उदा. गैस फीस), एक डिसेंट्रलाइज्ड नेटवर्क पर गवर्नेंस अधिकार या प्लेटफ़ॉर्म के पीछे के अर्थशास्त्र पर सीधा दावा हो सकता है। यह एक VC के लिए एक अलग प्रकार का अपसाइड प्रदान करता है। जबकि एक IPO या अधिग्रहण में कई साल लग सकते हैं, ये टोकन-आधारित निवेश महीनों के भीतर लिक्विड हो सकते हैं। यह लिक्विडिटी प्रीमियम आंशिक रूप से इस बात का कारण है कि क्रिप्टो ने पारंपरिक तकनीक की तुलना में तेजी से संस्थागत पूंजी को आकर्षित किया।
लेकिन लिक्विडिटी दोधारी तलवार है। जिस खूबी ने टोकन को निवेशकों के लिए आकर्षक बनाया था, उसी ने उन्हें धोखेबाजों के लिए भी आकर्षक बना दिया। एक टोकन जो अंदरूनी लोगों (इंसाइडर्स) को जनता द्वारा यह समझे जाने से पहले बेचने की अनुमति देता है कि प्रोजेक्ट बेकार है, वह कोई निवेश माध्यम नहीं है — यह निष्कर्षण (एक्सट्रैक्शन) का एक साधन है। परिष्कृत निवेशकों ने इस अंतर को समझा। 2022 के पतन से उबरने वाली फर्में मुख्य रूप से वे थीं जिन्होंने टोकनॉमिक्स का मूल्यांकन करने का कठिन काम किया था: टोकन कैसे आवंटित किए जाते हैं, आपूर्ति का कितना प्रतिशत अंदरूनी लोगों के पास है, वेस्टिंग शेड्यूल कैसे काम करते हैं और क्या प्रोत्साहन डिजाइन वास्तव में संस्थापकों को अल्पकालिक कीमत में उछाल के बजाय दीर्घकालिक मूल्य के साथ संरेखित करता है।
आंद्रेसेन होरोविट्ज़ — जिसे उद्योग में a16z के नाम से जाना जाता है — क्रिप्टो में सबसे प्रमुख संस्थागत खिलाड़ी बन गया, जिसका एक कारण यह भी था कि उन्होंने इस प्रकार के प्रश्नों का मूल्यांकन करने के लिए एक पूरी समर्पित टीम बनाई थी। इसका पहला क्रिप्टो फंड 2018 में $300 मिलियन के साथ लॉन्च किया गया था। 2022 तक, उन्होंने पहले ही $4.5 बिलियन का फंड जुटा लिया था — जो उस समय तक तैयार किया गया सबसे बड़ा समर्पित क्रिप्टो वेंचर फंड था। उनके पोर्टफोलियो में Coinbase शामिल था, जो अप्रैल 2021 में $85 बिलियन से अधिक के शुरुआती मूल्यांकन पर सार्वजनिक हुआ; Solana, जिसका इकोसिस्टम आने वाले वर्षों के निर्णायक युद्धक्षेत्रों में से एक बन गया; और Uniswap, जिसने डिसेंट्रलाइज्ड एक्सचेंज के काम करने के तरीके में क्रांति ला दी। ये कोई भाग्यशाली अनुमान नहीं थे। वे एक फ्रेमवर्क का भी परिणाम हैं: ऐसे प्रोटोकॉल को लक्षित करें जो मजबूत नेटवर्क प्रभाव प्रदर्शित करते हैं; विश्वसनीय संस्थापक टीमें, और बियर मार्केट की परीक्षा पास करने के लिए पर्याप्त रूप से संरेखित टोकन अर्थशास्त्र।
जिस ब्लॉकचेन का कोई उपयोग नहीं करता, उसका कोई मूल्य नहीं है। दस मिलियन सक्रिय वॉलेट वाले ब्लॉकचेन के लिए लड़ना सार्थक है। यह तर्क पारंपरिक VC द्वारा सोशल प्लेटफ़ॉर्म या मार्केटप्लेस व्यवसायों के बारे में सोचने के तरीके के समान है — जितने अधिक सहभागी होंगे, प्रत्येक व्यक्तिगत सहभागी के लिए वह नेटवर्क उतना ही अधिक उपयोगी होगा। क्रिप्टो में, इसका अर्थ है DeFi प्रोटोकॉल में टोटल वैल्यू लॉक्ड, दैनिक सक्रिय पते, लेनदेन की मात्रा और डेवलपर गतिविधि जैसे मेट्रिक्स। यहीं पर उन VCs ने ध्यान दिया जिन्हें यह बात पहले समझ में आ गई थी; यह पूंजी-सक्षम प्रचार का नहीं, बल्कि वास्तविक आकर्षण का संकेत था।
प्रचारक संस्थापक की समस्या
यहाँ कुछ ऐसा है जिसे मानक वेंचर विश्लेषण ढांचा नज़रअंदाज़ कर देता है, लेकिन वह महत्वपूर्ण है: क्रिप्टो में, संस्थापक ही अक्सर उत्पाद होता है।
Michael Saylor ने कोई टोकन नहीं बनाया और न ही कोई प्रोटोकॉल विकसित किया। उन्होंने जो किया वह यह था कि MicroStrategy, एक बिजनेस इंटेलिजेंस सॉफ्टवेयर प्रदाता, को इतिहास में बिटकॉइन के सबसे आक्रामक संस्थागत खरीदार में बदल दिया — और ऐसा करके यकीनन किसी भी माइनिंग कंपनी या एक्सचेंज की तुलना में बिटकॉइन की कीमत को अधिक स्थायी रूप से प्रभावित किया। MicroStrategy ने अगस्त 2020 में घोषणा की कि उसने $250 मिलियन में 21,454 बिटकॉइन खरीदे हैं। Saylor ने इस खरीद को सट्टेबाजी के रूप में नहीं, बल्कि घटते मूल्य वाली नकदी रखने की एक सैद्धांतिक जवाबदेही के रूप में प्रस्तुत किया: डॉलर का अवमूल्यन हो रहा था, बिटकॉइन की एक निश्चित आपूर्ति सीमा थी और किसी भी समझदार कोषाध्यक्ष को यह स्पष्ट विकल्प चुनना चाहिए। यह तर्क नया नहीं था। सार्वजनिक रूप से जिस पैमाने पर उन्होंने इस पर काम किया, वह नया था।
रणनीति का दायरा ट्रेड जितना ही महत्वपूर्ण था। वह अपने समय के सबसे मुखर क्रिप्टो संचारकों में से एक बन गए — अथक रूप से प्रचारक, बिटकॉइन के पक्ष को स्वतः स्पष्ट तर्क के रूप में प्रस्तुत करने वाले। अन्य कंपनियों ने भी इसका अनुसरण किया। जैसे ही एसेट मैनेजरों ने ETF उत्पाद लॉन्च किए, उनके मॉडल का हवाला दिया गया। कॉर्पोरेट कोषाध्यक्षों ने उनकी कार्यशैली का पालन करना शुरू कर दिया। 2025 के मध्य तक, सार्वजनिक कंपनियों के पास सामूहिक रूप से लगभग दस लाख बिटकॉइन थे जिनकी कीमत सौ अरब डॉलर से अधिक थी और अकेले MicroStrategy के पास 629,000 से अधिक बिटकॉइन थे — जो अस्तित्व में मौजूद सभी बिटकॉइन का लगभग तीन प्रतिशत है।
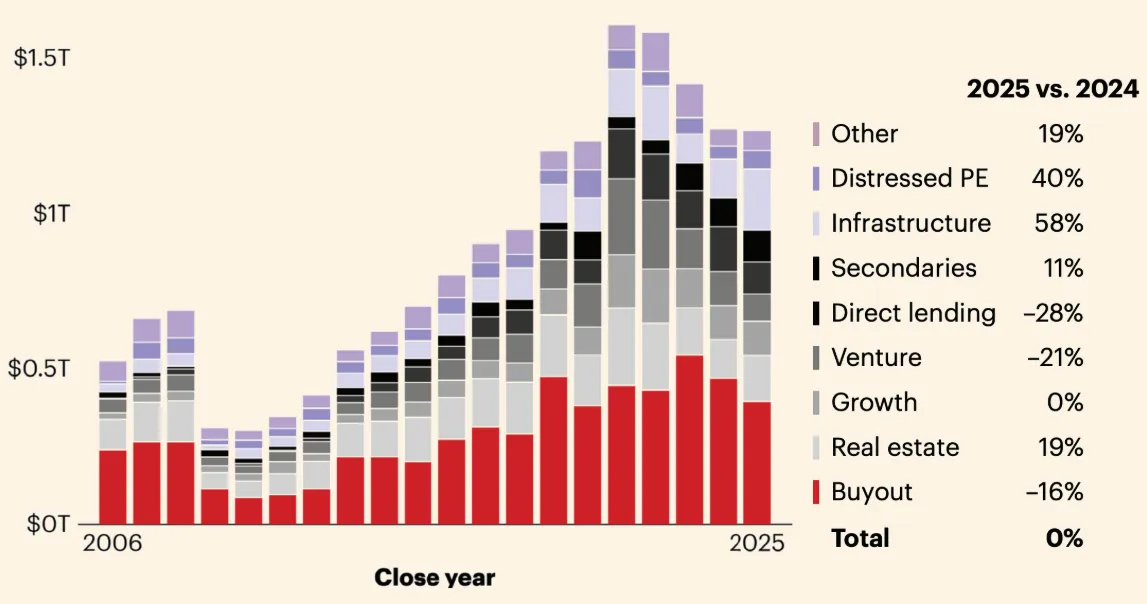
निवेशकों के लिए सबक असहज लेकिन स्पष्ट था: नैरेटिव ही पूंजी है। एक संस्थापक जो पर्याप्त शक्ति और निरंतरता के साथ एक विज़न को व्यक्त करने में सक्षम है, वह बाजारों को गति दे सकता है और संस्थागत धन को उन तरीकों से आकर्षित कर सकता है जो केवल तकनीकी योग्यता कभी नहीं कर सकती। क्रिप्टो में, जहाँ जो कुछ बनाया जा रहा है उसका अधिकांश हिस्सा उन प्रणालियों के लिए अमूर्त बुनियादी ढांचा है जो आने वाले वर्षों या दशकों तक बड़े पैमाने पर मौजूद नहीं होंगी, अनिश्चितता की लंबी अवधि के दौरान विश्वास बनाए रखने की संस्थापक की क्षमता अक्सर एकमात्र ऐसी चीज़ थी जो प्रोजेक्ट को उन दौरों में बचाए रखती थी जब बाहरी प्रगति को मिलीमीटर में मापा जा सकता था।
Justin Sun इसे एक अलग स्तर पर जानते थे। आप किससे पूछते हैं, इस पर निर्भर करते हुए, TRON नेटवर्क के संस्थापक या तो एक मार्केटिंग जीनियस हैं या प्रचार की अधिकता की एक चेतावनी भरी कहानी हैं। Sun ने TRON का निर्माण मशहूर हस्तियों के साथ सोच-समझकर की गई साझेदारियों, सही समय पर की गई घोषणाओं और सुर्खियाँ बटोरने की अंतर्ज्ञान के माध्यम से किया, जिसने प्रोजेक्ट को चर्चा में बनाए रखा, भले ही उसकी अंतर्निहित तकनीक ने उस सप्ताह कुछ प्रभावशाली न किया हो। 2024 के अंत में जब उन्होंने Donald Trump के World Liberty Financial प्रोजेक्ट में 30 मिलियन डॉलर डाले, तो TRX की कीमतें एक दिन से भी कम समय में एक सौ प्रतिशत से अधिक बढ़ गईं। यह वास्तव में कैसे हुआ, इसके तंत्र में बाजार की गतिशीलता और ध्यान चक्र शामिल हैं, लेकिन सिद्धांत सीधा है: Sun ने इतना मजबूत व्यक्तिगत ब्रांड बनाया था कि किसी चीज़ में उनकी भागीदारी ही पूंजी को आकर्षित करने के लिए पर्याप्त थी।
2023 में, SEC ने Sun पर प्रतिभूति उल्लंघनों और अघोषित सशुल्क प्रचार का आरोप लगाया — इन आरोपों से उन्होंने इनकार किया। यह मामला इस मॉडल की शक्ति और जोखिम का एक उदाहरण है: यदि संस्थापक ही उत्पाद है, तो संस्थापक के लिए कोई भी खतरा निवेश के लिए खतरा बन जाता है। TRON धारक केवल एक ब्लॉकचेन पर नहीं, बल्कि बाजारों तक पहुंच बनाए रखने की Sun की क्षमता पर भरोसा कर रहे थे। यह वितरित गवर्नेंस और बिना किसी एकल सार्वजनिक नाम वाले प्रोटोकॉल का समर्थन करने की तुलना में एक अलग प्रकार का जोखिम है।
लालच इंजन है, कोई बग नहीं
एक तर्क है — जिसे नीतिगत चर्चाओं और प्रगतिशील मीडिया में सबसे बेहतर सुना जा सकता है — कि सट्टा क्रिप्टो प्रोजेक्ट्स का वेंचर कैपिटल फंडिंग किसी प्रकार की नैतिक विफलता का प्रतिनिधित्व करता है। तर्क कुछ इस तरह है: यहाँ ऐसे लोग हैं जिनके पास भारी मात्रा में पूंजी है, और इसे आवास या स्वास्थ्य सेवा या जलवायु अनुकूलन में निवेश करने के बजाय, वे सौवें स्टेबलकॉइन या Layer 2 रोलअप में नई लोकप्रिय चीज़ को पैसा दे रहे हैं।
उत्तर सीधा और भावुकता से परे है: वे इसलिए निवेश करते हैं क्योंकि वे पैसा कमाने की उम्मीद करते हैं। जुलाई 2021 में $18 बिलियन के मूल्यांकन पर FTX में $900 मिलियन का निवेश किसी ने इसलिए नहीं किया क्योंकि उनका मानना था कि Sam Bankman-Fried गरीबी को समाप्त करने जा रहे हैं। Sequoia Capital ने FTX में इस विश्वास के साथ निवेश किया कि यह अगला अजेय क्रिप्टो एक्सचेंज बन रहा है — स्थिर राजस्व, नियामकों के साथ संबंध बनाने वाला एक करिश्माई संस्थापक, एक ऐसी बाजार स्थिति जिसे संरचनात्मक रूप से हासिल करना असंभव लग रहा था। जब पिछले नवंबर में FTX ध्वस्त हो गया, तो Sequoia ने अपनी पूरी $214 मिलियन की हिस्सेदारी को शून्य कर दिया था, जब यह खुलासा हुआ कि ग्राहक निधियों का उपयोग परिचालन पूंजी के लिए और फर्म के सहयोगी ट्रेडिंग व्यवसाय, Alameda Research को फंड देने में मदद के लिए किया गया था। SoftBank को लगभग सौ मिलियन का नुकसान हुआ। Ontario Teachers’ Pension Plan — जो वास्तविक कनाडाई स्कूल शिक्षकों के लिए एक फंड है — ने भी अपनी हिस्सेदारी खो दी।
यह कहानी वास्तव में VCs के लापरवाह होने के बारे में नहीं है। यह जानबूझकर किए गए छिपाव के बारे में है। उपलब्ध जानकारी के आधार पर यह निवेश थीसिस तर्कसंगत थी — जो एक धोखेबाज द्वारा सावधानीपूर्वक प्रदान की गई थी। Sequoia का कुल फंड अभी भी लाभ में था क्योंकि नुकसान की भरपाई अन्य जगहों के मुनाफे से हो गई थी, और जब आप संभावित रूप से विस्फोटक दांवों का एक विविध पोर्टफोलियो बनाते हैं तो गणित ठीक इसी तरह काम करता है।
Terra/Luna ने एक समान कहानी कही लेकिन अलग तंत्र के साथ। एल्गोरिदमिक स्टेबलकॉइन प्रोजेक्ट ने Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital और Polychain Capital सहित समर्थकों के एक समूह से लगभग $200 मिलियन प्राप्त किए। प्रोजेक्ट के संस्थापक, Do Kwon ने खुद को उस तरह के आक्रामक आत्मविश्वास के साथ पेश किया जिसे बुल मार्केट पुरस्कृत करने के लिए जाने जाते हैं। जब मई 2022 में UST का पेग टूटा, तो एक ही सप्ताह में बाजार मूल्य में $45-55 बिलियन का नुकसान हुआ। जिन निवेशकों ने Terraform Labs को समर्थन दिया था, उन्हें अपने निवेश के अनुपात में नुकसान हुआ। जिन खुदरा निवेशकों ने अपनी बचत को इकोसिस्टम में लगा दिया था क्योंकि बीस प्रतिशत का वार्षिक यील्ड अच्छा लग रहा था, उनके पास ऐसा कोई सुरक्षा कवच नहीं था। दिसंबर 2025 में, Do Kwon को धोखाधड़ी के लिए पंद्रह साल की सजा सुनाई गई। प्रोटोकॉल के समर्थक फिर अपने अगले निवेश की ओर बढ़ गए।
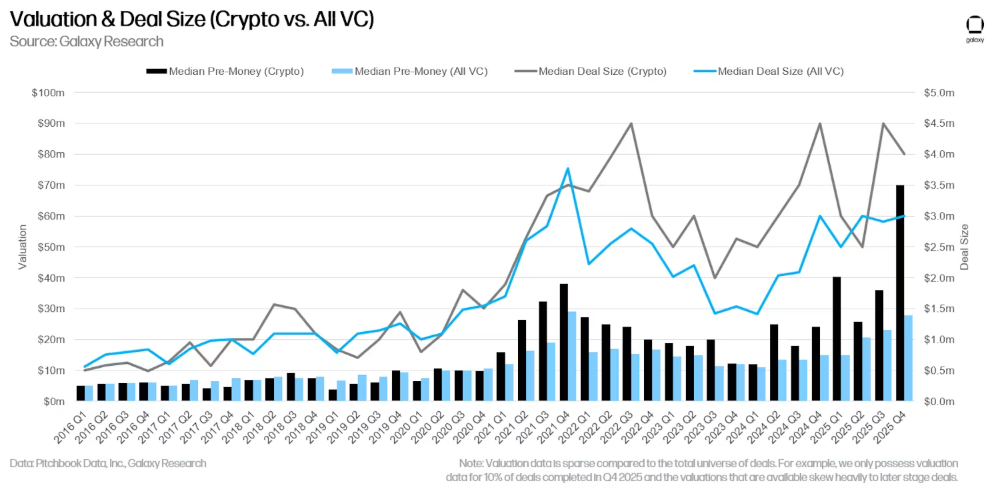
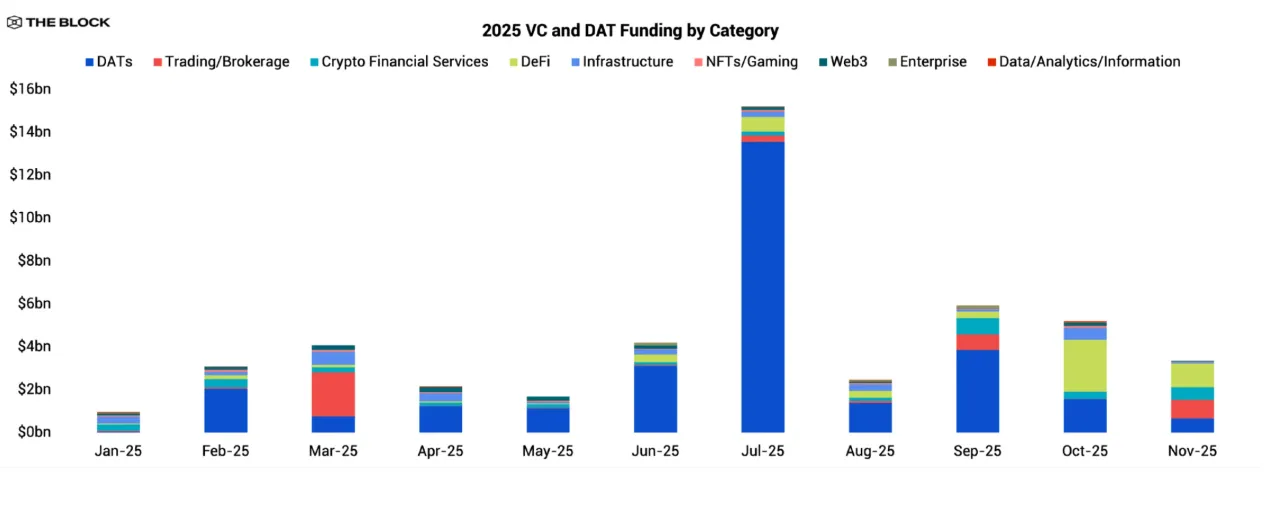
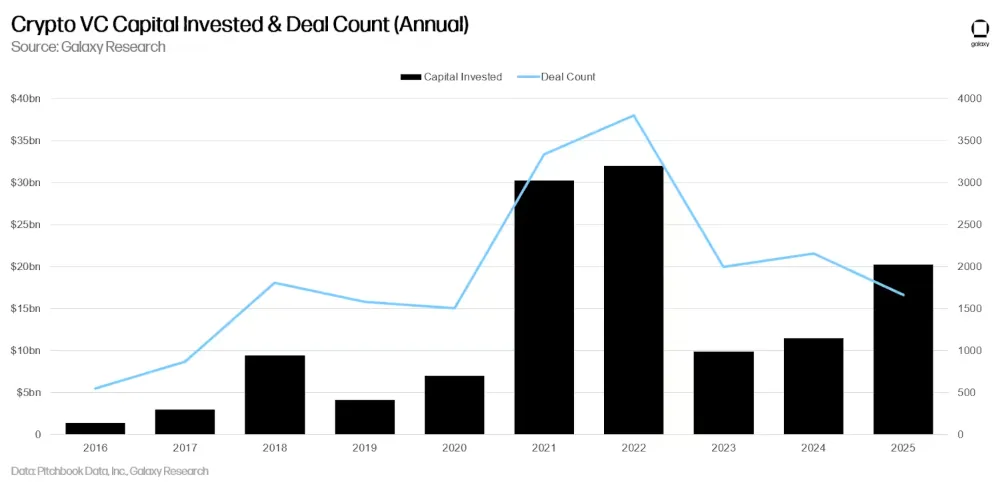
अधिकांश पैमानों के अनुसार, 2021 क्रिप्टो वेंचर कैपिटल के लिए चरम वर्ष था — लगभग $29 बिलियन तैनात किए गए, जो पिछले वर्ष की तुलना में 720 प्रतिशत की वृद्धि थी। 2022 में, विफलताओं की लहर शुरू होने से पहले वह कुल आंकड़ा $33 बिलियन तक पहुंच गया। पिछले मई में Terra/Luna के पतन ने कई लगातार विफलताओं को जन्म दिया: Three Arrows Capital, एक बड़ा क्रिप्टो हेज फंड जो डेरिवेटिव ट्रेडों में अपने कुशल कदमों के लिए जाना जाता था, प्रभावी रूप से दिवालिया हो गया। Celsius Network — जिसने लगभग एक अरब डॉलर का वेंचर कैपिटल जुटाया था — ने जून में निकासी रोक दी और जुलाई में दिवालियापन के लिए आवेदन किया। नवंबर में BlockFi आया, जिसे Peter Thiel के Valar Ventures, Tiger Global और Bain Capital Ventures सहित फर्मों का समर्थन प्राप्त था। FTX उसी महीने बंद हो गया। 2022 के अंत तक, क्रिप्टो इकोसिस्टम से लगभग $2.2 ट्रिलियन का बाजार मूल्य मिट चुका था।
2023 में फंडिंग गिरकर $10.7 बिलियन हो गई — अड़सठ प्रतिशत की गिरावट। जो बचे, वे कठिन सवालों और सख्त फिल्टरों के साथ सामने आए। जो जीवित नहीं बचे, उन्होंने मुख्य रूप से मूल्य गति (प्राइस मोमेंटम) के आधार पर प्रोजेक्ट्स हासिल किए थे, न कि इस बात के किसी स्थायी आकलन के आधार पर कि क्या अंतर्निहित व्यवसाय बढ़ते बाजार के बिना काम कर सकते हैं।
जनता की राय की अदालत
जनता के बड़े हिस्से में इसके प्रति वास्तविक शत्रुता को स्वीकार किए बिना क्रिप्टो वेंचर कैपिटल के बारे में बात करना कपटपूर्ण होगा। यह निराशा पूरी तरह से तर्कहीन नहीं है। 2021 और 2022 में, फंडिंग चक्र के चरम पर, उन ब्लॉकचेन प्रोजेक्ट्स में अरबों का प्रवाह हुआ जिनकी उपयोगिता संदिग्ध थी, जबकि आवास की कमी, अपर्याप्त सामाजिक सेवाओं और अपर्याप्त सार्वजनिक बुनियादी ढांचे के बारे में लेख उन सुर्खियों के साथ समाचार चक्र में स्थान साझा कर रहे थे। यह सवाल — लोग कुछ उपयोगी बनाने के बजाय पचासवें NFT मार्केटप्लेस पर पैसा क्यों फेंक रहे हैं? — ऐसा सवाल है जिसका सार्वजनिक रूप से शालीनता से उत्तर देना क्रिप्टो समर्थकों के लिए भी कठिन है।
सीनेटर Elizabeth Warren उस निराशा का दोहन करने वाली प्रमुख राजनीतिक आवाज के रूप में उभरीं। उनकी बयानबाजी ने क्रिप्टो को मुख्य रूप से अपराधियों, मनी लॉन्ड्रर्स और प्रतिबंधित देशों के लिए एक तंत्र के रूप में स्थापित किया। उद्योग का जवाब उनके फिर से चुने जाने के खिलाफ लाखों खर्च करना था — Ripple Labs, Winklevoss बंधुओं और अन्य ने एक सुपर PAC को फंड दिया जिसने उनके प्रतिद्वंद्वी के अपने अभियान से अधिक धन जुटाया। Warren फिर भी जीत गईं, लेकिन इस संघर्ष ने कुछ उजागर किया: क्रिप्टो अब अपने राजनीतिक हितों की रक्षा करने के लिए पर्याप्त अमीर था, जिसने इसके आलोचकों के लिए ठीक वही साबित किया जिसके बारे में वे बात कर रहे थे।
पर्यावरण संबंधी तर्क एक अलग दिशा में था। बिटकॉइन के प्रूफ-ऑफ-वर्क तंत्र की ऊर्जा खपत मध्यम आकार के देशों के बराबर है, और इस दृष्टिकोण ने आधी सदी तक तकनीक की अधिकांश मुख्यधारा की चर्चाओं पर दबदबा बनाए रखा। प्रूफ-ऑफ-स्टेक की ओर बढ़ने से उस आलोचना में कुछ कमी आई, लेकिन पूरी तरह नहीं। उल्टा तर्क — जो कहता है कि वेंचर कैपिटल धर्मार्थ आवंटन का साधन नहीं है, न ही इसने कभी ऐसा होने का दावा किया है — तर्कसंगत है लेकिन जनता के बीच अच्छा प्रभाव नहीं छोड़ता। जब कोई प्रोजेक्ट तेजी से बढ़ता है या विफल होता है, तो किसे लाभ मिलता है और कौन नुकसान उठाता है, इसकी विषमता केवल क्रिप्टो के लिए विशिष्ट नहीं है, इसने इसे केवल अनुपातहीन रूप से दृश्यमान बना दिया।
अब पैसा कहाँ बहता है
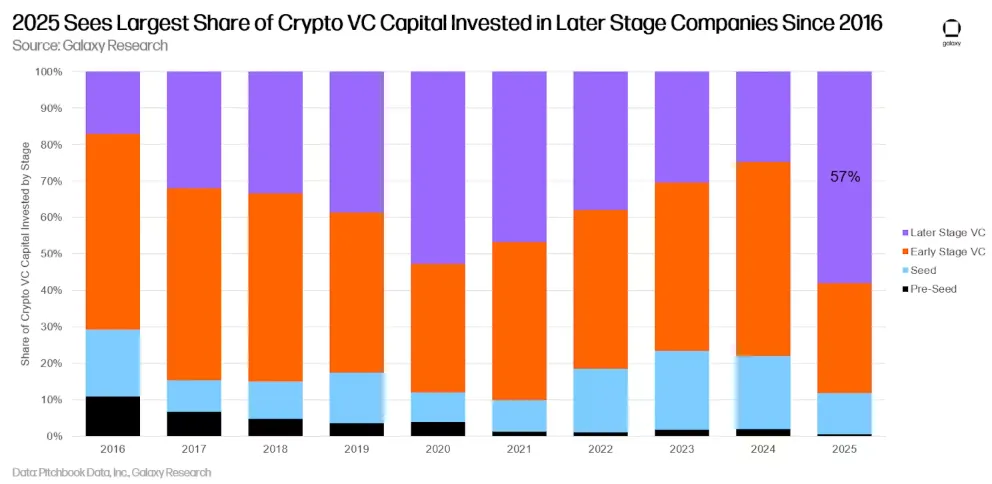
तैनात की गई कुल पूंजी की मात्रा समान आंकड़ों के करीब होने के बावजूद, 2025 का क्रिप्टो वेंचर परिदृश्य '21 के चरम से काफी अलग है। 2024 और 2025 के बीच क्रिप्टो में VC निवेश दोगुने से अधिक हो गया — 2022 के बाद पहली बार तिमाही प्रवाह लगातार आठ बिलियन डॉलर से अधिक रहा — लेकिन उस पूंजी का स्वरूप पूरी तरह बदल गया।
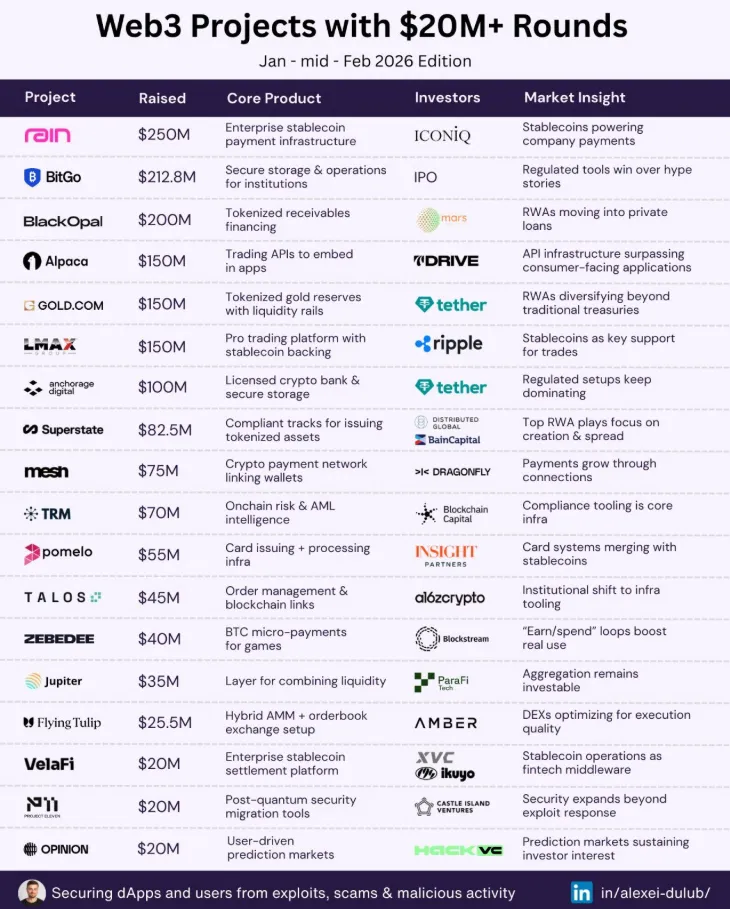
सबसे तेजी से विस्तार करने वाली एकल श्रेणी रियल-वर्ल्ड एसेट्स (RWA) का टोकनाइजेशन थी: पारंपरिक वित्तीय साधनों — बॉन्ड, रियल एस्टेट, प्राइवेट क्रेडिट, मनी मार्केट फंड — को ब्लॉकचेन इंफ्रास्ट्रक्चर पर लाना। इसने केवल 2025 में ही $2.5 बिलियन से अधिक आकर्षित किए। सीधे दिखने वाले, टोकनाइज्ड रियल-वर्ल्ड एसेट्स उन संस्थागत निवेशकों के लिए कहीं अधिक सुगम थे जो क्रिप्टो को केवल सट्टेबाजी मानकर संशय में थे। इन उत्पादों के संदर्भ कैश फ्लो, क्रेडिट रेटिंग और कानूनी संरचनाएं थीं जो मौजूदा पोर्टफोलियो ढांचे में फिट बैठती थीं। BlackRock का टोकनाइज्ड मनी मार्केट फंड, जो Ethereum पर शुरू हुआ और फिर अन्य चेन्स तक विस्तारित हुआ, वह मॉडल बन गया जिसे दर्जनों संभावित प्रतिद्वंद्वी कॉपी करने का प्रयास करते हैं।
दूसरा प्रमुख रुझान आर्टिफिशियल इंटेलिजेंस और ब्लॉकचेन इंफ्रास्ट्रक्चर का विलय था। डिसेंट्रलाइज्ड AI प्रोजेक्ट्स — ऐसे नेटवर्क जहाँ प्रतिभागी टोकन पुरस्कारों के बदले कंप्यूटिंग संसाधन प्रदान करते हैं — ने 2025 की पहली छमाही में आधा अरब डॉलर से अधिक जुटाए। तर्क कुछ इस तरह था कि AI इंफरेंस क्षमता अब कुछ क्लाउड प्रदाताओं द्वारा एकाधिकार में है, और ब्लॉकचेन समन्वय इसके लिए अधिक खुले बाजार बना सकता है। क्या ऐसा है, यह उस तरह का दांव बना हुआ है जो वेंचर फंड्स की एक पीढ़ी को परिभाषित करता है।
जो कंपनियाँ 2022 के पतन से बचने में सक्षम थीं, उन्होंने यह तय नहीं किया कि क्रिप्टो एक बुरा दांव था। उन्होंने फैसला किया कि उन्हें यह आकलन करने के लिए बेहतर रूपरेखा की आवश्यकता है कि क्रिप्टो में कौन से दांव लगाने लायक थे। 2025 तक, Paradigm, जिसके प्रबंधन के तहत $12.7 बिलियन की संपत्ति थी, ने घोषणा की कि वह AI, रोबोटिक्स और फ्रंटियर तकनीक में विस्तार कर रहा है। a16z कथित तौर पर लगभग $2 बिलियन में अपने पांचवें समर्पित क्रिप्टो फंड की तैयारी कर रहा था।
गंभीर क्रिप्टो VCs अब बेसलाइन फिल्टर के रूप में जो स्क्रीनिंग प्रश्न लागू करते हैं, वे पीछे मुड़कर देखने पर लगभग स्पष्ट प्रतीत होते हैं:
1. क्या प्रोटोकॉल में ऐसा राजस्व है जो टोकन की कीमत में भारी गिरावट के बावजूद लाभदायक बना रहेगा?
2. विशेष रूप से, दस मिलियन सक्रिय उपयोगकर्ताओं तक पहुंचने का व्यावहारिक मार्ग क्या है — और वे उपयोगकर्ता कौन हैं?
3. क्या संस्थापक टीम प्रोजेक्ट के बिखरने के बिना लंबी विनियामक जांच का सामना कर सकती है?
4. क्या टोकन वितरण असममित और पोंजी जैसा है जिसमें बाहरी लोगों की कीमत पर अंदरूनी लोगों को पुरस्कृत किया जाता है?
5. क्या प्रोजेक्ट को किसी ऐसे अच्छी तरह से पूंजीकृत प्रतिद्वंद्वी द्वारा कॉपी करना वास्तव में कठिन हो सकता है जिसके पास समान तकनीक तक पहुंच है?
पिछले दो दशकों में किसी भी समय किसी भी पारंपरिक सॉफ्टवेयर वेंचर मूल्यांकन में ये प्रश्न सामान्य रहे होंगे। तथ्य यह है कि वे क्रिप्टो में डिफ़ॉल्ट फिल्टर बन गए — न कि अपवाद — हमें बताता है कि उद्योग ने अपनी विफलताओं से क्या सीखा। लेकिन सभी फर्मों ने एक ही गति से नहीं सीखा। 2025 में अभी भी बड़े फंड चलाने वालों ने ज्यादातर ऐसा किया।
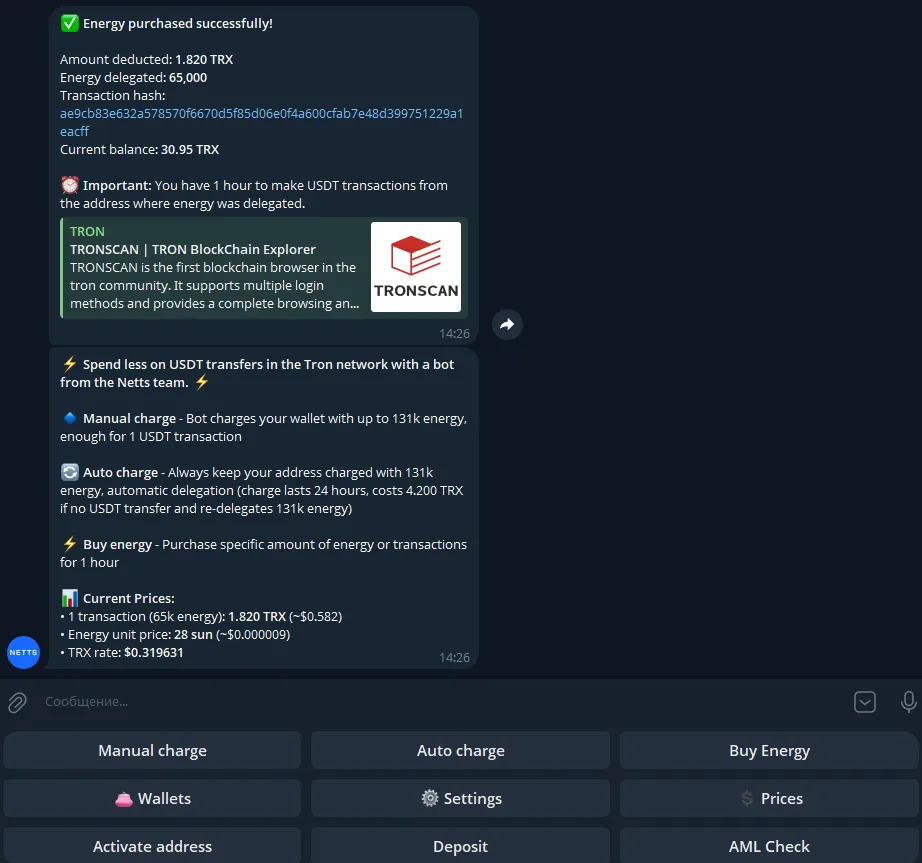
अधिक तात्कालिक चुनौती सरल है: लेनदेन की लागत को कम करना। यही कारण है कि TRON Energy Telegram बॉट्स लोकप्रिय हो गए, और Netts Energy Charge Bot अब तक के सबसे उपयोगी कार्यान्वयनों में से एक है। उपयोगकर्ता अपने वॉलेट पते दर्ज करते हैं, TRX डिपॉजिट करते हैं और प्रत्येक USDT ट्रांसफर से पहले (मांग पर) Energy की आपूर्ति होती है — जिसमें उपयोगकर्ताओं से केवल वास्तविक खपत के लिए शुल्क लिया जाता है। उन लोगों के लिए जिन्हें Energy में बार-बार ट्रांसफर की आवश्यकता होती है और TRX को स्टेक करने या बर्न के माध्यम से इसे 'बर्बाद' करने की इच्छा नहीं होती है, इस कार्य के लिए Telegram से Netts बॉट का उपयोग किया जा सकता है; यह TronLink या Trust Wallet जैसे मानक TRON वॉलेट का समर्थन करता है।