Kripto dan Modal Ventura: Siapa yang Mendanai Bitcoin Berikutnya
Modal ventura dalam kripto: taruhan bernilai miliaran dolar, keruntuhan spektakuler, dan alasan mengapa narasi mengalahkan fundamental hampir setiap saat.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Ada mitos kuat di dunia startup bahwa modal ventura hadir terutama untuk melayani para wirausahawan gagal yang menghabiskan anggaran lebih cepat dari ide mereka, namun tidak dengan ambisi mereka. Versi yang sering diceritakan di pesta koktail berbunyi seperti ini: yang Anda butuhkan hanyalah mengenal seseorang yang memiliki koneksi yang tepat, mengatakan hal yang pas di balik dinding kaca ruang konferensi, lalu keluar membawa cek yang cukup besar untuk membiayai tiga tahun pembakaran landasan pacu keuangan (runway). Legenda ini menjadi jauh lebih rumit di ranah kripto. Antara tahun 2020 dan 2022, rasanya siapa saja yang memiliki whitepaper dan server Discord bisa mendapatkan term sheet. Dan untuk beberapa waktu, dalam pengertian yang paling luas, hal itu hampir benar adanya.
Kenyataannya sangat berbeda. Para kapitalis ventura (VC) bukanlah sekumpulan miliarder bosan yang mencari pelarian untuk uang mereka semata karena rasa penasaran yang menganggur. Mereka mengelola dana yang memiliki kewajiban riil — kepada dana pensiun, dana abadi universitas, pengelola kekayaan negara (sovereign wealth funds), dan family office kaya raya yang mengharapkan pengembalian investasi dalam jangka waktu yang telah ditentukan sebelumnya. VC yang terus mendanai proyek gagal akan gulung tikar. Apa yang tampak seperti perjudian sembrono dari kejauhan, pada tingkat paling canggihnya, adalah aritmetika probabilitas: mendanai taruhan dengan potensi keuntungan tinggi yang cukup banyak, memahami bahwa mayoritas darinya akan gagal, dan memastikan bahwa sang pemenang memberikan hasil yang cukup besar untuk menutup semua kerugian ditambah keuntungan ekstra.
Kripto adalah salah satu medan pertempuran paling sengit untuk kalkulasi semacam itu. Kelas aset ini menghasilkan keberhasilan VC terbesar sekaligus kegagalan VC paling spektakuler dalam ingatan terkini — sering kali dalam siklus pendanaan yang sama. Untuk memahami mengapa beberapa proyek kripto mampu mengumpulkan ratusan juta dolar sementara yang lain bahkan tidak bisa mendapatkan jadwal pertemuan, kita perlu melihat melampaui mitologi tersebut dan mengajukan pertanyaan lugas: apa sebenarnya yang dibutuhkan oleh sebuah ide blockchain agar layak didanai?
Pitch yang Benar-Benar Berhasil
Pertama, proyek kripto yang serius tidak membutuhkan ide yang sekadar revolusioner. Ide itu murah. Pada akhirnya, yang terpenting adalah mekanisme penangkapan nilai (value capture) yang kredibel dan founder yang mampu meyakinkan ruangan penuh investor skeptis bahwa mekanisme tersebut akan berfungsi dalam skala besar.
Namun, ada satu hal yang benar-benar baru dalam kerangka kerja investasi ventura yang diperkenalkan oleh mata uang kripto: token. Berbeda dari ekuitas startup tradisional, sebuah token dapat memiliki utilitas dalam protokol (misalnya, biaya gas), hak tata kelola atas jaringan terdesentralisasi, atau klaim langsung atas nilai ekonomi di balik platform tersebut. Ini menawarkan jenis potensi keuntungan yang berbeda bagi VC. Jika IPO atau akuisisi dapat memakan waktu bertahun-tahun, investasi berbasis token ini dapat menjadi likuid dalam hitungan bulan. Premi likuiditas inilah yang menjadi salah satu alasan mengapa kripto menarik modal institusional lebih cepat daripada yang sering kali mampu dilakukan oleh teknologi tradisional.
Tetapi likuiditas memiliki dua sisi mata uang. Fitur yang membuat token menarik bagi investor ini jugalah yang membuatnya menarik bagi para penipu. Token yang memungkinkan orang dalam (insider) menjual aset sebelum publik menyadari bahwa proyek tersebut tidak berharga bukanlah instrumen investasi — melainkan mekanisme ekstraksi dana. Investor canggih memahami perbedaan ini. Perusahaan yang bertahan dari keruntuhan tahun 2022 sebagian besar adalah mereka yang telah melakukan pekerjaan melelahkan dalam mengevaluasi tokenomik: bagaimana token dialokasikan, berapa persentase pasokan yang dimiliki orang dalam, bagaimana jadwal vesting berjalan, dan apakah rancangan insentif benar-benar menyelaraskan founder dengan nilai jangka panjang ketimbang sekadar lonjakan harga jangka pendek.
Andreessen Horowitz — yang dikenal di industri sebagai a16z — juga menjadi pemain institusional paling menonjol di bidang kripto, sebagian karena mereka telah membangun tim khusus untuk mengevaluasi pertanyaan-pertanyaan semacam ini. Dana kripto pertamanya diluncurkan pada tahun 2018 dengan $300 juta. Pada tahun 2022, mereka telah menghimpun dana sebesar $4,5 miliar — yang saat itu merupakan dana ventura khusus kripto terbesar yang pernah dihimpun. Portofolio mereka mencakup Coinbase, yang melantai di bursa pada April 2021 dengan valuasi pembukaan lebih dari $85 miliar; Solana, yang ekosistemnya menjadi salah satu medan pertempuran penentu di tahun-tahun berikutnya; dan Uniswap, yang merevolusi cara kerja mekanika pertukaran terdesentralisasi. Ini bukanlah tebakan keberuntungan semata. Ini juga merupakan hasil dari sebuah kerangka kerja: menargetkan protokol yang menunjukkan efek jaringan yang kuat; tim pendiri yang kredibel, dan ekonomi token yang cukup selaras untuk melewati ujian pasar bearish (bear market).
Tidak ada nilainya sebuah blockchain yang tidak digunakan oleh siapa pun. Blockchain yang layak diperjuangkan adalah yang memiliki sepuluh juta dompet aktif. Logikanya serupa dengan cara pandang VC tradisional terhadap platform sosial atau bisnis marketplace — semakin banyak peserta, semakin berguna jaringan tersebut bagi setiap individu di dalamnya. Dalam kripto, ini berarti metrik-metrik seperti total value locked (TVL) dalam protokol DeFi, alamat aktif harian, volume transaksi, dan aktivitas pengembang. Di sinilah para VC yang tanggap sejak awal menaruh perhatian; ini adalah sinyal traksi nyata, bukan sekadar promosi yang didorong oleh suntikan modal.
Masalah Founder Evangelis
Berikut adalah sesuatu yang sering diabaikan oleh kerangka kerja analisis ventura standar, namun sangat penting: dalam kripto, sang founder sering kali adalah produk itu sendiri.
Michael Saylor tidak menciptakan token atau mengembangkan protokol. Apa yang dia lakukan adalah mengubah MicroStrategy, penyedia perangkat lunak business intelligence, menjadi pembeli Bitcoin institusional paling agresif dalam sejarah — dan dengan melakukan itu, pengaruhnya terhadap harga Bitcoin bisa dibilang lebih bertahan lama daripada perusahaan penambangan atau bursa mana pun. MicroStrategy mengumumkan pada Agustus 2020 bahwa mereka telah membeli 21.454 Bitcoin seharga $250 juta. Saylor membingkai pembelian tersebut bukan sebagai spekulasi, melainkan sebagai bentuk akuntabilitas berprinsip atas kepemilikan uang tunai yang nilainya terus terdepresiasi: dolar mengalami penurunan nilai, Bitcoin memiliki batas pasokan yang kaku, dan bendahara rasional mana pun seharusnya mengambil pilihan yang jelas tersebut. Alasan itu bukan hal baru. Namun skala tindakan publiknya yang menjadikannya luar biasa.
Pembingkaian narasi tersebut sama pentingnya dengan aksi transaksinya. Dia menjadi salah satu komunikator kripto paling vokal pada masanya — tanpa lelah berkhotbah secara evangelis, menjadikan argumen untuk Bitcoin sebagai logika yang terbukti dengan sendirinya. Perusahaan lain mulai mengikuti. Pendekatannya dijadikan rujukan saat para manajer aset meluncurkan produk ETF. Para bendahara korporat mulai mengikuti pedoman strateginya. Pada pertengahan tahun 2025, perusahaan-perusahaan publik secara kolektif memegang hampir satu juta bitcoin senilai lebih dari seratus miliar dolar, dan MicroStrategy sendiri telah memegang lebih dari 629.000 — sekitar tiga persen dari seluruh bitcoin yang ada di dunia.
Pelajaran bagi para investor adalah kenyataan yang tidak nyaman namun gamblang: narasi adalah modal. Seorang founder yang mampu mengartikulasikan visi dengan kekuatan dan konsistensi yang cukup dapat menggerakkan pasar dan menarik dana institusional dengan cara yang tidak akan pernah bisa dicapai oleh keunggulan teknis saja. Dalam kripto, di mana begitu banyak hal yang dibangun merupakan infrastruktur tak berwujud untuk sistem yang belum akan beroperasi dalam skala besar selama bertahun-tahun atau bahkan beberapa dekade mendatang, kemampuan founder untuk mempertahankan keyakinan publik selama periode ketidakpastian yang panjang sering kali menjadi satu-satunya hal yang membuat proyek tetap bertahan saat kemajuan nyata hanya dapat diukur dalam hitungan milimeter.
Justin Sun memahami hal ini dari sudut pandang lain. Tergantung pada siapa Anda bertanya, founder jaringan TRON ini bisa dianggap sebagai genius pemasaran atau justru kisah peringatan tentang promosi yang berlebihan. Cara Sun membangun TRON adalah melalui kemitraan yang dipilih secara cermat dengan para selebritas, pengumuman tepat waktu, dan intuisi untuk menghasilkan tajuk utama berita yang membuat proyeknya selalu menjadi bahan perbincangan, bahkan ketika teknologi dasarnya tidak melakukan sesuatu yang mengesankan pada minggu tersebut. Harga TRX meroket lebih dari seratus persen dalam waktu kurang dari sehari ketika dia menyuntikkan 30 juta dolar ke dalam proyek World Liberty Financial milik Donald Trump pada akhir tahun 2024. Mekanisme persis di balik kejadian itu melibatkan dinamika pasar dan siklus perhatian, tetapi prinsipnya sederhana: Sun telah membangun merek pribadi yang cukup kuat sehingga keterlibatannya dalam suatu hal sudah cukup untuk menggerakkan modal.
Pada tahun 2023, SEC menuduh Sun melakukan pelanggaran sekuritas dan promosi berbayar yang tidak diungkapkan — tuduhan yang dibantahnya. Kasus ini menjadi contoh dari kekuatan dan risiko model ini: Jika sang founder adalah produknya, setiap ancaman terhadap sang founder akan berubah menjadi ancaman terhadap investasi tersebut. Para pemegang TRX tidak sekadar bertaruh pada sebuah blockchain, melainkan pada kemampuan Sun untuk terus mengakses pasar. Itu adalah jenis risiko yang berbeda dibandingkan dengan mendukung protokol yang memiliki tata kelola terdistribusi tanpa satu figur publik tunggal.
Keserakahan Adalah Mesin Penggerak, Bukan Cacat Sistem
Terdapat sebuah garis argumen — yang paling sering terdengar dalam diskusi kebijakan dan media progresif — bahwa pendanaan modal ventura untuk proyek-proyek kripto spekulatif merupakan semacam kegagalan moral. Argumennya berbunyi begini: di sini ada pihak-pihak dengan akses ke tumpukan modal luar biasa, dan alih-alih menginvestasikannya untuk perumahan, layanan kesehatan, atau adaptasi iklim, mereka justru memberikan uang kepada stablecoin keseratus atau inovasi tren baru di Layer 2 rollups.
Jawabannya sederhana dan tanpa sentimentalitas: Mereka berinvestasi karena mereka berharap menghasilkan uang. Tidak ada yang menginvestasikan $900 juta di FTX pada valuasi $18 miliar pada Juli 2021 karena mereka percaya Sam Bankman-Fried akan mengentaskan kemiskinan. Sequoia Capital berinvestasi di FTX atas dasar keyakinan bahwa bursa tersebut sedang menjadi exchange kripto berikutnya yang tak terbendung — pendapatan stabil, founder karismatik yang membangun jembatan dengan regulator, dan posisi pasar yang tampaknya secara struktural sulit digoyahkan. Sequoia terpaksa menurunkan seluruh nilai kepemilikannya yang sebesar $214 juta menjadi nol saat FTX meledak pada November lalu, setelah terungkap bahwa dana pelanggan digunakan untuk modal operasional dan membantu mendanai entitas perdagangan saudaranya, Alameda Research. SoftBank menelan kerugian sekitar seratus juta dolar. Ontario Teachers’ Pension Plan — dana pensiun untuk para guru sekolah di Kanada — juga kehilangan posisinya.
Kisah ini sebenarnya bukan tentang VC yang bertindak ceroboh. Ini adalah tentang penyembunyian yang disengaja. Tesis investasi ini rasional berdasarkan informasi yang tersedia saat itu — yang disediakan secara cermat oleh seorang penipu. Total dana kelolaan Sequoia masih mencatatkan keuntungan karena kerugian tersebut tertutupi oleh keuntungan di tempat lain, dan begitulah tepatnya perhitungan matematis bekerja saat Anda menyusun portofolio terdiversifikasi yang berisi taruhan-taruhan berpotensi meledak.
Terra/Luna menyuguhkan cerita serupa namun dengan mekanisme berbeda. Proyek stablecoin algoritmik ini mengamankan sekitar $200 juta dari sekelompok pendukung termasuk Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital, dan Polychain Capital. Pendiri proyek tersebut, Do Kwon, mempromosikan dirinya dengan jenis rasa percaya diri agresif yang biasa dihargai tinggi dalam kondisi bull market. Ketika patokan (peg) nilai UST hancur pada Mei 2022, nilai pasar sebesar $45-55 miliar lenyap hanya dalam waktu satu minggu. Investor yang memberikan dukungan dana kepada Terraform Labs mengalami kerugian yang sebanding dengan eksposur mereka. Investor ritel yang telah menaruh tabungannya ke dalam ekosistem ini karena imbal hasil tahunan dua puluh persen terdengar menggiurkan sama sekali tidak memiliki bantalan penyelamat semacam itu. Pada Desember 2025, Do Kwon dijatuhi hukuman lima belas tahun penjara atas tuduhan penipuan. Para pendukung protokol tersebut kemudian beralih ke investasi berikutnya.
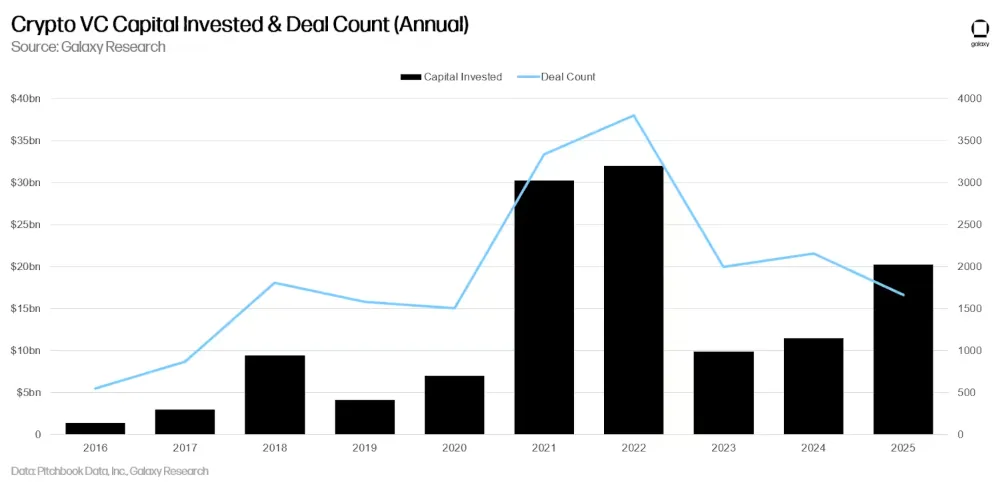
Berdasarkan sebagian besar tolok ukur, tahun 2021 adalah tahun puncak bagi modal ventura kripto — sekitar $29 miliar modal dikerahkan, peningkatan sebesar 720 persen dari tahun sebelumnya. Pada tahun 2022, total tersebut melonjak menjadi $33 miliar sebelum gelombang kegagalan dimulai. Kejatuhan Terra/Luna pada Mei lalu memicu rentetan efek domino kebangkrutan: Three Arrows Capital, sebuah hedge fund kripto besar yang terkenal piawai dalam perdagangan derivatif, pada dasarnya menjadi insolven. Celsius Network — yang menghimpun hampir satu miliar dolar modal ventura — menghentikan penarikan pada bulan Juni dan mengajukan kebangkrutan pada bulan Juli. Pada bulan November giliran BlockFi, yang didukung oleh firma-firma termasuk Valar Ventures milik Peter Thiel, Tiger Global, dan Bain Capital Ventures. FTX runtuh di bulan yang sama. Pada akhir tahun 2022, sekitar $2,2 triliun nilai pasar telah terhapus dari ekosistem kripto.
Pendanaan anjlok menjadi $10,7 miliar pada tahun 2023 — penurunan sebesar enam puluh delapan persen. Pihak yang bertahan bangkit dengan pertanyaan yang lebih kritis dan filter yang lebih ketat. Mereka yang tidak bertahan sebagian besar adalah pihak yang memilih proyek hanya atas dasar apa yang mereka sebut momentum harga, alih-alih penilaian mendalam tentang apakah bisnis fundamentalnya dapat tetap beroperasi tanpa pasar yang sedang naik.
Pengadilan Opini Publik
Tidaklah jujur membicarakan modal ventura kripto tanpa mengakui adanya permusuhan nyata terhadapnya di sebagian besar kalangan publik. Rasa frustrasi tersebut tidak sepenuhnya tanpa alasan. Pada tahun 2021 dan 2022, di puncak siklus pendanaan, miliaran dolar mengalir ke proyek-proyek blockchain yang utilitasnya meragukan, sementara berita tentang kelangkaan perumahan, layanan sosial yang serba kekurangan, dan infrastruktur publik yang tidak memadai berbagi ruang pemberitaan dengan tajuk-tajuk keberhasilan dana tersebut. Pertanyaan — mengapa orang-orang menghamburkan uang untuk marketplace NFT yang ke-lima puluh daripada menciptakan sesuatu yang berguna? — adalah pertanyaan yang bahkan para pendukung kripto pun merasa sulit untuk menjawabnya secara elegan di depan publik.
Senator Elizabeth Warren muncul sebagai tokoh politik terdepan yang memanfaatkan rasa frustrasi tersebut. Retorikanya memposisikan kripto terutama sebagai sarana transaksi bagi para penjahat, pelaku pencucian uang, dan negara-negara yang terkena sanksi. Jawaban industri ini adalah menghabiskan jutaan dolar untuk melawan pemilihan kembalinya — Ripple Labs, Winklevoss bersaudara, dan lainnya mendanai super PAC yang mengumpulkan dana lebih banyak daripada kampanye lawannya sendiri. Warren tetap menang, tetapi pertarungan tersebut mengungkap sesuatu: kripto kini sudah cukup kaya untuk mempertahankan kepentingan politiknya sendiri, yang bagi para pengkritiknya justru membuktikan dengan tepat apa yang selama ini mereka tuduhkan.
Argumen lingkungan berada di jalur yang berbeda. Konsumsi energi dari mekanisme proof-of-work milik Bitcoin setara dengan konsumsi negara-negara berukuran sedang, dan sudut pandang ini mendominasi sebagian besar diskusi arus utama tentang teknologi ini selama setengah dekade. Peralihan ke proof-of-stake menghapus sebagian kritik tersebut, namun tidak semuanya. Argumen tandingan — yang menyatakan bahwa modal ventura bukanlah sarana untuk alokasi amal, dan tidak pernah mengklaim diri sebagai lembaga semacam itu — memang logis, tetapi cenderung tidak diterima dengan baik oleh publik. Asimetri tentang siapa yang menikmati keuntungan dan siapa yang menanggung kerugian saat sebuah proyek meledak atau hancur bukanlah hal yang eksklusif bagi kripto, industri ini hanya membuatnya terlihat secara sangat mencolok.
Ke Mana Aliran Dana Sekarang
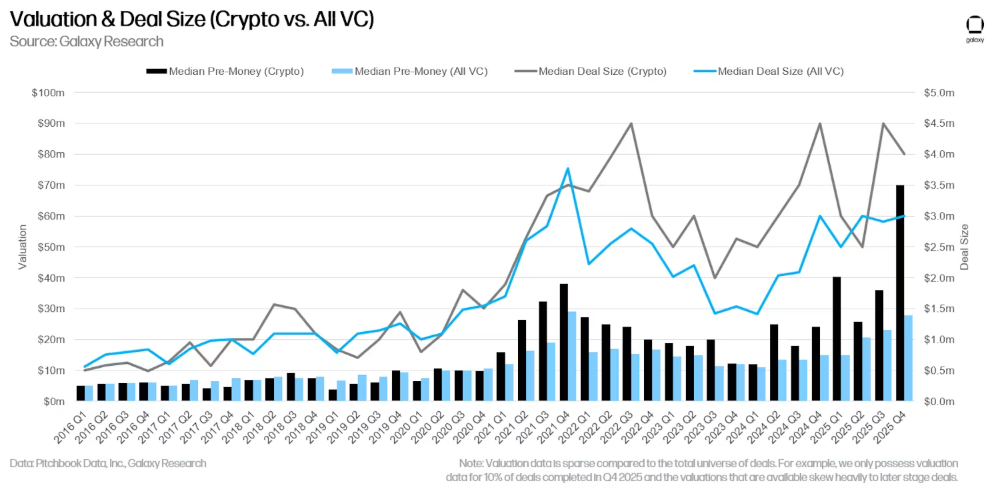
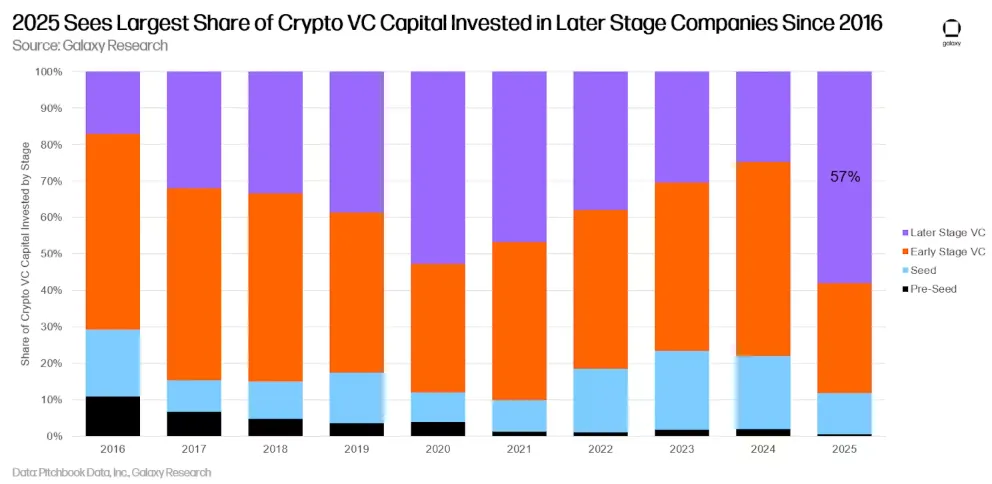
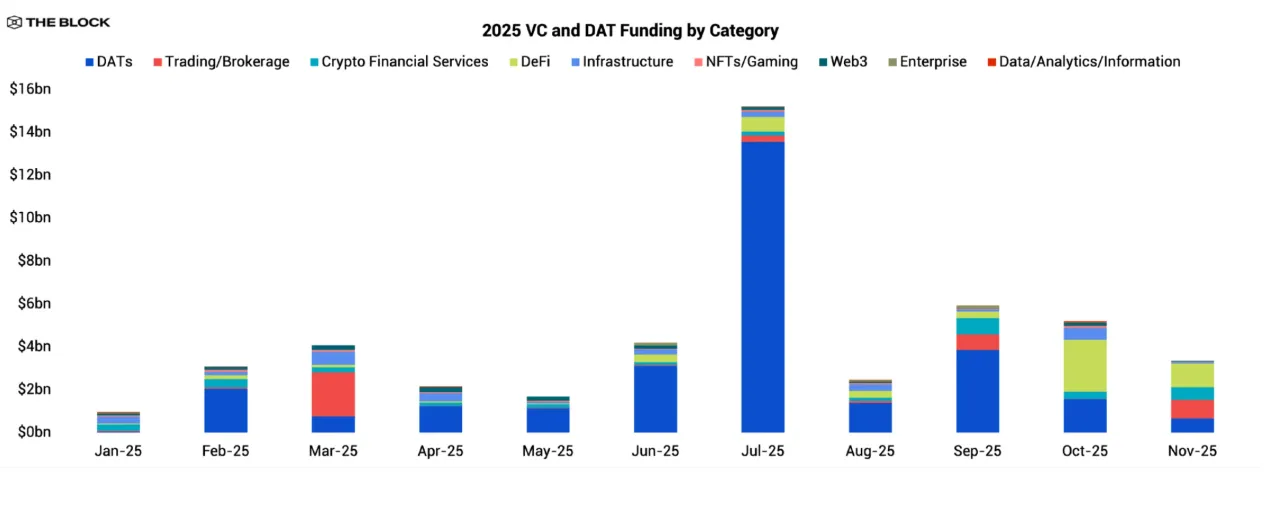
Lansekap ventura kripto tahun 2025 berbeda secara signifikan dari puncaknya di tahun ’21, meskipun jumlah total modal yang dikerahkan mulai mendekati angka yang serupa. Investasi VC di ranah kripto meningkat lebih dari dua kali lipat antara tahun 2024 dan 2025 — pertama kalinya sejak tahun 2022 di mana arus kuartalan secara konsisten melampaui delapan miliar dolar — namun komposisi modal tersebut telah berubah secara radikal.
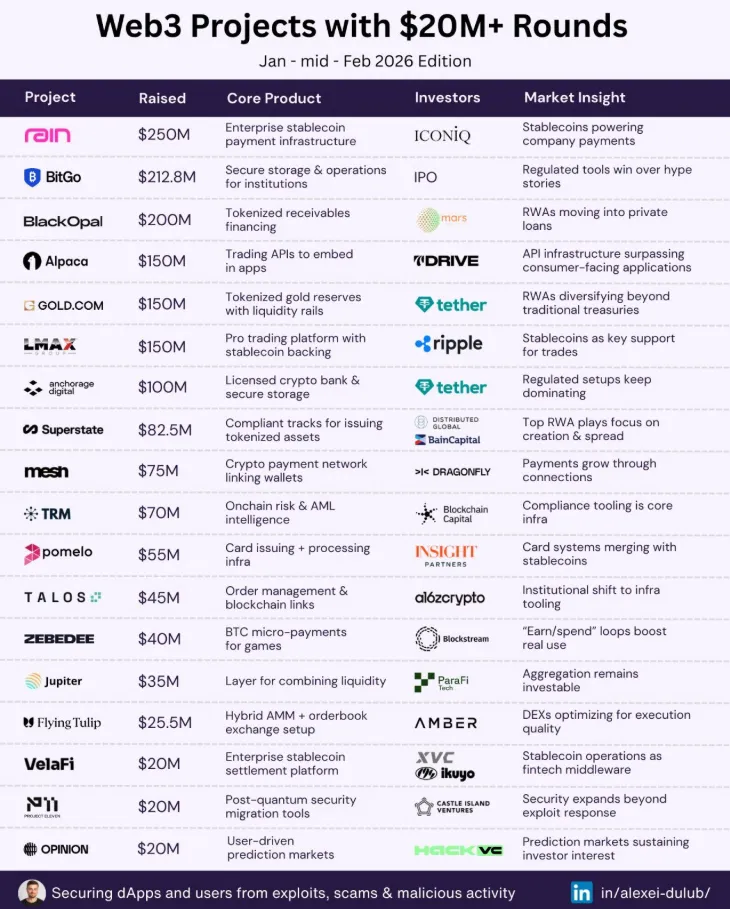
Kategori tunggal dengan ekspansi tercepat adalah tokenisasi aset dunia nyata (real-world assets / RWA): membawa instrumen keuangan tradisional — obligasi, real estat, kredit privat, reksa dana pasar uang — ke atas infrastruktur blockchain. Sektor ini menarik lebih dari $2,5 miliar hanya pada tahun 2025 saja. Tampak sederhana, aset dunia nyata yang ditokenisasi jauh lebih mudah dipahami oleh investor institusional yang sebelumnya skeptis terhadap kripto yang dianggap hanya spekulasi. Titik acuan produk-produk ini adalah arus kas, peringkat kredit, dan struktur hukum yang dapat langsung masuk ke dalam kerangka portofolio yang sudah ada. Reksa dana pasar uang tertokenisasi milik BlackRock, yang dibuka di Ethereum dan kemudian diperluas ke rantai lain, menjadi model yang berusaha ditiru oleh puluhan calon pesaing.
Tren utama kedua adalah penggabungan kecerdasan buatan (AI) dan infrastruktur blockchain. Proyek AI terdesentralisasi — jaringan di mana para peserta menyumbangkan sumber daya komputasi dengan imbalan hadiah token — menghimpun lebih dari setengah miliar dolar sepanjang paruh pertama tahun 2025. Argumennya menyatakan bahwa kapasitas inferensi AI saat ini dimonopoli oleh segelintir penyedia cloud, dan koordinasi blockchain dapat menciptakan pasar yang lebih terbuka untuknya. Apakah hal itu benar-benar terbukti atau tidak tetap menjadi jenis taruhan yang mendefinisikan generasi dana ventura saat ini.
Perusahaan-perusahaan yang berhasil bertahan dari keruntuhan tahun 2022 tidak menyimpulkan bahwa kripto adalah taruhan yang buruk. Mereka memutuskan bahwa mereka memerlukan kerangka kerja yang lebih baik untuk menilai taruhan mana di ranah kripto yang layak diambil. Pada tahun 2025, Paradigm, yang memiliki aset kelolaan sebesar $12,7 miliar, mengumumkan ekspansinya ke bidang AI, robotika, dan teknologi frontier. a16z dilaporkan tengah mempersiapkan dana kelolaan khusus kripto yang kelima dengan nilai sekitar $2 miliar.
Pertanyaan-pertanyaan penyaring yang kini diterapkan oleh para VC kripto serius sebagai filter dasar terlihat sangat jelas jika ditinjau ke belakang:
1. Apakah protokol tersebut memiliki pendapatan yang akan tetap menguntungkan bahkan jika terjadi kejatuhan harga token secara besar-besaran?
2. Secara spesifik, bagaimana jalur realistis menuju sepuluh juta pengguna aktif — dan siapakah para pengguna tersebut?
3. Bisakah tim pendiri bertahan melewati penyelidikan regulasi yang panjang tanpa membuat proyek berantakan?
4. Apakah distribusi token bersifat asimetris dan mirip skema ponzi yang hanya menguntungkan orang dalam dengan mengorbankan pihak luar?
5. Apakah proyek tersebut secara realistis sulit untuk ditiru oleh kompetitor bermodal besar yang memiliki akses ke teknologi yang sama?
Pertanyaan-pertanyaan ini akan dianggap biasa dalam penilaian ventura perangkat lunak tradisional mana pun selama dua dekade terakhir. Fakta bahwa pertanyaan-pertanyaan ini menjadi filter baku di ranah kripto — bukan lagi pengecualian — menunjukkan apa yang telah dipelajari industri ini dari kegagalannya. Namun tidak semua perusahaan belajar dengan kecepatan yang sama. Mereka yang masih mengelola dana besar di tahun 2025 sebagian besar adalah yang berhasil melakukannya.
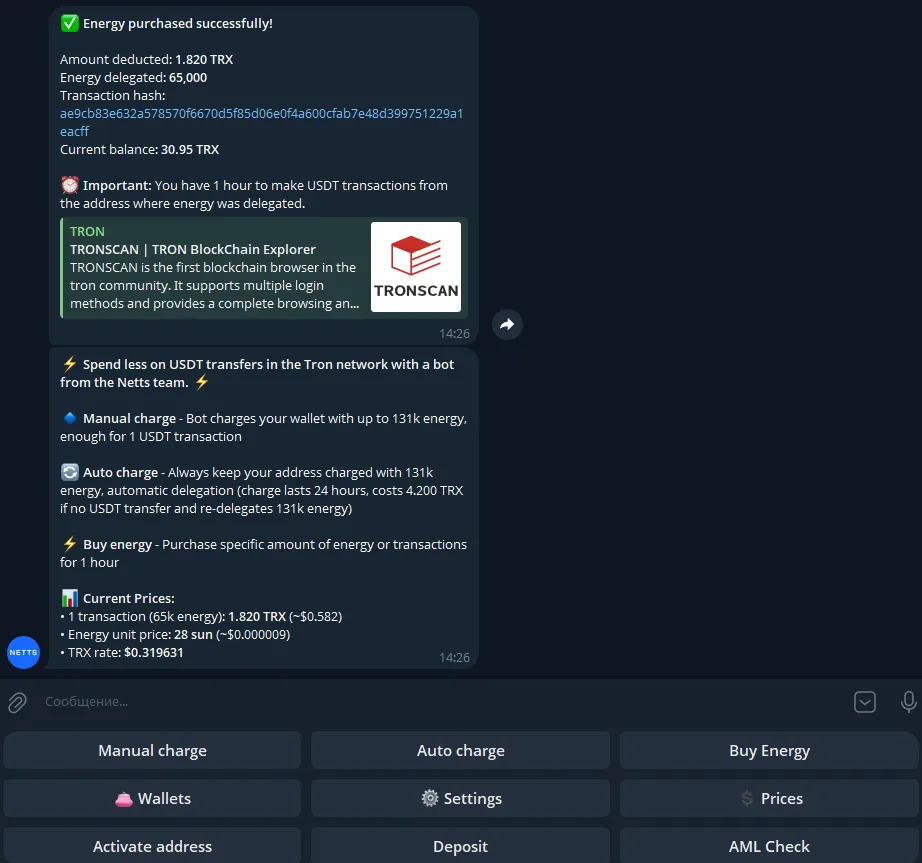
Tantangan yang lebih mendesak kini lebih sederhana: menurunkan biaya transaksi. Tepat karena itulah bot Telegram TRON Energy menjadi begitu populer, dan Netts Energy Charge Bot adalah salah satu implementasi paling berguna hingga saat ini. Pengguna cukup memasukkan alamat dompet mereka, melakukan deposit TRX, dan pasokan Energy akan tersedia (sesuai permintaan) sebelum setiap transfer USDT — dengan pengguna hanya dikenai biaya untuk konsumsi aktual. Bagi mereka yang memiliki kebutuhan transfer rutin yang membutuhkan Energy dan tidak ingin melakukan staking TRX atau 'membuangnya' melalui mekanisme pembakaran (burn), bot Netts dapat digunakan untuk tugas ini langsung dari Telegram; bot ini mendukung dompet standar TRON seperti TronLink atau Trust Wallet.