暗号資産とベンチャーキャピタル:次なるビットコインの出資者は誰か
仮想通貨におけるベンチャーキャピタル:10億ドル規模の賭け、壮絶な崩壊、そしてなぜ、ほぼ常にナラティブがファンダメンタルズを凌駕するのか。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
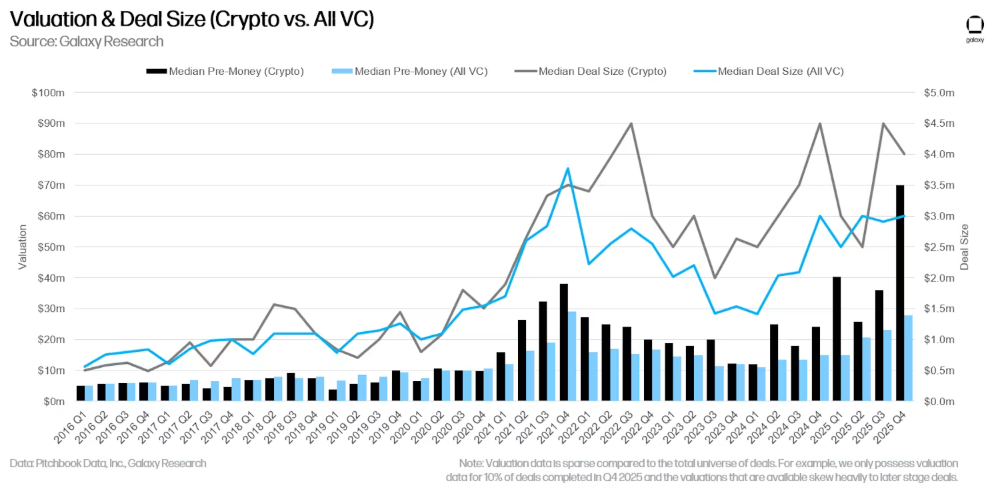
スタートアップ界隈には、ベンチャーキャピタル(VC)は主に、アイデアは尽きたが野心だけは人一倍ある「失敗した起業家」を救済するために存在するという、根強い神話がある。カクテルパーティーで語られるその話はこうだ。必要なのは知人の知人を辿ることだけで、会議室のガラスの壁の前で適切なことを言えば、3年分のランウェイ(資金燃焼期間)を賄うのに十分な額の小切手を手にして部屋を出ることができる。この伝説は、クリプトの登場によってさらに尾ひれがついた。2020年から2022年にかけては、ホワイトペーパーとDiscordサーバーさえあれば、誰でもタームシートを手に入れられるかのような状況だった。そしてある時期、広い意味では、それはあながち間違いでもなかった。
しかし、現実は全く異なる。VCは、単なる好奇心から金の使い道を探している退屈した億万長者の集まりではない。彼らは、年金基金、大学基金、政府系ファンド、そして富裕層のファミリーオフィスに対して、定められた期間内にリターンを出すという実質的な債務を負ったファンドを運営しているのだ。負け組に投資し続けるVCは淘汰される。遠目には無謀なギャンブルに見えるものは、その本質において、洗練された確率論的な計算に基づいている。つまり、アップサイド(上昇余地)の大きい賭けを十分に仕込み、その大半が失敗することを理解した上で、一握りの勝者が他のすべての損失を補填し、さらに余りある利益をもたらすように確実を期しているのである。
クリプトは、その計算において最も激しく争われた戦場の一つだった。このアセットクラスは、近年の記憶の中で、VCにとっての最大の成功と最大の失敗の両方を生み出した。それも、しばしば同じファンドサイクルの中で。
なぜ一部の暗号資産プロジェクトが数億ドルを調達できる一方で、他のプロジェクトは面談すら取り付けられないのか。その理由を理解するには、神話を越えて、「ブロックチェーンのアイデアが資金提供を受けるに値するためには、実際に何が必要なのか」という単刀直入な問いを投げかけることが役立ちます。
実際に通用するピッチ
第一に、本格的な暗号資産プロジェクトに必要なのは、必ずしも革命的なアイデアではありません。アイデアは安価なものです。結局のところ重要なのは、信頼できる価値捕捉メカニズムと、懐疑的な投資家で埋め尽くされた会議室で、そのメカニズムが大規模に機能すると信じ込ませることができる創設者の存在です。
しかし、暗号資産がベンチャー投資の枠組みに導入した、真に新しいものが一つありました。それがトークンです。従来のスタートアップの株式とは異なり、トークンはプロトコル内でのユーティリティ(例:ガス代)、分散型ネットワークに対するガバナンス権、あるいはプラットフォームの背後にある経済性に対する直接的な請求権を持つことができます。これは、VCにとって異なる種類のアップサイドを提供します。IPOや買収には数年かかることがありますが、これらのトークンベースの投資は数ヶ月以内に流動化が可能です。その流動性プレミアムこそが、暗号資産が従来のテック分野よりも早く機関投資家の資本を引き寄せることができた理由の一部です。
しかし、流動性は諸刃の剣です。トークンを投資家にとって魅力的なものにしたその特徴は、詐欺師にとっても魅力的なものでした。プロジェクトに価値がないことに一般大衆が気づく前に、インサイダーが売却することを可能にするトークンは、投資手段ではなく、搾取のためのメカニズムです。洗練された投資家たちは、この違いを理解していました。
2022年の崩壊を乗り切った企業の多くは、トークノミクスの評価という地道な作業を行っていた企業であった。すなわち、トークンがどのように割り当てられているか、供給量の何パーセントをインサイダーが保有しているか、ベスティングスケジュールがどのように機能しているか、そしてインセンティブ設計が、短期的な価格高騰ではなく、創業者の意向を長期的な価値に真に合致させているかどうかを評価していたのである。
業界で「a16z」として知られるアンドリーセン・ホロウィッツ(Andreessen Horowitz)が、暗号資産分野で最も著名な機関投資家となった理由の一つは、こうした問題を評価するための専門チームを構築していたことにある。同社の最初の暗号資産ファンドは2018年に3億ドルで立ち上げられた。2022年までに、彼らはすでに45億ドルのファンドを組成しており、これは当時、暗号資産に特化したベンチャーファンドとしては史上最大規模のものであった。彼らのポートフォリオには、2021年4月に850億ドルを超える初値時価総額で上場したコインベース(Coinbase)、その後の数年間で決定的な主戦場の一つとなったエコシステムを持つソラナ(Solana)、そして分散型取引所の仕組みに革命をもたらしたユニスワップ(Uniswap)が含まれていた。これらは単なる幸運による推測ではない。強力なネットワーク効果を示すプロトコルをターゲットにすること、信頼できる創設チーム、そして弱気相場の試練をパスできるほど整合性の取れたトークンエコノミクスといった、フレームワークの成果なのである。
誰も使わないブロックチェーンに価値はない。1,000万のアクティブウォレットを持つブロックチェーンこそ、争奪戦を繰り広げる価値がある。この論理は、従来のVCがソーシャルプラットフォームやマーケットプレイス事業について考える際のものと似ている。つまり、参加者が増えれば増えるほど、そのネットワークは個々の参加者にとってより有用なものになるということだ。暗号資産においては、DeFiプロトコルにおける預かり資産総額(TVL)、日間アクティブアドレス数、取引高、開発活動といった指標がこれに該当する。
ここに、情報をいち早く察知したVCたちが注目しました。これは単なる資本力に任せたプロモーションではなく、本物のトラクションを示すシグナルだったからです。エバンジェリスト的な創業者の問題
標準的なベンチャー分析の枠組みが見落としがちでありながら、極めて重要な点があります。それは、クリプトの世界では「創業者がプロダクトそのものである」ことが少なくないという点です。
マイケル・セイラーは、トークンを作ったわけでも、プロトコルを開発したわけでもありません。彼が成し遂げたのは、ビジネス・インテリジェンス(BI)ソフトウェア・プロバイダーであるマイクロストラテジーを、史上最も攻撃的なビットコインの機関投資家へと変貌させたことです。その過程で、彼はどのマイニング企業や取引所よりも、ビットコイン価格に持続的な影響を与えたと言えるでしょう。マイクロストラテジーは2020年8月、2億5,000万ドルで21,454 BTCを購入したと発表しました。セイラーはこの購入を投機としてではなく、価値が下落し続ける現金を保有することに対する、原則に基づいた説明責任として位置づけました。米ドルの価値は毀損されており、ビットコインには厳格な発行上限があり、合理的な財務責任者であれば自明の選択をすべきである、という論理です。その論理自体は新しいものではありませんでしたが、それを公に実行に移した規模が異例だったのです。
この「フレーミング(意味付け)」は、実際の取引と同じくらい重要でした。彼は現代で最も雄弁なクリプト・コミュニケーターの一人となり、疲れを知らぬ伝道師として、ビットコインの妥当性を自明の理として説き続けました。他の企業もこれに続きました。資産運用会社がETF商品を立ち上げる際には彼のモデルが引用され、企業の財務責任者たちは彼のプレイブックに従い始めました。2025年半ばまでに、上場企業は合計で1,000億ドル以上に相当する約100万BTCを保有するようになり、マイクロストラテジー単体でも629,000 BTC以上、つまりビットコイン総発行量の約3%を保有するに至りました。
投資家にとっての教訓は、受け入れがたいが明白なものでした。それは、「ナラティブこそが資本である」ということです。
十分な説得力と一貫性を持ってビジョンを語ることができる創設者は、技術的な優位性だけでは決して到達できない方法で市場を動かし、機関投資家の資金を引き寄せることができる。数年、あるいは数十年先まで大規模な実用化に至らないシステムの無形のインフラが構築の主体であるクリプトの世界において、長期にわたる不確実な期間を通じて信念を維持する創設者の能力は、目に見える進展がミリ単位でしか測れないような時期にプロジェクトを存続させる唯一の拠り所となることが多かった。
ジャスティン・サンは、このことをまた別の次元で熟知していた。TRONネットワークの創設者である彼は、見る人によって、マーケティングの天才とも、あるいは過剰なプロモーションに対する警鐘とも受け取られる。サンがTRONを構築した手法は、著名人との慎重な提携、絶妙なタイミングでの発表、そして、基盤技術にその週特筆すべき進展がなかったとしてもプロジェクトを話題の中心に据え続ける、ニュースを作り出す直感によるものだった。2024年末、彼がドナルド・トランプの「World Liberty Financial」プロジェクトに3,000万ドルを投じた際、TRX価格は1日足らずで100%以上も急騰した。その正確なメカニズムには市場力学やアテンション・サイクルが関わっているが、原理は単純である。サンは、自身が関与するだけで資本を動かせるほど強力なパーソナルブランドを築き上げていたのだ。
2023年、SEC(米証券取引委員会)はサンを証券法違反と未公開の有料プロモーションの疑いで告発したが、彼はこれらの容疑を否定している。この事例は、このモデルが持つ力とリスクを浮き彫りにしている。創設者そのものがプロダクトである場合、創設者へのいかなる脅威も投資への脅威へと直結する。TRONのホルダーは、単なるブロックチェーンとしてではなく、市場を惹きつけ続けるサンの能力に期待を寄せていたのである。
それは、分散型ガバナンスを持ち、特定の公開された名称を持たないプロトコルを支援することとは、また質の異なるリスクです。強欲は原動力であり、バグではない
政策論議やリベラルなメディアでよく耳にする主張がある。それは、投機的な暗号資産プロジェクトに対するベンチャーキャピタル(VC)の資金提供は、ある種の道徳的破綻を象徴しているというものだ。その主張はこうだ。莫大な資本にアクセスできる人々が、住宅やヘルスケア、気候変動対策に投資する代わりに、100番目のステーブルコインや、レイヤー2ロールアップの最新トレンドに資金を投じている、と。
その答えは単純かつ非情なものだ。彼らが投資するのは、利益を得ることを期待しているからである。2021年7月、180億ドルの評価額でFTXに9億ドルを投じた者は、サム・バンクマン=フリードが貧困を撲滅すると信じていたから投資したわけではない。セコイア・キャピタルがFTXに投資したのは、同社が次なる圧倒的な暗号資産取引所になると信じたからだ。安定した収益、規制当局との橋渡し役となるカリスマ的な創業者、そして構造的に難攻不落に見えた市場ポジション。昨年11月にFTXが崩壊した際、セコイアは2億1,400万ドルの持ち分すべてをゼロとして処理した。これは、顧客資産が運転資金や姉妹取引会社であるアラメダ・リサーチの資金繰りに流用されていたことが判明した後のことだった。ソフトバンクは約1億ドルの損失を被った。カナダの現役教師たちのための基金であるオンタリオ州教職員年金基金もまた、その投資分を失った。
この物語の本質は、VCが無謀だったということではない。意図的な隠蔽工作に関するものなのだ。この投資理論は、詐欺師によって綿密に提供された、当時入手可能だった情報に基づけば合理的なものだったのである。 セコイアのファンド総額は、損失が他での利益によって相殺されたため、依然として黒字を維持していた。これこそが、爆発的な成長の可能性を秘めた投資対象で構成される分散ポートフォリオを構築する際の、計算の仕組みそのものである。
Terra/Lunaも同様の経緯を辿ったが、そのメカニズムは異なっていた。このアルゴリズム型ステーブルコイン・プロジェクトは、Binance Labs、Coinbase Ventures、Galaxy Digital、Pantera Capital、Polychain Capitalなどの出資者グループから約2億ドルを確保した。プロジェクトの創設者であるド・クォンは、強気相場において報われるとされる、あのアグレッシブな自信を持って自らを売り込んだ。2022年5月にUSTのペグが崩壊した際、わずか1週間で450億ドルから550億ドルの時価総額が失われた。Terraform Labsを支援していた投資家たちは、自らのエクスポージャーに見合った損失を被った。年利20%という魅力的な響きに惹かれ、エコシステムに貯蓄を注ぎ込んだ個人投資家たちには、そのようなクッション(緩衝材)は存在しなかった。2025年12月、ド・クォンは詐欺罪で禁錮15年の判決を受けた。その後、プロトコルの支持者たちは次の投資先へと向かった。
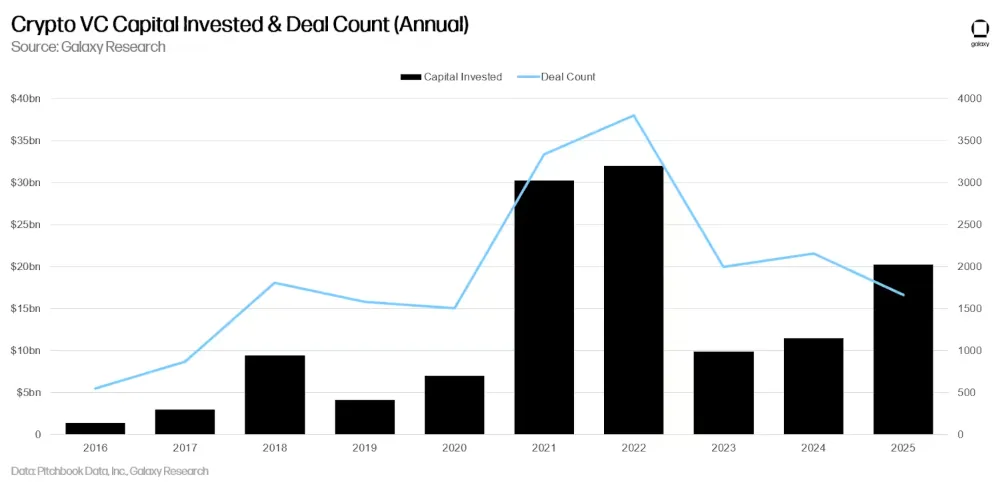
多くの指標によれば、2021年は暗号資産ベンチャーキャピタルにとってのピークの年であり、前年比720%増となる約290億ドルが投じられた。2022年には、相次ぐ破綻の波が始まる前に、その総額は330億ドルにまで達した。去る5月のTerra/Lunaの崩壊は、さらなる連鎖的な破綻を引き起こした。デリバティブ取引における巧みな運用で知られた大手暗号資産ヘッジファンド、Three Arrows Capitalが事実上の債務超過に陥った。ベンチャーキャピタルから10億ドル近くを調達していたCelsius Networkは、6月に出金を停止し、7月に破産を申請した。11月には、ピーター・ティール率いるValar Ventures、Tiger Global、Bain Capital Venturesなどの支援を受けていたBlockFiが続いた。同月、FTXも崩壊した。" 2022年末までに、暗号資産エコシステムから約2.2兆ドルの時価総額が消失しました。
2023年の資金調達額は107億ドルにまで落ち込み、68%の減少を記録しました。生き残った投資家や企業は、より厳しい問いを投げかけ、より厳格な選別基準を設けるようになりました。生き残れなかった者の多くは、基盤となるビジネスが上昇相場なしで存続できるかという持続的な評価ではなく、いわゆる「価格のモメンタム(勢い)」に基づいてプロジェクトを獲得していたのです。
世論の裁き
世論の大部分に根強い反感があることを認めずに、暗号資産のベンチャーキャピタルについて語るのは不誠実でしょう。その不満は、決して不合理なものではありません。資金調達サイクルの絶頂期であった2021年から2022年にかけて、実用性が疑わしいブロックチェーンプロジェクトに数十億ドルが流れ込む一方で、ニュースでは住宅不足や社会サービスの不足、公共インフラの不備に関する記事がそれらの見出しと並んで報じられていました。「なぜ人々は、何か有用なものを作る代わりに、50番目となるようなNFTマーケットプレイスに資金を投じているのか?」という問いは、暗号資産の推進者でさえ、公の場でスマートに答えるのが難しいものです。
エリザベス・ウォーレン上院議員は、そうした不満を代弁する政治界の主要な人物として浮上しました。彼女の言説は、暗号資産を主に犯罪者やマネーロンダリング、制裁対象国のための送金インフラとして位置づけるものでした。業界側の対抗策は、彼女の再選を阻止するために数百万ドルを投じることでした。リップル・ラボやウィンクルボス兄弟らはスーパーPAC(特別政治行動委員会)に資金を提供し、その調達額は対立候補自身のキャンペーン資金を上回りました。結局ウォーレン氏が勝利しましたが、この攻防はある事実を浮き彫りにしました。それは、暗号資産が自らの政治的利益を守るのに十分な資金力を持つようになったということであり、批判者にとっては、まさに自分たちが主張してきた通りのことが証明された形となりました。
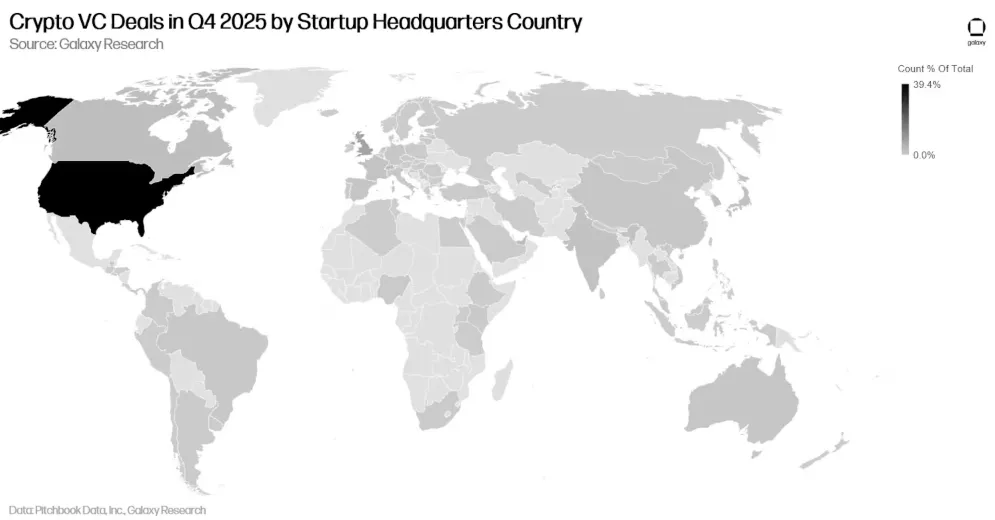
環境問題に関する議論は、また別の展開を見せていました。」 ビットコインのプルーフ・オブ・ワーク(PoW)メカニズムによるエネルギー消費量は中規模国家のそれに匹敵するものであり、この論調は5年間にわたり、この技術に関する主流の議論の大部分を支配してきました。プルーフ・オブ・ステーク(PoS)への移行により、そうした批判の一部は解消されましたが、すべてではありませんでした。「ベンチャーキャピタルは慈善活動のための資金配分手段ではなく、そう自称したこともない」という反論は論理的ではありますが、世間一般の受けは良くない傾向にあります。プロジェクトが急成長あるいは破綻した際に、誰が利益を得て誰が損失を被るかという非対称性は、クリプト(暗号資産)特有のものではありません。ただ、クリプトがそれを不釣り合いなほど可視化したに過ぎないのです。
現在の資金の流向
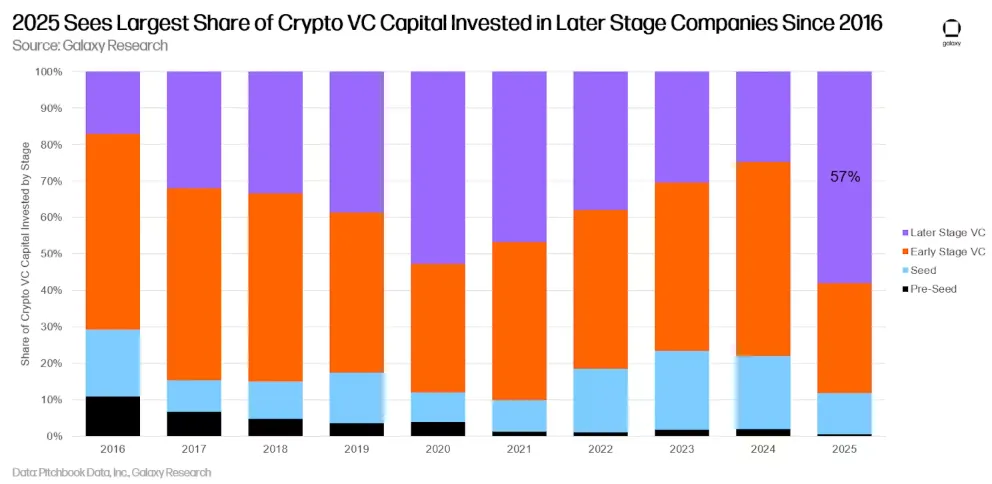
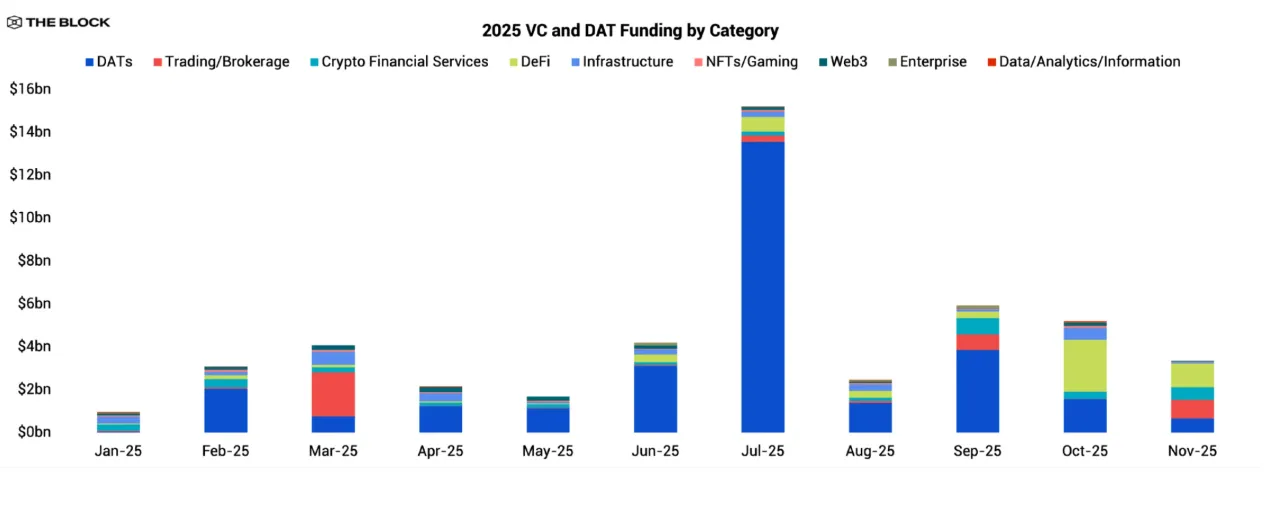
2025年のクリプト・ベンチャーの状況は、投下資本総額が2021年のピーク時に近い数字になりつつあるものの、当時とは大きく異なっています。クリプト分野へのVC投資は2024年から2025年にかけて2倍以上に増加しました。四半期ごとの流入額が継続的に80億ドルを超えたのは2022年以来のことですが、その資本の構成は劇的に変化しました。
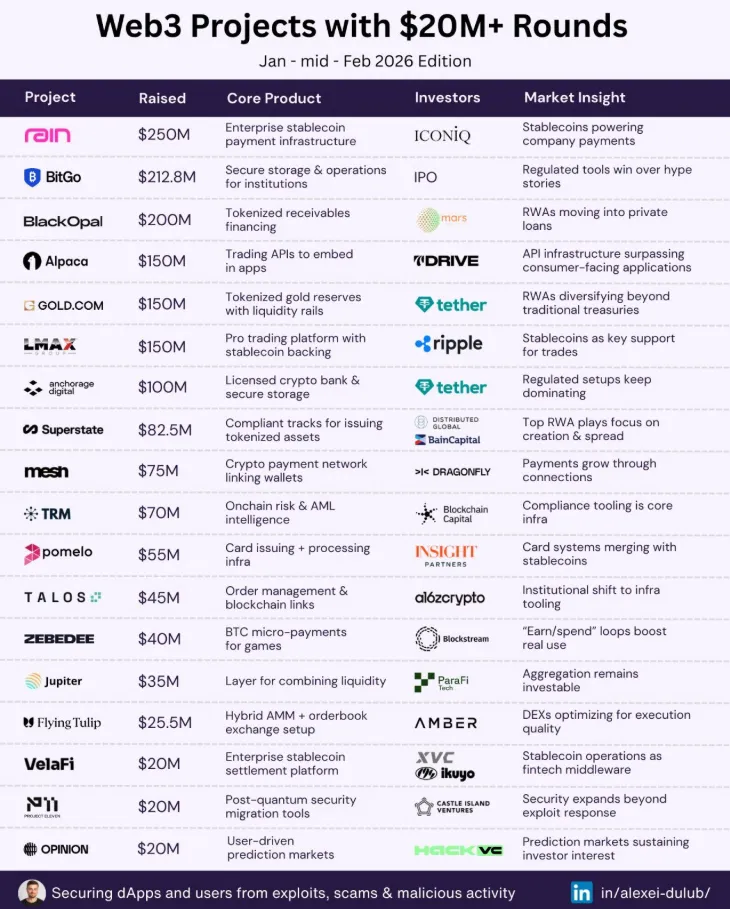
最も急速に拡大したカテゴリーは、現実資産(RWA)のトークン化、すなわち債券、不動産、プライベートクレジット、マネー・マーケット・ファンド(MMF)といった伝統的な金融商品をブロックチェーン・インフラ上に持ち込むことでした。これにより、2025年だけで25億ドル以上の資金が流入しました。一見すると単純明快なトークン化された現実資産は、クリプトを単なる投機として懐疑的に見ていた機関投資家にとって、はるかに理解しやすいものでした。これらの商品の参照対象は、既存のポートフォリオの枠組みに合致するキャッシュフロー、信用格付け、および法的構造だったからです。
ブラックロックがイーサリアム上で開設し、その後他のチェーンへと拡張されたトークン化マネー・マーケット・ファンド(MMF)は、多くの競合他社が模倣しようとするモデルとなった。第二の主要なトレンドは、人工知能(AI)とブロックチェーン・インフラの融合であった。参加者がトークン報酬と引き換えに計算リソースを提供するネットワークである分散型AIプロジェクトは、2025年上半期に5億ドル以上を調達した。その論理は、AIの推論能力は現在一部のクラウドプロバイダーによって独占されており、ブロックチェーンによる調整がそれに対するよりオープンな市場を創出し得るというものだった。それが事実であるかどうかは、一世代のベンチャーファンドの成否を分けるような賭けとして残っている。
2022年の崩壊を生き延びることができた企業は、クリプトが悪い賭けであると判断したわけではなかった。彼らは、クリプトにおけるどの賭けに価値があるかを評価するための、より優れたフレームワークが必要だと判断したのである。2025年までに、127億ドルの運用資産を抱えるParadigmは、AI、ロボット工学、およびフロンティア・テクノロジー分野への進出を宣言した。a16zは、約20億ドル規模の5番目のクリプト専用ファンドを準備していると報じられた。
真剣なクリプトVCが現在、基本フィルターとして適用しているスクリーニング項目は、今振り返ればほぼ明白なものに思える:
1. プロトコルは、トークン価格の大暴落を乗り越えて利益を維持できる収益を上げているか?
2. 1,000万人のアクティブユーザーに至る現実的な道のりは具体的にどのようなものか、そしてそのユーザーとは誰か?
3. 創設チームは、プロジェクトが崩壊することなく、長期にわたる規制当局の調査を乗り切ることができるか?
4. トークン配分は、外部の人間を犠牲にして内部の人間に報酬を与えるという点で、非対称かつポンジ・スキーム的なものになっていないか?
5.
同じ技術にアクセスできる、潤沢な資金を持つ競合他社が、そのプロジェクトを模倣することは現実的に困難でしょうか?
これらの質問は、過去20年間のどの時点においても、従来のソフトウェア・ベンチャーの評価においてはごく一般的なものでした。それらが例外ではなく、仮想通貨業界におけるデフォルトのフィルターとなったという事実は、この業界が過去の失敗から何を学んだかを物語っています。しかし、すべての企業が同じスピードで学んだわけではありません。2025年になっても依然として大規模なファンドを運営している企業の多くは、それを教訓としています。
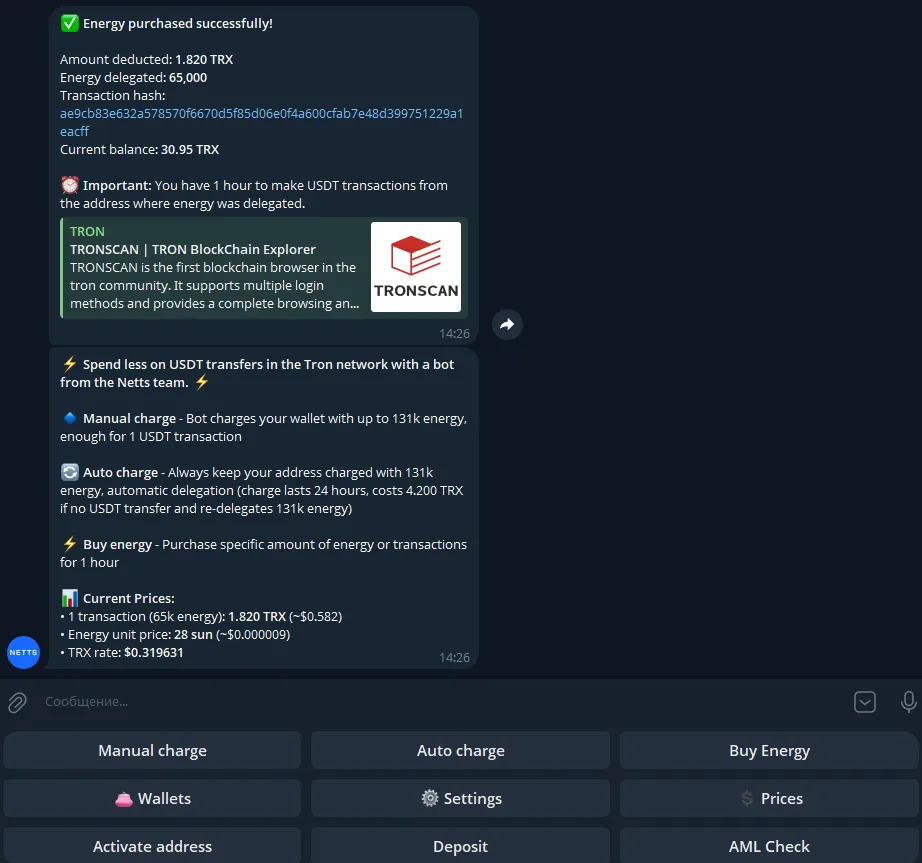
より差し迫った課題は、より単純なものです。それは、トランザクションコストを下げることです。まさにそのために、TRONエナジーのTelegramボットが登場しました。そして、Netts Energy Charge Botは、これまでの実装の中で最も有用なものの一つです。ユーザーがウォレットアドレスを入力してTRXをデポジットすると、USDTを送金するたびに(オンデマンドで)エナジーが供給されます。ユーザーは実際の消費分に対してのみ課金されます。エナジーを必要とする頻繁な送金ニーズがあり、TRXをステーキングしたくない、あるいはバーン(焼却)によって「無駄」にしたくない方にとって、NettsボットはTelegramからその作業に利用できます。TronLinkやTrust Walletといった標準的なTRONネットワークのウォレットをサポートしています。