加密货币与风险投资:谁在资助下一个比特币
加密领域的风险投资:十亿美元级的豪赌、惨烈的崩盘,以及为何叙事几乎总能战胜基本面。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
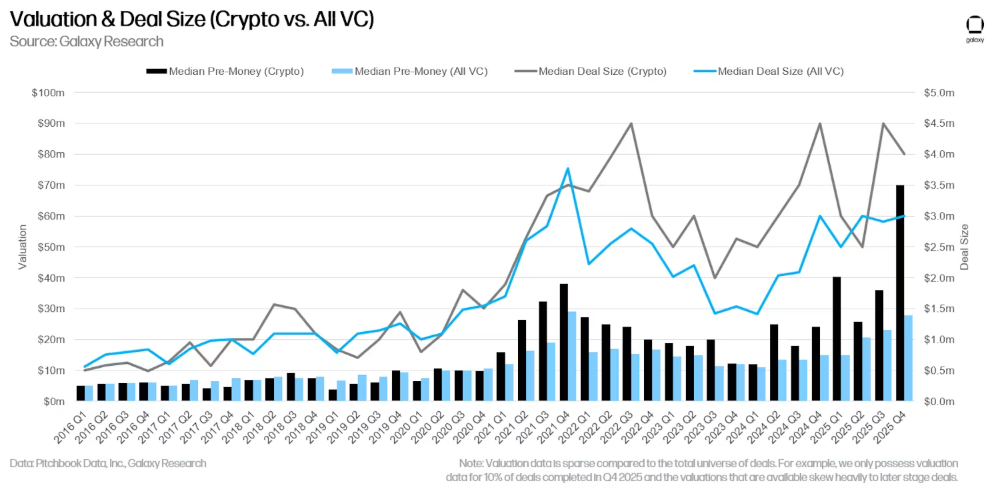
在创业圈流传着一个根深蒂固的迷思:风险投资主要是为了服务那些花光了点子但雄心壮志未减的失败创业者。在鸡尾酒会上流传的版本是这样的:你只需要认识一个有门路的人,在会议室的玻璃幕墙前说几句漂亮话,然后就能拿着一张足以支撑三年烧钱周期的支票走出来。这种传说在加密货币领域变得更加离奇。在 2020 年到 2022 年间,似乎任何拥有白皮书和 Discord 服务器的人都能拿到投资条款清单(Term Sheet)。而且在某种程度上,事实也确实近乎如此。
现实却大相径庭。风险投资人并非一群因为闲极无聊而想给钱找点出路的亿万富翁。他们管理的基金有着真实的负债——对象包括养老基金、大学捐赠基金、主权财富基金和富裕的家族办公室,这些机构都期望在预定的期限内获得回报。一直投资失败者的风投机构终将倒闭。从远处看像是鲁莽的赌博,但在最专业的层面,这其实是一场概率算术:押注足够多具有高回报潜力的项目,深知其中大多数都会失败,并确保赢家带来的回报足以覆盖所有其他损失并产生盈余。
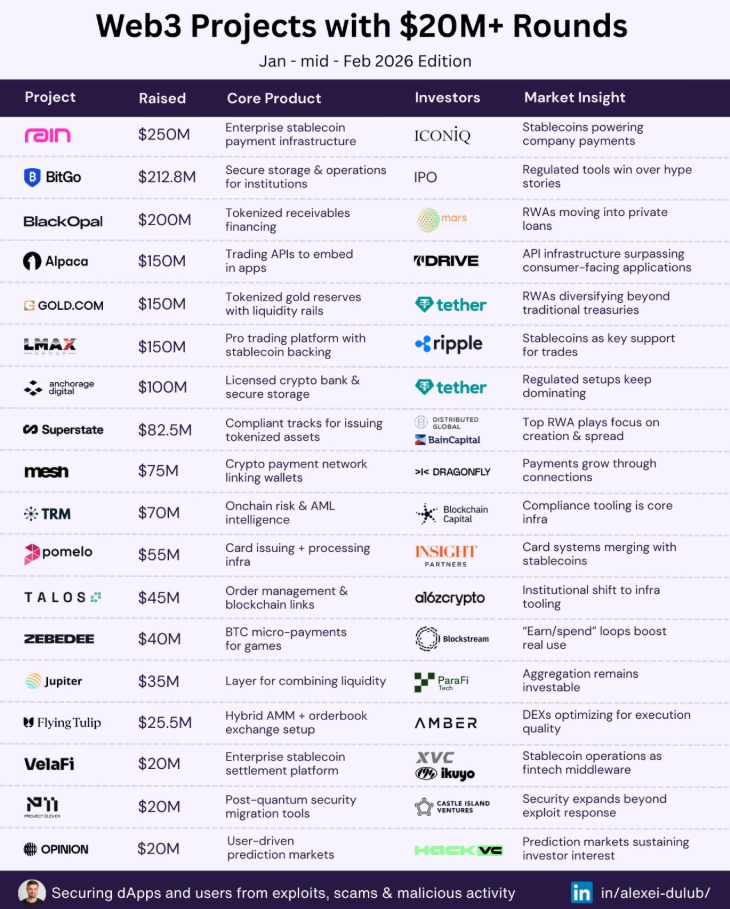
加密货币曾是这场算术博弈中竞争最激烈的战场之一。这一资产类别在近年的记忆中既创造了最成功的风投案例,也留下了最惨痛的失败教训——而且往往发生在同一个基金周期内。
要理解为什么有些加密项目能筹集数亿美元,而另一些项目甚至连见面的机会都拿不到,我们需要拨开那些神话色彩,提出一个直白的问题:一个区块链构想究竟需要具备什么,才真正值得投资?真正奏效的路演
首先,一个严肃的加密项目并不一定需要革命性的构想。构想是廉价的。归根结底,真正重要的是一个可靠的价值捕获机制,以及一位能够让满屋子持怀疑态度的投资者相信该机制可以大规模运作的创始人。
然而,加密货币在风险投资框架中引入了一项真正新颖的事物:代币。与传统初创企业的股权不同,代币可以在协议中具有效用(例如 Gas 费)、对去中心化网络的治理权,或者对平台背后经济收益的直接索取权。这为风险投资人提供了一种不同类型的收益空间。虽然 IPO 或收购可能需要数年时间,但这些基于代币的投资在几个月内就能具备流动性。这种流动性溢价是加密领域吸引机构资金的速度通常快于传统科技领域的部分原因。
但流动性是一把双刃剑。正是让代币吸引投资者的特性,也让它们吸引了诈骗者。如果一种代币能让内部人士在公众察觉到项目毫无价值之前就抛售套现,那么它就不是一种投资工具,而是一种收割机制。成熟的投资者深谙其中的区别。" 那些挺过了 2022 年崩盘的公司,大多是那些在评估代币经济学方面做了大量枯燥工作的公司:代币如何分配、内部人士持有的供应量比例、归属计划如何运作,以及激励机制设计是否真正将创始人的利益与长期价值挂钩,而非仅仅追求短期价格拉升。
Andreessen Horowitz(业内简称为 a16z)也成为了加密领域最显赫的机构参与者,部分原因在于他们建立了一支专门的团队来评估这类问题。其首只加密基金于 2018 年推出,规模为 3 亿美元。到 2022 年,他们已经募集了一只 45 亿美元的基金——这是当时有史以来规模最大的专门加密风险投资基金。他们的投资组合包括 Coinbase(于 2021 年 4 月上市,开盘估值超过 850 亿美元);Solana(其生态系统成为随后几年的关键战场之一);以及 Uniswap(它彻底改变了去中心化交易所机制的运作方式)。这些并非侥幸的猜测。它们也是一套框架的结果:瞄准具有强大网络效应的协议、可靠的创始团队,以及足以通过熊市考验的代币经济学。
一个无人使用的区块链没有任何价值。而一个拥有千万活跃钱包的区块链则值得去争取。其逻辑类似于传统风险投资人对社交平台或市场业务的思考方式——参与者越多,该网络对每个参与者来说就越有用。在加密领域,这意味着诸如 DeFi 协议中的总锁仓价值 (TVL)、日活跃地址、交易量和开发者活跃度等指标。
这正是那些早期洞察先机的风投机构所关注的地方;这是真实增长的信号,而不仅仅是资本驱动的推广。布道型创始人问题
标准的风险投资分析框架往往会忽略这一点,但它至关重要:在加密领域,创始人往往就是产品本身。
Michael Saylor 并没有创建代币或开发协议。他所做的是将商业智能软件提供商 MicroStrategy 转型为历史上最激进的比特币机构买家——通过这种方式,他对比特币价格产生的影响可能比任何挖矿公司或交易所都更持久。MicroStrategy 在 2020 年 8 月宣布以 2.5 亿美元购买了 21,454 枚比特币。Saylor 将这次购买定义为一种原则性的立场,而非投机,旨在应对持有贬值现金的风险:美元正在贬值,而比特币有硬性的供应上限,任何理性的财务主管都应该做出这个显而易见的抉择。这种逻辑并不新鲜,但他公开付诸行动的规模却是前所未有的。
这种叙事框架与交易本身同样重要。他成为了那个时代最具影响力的加密货币传播者之一——不遗余力地进行布道,将投资比特币的理由呈现为显而易见的逻辑。其他公司纷纷效仿。在资产管理公司推出 ETF 产品时,他的模式被作为参考。企业财务主管开始遵循他的策略。到 2025 年中期,上市公司总计持有近 100 万枚比特币,价值超过 1000 亿美元,而仅 MicroStrategy 一家就持有超过 62.9 万枚——约占现有比特币总量的 3%。
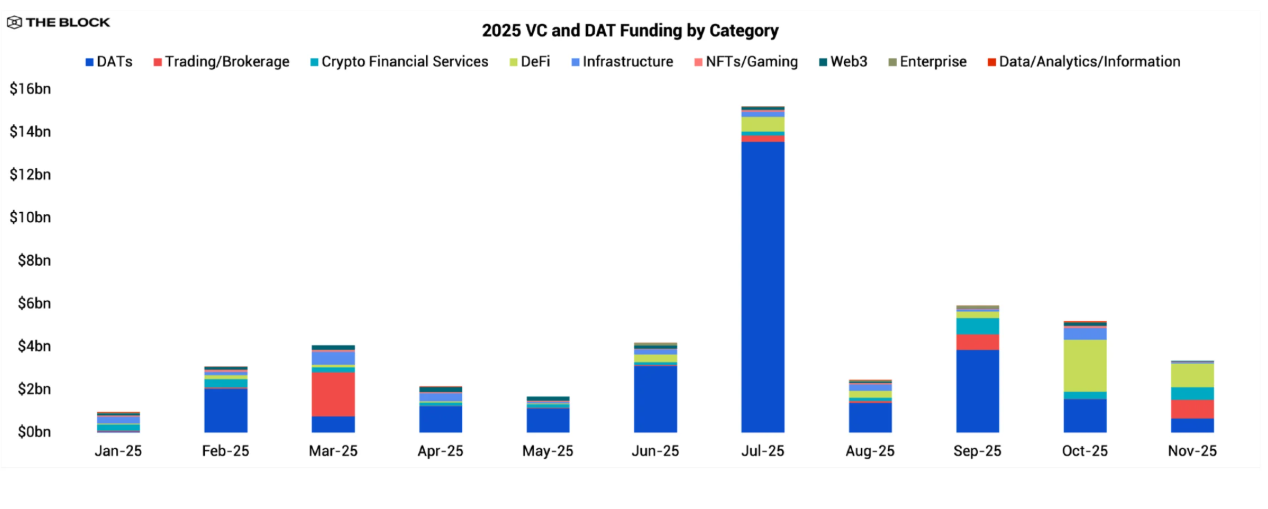
对投资者来说,这是一个令人不安但显而易见的教训:叙事即资本。" 一位能够以足够的力量和连贯性阐述愿景的创始人,能够以单纯的技术优势所无法企及的方式撬动市场并吸引机构资金。在加密货币领域,所构建的大部分内容都是为未来几年甚至几十年后才会大规模存在的系统准备的无形基础设施。在外部进展只能以毫米计的漫长时期里,创始人面对长期不确定性维持信心的能力,往往是维持项目运转的唯一动力。
孙宇晨在另一个层面上深谙此道。取决于你问谁,这位 TRON 网络的创始人要么是营销天才,要么是过度宣传的警示案例。孙宇晨构建 TRON 的方式是通过精心选择与名人的合作、发布时机精准的公告,以及一种制造头条新闻的直觉,这使得该项目即使在底层技术当周没有重大突破的情况下,也能始终保持话题热度。2024 年底,当他向唐纳德·特朗普的 World Liberty Financial 项目注资 3000 万美元时,TRX 价格在不到一天的时间内飙升了超过 100%。这一现象发生的具体机制涉及市场动态和注意力周期,但其原理很简单:孙宇晨已经建立了一个足够强大的个人品牌,以至于他的参与本身就足以调动资本。
2023 年,美国证券交易委员会(SEC)指控孙宇晨违反证券法并进行未披露的付费推广,他对此予以否认。此案是这种模式的力量与风险并存的一个缩影:如果创始人就是产品,那么对创始人的任何威胁都会转化为对投资的威胁。TRON 的持有者不仅是在押注一个区块链,更是在押注孙宇晨持续对接市场的能力。 这与支持一个拥有分布式治理且没有单一公开身份的协议所面临的风险截然不同。
贪婪是引擎,而非缺陷
有一种论调——在政策讨论和进步媒体中最为常见——认为风险投资对投机性加密项目的资助代表了某种道德上的失败。这种论点是这样的:这些人坐拥巨额资本,却不将其投入住房、医疗或气候适应领域,而是把钱投向第一百个稳定币,或是 Layer 2 Rollup 领域的新热点。
答案简单而冷酷:他们投资是因为他们期望赚钱。2021 年 7 月,没有人会因为相信 Sam Bankman-Fried 将消除贫困,而以 180 亿美元的估值向 FTX 投资 9 亿美元。红杉资本投资 FTX 是基于这样一种信念:它正在成为下一个势不可挡的加密货币交易所——拥有稳定的收入、一位正与监管机构建立桥梁的魅力型创始人,以及一个在结构上似乎难以撼动的市场地位。去年 11 月 FTX 崩盘后,红杉资本将其 2.14 亿美元的全部股份减记至零。此前有消息透露,客户资金被用于运营资本,并用于资助该公司的关联交易公司 Alameda Research。软银损失了约 1 亿美元。安大略省教师退休基金会——一个为真正的加拿大教师设立的基金——也未能幸免。
这个故事的核心并非风投机构的鲁莽,而是蓄意的隐瞒。基于当时可获得的信息,这一投资逻辑是合理的——而这些信息是由一名诈骗者精心提供的。
红杉资本的总基金仍处于盈利状态,因为亏损被其他地方的利润所抵消,而这正是构建一个包含潜在爆发性押注的多元化投资组合时的数学逻辑。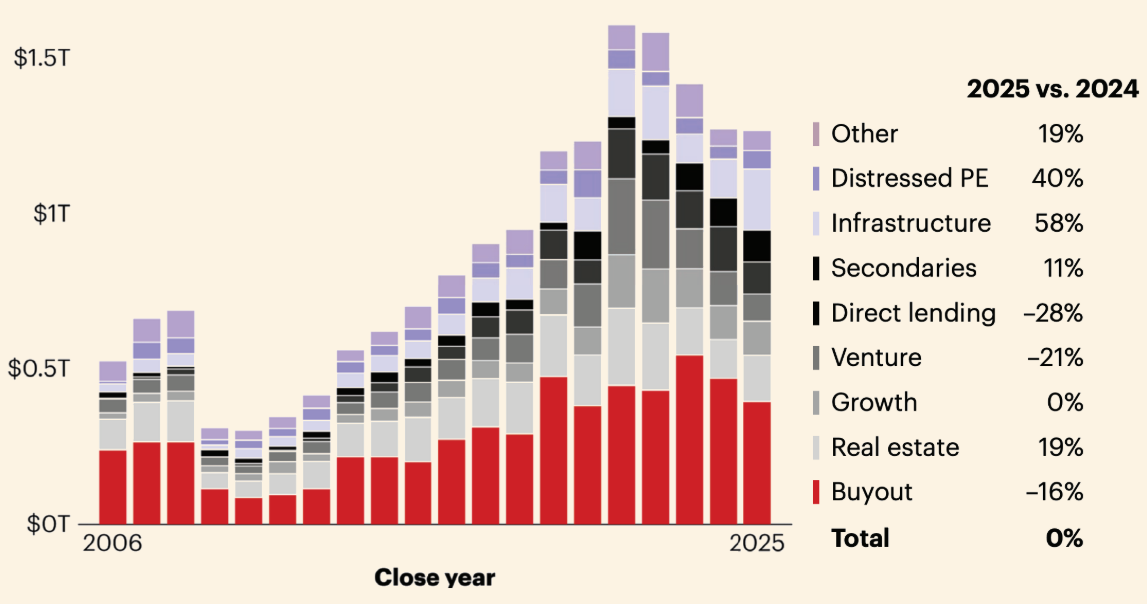
Terra/Luna 讲述了一个类似的故事,但其机制有所不同。该算法稳定币项目从包括币安实验室(Binance Labs)、Coinbase Ventures、Galaxy Digital、Pantera Capital 和 Polychain Capital 在内的一众支持者手中获得了约 2 亿美元的资金。项目创始人 Do Kwon 以一种牛市所青睐的激进自信来推销自己。当 UST 的锚定在 2022 年 5 月断裂时,短短一周内就有 450 亿至 550 亿美元的市值蒸发。为 Terraform Labs 提供支持的投资者承担了与其风险敞口相当的损失。而那些因为 20% 的年化收益率听起来很诱人而将积蓄投入该生态系统的散户投资者,则完全没有类似的缓冲保障。2025 年 12 月,Do Kwon 因欺诈罪被判处 15 年监禁。该协议的支持者随后转向了他们的下一笔投资。
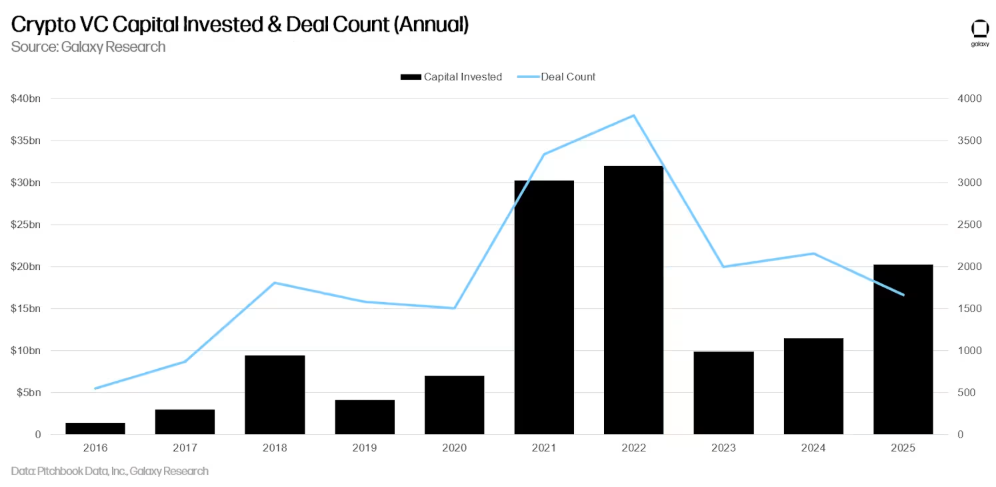
从大多数衡量标准来看,2021 年是加密风险投资的巅峰之年——投入资金约 290 亿美元,比前一年增长了 720%。2022 年,在倒闭潮开始之前,这一总额攀升至 330 亿美元。去年 5 月 Terra/Luna 的崩盘引发了一系列连锁反应:以精通衍生品交易著称的大型加密对冲基金三箭资本(Three Arrows Capital)实际上陷入了破产。曾筹集了近 10 亿美元风险投资的 Celsius Network 在 6 月停止了提现,并在 7 月申请了破产保护。11 月,轮到了由彼得·蒂尔(Peter Thiel)的 Valar Ventures、老虎环球基金(Tiger Global)和贝恩资本(Bain Capital Ventures)等公司支持的 BlockFi。FTX 也在同月倒闭。
到2022年底,加密生态系统约有2.2万亿美元的市值蒸发。
2023年的融资额降至107亿美元,跌幅达68%。幸存者们提出了更严苛的问题,并采用了更严格的筛选标准。而那些未能幸存的机构,大多是基于所谓的“价格动量”来获取项目,而非对底层业务在没有市场上涨的情况下能否持续运营进行任何长期的评估。
舆论法庭
如果在谈论加密风险投资时不承认公众中存在广泛的真实敌意,那将是不真诚的。这种挫败感并非完全不合理。在2021年和2022年融资周期的巅峰时期,数十亿美元涌入了效用存疑的区块链项目,而与此同时,关于住房短缺、社会服务不足和公共基础设施匮乏的文章正与这些头条新闻共同占据着新闻版面。“为什么人们要把钱砸在第50个NFT交易市场,而不是去做一些有用的东西?”——这个问题,即使是加密货币的拥护者也发现很难在公开场合体面地回答。
参议员伊丽莎白·沃伦(Elizabeth Warren)成为了利用这种挫败感的主要政治声音。她的言论在很大程度上将加密货币定位为犯罪分子、洗钱者和受制裁国家的金融网络。行业的应对措施是花费数百万美元反对她的连任——Ripple Labs、温克莱沃斯兄弟(Winklevoss brothers)等人资助了一个超级政治行动委员会(super PAC),其筹集的资金甚至超过了她对手自身的竞选资金。尽管沃伦最终还是赢了,但这场较量揭示了一个事实:加密行业现在已经足够富有,可以捍卫自己的政治利益,而这在批评者看来,恰恰证明了他们一直以来的观点。
关于环境问题的争论则处于另一条轨道上。
比特币工作量证明机制的能耗与中等规模国家相当,这一视角在长达五年的时间里主导了关于该技术的大多数主流讨论。向权益证明机制的转型化解了部分批评,但并非全部。有一种反驳观点认为,风险投资并非慈善分配的工具,也从未声称自己是——这种观点虽然合乎逻辑,但在公众面前往往并不讨喜。当一个项目兴衰更替时,谁获得收益、谁承担损失之间的不对称性并非加密货币领域所特有,只是该领域让这种现象变得格外显眼。资金流向何方
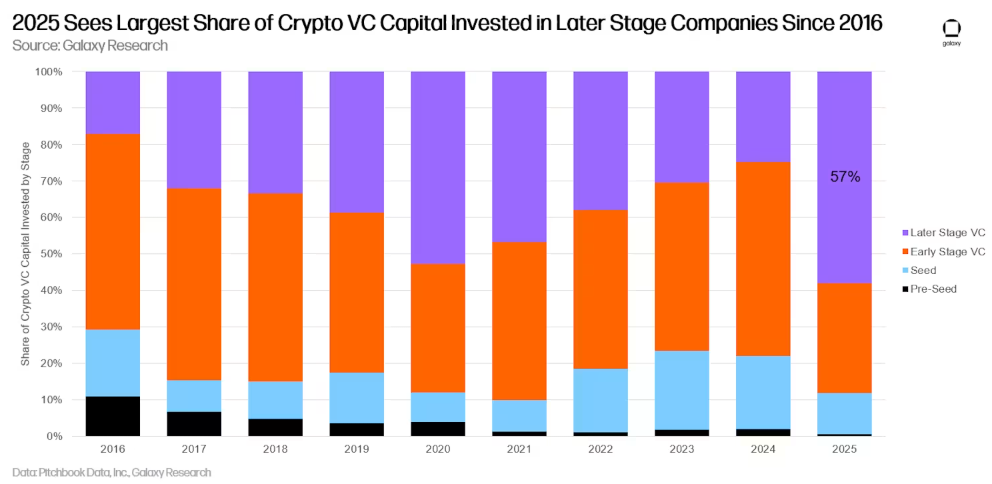
尽管投入的总资本量已接近 2021 年巅峰时期的水平,但 2025 年的加密风投格局已发生了显著变化。2024 年至 2025 年间,加密领域的风投投资翻了一番以上——这是自 2022 年以来,季度资金流量首次持续突破 80 亿美元——但这些资本的构成发生了根本性变化。
增长最快的单一类别是现实世界资产(RWA)的代币化:即将传统金融工具——债券、房地产、私人信贷、货币市场基金——引入区块链基础设施。仅在 2025 年,这一领域就吸引了超过 25 亿美元的资金。现实世界资产代币化看似简单,但对于那些一直怀疑加密货币仅是投机的机构投资者来说,其逻辑要清晰得多。这些产品的参照依据是现金流、信用评级和法律结构,能够完美契合现有的投资组合框架。
贝莱德的代币化货币市场基金最初在以太坊上推出,随后扩展到其他区块链,成为了数十个潜在竞争对手竞相效仿的模板。第二大趋势是人工智能与区块链基础设施的融合。去中心化人工智能项目——即参与者通过贡献计算资源换取代币奖励的网络——在 2025 年上半年筹集了超过 5 亿美元。其论点大致是:人工智能推理能力目前被少数云服务提供商垄断,而区块链的协调机制可以为此创造更开放的市场。事实是否如此,仍是那种足以定义一代风险投资基金的豪赌。
那些在 2022 年崩盘中幸存下来的公司并没有认定加密货币是一场错误的赌注。相反,他们认为自己需要更好的框架来评估加密领域中哪些赌注值得投入。到 2025 年,管理着 127 亿美元资产的 Paradigm 宣布将业务扩展到人工智能、机器人技术和前沿技术领域。据报道,a16z 正在筹备其第五只加密货币专项基金,规模约为 20 亿美元。
现在,严肃的加密货币风投机构作为基准过滤条件所采用的筛选问题,在事后看来几乎是显而易见的:
1. 该协议是否拥有在代币价格大幅暴跌时仍能保持盈利的收入?
2. 具体而言,通往一千万活跃用户的现实路径是什么——这些用户又是谁?
3. 创始团队能否在项目不分崩离析的情况下,经受住长期的监管调查?
4. 代币分配是否存在不对称和类庞氏特征,即以牺牲外部人员为代价来奖励内部人员?
5.
对于一个资金雄厚且拥有相同技术的竞争对手来说,该项目在现实中是否难以被复制?
在过去二十年的任何时间里,这些问题在任何传统软件风险投资评估中都是平淡无奇的。它们在加密货币领域成为了默认的筛选标准——而非例外——这一事实告诉我们,这个行业从失败中吸取了教训。但并非所有公司的学习速度都一样。那些在 2025 年仍在管理大型基金的公司大多做到了。
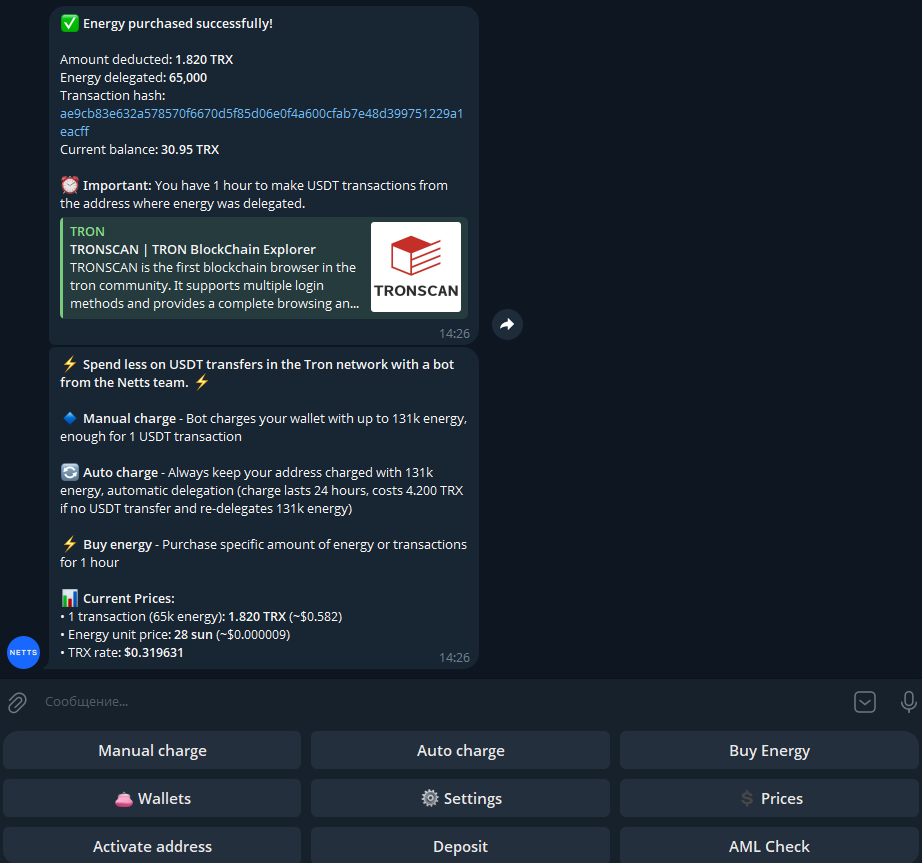
更迫切的挑战则更为简单:降低交易成本。这正是波场(TRON)能量 Telegram 机器人兴起的原因,而 Netts Energy Charge Bot 是迄今为止最实用的实现方式之一。用户输入钱包地址,存入 TRX,在每次 USDT 转账前都会获得(按需提供的)能量供应——用户只需支付实际消耗的费用。对于那些在波场网络中有频繁转账需求,但又不想质押 TRX 或通过“燃烧”来浪费 TRX 的用户,可以通过 Telegram 使用 Netts 机器人来完成任务;它支持 TronLink 或 Trust Wallet 等标准波场钱包。