Криптовалюты и венчурный капитал: кто финансирует «следующий биткоин»
Венчурный капитал в криптоиндустрии: миллиардные ставки, громкие крахи и то, почему нарратив почти всегда побеждает фундаментальные показатели.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
В мире стартапов живет один живучий миф: якобы венчурный капитал существует прежде всего для того, чтобы обслуживать неудачливых предпринимателей, чьи расходы опережают их идеи, но не амбиции. Версия, которую рассказывают на коктейльных вечеринках, звучит так: всё, что вам действительно нужно — это знать нужного человека, сказать правильные слова за стеклянными стенами переговорной и выйти с чеком, достаточным для трех лет безбедного «сжигания» бюджета. С появлением криптовалют эта легенда стала еще более изощренной. В период с 2020 по 2022 год казалось, что любой, у кого есть вайтпейпер и Discord-сервер, может получить термшит. И на какое-то время, в самом широком смысле, так оно почти и было.
Реальность же совсем иная. Венчурные капиталисты — это не кучка скучающих миллиардеров, которые ищут, куда бы пристроить деньги из праздного любопытства. Они управляют фондами, у которых есть реальные обязательства перед пенсионными фондами, университетскими эндаументами, суверенными фондами и семейными офисами состоятельных лиц, ожидающими доходности в строго определенные сроки. Венчурный фонд, который продолжает финансировать аутсайдеров, просто разоряется. То, что со стороны кажется безрассудной игрой, на деле является сложной вероятностной арифметикой: нужно сделать достаточное количество ставок с высоким потенциалом роста, осознавая, что большинство из них прогорит, и обеспечить такую прибыль от победителей, которая покроет все убытки и принесет доход сверху.
Криптовалюты стали одним из самых жарких полей битвы для подобных расчетов. Этот класс активов породил как самые громкие венчурные триумфы, так и крупнейшие провалы в новейшей истории — зачастую в рамках одного и того же цикла фонда.
Чтобы понять, почему одни криптопроекты смогли привлечь сотни миллионов, а другие не удостоились даже встречи, полезно отбросить мифы и задать прямой вопрос: какой на самом деле должна быть блокчейн-идея, чтобы она стоила финансирования?Питч, который действительно работает
Во-первых, серьезному криптопроекту не нужна революционная идея. Идеи стоят дешево. В конечном счете значение имеет надежный механизм извлечения ценности и фаундер, способный убедить полный зал скептически настроенных инвесторов в том, что этот механизм будет работать в масштабе.
Однако криптовалюты привнесли в структуру венчурного инвестирования нечто действительно новое: токен. В отличие от доли в капитале традиционного стартапа, токен может обладать полезностью внутри протокола (например, оплата комиссий за газ), правами управления децентрализованной сетью или прямым правом на экономические показатели платформы. Это предлагает венчурным капиталистам иной тип потенциальной прибыли. В то время как выход на IPO или поглощение могут занять годы, инвестиции на базе токенов могут стать ликвидными уже через несколько месяцев. Эта премия за ликвидность — одна из причин, по которой криптосфера привлекала институциональный капитал быстрее, чем это зачастую удавалось традиционному технологическому сектору.
Но ликвидность — это палка о двух концах. Та самая особенность, которая делала токены привлекательными для инвесторов, сделала их привлекательными и для мошенников. Токен, позволяющий инсайдерам продать активы до того, как общественность поймет, что проект ничего не стоит, — это не инвестиционный инструмент, а механизм выкачивания средств. Опытные инвесторы понимали это различие.
Компании, пережившие крах 2022 года, в большинстве своем проделали кропотливую работу по оценке токеномики: как распределяются токены, какой процент предложения принадлежит инсайдерам, как работают графики вестинга и действительно ли система стимулов ориентирует основателей на создание долгосрочной ценности, а не на краткосрочный взлет цены.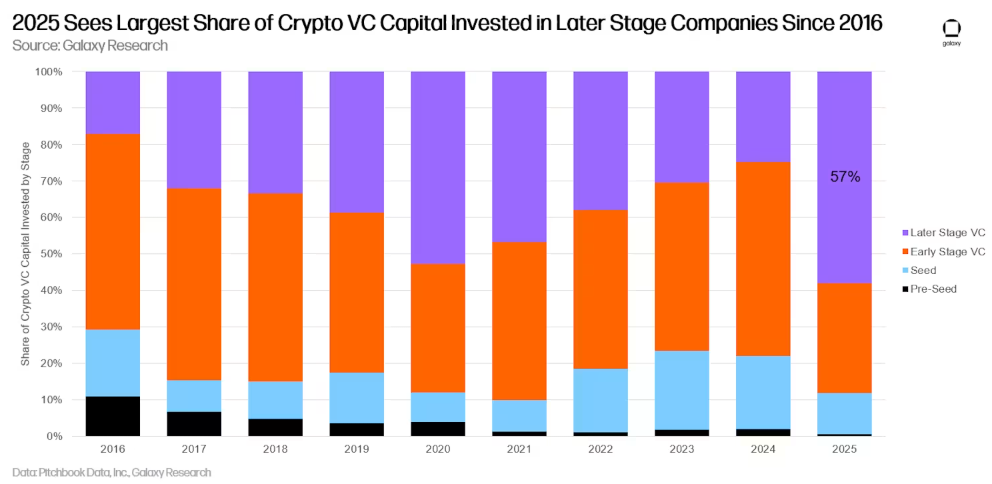
Andreessen Horowitz, известная в индустрии как a16z, также стала самым заметным институциональным игроком в криптосфере отчасти потому, что создала целую профильную команду для изучения подобных вопросов. Первый криптофонд компании был запущен в 2018 году с капиталом в 300 миллионов долларов. К 2022 году они уже привлекли 4,5 миллиарда долларов — на тот момент это был крупнейший в истории специализированный венчурный криптофонд. В их портфель вошли Coinbase, которая вышла на биржу в апреле 2021 года с начальной оценкой более 85 миллиардов долларов; Solana, чья экосистема стала одной из ключевых арен противостояния в последующие годы; и Uniswap, совершившая революцию в механизмах работы децентрализованных бирж. Это не были просто удачные догадки. Они стали результатом системного подхода: выбора протоколов с сильным сетевым эффектом, надежных команд основателей и токеномики, достаточно выверенной, чтобы пройти проверку медвежьим рынком.
Блокчейн, которым никто не пользуется, не имеет ценности. Но за тот, где есть десять миллионов активных кошельков, стоит побороться. Логика здесь схожа с тем, как традиционные венчурные инвесторы оценивают социальные платформы или маркетплейсы: чем больше участников, тем полезнее сеть становится для каждого из них. В криптосфере это выражается в таких метриках, как общая заблокированная стоимость (TVL) в DeFi-протоколах, количество ежедневно активных адресов, объем транзакций и активность разработчиков. Именно здесь венчурные инвесторы, которые вовремя сориентировались, обратили внимание; это был сигнал реальной востребованности, а не просто продвижения за счет вливания капитала.
Проблема основателя-евангелиста
Вот то, что стандартная модель венчурного анализа часто упускает из виду, но что является существенным: в криптоиндустрии основатель часто и есть сам продукт.
Майкл Сэйлор не создавал токен и не разрабатывал протокол. Вместо этого он превратил MicroStrategy, поставщика ПО для бизнес-аналитики, в самого агрессивного институционального покупателя биткоина в истории — и тем самым, пожалуй, оказал на цену биткоина более долгосрочное влияние, чем любая майнинговая компания или биржа. В августе 2020 года MicroStrategy объявила о покупке 21 454 биткоинов за 250 миллионов долларов. Сэйлор представил эту покупку не как спекуляцию, а как принципиально ответственный подход к хранению обесценивающихся денежных средств: доллар терял свою стоимость, биткоин имел жестко ограниченное предложение, и любой рациональный казначей должен был сделать очевидный выбор. Сами по себе эти рассуждения не были новыми. Новым был масштаб, в котором он публично претворял их в жизнь.
Подача была столь же важна, как и сама сделка. Он стал одним из самых активных крипто-коммуникаторов своего времени — неутомимым евангелистом, представляющим аргументы в пользу биткоина как самоочевидную логику. Другие компании последовали его примеру. На его модель ссылались управляющие активами при запуске ETF-продуктов. Корпоративные казначеи начали действовать по его стратегии. К середине 2025 года публичные компании в совокупности владели почти миллионом биткоинов стоимостью более ста миллиардов долларов, а одна только MicroStrategy удерживала более 629 000 — около трех процентов от всех существующих биткоинов.
Урок для инвесторов был неудобным, но очевидным: нарратив — это капитал.
Основатель, способный сформулировать видение с достаточной силой и последовательностью, мог двигать рынки и привлекать институциональный капитал так, как никогда не смогли бы одни лишь технические достоинства. В криптосфере, где большая часть создаваемого — это нематериальная инфраструктура для систем, которые не будут реализованы в полном масштабе еще годы, если не десятилетия, способность основателя поддерживать веру в периоды затяжной неопределенности часто оказывалась единственным фактором, удерживающим проект на плаву в те моменты, когда видимый прогресс измерялся миллиметрами.Джастин Сан понимал это на совершенно ином уровне. В зависимости от того, кого вы спросите, основатель сети TRON — это либо гений маркетинга, либо поучительная история о чрезмерном увлечении самопиаром. Сан строил TRON с помощью тщательно отобранных партнерств со знаменитостями, своевременных анонсов и интуитивного чутья на создание инфоповодов, которые удерживали проект в центре обсуждений, даже если его базовая технология не демонстрировала ничего впечатляющего на той неделе. Цена TRX взлетела более чем на сто процентов менее чем за сутки, когда в конце 2024 года он инвестировал 30 миллионов долларов в проект Дональда Трампа World Liberty Financial. Точная механика того, как это произошло, связана с рыночной динами Это иной вид риска, нежели поддержка протокола с распределенным управлением и отсутствием единого публичного имени.
Жадность — это двигатель, а не баг
Существует мнение — чаще всего встречающееся в политических дискуссиях и прогрессивных СМИ — что венчурное финансирование спекулятивных криптопроектов представляет собой своего рода моральный провал. Аргументация такова: вот люди с доступом к колоссальным объемам капитала, и вместо того чтобы инвестировать его в жилье, здравоохранение или адаптацию к изменениям климата, они вкладывают деньги в сотый по счету стейблкоин или очередную хайповую новинку в сфере L2-роллапов.
Ответ прост и лишен сентиментальности: они инвестируют, потому что рассчитывают заработать. Никто не инвестировал 900 миллионов долларов в FTX при оценке в 18 миллиардов долларов в июле 2021 года из веры в то, что Сэм Бэнкман-Фрид собирается покончить с бедностью. Sequoia Capital инвестировала в FTX, полагая, что та становится следующей неудержимой криптобиржей: стабильный доход, харизматичный основатель, налаживающий связи с регуляторами, и рыночная позиция, которая казалась структурно недосягаемой. Sequoia полностью списала свою долю в 214 миллионов долларов до нуля, когда FTX потерпела крах в ноябре прошлого года, после того как выяснилось, что средства клиентов использовались в качестве оборотного капитала и для финансирования аффилированной торговой компании Alameda Research. SoftBank понес убытки в размере около ста миллионов. Пенсионный фонд учителей Онтарио (Ontario Teachers’ Pension Plan) — фонд для настоящих канадских школьных учителей — также потерял свои вложения.
Эта история на самом деле не о безрассудстве венчурных капиталистов. Она о преднамеренном сокрытии информации. Данный инвестиционный тезис был рациональным, исходя из доступной информации, которую тщательно предоставлял мошенник.
Общий фонд Sequoia по-прежнему оставался в плюсе, так как убытки компенсировались прибылью в других областях, и именно так работает математика при формировании диверсифицированного портфеля из потенциально «взрывных» активов.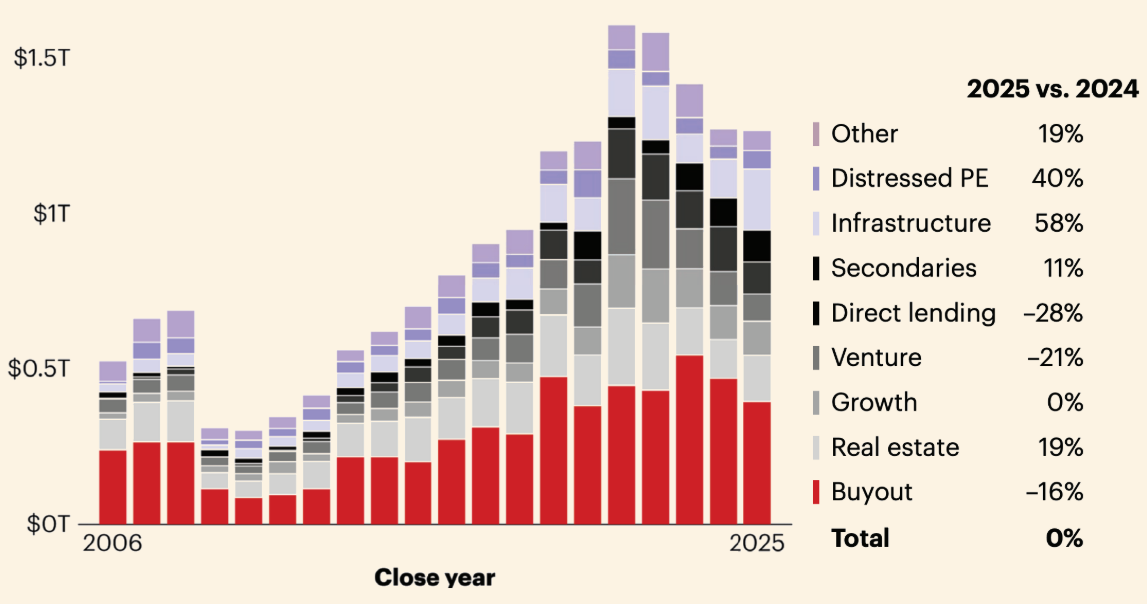
История Terra/Luna была аналогичной, но с другими механизмами. Проект алгоритмического стейблкоина привлек около 200 миллионов долларов от группы инвесторов, включая Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital и Polychain Capital. Основатель проекта До Квон презентовал себя с той агрессивной уверенностью, которую принято вознаграждать на бычьих рынках. Когда в мае 2022 года привязка UST к доллару была утрачена, всего за одну неделю рыночная стоимость сократилась на 45–55 миллиардов долларов. Инвесторы, поддержавшие Terraform Labs, понесли убытки, соразмерные объему их вложений. У розничных инвесторов, вложивших свои сбережения в экосистему из-за заманчивой годовой доходности в двадцать процентов, не было ничего похожего на такую «подушку». В декабре 2025 года До Квон был приговорен к пятнадцати годам тюремного заключения за мошенничество. После этого сторонники протокола перешли к своим следующим инвестициям.
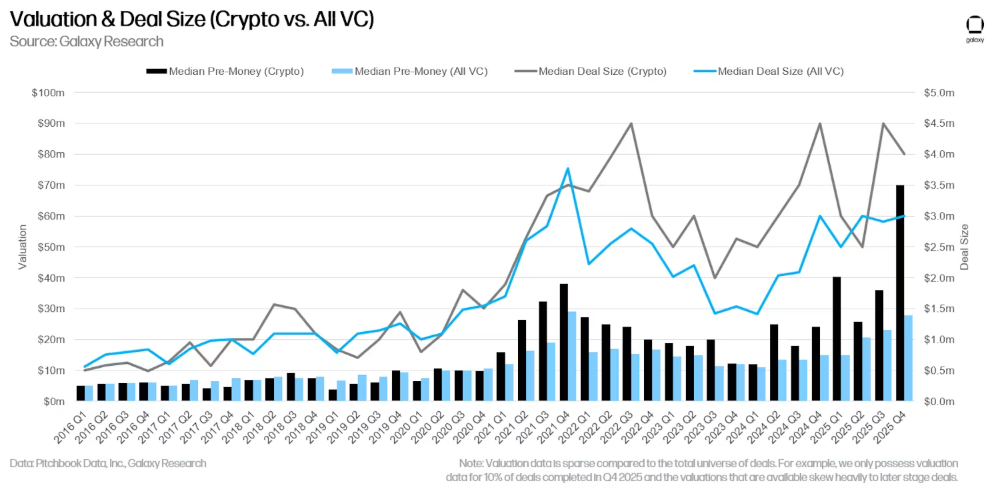
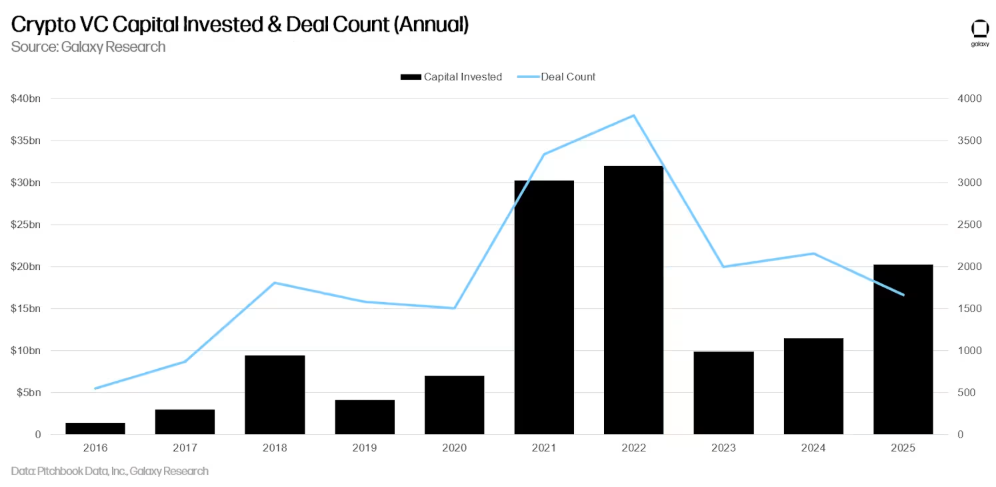
По большинству показателей 2021 год стал пиковым для крипто-венчурного капитала: было инвестировано около 29 миллиардов долларов, что на 720 процентов больше, чем в предыдущем году. В 2022 году эта сумма выросла до 33 миллиардов долларов, прежде чем началась волна крахов. Коллапс Terra/Luna в мае прошлого года вызвал череду собственных каскадных банкротств: Three Arrows Capital, крупный крипто-хедж-фонд, известный мастерской игрой на рынке деривативов, фактически стал неплатежеспособным. Celsius Network, привлекшая почти миллиард долларов венчурного капитала, в июне приостановила вывод средств, а в июле подала заявление о банкротстве. В ноябре настала очередь BlockFi, которую поддерживали такие фирмы, как Valar Ventures Питера Тиля, Tiger Global и Bain Capital Ventures. В том же месяце потерпела крах биржа FTX.
К концу 2022 года рыночная стоимость криптоэкосистемы сократилась примерно на 2,2 триллиона долларов.Объем финансирования в 2023 году упал до 10,7 миллиарда долларов — снижение составило шестьдесят восемь процентов. Выжившие игроки стали задавать более жесткие вопросы и применять более строгие фильтры. Те, кто не выжил, в основном отбирали проекты на основе так называемого «ценового импульса» (price momentum), а не долгосрочной оценки того, смогут ли лежащие в их основе бизнес-модели функционировать без растущего рынка.
Суд общественного мнения
Было бы неискренне говорить о венчурном капитале в криптосфере, не признавая, что значительная часть общества относится к нему с явной враждебностью. Это недовольство нельзя назвать полностью иррациональным. В 2021 и 2022 годах, на пике цикла финансирования, миллиарды вливались в блокчейн-проекты с сомнительной полезностью, в то время как статьи о нехватке жилья, недостаточном социальном обеспечении и неадекватной общественной инфраструктуре соседствовали в новостных лентах с подобными заголовками. Вопрос — «почему люди вкладывают деньги в пятидесятый по счету маркетплейс NFT вместо того, чтобы создавать что-то полезное?» — это тот вопрос, на который даже сторонникам криптовалют трудно достойно ответить на публике.
Сенатор Элизабет Уоррен стала ведущим политическим голосом, аккумулирующим это недовольство. В своей риторике она представляла криптовалюту в основном как инструмент для преступников, лиц, отмывающих деньги, и государств, находящихся под санкциями. Ответ индустрии заключался в том, чтобы потратить миллионы против ее переизбрания — Ripple Labs, братья Уинклвосс и другие профинансировали супер-комитет политических действий (super PAC), который собрал больше средств, чем кампания ее оппонента. Уоррен все равно победила, но эта борьба выявила важный факт: криптоиндустрия стала достаточно богатой, чтобы защищать свои политические интересы, что для ее недоброжелателей стало прямым доказательством их правоты.
Аргументы, касающиеся экологии, развивались в ином русле.
Энергопотребление механизма proof-of-work в сети Bitcoin сопоставимо с показателями средних по размеру стран, и этот ракурс доминировал в большинстве мейнстримных дискуссий о технологии на протяжении полудесятилетия. Переход на proof-of-stake устранил часть этой критики, но не всю. Контраргумент — заключающийся в том, что венчурный капитал не является инструментом распределения благотворительности и никогда не претендовал на эту роль — логичен, но обычно не находит понимания у широкой публики. Асимметрия того, кто получает выгоду, а кто несет убытки при взлете или крахе проекта, не является исключительной особенностью криптосферы — здесь она просто стала непропорционально заметной.Куда сейчас направляются деньги
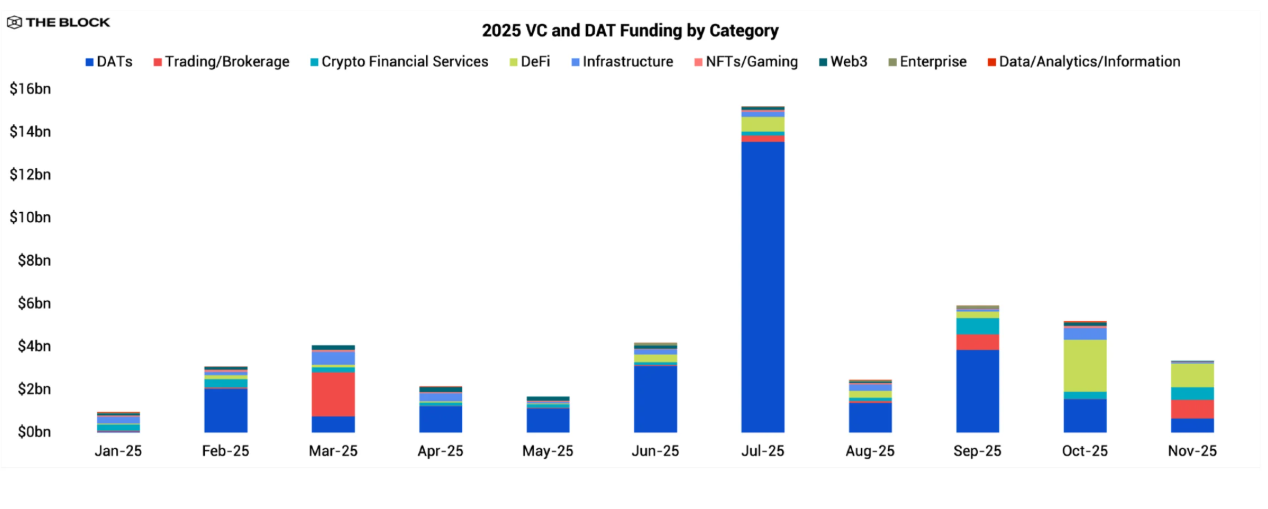
Ландшафт крипто-венчурного инвестирования в 2025 году существенно отличается от пика 2021 года, несмотря на то что общий объем инвестированного капитала приближается к аналогичным показателям. Объем венчурных инвестиций в криптосферу более чем удвоился в период с 2024 по 2025 год — впервые с 2022 года квартальные потоки стабильно превышали восемь миллиардов долларов — однако структура этого капитала радикально изменилась.
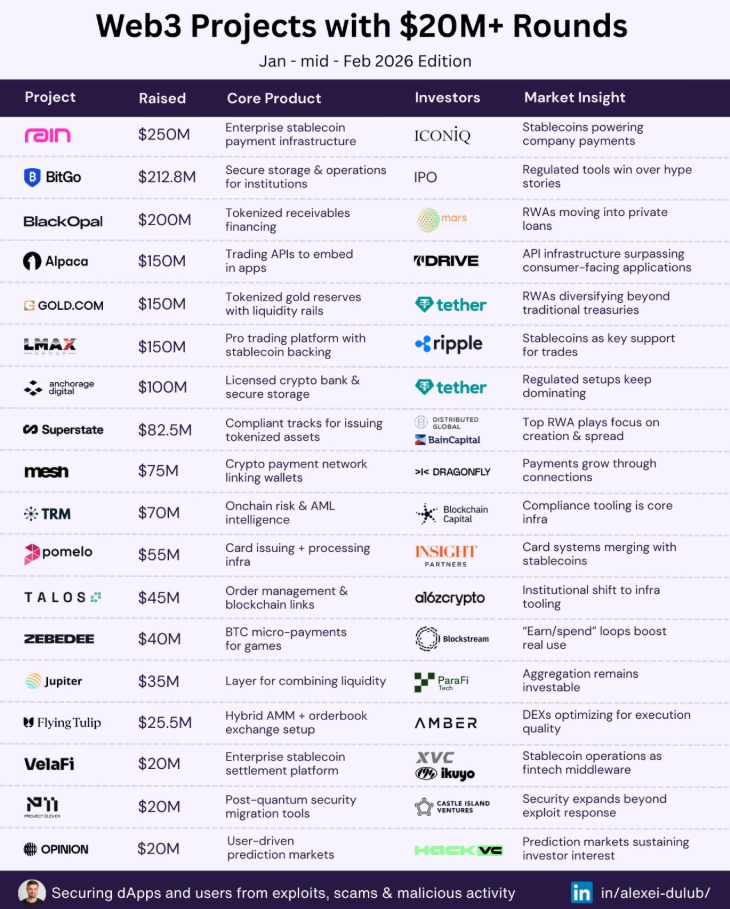
Самой быстрорастущей категорией стала токенизация реальных активов (RWA): перенос традиционных финансовых инструментов — облигаций, недвижимости, частного кредитования, фондов денежного рынка — на блокчейн-инфраструктуру. Только в 2025 году это направление привлекло более 2,5 миллиардов долларов. На первый взгляд простые, токенизированные реальные активы оказались гораздо понятнее для институциональных инвесторов, которые ранее скептически относились к криптовалютам, считая их лишь инструментом спекуляции. Основой этих продуктов служили денежные потоки, кредитные рейтинги и юридические структуры, которые легко вписывались в существующие портфельные стратегии.
Токенизированный фонд денежного рынка от BlackRock, запущенный в сети Ethereum и впоследствии расширенный на другие блокчейны, стал моделью, которую пытаются скопировать десятки потенциальных конкурентов.Вторым важным трендом стало слияние искусственного интеллекта и блокчейн-инфраструктуры. Децентрализованные ИИ-проекты — сети, в которых участники предоставляют вычислительные ресурсы в обмен на вознаграждения в токенах, — привлекли более полумиллиарда долларов за первую половину 2025 года. Основной аргумент заключался в том, что мощности для инференса ИИ сейчас монополизированы несколькими облачными провайдерами, а координация через блокчейн могла бы создать для них более открытые рынки. Оправдается ли этот расчет — вопрос, который определяет целое поколение венчурных фондов.
Компании, сумевшие пережить крах 2022 года, не сочли криптоиндустрию проигрышной ставкой. Они пришли к выводу, что им нужны более совершенные методологии для оценки того, какие именно инвестиции в криптосфере заслуживают внимания. К 2025 году компания Paradigm, под управлением которой находились активы на сумму 12,7 млрд долларов, объявила о расширении деятельности в области ИИ, робототехники и передовых технологий. По имеющимся данным, a16z готовила свой пятый специализированный криптофонд объемом около 2 млрд долларов.
Вопросы, которые серьезные крипто-венчурные фонды теперь используют в качестве базовых фильтров, оглядываясь назад, кажутся почти очевидными:
1. Приносит ли протокол доход, который позволит ему оставаться прибыльным даже в случае масштабного обвала цен на токены?
2. Каков конкретный и реалистичный путь к десяти миллионам активных пользователей — и кто именно эти пользователи?
3. Сможет ли команда основателей выдержать длительное регуляторное расследование без распада проекта?
4. Является ли распределение токенов асимметричным и похожим на схему Понци, при которой инсайдеры получают вознаграждение за счет внешних участников?
5.
Может ли проект быть действительно сложным для копирования противником с крупным капиталом, имеющим доступ к той же технологии?
Эти вопросы были бы вполне обычными для любой традиционной оценки венчурных проектов в сфере программного обеспечения в любое время за последние два десятилетия. Тот факт, что они стали фильтром по умолчанию в криптоиндустрии — а не исключением — говорит нам о том, чему отрасль научилась на своих ошибках. Но не все компании учились с одинаковой скоростью. Те, кто все еще управляет крупными фондами в 2025 году, в большинстве своем усвоили этот урок.
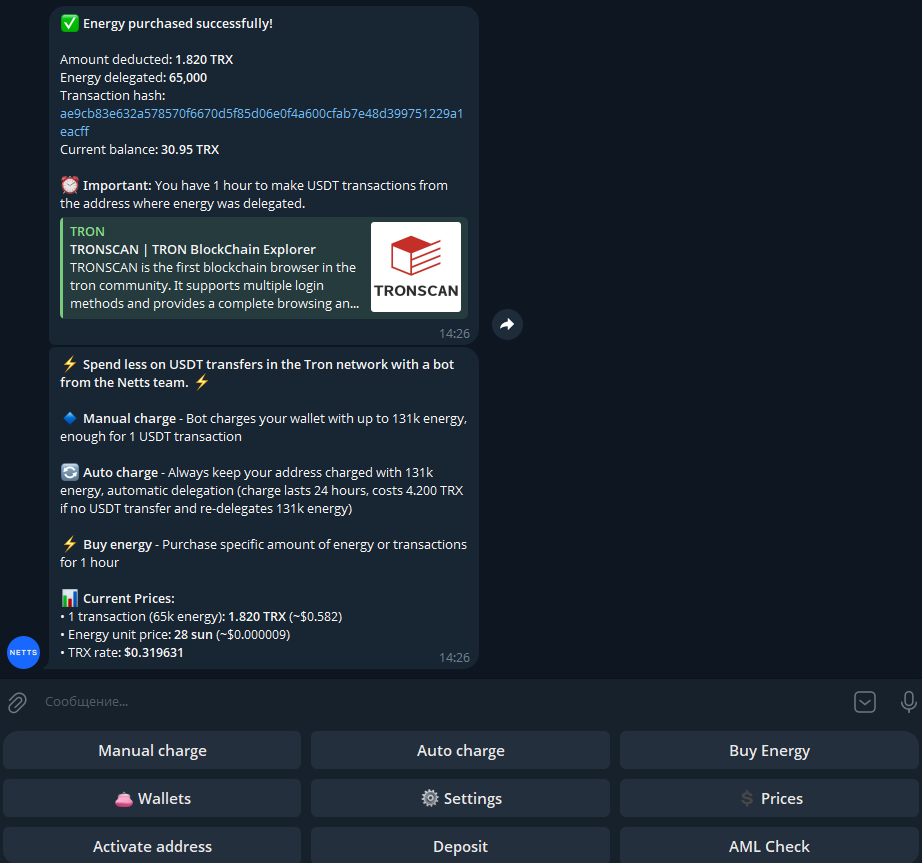
Более насущная задача проще: снижение транзакционных издержек. Именно поэтому Telegram-боты для получения Энергии в сети TRON стали востребованными, и Netts Energy Charge Bot является одной из самых полезных реализаций на данный момент. Пользователи вводят адреса своих кошельков, вносят депозит в TRX, и перед каждым переводом USDT обеспечивается поставка Энергии (по запросу) — при этом с пользователей взимается плата только за фактическое потребление. Для тех, кому часто требуется Энергия для переводов, но нет желания стейкать TRX или «тратить» его путем сжигания, бот Netts можно использовать для этой задачи прямо в Telegram; он поддерживает стандартные кошельки в сети TRON, такие как TronLink или Trust Wallet.