العملات المشفرة ورأس المال الجريء: من يمول البيتكوين القادم؟
رأس المال الجريء في الكريبتو: رهانات بمليارات الدولارات، وانهيارات مروعة، ولماذا تتفوق السرديات على الأساسيات في كل مرة تقريبًا.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
هناك أسطورة متجذرة في عالم الشركات الناشئة تزعم أن رأس المال الجريء موجود بشكل أساسي لخدمة رواد الأعمال الفاشلين الذين تجاوز إنفاقهم أفكارهم وطموحاتهم. والنسخة التي تُروى في الحفلات تسير على هذا النحو: كل ما تحتاجه حقًا هو معرفة شخص يعرف شخصًا آخر، وقول العبارة المناسبة أمام الجدران الزجاجية لقاعة الاجتماعات، ثم الخروج بشيك ضخم يكفي لتمويل ثلاث سنوات من استنزاف الأموال بمعدل تشغيل مرتفع. وأصبحت هذه الأسطورة أكثر تعقيدًا وتفصيلًا مع ظهور العملات المشفرة. فبين عامي 2020 و2022، بدا الأمر وكأن أي شخص يمتلك ورقة بيضاء (whitepaper) وخادم Discord يمكنه الحصول على اتفاقية شروط الاستثمار (term sheet). ولفترة من الوقت، بالمعنى الأوسع، كان الوضع كذلك بالفعل تقريبًا.
لكن الواقع مختلف تمامًا. فأصحاب رؤوس الأموال الجريئة ليسوا مجرد مجموعة من المليارديرات الذين يشعرون بالملل ويبحثون عن شيء يفعلونه بأموالهم بدافع الفضول العابر. إنهم يديرون صناديق ذات التزامات حقيقية — لصناديق التقاعد، وأوقاف الجامعات، وصناديق الثروة السيادية، والمكاتب العائلية الثرية التي تتوقع عوائد ضمن إطار زمني محدد مسبقًا. وأي صندوق رأس مال جريء يستمر في تمويل الخاسرين سيخرج حتمًا من السوق. وما يبدو من بعيد مقامرة متهورة هو، في أعلى مستوياته تعقيدًا، حسابات احتمالية: دعم عدد كافٍ من الرهانات ذات الإمكانات الصعودية العالية، وفهم أن معظمها سيفشل، وضمان أن تدفع المشاريع الفائزة ما يكفي لتغطية كل الخسائر الأخرى وتحقيق أرباح إضافية.
كانت العملات المشفرة واحدة من أكثر ساحات المعارك احتدامًا لتلك الحسابات. فقد ولّدت فئة الأصول هذه أكبر نجاحات رأس المال الجريء وأكبر إخفاقاته في الذاكرة الحديثة — وفي كثير من الأحيان ضمن دورة الصندوق نفسها. ولفهم أسباب تمكن بعض مشاريع الكريبتو من جمع مئات الملايين بينما لم يتمكن البعض الآخر حتى من الحصول على اجتماع عمل، يجدر بنا تجاوز الأساطير وطرح السؤال الصريح: ما الذي تحتاجه فكرة البلوكشين حقًا لتستحق التمويل؟
عرض الأفكار (Pitch) الناجح حقًا
أولاً، لا يحتاج مشروع الكريبتو الجاد إلى فكرة ثورية؛ فالأفكار رخيصة ومتوفرة بكثرة. في النهاية، ما يهم حقًا هو آلية موثوقة لاقتناص القيمة ومؤسس قادر على إقناع غرفة مليئة بالمستثمرين المتشككين بأن هذه الآلية ستعمل بنجاح على نطاق واسع.
ومع ذلك، كان هناك شيء جديد تمامًا قدمته العملات المشفرة في إطار الاستثمار الجريء: التوكن. على عكس الأسهم في الشركات الناشئة التقليدية، يمكن أن يتمتع التوكن بمنفعة عملية داخل البروتوكول (مثل رسوم الغاز)، أو حقوق حوكمة على شبكة لامركزية، أو مطالبة مباشرة بالنتائج الاقتصادية الكامنة وراء المنصة. يتيح ذلك نوعًا مختلفًا من الإمكانات الصعودية لصناديق رأس المال الجريء؛ فبينما قد يستغرق الطرح العام الأولي (IPO) أو الاستحواذ عدة سنوات، يمكن لهذه الاستثمارات المعتمدة على التوكنات أن تصبح سائلة في غضون أشهر. وتُعد علاوة السيولة هذه أحد أسباب جذب الكريبتو لرؤوس الأموال المؤسسية بشكل أسرع مما تستطيعه التكنولوجيا التقليدية غالبًا.
لكن السيولة سلاح ذو حدين. فالسمة نفسها التي جعلت التوكنات جذابة للمستثمرين جعلتها جذابة للمحتالين أيضًا. إن التوكن الذي يمكّن المطلعين من البيع قبل أن يدرك الجمهور أن المشروع عديم القيمة ليس وسيلة استثمارية — بل هو آلية للاستنزاف والاستغلال. وقد أدرك المستثمرون المحنكون هذا الفارق؛ فالشركات التي صمدت أمام انهيار عام 2022 كانت في الغالب هي تلك التي قامت بالعمل الشاق والممل لتقييم اقتصاديات التوكن (tokenomics): كيفية توزيع التوكنات، والنسبة المئوية التي يمتلكها المطلعون من المعروض، وآليات جداول الاستحقاق (vesting schedules)، وما إذا كان تصميم الحوافز يتوافق بالفعل مع خلق قيمة طويلة الأجل للمؤسسين بدلاً من مجرد مضاربة سعرية قصيرة الأجل.
كما أصبحت شركة أندريسن هورويتز — المعروفة في القطاع باسم a16z — أبرز لاعب مؤسسي في مجال الكريبتو، ويرجع ذلك جزئيًا إلى بنائها فريقًا كاملاً مخصصًا لتقييم مثل هذه المسائل. أطلقت الشركة أول صندوق كريبتو لها في عام 2018 بقيمة 300 مليون دولار. وبحلول عام 2022، كانت قد جمعت بالفعل صندوقًا بقيمة 4.5 مليار دولار — وهو أكبر صندوق استثمار جريء مخصص للكريبتو تم إنشاؤه على الإطلاق في ذلك الوقت. وشملت محفظتها الاستثمارية كلاً من Coinbase، التي طُرحت للاكتتاب العام في أبريل 2021 بتقييم افتتاحي تجاوز 85 مليار دولار؛ وSolana، التي أصبحت منظومتها إحدى ساحات المعارك المحددة للمشهد في السنوات التالية؛ وUniswap، التي أحدثت ثورة في آليات عمل منصات التداول اللامركزية. لم تكن هذه مجرد تخمينات محظوظة، بل كانت أيضًا نتيجة لإطار عمل منظم: استهداف البروتوكولات التي تُظهر تأثيرات شبكة قوية، وفرق تأسيس ذات مصداقية، واقتصاديات توكن متوافقة بما يكفي لاجتياز اختبارات السوق الهابطة (bear market).
لا توجد قيمة لشبكة بلوكشين لا يستخدمها أحد، بينما تستحق شبكة تضم عشرة ملايين محفظة نشطة القتال من أجلها. يشبه هذا المنطق الطريقة التي تفكر بها صناديق رأس المال الجريء التقليدية في منصات التواصل الاجتماعي أو منصات التجارة الإلكترونية — فكلما زاد عدد المشاركين، زادت فائدة تلك الشبكة لكل مشارك بمفرده. في الكريبتو، يعني هذا مقاييس مثل إجمالي القيمة المقفلة (TVL) في بروتوكولات التمويل اللامركزي (DeFi)، والعناوين النشطة يوميًا، وحجم المعاملات، ونشاط المطورين. هنا وجّهت صناديق رأس المال الجريء التي استوعبت الفكرة مبكرًا كامل اهتمامها؛ فقد كانت هذه مؤشرات واضحة على الجذب الحقيقي للمستخدمين، وليس مجرد ترويج ممول برؤوس الأموال.
مشكلة المؤسس التبشيري
هناك أمر يتغافل عنه إطار تحليل المشاريع الناشئة القياسي، رغم أهميته الجوهرية: في الكريبتو، غالبًا ما يكون المؤسس هو المنتج بحد ذاته.
لم يقم مايكل سايلور بإنشاء توكن أو تطوير بروتوكول. ما فعله هو تحويل MicroStrategy، وهي شركة برمجيات ذكاء أعمال، إلى أكثر المشترين المؤسسيين شراسة لعملة البيتكوين في التاريخ — وبذلك أثّر على الأرجح في سعر البيتكوين بشكل أكثر استدامة من أي شركة تعدين أو منصة تداول. أعلنت MicroStrategy في أغسطس 2020 أنها اشترت 21,454 بيتكوين مقابل 250 مليون دولار. وصاغ سايلور عملية الشراء ليس كمضاربة، بل كمسؤولية مبدئية تجاه الاحتفاظ بأموال نقدية تفقد قيمتها: فالدولار يتعرض لانخفاض القيمة، والبيتكوين يتمتع بحد أقصى ثابت للمعروض، وعلى أي مسؤول خزانة عقلاني أن يتخذ هذا الخيار البديهي. لم يكن هذا المنطق جديدًا، بل كان الجديد هو النطاق الواسع والعلني الذي تصرف من خلاله بناءً عليه.
كانت طريقة صياغة الفكرة بنفس أهمية الصفقة ذاتها. لقد أصبح أحد أكثر المتحدثين حماسة في مجال الكريبتو في عصره — مبشرًا بالعملة دون كلل، ومقدمًا قضية البيتكوين كمنطق بديهي بذاته. وسارت شركات أخرى على خطاه. واستُشهد بنموذجه عندما أطلق مديرو الأصول منتجات صناديق المؤشرات المتداولة (ETF)، وبدأ مسؤولو الخزائن في الشركات باتباع استراتيجيته. وبحلول منتصف عام 2025، كانت الشركات المدرجة تمتلك معًا ما يقرب من مليون بيتكوين بقيمة تتجاوز مائة مليار دولار، بينما استحوذت MicroStrategy وحدها على أكثر من 629,000 بيتكوين — أي ما يقرب من ثلاثة في المائة من إجمالي البيتكوين الموجود على الإطلاق.
كان الدرس المستفاد للمستثمرين غير مريح ولكنه جلي: السردية هي رأس المال. فالمؤسس القادر على توضيح رؤيته بقوة واتساق كافيين يمكنه تحريك الأسواق وجذب الأموال المؤسسية بطرق تعجز الجدارة الفنية وحدها عن تحقيقها. وفي الكريبتو، حيث معظم ما يتم بناؤه هو بنية تحتية غير ملموسة لأنظمة لن توجد على نطاق واسع لسنوات إن لم تكن لعقود قادمة، كانت قدرة المؤسس على الحفاظ على الإيمان بالمشروع خلال فترات طويلة من عدم اليقين هي الشيء الوحيد في كثير من الأحيان الذي يبقي المشروع قائمًا خلال الفترات التي كان يُقاس فيها التقدم الظاهري بالمليمترات.
وقد أدرك جاستن صن هذه الحقيقة على نحو مختلف. وبحسب من تسأله، يُعتبر مؤسس شبكة TRON إما عبقري تسويق أو درسًا تحذيريًا حول الإفراط في الترويج. كانت الطريقة التي بنى بها صن شبكة TRON تعتمد على شراكات مختارة بعناية مع المشاهير، وإعلانات في توقيتات دقيقة، وحس فطري لتصدر عناوين الأخبار مما أبقى المشروع دائمًا في دائرة الضوء حتى عندما لم تكن تقنيته الأساسية قد حققت إنجازًا مبهرًا في ذلك الأسبوع. وارتفعت أسعار TRX بشكل صاروخي في أقل من يوم بأكثر من مائة بالمائة عندما ضخ 30 مليون دولار في مشروع World Liberty Financial التابع لدونالد ترامب في نهاية عام 2024. تتضمن آليات حدوث ذلك بدقة ديناميكيات السوق ودورات لفت الانتباه، لكن المبدأ مباشر وبسيط: لقد بنى صن علامة تجارية شخصية قوية للغاية لدرجة أن مجرد مشاركته في أي شيء كانت كافية لتحريك رؤوس الأموال.
في عام 2023، اتهمت هيئة الأوراق المالية والبورصات الأمريكية (SEC) صن بانتهاك قوانين الأوراق المالية والقيام بحملات ترويجية مدفوعة غير معلنة — وهي ادعاءات نفاها تمامًا. وتُعد هذه القضية مثالاً على القوة والمخاطر الكامنة في هذا النموذج: إذا كان المؤسس هو المنتج، فإن أي تهديد يمس المؤسس يتحول مباشرة إلى تهديد للاستثمار. لم يكن حاملو عملة TRON يراهنون فقط على بلوكشين، بل على قدرة صن المستمرة في الوصول إلى الأسواق. وهذا يمثل نوعًا مختلفًا من المخاطر مقارنة بدعم بروتوكول يتميز بحوكمة موزعة ولا يرتبط باسم عام واحد.
الجشع هو المحرك، وليس خللاً في النظام
هناك وجهة نظر — تُسمع بوضوح داخل أروقة النقاشات السياسية وفي وسائل الإعلام التقدمية — ترى أن تمويل رأس المال الجريء لمشاريع الكريبتو المضاربية يمثل نوعًا من الفشل الأخلاقي. وتقوم الحجة على النحو التالي: هناك أناس يمتلكون إمكانية الوصول إلى ثروات هائلة، وبدلاً من استثمارها في الإسكان أو الرعاية الصحية أو التكيف مع التغير المناخي، فإنهم يمنحون الأموال للعملة المستقرة رقم مائة أو لأحدث ابتكار عابر في حلول التوسع من الطبقة الثانية (Layer 2 rollups).
والإجابة بسيطة وخالية من العواطف: إنهم يستثمرون لأنهم يتوقعون جني الأرباح. لم يستثمر أحد 900 مليون دولار في FTX بتقييم قدره 18 مليار دولار في يوليو 2021 لاعتقادهم أن سام بانكمان-فريد سينهي الفقر في العالم. بل استثمرت Sequoia Capital في FTX انطلاقًا من الاعتقاد بأنها ستصبح منصة تداول العملات المشفرة التالية التي لا يمكن إيقافها — إيرادات ثابتة، ومؤسس جذاب يتمتع بكاريزما ويبني جسورًا مع المنظمين، وموقع مهيمن في السوق بدا منيعًا ضد المنافسة. وكانت Sequoia قد شطبت كامل حصتها البالغة 214 مليون دولار لتصبح صفرًا عندما انهارت FTX في نوفمبر الماضي، بعد الكشف عن استخدام أموال العملاء كرأس مال تشغيلي وللمساعدة في تمويل ذراع التداول الشقيقة، Alameda Research. وتكبدت SoftBank خسارة تقارب مائة مليون دولار. كما خسر صندوق تقاعد معلمي أونتاريو (Ontario Teachers' Pension Plan) — وهو صندوق لمعلمي المدارس الكنديين الحقيقيين — استثماره بالكامل أيضًا.
هذه القصة لا تتعلق حقًا بتهور صناديق رأس المال الجريء، بل تتعلق بتضليل وإخفاء متعمدين. فقد كانت أطروحة الاستثمار هذه عقلانية استنادًا إلى المعلومات المتاحة — والتي قدمها شخص محتال بكل دقة. ومع ذلك، ظل إجمالي صندوق Sequoia يحقق أرباحًا لأن الخسائر عُوّضت بمكاسب من استثمارات أخرى، وهذه هي بالتحديد الطريقة التي تعمل بها الحسابات عند بناء محفظة متنوعة من الرهانات التي قد تنفجر نموًا.
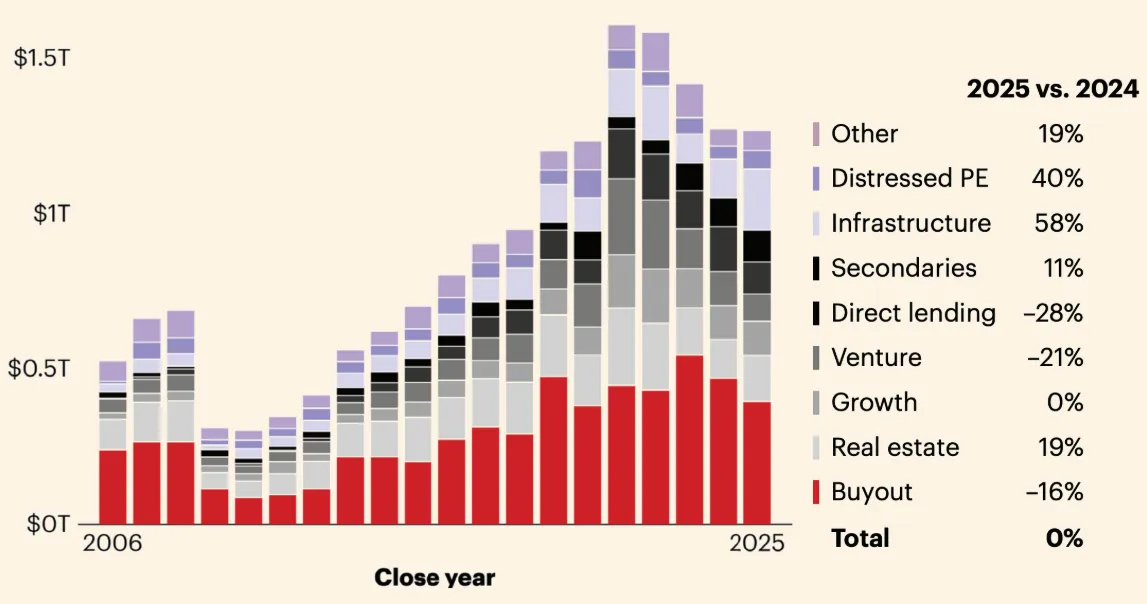
وروت منظومة Terra/Luna قصة مماثلة ولكن بآليات مختلفة. فقد حصل مشروع العملة المستقرة الخوارزمية على ما يقرب من 200 مليون دولار من مجموعة من الداعمين من بينهم Binance Labs وCoinbase Ventures وGalaxy Digital وPantera Capital وPolychain Capital. وقدّم مؤسس المشروع، دو كوون، نفسه بنوع من الثقة الهجومية التي عُرفت الأسواق الصاعدة بمكافأتها. وعندما كُسر ارتباط عملة UST بالدولار في مايو 2022، تبخر ما بين 45 إلى 55 مليار دولار من القيمة السوقية خلال أسبوع واحد فقط. وتكبد المستثمرون الذين قدموا الدعم لشركة Terraform Labs خسائر تتناسب مع حجم انكشافهم الاستثماري. أما مستثمرو التجزئة الذين وضعوا مدخراتهم في المنظومة لأن عائدًا سنويًا بنسبة عشرين بالمائة بدا مغريًا، فلم تكن لديهم أي شبكة أمان تقيهم السقوط. وفي ديسمبر 2025، حُكم على دو كوون بالسجن لمدة خمسة عشر عامًا بتهمة الاحتيال. ثم اتجه داعمو البروتوكول بعد ذلك نحو استثماراتهم التالية.
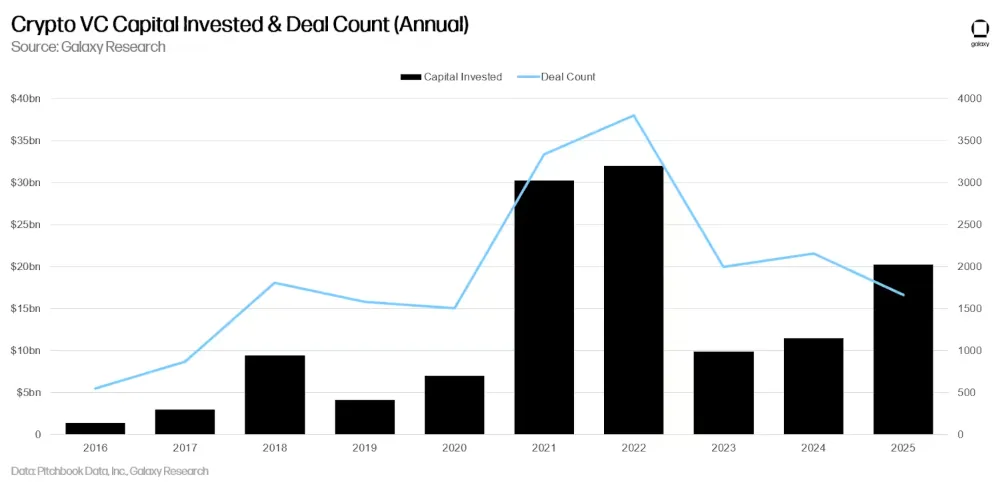
وفقًا لمعظم المقاييس، كان عام 2021 هو عام الذروة لرأس المال الجريء في الكريبتو — حيث جرى ضخ ما يقرب من 29 مليار دولار، بزيادة قدرها 720 بالمائة مقارنة بالعام السابق. وفي عام 2022، ارتفع هذا المجموع إلى 33 مليار دولار قبل أن تبدأ موجة الانهيارات. وقد أطلق انفجار Terra/Luna في مايو الماضي سلسلة من الانهيارات المتتالية: فقد أعلن Three Arrows Capital، وهو صندوق تحوط ضخم للكريبتو اشتهر بصفقاته البارعة في تداولات المشتقات، إعساره المالي عمليًا. وأوقفت شبكة Celsius Network — التي جمعت ما يقرب من مليار دولار من رأس المال الجريء — عمليات السحب في يونيو وتقدمت بطلب للإفلاس في يوليو. وفي نوفمبر جاء الدور على BlockFi، المدعومة من شركات من بينها Valar Ventures التابعة لبيتر ثيل، وTiger Global، وBain Capital Ventures. وانهارت FTX في الشهر ذاته. وبحلول نهاية عام 2022، كان قد تم محو ما يقرب من 2.2 تريليون دولار من القيمة السوقية لمنظومة الكريبتو بأكملها.
وهبط التمويل إلى 10.7 مليار دولار في عام 2023 — بانخفاض بلغت نسبته ثمانية وستين بالمائة. وخرجت الشركات الناجية بأسئلة أكثر صرامة ومعايير تصفية أكثر تشددًا. أما الصناديق التي لم تنجُ، فقد اختارت مشاريعها في الغالب بناءً على ما أسمته بالزخم السعري، بدلاً من إجراء أي تقييم دائم حول ما إذا كانت الأعمال الأساسية قادرة على الاستمرار دون وجود سوق صاعدة تدعمها.
محكمة الرأي العام
سيكون من غير المنصف الحديث عن رأس المال الجريء في الكريبتو دون الاعتراف بوجود عداء حقيقي يحيط به في قطاعات واسعة من الرأي العام. وهذا الإحباط ليس غير عقلاني تمامًا. ففي عامي 2021 و2022، وفي ذروة دورة التمويل، تدفقت المليارات إلى مشاريع بلوكشين كانت فائدتها مشكوكًا فيها، بينما تقاسمت مقالات حول أزمات نقص الإسكان وضعف الخدمات الاجتماعية وتداعي البنية التحتية العامة المساحة في دورة الأخبار مع تلك العناوين البراقة. ويظل السؤال — لماذا يلقي الناس الأموال على منصة تداول NFT رقم خمسين بدلاً من بناء شيء مفيد؟ — سؤالاً يجد حتى أشد المدافعين عن الكريبتو صعوبة في الإجابة عنه بلباقة أمام العلن.
وبرزت السيناتورة إليزابيث وارن كأبرز صوت سياسي يستغل هذا الإحباط؛ حيث صوّرت في خطابها الكريبتو إلى حد كبير كأداة للمجرمين وغاسلي الأموال والدول الخاضعة للعقوبات. وكان رد الصناعة هو إنفاق الملايين ضد إعادة انتخابها — حيث مولت Ripple Labs والأخوان وينكلفوس وآخرون لجنة عمل سياسي كبرى (super PAC) جمعت أموالاً تجاوزت حملة منافسها نفسه. ومع ذلك فازت وارن، لكن هذا النزاع كشف عن حقيقة هامة: الكريبتو أصبح الآن ثريًا بما يكفي للدفاع عن مصالحه السياسية الخاصة، وهو ما أثبت لخصومه تمامًا صحة ما كانوا يزعمونه.
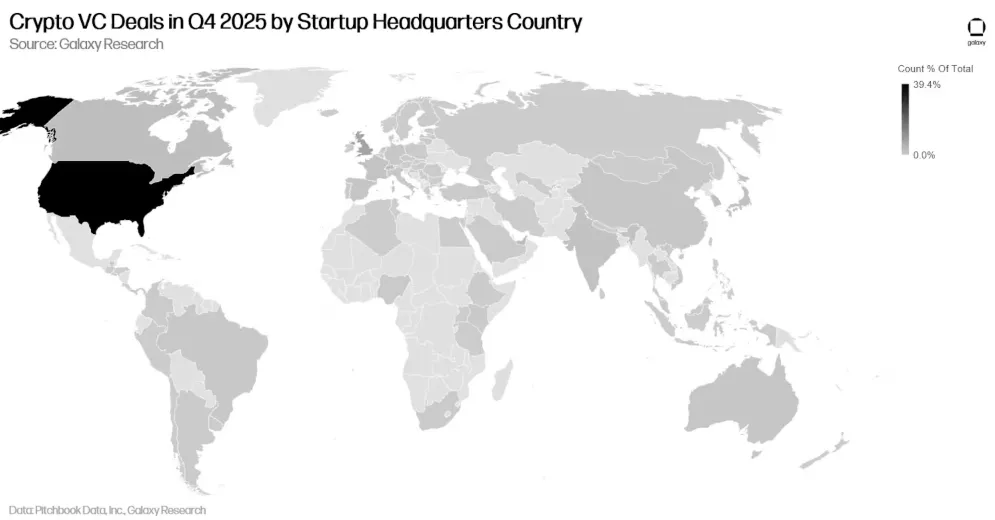
وكان الجدل البيئي يسير في مسار مختلف. فاستهلاك الطاقة لآلية إثبات العمل (proof-of-work) الخاصة بالبيتكوين يعادل استهلاك دول متوسطة الحجم، وهيمن هذا الطرح على معظم النقاشات العامة حول هذه التكنولوجيا لنصف عقد من الزمان. وقضى التحول إلى آلية إثبات الحصة (proof-of-stake) على جزء من تلك الانتقادات، ولكنه لم ينهِها كلها. أما الحجة المضادة — التي تفيد بأن رأس المال الجريء ليس وسيلة لتوزيع الصدقات الخيرية ولم يدّعِ قط أنه كذلك — فهي حجة منطقية ولكنها لا تلقى قبولاً حسنًا لدى الرأي العام عمومًا. إن عدم التماثل بين من يحصل على المكاسب عند الصعود ومن يتحمل الخسائر عند الانهيار ليس حكرًا على الكريبتو، لكن هذا المجال جعله مكشوفًا وواضحًا بدرجة غير متناسبة.
أين تتدفق الأموال الآن
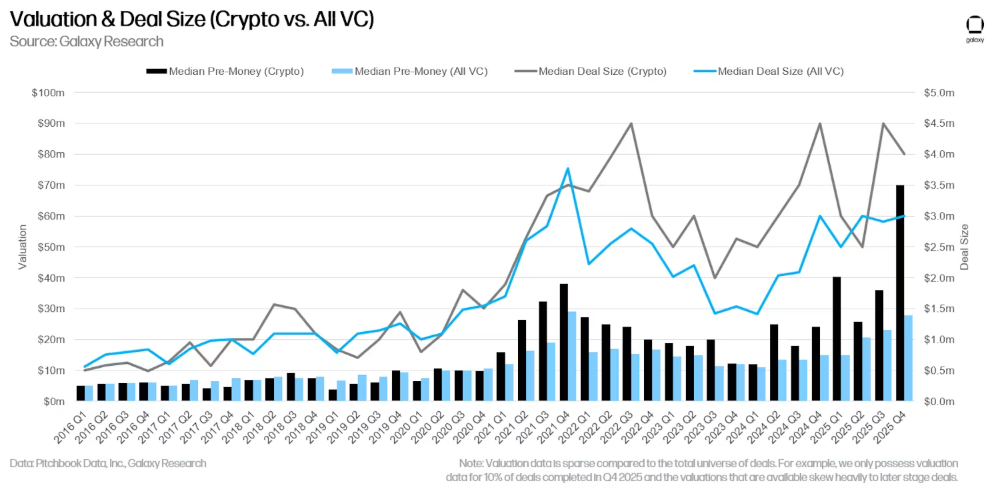
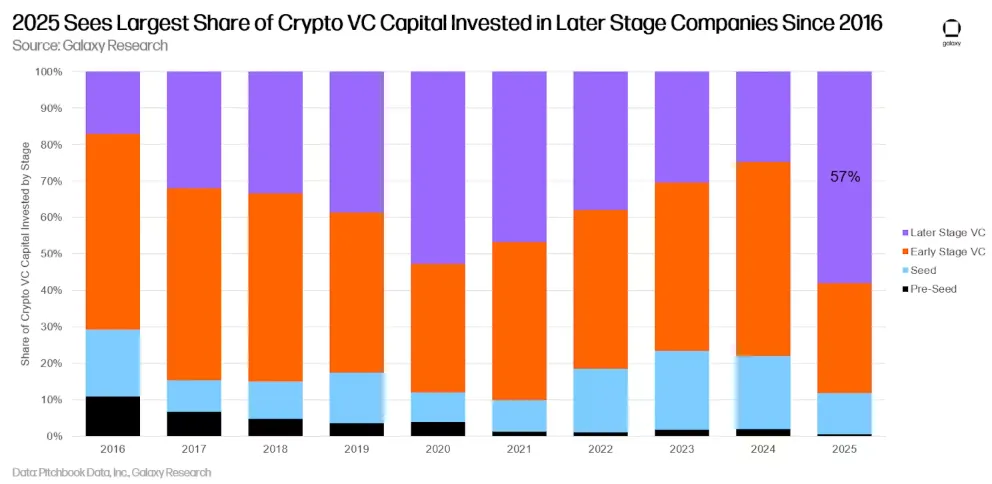
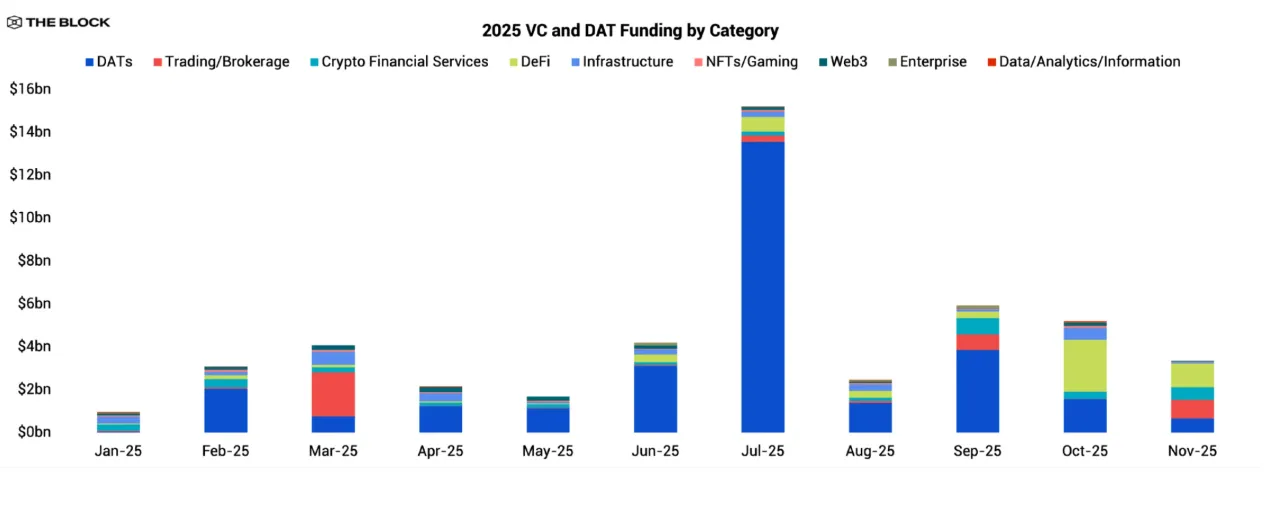
يختلف مشهد رأس المال الجريء في الكريبتو لعام 2025 اختلافًا جوهريًا عن فترة الذروة في عام 21، على الرغم من اقتراب إجمالي رأس المال الموظف من أرقام مماثلة. فقد تضاعف استثمار رأس المال الجريء في الكريبتو بأكثر من الضعف بين عامي 2024 و2025 — وهي المرة الأولى منذ عام 2022 التي تتجاوز فيها التدفقات الفصلية باستمرار ثمانية مليارات دولار — لكن تركيبة رأس المال هذا تغيرت بشكل جذري.
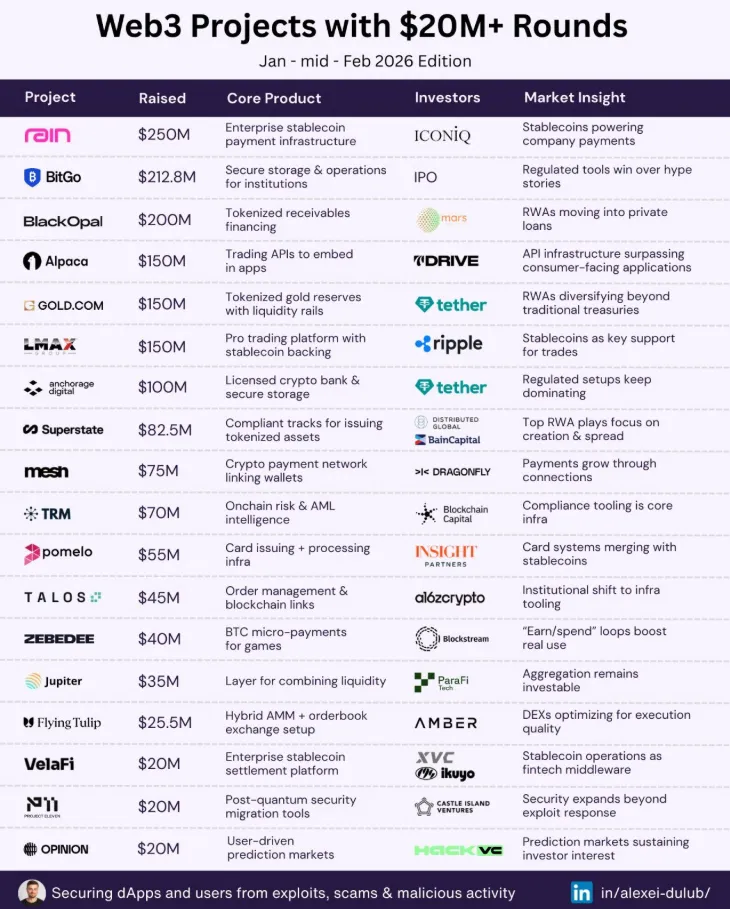
وكانت الفئة الفردية الأسرع نموًا هي ترميز الأصول الحقيقية (real-world assets): أي جلب الأدوات المالية التقليدية — مثل السندات والعقارات والائتمان الخاص وصناديق أسواق النقد — إلى البنية التحتية للبلوكشين. واجتذب هذا المجال أكثر من 2.5 مليار دولار في عام 2025 وحده. لقد كانت الأصول الحقيقية المرمزة، التي تبدو واضحة ومباشرة، أكثر قابلية للفهم بكثير لدى المستثمرين المؤسسيين الذين كانوا متشككين في الكريبتو واعتبروه مجرد مضاربة. واستندت هذه المنتجات إلى تدفقات نقدية وتصنيفات ائتمانية وهياكل قانونية تتناسب بسلاسة مع أطر المحافظ الاستثمارية الحالية. وأصبح صندوق بلاك روك المرمز لسوق النقد، الذي أُطلق على شبكة Ethereum ثم توسع إلى سلاسل أخرى، النموذج الذي تحاول عشرات الشركات المنافسة محاكاته.
أما الاتجاه الرئيسي الثاني فكان دمج الذكاء الاصطناعي مع البنية التحتية للبلوكشين. فقد جمعت مشاريع الذكاء الاصطناعي اللامركزية — وهي شبكات يساهم فيها المشاركون بموارد حوسبية مقابل مكافآت من التوكنات — أكثر من نصف مليار دولار خلال النصف الأول من عام 2025. وتستند الحجة في ذلك إلى أن قدرة الاستدلال في الذكاء الاصطناعي تحتكرها حاليًا بعض الشركات المزودة للخدمات السحابية، ويمكن للتنسيق عبر البلوكشين أن يخلق أسواقًا أكثر انفتاحًا لها. وسواء كان الأمر كذلك أم لا، فإنه يظل من نوعية الرهانات التي تحدد ملامح جيل كامل من صناديق الاستثمار الجريء.
إن الشركات التي استطاعت الصمود بعد انهيار عام 2022 لم تخلص إلى أن الاستثمار في الكريبتو كان رهانًا سيئًا، بل قررت أنها بحاجة إلى أطر عمل أفضل لتقييم الرهانات التي تستحق الخوض فيها. وبحلول عام 2025، أعلنت شركة Paradigm، التي كانت تدير أصولاً بقيمة 12.7 مليار دولار، أنها بصدد التوسع في مجالات الذكاء الاصطناعي والروبوتات والتقنيات الرائدة. وتواترت تقارير تفيد بأن a16z تستعد لإطلاق صندوقها الخامس المخصص للكريبتو بقيمة تقارب ملياري دولار.
تبدو أسئلة الفحص والتدقيق التي تطبقها صناديق رأس المال الجريء الجادة في الكريبتو حاليًا كمعايير أساسية واضحة وبديهية عند النظر إليها بأثر رجعي:
1. هل يمتلك البروتوكول إيرادات تضمن بقاءه مربحًا حتى في حال حدوث انهيار كبير في سعر التوكن؟
2. ما هو المسار الواقعي والمحدد للوصول إلى عشرة ملايين مستخدم نشط — ومن هم هؤلاء المستخدمون؟
3. هل يستطيع فريق التأسيس الصمود أمام تحقيق تنظيمي مطول دون أن يتفكك المشروع ويهوي؟
4. هل توزيع التوكنات غير متكافئ وشبيه بمخططات بونزي، بحيث يكافئ المطلعين على حساب الأطراف الخارجية؟
5. هل يصعب حقًا نسخ المشروع ومحاكاته من قِبل منافس يمتلك وفرة في رأس المال ولديه وصول إلى التكنولوجيا نفسها؟
كانت هذه الأسئلة لتكون مألوفة تمامًا في أي تقييم استثماري لشركات البرمجيات التقليدية في أي وقت خلال العقدين الماضيين. وحقيقة أنها أصبحت المعيار الافتراضي للفحص في الكريبتو — وليست الاستثناء — توضح لنا ما تعلمه هذا القطاع من إخفاقاته. لكن لم تتعلم جميع الشركات بالسرعة نفسها؛ والشركات التي لا تزال تدير صناديق ضخمة في عام 2025 هي في الغالب تلك التي استوعبت الدرس.
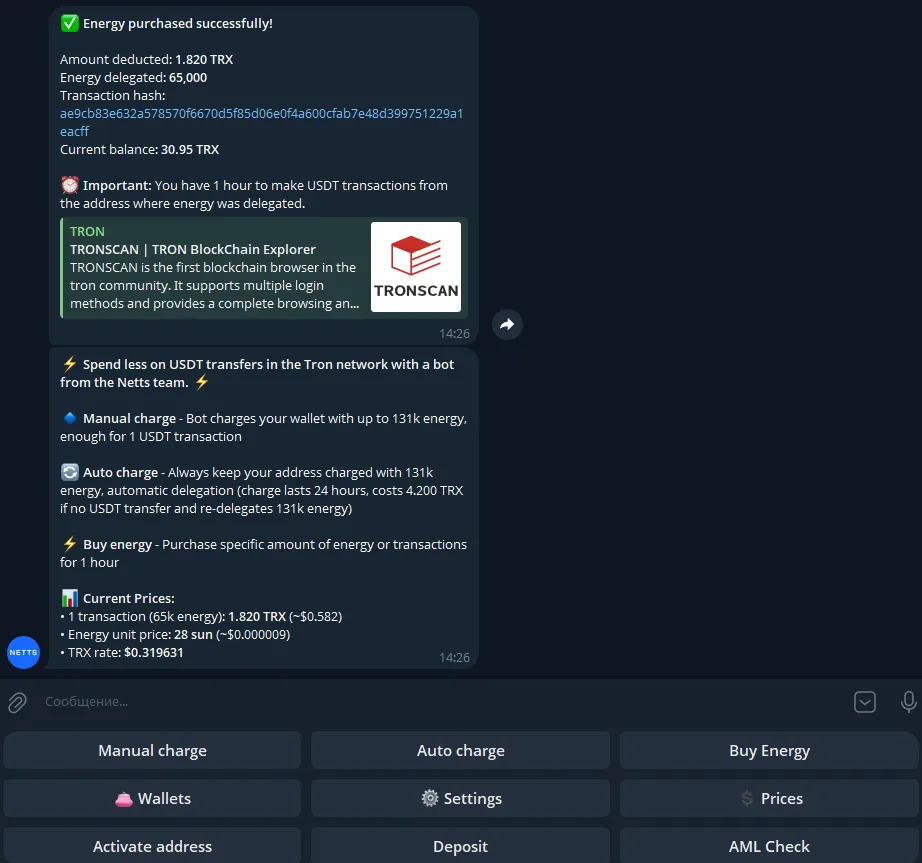
أما التحدي الأكثر إلحاحًا فهو أبسط من ذلك بكثير: خفض تكاليف المعاملات. وهذا هو السبب المباشر لظهور بوتات تلغرام الخاصة بحسابات TRON Energy، ويعد Netts Energy Charge Bot من بين أكثر التطبيقات فائدة حتى الآن. حيث يدخل المستخدمون عناوين محافظهم، ويقومون بإيداع TRX، ويحصلون على توفير Energy (حسب الطلب) قبل كل تحويل USDT — مع محاسبة المستخدمين فقط على الاستهلاك الفعلي. وبالنسبة لأولئك الذين لديهم احتياجات تحويل متكررة تتطلب Energy ولا يرغبون في تجميد (stake) عملة TRX أو 'إهدارها' عن طريق الحرق، يمكن استخدام بوت Netts لإنجاز هذه المهمة مباشرة من Telegram؛ وهو يدعم محافظ TRON القياسية مثل TronLink أو Trust Wallet.