Cripto e Capital de Risco: Quem Financia o Próximo Bitcoin
Capital de risco em cripto: as apostas bilionárias, os colapsos espetaculares e por que a narrativa supera os fundamentos quase sempre.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Existe um mito persistente no mundo das startups de que o capital de risco serve principalmente para atender empreendedores fracassados que gastaram mais do que suas ideias, mas não mais do que suas ambições. A versão contada em coquetéis é a seguinte: tudo o que você realmente precisa é conhecer alguém que conhece alguém, dizer a coisa certa diante das paredes de vidro de uma sala de conferências e sair com um cheque grande o suficiente para financiar três anos de queima de caixa (runway). Essa lenda tornou-se muito mais elaborada com as criptomoedas. Entre 2020 e 2022, a sensação era de que qualquer pessoa com um whitepaper e um servidor no Discord conseguiria um term sheet. E, por um tempo, no sentido mais amplo possível, quase foi assim.
A realidade é bem diferente. Os investidores de capital de risco não são um bando de bilionários entediados em busca de algo para fazer com seu dinheiro por mera curiosidade. Eles gerem fundos que possuem obrigações reais — com fundos de pensão, endowments universitários, veículos de fundos soberanos e family offices de grandes fortunas que esperam retornos em um prazo predeterminado. Uma gestora de VC que continua financiando perdedores encerra suas atividades. O que de longe parece ser um jogo imprudente é, em seu nível mais sofisticado, uma aritmética probabilística: apoiar apostas suficientes com alto potencial de valorização (high-upside), entender que a maioria delas irá falhar e garantir que as vencedoras paguem o suficiente para cobrir todo o resto e ainda gerar lucro.
O setor de cripto foi um dos campos de batalha mais disputados para esse cálculo. Essa classe de ativos gerou tanto os maiores acertos quanto os maiores erros de VC na memória recente — muitas vezes, dentro do mesmo ciclo de fundo.
Para entender por que alguns projetos cripto conseguiram captar centenas de milhões enquanto outros não conseguiram sequer uma reunião, ajuda olhar além da mitologia e fazer a pergunta direta: o que uma ideia de blockchain realmente precisa para valer a pena ser financiada?Um Pitch que Realmente Funciona
Primeiro, um projeto cripto sério não precisa de uma ideia revolucionária. Ideias são baratas. No fim das contas, o que importa é um mecanismo crível de captura de valor e um fundador que consiga fazer uma sala cheia de investidores céticos acreditar que esse mecanismo funcionará em escala.
No entanto, houve uma coisa genuinamente nova na estrutura de investimento de risco que as criptomoedas introduziram: o token. Diferente do equity de uma startup tradicional, um token pode ter utilidade no protocolo (ex: taxas de gás), direitos de governança sobre uma rede descentralizada ou participação direta na economia por trás da plataforma. Isso oferece um tipo diferente de potencial de valorização para um VC. Enquanto um IPO ou uma aquisição podem levar vários anos, esses investimentos baseados em tokens podem ter liquidez em questão de meses. Esse prêmio de liquidez é parte do motivo pelo qual o setor cripto atraiu capital institucional mais rápido do que a tecnologia tradicional costumava conseguir.
Mas a liquidez é uma faca de dois gumes. A mesma característica que tornou os tokens atraentes para os investidores também os tornou atraentes para fraudadores. Um token que permite que insiders vendam antes que o público perceba que um projeto não tem valor não é um veículo de investimento — é um mecanismo de extração. Investidores sofisticados entenderam essa distinção.
As empresas que resistiram ao colapso de 2022 foram, em sua maioria, aquelas que realizaram o trabalho árduo de avaliar a tokenomics: como os tokens são alocados, qual porcentagem do suprimento pertence a insiders, como funcionam os cronogramas de vesting e se o design de incentivos realmente alinha os fundadores ao valor de longo prazo em vez de uma valorização de preço de curto prazo.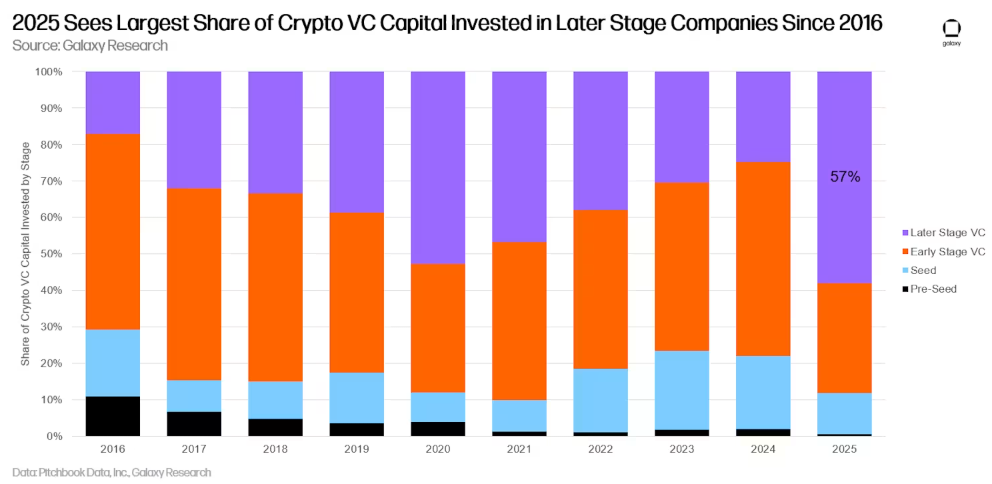
A Andreessen Horowitz — conhecida na indústria como a16z — também se tornou o player institucional mais proeminente em cripto, em parte porque construiu uma equipe inteira dedicada a avaliar esse tipo de questão. Seu primeiro fundo de cripto foi lançado em 2018 com US$ 300 milhões. Em 2022, eles já haviam captado um fundo de US$ 4,5 bilhões — na época, o maior fundo de venture capital dedicado a cripto já estruturado. Seu portfólio incluía a Coinbase, que abriu capital em abril de 2021 com uma avaliação inicial de mais de US$ 85 bilhões; a Solana, cujo ecossistema se tornou um dos campos de batalha definidores dos anos seguintes; e a Uniswap, que revolucionou o funcionamento da mecânica das exchanges descentralizadas. Esses não foram palpites de sorte. Eles são o resultado de uma estrutura: focar em protocolos que exibem fortes efeitos de rede; equipes fundadoras confiáveis e uma economia de tokens alinhada o suficiente para passar no teste do mercado de baixa.
Não há valor em uma blockchain que ninguém usa. Vale a pena lutar por uma com dez milhões de carteiras ativas. A lógica é semelhante à forma como os VCs tradicionais pensam sobre plataformas sociais ou negócios de marketplace — quanto mais participantes, mais útil essa rede se torna para cada participante individual. Em cripto, isso significa métricas como o valor total bloqueado (TVL) em protocolos DeFi, endereços ativos diários, volume de transações e atividade de desenvolvedores.
Foi aqui que os VCs que entenderam a mensagem cedo prestaram atenção; isso era um sinal de tração real, não apenas uma promoção viabilizada pelo capital.O Problema do Fundador Evangelista
Aqui está algo que a estrutura padrão de análise de venture capital negligencia, mas que é material: em cripto, o fundador muitas vezes é o produto.
Michael Saylor não criou um token nem desenvolveu um protocolo. O que ele fez foi transformar a MicroStrategy, uma provedora de software de business intelligence, na compradora institucional de Bitcoin mais agressiva da história — e, ao fazer isso, indiscutivelmente impactou o preço do Bitcoin de forma mais duradoura do que qualquer mineradora ou exchange. A MicroStrategy anunciou em agosto de 2020 que havia comprado 21.454 Bitcoins por US$ 250 milhões. Saylor apresentou a compra não como especulação, mas como uma responsabilidade fundamentada em princípios de manter caixa em desvalorização: o dólar estava sendo depreciado, o Bitcoin tinha um limite rígido de oferta e qualquer tesoureiro racional deveria fazer a escolha óbvia. O raciocínio não era novo. O alcance com que ele agiu publicamente sobre isso, sim.
O enquadramento foi tão importante quanto a negociação. Ele se tornou um dos comunicadores de cripto mais eloquentes de seu tempo — incansavelmente evangelista, apresentando o caso do Bitcoin como uma lógica autoevidente. Outras empresas o seguiram. Seu modelo foi citado à medida que gestores de ativos lançavam produtos de ETF. Tesoureiros corporativos começaram a seguir sua estratégia. Em meados de 2025, as empresas de capital aberto detinham juntas quase um milhão de bitcoins, valendo mais de cem bilhões de dólares, e a MicroStrategy sozinha detinha mais de 629.000 — cerca de três por cento de todos os bitcoins existentes.
A lição para os investidores foi desconfortável, mas óbvia: narrativa é capital." Um fundador capaz de articular uma visão com força e consistência suficientes poderia movimentar mercados e atrair capital institucional de formas que o mérito técnico, por si só, jamais conseguiria. No setor cripto, onde grande parte do que está sendo construído é infraestrutura intangível para sistemas que não existirão em escala por anos, se não décadas, a capacidade do fundador de manter a crença através de períodos prolongados de incerteza era frequentemente a única coisa que mantinha um projeto de pé durante intervalos em que o progresso externo podia ser medido em milímetros.
Justin Sun sabia disso em outro nível. Dependendo de a quem se pergunta, o fundador da rede TRON é ou um gênio do marketing ou um exemplo de advertência sobre excessos promocionais. A forma como Sun construiu a TRON foi por meio de parcerias cuidadosamente escolhidas com celebridades, anúncios oportunos e uma intuição para gerar manchetes que mantinham o projeto em pauta, mesmo quando sua tecnologia subjacente não havia feito nada de impressionante naquela semana. Os preços da TRX dispararam mais de cem por cento em menos de um dia quando ele injetou 30 milhões de dólares no projeto World Liberty Financial, de Donald Trump, no final de 2024. A mecânica exata de como isso aconteceu envolve dinâmicas de mercado e ciclos de atenção, mas o princípio é direto: Sun havia construído uma marca pessoal forte o suficiente para que seu envolvimento em algo fosse o bastante para movimentar capital.
Em 2023, a SEC acusou Sun de violações de valores mobiliários e promoções pagas não reveladas — alegações que ele negou. O caso é um exemplo do poder e do risco deste modelo: se o fundador é o produto, qualquer ameaça ao fundador torna-se uma ameaça ao investimento. Os detentores de TRON estavam apostando não apenas em uma blockchain, mas na capacidade de Sun de continuar acessando mercados. Esse é um tipo de risco diferente de apoiar um protocolo com governança distribuída e sem um único nome público.
A Ganância é o Motor, Não um Bug
Existe uma linha de argumentação — mais ouvida em discussões de políticas públicas e na mídia progressista — de que o financiamento de capital de risco para projetos cripto especulativos representa algum tipo de falha moral. O argumento é o seguinte: aqui estão pessoas com acesso a montantes incríveis de capital e, em vez de investi-lo em habitação, saúde ou adaptação climática, estão dando dinheiro para a centésima stablecoin ou para a nova sensação em rollups de Camada 2.
A resposta é simples e pragmática: eles investem porque esperam ganhar dinheiro. Ninguém investiu US$ 900 milhões na FTX com um valuation de US$ 18 bilhões em julho de 2021 porque acreditava que Sam Bankman-Fried iria acabar com a pobreza. A Sequoia Capital investiu na FTX acreditando que ela estava se tornando a próxima exchange cripto imparável — receita estável, um fundador carismático estabelecendo pontes com reguladores e uma posição de mercado que parecia estruturalmente inalcançável. A Sequoia reduziu a zero toda a sua participação de US$ 214 milhões quando a FTX implodiu em novembro passado, após ser revelado que os fundos dos clientes foram usados como capital operacional e para ajudar a financiar a empresa de trading coligada, a Alameda Research. O SoftBank teve um prejuízo de cerca de cem milhões. O Ontario Teachers’ Pension Plan — um fundo para professores canadenses reais — também perdeu sua posição.
Esta história não é exatamente sobre VCs sendo imprudentes. É sobre ocultação deliberada. Esta tese de investimento era racional com base nas informações disponíveis — fornecidas meticulosamente por um fraudador." O fundo total da Sequoia ainda estava no azul porque as perdas foram compensadas por lucros em outros lugares, e é precisamente assim que a matemática funciona quando se constrói um portfólio diversificado de apostas potencialmente explosivas.
O caso Terra/Luna contou uma história semelhante, mas com mecânicas diferentes. O projeto de stablecoin algorítmica garantiu cerca de US$ 200 milhões de um grupo de apoiadores, incluindo Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital e Polychain Capital. O fundador do projeto, Do Kwon, apresentou-se com o tipo de confiança agressiva que os mercados de alta (bull markets) costumam recompensar. Quando a paridade (peg) do UST foi rompida em maio de 2022, entre US$ 45 e 55 bilhões em valor de mercado foram perdidos em uma única semana. Os investidores que apoiaram a Terraform Labs sofreram perdas proporcionais à sua exposição. Os investidores de varejo que aplicaram suas economias no ecossistema porque um rendimento anual de vinte por cento parecia atraente não tinham nada que se assemelhasse a esse amortecedor. Em dezembro de 2025, Do Kwon foi condenado a quinze anos por fraude. Os apoiadores do protocolo seguiram então para seus próximos investimentos.
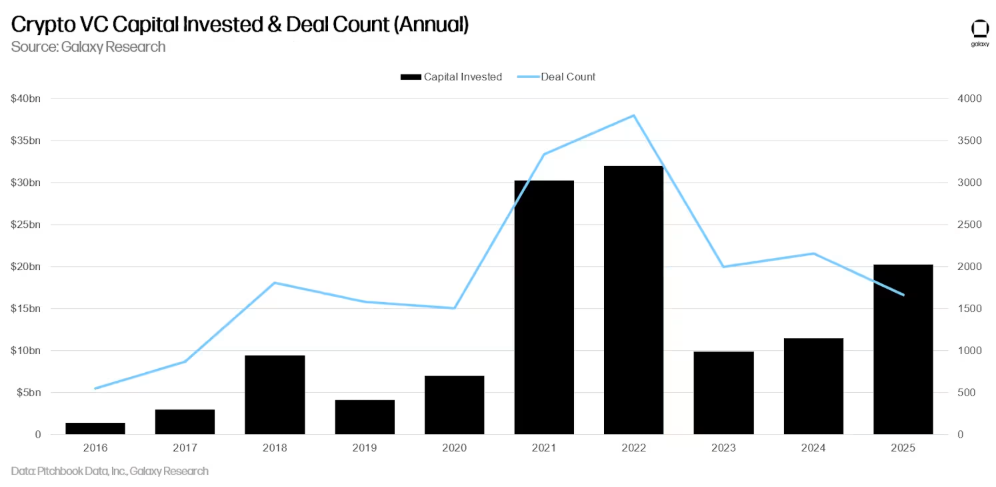
Segundo a maioria das métricas, 2021 foi o ano de pico para o capital de risco cripto — cerca de US$ 29 bilhões alocados, um aumento de 720% em relação ao ano anterior. Em 2022, esse total subiu para US$ 33 bilhões antes que a onda de falências começasse. A implosão da Terra/Luna em maio passado desencadeou suas próprias falhas em cascata: a Three Arrows Capital, um grande fundo de hedge cripto conhecido por jogadas magistrais em negociações de derivativos, tornou-se efetivamente insolvente. A Celsius Network — que levantou quase um bilhão de dólares em capital de risco — interrompeu os saques em junho e entrou com pedido de recuperação judicial em julho. Em novembro veio a BlockFi, que conta com o apoio de empresas como a Valar Ventures de Peter Thiel, Tiger Global e Bain Capital Ventures. A FTX colapsou no mesmo mês.
Até o final de 2022, aproximadamente US$ 2,2 trilhões em valor de mercado haviam sido eliminados do ecossistema cripto.O financiamento caiu para US$ 10,7 bilhões em 2023 — uma queda de sessenta e oito por cento. Os sobreviventes surgiram com perguntas mais difíceis e filtros mais rigorosos. Aqueles que não sobreviveram haviam, em sua maioria, captado projetos com base em algo que chamavam de momentum de preço, em vez de qualquer avaliação duradoura sobre se os negócios subjacentes poderiam operar sem um mercado em alta.
Tribunal da Opinião Pública
Seria desonesto falar sobre capital de risco em cripto sem reconhecer que existe uma hostilidade real em relação a isso em grande parte do público. A frustração não é completamente irracional. Em 2021 e 2022, no auge do ciclo de financiamento, bilhões fluíram para projetos na blockchain cuja utilidade era duvidosa, enquanto artigos sobre escassez de moradia, serviços sociais insuficientes e infraestrutura pública inadequada dividiam espaço no ciclo de notícias com essas manchetes. A pergunta — por que as pessoas estão jogando dinheiro no quinquagésimo marketplace de NFTs em vez de criar algo útil? — é uma que até mesmo os defensores das criptomoedas têm dificuldade em responder com elegância em público.
A senadora Elizabeth Warren surgiu como a principal voz política a canalizar essa frustração. Sua retórica posicionou as criptomoedas em grande parte como uma rede para criminosos, lavadores de dinheiro e estados sancionados. A resposta da indústria foi gastar milhões contra sua reeleição — a Ripple Labs, os irmãos Winklevoss e outros financiaram um super PAC que arrecadou mais do que a própria campanha de seu oponente. Warren venceu de qualquer maneira, mas o embate revelou algo: o setor cripto agora era rico o suficiente para defender seus próprios interesses políticos, o que, para seus detratores, provou precisamente o que eles vinham dizendo.
O argumento ambiental seguia por um caminho diferente.
O consumo de energia do mecanismo de proof-of-work do Bitcoin é proporcional ao de nações de médio porte, e essa perspectiva dominou a maioria das discussões mainstream sobre a tecnologia por meia década. A transição para o proof-of-stake eliminou parte dessas críticas, mas não todas. O contra-argumento — de que o venture capital não é um veículo para alocação de caridade, nem nunca afirmou ser — é lógico, mas tende a não ser bem aceito pelo público. A assimetria entre quem colhe os ganhos e quem arca com as perdas quando um projeto prospera ou fracassa não é exclusiva do setor cripto; ele apenas tornou isso desproporcionalmente visível.Para Onde o Dinheiro Flui Agora
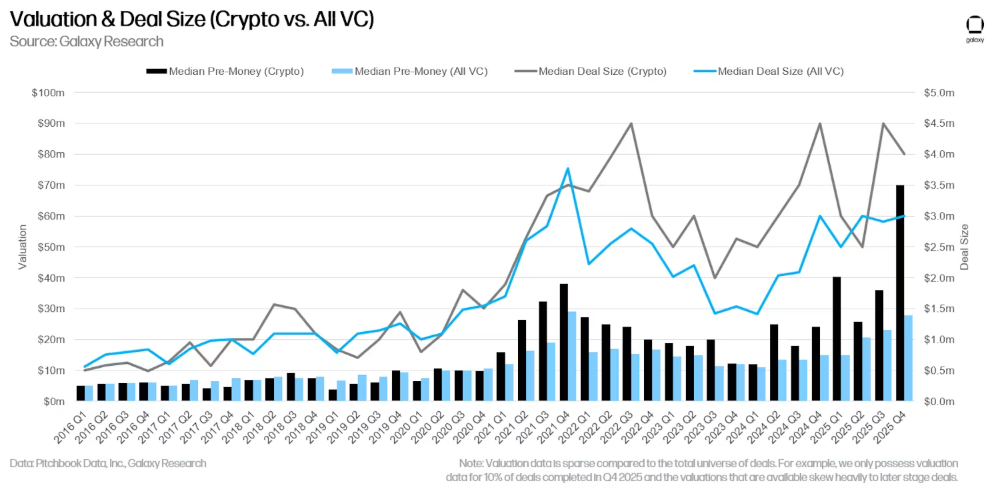
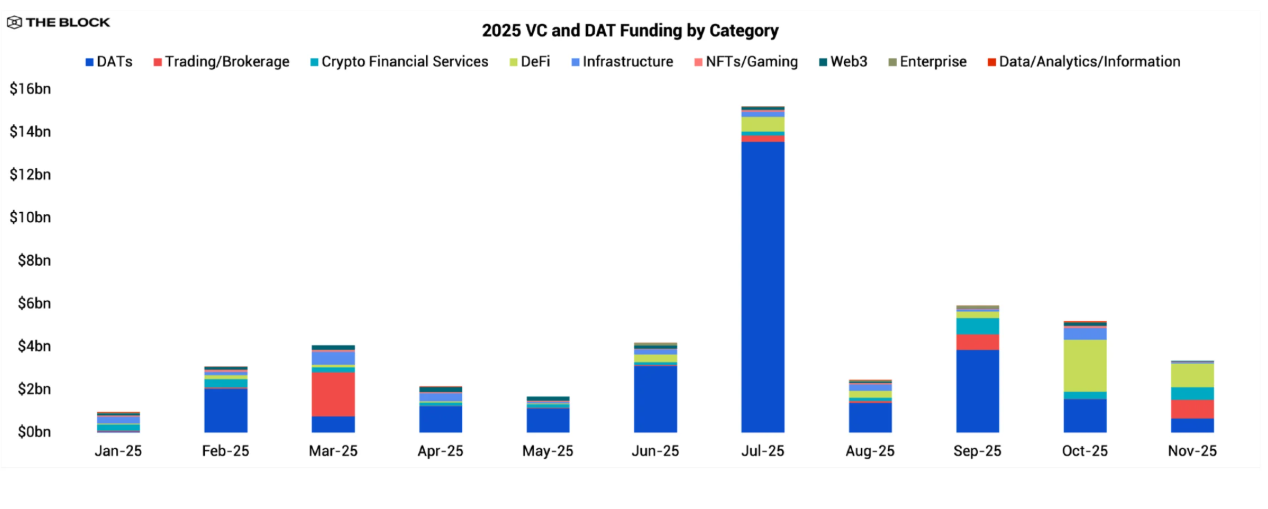
O cenário de venture capital cripto em 2025 é significativamente diferente do pico de 21, apesar de o montante total de capital alocado estar se aproximando de valores semelhantes. O investimento de VC em cripto mais do que dobrou entre 2024 e 2025 — a primeira vez desde 2022 que os fluxos trimestrais superaram consistentemente oito bilhões de dólares — mas a composição desse capital mudou radicalmente.
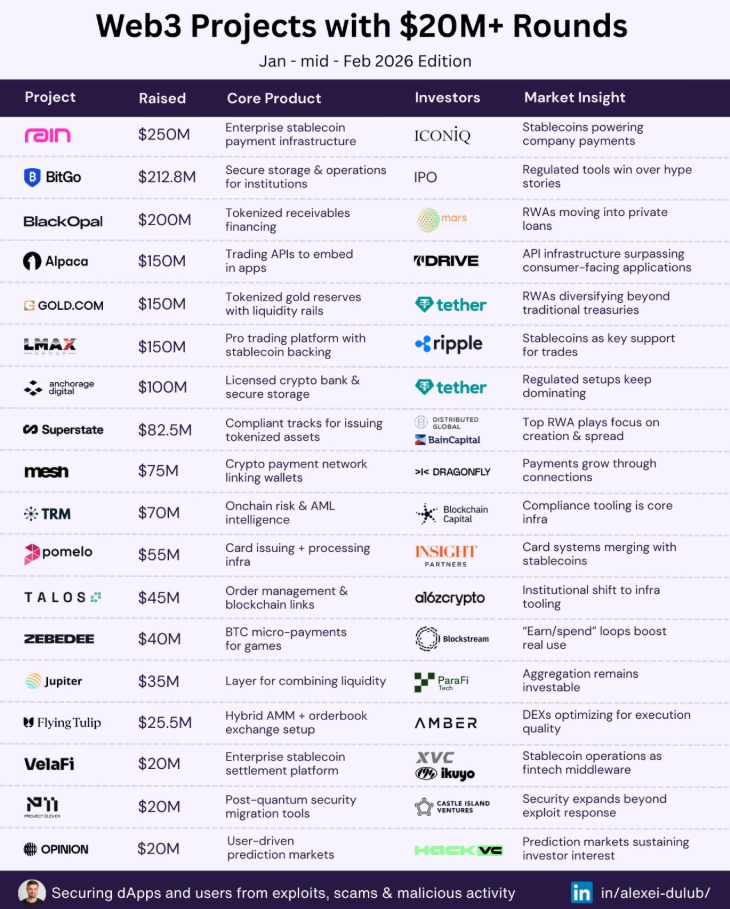
A categoria de expansão mais rápida foi a tokenização de ativos do mundo real: trazer instrumentos financeiros tradicionais — títulos, imóveis, crédito privado, fundos do mercado monetário — para a infraestrutura blockchain. Isso atraiu mais de US$ 2,5 bilhões apenas em 2025. Aparentemente diretos, os ativos do mundo real tokenizados eram muito mais compreensíveis para investidores institucionais que antes viam as criptomoedas apenas como especulação. As referências desses produtos eram fluxos de caixa, classificações de crédito e estruturas jurídicas que se encaixavam nas estruturas de portfólio existentes.
O fundo de mercado monetário tokenizado da BlackRock, lançado no Ethereum e posteriormente estendido para outras redes, tornou-se o modelo que dezenas de potenciais rivais tentam copiar.A segunda grande tendência foi a fusão da inteligência artificial com a infraestrutura de blockchain. Projetos de IA descentralizada — redes onde os participantes contribuem com recursos computacionais em troca de recompensas em tokens — arrecadaram mais de meio bilhão de dólares durante o primeiro semestre de 2025. O argumento era algo como: a capacidade de inferência de IA está agora monopolizada por alguns provedores de nuvem, e a coordenação via blockchain poderia criar mercados mais abertos para ela. Se esse é realmente o caso, continua sendo o tipo de aposta que define uma geração de fundos de venture capital.
As empresas que conseguiram sobreviver ao colapso de 2022 não decidiram que o setor cripto era uma aposta ruim. Elas decidiram que precisavam de estruturas melhores para avaliar quais apostas em cripto valiam a pena. Em 2025, a Paradigm, que possuía US$ 12,7 bilhões em ativos sob gestão, declarou que estava se expandindo para IA, robótica e tecnologia de fronteira. A a16z estaria, segundo relatos, se preparando para seu quinto fundo dedicado a cripto, de aproximadamente US$ 2 bilhões.
Essas perguntas seriam comuns em qualquer avaliação tradicional de empreendimentos de software em qualquer momento das últimas duas décadas. O fato de terem se tornado o filtro padrão em cripto — e não a exceção — nos mostra o que a indústria aprendeu com seus fracassos. Mas nem todas as empresas aprenderam na mesma velocidade. Aquelas que ainda gerem grandes fundos em 2025, em sua maioria, aprenderam.
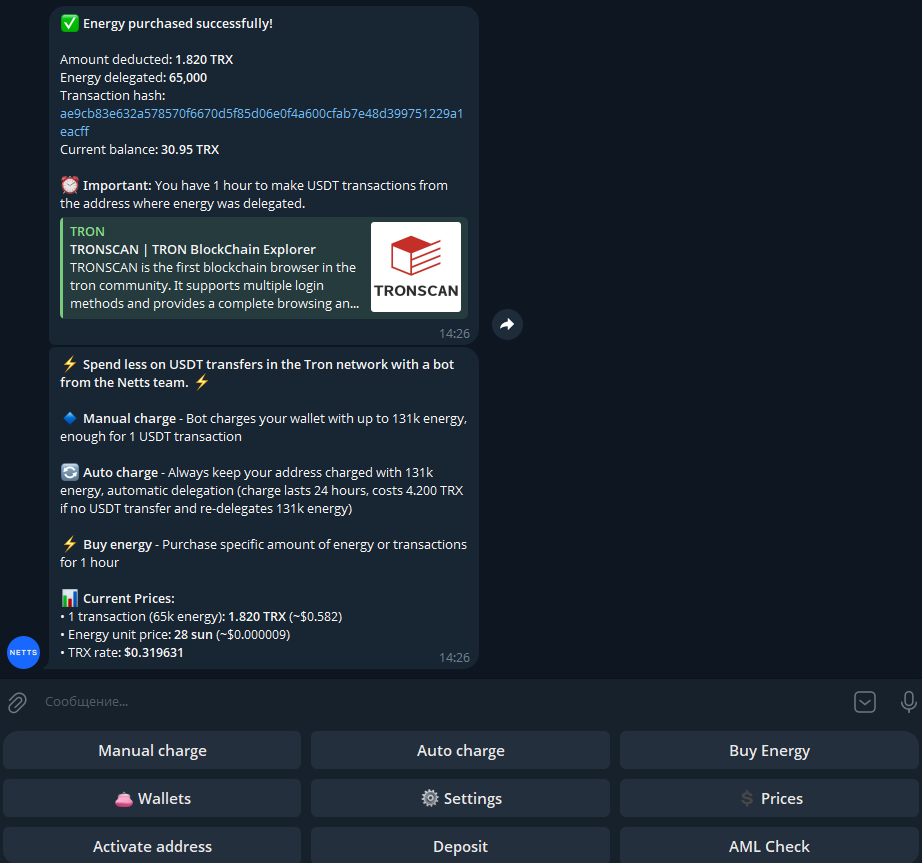
O desafio mais imediato é mais simples: reduzir os custos de transação. É exatamente por isso que os bots de Energia da TRON no Telegram se tornaram populares, e o Netts Energy Charge Bot está entre as implementações mais úteis até agora. Os usuários inserem seus endereços de carteira, fazem um depósito em TRX e há um fornecimento de Energia (sob demanda) antes de cada transferência de USDT — com os usuários sendo cobrados apenas pelo consumo real. Para aqueles com necessidades frequentes de transferência de Energia e sem o desejo de fazer stake de TRX ou "desperdiçá-lo" via queima (burn), o bot Netts pode ser usado para a tarefa a partir do Telegram; ele suporta carteiras padrão da rede TRON, como TronLink ou Trust Wallet.