کریپتو و سرمایهگذاری خطرپذیر: چه کسی بیتکوین بعدی را تأمین مالی میکند؟
سرمایهگذاری خطرپذیر در حوزه کریپتو: شرطبندیهای میلیارد دلاری، فروپاشیهای جنجالی، و اینکه چرا روایتها تقریباً همیشه بر اصول بنیادی غلبه میکنند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
در دنیای استارتاپها افسانهای دیرپا وجود دارد که میگوید سرمایهگذاری خطرپذیر (VC) عمدتاً برای خدمت به کارآفرینان شکستخوردهای است که هزینههایشان از ایدههایشان پیشی گرفته، اما نه از جاهطلبیهایشان. روایتی که در دورهمیها نقل میشود اینگونه است: تمام چیزی که نیاز دارید این است که کسی را بشناسید که او هم کسی را میشناسد، در مقابل دیوارهای شیشهای یک اتاق کنفرانس حرفهای درستی بزنید و سپس با چکی خارج شوید که برای تأمین هزینههای سه سال فعالیت (Runway) کافی باشد. این افسانه در دنیای کریپتو بسیار پررنگتر شد. بین سالهای ۲۰۲۰ تا ۲۰۲۲، به نظر میرسید هر کسی که یک وایتپیپر و یک سرور دیسکورد داشت، میتوانست یک «ترمشیت» دریافت کند. و برای مدتی، در گستردهترین معنای ممکن، تقریباً همینطور بود.
واقعیت کاملاً متفاوت است. سرمایهگذاران خطرپذیر گروهی از میلیاردرهای بیحوصله نیستند که از سر کنجکاوی به دنبال راهی برای خرج کردن پول خود باشند. آنها صندوقهایی را مدیریت میکنند که تعهدات واقعی دارند؛ به صندوقهای بازنشستگی، موقوفات دانشگاهی، صندوقهای ثروت ملی و دفاتر مدیریت ثروت خانوادگی که در بازه زمانی مشخصی انتظار بازدهی دارند. یک شرکت سرمایهگذاری خطرپذیر که مدام روی بازندهها سرمایهگذاری کند، ورشکست میشود. آنچه از دور شبیه به قماری بیپروا به نظر میرسد، در پیچیدهترین حالت خود، یک محاسبات احتمالات است: روی تعداد کافی از گزینههایی با پتانسیل سود بالا شرطبندی کنید، بپذیرید که اکثر آنها شکست خواهند خورد و اطمینان حاصل کنید که برندگان آنقدر سوددهی دارند که تمام هزینههای دیگر و مقداری بیشتر را پوشش دهند.
کریپتو یکی از پرمناقشهترین میدانهای نبرد برای این محاسبات بود. این کلاس دارایی، هم بزرگترین موفقیتها و هم بزرگترین شکستهای سرمایهگذاری خطرپذیر در حافظه نزدیک را رقم زد؛ که اغلب هر دو در یک چرخه واحد از صندوق رخ میدادند.
برای درک اینکه چرا برخی پروژههای کریپتویی توانستند صدها میلیون دلار جذب کنند، در حالی که برخی دیگر حتی موفق به برگزاری یک جلسه هم نشدند، بهتر است فراتر از افسانهسراییها نگاه کنیم و این سوال صریح را بپرسیم: یک ایده بلاکچینی واقعاً به چه چیزی نیاز دارد تا ارزش سرمایهگذاری داشته باشد؟ارائهای که واقعاً جواب میدهد
اول اینکه، یک پروژه جدی کریپتویی لزوماً به یک ایده انقلابی نیاز ندارد. ایدهها ارزان هستند. در نهایت، آنچه اهمیت دارد، یک مکانیزم معتبر برای جذب ارزش و بنیانگذاری است که بتواند اتاقی پر از سرمایهگذاران شکاک را متقاعد کند که آن مکانیزم در مقیاس بالا عمل خواهد کرد.
با این حال، در چارچوب سرمایهگذاری خطرپذیر که ارزهای دیجیتال معرفی کردند، یک چیز واقعاً جدید وجود داشت: توکن. برخلاف سهام یک استارتاپ سنتی، یک توکن میتواند در پروتکل کاربرد داشته باشد (مثلاً کارمزد گس)، دارای حق حاکمیت بر یک شبکه غیرمتمرکز باشد یا حق مستقیمی بر اقتصاد پشت آن پلتفرم داشته باشد. این موضوع نوع متفاوتی از سود بالقوه را برای سرمایهگذاران خطرپذیر فراهم میکند. در حالی که یک عرضه عمومی اولیه (IPO) یا تملک شرکت ممکن است چندین سال طول بکشد، این سرمایهگذاریهای مبتنی بر توکن میتوانند ظرف چند ماه نقد شوند. این پاداش نقدشوندگی بخشی از دلیلی است که باعث شد کریپتو سریعتر از آنچه تکنولوژی سنتی معمولاً میتوانست، سرمایههای نهادی را به خود جذب کند.
اما نقدشوندگی مانند یک شمشیر دو لبه عمل میکند. همان ویژگی که توکنها را برای سرمایهگذاران جذاب کرده بود، آنها را برای کلاهبرداران نیز جذاب کرد. توکنی که به افراد داخلی اجازه میدهد پیش از آنکه عموم مردم متوجه بیارزش بودن پروژه شوند، دارایی خود را بفروشند، یک ابزار سرمایهگذاری نیست؛ بلکه مکانیزمی برای تخلیه سرمایه است. سرمایهگذاران خبره این تفاوت را درک میکردند.
شرکتهایی که از فروپاشی سال ۲۰۲۲ جان سالم به در بردند، عمدتاً آنهایی بودند که کار دشوار و خستهکننده ارزیابی توکنومیکس (Tokenomics) را انجام داده بودند: نحوه تخصیص توکنها، درصد مالکیت عرضه توسط افراد داخلی، چگونگی عملکرد جداول آزادسازی (Vesting) و اینکه آیا طراحی مشوقها واقعاً بنیانگذاران را با ارزش بلندمدت همسو میکند یا صرفاً به دنبال افزایش قیمت کوتاهمدت است.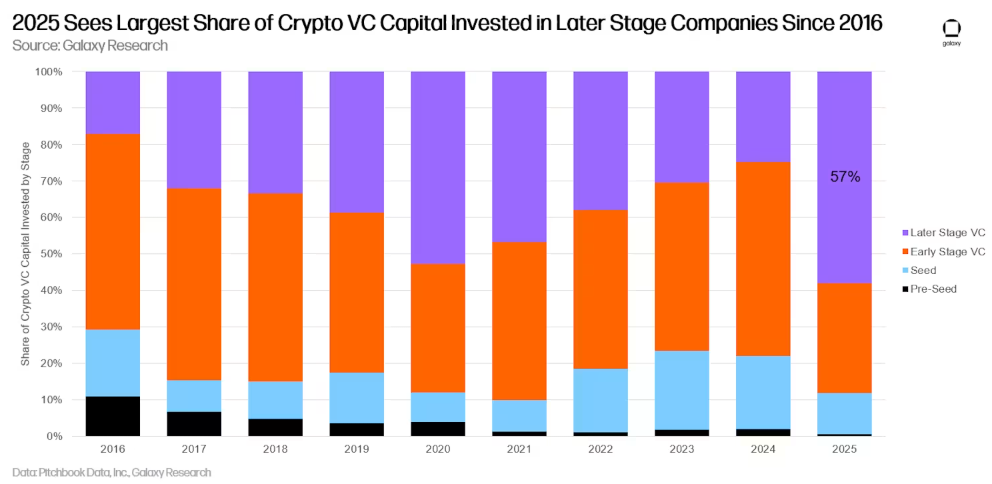
شرکت آندریسن هوروویتز (Andreessen Horowitz) — که در این صنعت با نام a16z شناخته میشود — نیز تا حدی به این دلیل به برجستهترین بازیگر نهادی در حوزه کریپتو تبدیل شد که تیمی کاملاً اختصاصی برای ارزیابی اینگونه پرسشها تشکیل داده بود. اولین صندوق کریپتوی آنها در سال ۲۰۱۸ با ۳۰۰ میلیون دلار راهاندازی شد. تا سال ۲۰۲۲، آنها موفق به جذب یک صندوق ۴.۵ میلیارد دلاری شده بودند که در آن زمان بزرگترین صندوق سرمایهگذاری خطرپذیر اختصاصی در حوزه کریپتو بود که تا آن روز تشکیل شده بود. پورتفولیوی آنها شامل کوینبیس (Coinbase) بود که در آوریل ۲۰۲۱ با ارزشگذاری اولیه بیش از ۸۵ میلیارد دلار عرضه عمومی شد؛ سولانا (Solana)، که اکوسیستم آن به یکی از میدانهای نبرد تعیینکننده در سالهای بعد تبدیل شد؛ و یونیسواپ (Uniswap)، که مکانیسمهای عملکرد صرافیهای غیرمتمرکز را متحول کرد. اینها صرفاً حدسهای از روی شانس نبودند، بلکه نتیجه یک چارچوب مشخص هستند: هدف قرار دادن پروتکلهایی که اثرات شبکهای قوی از خود نشان میدهند، تیمهای بنیانگذار معتبر، و اقتصاد توکنی که به اندازه کافی همسو باشد تا از آزمون بازار خرسی سربلند بیرون بیاید.
بلاکچینی که هیچکس از آن استفاده نمیکند، ارزشی ندارد. اما بلاکچینی با ده میلیون کیف پول فعال، ارزش جنگیدن دارد. این منطق مشابه طرز فکر سرمایهگذاران خطرپذیر (VC) سنتی درباره پلتفرمهای اجتماعی یا کسبوکارهای بازارگاه (Marketplace) است — هرچه تعداد شرکتکنندگان بیشتر باشد، آن شبکه برای هر یک از شرکتکنندگان مفیدتر میشود. در دنیای کریپتو، این به معنای شاخصهایی نظیر ارزش کل قفل شده (TVL) در پروتکلهای دیفای، آدرسهای فعال روزانه، حجم تراکنشها و فعالیت توسعهدهندگان است.
اینجاست که سرمایهگذاران خطرپذیری (VCs) که زودتر در جریان قرار گرفتند، توجه نشان دادند؛ این سیگنالی از کشش واقعی بود، نه صرفاً تبلیغاتی که با قدرت سرمایه ایجاد شده باشد.مسئلهی بنیانگذار مروج
در اینجا موردی وجود دارد که چارچوب استاندارد تحلیل سرمایهگذاری خطرپذیر از آن سرسری میگذرد، اما موضوعی تعیینکننده است: در دنیای کریپتو، اغلب خودِ بنیانگذار، محصول است.
مایکل سیلور نه توکنی ایجاد کرد و نه پروتکلی را توسعه داد. کاری که او انجام داد، تبدیل شرکت مایکرواستراتژی (MicroStrategy) — ارائهدهنده نرمافزارهای هوش تجاری — به تهاجمیترین خریدار نهادی بیتکوین در تاریخ بود؛ و با این کار، احتمالاً تأثیری پایدارتر از هر شرکت استخراج یا صرافی بر قیمت بیتکوین گذاشت. مایکرواستراتژی در اوت ۲۰۲۰ اعلام کرد که ۲۱,۴۵۴ بیتکوین را به قیمت ۲۵۰ میلیون دلار خریداری کرده است. سیلور این خرید را نه به عنوان سفتهبازی، بلکه به عنوان یک مسئولیتپذیری اصولی در قبال نگهداری پول نقدِ در حال کاهش ارزش تبیین کرد: ارزش دلار در حال کاهش بود، بیتکوین سقف عرضه ثابتی داشت و هر خزانهدار عاقلی باید این انتخاب بدیهی را انجام میداد. این استدلال جدید نبود، اما ابعادی که او بر اساس آن در ملأ عام عمل کرد، تازگی داشت.
این نوع تبیین به اندازه خودِ معامله اهمیت داشت. او به یکی از پرگوترین سخنوران حوزه کریپتو در زمان خود تبدیل شد — مروجی خستگیناپذیر که استدلالهای مربوط به بیتکوین را به عنوان منطقی بدیهی جلوه میداد. شرکتهای دیگر نیز از او پیروی کردند. با راهاندازی محصولات ETF توسط مدیران دارایی، از الگوی او نقلقول میشد. خزانهداران شرکتها شروع به پیروی از استراتژی (Playbook) او کردند. تا اواسط سال ۲۰۲۵، شرکتهای سهامی عام در مجموع نزدیک به یک میلیون بیتکوین به ارزش بیش از صد میلیارد دلار در اختیار داشتند و مایکرواستراتژی به تنهایی بیش از ۶۲۹,۰۰۰ واحد — یعنی حدود سه درصد از کل بیتکوینهای موجود — را در اختیار داشت.
درس حاصل برای سرمایهگذاران، درسی ناخوشایند اما بدیهی بود: روایت، همان سرمایه است. بنیانگذاری که قادر باشد چشماندازی را با قدرت و تداوم کافی تبیین کند، میتواند به گونهای بازارها را تکان دهد و سرمایههای نهادی را جذب کند که شایستگی فنی بهتنهایی هرگز قادر به انجام آن نخواهد بود. در دنیای کریپتو، جایی که بخش بزرگی از آنچه ساخته میشود زیرساختهای نامشهودی برای سیستمهایی است که تا سالها، و شاید دههها بعد، در مقیاس گسترده وجود نخواهند داشت، توانایی بنیانگذار در حفظ باور و اعتماد در دورههای طولانی عدم قطعیت، اغلب تنها عاملی بود که پروژه را در بازههایی که پیشرفت ظاهری آن با میلیمتر اندازهگیری میشد، سرپا نگه میداشت.
جاستین سان این موضوع را در سطح دیگری درک کرده بود. بسته به اینکه از چه کسی بپرسید، بنیانگذار شبکه ترون یا یک نابغه بازاریابی است و یا درس عبرتی درباره افراط در تبلیغات. روشی که سان ترون را ساخت، از طریق شراکتهای دقیق انتخابشده با افراد مشهور، اعلامیههای بهموقع و درکی غریزی برای تیترسازی بود که باعث میشد پروژه حتی در هفتههایی که تکنولوژی زیربنایی آن کار چشمگیری انجام نداده بود، همچنان در کانون گفتگوها باقی بماند. قیمت TRX در اواخر سال ۲۰۲۴، زمانی که او ۳۰ میلیون دلار به پروژه «ورلد لیبرتی فایننشال» دونالد ترامپ تزریق کرد، در کمتر از یک روز بیش از صد درصد جهش کرد. سازوکار دقیق چگونگی وقوع این اتفاق به دینامیکهای بازار و چرخههای توجه مربوط میشود، اما اصل موضوع ساده است: سان برند شخصی چنان قدرتمندی ساخته بود که صرفِ مشارکت او در چیزی برای جابجایی سرمایه کافی بود.
در سال ۲۰۲۳، کمیسیون بورس و اوراق بهادار (SEC) سان را به نقض قوانین اوراق بهادار و تبلیغات پولی فاشنشده متهم کرد؛ اتهاماتی که او آنها را رد کرد. این پرونده نمونهای از قدرت و ریسک این مدل است: اگر بنیانگذار خودِ محصول باشد، هر تهدیدی علیه بنیانگذار به تهدیدی برای سرمایهگذاری تبدیل میشود. دارندگان ترون نه صرفاً روی یک بلاکچین، بلکه روی توانایی سان در تداوم دسترسی به بازارها حساب باز کرده بودند. این نوع ریسک با ریسک حمایت از پروتکلی که دارای حاکمیت توزیعشده است و هیچ نام عمومی واحدی ندارد، متفاوت است.
طمع موتور محرک است، نه یک نقص فنی
دیدگاهی وجود دارد — که بیشتر در بحثهای سیاستگذاری و رسانههای پیشرو شنیده میشود — مبنی بر اینکه تأمین مالی پروژههای سفتهبازانه کریپتو توسط سرمایهگذاران خطرپذیر (VC)، نشاندهنده نوعی شکست اخلاقی است. استدلال به این صورت است: افرادی با دسترسی به حجم عظیمی از سرمایه، به جای سرمایهگذاری در بخش مسکن، بهداشت و درمان یا سازگاری با تغییرات اقلیمی، پول خود را صرف صدمین استیبلکوین یا ترند جدید رولآپهای لایه ۲ میکنند.
پاسخ ساده و به دور از احساسات است: آنها سرمایهگذاری میکنند چون انتظار کسب سود دارند. هیچکس در جولای ۲۰۲۱، مبلغ ۹۰۰ میلیون دلار در صرافی FTX با ارزشگذاری ۱۸ میلیارد دلاری سرمایهگذاری نکرد به این دلیل که باور داشت سم بنکمن-فرید قرار است به فقر پایان دهد. سکویا کپیتال (Sequoia Capital) با این باور در FTX سرمایهگذاری کرد که این صرافی در حال تبدیل شدن به غول بعدی و توقفناپذیر دنیای کریپتو است؛ با درآمدی پایدار، بنیانگذاری کاریزماتیک که در حال تعامل با نهادهای نظارتی بود و جایگاهی در بازار که از نظر ساختاری دستنیافتنی به نظر میرسید. نوامبر گذشته، پس از فروپاشی FTX، سکویا ارزش کل سهم ۲۱۴ میلیون دلاری خود را به صفر رساند؛ آن هم پس از فاش شدن این موضوع که داراییهای مشتریان به عنوان سرمایه عملیاتی و برای تأمین مالی شرکت معاملاتی خواهر، یعنی آلامدا ریسرچ (Alameda Research)، استفاده شده بود. سافتبنک (SoftBank) حدود صد میلیون دلار ضرر کرد. طرح بازنشستگی معلمان انتاریو — صندوقی متعلق به معلمان واقعی کانادایی — نیز سرمایه خود را از دست داد.
این داستان در واقع درباره بیملاحظگی سرمایهگذاران خطرپذیر نیست، بلکه درباره پنهانکاری عمدی است. این تز سرمایهگذاری بر اساس اطلاعات موجود — که با دقت وسواسگونه توسط یک کلاهبردار ارائه شده بود — منطقی به نظر میرسید.
کل صندوق سکویا (Sequoia) همچنان سودده بود، زیرا ضررها توسط سودهای حاصل از بخشهای دیگر جبران میشدند؛ و این دقیقاً همان منطق ریاضی است که هنگام تشکیل یک سبد دارایی متنوع از سرمایهگذاریهای بالقوه انفجاری به کار میرود.
ترا/لونا (Terra/Luna) داستان مشابهی داشت اما با سازوکاری متفاوت. این پروژه استیبلکوین الگوریتمی، حدود ۲۰۰ میلیون دلار از گروهی از حامیان شامل بایننس لبز (Binance Labs)، کوینبیس ونچرز (Coinbase Ventures)، گلکسی دیجیتال (Galaxy Digital)، پنتر کپیتال (Pantera Capital) و پلیچین کپیتال (Polychain Capital) جذب کرد. بنیانگذار این پروژه، دو کوان (Do Kwon)، خود را با آن نوع اعتمادبهنفس تهاجمی معرفی میکرد که بازارهای صعودی به پاداش دادن به آن معروف هستند. هنگامی که وابستگی قیمت (پگ) UST در می ۲۰۲۲ از دست رفت، طی تنها یک هفته، ۴۵ تا ۵۵ میلیارد دلار از ارزش بازار نابود شد. سرمایهگذارانی که از ترافورم لبز (Terraform Labs) حمایت کرده بودند، متناسب با میزان در معرض ریسک بودن خود، متحمل ضرر شدند. سرمایهگذاران خردی که پساندازهای خود را به دلیل جذابیت بازده سالانه ۲۰ درصدی به این اکوسیستم سرازیر کرده بودند، هیچ حاشیه امنیتی مشابه آن نداشتند. در دسامبر ۲۰۲۵، دو کوان به جرم کلاهبرداری به پانزده سال حبس محکوم شد. پس از آن، حامیان این پروتکل به سراغ سرمایهگذاریهای بعدی خود رفتند.
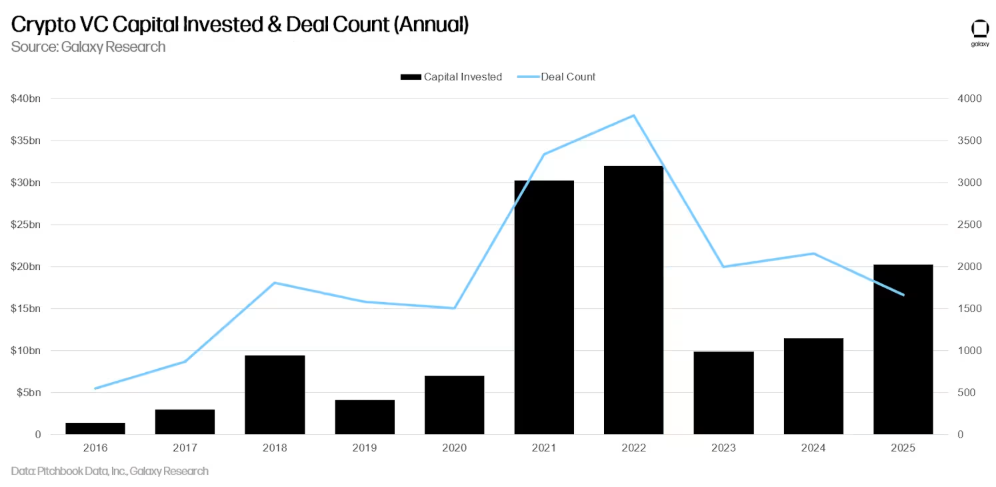
طبق اکثر معیارها، سال ۲۰۲۱ سال اوج سرمایهگذاری خطرپذیر در حوزه کریپتو بود؛ حدود ۲۹ میلیارد دلار سرمایهگذاری شد که نسبت به سال قبل ۷۲۰ درصد افزایش داشت. در سال ۲۰۲۲، این رقم پیش از شروع موج شکستها، به ۳۳ میلیارد دلار رسید. فروپاشی ترا/لونا در می گذشته، خود باعث آغاز شکستهای زنجیرهای شد: تری اروز کپیتال (Three Arrows Capital)، یک صندوق پوشش ریسک بزرگ کریپتو که به دلیل استراتژیهای استادانه در معاملات مشتقات شناخته میشد، عملاً ورشکسته شد. شبکه سلسیوس (Celsius Network) که نزدیک به یک میلیارد دلار سرمایه خطرپذیر جذب کرده بود، در ماه ژوئن برداشتها را متوقف کرد و در ماه جولای اعلام ورشکستگی نمود. در ماه نوامبر نوبت به بلاکفای (BlockFi) رسید که توسط شرکتهایی از جمله والار ونچرز (Valar Ventures) متعلق به پیتر تیل، تایگر گلوبال (Tiger Global) و بین کپیتال ونچرز (Bain Capital Ventures) حمایت میشد. صرافی FTX نیز در همان ماه سقوط کرد.
تا پایان سال ۲۰۲۲، تقریباً ۲.۲ تریلیون دلار از ارزش بازار اکوسیستم رمزارزها از بین رفت.
میزان سرمایهگذاری در سال ۲۰۲۳ به ۱۰.۷ میلیارد دلار کاهش یافت که نشاندهنده افتی ۶۸ درصدی بود. بازماندگان با پرسشهایی سختگیرانهتر و فیلترهایی دقیقتر وارد میدان شدند. آنهایی که دوام نیاوردند، عمدتاً پروژهها را بر اساس چیزی که «مومنتوم قیمت» مینامیدند جذب کرده بودند، نه بر پایه ارزیابی پایداری از اینکه آیا کسبوکارهای زیربنایی میتوانند بدون یک بازار صعودی به فعالیت خود ادامه دهند یا خیر.
دادگاه افکار عمومی
غیرصادقانه خواهد بود اگر درباره سرمایهگذاری خطرپذیر در حوزه رمزارز صحبت کنیم بدون اینکه بپذیریم خصومت واقعی نسبت به آن در بخشهای بزرگی از افکار عمومی وجود دارد. این سرخوردگی کاملاً غیرمنطقی نیست. در سالهای ۲۰۲۱ و ۲۰۲۲، در اوج چرخه سرمایهگذاری، میلیاردها دلار به سمت پروژههای بلاکچینی سرازیر شد که کاربردشان تردیدبرانگیز بود؛ آن هم در حالی که مقالاتی درباره کمبود مسکن، خدمات اجتماعی ناکافی و زیرساختهای عمومی نامناسب، فضای خبری را در کنار این سرفصلها به خود اختصاص داده بودند. این پرسش که «چرا مردم به جای ساختن چیزی مفید، پول خود را به پای پنجاهمین بازار NFT میریزند؟»، سوالی است که حتی حامیان سرسخت رمزارز نیز پاسخ دادن به آن در مجامع عمومی را دشوار میبینند.
سناتور الیزابت وارن به عنوان صدای سیاسی پیشرو در بهرهبرداری از این سرخوردگی ظاهر شد. ادبیات او رمزارزها را عمدتاً به عنوان ابزاری برای مجرمان، پولشویان و کشورهای تحت تحریم معرفی میکرد. پاسخ این صنعت، صرف میلیونها دلار علیه انتخاب مجدد او بود؛ ریپل لبز، برادران وینکلواس و دیگران بودجه یک «سوپر پک» (Super PAC) را تأمین کردند که بیش از ستاد انتخاباتی رقیب او سرمایه جمعآوری کرد. وارن با این حال پیروز شد، اما این کشمکش چیزی را آشکار کرد: صنعت رمزارز اکنون آنقدر ثروتمند شده بود که از منافع سیاسی خود دفاع کند، موضوعی که برای منتقدانش دقیقاً همان چیزی را ثابت کرد که همیشه دربارهاش صحبت میکردند.
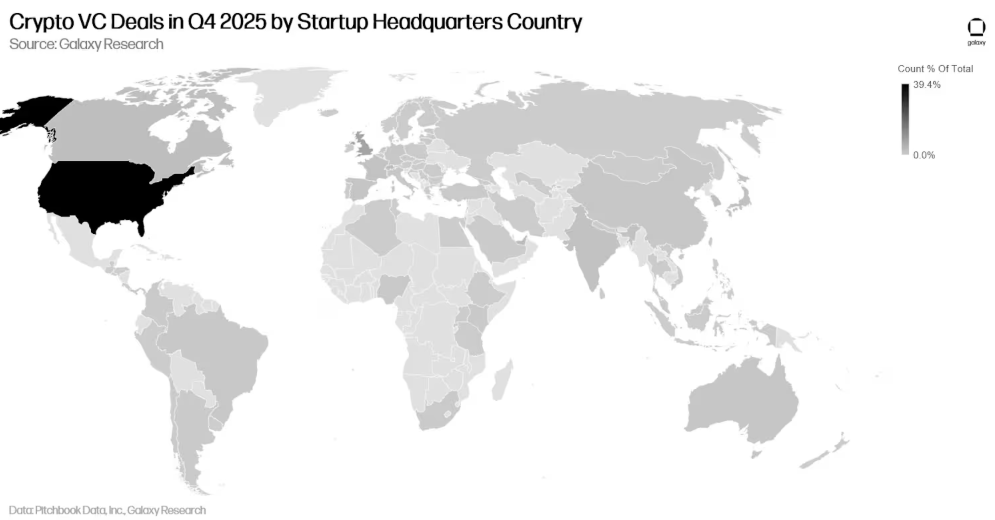
استدلالهای زیستمحیطی در مسیر متفاوتی قرار داشت.
مصرف انرژی مکانیزم اثبات کار بیتکوین با کشورهای میانرده برابری میکند و این دیدگاه برای نیم دهه بر اکثر بحثهای جریان اصلی پیرامون این فناوری غالب بود. انتقال به اثبات سهام بخشی از این انتقادها را از میان برد، اما نه همه آنها را. استدلال متقابل — که میگوید سرمایهگذاری خطرپذیر ابزاری برای تخصیص امور خیریه نیست و هرگز هم چنین ادعایی نداشته است — منطقی است اما معمولاً در افکار عمومی بازخورد خوبی ندارد. عدم تقارن در اینکه چه کسی از سود بهرهمند میشود و چه کسی ضرر ناشی از رونق یا فروپاشی یک پروژه را متحمل میشود، منحصر به کریپتو نیست؛ این حوزه صرفاً آن را بهطور نامتناسبی نمایان کرده است.پول اکنون به کجا سرازیر میشود
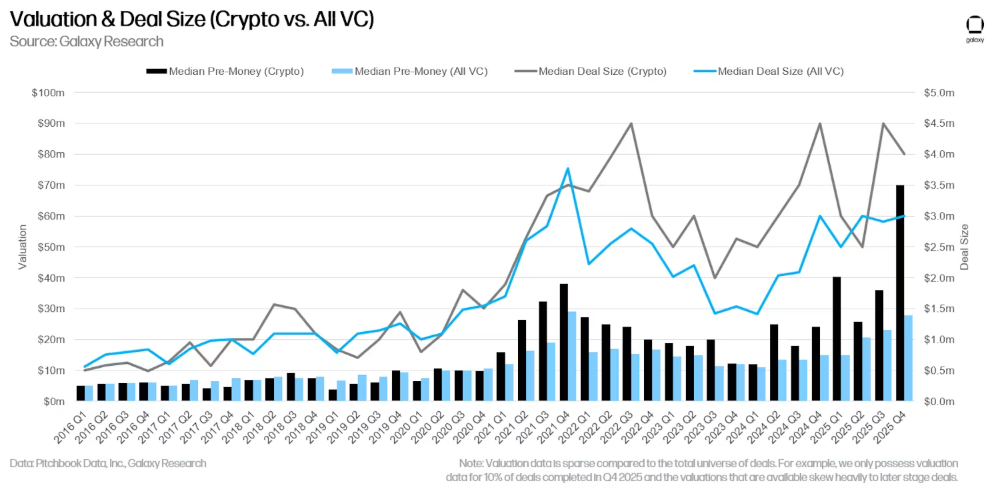
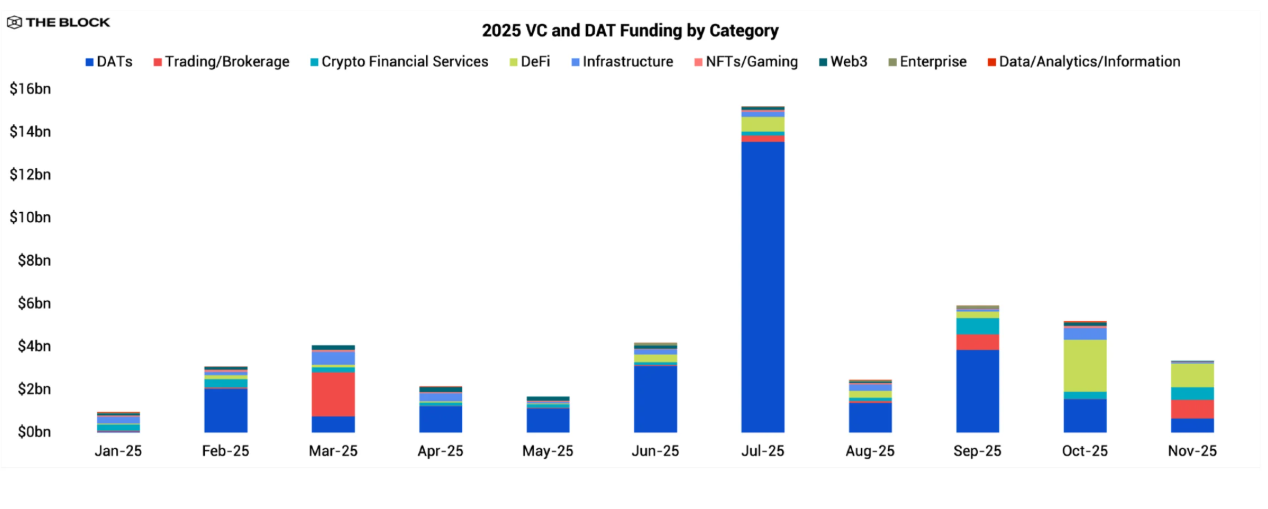
چشمانداز سرمایهگذاری خطرپذیر کریپتو در سال ۲۰۲۵، علیرغم نزدیک شدن میزان کل سرمایه بهکارگرفتهشده به ارقام مشابه، تفاوت معناداری با اوج سال ۲۰۲۱ دارد. سرمایهگذاری خطرپذیر در حوزه کریپتو بین سالهای ۲۰۲۴ و ۲۰۲۵ بیش از دو برابر شد — این اولین بار از سال ۲۰۲۲ است که جریانهای فصلی بهطور مداوم از هشت میلیارد دلار فراتر رفتهاند — اما ترکیب این سرمایه بهطور بنیادین تغییر کرد.
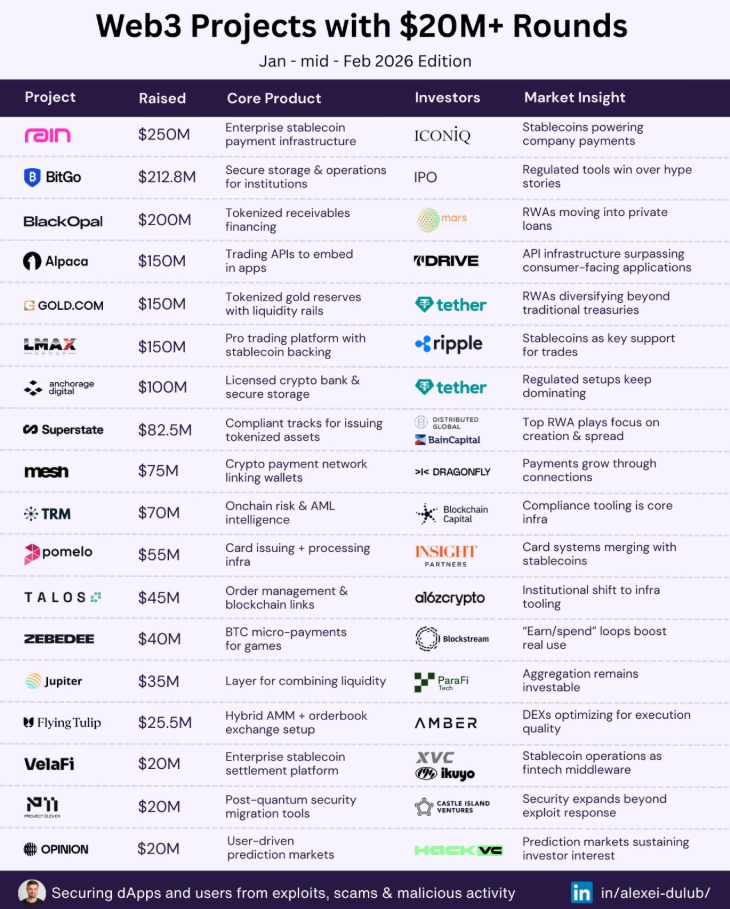
سریعترین دستهبندی در حال گسترش، توکنسازی داراییهای دنیای واقعی بود: آوردن ابزارهای مالی سنتی — اوراق قرضه، املاک، اعتبار خصوصی و صندوقهای بازار پول — به زیرساخت بلاکچین. این بخش تنها در سال ۲۰۲۵ بیش از ۲.۵ میلیارد دلار جذب کرد. داراییهای توکنشده دنیای واقعی که در ظاهر ساده به نظر میرسیدند، برای سرمایهگذاران نهادی که به کریپتو صرفاً به عنوان ابزار سفتهبازی بدبین بودند، بسیار قابلدرکتر بودند. مبانی این محصولات، جریانهای نقدی، رتبهبندیهای اعتباری و ساختارهای قانونی بودند که در چارچوبهای سبد سهام موجود گنجانده میشدند.
صندوق بازار پول توکنیزهشدهی بلکراک (BlackRock) که در شبکه اتریوم راهاندازی و سپس به سایر زنجیرهها گسترش یافت، به الگویی تبدیل شد که دهها رقیب احتمالی سعی در کپیبرداری از آن دارند.دومین روند اصلی، ادغام هوش مصنوعی و زیرساخت بلاکچین بود. پروژههای هوش مصنوعی غیرمتمرکز — شبکههایی که در آن شرکتکنندگان در ازای دریافت پاداشهای توکنی، منابع پردازشی خود را به اشتراک میگذارند — در نیمه اول سال ۲۰۲۵ بیش از نیم میلیارد دلار سرمایه جذب کردند. استدلال این بود که ظرفیت استنتاج هوش مصنوعی اکنون در انحصار برخی ارائهدهندگان خدمات ابری است و هماهنگی بلاکچینی میتواند بازارهای بازتری برای آن ایجاد کند. اینکه آیا واقعاً چنین است یا خیر، همچنان از آن دست شرطبندیهایی است که یک نسل از صندوقهای سرمایهگذاری خطرپذیر را تعریف میکند.
شرکتهایی که توانستند از فروپاشی سال ۲۰۲۲ جان سالم به در ببرند، به این نتیجه نرسیدند که کریپتو انتخاب بدی برای سرمایهگذاری است؛ بلکه تصمیم گرفتند که به چارچوبهای بهتری برای ارزیابی اینکه کدام سرمایهگذاریها در حوزه کریپتو ارزش انجام دادن دارند، نیاز دارند. تا سال ۲۰۲۵، شرکت پارادایم (Paradigm) که ۱۲.۷ میلیارد دلار دارایی تحت مدیریت داشت، اعلام کرد که فعالیتهای خود را به حوزههای هوش مصنوعی، رباتیک و فناوریهای پیشرو گسترش میدهد. طبق گزارشها، a16z نیز در حال آمادهسازی برای پنجمین صندوق اختصاصی کریپتو خود با سرمایهای در حدود ۲ میلیارد دلار بود.
سوالات غربالگری که اکنون سرمایهگذاران خطرپذیر جدیِ حوزه کریپتو به عنوان فیلترهای پایه به کار میبرند، در نگاه به گذشته تقریباً بدیهی به نظر میرسند:
۱. آیا پروتکل دارای درآمدی است که در صورت سقوط شدید قیمت توکن، همچنان سودآور باقی بماند؟
۲. مسیر واقعبینانه برای رسیدن به ده میلیون کاربر فعال دقیقاً چیست و این کاربران چه کسانی هستند؟
۳. آیا تیم موسس میتواند بدون از هم پاشیدن پروژه، از پس یک بازرسی نظارتی طولانیمدت برآید؟
۴. آیا توزیع توکن نامتقارن و پانزیگونه است، به طوری که به قیمت ضرر افراد بیرونی، به افراد داخلی پاداش میدهد؟
۵.
آیا واقعاً کپی کردن این پروژه برای رقیبی با سرمایه کلان که به همان فناوری دسترسی دارد، دشوار است؟این پرسشها در هر ارزیابی سنتی سرمایهگذاری خطرپذیر نرمافزاری در طول دو دهه گذشته، موضوعاتی عادی تلقی میشدند. این واقعیت که آنها در حوزه کریپتو به یک فیلتر پیشفرض تبدیل شدهاند — و نه یک استثنا — به ما میگوید که این صنعت از شکستهای خود چه آموخته است. اما همه شرکتها با سرعت یکسانی یاد نگرفتند. آنهایی که در سال ۲۰۲۵ همچنان صندوقهای بزرگ را مدیریت میکنند، عمدتاً این درسها را فرا گرفتهاند.
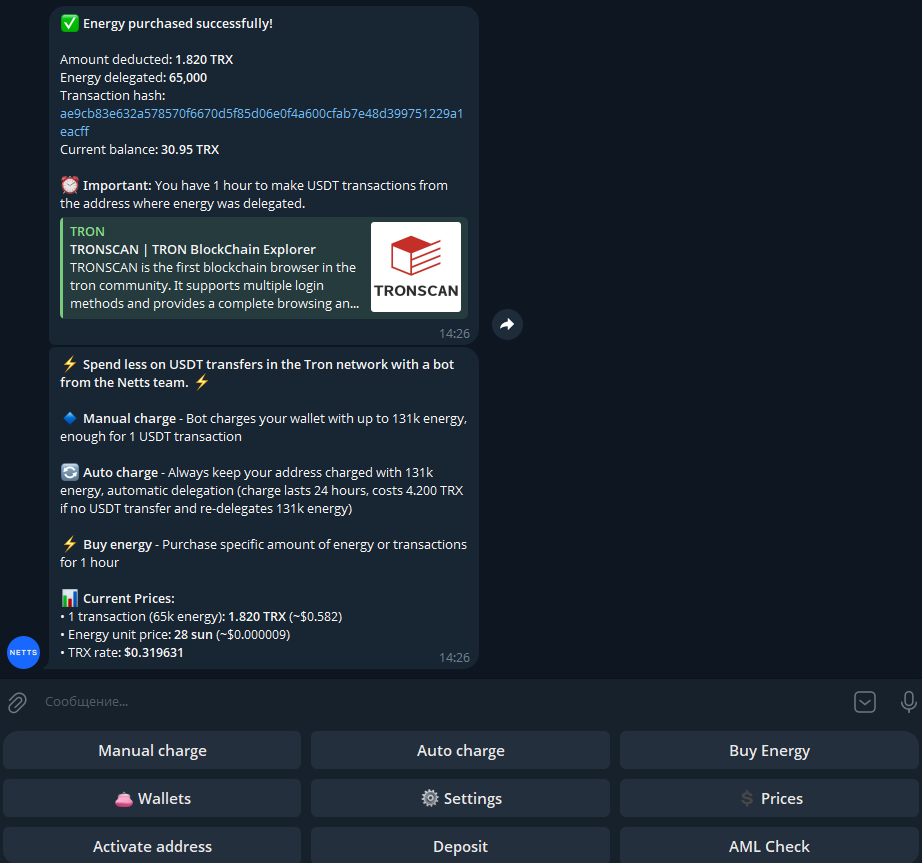
چالش فوریتر، سادهتر است: کاهش هزینههای تراکنش. دقیقاً به همین دلیل است که رباتهای تلگرامی انرژی ترون (TRON Energy) رواج یافتند و ربات Netts Energy Charge یکی از کاربردیترین نمونهها تا به امروز است. کاربران آدرس کیف پول خود را وارد کرده، مقداری TRX واریز میکنند و پیش از هر انتقال USDT، انرژی (بر حسب تقاضا) تأمین میشود؛ در حالی که کاربران تنها هزینه مصرف واقعی را پرداخت میکنند. برای کسانی که نیاز به انتقالهای مکرر با استفاده از انرژی دارند و تمایلی به استیک کردن TRX یا «هدر دادن» آن از طریق سوزاندن (Burn) ندارند، ربات Netts میتواند این کار را در تلگرام انجام دهد؛ این ربات از کیف پولهای استاندارد در شبکه ترون مانند TronLink یا Trust Wallet پشتیبانی میکند.