Kripto ve Girişim Sermayesi: Sıradaki Bitcoin'i Kim Fonluyor?
Kriptoda girişim sermayesi: milyar dolarlık bahisler, sansasyonel çöküşler ve anlatının neden neredeyse her zaman temellerden daha baskın olduğu.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Girişim dünyasında, risk sermayesinin öncelikli olarak hedeflerini değil ama parasını tüketmiş başarısız girişimcilere hizmet etmek için var olduğuna dair ısrarcı bir efsane vardır. Kokteyl partilerinde anlatılan versiyonu şöyledir: Tek ihtiyacınız doğru kişiyi tanıyan birini bulmak, bir toplantı odasının cam duvarları önünde doğru şeyleri söylemek ve ardından üç yıllık harcama hızınızı karşılamaya yetecek büyüklükte bir çekle oradan ayrılmaktır. Bu efsane kripto ile birlikte çok daha ayrıntılı bir hal aldı. 2020 ile 2022 yılları arasında, elinde bir whitepaper ve bir Discord sunucusu olan herkes bir ön sözleşme (term sheet) alabilecekmiş gibi görünüyordu. Ve bir süreliğine, en geniş anlamıyla, neredeyse öyleydi de.
Gerçek ise oldukça farklıdır. Risk sermayedarları (VC'ler), boş meraklarından ötürü paralarıyla yapacak bir şeyler arayan bir grup canı sıkılmış milyarderden ibaret değildir. Belirli bir zaman diliminde getiri bekleyen emeklilik fonlarına, üniversite vakıflarına, egemen varlık fonlarına ve varlıklı aile ofislerine karşı gerçek yükümlülükleri olan fonları yönetirler. Kaybedenleri fonlamaya devam eden bir VC piyasadan silinir. Uzaktan pervasız bir kumar gibi görünen şey, en gelişmiş haliyle olasılıksal bir aritmetiktir: Potansiyeli yüksek yeterince bahsi destekle, bunların çoğunun başarısız olacağını kabul et ve kazananların geri kalan her şeyi ve hatta daha fazlasını telafi edecek kadar getiri sağlamasını temin et.
Kripto, bu hesaplamanın en hararetli şekilde yapıldığı mücadele alanlarından biri oldu. Bu varlık sınıfı, yakın geçmişte hem en büyük VC başarılarını hem de en büyük VC fiyaskolarını üretti; çoğunlukla da aynı fon döngüsü içinde. Bazı kripto projelerinin yüz milyonlarca dolar toplayabilirken diğerlerinin neden bir toplantı bile ayarlayamadığını anlamak için mitolojinin ötesine bakmak ve şu net soruyu sormak gerekir: Bir blokzincir fikrinin gerçekten fonlanmaya değer olması için neye ihtiyacı vardır?
Gerçekten İşe Yarayan Sunum
Öncelikle, ciddi bir kripto projesinin devrim niteliğinde bir fikre ihtiyacı yoktur. Fikirler ucuzdur. Sonuçta önemli olan, inandırıcı bir değer yakalama mekanizması ve şüpheci yatırımcılarla dolu bir odayı bu mekanizmanın ölçeklendiğinde işe yarayacağına ikna edebilecek bir kurucudur.
Bununla birlikte, kripto paranın girişim yatırımı çerçevesine kazandırdığı gerçekten yeni bir unsur vardı: token. Geleneksel bir girişimin hisse senedinden farklı olarak bir token, protokol içinde bir faydaya (örneğin gas ücretleri), merkeziyetsiz bir ağ üzerinde yönetişim haklarına veya platformun arkasındaki ekonomiden doğrudan pay alma hakkına sahip olabilir. Bu, bir VC için farklı türde bir getiri potansiyeli sunar. Bir halka arz (IPO) veya satın alma süreci yıllar alabilirken, token tabanlı bu yatırımlar aylar içinde likit hale gelebilir. Kriptonun kurumsal sermayeyi geleneksel teknolojiden çoğu zaman daha hızlı çekmesinin nedenlerinden biri de bu likidite primidir.
Ancak likidite iki ucu keskin bir bıçaktır. Tokenları yatırımcılar için çekici kılan bu özellik, onları dolandırıcılar için de cazip hale getirdi. İçeridekilerin (insiders), bir projenin değersiz olduğu kamuoyu tarafından anlaşılmadan önce satış yapmasına olanak tanıyan bir token bir yatırım aracı değil, bir sömürü mekanizmasıdır. Deneyimli yatırımcılar bu ayrımı iyi anladı. 2022'deki çöküşü atlatan firmalar, çoğunlukla tokenomikleri titizlikle değerlendirme zahmetine katlananlardı: Tokenlar nasıl dağıtılıyor, arzın yüzde kaçı içeridekilere ait, hak ediş (vesting) takvimleri nasıl işliyor ve teşvik tasarımı gerçekten kurucuları kısa vadeli bir fiyat yükselişine kıyasla uzun vadeli değerle hizalıyor mu?
Sektörde a16z olarak bilinen Andreessen Horowitz, kısmen bu tür soruları değerlendirmek için tamamen özel bir ekip kurmuş olması sayesinde kriptodaki en önde gelen kurumsal oyuncu haline geldi. İlk kripto fonunu 2018 yılında 300 milyon dolar ile başlattı. 2022 yılına gelindiğinde, o zamana kadar oluşturulmuş en büyük özel kripto girişim fonu olan 4,5 milyar dolarlık bir fon toplamıştı bile. Portföylerinde Nisan 2021'de 85 milyar doların üzerinde bir açılış değerlemesiyle halka arz edilen Coinbase; ekosistemi takip eden yılların belirleyici savaş alanlarından biri haline gelen Solana; ve merkeziyetsiz borsa mekanizmalarının işleyişinde devrim yaratan Uniswap yer alıyordu. Bunlar şanslı tahminler değildi. Aynı zamanda bir çerçevenin sonucuydu: Güçlü ağ etkileri sergileyen protokolleri, güvenilir kurucu ekipleri ve ayı piyasası testini geçecek kadar uyumlu token ekonomilerini hedeflemek.
Kimsenin kullanmadığı bir blokzincirin hiçbir değeri yoktur. Ancak on milyon aktif cüzdana sahip olanı için savaşmaya değer. Bu mantık, geleneksel VC'lerin sosyal platformlar veya pazar yeri modelleri hakkında düşünme biçimine benzer: Ne kadar çok katılımcı olursa, ağ her bir katılımcı için o kadar faydalı hale gelir. Kriptoda bu; DeFi protokollerinde kilitlenen toplam değer (TVL), günlük aktif adresler, işlem hacmi ve geliştirici faaliyeti gibi metrikler anlamına gelir. Durumu erkenden kavrayan risk sermayedarlarının dikkatini çeken nokta burasıydı; bu, yalnızca sermayeyle beslenen reklamların değil, gerçek bir kullanıcı ilgisinin (traction) göstergesiydi.
Misyoner Kurucu Problemi
Standart girişim analizi çerçevesinin genellikle gözden kaçırdığı ancak hayati önem taşıyan bir nokta var: Kriptoda kurucu çoğu zaman ürünün ta kendisidir.
Michael Saylor bir token yaratmadı ya da bir protokol geliştirmedi. Yaptığı şey, bir iş zekası yazılımı sağlayıcısı olan MicroStrategy'yi tarihin en agresif kurumsal Bitcoin alıcısına dönüştürmek oldu; ve bunu yaparak Bitcoin fiyatını muhtemelen herhangi bir madencilik şirketinden veya borsadan daha kalıcı şekilde etkiledi. MicroStrategy, Ağustos 2020'de 250 milyon dolar karşılığında 21.454 Bitcoin satın aldığını duyurdu. Saylor, bu alımı bir spekülasyon olarak değil, değeri düşen nakdi elde tutmaya karşı ilkeli bir sorumluluk olarak sundu: Dolar değer kaybediyordu, Bitcoin'in katı bir arz sınırı vardı ve rasyonel her hazine yöneticisi bu apaçık tercihi yapmalıydı. Bu gerekçe yeni değildi. Yeni olan, bu gerekçeyle halka açık şekilde hareket ettiği ölçekti.
Bu çerçeveleme, işlemin kendisi kadar önemliydi. Saylor, döneminin en ses getiren kripto sözcülerinden biri oldu; yorulmak bilmez bir misyoner edasıyla Bitcoin tezini tartışmasız bir mantık olarak sundu. Diğer şirketler de onu takip etti. Varlık yöneticileri ETF ürünlerini piyasaya sürerken onun bu modeli referans alındı. Kurumsal hazine yöneticileri onun taktiklerini uygulamaya başladı. 2025'in ortalarına gelindiğinde halka açık şirketler, toplamda yüz milyar doların üzerinde değere sahip yaklaşık bir milyon bitcoin'i elinde tutuyordu ve yalnızca MicroStrategy 629.000'den fazlasına, yani var olan tüm bitcoin'lerin yaklaşık yüzde üçüne sahipti.
Yatırımcılar için çıkarılan ders rahatsız edici ama açıktı: Anlatı, sermayedir. Bir vizyonu yeterli güç ve tutarlılıkla dile getirebilen bir kurucu, piyasaları yönlendirebilir ve kurumsal parayı tek başına teknik meziyetlerin asla başaramayacağı şekillerde çekebilirdi. İnşa edilen şeylerin büyük kısmının önümüzdeki yıllarda, hatta belki de on yıllarda ölçeklenemeyecek sistemlere ait soyut altyapılar olduğu kripto dünyasında, kurucunun uzun süreli belirsizlik dönemlerinde inancı canlı tutma yeteneği, dışarıdan görünen ilerlemenin milimetrelerle ölçüldüğü dönemlerde bir projeyi ayakta tutan çoğu zaman tek şeydi.
Justin Sun bunu farklı bir perdeden biliyordu. Kime sorduğunuza bağlı olarak, TRON ağının kurucusu ya bir pazarlama dehası ya da abartılı tanıtımların ibretlik bir hikayesidir. Sun'ın TRON'u inşa etme biçimi; ünlülerle özenle seçilmiş ortaklıklar, zamanlaması iyi ayarlanmış duyurular ve projenin altında yatan teknoloji o hafta etkileyici bir şey yapmamış olsa bile projeyi gündemde tutan manşetler üretme sezgisiyle oldu. 2024'ün sonunda Donald Trump'ın World Liberty Financial projesine 30 milyon dolar aktardığında TRX fiyatları bir günden kısa sürede yüzde yüzün üzerinde fırladı. Bunun tam olarak nasıl gerçekleştiğinin mekanizması piyasa dinamiklerini ve dikkat döngülerini içerir, ancak ilke basittir: Sun, bir şeye dahil olmasının sermayeyi harekete geçirmeye yettiği kadar güçlü bir kişisel marka inşa etmişti.
2023 yılında SEC, Sun'ı menkul kıymet ihlalleri ve beyan edilmemiş ücretli tanıtımlarla suçladı; Sun bu iddiaları reddetti. Bu dava, söz konusu modelin gücünün ve riskinin bir örneğidir: Eğer kurucu ürünün kendisiyse, kurucuya yönelik herhangi bir tehdit yatırıma yönelik bir tehdide dönüşür. TRON sahipleri yalnızca bir blokzincire değil, Sun'ın piyasalara erişimi sürdürme yeteneğine de bel bağlıyordu. Bu, dağıtık yönetişime sahip ve kamuoyunda öne çıkan tek bir ismi olmayan bir protokolü desteklemekten farklı türde bir risktir.
Açgözlülük Bir Hata Değil, İtici Güçtür
Özellikle politika tartışmalarında ve ilerici medyada sıkça duyulan bir argüman vardır: Spekülatif kripto projelerinin girişim sermayesi tarafından fonlanmasının bir tür ahlaki başarısızlığı temsil ettiği öne sürülür. Argüman şöyledir: Karşımızda devasa sermaye yığınlarına erişimi olan insanlar var ve bunu konut, sağlık veya iklim adaptasyonuna yatırmak yerine, yüzüncü sabit coine veya Katman 2 rollup'larındaki en son trende para aktarıyorlar.
Cevap basit ve duygusallıktan uzaktır: Para kazanmayı bekledikleri için yatırım yapıyorlar. Temmuz 2021'de hiç kimse FTX'e 18 milyar dolar değerleme üzerinden 900 milyon doları Sam Bankman-Fried'ın yoksulluğu sona erdireceğine inandığı için yatırmadı. Sequoia Capital, FTX'e durdurulamaz bir sonraki kripto borsası haline geldiği inancıyla yatırım yaptı: İstikrarlı gelir, düzenleyicilerle köprüler kuran karizmatik bir kurucu ve yapısal olarak ele geçirilemez gibi görünen bir pazar konumu. Geçtiğimiz Kasım ayında FTX çöktüğünde ve müşteri fonlarının operasyonel sermaye olarak ve firmanın kardeş ticaret şirketi Alameda Research'ü fonlamaya yardımcı olmak için kullanıldığı ortaya çıktığında, Sequoia 214 milyon dolarlık hissesinin tamamını sıfırlamıştı. SoftBank yaklaşık yüz milyonluk bir zarar yazdı. Ontario Teachers' Pension Plan — gerçek Kanadalı öğretmenlerin emeklilik fonu — da payını kaybetti.
Bu hikaye aslında VC'lerin pervasızlığıyla ilgili değildir. Kasıtlı bir gizlemeyle ilgilidir. Bu yatırım tezi, mevcut bilgilere göre rasyoneldi — ki bu bilgiler bir dolandırıcı tarafından titizlikle sağlanmıştı. Sequoia'nın toplam fonu hala kardaydı çünkü kayıplar başka yerlerdeki kârlarla dengelenmişti; potansiyel olarak patlama yapabilecek bahislerden oluşan çeşitlendirilmiş bir portföy oluşturduğunuzda matematik tam olarak böyle çalışır.
Terra/Luna da benzer bir hikayeyi farklı dinamiklerle anlattı. Algoritmik sabit coin projesi; Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital ve Polychain Capital'ın da aralarında bulunduğu bir grup destekçiden yaklaşık 200 milyon dolar temin etti. Projenin kurucusu Do Kwon, kendisini boğa piyasalarının ödüllendirmesiyle bilinen o agresif özgüvenle pazarladı. Mayıs 2022'de UST'nin sabitliği bozulduğunda, tek bir hafta içinde 45-55 milyar dolarlık piyasa değeri silindi. Terraform Labs'e destek sağlayan yatırımcılar, maruz kaldıkları riskle orantılı kayıplar yaşadı. Yüzde yirmi yıllık getiri kulağa cazip geldiği için birikimlerini ekosisteme yatıran bireysel yatırımcılar ise bu tür bir tampona sahip değildi. Aralık 2025'te Do Kwon dolandırıcılıktan on beş yıl hapis cezasına çarptırıldı. Protokolün destekçileri ise bir sonraki yatırımlarına doğru yola koyuldu.
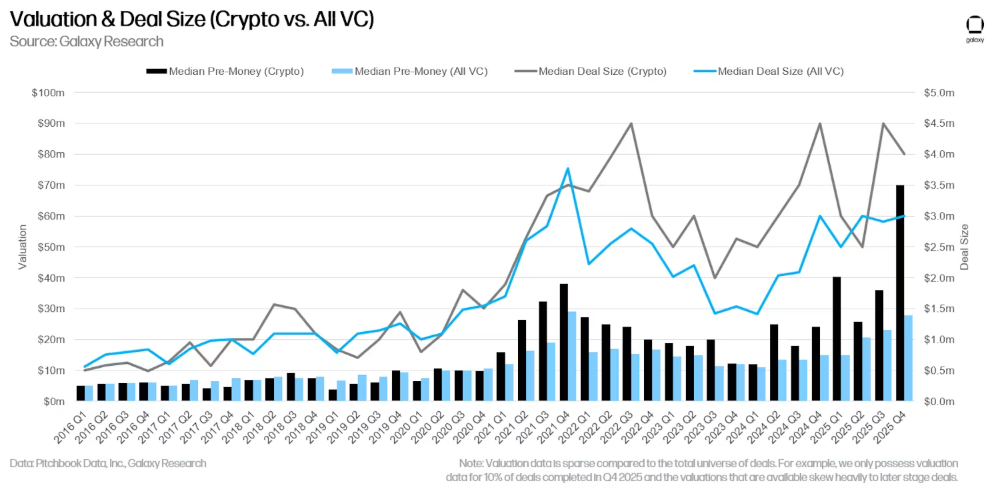
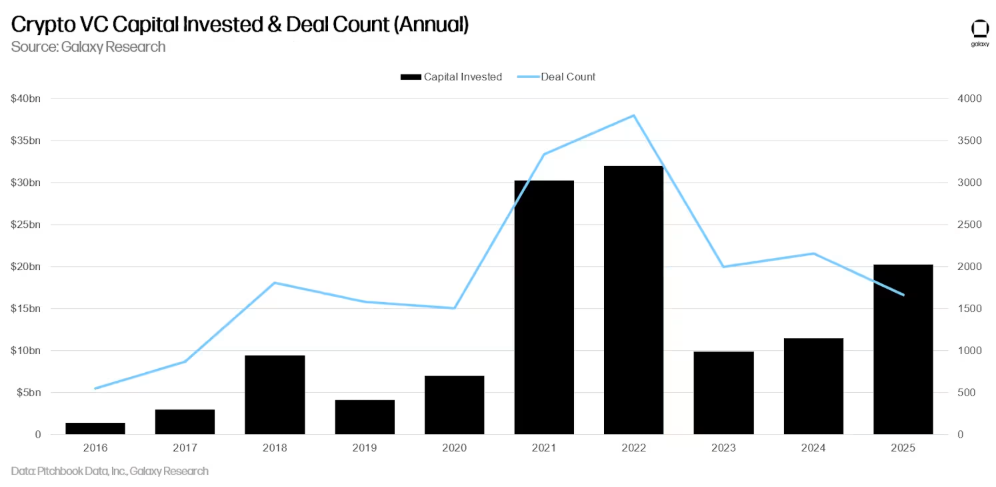
Çoğu ölçüme göre 2021, kripto girişim sermayesi için zirve yılıydı: Yaklaşık 29 milyar dolar konuşlandırıldı ve bu bir önceki yıla göre yüzde 720'lik bir artıştı. 2022'de bu toplam, başarısızlık dalgası başlamadan önce 33 milyar dolara tırmandı. Terra/Luna'nın geçtiğimiz Mayıs ayındaki çöküşü zincirleme iflasları tetikledi: Türev işlemlerindeki usta hamleleriyle tanınan büyük bir kripto hedge fonu olan Three Arrows Capital fiilen iflas etti. Yaklaşık bir milyar dolarlık risk sermayesi toplayan Celsius Network, Haziran ayında para çekme işlemlerini durdurdu ve Temmuz ayında iflas başvurusunda bulundu. Kasım ayında, Peter Thiel'in Valar Ventures'ı, Tiger Global ve Bain Capital Ventures gibi firmalar tarafından desteklenen BlockFi geldi. FTX de aynı ay battı. 2022'nin sonunda, kripto ekosisteminden kabaca 2,2 trilyon dolarlık piyasa değeri silinmişti.
Fonlama 2023'te 10,7 milyar dolara geriledi; bu yüzde altmış sekizlik bir düşüştü. Hayatta kalanlar daha zorlu sorular ve daha sıkı filtrelerle yollarına devam etti. Hayatta kalamayanlar ise projeleri, temelindeki işletmelerin yükselen bir pazar olmadan faaliyet gösterip gösteremeyeceğine dair kalıcı bir değerlendirme yapmak yerine, çoğunlukla fiyat ivmesi dedikleri şeye dayanarak bünyelerine katmıştı.
Kamuoyu Vicdanı
Kamuoyunun büyük kesimlerinde kripto girişim sermayesine karşı gerçek bir düşmanlık olduğunu kabul etmeden bu konuyu konuşmak samimiyetsiz olurdu. Bu hayal kırıklığı tamamen temelsiz değildir. 2021 ve 2022'de, fonlama döngüsünün zirvesinde, faydası şüpheli blokzincir projelerine milyarlar akarken; konut sıkıntısı, yetersiz sosyal hizmetler ve eksik kamu altyapısına ilişkin haberler bu manşetlerle aynı bültenleri paylaşıyordu. "İnsanlar faydalı bir şeyler üretmek yerine neden ellinci NFT pazar yerine para saçıyor?" sorusu, kripto savunucularının bile kamuoyu önünde zarif bir şekilde yanıtlamakta zorlandığı bir sorudur.
Senatör Elizabeth Warren, bu hoşnutsuzluğu arkasına alan önde gelen siyasi ses olarak ortaya çıktı. Söylemleri, kriptoyu büyük ölçüde suçluların, kara para aklayıcıların ve yaptırım uygulanan devletlerin altyapısı olarak konumlandırdı. Sektörün yanıtı ise onun yeniden seçilmesine karşı milyonlar harcamak oldu: Ripple Labs, Winklevoss kardeşler ve diğerleri, rakibinin kendi kampanyasından daha fazla para toplayan bir süper PAC finanse etti. Warren yine de kazandı, ancak bu mücadele bir şeyi ortaya koydu: Kripto artık kendi siyasi çıkarlarını savunabilecek kadar zengindi ve bu da eleştirmenlerine göre tam olarak bahsettikleri şeyi kanıtlıyordu.
Çevre konusundaki tartışma ise farklı bir mecrada ilerledi. Bitcoin'in iş kanıtı (proof-of-work) mekanizmasının enerji tüketimi orta ölçekli ülkelerle eşdeğerdir ve bu yaklaşım, teknolojinin ana akımdaki tartışmalarını yarım on yıl boyunca domine etti. Hisse kanıtına (proof-of-stake) geçiş bu eleştirilerin bir kısmını ortadan kaldırdı, ancak hepsini değil. Girişim sermayesinin bir hayır kurumu dağıtım aracı olmadığı ve hiçbir zaman da böyle bir iddiada bulunmadığı yönündeki karşı argüman mantıklıdır, ancak kamuoyunda pek hoş karşılanmama eğilimindedir. Bir proje parladığında veya battığında getiriyi kimin aldığı ve zararı kimin üstlendiği arasındaki asimetri yalnızca kriptoya özgü değildir; kripto bunu sadece orantısız bir şekilde görünür kılmıştır.
Para Şimdi Nereye Akıyor?
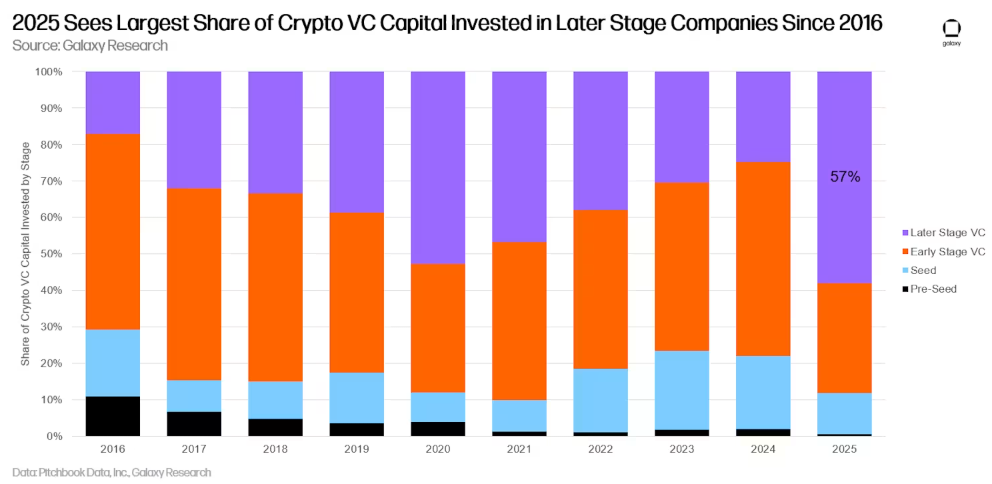
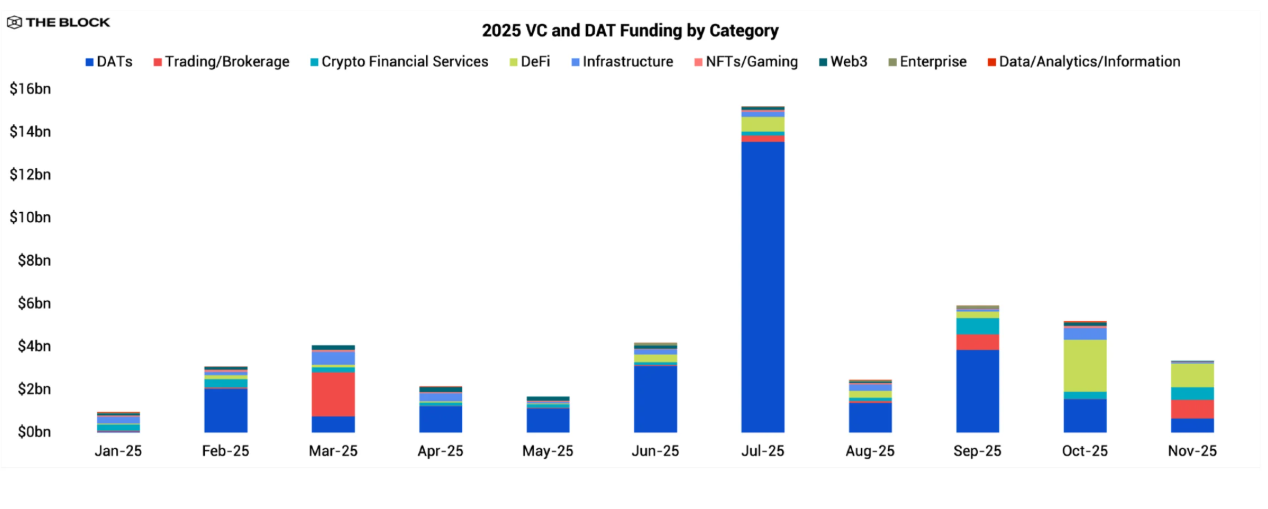
2025 yılı kripto girişim ortamı, konuşlandırılan toplam sermaye miktarının benzer rakamlara yaklaşmasına rağmen, 2021'deki zirveden kayda değer ölçüde farklıdır. Kriptoya yönelik VC yatırımları 2024 ile 2025 arasında iki kattan fazla arttı — 2022'den bu yana ilk kez üç aylık akışlar istikrarlı bir şekilde sekiz milyar doları aştı — ancak bu sermayenin yapısı köklü biçimde değişti.
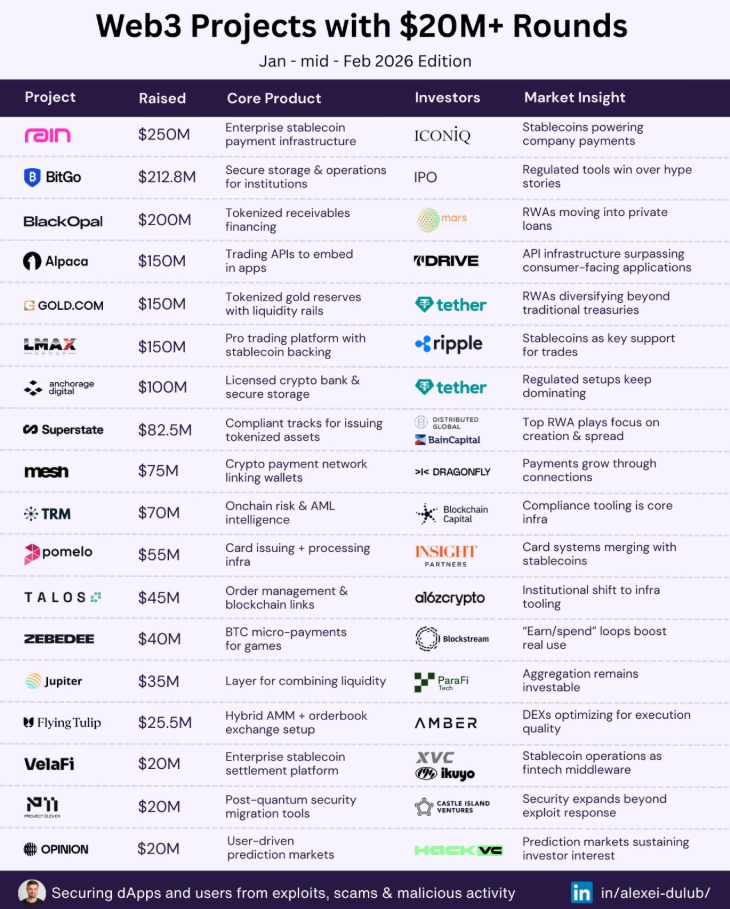
En hızlı büyüyen kategori, gerçek dünya varlıklarının tokenlaştırılması (RWA) oldu: Geleneksel finansal araçların — tahviller, gayrimenkuller, özel krediler, para piyasası fonları — blokzincir altyapısına taşınması. Bu alan yalnızca 2025 yılında 2,5 milyar doların üzerinde yatırım çekti. Görünüşte basit olan tokenize edilmiş gerçek dünya varlıkları, kriptoya yalnızca bir spekülasyon gözüyle bakan kurumsal yatırımcılar için çok daha anlaşılırdı. Bu ürünlerin referans noktaları; nakit akışları, kredi derecelendirmeleri ve mevcut portföy çerçevelerine oturan yasal yapılardı. BlackRock'ın Ethereum üzerinde açılan ve ardından diğer zincirlere genişletilen tokenize para piyasası fonu, onlarca potansiyel rakibin kopyalamaya çalıştığı bir model haline geldi.
İkinci büyük eğilim ise yapay zeka ile blokzincir altyapısının birleşmesiydi. Merkeziyetsiz yapay zeka projeleri — katılımcıların token ödülleri karşılığında bilgi işlem kaynakları sunduğu ağlar — 2025'in ilk yarısında yarım milyar dolardan fazla fon topladı. Savunulan fikir özetle, yapay zeka çıkarım kapasitesinin artık bazı bulut sağlayıcıları tarafından tekelleştirildiği ve blokzincir koordinasyonunun bunun için daha açık pazarlar yaratabileceği yönündeydi. Durumun gerçekten böyle olup olmadığı, bir nesil girişim fonunu tanımlayacak türden bir bahis olmaya devam ediyor.
2022'deki çöküşü atlatmayı başaran şirketler, kriptonun kötü bir bahis olduğuna karar vermediler. Kriptodaki hangi bahislerin yapılmaya değer olduğunu değerlendirmek için daha iyi çerçevelere ihtiyaçları olduğuna karar verdiler. 2025 yılına gelindiğinde, yönetimi altında 12,7 milyar dolarlık varlık bulunan Paradigm, yapay zeka, robotik ve öncü teknolojilere açıldığını ilan etti. a16z'nin ise yaklaşık 2 milyar dolarlık beşinci özel kripto fonuna hazırlandığı bildirildi.
Ciddi kripto VC'lerinin artık temel filtreler olarak uyguladığı eleme soruları, geriye dönüp bakıldığında neredeyse apaçık görünmektedir:
1. Protokol, büyük bir token fiyatı çöküşünde bile kârlı kalabilecek bir gelire sahip mi?
2. Somut olarak, on milyon aktif kullanıcıya ulaşmanın gerçekçi yolu nedir — ve bu kullanıcılar kimlerdir?
3. Kurucu ekip, proje dağılmadan uzun bir yasal soruşturmayı göğüsleyebilir mi?
4. Token dağıtımı asimetrik mi ve dışarıdakilerin aleyhine içeridekileri ödüllendiren ponzi benzeri bir yapıda mı?
5. Projenin, aynı teknolojiye erişimi olan iyi finanse edilmiş bir rakip tarafından kopyalanması gerçekten zor olabilir mi?
Bu sorular, son yirmi yılın herhangi bir döneminde geleneksel bir yazılım girişimi değerlendirmesinde oldukça sıradan karşılanırdı. Bunların bir istisna değil de kriptoda standart filtre haline gelmiş olması, sektörün başarısızlıklarından neler öğrendiğini bize gösteriyor. Ancak tüm firmalar aynı hızda öğrenmedi. 2025'te hala büyük fonlar yönetenler bunu çoğunlukla başarmış olanlardı.
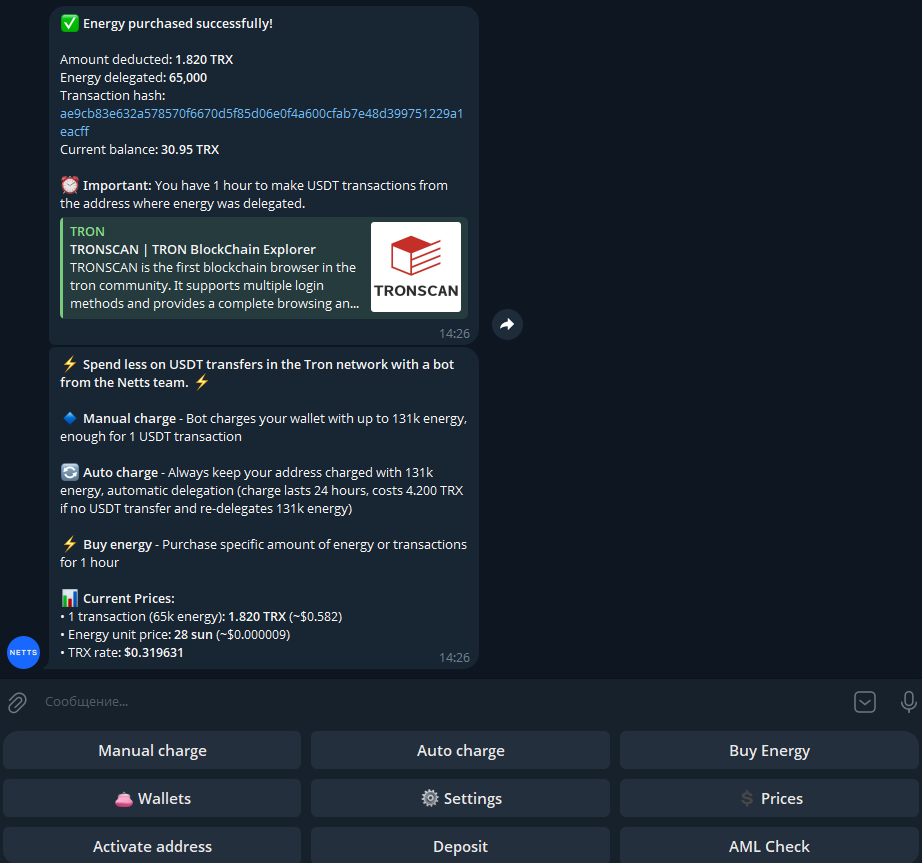
Daha yakın vadeli zorluk ise daha basit: İşlem maliyetlerini düşürmek. TRON Energy Telegram botlarının ortaya çıkmasının tam olarak sebebi budur ve Netts Energy Charge Bot şu ana kadarki en kullanışlı uygulamalar arasında yer almaktadır. Kullanıcılar cüzdan adreslerini girer, bir TRX yatırma işlemi yapar ve her USDT transferinden önce (talep üzerine) bir Energy tedariki sağlanır — kullanıcılar yalnızca fiili tüketim için ücretlendirilir. Sık sık Energy transfer ihtiyacı olan ve TRX stake etmek ya da yakım (burn) yoluyla 'israf etmek' istemeyenler için Netts botu bu görev için Telegram üzerinden kullanılabilir; TronLink veya Trust Wallet gibi standart TRON cüzdanlarını destekler.