Tiền mã hóa và Đầu tư mạo hiểm: Ai là người rót vốn cho Bitcoin tiếp theo
Đầu tư mạo hiểm trong thị trường tiền mã hóa: những thương vụ đặt cược tỷ đô, những cú sụp đổ chấn động, và lý do tại sao câu chuyện dẫn dắt luôn lấn át các yếu tố cơ bản trong hầu hết mọi trường hợp.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Có một quan niệm sai lầm dai dẳng trong giới khởi nghiệp rằng vốn đầu tư mạo hiểm chủ yếu tồn tại để phục vụ những doanh nhân thất bại – những người đã chi tiêu vượt quá ý tưởng nhưng tham vọng thì vẫn còn đó. Phiên bản thường được kể trong các buổi tiệc tùng là thế này: tất cả những gì bạn thực sự cần là quen biết đúng người, nói những điều lọt tai sau những bức tường kính của phòng họp, và rồi bước ra với một tấm séc đủ lớn để duy trì việc "đốt tiền" trong ba năm. Huyền thoại này thậm chí còn trở nên ly kỳ hơn với tiền mã hóa. Trong giai đoạn 2020-2022, có cảm giác như bất kỳ ai sở hữu một bản whitepaper và một máy chủ Discord đều có thể nhận được một bản điều khoản đầu tư (term sheet). Và trong một khoảng thời gian, theo nghĩa rộng nhất, điều đó gần như là sự thật.
Thực tế lại hoàn toàn khác. Các nhà đầu tư mạo hiểm không phải là một nhóm tỷ phú rảnh rỗi đang tìm cách tiêu tiền chỉ vì tò mò nhất thời. Họ điều hành các quỹ có những nghĩa vụ tài chính thực tế — đối với các quỹ hưu trí, quỹ hiến tặng của các trường đại học, các quỹ đầu tư quốc gia và các văn phòng gia đình giàu có, những bên kỳ vọng lợi nhuận trong một khung thời gian định trước. Một quỹ VC liên tục rót vốn cho những kẻ thất bại sẽ sớm phá sản. Những gì nhìn từ xa có vẻ như là một cuộc đánh bạc liều lĩnh, thì ở mức độ tinh vi nhất, lại là một phép tính xác suất: đặt cược vào đủ nhiều các dự án có tiềm năng tăng trưởng cao, chấp nhận rằng phần lớn trong số đó sẽ thất bại, và đảm bảo rằng những dự án chiến thắng sẽ mang lại lợi nhuận đủ để bù đắp cho tất cả các khoản khác cộng thêm một phần thặng dư.
Tiền mã hóa là một trong những chiến trường gay gắt nhất cho phép tính đó. Loại hình tài sản này đã tạo ra cả những thương vụ thành công vang dội nhất lẫn những thất bại thảm hại nhất của giới VC trong lịch sử gần đây — thường là trong cùng một chu kỳ quỹ.
Để hiểu tại sao một số dự án tiền mã hóa có thể gọi vốn hàng trăm triệu đô la trong khi những dự án khác thậm chí không thể có được một cuộc hẹn, chúng ta cần nhìn xa hơn những lời đồn thổi và đặt ra một câu hỏi thẳng thắn: một ý tưởng blockchain thực sự cần gì để xứng đáng được rót vốn?Bản thuyết trình thực sự hiệu quả
Đầu tiên, một dự án tiền mã hóa nghiêm túc không nhất thiết cần một ý tưởng mang tính cách mạng. Ý tưởng thì rẻ rúng. Cuối cùng, điều quan trọng là một cơ chế nắm giữ giá trị đáng tin cậy và một nhà sáng lập có thể khiến cả một phòng đầy những nhà đầu tư hoài nghi tin rằng cơ chế đó sẽ hoạt động hiệu quả ở quy mô lớn.
Tuy nhiên, có một điều thực sự mới mẻ trong khuôn khổ đầu tư mạo hiểm mà tiền mã hóa đã giới thiệu: đó là token. Khác với cổ phần của một startup truyền thống, một token có thể có tiện ích trong giao thức (ví dụ: phí gas), quyền quản trị trong một mạng lưới phi tập trung hoặc quyền hưởng lợi trực tiếp từ các hoạt động kinh tế đằng sau nền tảng. Điều này mang lại một loại tiềm năng lợi nhuận khác cho các quỹ đầu tư mạo hiểm (VC). Trong khi một đợt IPO hoặc thương vụ mua lại có thể mất nhiều năm, các khoản đầu tư dựa trên token này có thể đạt được tính thanh khoản chỉ trong vòng vài tháng. Lợi thế thanh khoản đó là một phần lý do tại sao tiền mã hóa thu hút vốn từ các tổ chức nhanh hơn so với những gì các lĩnh vực công nghệ truyền thống thường có thể thực hiện.
Nhưng tính thanh khoản là con dao hai lưỡi. Chính đặc điểm khiến token trở nên hấp dẫn đối với các nhà đầu tư cũng khiến chúng trở nên hấp dẫn đối với những kẻ lừa đảo. Một token cho phép những người nội bộ bán tháo trước khi công chúng kịp nhận ra rằng dự án đó vô giá trị không phải là một công cụ đầu tư — đó là một cơ chế để trục lợi. Các nhà đầu tư sành sỏi hiểu rõ sự khác biệt này.
Những công ty trụ vững sau sự sụp đổ năm 2022 phần lớn là những đơn vị đã thực hiện công việc tỉ mỉ là đánh giá tokenomics: cách phân bổ token, tỷ lệ nguồn cung mà những người nội bộ nắm giữ, lịch trình mở khóa (vesting) hoạt động ra sao và liệu thiết kế cơ chế khuyến khích có thực sự gắn kết những người sáng lập với giá trị dài hạn thay vì chỉ là sự tăng giá ngắn hạn hay không.
Andreessen Horowitz — được biết đến trong ngành với cái tên a16z — cũng trở thành tổ chức đầu tư nổi bật nhất trong lĩnh vực tiền mã hóa, một phần vì họ đã xây dựng cả một đội ngũ chuyên trách để đánh giá những loại câu hỏi này. Quỹ tiền mã hóa đầu tiên của họ được ra mắt vào năm 2018 với 300 triệu USD. Đến năm 2022, họ đã huy động được một quỹ trị giá 4,5 tỷ USD — vào thời điểm đó là quỹ đầu tư mạo hiểm chuyên biệt về tiền mã hóa lớn nhất từng được thành lập. Danh mục đầu tư của họ bao gồm Coinbase, công ty đã niêm yết công khai vào tháng 4 năm 2021 với định giá mở cửa hơn 85 tỷ USD; Solana, hệ sinh thái đã trở thành một trong những chiến trường then chốt của những năm tiếp theo; và Uniswap, nền tảng đã cách mạng hóa cách thức vận hành của các cơ chế sàn giao dịch phi tập trung. Đây không phải là những lựa chọn may rủi. Chúng là kết quả của một khung tiêu chuẩn: nhắm mục tiêu vào các giao thức thể hiện hiệu ứng mạng lưới mạnh mẽ; đội ngũ sáng lập uy tín và mô hình kinh tế token đủ chặt chẽ để vượt qua thử thách của thị trường gấu.
Một blockchain không có người dùng thì không có giá trị. Một blockchain với mười triệu ví hoạt động mới là thứ đáng để nỗ lực. Logic này tương tự như cách các quỹ đầu tư mạo hiểm truyền thống nghĩ về các nền tảng mạng xã hội hoặc mô hình kinh doanh sàn thương mại — càng nhiều người tham gia, mạng lưới đó càng trở nên hữu ích cho mỗi cá nhân tham gia. Trong lĩnh vực tiền mã hóa, điều này đồng nghĩa với các chỉ số như tổng giá trị bị khóa (TVL) trong các giao thức DeFi, địa chỉ hoạt động hàng ngày, khối lượng giao dịch và hoạt động của nhà phát triển.
Đây là nơi các quỹ đầu tư mạo hiểm (VC) sớm nắm bắt xu hướng đã dành sự chú ý; đây là tín hiệu của sự tăng trưởng thực tế, chứ không chỉ là sự quảng bá dựa trên sức mạnh đồng vốn.Vấn đề về Người sáng lập có tính "Truyền giáo"
Có một điều mà khung phân tích đầu tư mạo hiểm tiêu chuẩn thường bỏ qua nhưng lại rất quan trọng: trong thế giới crypto, người sáng lập thường chính là sản phẩm.
Michael Saylor không tạo ra một token hay phát triển một giao thức nào cả. Những gì ông đã làm là biến MicroStrategy, một nhà cung cấp phần mềm trí tuệ doanh nghiệp (BI), thành người mua Bitcoin là tổ chức quyết liệt nhất trong lịch sử — và bằng cách đó, có thể nói ông đã tác động đến giá Bitcoin một cách bền vững hơn bất kỳ công ty khai thác hay sàn giao dịch nào. Vào tháng 8 năm 2020, MicroStrategy thông báo rằng họ đã mua 21.454 Bitcoin với giá 250 triệu USD. Saylor đã định hình việc mua này không phải là đầu cơ mà là một trách nhiệm có nguyên tắc khi nắm giữ tiền mặt đang mất giá: đồng đô la đang bị hạ giá, Bitcoin có giới hạn tổng cung cố định và bất kỳ thủ quỹ có lý trí nào cũng nên đưa ra lựa chọn hiển nhiên này. Lập luận này không mới. Nhưng quy mô mà ông thực hiện nó một cách công khai thì mới là điều đáng nói.
Cách định hình vấn đề cũng quan trọng như chính giao dịch đó. Ông trở thành một trong những người truyền thông về crypto có sức ảnh hưởng nhất thời đại — không mệt mỏi "truyền giáo", biến các luận điểm về Bitcoin thành một logic hiển nhiên. Các công ty khác đã làm theo. Hình mẫu của ông được trích dẫn khi các nhà quản lý tài sản tung ra các sản phẩm ETF. Các thủ quỹ doanh nghiệp bắt đầu làm theo chiến lược của ông. Đến giữa năm 2025, các công ty đại chúng đã cùng nhau nắm giữ gần một triệu Bitcoin trị giá hơn một trăm tỷ đô la và riêng MicroStrategy đã nắm giữ hơn 629.000 đồng — chiếm khoảng 3% tổng số Bitcoin đang lưu hành.
Bài học dành cho các nhà đầu tư là một bài học khó chấp nhận nhưng hiển nhiên: câu chuyện dẫn dắt chính là nguồn vốn.
Một nhà sáng lập có khả năng diễn đạt tầm nhìn với sức mạnh và sự nhất quán đủ lớn có thể lay chuyển thị trường và thu hút dòng vốn định chế theo những cách mà chỉ riêng giá trị kỹ thuật không bao giờ làm được. Trong lĩnh vực tiền mã hóa, nơi phần lớn những gì đang được xây dựng là cơ sở hạ tầng vô hình cho các hệ thống sẽ không thể đạt quy mô lớn trong nhiều năm, thậm chí là nhiều thập kỷ tới, khả năng duy trì niềm tin của nhà sáng lập qua những giai đoạn bất định kéo dài thường là thứ duy nhất giúp dự án tồn tại trong những khoảng thời gian mà tiến độ thực tế chỉ được tính bằng từng milimét.Justin Sun hiểu rõ điều này ở một cấp độ hoàn toàn khác. Tùy thuộc vào người được hỏi, nhà sáng lập của mạng lưới TRON có thể là một thiên tài marketing hoặc là một bài học cảnh giác về sự quảng bá thái quá. Cách Sun xây dựng TRON là thông qua các mối quan hệ đối tác được lựa chọn kỹ lưỡng với những người nổi tiếng, các thông báo đúng thời điểm và trực giác nhạy bén trong việc tạo ra các tiêu đề báo chí giúp dự án luôn giữ được sức hút, ngay cả khi công nghệ cốt lõi của nó không có bước tiến ấn tượng nào trong tuần đó. Giá TRX đã tăng vọt hơn 100% trong chưa đầy một ngày khi ông rót 30 triệu đô la vào dự án World Liberty Financial của Donald Trump vào cuối năm 2024. Cơ chế chính xác của sự việc này liên quan đến động lực thị trường và chu kỳ của sự chú ý, nhưng nguyên lý thì rất đơn giản: Sun đã xây dựng một thương hiệu cá nhân đủ mạnh để sự góp mặt của ông trong bất kỳ dự án nào cũng đủ để dịch chuyển dòng vốn.
Vào năm 2023, SEC đã cáo buộc Sun vi phạm luật chứng khoán và quảng bá trả phí không công khai — những cáo buộc mà ông đã phủ nhận. Vụ việc này là một ví dụ về sức mạnh và rủi ro của mô hình này: Nếu nhà sáng lập chính là sản phẩm, thì bất kỳ mối đe dọa nào đối với nhà sáng lập cũng trở thành mối đe dọa đối với khoản đầu tư. Những người nắm giữ TRON không chỉ đặt cược vào một blockchain mà còn vào khả năng tiếp tục tiếp cận thị trường của Sun. Đó là một loại rủi ro khác so với việc hỗ trợ một giao thức có quản trị phi tập trung và không có một cái tên công khai duy nhất nào.
Lòng tham là động cơ, không phải là lỗi
Có một luồng quan điểm — thường thấy nhất trong các cuộc thảo luận chính sách và trên các phương tiện truyền thông cấp tiến — rằng việc các quỹ đầu tư mạo hiểm rót vốn vào các dự án tiền mã hóa mang tính đầu cơ thể hiện một kiểu thất bại về mặt đạo đức. Lập luận đó như sau: đây là những người có quyền tiếp cận nguồn vốn khổng lồ, nhưng thay vì đầu tư vào nhà ở, y tế hay thích ứng với biến đổi khí hậu, họ lại đổ tiền vào đồng stablecoin thứ một trăm hoặc một dự án Layer 2 rollup đang "hot" nào đó.
Câu trả lời rất đơn giản và thực tế: Họ đầu tư vì họ kỳ vọng kiếm được tiền. Không ai đầu tư 900 triệu USD vào FTX với mức định giá 18 tỷ USD vào tháng 7 năm 2021 chỉ vì họ tin rằng Sam Bankman-Fried sẽ xóa nghèo. Sequoia Capital đã đầu tư vào FTX với niềm tin rằng nó đang trở thành sàn giao dịch tiền mã hóa không thể ngăn cản tiếp theo — doanh thu ổn định, một nhà sáng lập đầy lôi cuốn đang xây dựng cầu nối với các cơ quan quản lý, và một vị thế thị trường dường như không thể bị đánh chiếm về mặt cấu trúc. Sequoia đã ghi giảm toàn bộ khoản đầu tư 214 triệu USD của mình về bằng không khi FTX sụp đổ vào tháng 11 năm ngoái, sau khi có tiết lộ rằng tiền của khách hàng đã được sử dụng làm vốn hoạt động và để hỗ trợ tài chính cho Alameda Research, công ty giao dịch chị em của sàn này. SoftBank đã chịu khoản lỗ khoảng 100 triệu USD. Kế hoạch Hưu trí Giáo viên Ontario — một quỹ dành cho các giáo viên thực thụ tại Canada — cũng chịu chung số phận.
Câu chuyện này thực chất không phải về việc các quỹ đầu tư mạo hiểm thiếu thận trọng. Nó là về sự che giấu có chủ đích. Luận điểm đầu tư này là hợp lý dựa trên những thông tin có sẵn — vốn được cung cấp một cách tỉ mỉ bởi một kẻ lừa đảo.
Tổng quỹ của Sequoia vẫn có lãi vì các khoản lỗ đã được bù đắp bởi lợi nhuận từ những nơi khác, và đó chính xác là cách toán học vận hành khi bạn xây dựng một danh mục đầu tư đa dạng gồm các khoản đặt cược có tiềm năng bùng nổ.
Terra/Luna cũng kể một câu chuyện tương tự nhưng với cơ chế khác. Dự án stablecoin thuật toán này đã huy động được khoảng 200 triệu USD từ một nhóm các nhà đầu tư bao gồm Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital và Polychain Capital. Người sáng lập dự án, Do Kwon, đã thể hiện mình với sự tự tin đầy quyết liệt – kiểu tự tin vốn thường được đền đáp trong các thị trường giá lên. Khi UST mất mốc neo giá (peg) vào tháng 5 năm 2022, khoảng 45-55 tỷ USD giá trị vốn hóa thị trường đã bốc hơi chỉ trong vòng một tuần. Những nhà đầu tư rót vốn cho Terraform Labs đã chịu mức lỗ tương ứng với vị thế đầu tư của họ. Những nhà đầu tư nhỏ lẻ đã dồn tiền tiết kiệm vào hệ sinh thái này vì mức lợi suất 20% hàng năm nghe có vẻ hấp dẫn đã không có bất kỳ tấm đệm đỡ nào tương tự như vậy. Vào tháng 12 năm 2025, Do Kwon bị kết án 15 năm tù vì tội gian lận. Những người ủng hộ giao thức sau đó đã chuyển hướng sang các khoản đầu tư tiếp theo của họ.
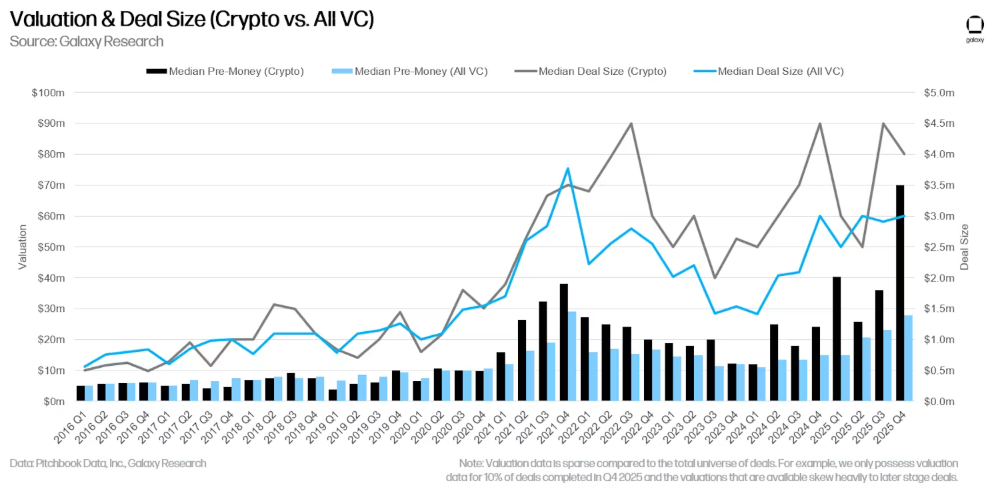
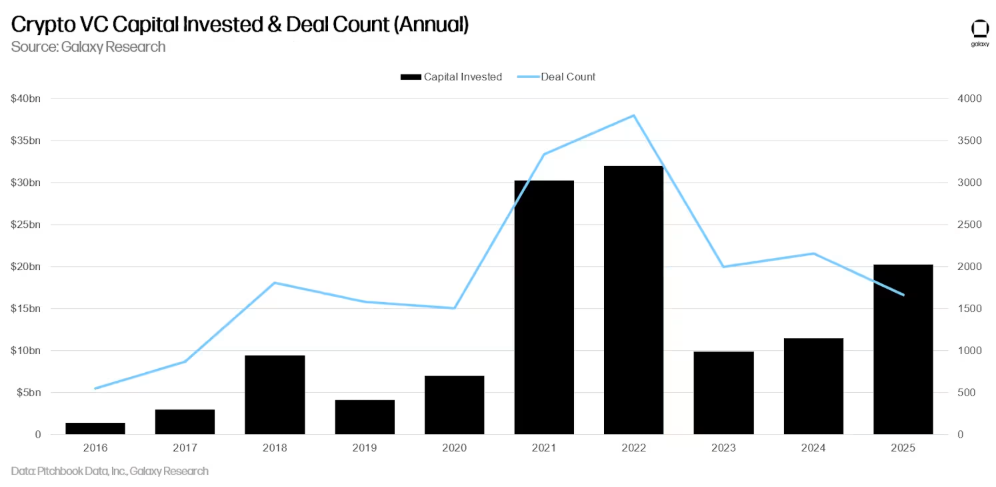
Theo hầu hết các thước đo, năm 2021 là năm đỉnh cao của vốn đầu tư mạo hiểm trong lĩnh vực tiền mã hóa — với khoảng 29 tỷ USD được giải ngân, tăng 720% so với năm trước đó. Vào năm 2022, con số đó đã tăng lên 33 tỷ USD trước khi làn sóng sụp đổ bắt đầu. Sự sụp đổ của Terra/Luna vào tháng 5 vừa qua đã gây ra những thất bại dây chuyền: Three Arrows Capital, một quỹ đầu cơ tiền mã hóa lớn nổi tiếng với các chiến lược giao dịch phái sinh bậc thầy, về cơ bản đã mất khả năng thanh toán. Celsius Network — đơn vị đã huy động được gần một tỷ USD vốn đầu tư mạo hiểm — đã ngừng cho phép rút tiền vào tháng 6 và nộp đơn xin phá sản vào tháng 7. Đến tháng 11 là BlockFi, công ty được hậu thuẫn bởi các quỹ bao gồm Valar Ventures của Peter Thiel, Tiger Global và Bain Capital Ventures. FTX cũng sụp đổ trong cùng tháng đó.
Tính đến cuối năm 2022, khoảng 2,2 nghìn tỷ USD giá trị vốn hóa thị trường đã bị xóa sổ khỏi hệ sinh thái tiền mã hóa.Nguồn vốn đầu tư đã giảm xuống còn 10,7 tỷ USD vào năm 2023 — tương đương mức giảm 68%. Những người sống sót đã trở lại với những câu hỏi hóc búa hơn và các bộ lọc khắt khe hơn. Những thực thể không thể trụ vững chủ yếu đã thu hút các dự án dựa trên cái gọi là "động lực giá" (price momentum), thay vì bất kỳ đánh giá lâu dài nào về việc liệu các mô hình kinh doanh cốt lõi có thể vận hành mà không cần một thị trường đang tăng trưởng hay không.
Tòa án Dư luận
Sẽ là thiếu thành thật nếu thảo luận về vốn mạo hiểm trong lĩnh vực tiền mã hóa mà không thừa nhận rằng đang có một sự thù địch thực sự từ phần lớn công chúng đối với vấn đề này. Sự thất vọng này không hoàn toàn là vô lý. Trong năm 2021 và 2022, tại thời điểm đỉnh cao của chu kỳ gọi vốn, hàng tỷ USD đã đổ vào các dự án blockchain có tính hữu dụng mơ hồ, trong khi các bài báo về tình trạng thiếu hụt nhà ở, dịch vụ xã hội yếu kém và cơ sở hạ tầng công cộng không đầy đủ lại xuất hiện song hành với những tiêu đề đó trên các bản tin. Câu hỏi — tại sao mọi người lại ném tiền vào sàn giao dịch NFT thứ 50 thay vì tạo ra thứ gì đó hữu ích? — là một câu hỏi mà ngay cả những người ủng hộ tiền mã hóa nhiệt thành nhất cũng thấy khó có thể trả lời một cách thuyết phục trước công chúng.
Thượng nghị sĩ Elizabeth Warren nổi lên như một tiếng nói chính trị hàng đầu tận dụng sự thất vọng đó. Những lập luận của bà định vị tiền mã hóa phần lớn là công cụ cho tội phạm, những kẻ rửa tiền và các quốc gia bị trừng phạt. Câu trả lời của ngành công nghiệp này là chi hàng triệu USD để chống lại việc tái đắc cử của bà — Ripple Labs, anh em nhà Winklevoss và những người khác đã tài trợ cho một siêu ủy ban hành động chính trị (super PAC), huy động được số tiền còn lớn hơn cả chiến dịch tranh cử của chính đối thủ của bà. Warren dù sao vẫn thắng, nhưng cuộc tranh chấp đã tiết lộ một điều: tiền mã hóa giờ đây đã đủ giàu để bảo vệ các lợi ích chính trị của chính mình, điều mà đối với những người chỉ trích, đã chứng minh chính xác những gì họ vẫn hằng nói.
Các tranh luận về môi trường lại đi theo một hướng khác. Mức tiêu thụ năng lượng của cơ chế bằng chứng công việc (proof-of-work) của Bitcoin tương đương với các quốc gia quy mô trung bình, và góc nhìn này đã thống trị hầu hết các cuộc thảo luận chính thống về công nghệ này trong suốt nửa thập kỷ qua. Việc chuyển sang cơ chế bằng chứng cổ phần (proof-of-stake) đã loại bỏ một phần những chỉ trích đó, nhưng không phải tất cả. Lập luận phản bác — cho rằng vốn đầu tư mạo hiểm không phải là công cụ để phân bổ từ thiện, và cũng chưa bao giờ tự nhận là như vậy — tuy hợp lý nhưng thường không mấy thiện cảm trong mắt công chúng. Sự bất đối xứng về việc ai là người hưởng lợi và ai là người chịu rủi ro khi một dự án bùng nổ hay phá sản không chỉ tồn tại riêng trong lĩnh vực tiền mã hóa, nó chỉ làm cho vấn đề này trở nên rõ rệt một cách quá mức.
Dòng tiền đang chảy về đâu
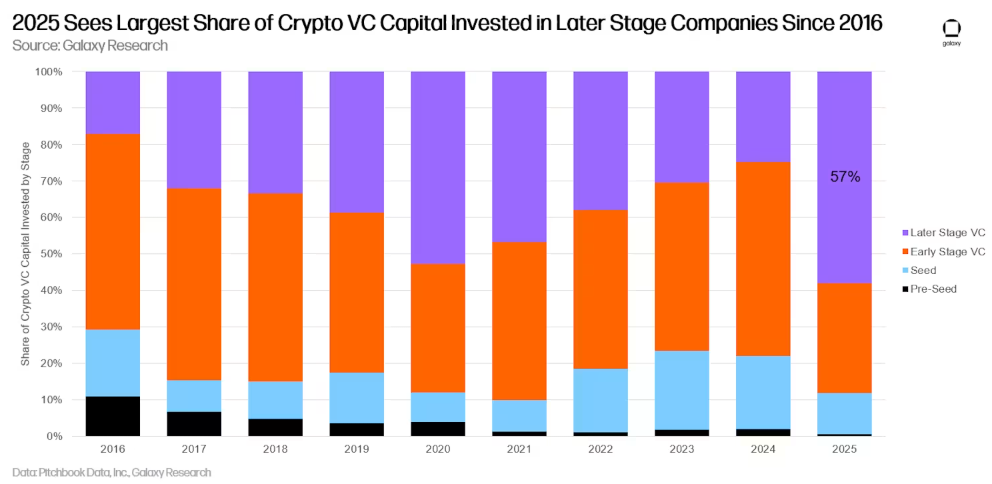
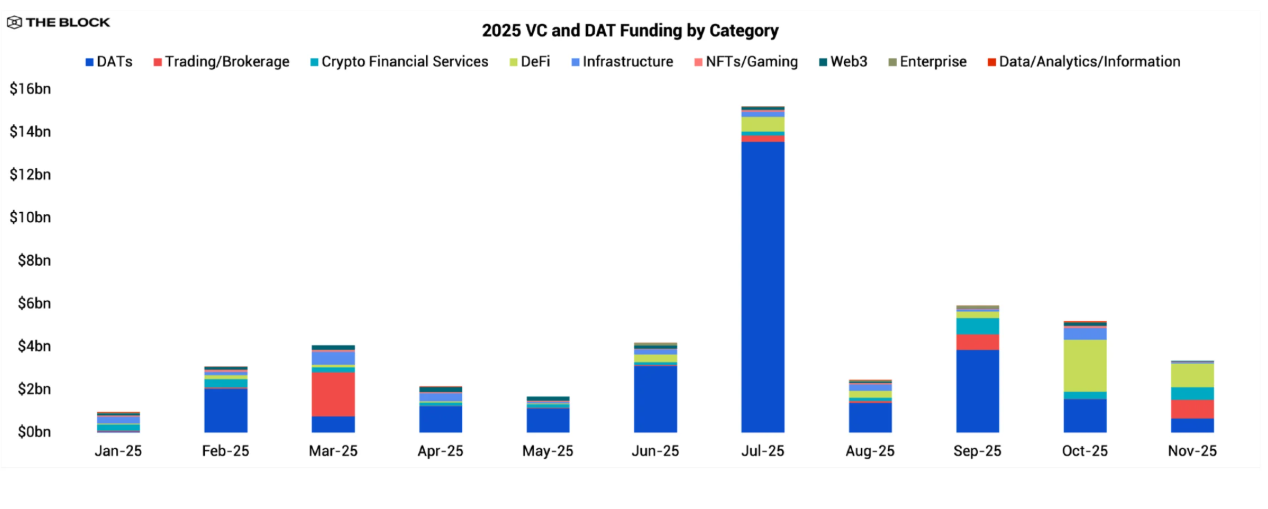
Bối cảnh đầu tư mạo hiểm tiền mã hóa năm 2025 có sự khác biệt đáng kể so với thời điểm đỉnh cao năm 2021, mặc dù tổng số vốn được triển khai đang dần tiệm cận các con số tương tự. Đầu tư mạo hiểm vào tiền mã hóa đã tăng hơn gấp đôi trong giai đoạn 2024-2025 — lần đầu tiên kể từ năm 2022, dòng vốn hàng quý liên tục vượt mức 8 tỷ đô la — nhưng cấu trúc của nguồn vốn đó đã thay đổi hoàn toàn.
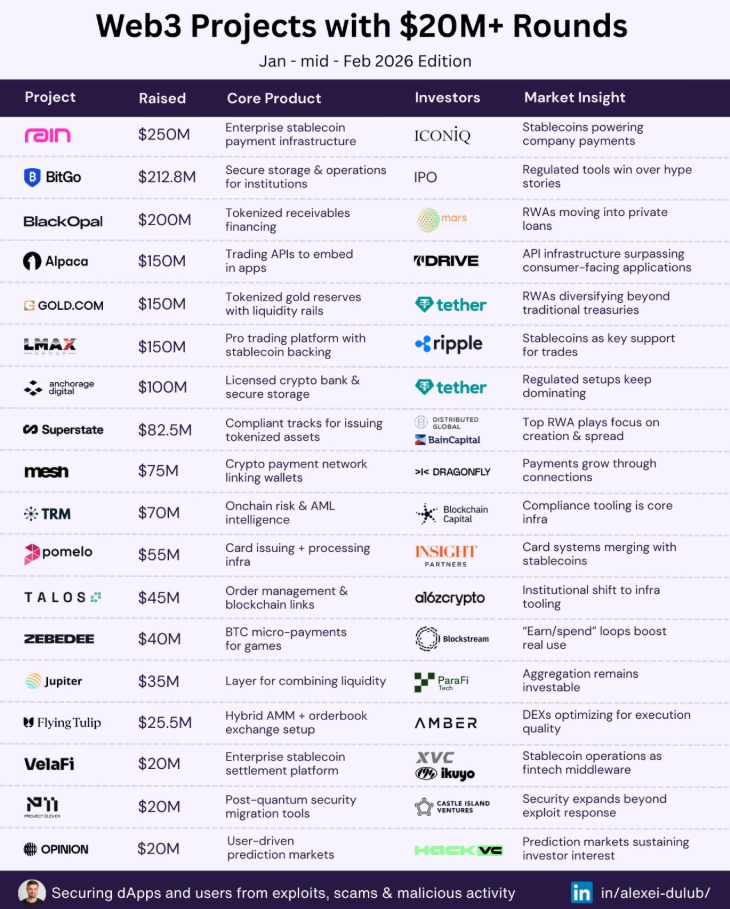
Danh mục mở rộng nhanh nhất chính là token hóa tài sản thực (RWA): đưa các công cụ tài chính truyền thống — trái phiếu, bất động sản, tín dụng tư nhân, quỹ thị trường tiền tệ — lên hạ tầng blockchain. Lĩnh vực này đã thu hút hơn 2,5 tỷ đô la chỉ riêng trong năm 2025. Dù có vẻ đơn giản, các tài sản thực được token hóa lại dễ thẩm định hơn nhiều đối với các nhà đầu tư tổ chức, những người vốn luôn hoài nghi tiền mã hóa chỉ là công cụ đầu cơ. Cơ sở tham chiếu của các sản phẩm này là dòng tiền, xếp hạng tín dụng và các cấu trúc pháp lý vốn đã phù hợp với các khuôn khổ danh mục đầu tư hiện có.
Quỹ thị trường tiền tệ được token hóa của BlackRock, ban đầu được triển khai trên mạng lưới Ethereum và sau đó mở rộng sang các chuỗi khác, đã trở thành mô hình mà hàng chục đối thủ tiềm năng đang cố gắng sao chép.Xu hướng lớn thứ hai là sự giao thoa giữa trí tuệ nhân tạo (AI) và hạ tầng blockchain. Các dự án AI phi tập trung — những mạng lưới nơi người tham gia đóng góp tài nguyên tính toán để đổi lấy phần thưởng là token — đã huy động được hơn nửa tỷ đô la trong nửa đầu năm 2025. Lập luận đưa ra là năng lực suy luận AI hiện đang bị độc quyền bởi một số nhà cung cấp dịch vụ đám mây, và sự điều phối thông qua blockchain có thể tạo ra các thị trường mở hơn cho lĩnh vực này. Liệu điều đó có đúng hay không vẫn là một kiểu đặt cược mang tính định hình cho cả một thế hệ các quỹ đầu tư mạo hiểm.
Những công ty có thể sống sót sau sự sụp đổ năm 2022 đã không cho rằng crypto là một lựa chọn đầu tư tồi. Thay vào đó, họ nhận thấy mình cần những khung đánh giá tốt hơn để xác định đâu là những khoản đầu tư xứng đáng trong thị trường crypto. Đến năm 2025, Paradigm, đơn vị quản lý khối tài sản trị giá 12,7 tỷ đô la, đã tuyên bố mở rộng sang lĩnh vực AI, robot và các công nghệ tiên phong. a16z được cho là đang chuẩn bị cho quỹ chuyên về crypto thứ năm của mình với quy mô khoảng 2 tỷ đô la.
Những câu hỏi sàng lọc mà các quỹ đầu tư mạo hiểm (VC) crypto nghiêm túc áp dụng hiện nay như những bộ lọc cơ bản dường như là điều hiển nhiên khi nhìn lại:
1. Giao thức có doanh thu để duy trì lợi nhuận ngay cả khi giá token sụp đổ mạnh không?
2. Cụ thể, lộ trình thực tế để đạt mười triệu người dùng hoạt động là gì — và những người dùng đó là ai?
3. Đội ngũ sáng lập có thể vượt qua một cuộc điều tra pháp lý kéo dài mà không làm dự án tan rã không?
4. Cơ cấu phân bổ token có mang tính bất đối xứng và giống mô hình Ponzi theo kiểu ưu tiên lợi ích cho người nội bộ trên sự thiệt hại của người bên ngoài không?
5. Liệu dự án có thực sự khó bị sao chép bởi một đối thủ có nguồn vốn dồi dào và có quyền tiếp cận cùng một loại công nghệ hay không?
Những câu hỏi này vốn dĩ sẽ không có gì nổi bật trong bất kỳ cuộc đánh giá liên doanh phần mềm truyền thống nào vào bất kỳ thời điểm nào trong hai thập kỷ qua. Việc chúng trở thành bộ lọc mặc định trong lĩnh vực tiền mã hóa — chứ không phải là ngoại lệ — cho thấy những gì ngành này đã học được từ những thất bại của mình. Nhưng không phải tất cả các công ty đều học hỏi với tốc độ như nhau. Những đơn vị vẫn đang vận hành các quỹ lớn vào năm 2025 hầu hết đều đã làm được điều đó.
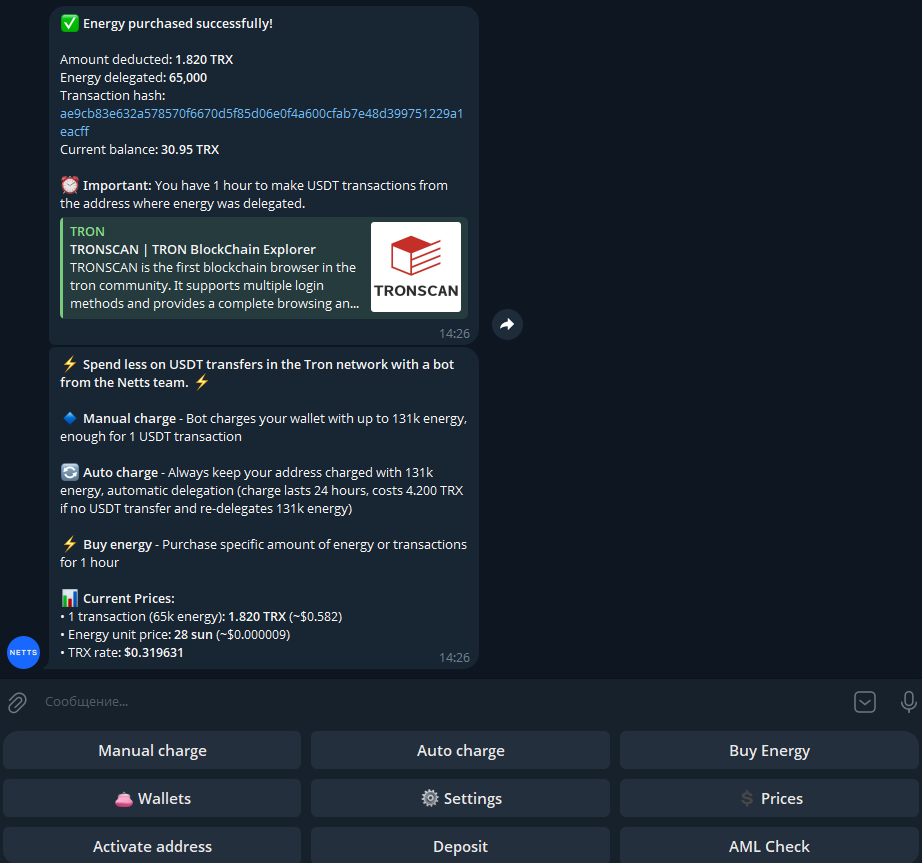
Thách thức tức thời hơn thì đơn giản hơn: giảm chi phí giao dịch. Đó chính xác là lý do tại sao các bot Telegram về Năng lượng TRON trở nên phổ biến, và Netts Energy Charge Bot là một trong những ứng dụng hữu ích nhất cho đến nay. Người dùng nhập địa chỉ ví của họ, thực hiện nạp TRX và sẽ có nguồn cung cấp Năng lượng (theo yêu cầu) trước mỗi lần chuyển USDT — trong đó người dùng chỉ bị tính phí cho mức tiêu thụ thực tế. Đối với những người có nhu cầu chuyển khoản thường xuyên cần đến Năng lượng mà không muốn stake TRX hoặc "lãng phí" nó thông qua việc đốt (burn), bot Netts có thể được sử dụng cho tác vụ này ngay trên Telegram; nó hỗ trợ các ví tiêu chuẩn trong mạng lưới TRON như TronLink hoặc Trust Wallet.