Crypto at Venture Capital: Sino ang Nagpopondo sa Susunod na Bitcoin
Venture capital sa crypto: ang bilyon-bilyong dolyar na taya, ang mga kahindik-hindik na pagbagsak, at kung bakit halos palaging tinatalo ng naratibo ang fundamentals.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Mayroong matibay na mito sa mundo ng mga startup na ang venture capital ay nariyan pangunahin upang magserbisyo sa mga nabigong negosyante na mas mabilis gumastos kaysa sa kanilang mga ideya ngunit hindi sa kanilang ambisyon. Ang bersyong ikinukwento sa mga cocktail party ay ganito: ang kailangan mo lang talaga ay may kakilalang may kakilala, magsabi ng tamang mga salita sa harap ng mga salaming dingding ng isang conference room, at pagkatapos ay lumabas na may dalang tseke na sapat ang laki upang pondohan ang tatlong taon ng pag-ubos sa runway. Ang alamat na ito ay naging mas detalyado sa crypto. Sa pagitan ng 2020 at 2022, tila ang sinumang may whitepaper at Discord server ay maaaring makakuha ng term sheet. At sa loob ng ilang panahon, sa pinakamalawak na pananaw, halos ganoon na nga ito.
Ang katotohanan ay ibang-iba. Ang mga venture capitalist ay hindi grupo ng mga naiinip na bilyonaryo na naghahanap ng mapaglilibangan sa kanilang pera dahil lamang sa kuryusidad. Nagpapatakbo sila ng mga pondo na may mga tunay na pananagutan — sa mga pension fund, university endowment, sovereign wealth vehicle, at mayayamang family office na umaasa ng mga kita sa loob ng itinakdang panahon. Ang isang VC na patuloy na nagpopondo sa mga talunan ay nalulugi. Ang tila walang habas na pagsusugal mula sa malayo ay, sa pinakamasalimuot nitong antas, isang probabilistic na aritmetika: suportahan ang sapat na mga taya na may mataas na upside, unawain na ang karamihan sa kanila ay mabibigo, at tiyakin na ang mga panalo ay magbabayad nang sapat upang mabawi ang lahat ng iba pa at may sobra pa.
Ang crypto ay isa sa mga pinakamainit na pinaglalabanang larangan para sa kalkulasyong iyon. Ang asset class na iyon ay nagbunga ng parehong pinakamalalaking tagumpay ng VC at pinakamalalaking sablay ng VC sa kamakailang kasaysayan — kadalasan, sa loob ng parehong fund cycle. Upang maunawaan kung bakit ang ilang mga proyekto sa crypto ay nakalikom ng daan-daang milyon habang ang iba ay hindi man lang makakuha ng meeting, makakatulong na tumingin lampas sa mitolohiya at itanong ang prangkang tanong: ano ba talaga ang kailangan ng isang ideya sa blockchain upang maging karapat-dapat pondohan?
Pitch na Talagang Gumagana
Una, ang isang seryosong proyekto sa crypto ay hindi nangangailangan ng rebolusyonaryong ideya. Mura lang ang mga ideya. Sa huli, ang mahalaga ay isang kapani-paniwalang capture value mechanism at isang tagapagtatag na kayang papaniwalain ang isang silid ng mga mapagdudang mamumuhunan na ang mekanismong iyon ay gagana sa malaking antas.
Gayunpaman, may isang bagay na tunay na bago sa balangkas ng pamumuhunan ng venture na ipinakilala ng cryptocurrency: ang token. Hindi tulad ng equity ng isang tradisyunal na startup, ang isang token ay maaaring magkaroon ng utility sa protocol (hal., gas fees), mga karapatan sa pamamahala sa isang desentralisadong network, o direktang pag-angkin sa ekonomiya sa likod ng platform. Nag-aalok ito ng ibang uri ng upside para sa isang VC. Habang ang isang IPO o acquisition ay maaaring tumagal ng ilang taon, ang mga pamumuhunang ito na nakabatay sa token ay maaaring maging liquid sa loob lamang ng ilang buwan. Ang liquidity premium na iyon ay bahagi ng dahilan kung bakit mas mabilis na humatak ng institutional capital ang crypto kaysa sa karaniwang nagagawa ng tradisyunal na tech.
Ngunit ang liquidity ay may dalawang talim. Ang mismong katangiang naging dahilan kung bakit kaakit-akit ang mga token sa mga mamumuhunan ay naging dahilan din upang maging kaakit-akit ang mga ito sa mga manloloko. Ang isang token na nagbibigay-daan sa mga insider na magbenta bago mapagtanto ng publiko na walang kwenta ang isang proyekto ay hindi isang investment vehicle — ito ay isang mekanismo para sa panghuhuthot. Naunawaan ng mga sopistikadong mamumuhunan ang pagkakaibang ito. Ang mga kumpanyang nakaligtas sa pagbagsak noong 2022 ay halos ang mga nagsagawa ng masusing gawain ng pagsusuri sa tokenomics: kung paano inilalaan ang mga token, anong porsyento ng supply ang pagmamay-ari ng mga insider, kung paano gumagana ang mga vesting schedule, at kung ang disenyo ng insentibo ay tunay ngang nag-aayon sa mga tagapagtatag para sa pangmatagalang halaga kumpara sa panandaliang pagtaas ng presyo.
Ang Andreessen Horowitz — kilala sa industriya bilang a16z — ay naging pinakatanyag ding institutional player sa crypto sa isang bahagi dahil nagtayo sila ng isang buong dedikadong koponan upang suriin ang mga ganitong uri ng katanungan. Ang una nitong crypto fund ay inilunsad noong 2018 na may $300 milyon. Pagdating ng 2022, nakalikom na sila ng isang $4.5 bilyong pondo — ang noo'y pinakamalaking dedikadong crypto venture fund na nabuo kailanman. Kasama sa kanilang portfolio ang Coinbase, na naging pampubliko noong Abril 2021 sa panimulang pagtataya na mahigit $85 bilyon; Solana, na ang ecosystem ay naging isa sa mga nagtakda ng mga larangan ng digmaan sa mga sumunod na taon; at Uniswap, na nagpabago sa paraan ng pagpapatakbo ng mga mekanismo ng decentralized exchange. Ang mga ito ay hindi tsamba. Resulta rin ang mga ito ng isang balangkas: targetin ang mga protocol na nagpapakita ng malalakas na network effect; mga kapani-paniwalang founding team, at token economics na sapat na nakahanay upang makapasa sa pagsubok ng bear market.
Walang halaga ang isang blockchain na walang gumagamit. Sulit ipaglaban ang isa na may sampung milyong aktibong wallet. Ang lohika ay katulad ng paraan ng pag-iisip ng mga tradisyunal na VC tungkol sa mga social platform o negosyo sa pamilihan — kung mas marami ang mga kalahok, mas nagiging kapaki-pakinabang ang network para sa bawat indibidwal na kalahok. Sa crypto, nangangahulugan ito ng mga sukatan tulad ng kabuuang halagang naka-lock sa mga DeFi protocol, pang-araw-araw na aktibong address, dami ng transaksyon, at aktibidad ng developer. Dito nagbigay-pansin ang mga VC na maagang nakakuha ng pahiwatig; ito ay senyales ng tunay na traksyon, hindi lamang promosyong pinagana ng kapital.
Ang Problema sa Ebanghelikal na Tagapagtatag
Narito ang isang bagay na pinalalampas ng karaniwang balangkas ng pagsusuri ng venture, ngunit mahalaga: sa crypto, kadalasan ang tagapagtatag mismo ang produkto.
Hindi gumawa ng token o nag-develop ng protocol si Michael Saylor. Ang ginawa niya ay binago ang MicroStrategy, isang provider ng software para sa business intelligence, upang maging pinaka-agresibong institusyonal na mamimili ng Bitcoin sa kasaysayan — at sa paggawa nito ay masasabing naapektuhan ang presyo ng Bitcoin nang mas matatag kaysa sa alinmang kumpanya ng pagmimina o exchange. Inihayag ng MicroStrategy noong Agosto 2020 na bumili ito ng 21,454 Bitcoin sa halagang $250 milyon. Binalangkas ni Saylor ang pagbili hindi bilang espekulasyon kundi bilang isang may-prinsipyong pananagutan sa paghawak ng lumiliit na halaga ng salapi: ang dolyar ay nababawasan ng halaga, ang Bitcoin ay may mahigpit na supply cap, at sinumang makatwirang ingat-yaman ay dapat gumawa ng malinaw na pagpili. Ang pangangatwiran ay hindi bago. Ang saklaw kung paano niya ito ginawa sa publiko ang siyang bago.
Ang pagbalangkas ay kasinghalaga rin ng kalakalan. Naging isa siya sa mga pinakamasalitang tagapagbalita ng crypto sa kanyang panahon — walang kapagurang ebanghelikal, na inilalarawan ang kaso para sa Bitcoin bilang lohikang maliwanag sa sarili. Sumunod ang iba pang mga kumpanya. Ang kanyang template ay binanggit habang ang mga tagapamahala ng asset ay naglunsad ng mga produktong ETF. Sinimulan ng mga ingat-yaman ng korporasyon na sundin ang kanyang playbook. Sa kalagitnaan ng 2025, ang mga pampublikong kumpanya ay magkakasamang may hawak na halos isang milyong bitcoin na nagkakahalaga ng mahigit isang daang bilyong dolyar, at ang MicroStrategy lamang ay may hawak na mahigit 629,000 — halos tatlong porsyento ng lahat ng umiiral na bitcoin.
Ang aral para sa mga namumuhunan ay hindi komportable ngunit halata: ang naratibo ay kapital. Ang isang tagapagtatag na may kakayahang magpahayag ng isang pananaw nang may sapat na lakas at pagkakapare-pareho ay maaaring magpakilos ng mga merkado at umakit ng institusyonal na pera sa mga paraang hindi magagawa ng teknikal na merito lamang. Sa crypto, kung saan napakarami sa itinatayo ay di-nahahawakang imprastraktura para sa mga sistemang hindi pa iiral sa malawakang saklaw sa loob ng maraming taon, kung hindi man mga dekada, ang kakayahan ng tagapagtatag na panatilihin ang paniniwala sa mga matagalang yugto ng kawalan ng katiyakan ay kadalasang siyang tanging bagay na nagpapanatili sa isang proyekto habang ang panlabas na pag-unlad ay masusukat lamang sa milimetro.
Alam ito ni Justin Sun sa ibang antas. Depende sa kung sino ang tatanungin mo, ang tagapagtatag ng TRON network ay maaaring isang henyo sa marketing o isang babala tungkol sa labis na promosyon. Ang paraan ng pagbuo ni Sun sa TRON ay sa pamamagitan ng maingat na piniling pakikipagsosyo sa mga kilalang tao, mga anunsyo sa tamang panahon, at isang kutob para sa paglikha ng mga balita na nagpapanatili sa proyekto sa usapan kahit na ang pinagbabatayang teknolohiya nito ay walang nagawang kahanga-hanga sa linggong iyon. Ang mga presyo ng TRX ay sumirit sa loob ng mas mababa sa isang araw nang higit sa isang daang porsyento nang magbuhos siya ng 30 milyong dolyar sa proyekto ni Donald Trump na World Liberty Financial sa pagtatapos ng 2024. Ang mekanika kung paano ito eksaktong nangyari ay may kinalaman sa dynamics ng merkado at mga siklo ng atensyon, ngunit ang prinsipyo ay simple: nakabuo si Sun ng isang personal na tatak na sapat ang lakas kung kaya't ang kanyang paglahok sa isang bagay ay sapat na upang magpakilos ng kapital.
Noong 2023, inakusahan ng SEC si Sun ng mga paglabag sa securities at hindi ipinahayag na mga bayad na promosyon — mga paratang na kanyang itinanggi. Ang kaso ay isang halimbawa ng kapangyarihan at ng panganib ng modelong ito: Kung ang tagapagtatag ang produkto, ang anumang banta sa tagapagtatag ay nagiging banta sa pamumuhunan. Ang mga may hawak ng TRON ay umaasa hindi lamang sa isang blockchain kundi sa kakayahan ni Sun na patuloy na ma-access ang mga merkado. Ibang uri iyon ng panganib kaysa sa pagsuporta sa isang protocol na may distributed governance at walang nag-iisang pampublikong pangalan.
Kasakiman ang Makina, Hindi Isang Bug
Mayroong isang linya ng argumento — pinakamadalas marinig sa mga talakayan sa patakaran at sa progresibong media — na ang pagpopondo ng venture capital sa mga espekulatibong proyekto sa crypto ay kumakatawan sa isang uri ng moral na kabiguan. Ganito ang argumento: narito ang mga taong may access sa napakalaking bulto ng kapital, at sa halip na ipuhunan ito sa pabahay o pangangalagang pangkalusugan o pag-aangkop sa klima, nagbibigay sila ng pera sa ika-isang daang stablecoin o sa bagong usong bagay sa Layer 2 rollups.
Ang sagot ay simple at walang halong emosyon: Namumuhunan sila dahil inaasahan nilang kumita ng pera. Walang namuhunan ng $900 milyon sa FTX sa isang $18 bilyong pagtataya noong Hulyo 2021 dahil naniwala silang wawakasan ni Sam Bankman-Fried ang kahirapan. Namuhunan ang Sequoia Capital sa FTX sa paniniwalang ito ay nagiging susunod na hindi mapipigilang crypto exchange — matatag na kita, isang karismatikong tagapagtatag na nagtatayo ng mga tulay sa mga regulator, isang posisyon sa merkado na tila mahirap nang maabot ng iba. Minarkahan ng Sequoia ang buong $214 milyong stake nito sa zero nang bumagsak ang FTX noong nakaraang Nobyembre, matapos maihayag na ang mga pondo ng kostumer ay ginamit para sa operational capital at upang tumulong sa pagpondo sa kapatid nitong negosyo sa kalakalan, ang Alameda Research. Ang SoftBank ay nagkaroon ng halos isang daang milyong pagkalugi. Ang Ontario Teachers’ Pension Plan — isang pondo para sa mga tunay na guro sa Canada — ay nawalan din ng pwesto.
Ang kwentong ito ay hindi talaga tungkol sa pagiging pabaya ng mga VC. Ito ay tungkol sa sinadyang pagtatago. Ang tesis ng pamumuhunan na ito ay makatwiran batay sa magagamit na impormasyon — na masusing ibinigay ng isang manloloko. Ang kabuuang pondo ng Sequoia ay nanatili pa ring kumikita dahil ang mga pagkalugi ay nabawi ng mga kita sa ibang lugar, at iyan mismo ang paraan ng paggana ng matematika kapag bumuo ka ng sari-saring portfolio ng mga potensyal na sumabog na taya.
Ang Terra/Luna ay naglahad ng katulad na kwento ngunit may magkaibang mekanika. Ang algorithmic stablecoin project ay nakakuha ng humigit-kumulang $200 milyon mula sa isang pangkat ng mga tagasuporta kabilang ang Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital, at Polychain Capital. Ang tagapagtatag ng proyekto na si Do Kwon ay nag-alok sa kanyang sarili nang may uri ng agresibong kumpiyansa na kilalang ginagantimpalaan ng mga bull market. Nang masira ang peg ng UST noong Mayo 2022, $45-55 bilyon sa halaga ng merkado ang nawala sa loob lamang ng isang linggo. Ang mga namumuhunan na nagbigay ng suporta sa Terraform Labs ay dumanas ng mga pagkalugi na katumbas ng kanilang exposure. Ang mga retail investor na naglagak ng mga ipon sa ecosystem dahil maganda pakinggan ang dalawampung porsyentong taunang yield ay walang anumang bagay na kahawig ng proteksyong iyon. Noong Disyembre 2025, hinatulan si Do Kwon ng labinlimang taon para sa pandaraya. Ang mga tagasuporta ng protocol pagkatapos noon ay tumungo sa kanilang susunod na mga pamumuhunan.
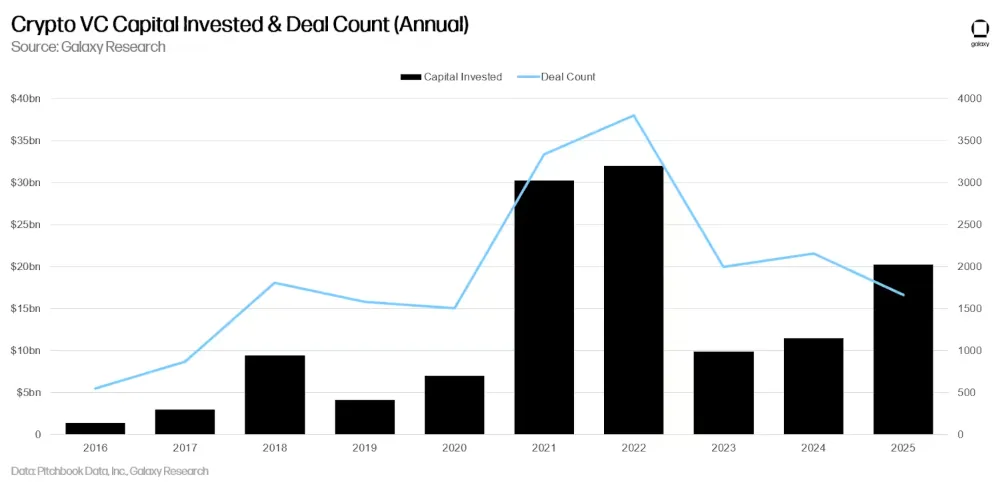
Sa karamihan ng mga sukatan, ang 2021 ang naging pinakamataas na taon para sa crypto venture capital — humigit-kumulang $29 bilyon ang naipamahagi, isang 720 porsyentong pagtaas mula sa nakaraang taon. Noong 2022, ang kabuuang iyon ay umakyat sa $33 bilyon bago nagsimula ang alon ng mga pagkabigo. Ang pagbagsak ng Terra/Luna nitong nakaraang Mayo ay nagdulot ng sunod-sunod na pagkabigo: Ang Three Arrows Capital, isang malaking crypto hedge fund na kilala sa mahusay na mga galaw sa mga kalakalan ng derivatives, ay epektibong naging insolvent. Ang Celsius Network — na nakalikom ng halos isang bilyong dolyar ng venture capital — ay nagpahinto ng mga pag-withdraw noong Hunyo at naghain ng pagkalugi noong Hulyo. Noong Nobyembre ay dumating ang BlockFi, na sinusuportahan ng mga kumpanya kabilang ang Valar Ventures ni Peter Thiel, Tiger Global, at Bain Capital Ventures. Bumagsak ang FTX sa parehong buwan. Sa pagtatapos ng 2022, humigit-kumulang $2.2 trilyon sa halaga ng merkado ang nabura mula sa ecosystem ng crypto.
Bumaba ang pagpopondo sa $10.7 bilyon noong 2023 — isang animnapu't walong porsyentong pagbaba. Ang mga nakaligtas ay lumabas na may mas mahihigpit na tanong at mas mahigpit na filter. Ang mga hindi nakaligtas ay kadalasang nakakuha ng mga proyekto batay sa tinatawag nilang momentum ng presyo, sa halip na anumang pangmatagalang pagtatasa kung ang mga pinagbabatayang negosyo ay maaaring gumana nang walang tumataas na merkado.
Hukuman ng Pampublikong Opinyon
Hindi magiging tapat na pag-usapan ang crypto venture capital nang hindi kinikilala na mayroong tunay na poot sa paligid nito sa malalaking bahagi ng publiko. Ang pagkabigo ay hindi ganap na hindi makatwiran. Noong 2021 at 2022, sa kasagsagan ng siklo ng pagpopondo, bilyon-bilyon ang dumaloy sa mga proyekto ng blockchain na kaduda-duda ang pakinabang habang ang mga artikulo tungkol sa kakulangan sa pabahay, hindi sapat na mga serbisyong panlipunan, at hindi sapat na pampublikong imprastraktura ay nagbahagi ng espasyo sa isang news cycle kasama ang mga balitang iyon. Ang tanong — bakit nagtatapon ng pera ang mga tao sa ika-limampung NFT marketplace sa halip na gumawa ng kapaki-pakinabang na bagay? — ay isang bagay na kahit ang mga tagapagtaguyod ng crypto ay nahihirapang sagutin nang maayos sa publiko.
Lumitaw si Senador Elizabeth Warren bilang nangungunang boses sa politika na gumagamit sa pagkabigong iyon. Ang kanyang retorika ay naglagay sa crypto bilang pangunahing daanan para sa mga kriminal, tagapaglaba ng pera, at mga bansang pinatawan ng parusa. Ang naging sagot ng industriya ay gumastos ng milyon-milyon laban sa kanyang muling pagkahalal — pinondohan ng Ripple Labs, ng magkapatid na Winklevoss, at ng iba pa ang isang super PAC na nakalikom ng higit pa sa sariling kampanya ng kanyang katunggali. Nanalo pa rin si Warren, ngunit ang tunggalian ay may ibinunyag: ang crypto ngayon ay sapat na ang yaman upang ipagtanggol ang sarili nitong mga interes sa politika, na para sa mga kritiko nito ay nagpatunay nang eksakto sa kanilang sinasabi.
Ang argumentong pangkapaligiran ay nasa ibang landas. Ang pagkonsumo ng enerhiya ng proof-of-work mechanism ng Bitcoin ay katumbas ng mga katamtamang laking bansa, at ang pananaw na ito ang nangibabaw sa karamihan ng mga pangunahing talakayan ukol sa teknolohiya sa loob ng kalahating dekada. Ang paglipat sa proof-of-stake ay nag-alis ng ilan sa mga batikos na iyon, ngunit hindi lahat. Ang kontra-argumento — na nagsasabing ang venture capital ay hindi isang sasakyan para sa pamamahagi ng kawanggawa, at hindi kailanman nag-angking ganoon — ay lohikal ngunit karaniwang hindi nagugustuhan ng publiko. Ang kawalan ng balanse kung sino ang nakakakuha ng upside at sino ang nagpapasan ng downside kapag ang isang proyekto ay sumabog o bumagsak ay hindi eksklusibo sa crypto, ginawa lamang nitong labis na kapansin-pansin ito.
Saan Dumadaloy ang Pera Ngayon
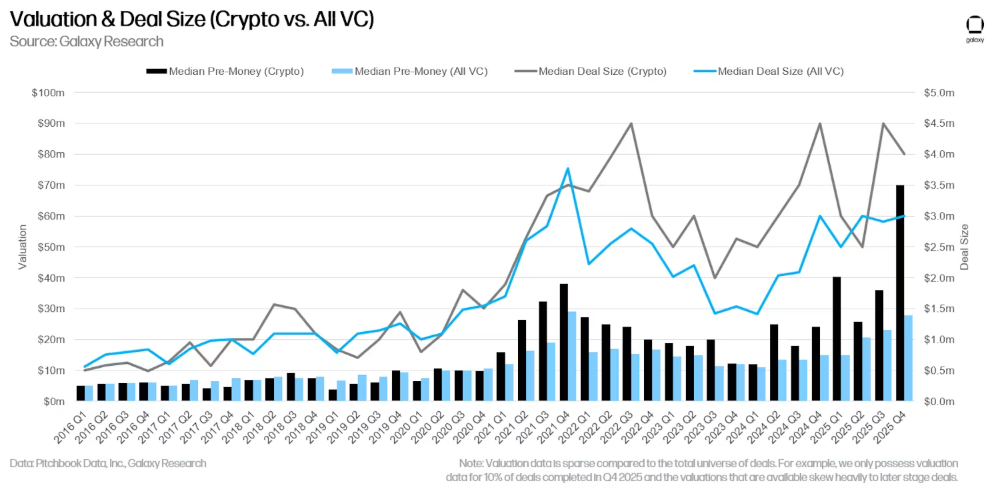
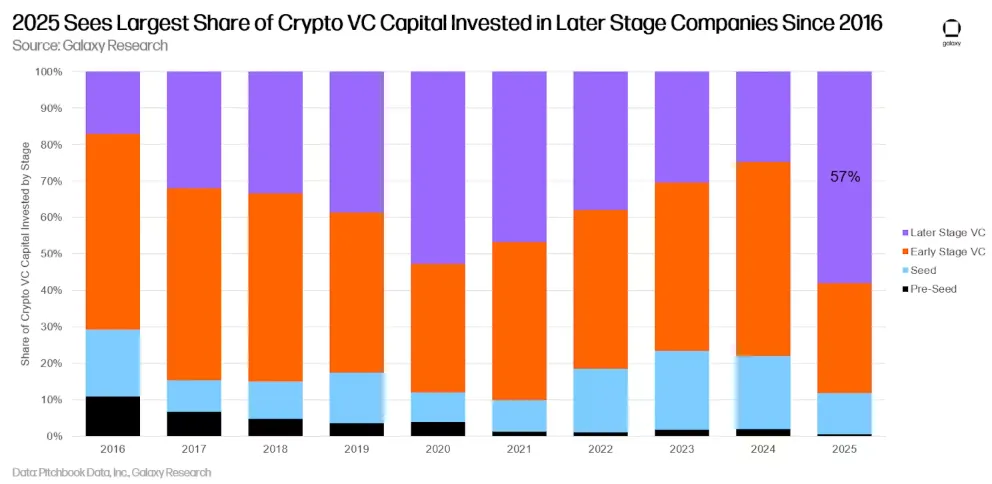
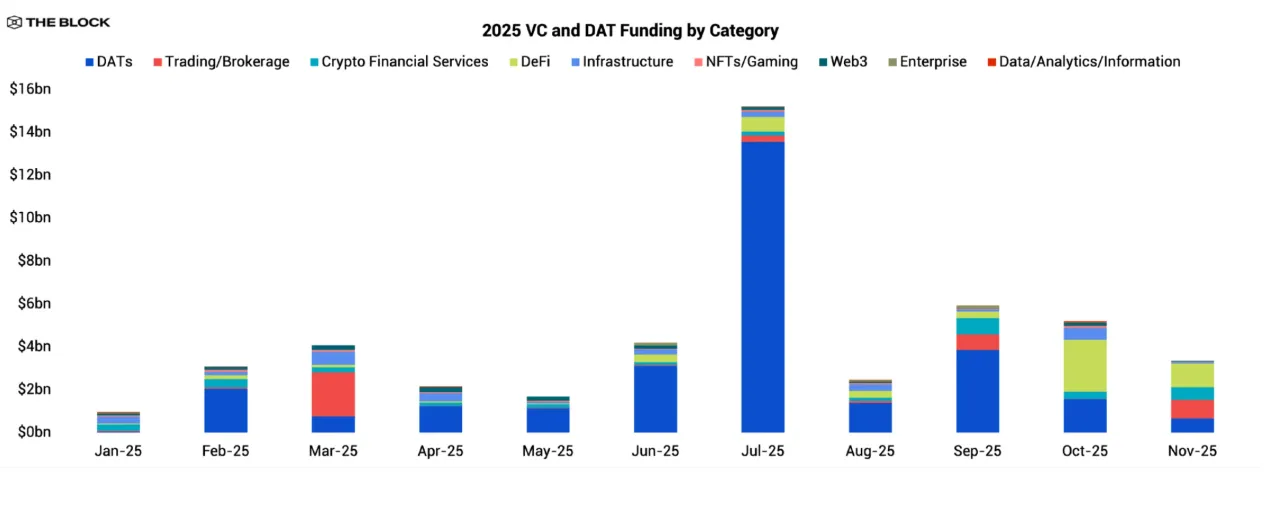
Ang tanawin ng crypto venture noong 2025 ay lubos na naiiba mula sa rurok noong ’21, sa kabila ng kabuuang halaga ng kapital na naipamahagi na lumalapit sa magkatulad na mga bilang. Ang pamumuhunan ng VC sa crypto ay higit na nadoble sa pagitan ng 2024 at 2025 — ang unang pagkakataon mula noong 2022 na ang quarterly flows ay tuloy-tuloy na lumampas sa walong bilyong dolyar — ngunit ang komposisyon ng kapital na iyon ay radikal na nagbago.
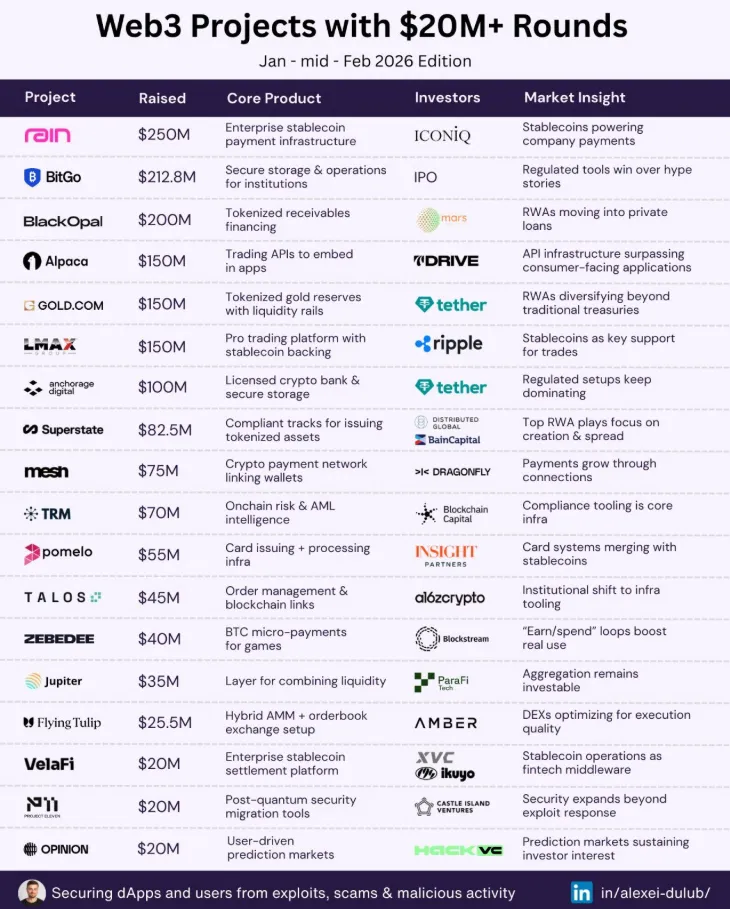
Ang nag-iisang pinakamabilis na lumalawak na kategorya ay ang tokenization ng mga real-world asset: pagdadala ng mga tradisyunal na instrumentong pampinansyal — mga bono, real estate, pribadong pautang, mga pondo sa money market — papunta sa imprastraktura ng blockchain. Humila ito ng mahigit $2.5 bilyon noong 2025 lamang. Tila simple, ang mga na-tokenize na real-world asset ay higit na madaling maunawaan ng mga institusyonal na mamumuhunan na naging mapagduda sa crypto bilang espekulasyon lamang. Ang mga batayan ng mga produktong ito ay mga cash flow, credit rating, at mga legal na istruktura na pumapasok sa umiiral na mga balangkas ng portfolio. Ang tokenized money market fund ng BlackRock, na binuksan sa Ethereum at pagkatapos ay pinalawak sa iba pang mga chain, ang naging huwaran na sinusubukang kopyahin ng dose-dosenang mga nagnanais na maging karibal.
Ang pangalawang pangunahing kalakaran ay ang pagsasama ng artificial intelligence at imprastraktura ng blockchain. Ang mga proyektong desentralisadong AI — mga network kung saan ang mga kalahok ay nag-aambag ng computing resources kapalit ng mga gantimpalang token — ay nakalikom ng mahigit kalahating bilyong dolyar sa unang kalahati ng 2025. Ang argumento ay humigit-kumulang na ang kapasidad ng AI inference ay monopolyo na ngayon ng ilang cloud provider, at ang koordinasyon ng blockchain ay maaaring lumikha ng mas bukas na mga merkado para dito. Kung ganoon nga ang sitwasyon ay nananatiling uri ng taya na nagtatakda sa isang henerasyon ng mga venture fund.
Ang mga kumpanyang nakaligtas sa pagbagsak noong 2022 ay hindi nagpasyang ang crypto ay isang masamang taya. Nagpasya silang kailangan nila ng mas mahusay na mga balangkas para sa pagtatasa kung aling mga taya sa crypto ang sulit gawin. Pagdating ng 2025, ang Paradigm, na may $12.7 bilyon sa mga asset sa ilalim ng pamamahala, ay nagpahayag na ito ay nagsasanga patungo sa AI, robotics, at frontier technology. Ang a16z naman ay iniulat na naghahanda para sa ikalimang dedikadong crypto fund nito sa halagang humigit-kumulang $2 bilyon.
Ang mga tanong sa pagsusuri na ginagamit ngayon ng mga seryosong crypto VC bilang pangunahing mga filter ay tila halata na kung titingnan pabalik:
1. May kita ba ang protocol na mananatiling kapaki-pakinabang sa kabila ng isang malaking pagbagsak ng presyo ng token?
2. Ano, partikular, ang makatotohanang daan patungo sa sampung milyong aktibong gumagamit — at sino ang mga gumagamit na iyon?
3. Kakayanin ba ng founding team ang isang mahabang imbestigasyon ng regulasyon nang hindi nagkakawatak-watak ang proyekto?
4. Asymmetric at mala-ponzi ba ang pamamahagi ng token kung saan ginagantimpalaan nito ang mga insider sa kapinsalaan ng mga nasa labas?
5. Makatotohanan bang magiging mahirap kopyahin ang proyekto para sa isang kalaban na may malaking kapital at may access sa parehong teknolohiya?
Ang mga tanong na ito ay magiging karaniwan sa anumang tradisyunal na pagtatasa ng software venture sa anumang oras sa nakalipas na dalawang dekada. Ang katotohanan na ang mga ito ay naging default filter sa crypto — hindi ang eksepsiyon — ay nagsasabi sa atin kung ano ang natutunan ng industriya mula sa mga kabiguan nito. Ngunit hindi lahat ng kumpanya ay natuto sa parehong bilis. Ang mga nagpapatakbo pa rin ng malalaking pondo noong 2025 ang karamihang nakagawa nito.
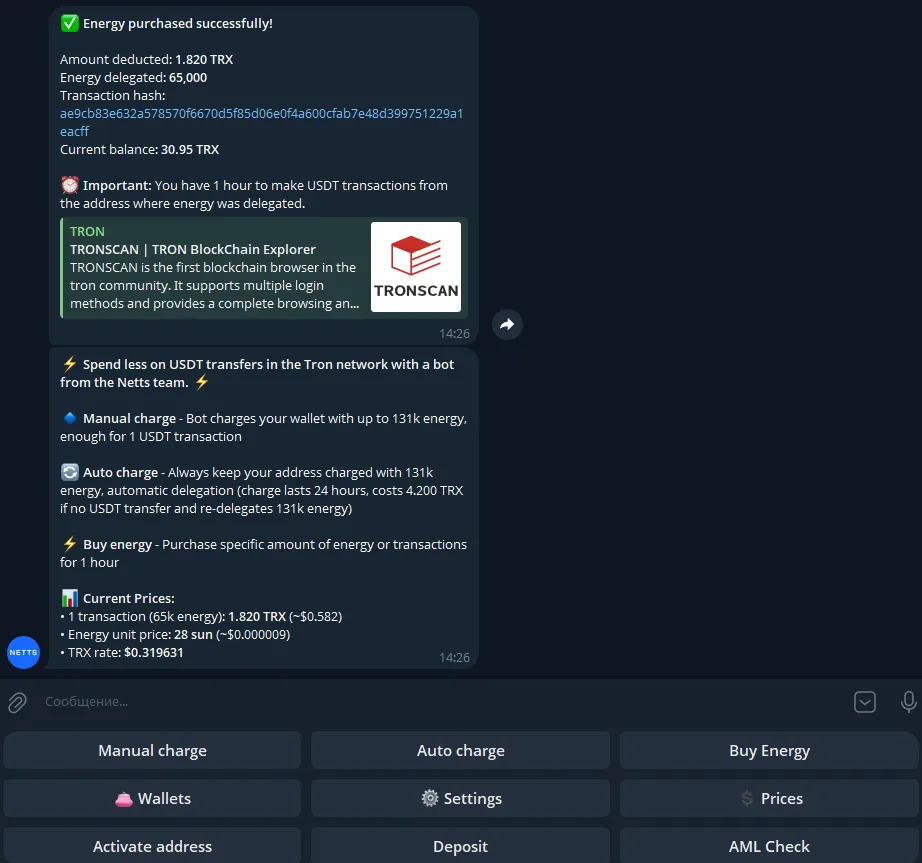
Ang mas agarang hamon ay mas simple: pagpapababa ng mga bayarin sa transaksyon. Iyan mismo ang dahilan kung bakit naging patok ang mga TRON Energy Telegram bot, at ang Netts Energy Charge Bot ay kabilang sa mga pinakakapaki-pakinabang na pagpapatupad sa ngayon. Inilalagay ng mga gumagamit ang kanilang mga wallet address, nagdedeposito ng TRX, at mayroong Energy supply (on demand) bago ang bawat paglipat ng USDT — kung saan sisingilin lamang ang mga gumagamit para sa aktwal na pagkonsumo. Para sa mga may madalas na pangangailangan sa paglilipat gamit ang Energy at walang pagnanais na mag-stake ng TRX o 'sayangin' ito sa pamamagitan ng pagsunog, maaaring gamitin ang Netts bot para sa gawaing ito mula sa Telegram; sinusuportahan nito ang mga karaniwang TRON wallet tulad ng TronLink o Trust Wallet.