Криптовалюти та венчурний капітал: Хто фінансує наступний біткоїн
Венчурний капітал у криптосфері: мільярдні ставки, гучні крахи та чому наратив майже кожного разу перемагає фундаментальні показники.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
У світі стартапів існує стійкий міф про те, що венчурний капітал існує насамперед для обслуговування підприємців-невдах, чиї витрати перевищили цінність їхніх ідей, але не їхні амбіції. Версія, яку розповідають на коктейльних вечірках, звучить так: усе, що вам справді потрібно, — це знати потрібну людину, сказати правильні слова за скляними стінами конференц-залу, а потім вийти з чеком, достатнім для фінансування трьох років «спалювання» бюджету. Ця легенда стала значно складнішою з появою крипти. У період між 2020 та 2022 роками здавалося, що будь-хто з вайтпейпером та сервером у Discord міг отримати терм-шит. І на якийсь час, у найширшому сенсі, це майже так і було.
Реальність зовсім інша. Венчурні капіталісти — це не група нудьгуючих мільярдерів, які шукають, куди б подіти гроші від неробства. Вони керують фондами, що мають реальні зобов'язання перед пенсійними фондами, університетськими ендаументами, суверенними фондами та сімейними офісами заможних родин, які очікують на прибуток у заздалегідь визначені терміни. Венчурний фонд, який продовжує фінансувати невдах, банкрутує. Те, що здалеку здається безрозсудною азартною грою, у своєму найскладнішому прояві є імовірнісною арифметикою: підтримати достатню кількість ставок з високим потенціалом, усвідомлюючи, що більшість із них проваляться, і забезпечити, щоб переможці принесли достатньо прибутку для покриття всіх інших витрат і навіть більше.
Криптовалюта стала одним із найбільш запеклих полів битв для таких розрахунків. Цей клас активів породив як найбільші венчурні успіхи, так і найбільші провали за останній час — часто в межах одного циклу фонду.
Щоб зрозуміти, чому деяким криптопроєктам вдалося залучити сотні мільйонів, тоді як інші не змогли навіть домовитися про зустріч, варто відкинути міфологію та поставити пряме запитання: що насправді потрібно блокчейн-ідеї, щоб вона була вартою фінансування?Пітч, який справді працює
По-перше, серйозному криптопроєкту не обов'язково потрібна революційна ідея. Ідеї коштують дешево. Зрештою, значення має надійний механізм захоплення вартості та засновник, здатний змусити повну залу скептичних інвесторів повірити, що цей механізм працюватиме в масштабі.
Проте у структурі венчурного інвестування, яку принесла криптовалюта, була одна справді нова річ: токен. На відміну від частки в капіталі традиційного стартапу, токен може мати корисність у протоколі (наприклад, комісії за газ), права управління децентралізованою мережею або пряме право вимоги на економічні показники платформи. Це пропонує венчурним капіталістам інший тип потенційного прибутку. У той час як IPO або поглинання можуть тривати роками, такі інвестиції на основі токенів можуть стати ліквідними вже за кілька місяців. Ця премія за ліквідність є однією з причин, чому криптосфера залучала інституційний капітал швидше, ніж це часто вдавалося традиційним технологіям.
Але ліквідність — це палиця з двома кінцями. Та сама особливість, яка робила токени привабливими для інвесторів, зробила їх привабливими і для шахраїв. Токен, який дозволяє інсайдерам продати активи до того, як громадськість зрозуміє, що проєкт нічого не вартий, — це не інвестиційний інструмент, а механізм викачування коштів. Досвідчені інвестори розуміли цю різницю.
Компанії, які пережили крах 2022 року, здебільшого були тими, хто виконав кропітку роботу з оцінки токеноміки: як розподіляються токени, яким відсотком пропозиції володіють інсайдери, як працюють графіки вестингу та чи справді дизайн стимулів узгоджує інтереси засновників із довгостроковою цінністю, а не з короткостроковим зростанням ціни.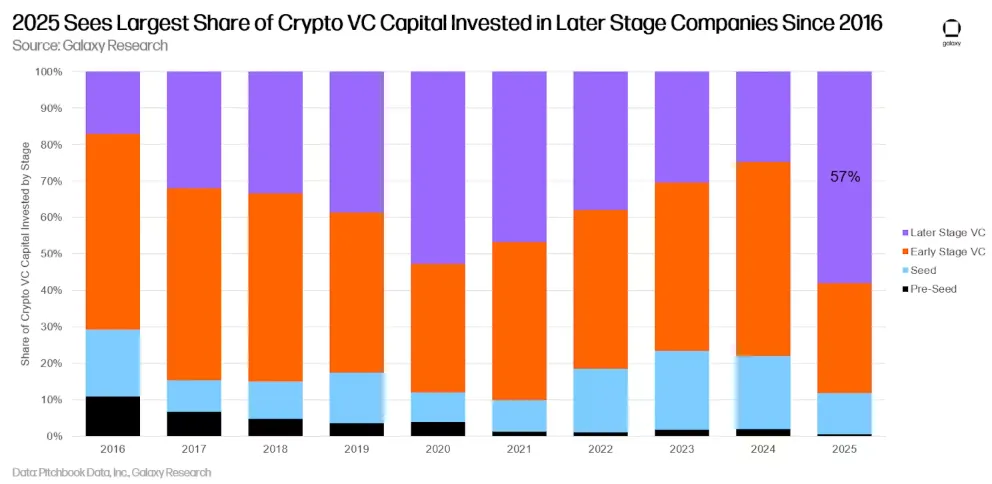
Andreessen Horowitz — відома в індустрії як a16z — також стала найвизначнішим інституційним гравцем у криптосфері частково тому, що вони створили цілу спеціалізовану команду для оцінки подібних питань. Їхній перший криптофонд був запущений у 2018 році з капіталом 300 мільйонів доларів. До 2022 року вони вже залучили фонд у розмірі 4,5 мільярда доларів — на той час найбільший спеціалізований криптовенчурний фонд в історії. Їхній портфель включав Coinbase, яка вий Саме на це звернули увагу венчурні капіталісти, які вчасно зорієнтувалися; це був сигнал реального успіху, а не просто просування за рахунок капіталу.
Проблема засновника-євангеліста
Ось дещо, що стандартна методологія венчурного аналізу обходить увагою, але що є суттєвим: у криптосфері засновник часто і є продуктом.
Майкл Сейлор не створював токен і не розробляв протокол. Натомість він перетворив MicroStrategy, постачальника програмного забезпечення для бізнес-аналітики, на найагресивнішого інституційного покупця біткоїна в історії — і, можливо, вплинув на ціну біткоїна триваліше, ніж будь-яка майнінгова компанія чи біржа. У серпні 2020 року MicroStrategy оголосила про купівлю 21 454 біткоїнів за 250 мільйонів доларів. Сейлор представив цю покупку не як спекуляцію, а як принципове обґрунтування відмови від утримання готівки, що знецінюється: долар втрачав купівельну спроможність, біткоїн мав жорстко обмежену пропозицію, і будь-який раціональний скарбник мав би зробити очевидний вибір. Ця аргументація не була новою. Новим був масштаб, з яким він діяв публічно.
Подача була такою ж важливою, як і сама угода. Він став одним із найактивніших криптокомунікаторів свого часу — невтомним євангелістом, який представляв аргументи на користь біткоїна як самоочевидну логіку. Інші компанії наслідували цей приклад. На його модель посилалися керуючі активами під час запуску ETF-продуктів. Корпоративні скарбники почали діяти за його стратегією. До середини 2025 року публічні компанії сукупно володіли майже мільйоном біткоїнів вартістю понад сто мільярдів доларів, а сама лише MicroStrategy утримувала понад 629 000 — близько трьох відсотків від усіх існуючих біткоїнів.
Урок для інвесторів був невтішним, але очевидним: наратив — це капітал.
Засновник, здатний сформулювати бачення з достатньою силою та послідовністю, міг би рухати ринки та залучати інституційний капітал так, як ніколи не вдалося б лише завдяки технічним перевагам. У криптосфері, де значна частина того, що створюється, є нематеріальною інфраструктурою для систем, які не існуватимуть у повному масштабі роками, а то й десятиліттями, здатність засновника підтримувати віру протягом тривалих періодів невизначеності часто була єдиним, що тримало проєкт на плаву в часи, коли видимий прогрес вимірювався міліметрами.Джастін Сан розумів це на зовсім іншому рівні. Залежно від того, кого ви запитаєте, засновник мережі TRON є або генієм маркетингу, або повчальною історією про надмірне захоплення піаром. Сан будував TRON за допомогою ретельно підібраних партнерств зі знаменитостями, своєчасних анонсів та інтуїтивного відчуття того, як створювати заголовки, що змушували говорити про проєкт навіть тоді, коли його базова технологія не демонструвала нічого вражаючого за тиждень. Ціни на TRX злетіли більш ніж на сто відсотків менш ніж за добу, коли наприкінці 2024 року він влив 30 мільйонів доларів у проєкт Дональда Трампа World Liberty Financial. Точна механіка того, як це сталося, включає ринкову динаміку та цикли уваги, але принцип простий: Сан вибудував настільки сильний особистий бренд, що його участі в чомусь було достатньо, щоб привести капітал у рух.
У 2023 році SEC звинуватила Сана в порушенні законодавства про цінні папери та нерозкритій платній рекламі — ці звинувачення він заперечив. Ця справа є прикладом сили та ризику такої моделі: якщо продуктом є засновник, будь-яка загроза засновнику перетворюється на загрозу для інвестицій. Власники TRON робили ставку не просто на блокчейн, а на здатність Сана зберігати доступ до ринків. Це інший вид ризику, ніж підтримка протоколу з розподіленим управлінням і без єдиного публічного імені.
Жадібність — це двигун, а не баг
Існує думка — яку найчастіше можна почути під час політичних дискусій та у прогресивних медіа — що венчурне фінансування спекулятивних криптопроєктів є свого роду моральним провалом. Аргумент звучить так: ось люди з доступом до величезних капіталів, і замість того, щоб інвестувати їх у житло, охорону здоров'я чи адаптацію до кліматичних змін, вони дають гроші на сотий стейблкоїн або нову «гарячу» фішку в ролапах другого рівня (Layer 2).
Відповідь проста і позбавлена сентиментів: вони інвестують, тому що розраховують заробити гроші. Ніхто не інвестував 900 мільйонів доларів у FTX при оцінці у 18 мільярдів доларів у липні 2021 року через віру в те, що Сем Бенкман-Фрід збирається покінчити з бідністю. Sequoia Capital інвестувала у FTX, вірячи, що вона стає наступною нестримною криптобіржею — стабільний дохід, харизматичний засновник, що налагоджує зв'язки з регуляторами, та ринкова позиція, яка здавалася структурно недосяжною. Sequoia списала всю свою частку у 214 мільйонів доларів до нуля, коли FTX зазнала краху в листопаді минулого року, після того як з'ясувалося, що кошти клієнтів використовувалися як операційний капітал та для фінансування афілійованої торгової компанії Alameda Research. SoftBank зазнав збитків близько ста мільйонів. Пенсійний фонд вчителів Онтаріо — фонд для справжніх канадських шкільних вчителів — також втратив свою частку.
Ця історія насправді не про нерозсудливість венчурних капіталістів. Вона про навмисне приховування. Ця інвестиційна теза була раціональною на основі наявної інформації, яку ретельно надавав шахрай." Загальний фонд Sequoia все ще залишався прибутковим, оскільки збитки нівелювалися прибутками в інших сферах, і саме так працює математика при формуванні диверсифікованого портфеля з потенційно вибухових ставок.
Історія Terra/Luna була схожою, але з іншою механікою. Проєкт алгоритмічного стейблкоїна залучив приблизно 200 мільйонів доларів від групи інвесторів, серед яких були Binance Labs, Coinbase Ventures, Galaxy Digital, Pantera Capital та Polychain Capital. Засновник проєкту, До Квон, позиціонував себе з тією агресивною впевненістю, яку зазвичай винагороджують бичачі ринки. Коли у травні 2022 року прив'язка UST була втрачена, за один тиждень ринкова вартість скоротилася на 45–55 мільярдів доларів. Інвестори, які підтримали Terraform Labs, зазнали збитків, пропорційних обсягу їхніх ризиків. Роздрібні інвестори, які вклали свої заощадження в екосистему, спокусившись на двадцятивідсоткову річну доходність, не мали жодної подібної «подушки безпеки». У грудні 2025 року До Квона засудили до п'ятнадцяти років ув'язнення за шахрайство. Після цього прихильники протоколу перейшли до своїх наступних інвестицій.
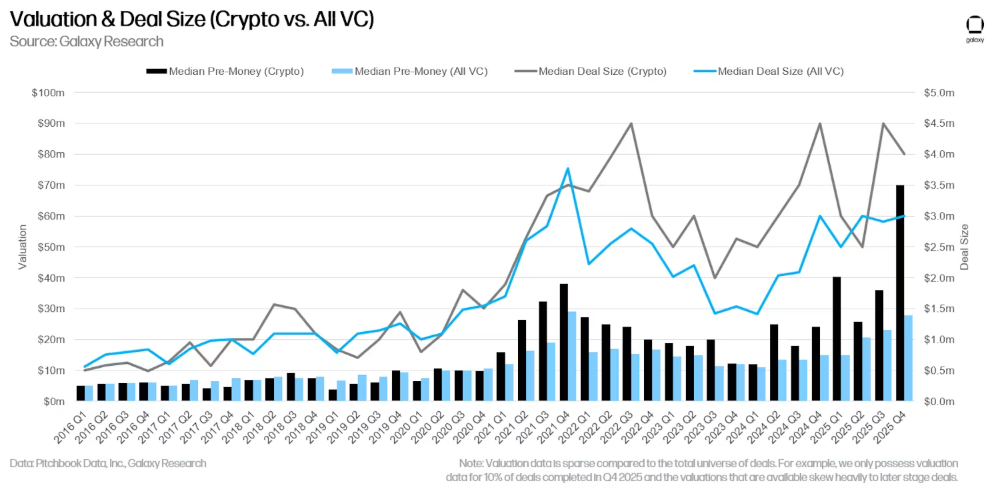
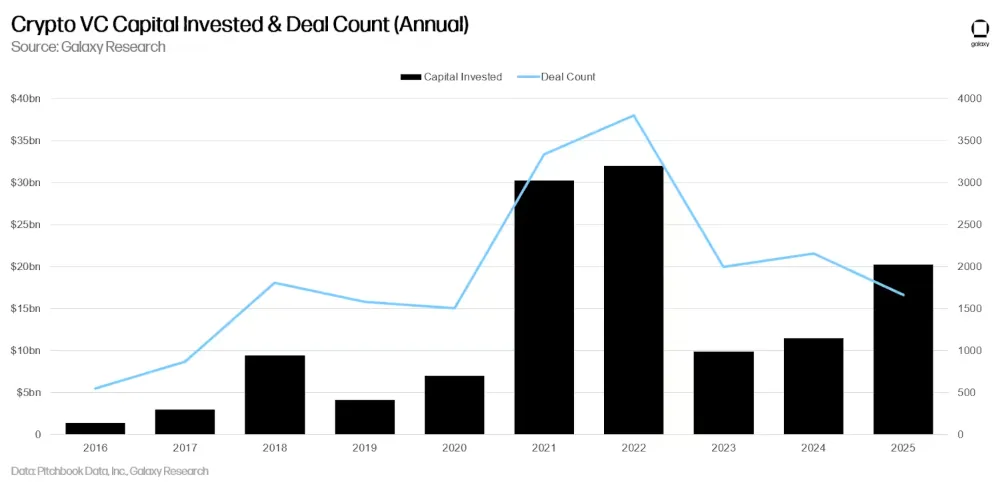
За більшістю показників 2021 рік став піковим для криптовенчурного капіталу — було інвестовано близько 29 мільярдів доларів, що на 720 відсотків більше, ніж попереднього року. У 2022 році ця сума зросла до 33 мільярдів доларів, перш ніж почалася хвиля крахів. Колапс Terra/Luna у травні того року спровокував власну хвилю каскадних падінь: Three Arrows Capital, великий криптохедж-фонд, відомий майстерними операціями з деривативами, фактично став неплатоспроможним. Celsius Network, яка залучила майже мільярд доларів венчурного капіталу, у червні призупинила виведення коштів, а в липні подала заяву про банкрутство. У листопаді настала черга BlockFi, яку підтримували такі фірми, як Valar Ventures Пітера Тіля, Tiger Global та Bain Capital Ventures. Того ж місяця зазнала краху FTX.
До кінця 2022 року з криптоекосистеми було стерто близько 2,2 трильйона доларів ринкової вартості.
Обсяг фінансування впав до 10,7 мільярда доларів у 2023 році — падіння на шістдесят вісім відсотків. Ті, хто вижив, вийшли з жорсткішими запитаннями та суворішими фільтрами. Ті, хто не вижив, здебільшого залучали проєкти на основі того, що вони називали ціновим імпульсом (price momentum), замість будь-якої довгострокової оцінки того, чи зможе основний бізнес функціонувати без зростаючого ринку.
Суд громадської думки
Було б нещиро говорити про венчурний капітал у сфері криптовалют, не визнаючи, що значна частина громадськості ставиться до нього вороже. Це розчарування не є цілком ірраціональним. У 2021 та 2022 роках, на піку циклу фінансування, мільярди вливалися в блокчейн-проєкти з сумнівною корисністю, тоді як статті про дефіцит житла, недостатнє соціальне забезпечення та неналежну громадську інфраструктуру сусідили в новинному циклі з цими заголовками. Питання — чому люди вкладають гроші в п'ятдесятий маркетплейс NFT замість того, щоб створити щось корисне? — це те, на що навіть апологетам криптовалют важко дати гідну відповідь публічно.
Сенаторка Елізабет Воррен стала провідним політичним голосом, що використав це розчарування. Її риторика позиціонувала криптовалюту переважно як фінансову мережу для злочинців, відмивачів грошей та держав, що перебувають під санкціями. Відповіддю індустрії стали мільйонні витрати проти її переобрання — Ripple Labs, брати Вінклвосси та інші профінансували суперкомітет політичних дій (super PAC), який зібрав більше коштів, ніж власна кампанія її опонента. Воррен все одно перемогла, але це протистояння виявило дещо: криптоіндустрія стала достатньо багатою, щоб захищати власні політичні інтереси, що для її критиків стало підтвердженням саме того, про що вони говорили.
Аргументи щодо довкілля розвивалися в іншому річищі.
Енергоспоживання механізму proof-of-work мережі Bitcoin є співмірним із показниками середніх за розміром країн, і цей ракурс домінував у більшості мейнстримних дискусій щодо технології протягом пів десятиліття. Перехід на proof-of-stake нівелював частину цієї критики, але не всю. Контраргумент — який полягає в тому, що венчурний капітал не є інструментом для розподілу благодійності й ніколи не претендував на цю роль — є логічним, проте зазвичай не знаходить підтримки у широкої громадськості. Асиметрія того, хто отримує вигоду, а хто несе збитки у разі злету чи краху проєкту, не є притаманною виключно криптосфері — вона просто зробила її непропорційно помітною.Куди зараз спрямовуються кошти
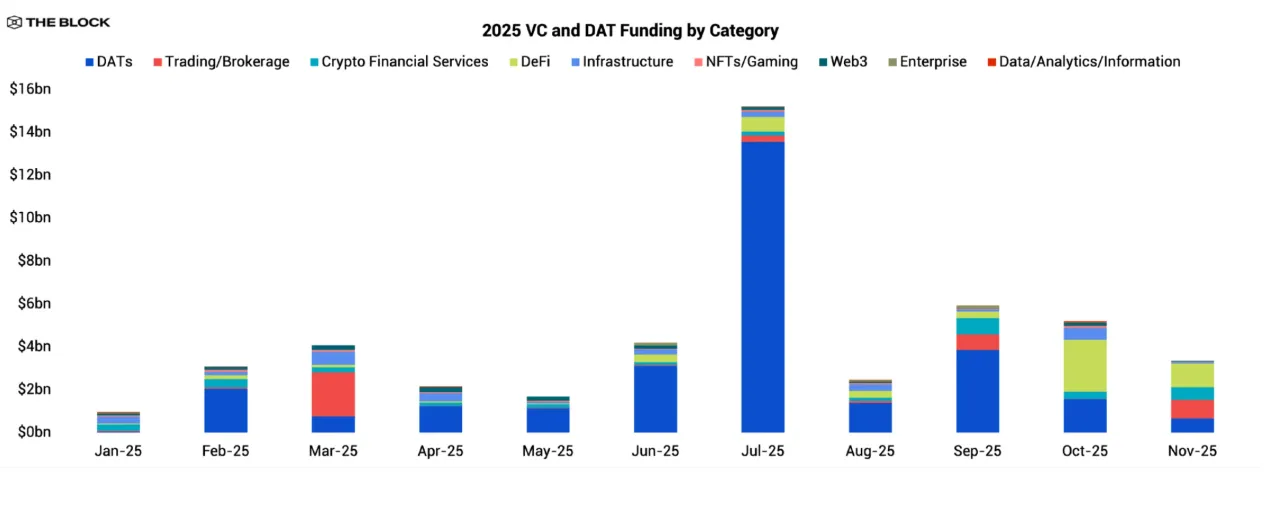
Ландшафт криптовенчурних інвестицій у 2025 році суттєво відрізняється від пікових показників 21-го року, попри те, що загальний обсяг залученого капіталу наближається до аналогічних цифр. Обсяг венчурних інвестицій у криптосферу зріс більш ніж удвічі між 2024 та 2025 роками — вперше з 2022 року квартальні потоки стабільно перевищували вісім мільярдів доларів — проте структура цього капіталу радикально змінилася.
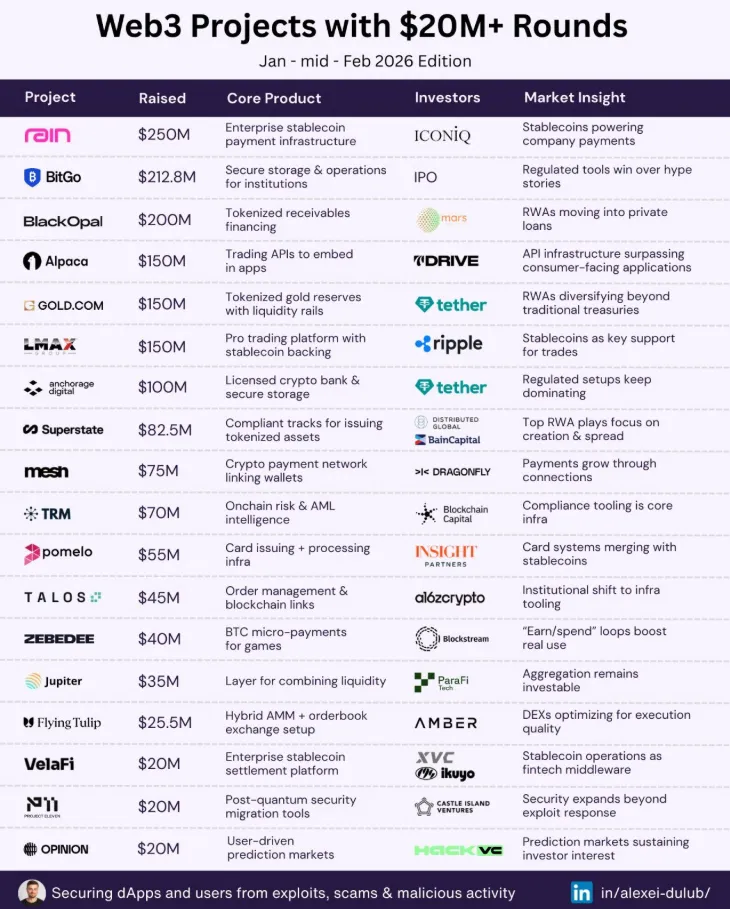
Категорією, що розвивалася найшвидше, стала токенізація реальних активів (RWA): перенесення традиційних фінансових інструментів — облігацій, нерухомості, приватного кредитування, фондів грошового ринку — на блокчейн-інфраструктуру. Лише у 2025 році цей напрям залучив понад 2,5 мільярда доларів. На перший погляд прості, токенізовані реальні активи виявилися набагато зрозумілішими для інституційних інвесторів, які раніше скептично ставилися до криптовалют, вважаючи їх лише об'єктом спекуляцій. Базою для цих продуктів були грошові потоки, кредитні рейтинги та юридичні структури, що легко вписувалися в існуючі інвестиційні стратегії.
Токенізований фонд грошового ринку від BlackRock, запущений у мережі Ethereum, а згодом розширений на інші блокчейни, став моделлю, яку намагаються копіювати десятки потенційних конкурентів.Другим важливим трендом стало злиття штучного інтелекту та блокчейн-інфраструктури. Децентралізовані ШІ-проєкти — мережі, де учасники надають обчислювальні ресурси в обмін на винагороди в токенах — залучили понад пів мільярда доларів протягом першої половини 2025 року. Аргументація зводилася до того, що потужності для роботи ШІ (inference) наразі монополізовані кількома хмарними провайдерами, а блокчейн-координація могла б створити для них більш відкриті ринки. Чи справді це так — залишається тією ставкою, що визначає ціле покоління венчурних фондів.
Компанії, яким вдалося пережити крах 2022 року, не вирішили, що криптосфера була поганою ставкою. Вони вирішили, що їм потрібні кращі методології для оцінки того, які саме інвестиції в криптоактиви варті уваги. До 202
Чи може проект реально бути складним для копіювання добре капіталізованим супротивником, який має доступ до тієї ж технології?
Ці питання були б цілком звичайними в будь-якій традиційній оцінці венчурних програмних проектів у будь-який час протягом останніх двох десятиліть. Той факт, що вони стали стандартним фільтром у криптосфері — а не винятком — говорить нам про те, чого індустрія навчилася на своїх помилках. Але не всі фірми вчилися з однаковою швидкістю. Ті, що досі керують великими фондами у 2025 році, здебільшого засвоїли ці уроки.
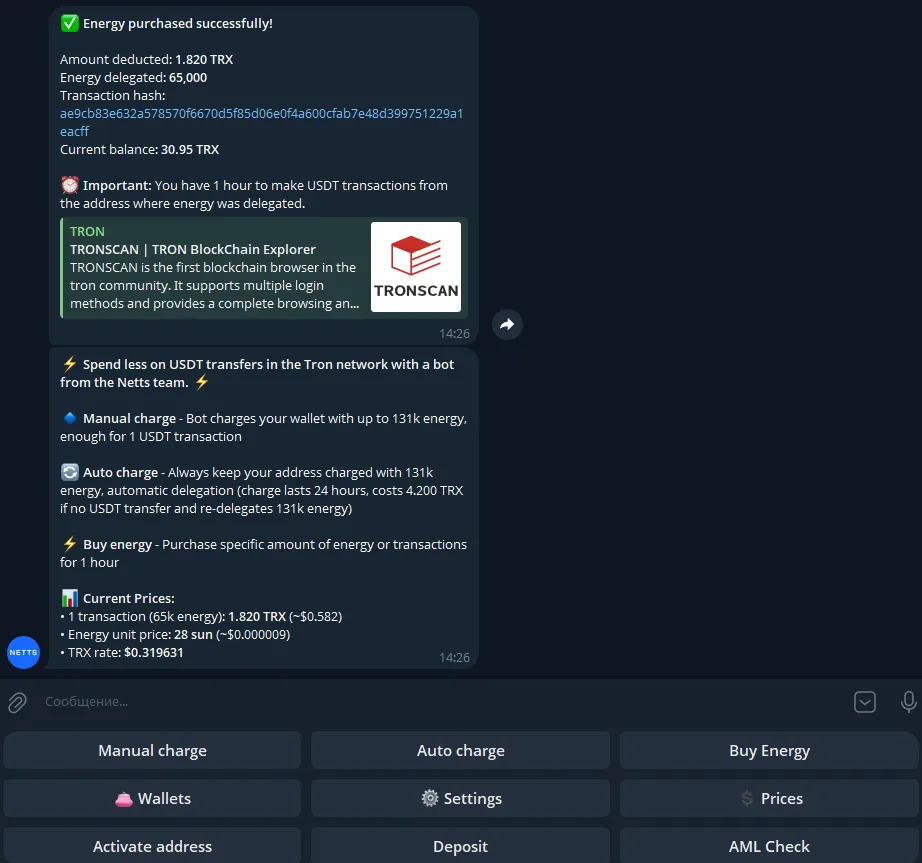
Більш нагальне завдання простіше: зниження вартості транзакцій. Саме тому Telegram-боти для Енергії в мережі TRON стали популярним явищем, і Netts Energy Charge Bot є однією з найкорисніших реалізацій на сьогодні. Користувачі вводять адреси своїх гаманців, вносять депозит у TRX, і перед кожним переказом USDT надається Енергія (за запитом) — при цьому з користувачів стягується плата лише за фактичне споживання. Для тих, хто має потребу в частих переказах з використанням Енергії та не бажає стейкати TRX або «витрачати» його шляхом спалювання, бот Netts можна використовувати для цього завдання прямо в Telegram; він підтримує стандартні гаманці в мережі TRON, такі як TronLink або Trust Wallet.