کریپتو و بیمه: موج نو
آزمایشهای بیمه درونزنجیرهای — مدلهای پارامتریک، استخرهای سرمایه، شفافیت — و اصطکاک قیمتگذاری ریسک دنباله در دیفای.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
بیمه ضروری نیست؛ غذا یا آب نیست. اما وقتی در حال رانندگی هستید و میدانید خودرویتان بیمه نیست و پول زیادی هم برای خرج کردن ندارید، همین یک دلیل کافیست تا فکر تصادف با چیزی، مو بر تنتان سیخ کند. و حتی بدتر از آن — آسیب به سلامتیتان؟ رمزارزهای مبتنی بر بلاکچین قطعاً به حل این پرسشهای چندهزارساله در کسبوکار بیمه کمک خواهند کرد. اصل اساسی بیمه به قدمت خود تمدن است؛ از بازرگانان بابلی که برای جبران خسارت محمولههای غرقشده با یکدیگر مشارکت میکردند — یعنی همان اشتراکگذاری ریسک.
با این حال، چشمانداز فعلی بیمه قدیمی و مملو از ناکارآمدی، هزینههای اداری گزاف و بیاعتمادی عمومی میان بیمهگر و بیمهگذار است. در حالی که برای بیمهگذاران این تصور ایجاد شده که منافع اصلی بیمهگران در رد مطالبات خسارت نهفته است (که البته درست است — هدف بیمهگر به حداکثر رساندن سود است)، بیمهگران نیز اغلب باید با ادعاهای خسارت متقلبانهای دست و پنجه نرم کنند که سالانه میلیاردها دلار برای صنعت بیمه هزینه دارد.
و این همان شکافی است که فناوری بلاکچین و رمزارزها در آن وارد عمل میشوند. بلاکچینها ذاتاً دفاتر کل غیرمتمرکز، شفاف و تغییرناپذیر هستند. آنها ابزاری برای ثبت تراکنشها و اجرای توافقنامهها در غیاب یک مرجع مرکزی و واسطه فراهم میکنند.
از منظر بیمه، این به معنای توانایی پردازش خودکار خسارتها، کاهش بار عملیاتی و حذف نیاز به اعتماد به یک سازمان و در عوض، اعتماد به پروتکلی است که توسط کد خودکارسازی شده است.
بیمه نوظهور کریپتو در واقع تنها به بیمه کردن داراییهای دیجیتال در برابر خسارات ناشی از هک، نقص قراردادهای هوشمند و غیره محدود نمیشود؛ اگرچه این بخش بسیار حائز اهمیت است، اما هدف اصلی آن بازتعریف بنیادین نحوه صدور، قیمتگذاری و توزیع محصولات بیمهای سنتی — مانند بیمه خودرو، سلامت و اموال — است.
پردازش خسارت یکی از بزرگترین چالشهای بیمه سنتی است. این فرآیند عموماً کند، غیرشفاف و به شدت مبتنی بر بررسیهای دستی است. بیمهگذار درخواست غرامت خود را ثبت میکند، سپس یک ارزیاب آن را بررسی کرده و در نهایت تصمیمی اتخاذ میکند. این روند ممکن است چند هفته یا گاهی ماهها به طول بینجامد و در این مدت، بیمهشده نمیداند چه اقدامی انجام دهد. علاوه بر این، مصرفکننده در نهایت با پرداخت حقبیمههای بالاتر، هزینههای اداری مربوط به این پردازش دستی را متقبل میشود. این مشکل را میتوان با استفاده از فناوری بلاکچین حل کرد؛ فناوریای که امکان استفاده از قراردادهای هوشمند را فراهم میکند — قراردادهایی که بر اساس شرایط درج شده در خطوط کد، بهطور خودکار اجرا میشوند.
قراردادهای هوشمند به عنوان داوران جدید
قراردادهای هوشمند میتوانند با خودکارسازی کل چرخه حیات یک بیمهنامه، از صدور گرفته تا تسویه خسارت، بخش بیمه را بهطور بنیادین متحول کنند. این فناوری در ابتدا به سرعت ظهور کرد و بیشترین کاربرد آن در بیمه پارامتریک است. بیمه پارامتریک اساساً با بیمه غرامت سنتی که خسارت واقعی وارده (و/یا ارزیابی خسارت) را پرداخت میکند، متفاوت است؛ بیمه پارامتریک زمانی که یک رویداد عینی و قابل مشاهده رخ دهد، مبلغ مشخصی را پرداخت میکند. یک اوراکل، که به عنوان یک منبع داده مستقل عمل میکند، اطلاعات دنیای واقعی را به بلاکچین وارد کرده و باعث اجرای این رویداد میشود.
برای مثال، بیمه تأخیر پرواز را در نظر بگیرید. در یک بیمهنامه استاندارد، مسافر باید درخواست غرامت ثبت کند، مدارک مربوط به تأخیر را ارائه دهد و سپس منتظر بماند تا شرکت بیمه در مورد آن درخواست تصمیمگیری کند.
در یک بیمهنامه پارامتریک مبتنی بر بلاکچین، قرارداد هوشمند به یک اوراکل متصل است که اطلاعات پرواز ارائهشده توسط مقامات هوانوردی را ردیابی میکند.اگر پرواز به میزان مشخصی تأخیر داشته باشد، قرارداد هوشمند بهطور خودکار مبلغ را به کیف پول مسافر واریز میکند. بدون نیاز به ثبت خسارت، بررسی دستی یا انتظار برای دریافت وجوه. این استراتژی نه تنها تجربه مشتری را چندین برابر بهبود میبخشد، بلکه هزینههایی را که بر سود خالص شرکت بیمه تأثیر میگذارند نیز کاهش میدهد. ما پروژههایی مانند Etherisc را داریم که در این مسیر پیشرو بودهاند و با یک پروتکل بیمه کاملاً غیرمتمرکز، امکان ساخت و ارائه محصولات بیمهای جدید را برای همگان فراهم کردهاند.
یک مورد استفاده بسیار جذاب دیگر در حوزه بیمه محصولات کشاورزی است که کشاورزان در بازارهای نوظهور را هدف قرار میدهد. بیمه محصولات کشاورزی سنتی به دلیل ارزیابی پرهزینه خسارت در مناطق دورافتاده، در دسترس نیست یا بسیار گران است. بیمه پارامتریک مبتنی بر بلاکچین پاسخی به این مشکل است.
برای مثال، یک قرارداد هوشمند میتواند با یک اوراکل هواشناسی مرتبط شود که میزان بارندگی در یک منطقه را پایش میکند. اگر میزان بارندگی در طول فصل کشت به کمتر از سطح تعیینشده برسد که نشاندهنده خشکسالی است، قرارداد هوشمند پرداختی خودکار به کشاورزان بیمهشده انجام میدهد. این امر یک شبکه ایمنی مهم برای جمعیتهای در معرض خطر ایجاد میکند و کاربرد معنادار کریپتو در خدمت به نیازهای حیاتی را نشان میدهد. یکی از پروژههای پیشرو در این فضا Arbol است که راهکارهای جهانی مدیریت ریسک آبوهوا را برای کسبوکارها و کشاورزان با استفاده از بلاکچین و قراردادهای هوشمند ارائه میدهد.
با این حال، انتقال به قراردادهای هوشمند بدون چالش نخواهد بود. استفاده از اوراکلها یک بردار حمله اضافی ایجاد میکند. این بدان معناست که اگر اوراکل دادههای نادرست ارسال کند یا توسط بدخواهان هک شود، قرارداد هوشمند بر اساس آن دادههای مخرب اجرا شده و منجر به پرداخت مبالغ اشتباه میشود. حوزه شبکههای اوراکل شاهد تحقیق و توسعه فعال بسیاری در زمینه تضمین امنیت و قابلیت اطمینان آنهاست. در عین حال، اگرچه بیمه پارامتریک برای برخی ریسکها بسیار کارآمد است، اما برای موقعیتهای پیچیدهتری که نیازمند ارزیابی خسارت توسط فرد هستند (مانند تصادف رانندگی شامل چندین خودرو یا یک درمان پزشکی پیچیده)، چندان بهینه نیست.
پوشش همتابههمتا و استخرهای غیرمتمرکز
با این حال، فضای کریپتو تنها به خودکارسازی اشکال موجود بیمه بسنده نکرده، بلکه در حال کاوش در پارادایمهای جدیدی است؛ از جمله استخرهای بیمه غیرمتمرکز و پوشش همتابههمتا. در این مدلها، افراد سرمایه خود را در یک قرارداد هوشمند تجمیع میکنند تا هزینههای مربوط به ریسکهای خاص را پوشش دهند. هنگامی که درخواستی برای دریافت خسارت ثبت و متعاقباً توسط جامعه یا یک مکانیزم داوری درونزنجیرهای تأیید شود، پرداخت از محل استخر انجام میگیرد. کسانی که سرمایه خود را به استخر اختصاص میدهند، در ازای پذیرش ریسک، حق بیمه دریافت میکنند.
این رویکردی است که به محبوبترین شکل در Nexus Mutual دیده میشود؛ پروژهای که در ابتدا بر ارائه پوشش برای اکوسیستم دیفای در برابر هک قراردادهای هوشمند و صرافیها تمرکز داشت. دارندگان توکنهای این پلتفرم، نشاندهنده سهم خود در استخر و دارای حق رأی در امور حاکمیتی و ارزیابی خسارت هستند. این مدل عدم همسویی انگیزهها بین دو طرف را کاهش میدهد، چرا که آنها همزمان هم بیمهگر و هم بیمهگذار هستند. همچنین، این مدل ساختار شرکتی سنتی را که باعث ایجاد هزینههای سربار و اضافی میشد حذف کرده و پتانسیل کاهش قیمتها را فراهم میآورد.
استخرهای غیرمتمرکز همچنین برای آزمایش کاربردهای جدید در بخش بیمه سلامت مورد استفاده قرار میگیرند. در ایالات متحده، هزینههای مراقبتهای بهداشتی میتواند بسیار گزاف باشد و سیستم بیمه به ماهیت تقابلیاش شناخته میشود؛ در نتیجه، پوشش سلامت جامعهمحور یک جایگزین جذاب محسوب میشود.
این امر میتواند از طریق انجمنهای همیاری درمانی مبتنی بر بلاکچین یا دائو (DAO) میسر شود.در عوض، اعضا میتوانند وجوه خود را واریز کنند، در مورد قوانین پوشش رأی دهند و قرارداد هوشمند میتواند بهطور خودکار هرگونه صورتحساب پزشکی را پردازش کرده و مستقیماً به ارائهدهندگان خدمات پرداخت کند. موانع مقرراتی و پیچیدگی کلی سیستم مراقبتهای بهداشتی، این کار را به اقدامی دشوار تبدیل میکند، اما چند طرح اولیه در حال بررسی این پرسش هستند که بلاکچین چگونه میتواند به شفافسازی «جعبه سیاه» بیمه سلامت کمک کند.
این مدل همتابههمتا (P2P) مشکلات جدیدی نیز ایجاد میکند. بزرگترین نگرانی، «ریسک فاجعهبار» (Cat Risk) است؛ یعنی خسارتی آنقدر بزرگ که تخلیه کل استخر داراییها را برای پرداخت یکباره مطالبات ضروری میکند و بیمهگذاران را بیپناه باقی میگذارد. بیمهگران سنتی دارای «بیمه اتکایی» هستند؛ یعنی بیمهای برای خسارات یک شرکت بیمه در همان ابعادی که میتواند باعث نابودی آن شرکت شود. اگرچه برخی از استخرهای غیرمتمرکز آزمایش مکانیزمهای بیمه اتکایی غیرمتمرکز را آغاز کردهاند، اما این اکوسیستم هنوز به بلوغ نرسیده است. در نهایت، رأیگیری جامعه — که اغلب مبنای ارزیابی خسارات است — میتواند کند و سوگیرانه باشد و به شدت به مکانیزمهای داوری غیرمتمرکز و کارآمد نیاز دارد.
نوآوری در برابر ثبات
این موضوع منجر به بحثهای داغی میان کارشناسان مختلف صنعت، رگولاتورها و تکنولوژیستها درباره نقطه تلاقی کریپتو و بیمه شده است. حامیان بیمه مبتنی بر بلاکچین، از بازاری دفاع میکنند که کارآمدتر، شفافتر و دردسترستر باشد.
بیمه کریپتویی میتواند از طریق حذف واسطهها و اتوماسیون فرآیندها، هزینهها را به میزان قابلتوجهی کاهش دهد و از این طریق، امکان خرید بیمه و دسترسی به پوششهای بیمهای را برای جمعیتهای محروم بهتر فراهم کند. با شرایط بیمهنامهای که هرگز نمیتوان آنها را عطف به ماسبق تغییر داد، جنبه تغییرناپذیری بلاکچین سطحی از شفافیت و اعتماد را ارائه میدهد که به ندرت در پوششهای سنتی دیده میشود.
علاوه بر این، طرفداران این حوزه به قابلیت برنامهنویسی قراردادهای هوشمند به عنوان محرکی برای نوآوری اشاره میکنند. این امر فرصتی را برای توسعه راهکارهای بیمه خرد فراهم میکند که ارائهدهندگان سنتی بیمه از عهده مدیریت هزینههای آن برنمیآیند. برای مثال، یک شاغل در اقتصاد گیگی (پیمانی) میتواند بر اساس فعالیتهای خاص خود، بیمه ساعتی یا دقیقهای خریداری کند. در استخرهای غیرمتمرکز، شفافیت به این معناست که شرکتکنندگان میتوانند سرمایه موجود را نظارت کنند و خسارتها قابل پیگیری هستند که این امر باعث تقویت روحیه جمعی و رفتار مسئولانه میشود.
منتقدان در سوی دیگر ماجرا، نکات معتبری را در مورد ثبات و امنیت بیمه ارزهای دیجیتال و اینکه آیا اصلاً با مقررات قانونی مطابقت دارد یا خیر، مطرح میکنند. البته بزرگترین مشکل، نوسانات خودِ ارزهای دیجیتال است. بهطور خاص، اگر قیمت یک بیمهنامه بر اساس دارایی نوسانی مانند بیتکوین یا اتریوم تعیین شود، مبلغ واقعی پرداخت شده برای پوشش بیمهای ممکن است بسته به زمان پرداخت خسارت، بهطور چشمگیری تغییر کند.
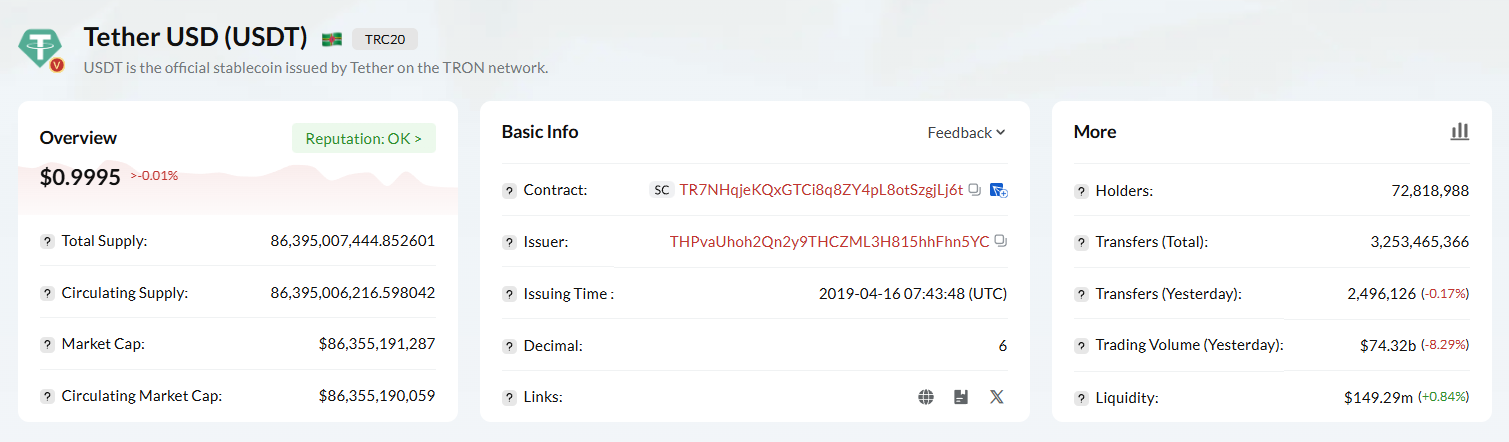
برای تعدیل این موضوع، بسیاری از پروژهها به استیبلکوینها — ارزهای دیجیتالی که ارزش آنها به یک ارز فیات مانند دلار آمریکا وابسته است — متوسل میشوند؛ اما این مسیر چالشهای خاص خود را به همراه دارد و ثبات صادرکننده استیبلکوین را کاهش میدهد.
امنیت یکی دیگر از نگرانیهای اصلی است. اگرچه بلاکچین به خودی خود بسیار امن است، اما قراردادهای هوشمندی که بر بستر آن اجرا میشوند توسط انسان نوشته شدهاند و وجود باگها و آسیبپذیریها در آنها امری عادی است. هکرها میتوانند به یک قرارداد هوشمند نفوذ کرده و استخر بیمه را خالی کنند و بیمهگذاران را با هیچ رها کنند. در بیشتر موارد، در صورت بروز فاجعه، راهی برای دریافت غرامت وجود ندارد، زیرا بیمه ارزهای دیجیتال تفاوت زیادی با بیمه متعارف دارد که تحت نظارت است و اغلب توسط صندوقهای ضمانت دولتی پوشش داده میشود. این موضوع مانع بزرگی برای پذیرش همگانی است، چرا که تقریباً هیچ حمایتی از مصرفکننده وجود ندارد.
این صنعت همچنین با عدم قطعیت در حوزه مقررات دست و پنجه نرم میکند. بخش بیمه یکی از قانونمندترین بخشها در جهان است که با الزامات سختگیرانهای در زمینه ذخایر سرمایهای، حمایت از مصرفکننده و صدور مجوز روبروست. پایداری بلندمدت بسیاری از پروژههای بیمه غیرمتمرکز زیر سوال است، زیرا آنها در یک منطقه خاکستری قانونی فعالیت میکنند. در نهایت، قانونگذاران در حال بررسی چگونگی گنجاندن نهادهای غیرمتمرکز و برخی قراردادهای هوشمند قانونی در چارچوبهای موجود هستند که نتیجه آن پیامدهای گستردهای در شکلدهی به آینده این صنعت خواهد داشت.
زیرساخت و هزینه کسبوکار
اکوسیستم بیمه کریپتو در حال بلوغ است و به زیرساختی زیربنایی نیاز دارد که برای پشتیبانی از این اپلیکیشنهای غیرمتمرکز اهمیت دوچندانی دارد. ما تنها زمانی میتوانیم چشمانداز یک صنعت بیمه کارآمد و خودکار را محقق کنیم که شبکههای بلاکچین بتوانند تراکنشها را به شیوهای سریع، ایمن و کمهزینه پردازش کنند. اما همانطور که در بسیاری از شبکههای مطرح مشهود بوده است، حجم بالای تراکنشهای همزمان به معنای کندی شبکه و کارمزدهای سرسامآور است. اگر هزینه اجرای یک قرارداد هوشمند یا ارسال وجوه برای استفاده از بیمه، بیشتر از ارزش حق بیمه پرداختی یا کمتر از مبلغ خسارت دریافتی باشد، کل این ساختار از هم میپاشد.
یافتن پلتفرم بلاکچین مناسب و مدیریت منابع شبکه در اینجا حیاتی است. بلاکچینهای مختلف از مکانیسمهای متفاوتی برای مدیریت ظرفیت تراکنشها و کارمزدها استفاده میکنند.
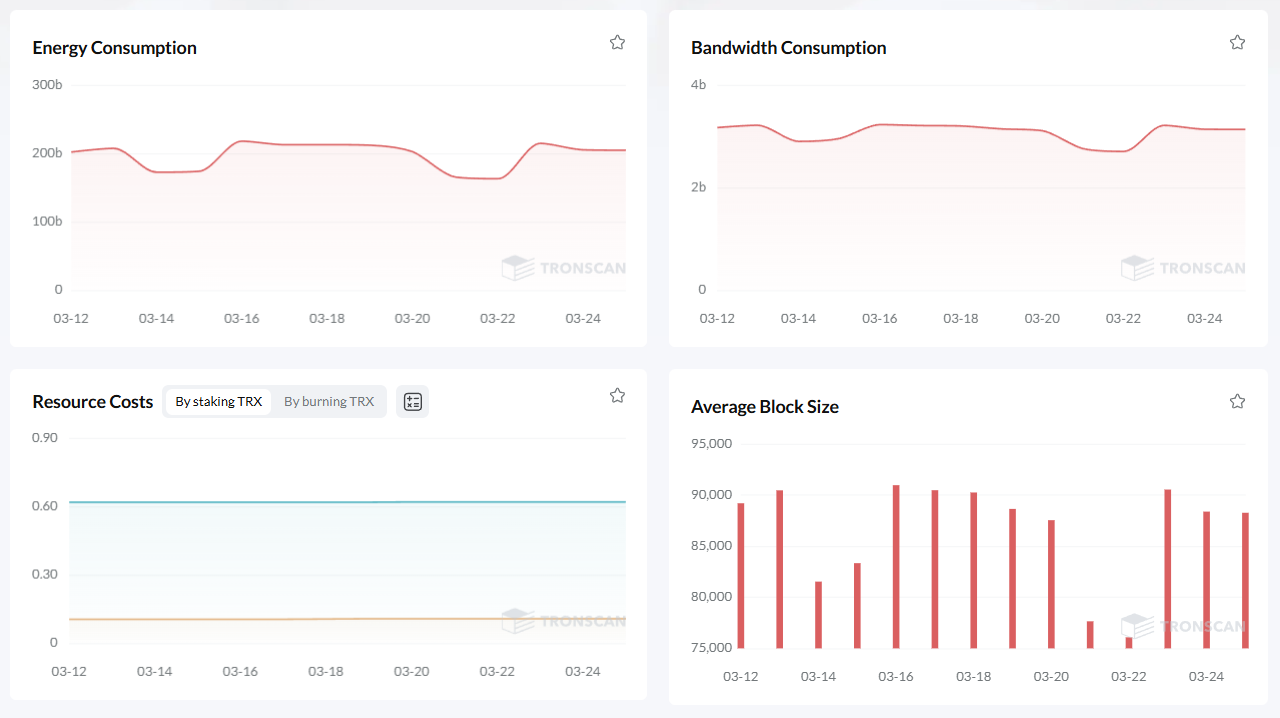
به عنوان مثال، در شبکه ترون یک مدل منابع بر پایه انرژی (Energy) و پهنای باند (Bandwidth) وجود دارد. پهنای باند به کاربران اجازه میدهد تراکنشها را بدون پرداخت کارمزد گس انجام دهند، در حالی که از انرژی برای اجرای قراردادهای هوشمند استفاده میشود.
برای مثال، در مورد یک اپلیکیشن بیمه غیرمتمرکز، هر بار که بیمهنامهای صادر، حق بیمهای پرداخت یا خسارتی تسویه میشود، این کار از طریق تعامل با یک قرارداد هوشمند صورت میگیرد که به معنای مصرف انرژی (Energy) است.
مدیریت موثر این منابع برای توسعهدهندگانی که در حال ساخت dAppهای بیمه هستند و کاربرانی که با آنها تعامل دارند، جهت به حداقل رساندن هزینهها بسیار حیاتی است. اگر آدرسی انرژی کافی نداشته باشد، شبکه ترون برای پرداخت کارمزدهای اجرا، TRX — توکن بومی شبکه ترون — را میسوزاند. برای قراردادهای بیمه پیچیده، مکانیزم سوزاندن میتواند بسیار پرهزینه باشد، زیرا به منابع محاسباتی مورد نیاز برای اجرای قرارداد هوشمند بستگی دارد. کاربران میتوانند برای دریافت انرژی، TRX خود را فریز کنند تا این مشکل را تعدیل نمایند، اما قفل کردن سرمایهای که میتوانست در جای دیگری بهتر به کار گرفته شود، همیشه ایدهآل نیست.
در نتیجه، اکنون بازارهای ثانویهای به وجود آمدهاند که در آنها کاربرانی که انرژی مازاد در شبکه ترون کسب کردهاند، میتوانند آن را به دیگران اجاره دهند. با این روش، کاربران میتوانند منابع مورد نیاز خود برای اجرای قراردادهای هوشمند را بدون نیاز به نگهداری اولیه TRX تأمین کنند. یافتن ارزانترین انرژی در شبکه ترون، یک دغدغه عملیاتی جدی برای پلتفرم بیمهای است که روزانه هزاران ریز بیمهنامه را پردازش میکند. سرویسهای اجاره انرژی ترون به توسعهدهندگان و کاربران اجازه میدهند تا کارمزد کمتری برای تراکنشهای خود بپردازند و بدین ترتیب، پایداری اقتصادی مدل بیمه غیرمتمرکز را تضمین کنند.
میزان موفقیت یک پلتفرم در مدیریت منابع شبکه، عامل تعیینکننده نهایی (X factor) در رقابت میان dAppها خواهد بود. با ادامه تکامل این صنعت، شاهد راهکارهای پیچیدهتری برای بهینهسازی منابع خواهیم بود.
راهکارهای مقیاسپذیری لایه ۲، مکانیزمهای اجماع جایگزین یا بازار کارآمد اجاره انرژی در شبکه TRON — صرفنظر از روش، برنامه ثابت است: توسعه زیرساختی که قادر به خدماترسانی به توده کاربرانِ خدمات غیرمتمرکز باشد، بدون آنکه کاربران هدف را از خود براند.ستونهای نسل بعدی بیمه
با این حال، برای بحث در مورد مزایای استفاده از بلاکچین در صنعت بیمه، ابتدا باید حوزههای عملیاتی که نیاز به اصلاح دارند را دستهبندی کرد:
۱. ثبت سوابق تغییرناپذیر و شفاف تمامی بیمهنامهها و خسارات. ۲. مکانیزمهای تجمیع سرمایه که برای تمامی طرفین انگیزه ایجاد میکنند. ۳. ابزارهایی برای زیرساختهایی با کمترین کارمزد و کمترین هزینههای سربار.
این یک تغییر تدریجی خواهد بود و ادغام سیستمهای حقوقی سنتی با پروتکلهای غیرمتمرکز همچنان یک چالش بزرگ است. اما مزایای احتمالی — کاهش قیمتها، پرداختهای سریعتر و دسترسی گستردهتر به پوششهای حمایتی — بسیار بزرگتر از آن هستند که نادیده گرفته شوند. آزمایشهای مداوم در فضای کریپتو — بر اساس موارد فوق — در حال آمادهسازی زمین برای یک بازار بیمه بالقوه برابرتر و کارآمدتر است.
فناوری بلاکچین میتواند هر سه عملکرد را ایفا کند؛ بنابراین آینده بیمه ممکن است ویژگیهای هر دو جهان را به ارث ببرد: بیمهگران سنتی ممکن است برای کارایی بیشتر از فناوریهای بلاکچین استفاده کنند، در حالی که پلتفرمهای غیرمتمرکز به پر کردن خلأ محصولات تخصصی و انعطافپذیری ادامه داده و پوشش همتابههمتای ریسکهای بزرگتر را امکانپذیر میسازند.
این همگرایی در نهایت با کاهش هزینهها، افزایش شفافیت و گسترش دسترسی به حمایتهای مالی حیاتی، به نفع مصرفکننده خواهد بود. از بازرگانان باستان بابل گرفته تا قراردادهای هوشمند امروزی، این مسیر همیشه برای بشریت وجود داشته است، اما عصر جدیدی فرا رسیده و روش مواجهه با ریسک نیز باید تغییر کند — موج کریپتو یک گام بعدی طبیعی است.
حال بیایید به سراغ راهکارهای عملی برویم که امروزه برای مقابله با این هزینههای عملیاتی وجود دارند.
پلتفرمهای تجمیعکننده انرژی با هدف اجاره دادن آن، انتقالهای تتر (USDT) در شبکه ترون را به کاری بسیار ساده تبدیل کردهاند.
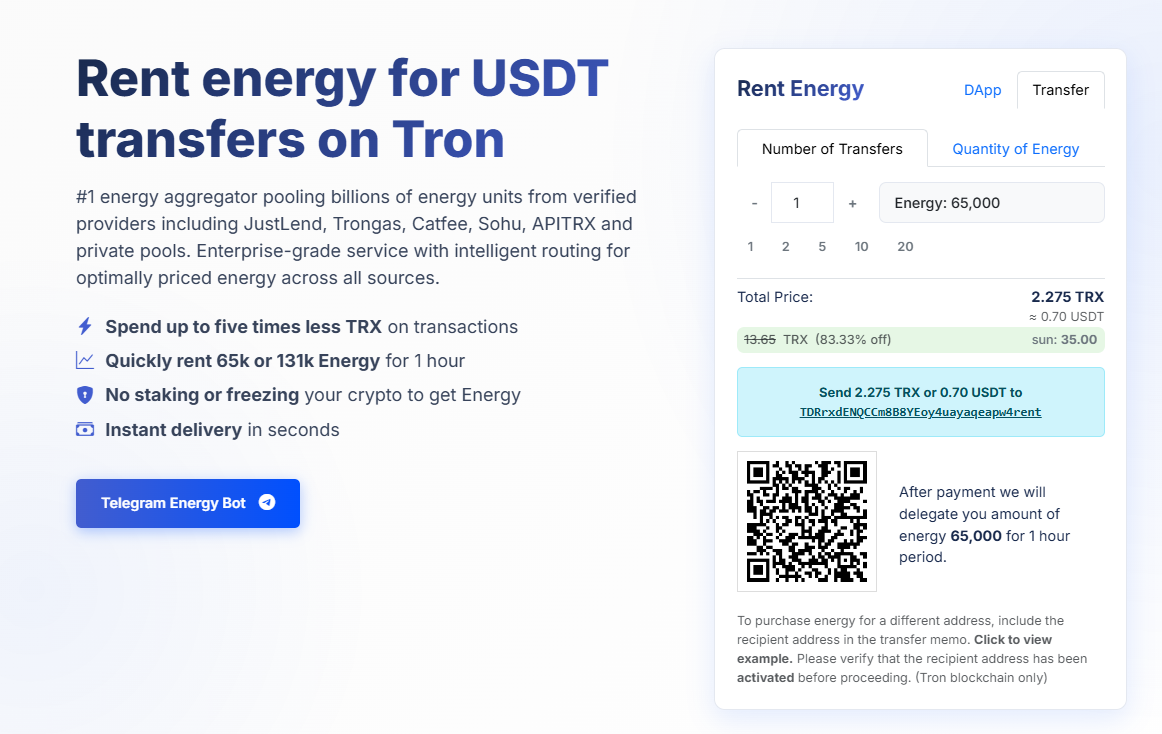
Netts.io بزرگترین تجمیعکننده انرژی است که میلیاردها واحد انرژی را از مخزن آنچین (On-chain) در میان ارائهدهندگان معتبری همچون JustLend، Trongas، Catfee، Sohu، APITRX و استخرهای خصوصی ادغام میکند. این پلتفرم خدماتی در سطح سازمانی را با مسیریابی هوشمند به سمت انرژی با بهترین قیمت، صرفنظر از منبع آن، ارائه میدهد و به کاربران این امکان را میدهد تا برای تراکنشهای خود تا ۵ برابر TRX کمتری هزینه کنند. به راحتی ۶۵ هزار یا ۱۳۱ هزار واحد انرژی را برای مدت ۱ ساعت، بدون نیاز به استیک کردن یا فریز کردن رمزارز خود اجاره کنید؛ با تحویل آنی در چند ثانیه، عملکرد بیوقفه بیمه غیرمتمرکز و تراکنشهای معمول خود را به شکلی ارزان تجربه کنید.