Крипто та страхування: нова хвиля
Експерименти з ончейн-страхування — параметричні моделі, пули капіталу, прозорість — та складнощі ціноутворення «хвостових ризиків» у DeFi.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Страхування не є життєво необхідним. Це не їжа чи вода. Але коли ви керуєте автомобілем і усвідомлюєте, що він не застрахований, а зайвих грошей небагато, сама лише думка про можливе зіткнення змушує волосся ставати дибки. А якщо, що ще гірше, постраждає ваше здоров'я? Криптовалюти на базі блокчейну неодмінно допоможуть вирішити ці одвічні питання страхового бізнесу. Основний принцип страхування старий як сама цивілізація. Від вавилонських купців, які об'єднували свої частки для покриття збитків від втрати затонулого вантажу — розподіл ризиків.
Проте сучасний страховий ландшафт застарів і переповнений неефективністю, непомірними адміністративними витратами та взаємною недовірою між страховиком і страхувальником. У той час як у перших складається враження, що основний інтерес страховиків полягає у відмові у виплатах (що, звісно, є правдою — інтерес страховика полягає в максимізації прибутку), останнім часто доводиться мати справу з шахрайськими вимогами, які щорічно обходяться страховій галузі в мільярди доларів.
І саме тут на допомогу приходять технологія блокчейн та криптовалюти. Блокчейни за своєю природою є децентралізованими та прозорими незмінними реєстрами. Вони забезпечують засоби для запису транзакцій та виконання угод за відсутності центрального органу чи посередника.
З точки зору страхування, це можливість автоматично обробляти страхові випадки, зменшити операційне навантаження та усунути потребу в довірі до організації, замінивши її довірою до протоколу, автоматизованого програмним кодом.
Криптострахування, що зараз активно розвивається, насправді не обмежується лише страхуванням цифрових активів від збитків унаслідок хакерських атак, збоїв у смартконтрактах тощо. Хоча ця частина є надзвичайно важливою, суть полягає у фундаментальному переосмисленні того, як традиційні страхові продукти — такі як автострахування, страхування здоров'я та майна — випускаються, оцінюються та розповсюджуються.Врегулювання страхових випадків є однією з найбільших проблем традиційного страхування. Цей процес зазвичай повільний, непрозорий і значною мірою базується на ручній перевірці. Страхувальник подає заяву, потім аджастер розслідує її і, зрештою, виносить рішення. Це може тривати кілька тижнів або навіть місяців, і протягом цього часу застрахована особа не знає, чого очікувати. Крім того, споживач у підсумку платить вищі страхові премії через усі адміністративні витрати, пов'язані з такою ручною обробкою. Цю проблему можна вирішити за допомогою технології блокчейн, яка уможливлює використання смартконтрактів — контрактів, що виконуються автоматично на основі умов, прописаних у програмному коді.
Смартконтракти як нові арбітри
Смартконтракти можуть радикально змінити страховий сектор, автоматизуючи весь життєвий цикл поліса — від видачі до врегулювання страхового випадку. Ця технологія спочатку стрімко розвивалася і зараз найчастіше використовується в параметричному страхуванні. Параметричне страхування принципово відрізняється від традиційного страхування з відшкодуванням збитків, яке передбачає виплати за фактично понесені втрати (та/або на основі оцінки збитків); параметричне страхування виплачує фіксовану суму при настанні об'єктивної або спостережуваної події. Оракул, який слугує незалежним джерелом даних, передає інформацію з реального світу в блокчейн, що і запускає цю подію.
Розглянемо, наприклад, страхування від затримки авіарейсів. За стандартним полісом мандрівнику потрібно було б подати заяву, надати докази затримки, а потім чекати, поки страхова компанія прийме рішення щодо виплати. У параметричному полісі на базі блокчейну смарт-контракт підключений до оракула, який відстежує інформацію про рейси, що надається авіаційними службами.
Смарт-контракт автоматично здійснює виплату на гаманець мандрівника, якщо рейс було затримано на певний час. Жодного подання заяв, ручних перевірок чи очікування коштів. Ця стратегія не лише покращує клієнтський досвід на кілька порядків, але й знижує витрати, що впливають на чистий прибуток страхової компанії. Існують такі проєкти, як Etherisc, що є лідерами в цій галузі, пропонуючи повністю децентралізований протокол страхування, який дозволяє будь-кому створювати та впроваджувати нові страхові продукти.
Ще одним дуже переконливим прикладом використання є сфера страхування врожаю, орієнтована на фермерів на ринках, що розвиваються. Традиційне страхування врожаю недоступне або занадто дороге через високу вартість оцінки збитків у віддалених регіонах. Параметричне страхування на базі блокчейну є вирішенням цієї проблеми.
Наприклад, смарт-контракт може бути пов’язаний з метеорологічним оракулом, який відстежує рівень опадів на певній території. Якщо рівень опадів протягом вегетаційного періоду падає нижче заздалегідь визначеного рівня, що вказує на посуху, смарт-контракт автоматично здійснює виплату застрахованим фермерам. Це створює важливу мережу безпеки для вразливих верств населення та ілюструє значуще застосування криптотехнологій для вирішення гострих потреб. Одним із провідних проєктів у цій сфері є Arbol, який пропонує глобальні рішення з управління метеорологічними ризиками для бізнесу та фермерів за допомогою блокчейну та смарт-контрактів.
Однак перехід до смарт-контрактів не обійдеться без труднощів. Використання оракулів створює додатковий вектор атаки. Це означає, що якщо оракул надає некоректні дані або був зламаний зловмисниками, смарт-контракт буде виконано на основі цих спотворених даних, що призведе до виплати неправильних сум. Сфера мереж оракулів є об'єктом активних досліджень і розробок, спрямованих на забезпечення їхньої надійності та безпеки. Водночас, хоча параметричне страхування є надзвичайно ефективним для певних ризиків, воно не є оптимальним для складніших ситуацій, що потребують індивідуальної оцінки збитків (наприклад, ДТП за участю кількох транспортних засобів або складне медичне лікування).
Пірингове покриття та децентралізовані пули
Проте криптопростір не просто автоматизує існуючі форми страхування, а й досліджує нові парадигми, зокрема децентралізовані страхові пули та пірингове (P2P) покриття. У таких моделях фізичні особи об'єднують свій капітал у смартконтракті для покриття конкретних ризиків. Коли подається заявка на виплату, яку згодом схвалює спільнота або механізм ончейн-арбітражу, кошти виплачуються з пулу. Ті, хто вносить капітал у пул, отримують страхові премії за прийняття ризику.
Цей підхід найпопулярніший у Nexus Mutual, який спочатку зосередився на забезпеченні покриття для DeFi-екосистеми від зламу смартконтрактів та бірж. Власники токенів взаємного страхування мають частку в пулі та право голосу в управлінні та оцінці заявок. Ця модель зменшує невідповідність стимулів між двома сторонами, оскільки вони одночасно є і страховиками, і застрахованими особами. Вона також усуває традиційну корпоративну структуру, яка створює накладні витрати, що потенційно знижує вартість послуг.
Децентралізовані пули також використовуються для тестування нових варіантів застосування в секторі медичного страхування. У США витрати на охорону здоров'я можуть бути непомірними, а система страхування відома своїм конфліктним характером; як наслідок, медичне покриття на базі спільноти є привабливою альтернативою.
Це можна реалізувати за допомогою міністерств спільного медичного страхування на базі блокчейну або ДАО.Натомість учасники можуть вносити свої кошти, голосувати за правила покриття, а смарт-контракт може автоматично обробляти будь-який медичний рахунок і здійснювати оплату безпосередньо постачальникам послуг. Регуляторні бар'єри та загальна складність системи охорони здоров'я роблять це складним завданням, проте кілька ініціатив уже починають вивчати питання про те, як блокчейн може допомогти відкрити «чорну скриньку» медичного страхування.
Ця пірингова модель також створює нові проблеми. Найбільше занепокоєння викликає катастрофічний ризик — збиток, достатньо великий, щоб виникла потреба одночасно вичерпати весь пул активів для виплати за претензіями, залишаючи страхувальників ні з чим. Традиційні страховики мають перестрахування — страхування збитків страховика такого ж масштабу, який міг би призвести до краху компанії. Хоча деякі децентралізовані пули почали тестувати децентралізовані механізми перестрахування, екосистема ще не досягла зрілості. Нарешті, голосування спільноти, яке часто є основою для оцінки претензій, може бути повільним і упередженим, що створює гостру потребу в ефективних децентралізованих арбітражних механізмах.
Інновації проти стабільності
Це призвело до палких дискусій між різними галузевими експертами, регуляторами та технологами щодо перетину криптосфери та страхування. Прихильники страхування на базі блокчейну виступають за ринок, який є більш ефективним, прозорим та доступним.
Завдяки усуненню посередників та автоматизації процесів, криптострахування може суттєво знизити витрати, забезпечуючи кращу цінову доступність та доступ до покриття для верств населення, які раніше були ним недостатньо охоплені. Завдяки умовам полісу, які ніколи не можуть бути змінені заднім числом, аспект незмінності блокчейну забезпечує рівень прозорості та довіри, який рідко зустрічається в традиційному страхуванні.
Крім того, прихильники посилаються на програмованість смарт-контрактів як на рушій інновацій.
Це створює можливість для розробки рішень мікрострахування, адміністрування яких традиційні страхові компанії не можуть собі дозволити. Наприклад, працівник гіг-економіки міг би купувати погодинне або навіть похвилинне страхування залежно від своєї конкретної діяльності. Завдяки децентралізованим пулам прозорість дозволяє учасникам відстежувати доступний капітал і моніторити страхові вимоги, що сприяє згуртованості спільноти та відповідальній поведінці.Критики, з іншого боку, висувають вагомі аргументи щодо стабільності та безпеки криптострахування, а також того, чи відповідає воно взагалі будь-яким нормативним вимогам. Звісно, найбільшою проблемою є волатильність самих криптовалют. Зокрема, якщо вартість поліса встановлена у волатильному активі, такому як Bitcoin або Ethereum, фактична сума виплати за покриттям може суттєво змінюватися залежно від часу здійснення виплати.
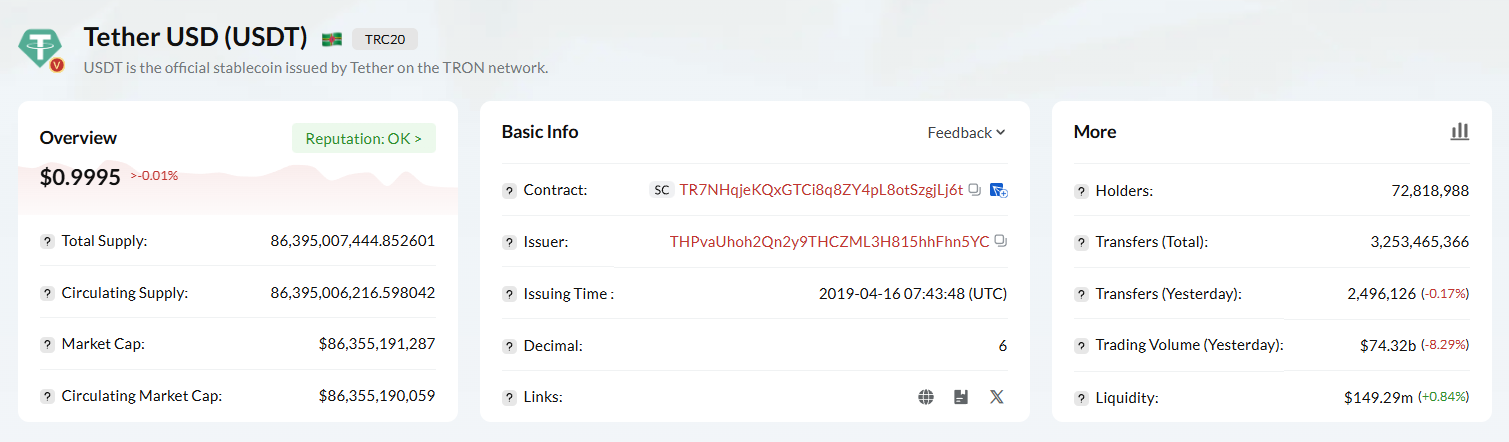
Щоб компенсувати це, багато проєктів вдаються до використання стейблкоїнів — криптовалют, прив'язаних до фіату, наприклад, до долара США, — але цей шлях несе власні ризики, знижуючи стабільність емітента стейблкоїна.
Безпека є ще однією серйозною проблемою. Хоча сам по собі блокчейн є неймовірно безпечним, смартконтракти, що працюють поверх нього, пишуться людьми, тому наявність у них помилок і вразливостей є звичним явищем. Хакери можуть зламати смартконтракт і спустошити страховий пул, залишивши власників полісів ні з чим. У більшості випадків немає можливості отримати компенсацію у разі настання страхового випадку, оскільки криптострахування суттєво відрізняється від традиційного страхування, яке регулюється і найчастіше забезпечується державними гарантійними фондами. Це є величезною перешкодою для масового впровадження, оскільки захист споживачів практично відсутній.
Галузь також потерпає від регуляторної невизначеності.
Страховий сектор є одним із найбільш регульованих секторів у світі, стикаючись із суворими вимогами щодо резервів капіталу, захисту прав споживачів та ліцензування. Довгострокова стійкість багатьох децентралізованих страхових проєктів є сумнівною, оскільки вони функціонують у регуляторній «сірій зоні». Зрештою, регулятори намагаються зрозуміти, як інтегрувати децентралізовані суб'єкти та окремі юридичні смартконтракти в існуючі нормативно-правові бази, і результат цього матиме масштабні наслідки для формування майбутнього галузі.Інфраструктура та бізнес-витрати
Екосистема криптострахування розвивається і потребує базової інфраструктури, яка є ще більш важливою для підтримки цих децентралізованих застосунків. Ми зможемо реалізувати бачення ефективної та автоматизованої страхової галузі лише за умови, що блокчейн-мережі зможуть обробляти транзакції швидко, безпечно та з низькими витратами. Проте, як засвідчив досвід багатьох відомих мереж, велика кількість транзакцій одночасно призводить до уповільнення роботи мережі та захмарних комісій. Якщо вартість виконання смартконтракту або переказу коштів для використання нашого страхування перевищує розмір страхової премії, яку ми сплачуємо, або є меншою за суму виплати, вся ця модель втрачає сенс.
Вибір правильної блокчейн-платформи та управління мережевими ресурсами мають тут вирішальне значення. Різні блокчейни використовують різні механізми для управління пропускною здатністю транзакцій та комісіями.
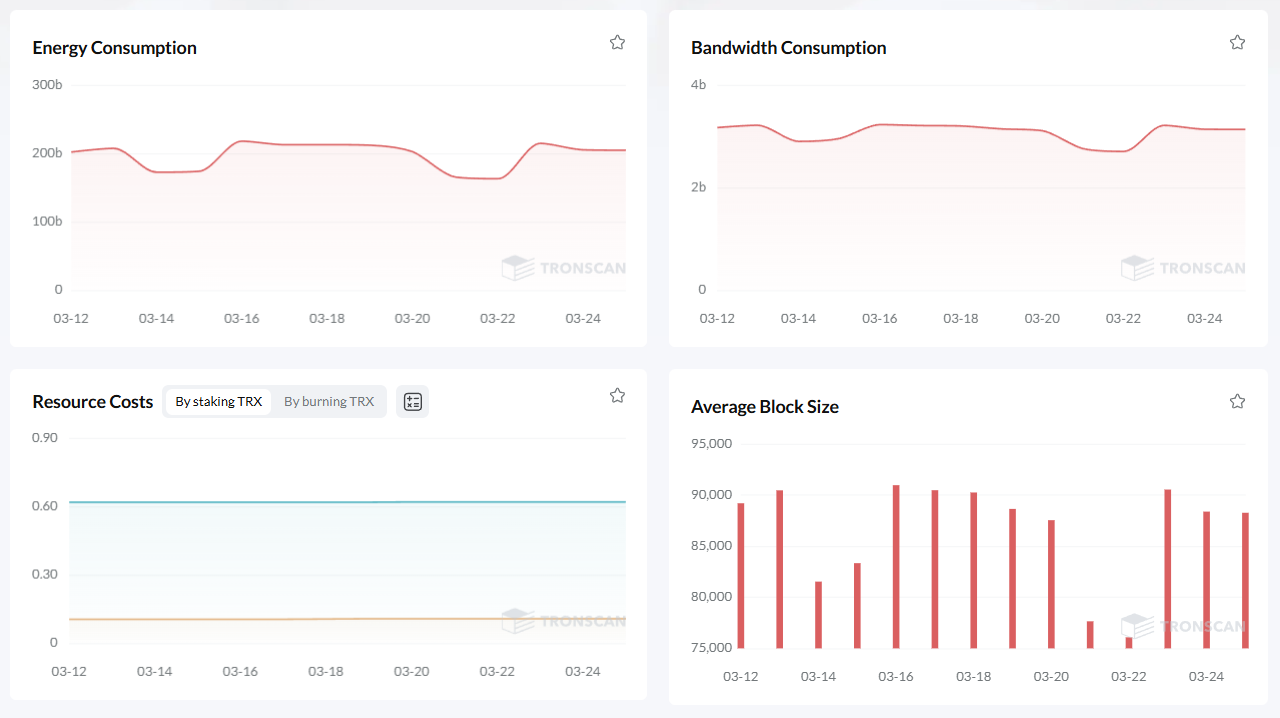
Наприклад, у мережі TRON діє модель ресурсів, заснована на Енергії (Energy) та Пропускній здатності (Bandwidth). Пропускна здатність дозволяє користувачам здійснювати транзакції без комісій за газ, тоді як Енергія використовується для виконання смартконтрактів. Наприклад, у випадку з децентралізованим страховим додатком, кожного разу, коли видається поліс, здійснюється сплата страхової премії або врегульовується страховий випадок, це відбувається шляхом взаємодії зі смарт-контрактом, що означає споживання Енергії (Energy).
Для розробників страхових dApps та користувачів, які з ними взаємодіють, критично важливо ефективно керувати цими ресурсами для мінімізації витрат. Якщо на адресі недостатньо Енергії, мережа TRON спалюватиме TRX — нативний токен мережі TRON — для оплати комісій за виконання. Для складних страхових контрактів механізм спалювання може бути дуже дорогим, оскільки він залежить від обчислювальних ресурсів, необхідних для роботи смарт-контракту. Користувачі можуть заморожувати свої TRX для отримання Енергії, щоб пом'якшити цю проблему, проте необхідність блокувати капітал, який міг би бути використаний ефективніше в іншому місці, не завжди є ідеальним рішенням.
Як наслідок, зараз існують вторинні ринки, де користувачі, які отримали надлишок Енергії TRON, можуть здавати її в оренду іншим. Завдяки цьому методу користувачі можуть отримати ресурси, необхідні для роботи смарт-контрактів, без необхідності попередньо утримувати їх у TRX. Пошук найдешевшої Енергії TRON є серйозним операційним питанням для страхової платформи, яка щодня обробляє тисячі мікрополісів. Сервіси оренди Енергії TRON дозволяють розробникам і користувачам платити меншу комісію за свої транзакції, забезпечуючи таким чином більшу економічну стійкість моделі децентралізованого страхування.
Те, наскільки добре платформа здатна керувати мережевими ресурсами, стане вирішальним фактором у конкуренції між dApps. Оскільки індустрія продовжує розвиватися, ми побачимо більш складні рішення для оптимізації ресурсів. Рішення для масштабування другого рівня, альтернативні механізми консенсусу або ефективний ринок оренди енергії TRON — незалежно від способу, план залишається незмінним: розбудовувати інфраструктуру, здатну обслуговувати масових користувачів децентралізованих сервісів, не витісняючи при цьому цільову аудиторію.
Основи страхування нового покоління
Однак, щоб обговорити переваги використання блокчейну в страхуванні, спочатку необхідно виділити операційні сфери, які потребують вдосконалення:
1. Незмінний та прозорий облік усіх полісів і страхових випадків. 2. Механізми пулінгу капіталу, що створюють стимули для всіх сторін. 3. Інструменти для інфраструктури з мінімальними комісіями та накладними витратами.
Це буде поступова зміна, і поєднання традиційних правових систем із децентралізованими протоколами все ще залишається величезним викликом. Але потенційні переваги — зниження цін, швидші виплати та розширений доступ до захисту — занадто значні, щоб їх ігнорувати. Постійні експерименти в криптопросторі — виходячи з вищесказаного — готують ґрунт для потенційно більш егалітарного та ефективного ринку страхування.
Технологія блокчейн може виконувати всі три функції, тому майбутнє страхування може успадкувати риси обох світів: традиційні страховики можуть впроваджувати блокчейн-технології для підвищення ефективності, тоді як децентралізовані платформи продовжуватимуть заповнювати нішу гнучких продуктів і забезпечуватимуть p2p-покриття великих ризиків.
Ця конвергенція зрештою буде вигідною для споживачів завдяки зниженню витрат, підвищенню прозорості та розширенню доступу до критично важливого фінансового захисту. Від давньовавилонських купців до сучасних смарт-контрактів — цей шлях завжди існував для людства, але настала нова ера, а отже, має змінитися і підхід до управління ризиками: криптохвиля є природним наступним кроком.
Тож тепер перейдемо до практичних рішень, які існують сьогодні для оптимізації цих операційних витрат.
Платформи, що агрегують енергію для її оренди, перетворили перекази USDT у мережі Tron на легку прогулянку.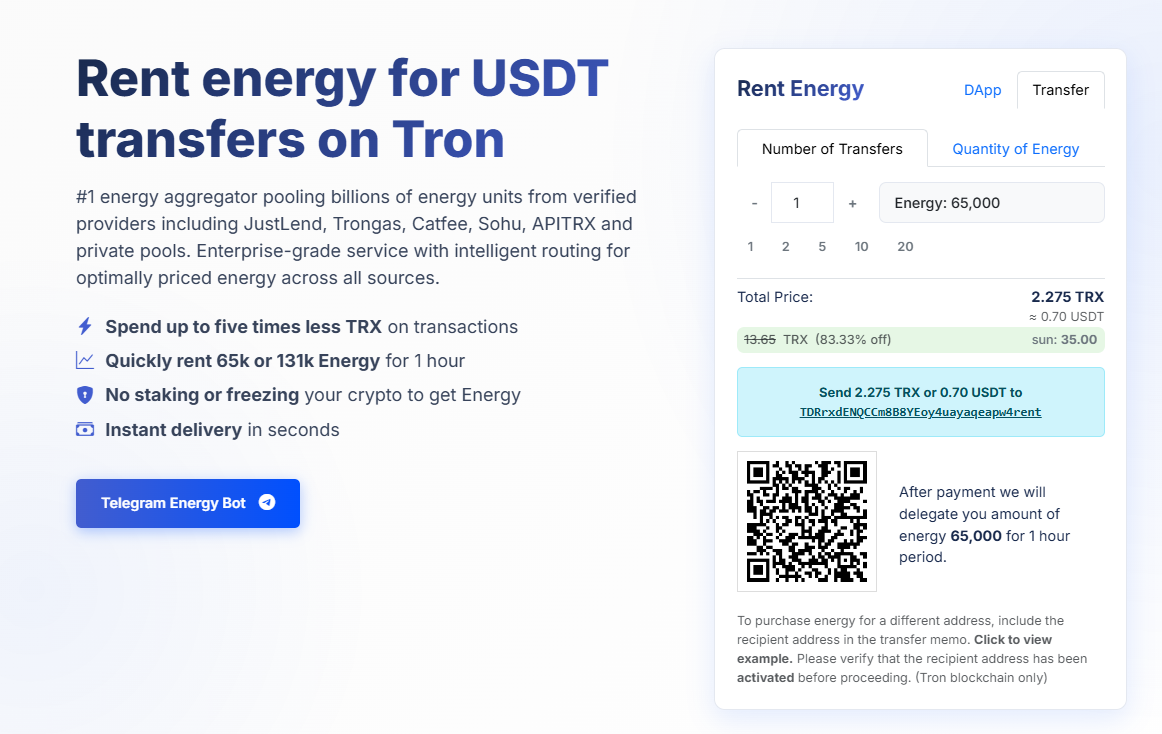
Netts.io — це найбільший агрегатор енергії, що об'єднує мільярди одиниць енергії з ончейн-сховища серед кваліфікованих постачальників, таких як JustLend, Trongas, Catfee, Sohu, APITRX та приватні пули. Він надає сервіс корпоративного рівня з інтелектуальною маршрутизацією до енергії за найкращою ціною незалежно від джерела, що дозволяє користувачам витрачати до 5 разів менше TRX на транзакції. Легко орендуйте 65 тис. або 131 тис. енергії на 1 годину без стейкінгу чи заморожування вашої криптовалюти: миттєва доставка за лічені секунди, безперебійна робота вашого децентралізованого страхування та регулярних транзакцій у дешевий спосіб.