क्रिप्टो और बीमा: नई लहर
ऑन-चेन बीमा प्रयोग — पैरामीट्रिक मॉडल, पूंजी पूल, पारदर्शिता — और DeFi में टेल-रिस्क (tail-risk) के मूल्य निर्धारण का घर्षण।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
बीमा अनिवार्य नहीं है। यह भोजन या पानी की तरह नहीं है। लेकिन जब आप कार चला रहे हों और आपको पता हो कि कार का बीमा नहीं है, और आपके पास खर्च करने के लिए बहुत पैसे भी न हों, तो सिर्फ यह विचार ही कि आप किसी चीज़ से टकरा सकते हैं, आपके रोंगटे खड़े कर देता है। और इससे भी बुरा — आपके स्वास्थ्य के साथ कुछ हो जाए तो? ब्लॉकचेन-आधारित क्रिप्टो निश्चित रूप से बीमा व्यवसाय के इन सहस्राब्दियों पुराने सवालों को हल करने में मदद करेगा। बीमा का मूल सिद्धांत उतना ही पुराना है जितनी कि स्वयं सभ्यता। बेबीलोन के व्यापारियों द्वारा डूबे हुए माल के नुकसान की भरपाई के लिए एक-दूसरे के साथ हाथ मिलाने से लेकर — जोखिम साझा करने तक।
फिर भी वर्तमान बीमा परिदृश्य पुराना हो चुका है और अक्षमताओं, अत्यधिक प्रशासनिक लागतों और बीमाकर्ता तथा बीमित व्यक्ति के बीच सार्वजनिक अविश्वास से भरा हुआ है। जहाँ बीमित व्यक्तियों को ऐसा लगता है कि बीमाकर्ताओं का मुख्य हित दावों को खारिज करना है (जो कि निश्चित रूप से सच है — बीमाकर्ता का हित लाभ को अधिकतम करना होता है), वहीं बीमाकर्ताओं को अक्सर फर्जी दावों से निपटना पड़ता है जिससे बीमा उद्योग को सालाना अरबों डॉलर का नुकसान होता है।
और यही वह अंतराल है जहाँ ब्लॉकचेन तकनीक और क्रिप्टोकरेंसी काम आती हैं। ब्लॉकचेन, अपने स्वभाव से ही, विकेंद्रीकृत और पारदर्शी अपरिवर्तनीय लेज़र (immutable ledgers) हैं। वे केंद्रीय प्राधिकरण और मध्यस्थ की अनुपस्थिति में लेनदेन को रिकॉर्ड करने और समझौतों को निष्पादित करने का एक साधन प्रदान करते हैं।
बीमा के दृष्टिकोण से, यह दावों को स्वचालित रूप से संसाधित करने, परिचालन बोझ को कम करने और किसी संगठन पर भरोसे की आवश्यकता को समाप्त करने की क्षमता है, और इसके बजाय कोड द्वारा स्वचालित प्रोटोकॉल पर भरोसा करना है।
उभरता हुआ क्रिप्टो बीमा वास्तव में केवल डिजिटल संपत्तियों को हैक, स्मार्ट कॉन्ट्रैक्ट की विफलता आदि के नुकसान से सुरक्षित करने तक ही सीमित नहीं है, हालांकि वह हिस्सा बहुत महत्वपूर्ण है, यह वास्तव में पारंपरिक बीमा उत्पादों — जैसे कि ऑटो, स्वास्थ्य और संपत्ति — को जारी करने, उनकी कीमत तय करने और वितरित करने के तरीके को मौलिक रूप से फिर से परिभाषित करने के बारे में है।क्लेम प्रोसेसिंग (दावा प्रसंस्करण) पारंपरिक बीमा के लिए सबसे बड़ी समस्याओं में से एक है। यह प्रक्रिया आम तौर पर धीमी, अपारदर्शी और भारी रूप से मैन्युअल समीक्षा पर आधारित होती है। एक पॉलिसीधारक दावा दायर करता है, फिर एक एडजस्टर इसकी जांच करता है और अंत में निर्णय देता है। इसमें कुछ सप्ताह या कभी-कभी महीने लग सकते हैं, और इस दौरान बीमित व्यक्ति को पता नहीं होता कि क्या करना है। इसके अतिरिक्त, उपभोक्ता को इस मैन्युअल प्रोसेसिंग से जुड़े सभी प्रशासनिक खर्चों के लिए उच्च प्रीमियम के माध्यम से भुगतान करना पड़ता है। इसे ब्लॉकचेन तकनीक का उपयोग करके हल किया जा सकता है — जो स्मार्ट कॉन्ट्रैक्ट की अनुमति देती है — ये ऐसे कॉन्ट्रैक्ट हैं जो कोड की लाइनों में प्रस्तुत शर्तों के आधार पर स्वचालित रूप से निष्पादित होते हैं।
नए रेफरी के रूप में स्मार्ट कॉन्ट्रैक्ट
स्मार्ट कॉन्ट्रैक्ट पॉलिसी जारी करने से लेकर क्लेम सेटलमेंट (दावा निपटान) तक के पूरे जीवनचक्र को स्वचालित करके बीमा क्षेत्र को मौलिक रूप से बदल सकते हैं। यह तकनीक शुरुआत में तेजी से उभरी और सबसे अधिक पैरामीट्रिक बीमा (parametric insurance) में उपयोग की जाती है। पैरामीट्रिक बीमा पारंपरिक क्षतिपूर्ति बीमा (indemnity insurance) से मौलिक रूप से भिन्न है, जो हुए वास्तविक नुकसान (और/या क्षति के मूल्यांकन) के लिए भुगतान करता है; पैरामीट्रिक बीमा एक वस्तुनिष्ठ/अवलोकनीय घटना होने पर एक निर्धारित राशि का भुगतान करता है। एक ओरेकल (oracle), जो एक स्वतंत्र डेटा स्रोत के रूप में कार्य करता है, ब्लॉकचेन में वास्तविक दुनिया की जानकारी लाता है और इस घटना को ट्रिगर करता है।
उदाहरण के लिए फ्लाइट डिले (उड़ान में देरी) बीमा को लें। एक मानक पॉलिसी के साथ, यात्री को दावा दायर करने, देरी का प्रमाण देने और फिर बीमा कंपनी द्वारा दावे पर निर्णय लेने की प्रतीक्षा करने की आवश्यकता होगी।
एक ब्लॉकचेन-आधारित पैरामीट्रिक पॉलिसी में, स्मार्ट कॉन्ट्रैक्ट एक ओरेकल (oracle) से जुड़ा होता है जो विमानन अधिकारियों द्वारा प्रदान की गई उड़ान की जानकारी को ट्रैक करता है।
यदि उड़ान में एक निश्चित समय की देरी होती है, तो स्मार्ट कॉन्ट्रैक्ट स्वचालित रूप से यात्री के वॉलेट में भुगतान कर देता है। इसमें न तो क्लेम सबमिशन की आवश्यकता होती है, न ही मैनुअल समीक्षा की, और न ही फंड के लिए प्रतीक्षा करने की। यह रणनीति न केवल ग्राहक अनुभव को कई गुना बेहतर बनाती है, बल्कि उन लागतों को भी कम करती है जो बीमा कंपनी के बॉटम-लाइन (मुनाफे) को प्रभावित करती हैं। हमारे पास ईथरिस (Etherisc) जैसे प्रोजेक्ट हैं जो इस दिशा में अग्रणी रहे हैं, जिसमें किसी के भी द्वारा नए बीमा उत्पाद बनाने और वितरित करने के लिए एक पूर्णतः विकेंद्रीकृत बीमा प्रोटोकॉल मौजूद है।
एक और बहुत ही सम्मोहक उदाहरण उभरते बाजारों में किसानों को लक्षित करने वाला फसल बीमा है। दूरदराज के क्षेत्रों में नुकसान का महंगा आकलन होने के कारण पारंपरिक फसल बीमा या तो उपलब्ध नहीं है या बहुत महंगा है। ब्लॉकचेन-संचालित पैरामीट्रिक बीमा इसका समाधान है।
उदाहरण के लिए, एक स्मार्ट कॉन्ट्रैक्ट को एक वेदर ओरेकल से जोड़ा जा सकता है जो किसी क्षेत्र में वर्षा की निगरानी करता है। यदि फसल के मौसम के दौरान वर्षा पूर्व-निर्धारित स्तर से कम होती है, जो सूखे का संकेत है, तो स्मार्ट कॉन्ट्रैक्ट बीमित किसानों को स्वचालित भुगतान कर देता है। यह जोखिम वाली आबादी के लिए एक महत्वपूर्ण सुरक्षा जाल बनाता है और बड़ी जरूरत की सेवा में क्रिप्टो के एक सार्थक अनुप्रयोग को दर्शाता है। इस क्षेत्र के प्रमुख प्रोजेक्ट्स में से एक आर्बोल (Arbol) है, जो ब्लॉकचेन और स्मार्ट कॉन्ट्रैक्ट्स का उपयोग करके व्यवसायों और किसानों के लिए वैश्विक मौसम जोखिम प्रबंधन समाधान प्रदान करता है।
हालांकि, स्मार्ट कॉन्ट्रैक्ट्स की ओर बढ़ना चुनौतियों से रहित नहीं होगा। ओरेकल का उपयोग एक अतिरिक्त अटैक वेक्टर (हमले का जरिया) लेकर आता है। इसका अर्थ है कि यदि ओरेकल गलत डेटा भेज रहा है या उसे असामाजिक तत्वों द्वारा हैक कर लिया गया है, तो स्मार्ट कॉन्ट्रैक्ट उसी दूषित डेटा के आधार पर निष्पादित होगा, जिससे गलत राशि का भुगतान हो सकता है।
ओरेकल नेटवर्क के क्षेत्र में उनकी विश्वसनीयता और सुरक्षा सुनिश्चित करने के लिए काफी सक्रिय अनुसंधान और विकास हो रहा है। साथ ही, हालांकि पैरामीट्रिक बीमा (parametric insurance) कुछ जोखिमों के लिए बेहद कुशल है, लेकिन यह उन अधिक जटिल स्थितियों के लिए इष्टतम नहीं है जिनमें किसी व्यक्ति द्वारा नुकसान का आकलन करने की आवश्यकता होती है (जैसे कि कई वाहनों वाली कार दुर्घटना, या एक जटिल चिकित्सा उपचार)।पीयर-टू-पीयर कवरेज और विकेंद्रीकृत पूल
हालांकि, क्रिप्टो क्षेत्र न केवल बीमा के मौजूदा रूपों को स्वचालित कर रहा है, बल्कि नए प्रतिमानों की भी खोज कर रहा है — जिसमें विकेंद्रीकृत बीमा पूल और पीयर-टू-पीयर कवरेज शामिल हैं। इन मॉडलों में व्यक्ति विशिष्ट जोखिमों के भुगतान के लिए अपनी पूंजी को एक स्मार्ट कॉन्ट्रैक्ट में एकत्र करते हैं। जब कोई दावा दायर किया जाता है और बाद में समुदाय या ऑन-चेन मध्यस्थता तंत्र द्वारा अनुमोदित किया जाता है, तो पूल से भुगतान किया जाता है। जो लोग पूल में पूंजी का योगदान करते हैं, उन्हें जोखिम उठाने के लिए प्रीमियम मिलता है।
यह एक ऐसा दृष्टिकोण है जिसे हम नेक्सस म्यूचुअल (Nexus Mutual) के साथ सबसे लोकप्रिय रूप से उपयोग होते देखते हैं, जिसने सबसे पहले स्मार्ट कॉन्ट्रैक्ट और एक्सचेंज हैक से DeFi इकोसिस्टम के लिए कवर प्रदान करने पर ध्यान केंद्रित किया था। म्यूचुअल टोकन के धारक पूल में अपनी हिस्सेदारी और गवर्नेंस तथा दावा आकलन पर मतदान अधिकारों का प्रतिनिधित्व करते हैं। यह मॉडल दोनों पक्षों के बीच प्रोत्साहन बेमेल (incentive misalignment) को कम करता है क्योंकि वे बीमाकर्ता और बीमित दोनों होते हैं। यह एक पारंपरिक कॉर्पोरेट संरचना को भी हटा देता है जो ओवरहेड और लागत को बढ़ाती है, जिससे संभावित रूप से कीमतें कम हो सकती हैं।
स्वास्थ्य बीमा क्षेत्र में नए उपयोग के मामलों का परीक्षण करने के लिए विकेंद्रीकृत पूल का भी उपयोग किया जा रहा है। अमेरिका में, स्वास्थ्य देखभाल की लागत अत्यधिक हो सकती है और बीमा प्रणाली अपनी प्रतिकूल प्रकृति के लिए जानी जाती है; फलस्वरूप, समुदाय आधारित स्वास्थ्य कवरेज एक आकर्षक विकल्प है।
इसे ब्लॉकचेन-आधारित स्वास्थ्य साझाकरण संगठनों या डीएओ (DAOs) के माध्यम से सक्षम किया जा सकता है।
इसके बजाय, सदस्य अपनी धनराशि का योगदान कर सकते हैं, कवरेज नियमों पर मतदान कर सकते हैं, और स्मार्ट कॉन्ट्रैक्ट स्वचालित रूप से किसी भी मेडिकल बिल को प्रोसेस कर सकता है और सीधे प्रदाताओं को भुगतान कर सकता है। नियामक बाधाएं और स्वास्थ्य सेवा प्रणाली की समग्र जटिलता इसे एक कठिन कार्य बनाती हैं, लेकिन कुछ पहल इस प्रश्न पर विचार करने लगी हैं कि ब्लॉकचेन स्वास्थ्य बीमा के 'ब्लैक बॉक्स' को खोलने में कैसे मदद कर सकता है।
यह पियर-टू-पियर मॉडल नई समस्याएं भी पैदा करता है। सबसे बड़ी चिंता 'कैट रिस्क' (cat risk) है — एक ऐसा नुकसान जो इतना बड़ा हो कि दावों का भुगतान करने के लिए संपत्ति के पूरे पूल को एक साथ खाली करना आवश्यक हो जाए, जिससे पॉलिसीधारक मझधार में रह जाएं। पारंपरिक बीमाकर्ताओं के पास पुनर्बीमा (reinsurance) होता है — एक बीमाकर्ता के उसी स्तर के नुकसान पर बीमा जो एक कंपनी को पूरी तरह खत्म कर सकता है। हालांकि कुछ विकेंद्रीकृत पूलों ने विकेंद्रीकृत पुनर्बीमा तंत्र का परीक्षण शुरू कर दिया है, लेकिन यह इकोसिस्टम अभी तक परिपक्व नहीं हुआ है। अंत में, सामुदायिक मतदान — जो अक्सर दावों के मूल्यांकन का आधार होता है — धीमा और पक्षपाती हो सकता है, जिसके लिए कुशल विकेंद्रीकृत मध्यस्थता तंत्र की तत्काल आवश्यकता है।
नवाचार बनाम स्थिरता
इसने क्रिप्टो और बीमा के संगम के बारे में विभिन्न उद्योग विशेषज्ञों, नियामकों और तकनीकी विशेषज्ञों के बीच एक गरमागरम बहस छेड़ दी है। जो लोग ब्लॉकचेन-संचालित बीमा का समर्थन करते हैं, वे एक ऐसे बाजार की वकालत करते हैं जो अधिक कुशल, पारदर्शी और सुलभ हो।
बिचौलियों को हटाने और प्रक्रिया स्वचालन के माध्यम से, क्रिप्टो बीमा लागत को काफी कम कर सकता है, जिससे वंचित आबादी के लिए कवरेज की बेहतर सामर्थ्य और पहुंच सक्षम हो सकती है। पॉलिसी की ऐसी शर्तों के साथ जिन्हें कभी भी पूर्वव्यापी रूप से बदला नहीं जा सकता, ब्लॉकचेन का अपरिवर्तनीयता पहलू पारदर्शिता और विश्वास का वह स्तर प्रदान करता है जो पारंपरिक कवरेज में शायद ही कभी मौजूद होता है।
इसके अलावा, समर्थक स्मार्ट कॉन्ट्रैक्ट्स की प्रोग्रामेबिलिटी को नवाचार के एक प्रमुख कारक के रूप में देखते हैं।
यह माइक्रो-इंश्योरेंस समाधान विकसित करने का अवसर पैदा करता है जिन्हें पारंपरिक बीमा प्रदाता प्रबंधित करने का खर्च नहीं उठा सकते। उदाहरण के लिए, एक गिग इकोनॉमी वर्कर अपनी विशिष्ट गतिविधियों के आधार पर प्रति घंटे या प्रति मिनट के हिसाब से बीमा खरीद सकता है। विकेंद्रीकृत पूल्स के साथ, पारदर्शिता का अर्थ है कि प्रतिभागी उपलब्ध पूंजी की निगरानी कर सकते हैं और दावों को ट्रैक किया जा सकता है, जिससे सामुदायिक और जवाबदेह व्यवहार को बढ़ावा मिलता है।दूसरी ओर, आलोचक क्रिप्टो बीमा की स्थिरता और सुरक्षा के साथ-साथ इसके नियामक अनुपालन (regulatory compliance) को लेकर भी वाजिब सवाल उठाते हैं। बेशक, सबसे बड़ी समस्या स्वयं क्रिप्टोकरेंसी की अस्थिरता (volatility) है। विशेष रूप से, यदि किसी पॉलिसी की कीमत बिटकॉइन या एथेरियम जैसी अस्थिर संपत्ति में तय की जाती है, तो भुगतान (payout) के समय के आधार पर कवरेज के लिए भुगतान की गई वास्तविक राशि में भारी बदलाव आ सकता है।
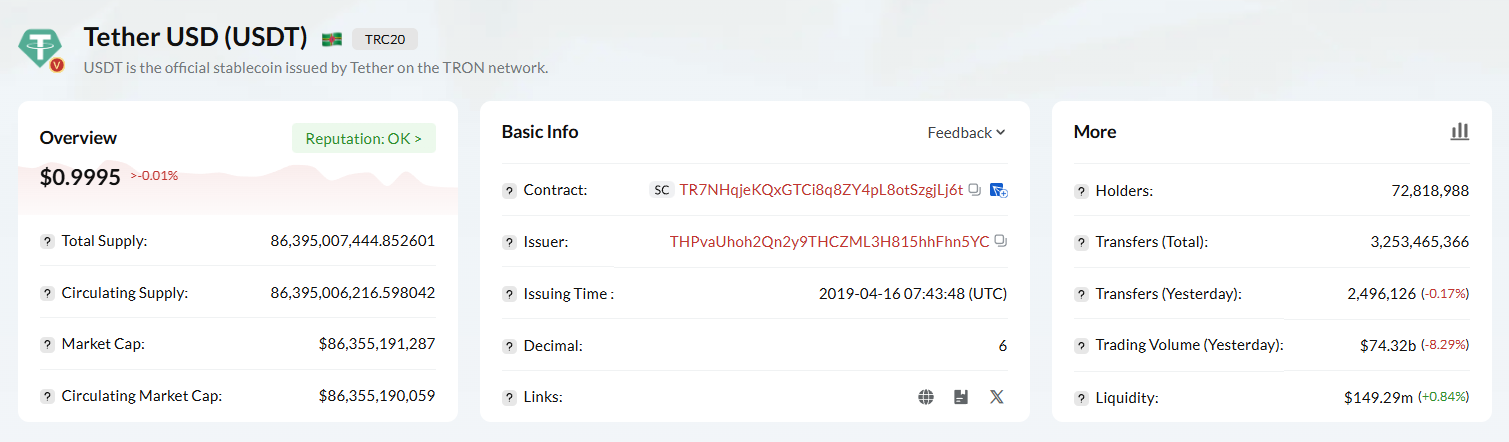
इसकी भरपाई के लिए, कई प्रोजेक्ट्स स्टेबलकॉइन्स (stablecoins) का सहारा लेते हैं — जो अमेरिकी डॉलर जैसी फिएट मुद्रा से जुड़ी क्रिप्टोकरेंसी होती हैं — लेकिन वह रास्ता अपनी चुनौतियां लेकर आता है, जिससे स्टेबलकॉइन जारीकर्ता की स्थिरता कम हो जाती है।
सुरक्षा एक और बड़ी चिंता है। भले ही ब्लॉकचेन अपने आप में अविश्वसनीय रूप से सुरक्षित है, लेकिन इसके ऊपर बने स्मार्ट कॉन्ट्रैक्ट्स इंसानों द्वारा लिखे गए हैं और उनमें बग्स और कमजोरियों का होना सामान्य है। हैकर्स स्मार्ट कॉन्ट्रैक्ट में सेंध लगा सकते हैं और बीमा पूल को खाली कर सकते हैं, जिससे पॉलिसीधारकों के पास कुछ नहीं बचेगा। अधिकांश मामलों में, आपदा आने पर मुआवजा पाने का कोई तरीका नहीं होता है, क्योंकि क्रिप्टो बीमा पारंपरिक बीमा से काफी अलग है, जो विनियमित होता है और अक्सर सरकारी गारंटी फंड द्वारा कवर किया जाता है। यह व्यापक रूप से अपनाए जाने (mass adoption) में एक बड़ी बाधा है क्योंकि इसमें उपभोक्ता संरक्षण लगभग न के बराबर है।
यह उद्योग नियामक अनिश्चितता से भी ग्रस्त है। बीमा क्षेत्र दुनिया के सबसे अधिक विनियमित क्षेत्रों में से एक है, जिसे पूंजी भंडार, उपभोक्ता संरक्षण और लाइसेंसिंग पर कड़े नियमों का सामना करना पड़ता है। कई विकेंद्रीकृत बीमा परियोजनाओं की दीर्घकालिक स्थिरता संदिग्ध है क्योंकि वे एक नियामक ग्रे क्षेत्र (regulatory gray area) में कार्य करती हैं। अंत में, नियामक इस बात पर विचार कर रहे हैं कि विकेंद्रीकृत संस्थाओं और कुछ कानूनी स्मार्ट कॉन्ट्रैक्ट्स को मौजूदा ढांचे में कैसे लाया जाए, जिसके परिणाम उद्योग के भविष्य को आकार देने में व्यापक प्रभाव डालेंगे।
बुनियादी ढांचा और व्यावसायिक लागत
क्रिप्टो बीमा पारिस्थितिकी तंत्र परिपक्व हो रहा है और इसे एक ऐसे अंतर्निहित बुनियादी ढांचे की आवश्यकता है जो इन विकेंद्रीकृत अनुप्रयोगों का समर्थन करने के लिए और भी महत्वपूर्ण है। हम एक कुशल, स्वचालित बीमा उद्योग के दृष्टिकोण को तभी पूरा कर सकते हैं जब ब्लॉकचेन नेटवर्क लेनदेन को तेज़, सुरक्षित और कम लागत वाले तरीके से संसाधित कर सकें। लेकिन, जैसा कि कई हाई-प्रोफाइल नेटवर्कों के साथ स्पष्ट रहा है, एक साथ बहुत सारे लेनदेन का मतलब नेटवर्क की गति धीमी होना और आसमान छूती फीस है। यदि हमारे बीमा का उपयोग करने के लिए स्मार्ट कॉन्ट्रैक्ट निष्पादित करने या फंड भेजने की लागत हमारे द्वारा भुगतान किए जा रहे प्रीमियम के मूल्य से अधिक है या पेआउट से कम है, तो यह सब विफल हो जाता है।
सही ब्लॉकचेन प्लेटफॉर्म खोजना और नेटवर्क संसाधनों का प्रबंधन करना यहाँ महत्वपूर्ण है। ट्रांजेक्शन थ्रूपुट और फीस को प्रबंधित करने के लिए विभिन्न ब्लॉकचेन द्वारा अलग-अलग तंत्र अपनाए जाते हैं।
उदाहरण के तौर पर, TRON नेटवर्क में एनर्जी (Energy) और बैंडविड्थ (Bandwidth) पर आधारित एक संसाधन मॉडल है। बैंडविड्थ उपयोगकर्ताओं को बिना गैस-फीस के लेनदेन करने में सक्षम बनाती है, जबकि एनर्जी का उपयोग स्मार्ट कॉन्ट्रैक्ट्स को निष्पादित करने के लिए किया जाता है। उदाहरण के लिए, एक विकेंद्रीकृत बीमा एप्लिकेशन (decentralized insurance application) के मामले में, हर बार जब कोई पॉलिसी जारी की जाती है, प्रीमियम भुगतान किया जाता है, या किसी दावे का निपटान किया जाता है, तो यह स्मार्ट कॉन्ट्रैक्ट के साथ इंटरैक्ट करके किया जाता है, जिसका अर्थ है कि इसमें एनर्जी (Energy) की खपत होगी।
बीमा dApps बनाने वाले डेवलपर्स और उनके साथ इंटरैक्ट करने वाले उपयोगकर्ताओं के लिए लागत कम करने हेतु इन संसाधनों का प्रभावी ढंग से प्रबंधन करना महत्वपूर्ण है। यदि किसी एड्रेस के पास अपर्याप्त एनर्जी है, तो TRON नेटवर्क निष्पादन शुल्क (execution fees) का भुगतान करने के लिए TRX — जो TRON नेटवर्क का नेटिव टोकन है — को बर्न (burn) करेगा। जटिल बीमा अनुबंधों के लिए, बर्न मैकेनिज्म बहुत महंगा हो सकता है, क्योंकि यह स्मार्ट कॉन्ट्रैक्ट को चलाने के लिए आवश्यक कंप्यूटेशनल संसाधनों पर निर्भर करता है। उपयोगकर्ता इसे कम करने के लिए एनर्जी के बदले अपने TRX को फ्रीज कर सकते हैं, लेकिन ऐसी पूंजी को लॉक करना जिसका कहीं और बेहतर उपयोग किया जा सकता है, हमेशा आदर्श नहीं होता है।
परिणामस्वरूप, अब ऐसे द्वितीयक बाजार (secondary markets) मौजूद हैं जहां वे उपयोगकर्ता जिन्होंने अतिरिक्त TRON एनर्जी प्राप्त की है, इसे दूसरों को किराए पर दे सकते हैं। इस पद्धति के साथ, उपयोगकर्ता स्मार्ट कॉन्ट्रैक्ट चलाने के लिए आवश्यक संसाधन प्राप्त कर सकते हैं, बिना उन्हें पहले TRX के रूप में रखने की आवश्यकता के। हर दिन हजारों माइक्रो-पॉलिसी प्रोसेस करने वाले बीमा प्लेटफॉर्म के लिए सबसे सस्ती TRON एनर्जी खोजना एक गंभीर परिचालन चिंता है। TRON एनर्जी रेंटिंग सेवाएं डेवलपर्स और उपयोगकर्ताओं को उनके लेनदेन पर कम दर का भुगतान करने की अनुमति देती हैं, जिससे यह सुनिश्चित होता है कि विकेंद्रीकृत बीमा मॉडल आर्थिक रूप से अधिक टिकाऊ है।
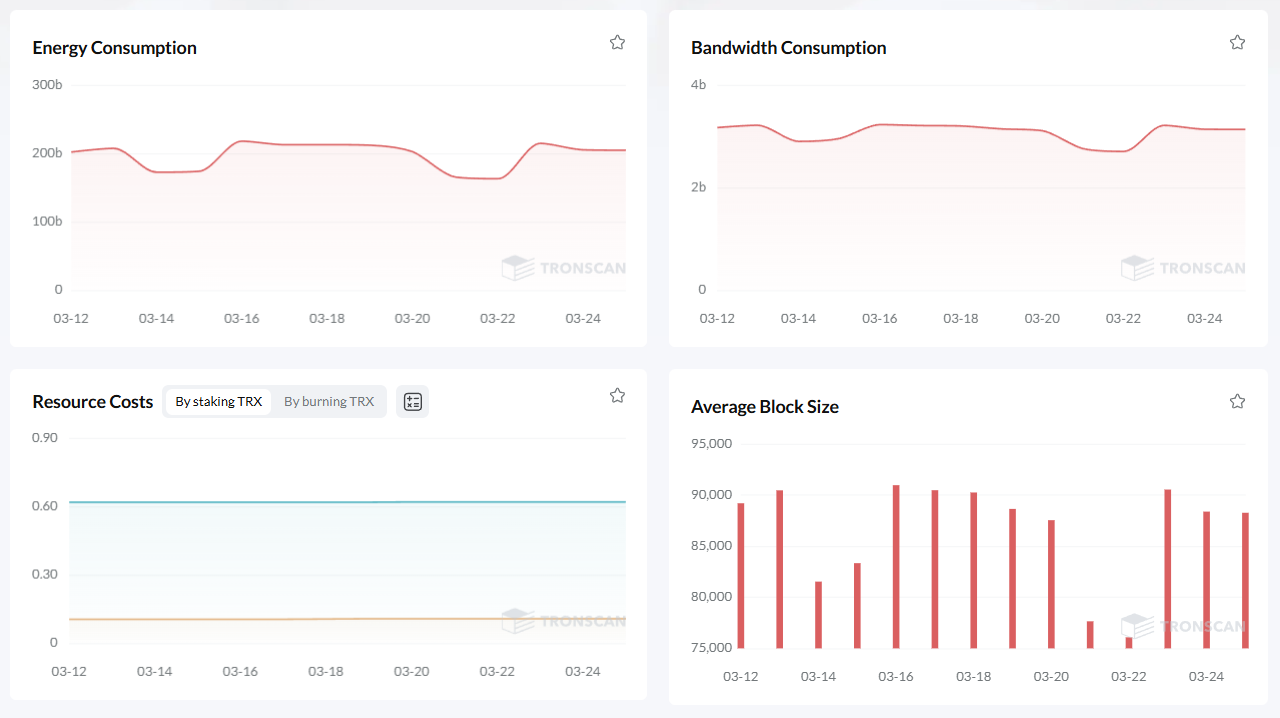
जब प्रतिस्पर्धी dApps की बात आती है, तो कोई प्लेटफॉर्म नेटवर्क संसाधनों का कितनी अच्छी तरह प्रबंधन कर सकता है, यह अंतिम एक्स-फैक्टर (X factor) होगा। जैसे-जैसे उद्योग विकसित होता रहेगा, हम संसाधन अनुकूलन (resource optimization) के लिए और अधिक जटिल समाधान देखेंगे। लेयर-2 स्केलिंग समाधान, वैकल्पिक सर्वसम्मति तंत्र या कुशल TRON एनर्जी रेंटल मार्केट — चाहे तरीका कोई भी हो, योजना वही है: लक्षित उपयोगकर्ताओं को बाहर किए बिना विकेंद्रीकृत सेवाओं के व्यापक उपयोगकर्ताओं की जरूरतों को पूरा करने में सक्षम बुनियादी ढांचा विकसित करना।
अगली पीढ़ी के बीमा के स्तंभ
हालांकि, बीमा में ब्लॉकचेन के उपयोग के लाभों पर चर्चा करने के लिए, आपको पहले उन परिचालन क्षेत्रों का विश्लेषण करना होगा जिनमें सुधार की आवश्यकता है:
1. सभी पॉलिसियों और दावों का अपरिवर्तनीय और पारदर्शी रिकॉर्ड रखना। 2. पूंजी पूलिंग तंत्र जो सभी पक्षों के लिए प्रोत्साहन प्रदान करते हैं। 3. न्यूनतम शुल्क और न्यूनतम ओवरहेड बुनियादी ढांचे के लिए उपकरण।
यह एक क्रमिक परिवर्तन होगा, और पारंपरिक कानूनी प्रणालियों को विकेंद्रीकृत प्रोटोकॉल के साथ जोड़ना अभी भी एक बड़ी चुनौती है। लेकिन संभावित लाभ — कम कीमतें, त्वरित भुगतान और सुरक्षा तक विस्तारित पहुंच — इतने बड़े हैं कि उन्हें छोड़ा नहीं जा सकता। क्रिप्टो क्षेत्र में निरंतर प्रयोग — उपरोक्त के आधार पर — संभावित रूप से अधिक समतावादी और कुशल बीमा बाजार के लिए जमीन तैयार कर रहे हैं।
ब्लॉकचेन तकनीक इन तीनों कार्यों को पूरा कर सकती है — इसलिए बीमा का भविष्य दोनों दुनिया के गुणों को अपना सकता है: पारंपरिक बीमाकर्ता अधिक दक्षता के लिए ब्लॉकचेन तकनीकों को अपना सकते हैं, जबकि विकेंद्रीकृत प्लेटफॉर्म विशिष्ट उत्पादों और लचीलेपन की कमी को पूरा करना जारी रखते हैं, और बड़े जोखिमों के पीयर-टू-पीयर कवरेज को सक्षम बनाते हैं।
यह अभिसरण अंततः लागत कम करके, पारदर्शिता बढ़ाकर और महत्वपूर्ण वित्तीय सुरक्षा तक पहुंच को व्यापक बनाकर उपभोक्ता के अनुकूल होगा। प्राचीन बेबीलोन के व्यापारियों से लेकर आधुनिक समय के स्मार्ट कॉन्ट्रैक्ट्स तक, मानव जाति के लिए वह मार्ग हमेशा मौजूद रहा है, लेकिन एक नया युग आ गया है, और जोखिम से निपटने का तरीका भी बदलना चाहिए — क्रिप्टो लहर एक स्वाभाविक अगला कदम है।
तो अब आइए उन व्यावहारिक समाधानों की ओर बढ़ें जो इन परिचालन लागतों से निपटने के लिए आज मौजूद हैं।
एनर्जी को किराये पर देने के लिए उसे एकत्रित करने वाले प्लेटफॉर्म्स ने Tron नेटवर्क पर USDT ट्रांसफर को बेहद आसान बना दिया है।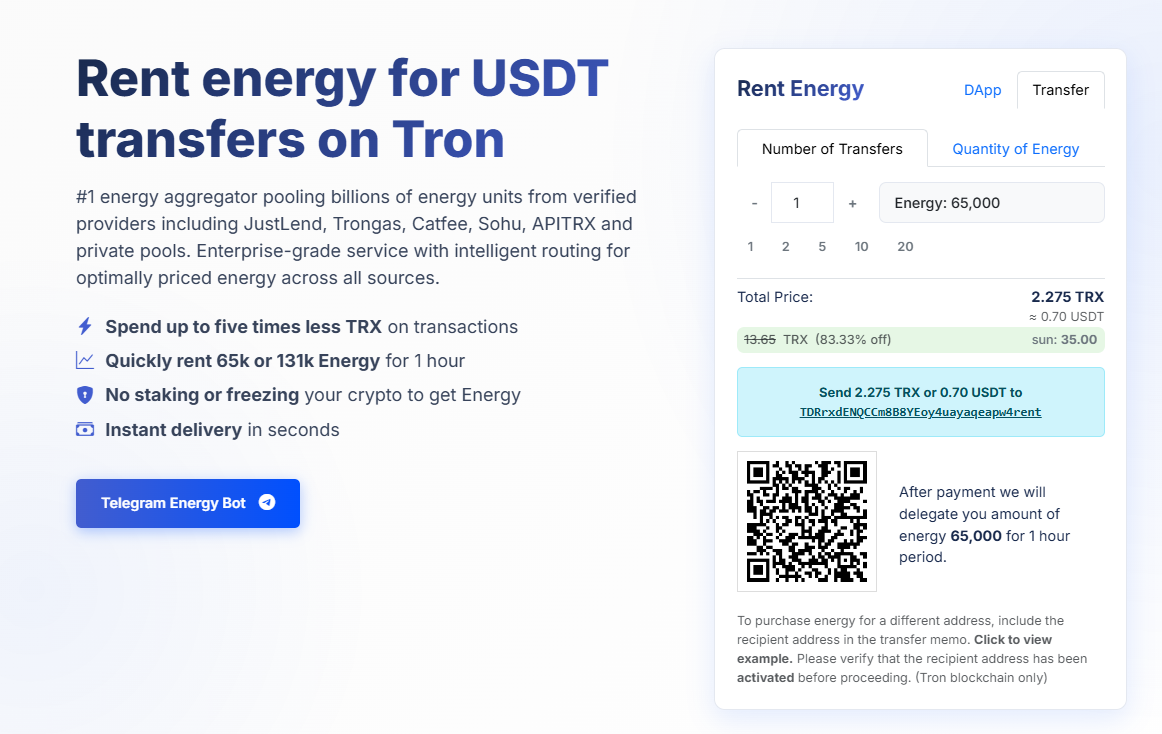
Netts.io सबसे बड़ा एनर्जी एग्रीगेटर है, जो JustLend, Trongas, Catfee, Sohu, APITRX और प्राइवेट पूल जैसे योग्य प्रदाताओं के बीच ऑन-चेन रिपॉजिटरी से अरबों एनर्जी यूनिट्स को एकीकृत करता है। यह स्रोत की परवाह किए बिना सबसे कम कीमत वाली एनर्जी के लिए इंटेलिजेंट रूटिंग के साथ एंटरप्राइज-लेवल सर्विस प्रदान करता है, जिससे उपयोगकर्ता ट्रांजेक्शन पर 5 गुना तक कम TRX खर्च कर पाते हैं। अपनी क्रिप्टो को स्टेक या फ्रीज किए बिना 1 घंटे के लिए 65k या 131k एनर्जी आसानी से किराये पर लें, सेकंडों में तत्काल डिलीवरी प्राप्त करें, और अपने विकेंद्रीकृत बीमा और नियमित ट्रांजेक्शन को सस्ते और निर्बाध तरीके से संचालित करें।