Kripto at Seguro: Bagong Wave
Mga eksperimento sa on-chain insurance — mga parametric model, capital pool, transparency — at ang friction sa pagpepresyo ng tail-risk sa DeFi.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
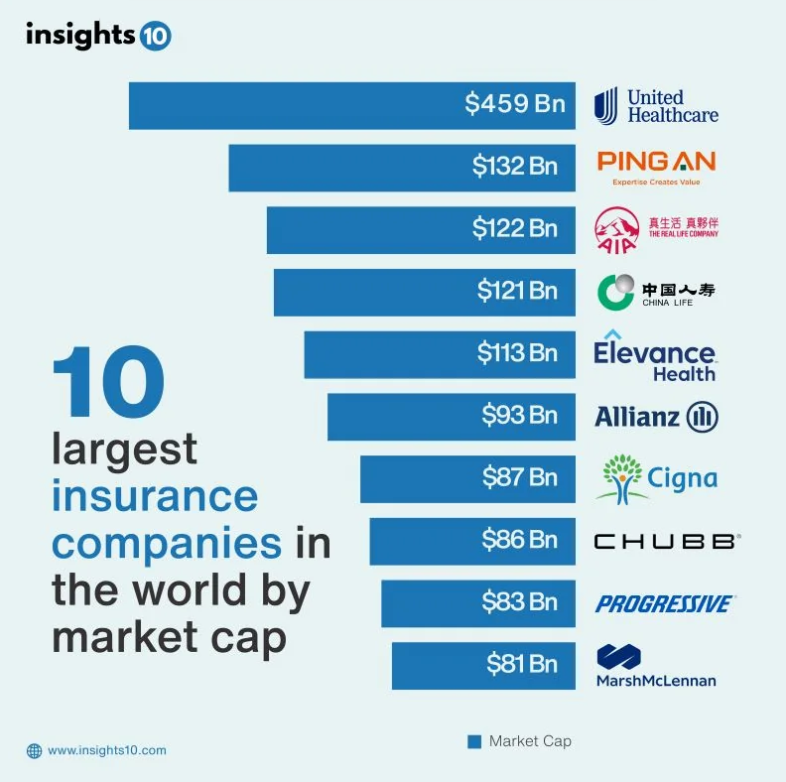
Hindi kailangan ang insurance. Hindi ito pagkain o tubig. Ngunit naroon ang kaba kapag nagmamaneho ka ng sasakyan at alam mong wala itong insurance, at dahil wala kang gaanong pera, ang mismong dahilan na ito ay sapat na para tumayo ang iyong balahibo sa tuwing maiisip mong makakabangga ka. At mas malala pa — paano ang iyong kalusugan? Ang crypto na nakabase sa blockchain ay tiyak na makakatulong sa paglutas ng mga libu-libong taon nang katanungan sa negosyo ng insurance. Ang pangunahing prinsipyo ng insurance ay kasingtanda na ng sibilisasyon mismo. Mula sa mga negosyante sa Babylon na nagtutulungan upang bayaran ang pagkawala ng lumubog na kargamento — ang pagbabahagi ng panganib (risk sharing).
Gayunpaman, ang kasalukuyang kalagayan ng insurance ay luma na at puno ng mga kawalan ng kahusayan, napakataas na gastos sa administrasyon, at kawalan ng tiwala ng publiko sa pagitan ng insurer at ng insured. Habang ang una ay may impresyon na ang pangunahing interes ng mga insurer ay tanggihan ang mga claim (na siyempre ay totoo — ang interes ng insurer ay i-maximize ang kita), ang huli naman ay madalas na humaharap sa mga mapanlinlang na claim na nagkakahalaga sa industriya ng insurance ng bilyun-bilyong dolyar taon-taon.
At dito pumapasok ang teknolohiyang blockchain at mga cryptocurrency. Ang mga blockchain, sa kanilang likas na katangian, ay mga desentralisado, transparent, at hindi nababagong ledger (immutable ledgers). Nagbibigay ang mga ito ng paraan para sa pagtatala ng mga transaksyon at pagpapatupad ng mga kasunduan sa kawalan ng isang sentral na awtoridad at tagapamagitan.
Mula sa pananaw ng insurance, ito ay ang kakayahang awtomatikong magproseso ng mga claim, bawasan ang pasanin sa operasyon, at alisin ang pangangailangan para sa pagtitiwala sa isang organisasyon; sa halip, ang pagtitiwala ay ibinibigay sa protocol na awtomatiko sa pamamagitan ng code.
Ang umuusbong na crypto insurance ay hindi lamang limitado sa pagseguro ng mga digital asset laban sa mga pinsala mula sa mga hack, pagkabigo ng smart contract, atbp., bagama't napakahalaga ng bahaging iyon, ito ay tungkol talaga sa pundamental na muling pagtukoy sa paraan kung paano inilalabas, tinatakdaan ng presyo, at ipinamamahagi ang mga tradisyonal na produkto ng seguro — gaya ng para sa sasakyan, kalusugan, at ari-arian.Ang pagproseso ng mga claim ay isa sa mga pinakamalaking suliranin para sa tradisyonal na seguro. Ang prosesong ito ay karaniwang mabagal, hindi malinaw, at lubos na nakadepende sa manwal na pagsusuri. Ang isang policyholder ay naghahain ng claim, pagkatapos ay iimbestigahan ito ng isang adjuster at sa huli ay maglalabas ng desisyon. Maaari itong tumagal ng ilang linggo o kung minsan ay buwan, at sa panahong ito ay hindi alam ng nakaseguro ang gagawin. Bukod pa rito, ang mamimili ay nagbabayad ng mas mataas na premium para sa lahat ng gastusing administratibo na kaakibat ng manwal na pagprosesong ito. Maaari itong malutas gamit ang teknolohiyang blockchain — na nagbibigay-daan sa mga smart contract — ang mga kontratang ito na awtomatikong naisasagawa batay sa mga kundisyong nakasaad sa mga linya ng code.
Smart Contracts bilang mga Bagong Referee
Ang mga smart contract ay maaaring radikal na bumago sa sektor ng seguro sa pamamagitan ng pag-automate sa buong lifecycle ng isang polisiya mula sa pag-isyu hanggang sa pag-aayos ng claim. Mabilis na umusbong ang teknolohiyang ito noong una at pinakakaraniwang ginagamit sa parametric insurance. Ang parametric insurance ay pundamental na naiiba sa tradisyonal na indemnity insurance, na nagbabayad para sa aktwal na lugi o pinsalang natamo (at/o pagtatasa ng pinsala); ang parametric insurance ay nagbabayad ng itinakdang halaga kapag may naganap na obhetibo o mapapansing kaganapan. Isang oracle, na nagsisilbing independiyenteng pinagmumulan ng data, ang nagpapasok ng impormasyon mula sa totoong mundo sa blockchain, na siyang nagti-trigger sa kaganapang ito.
Kunin nating halimbawa ang flight delay insurance. Sa isang karaniwang polisiya, kailangang maghain ng claim ang manlalakbay, magbigay ng ebidensya ng pagkaantala, at pagkatapos ay maghintay para sa kumpanya ng seguro na magdesisyon sa claim.
Sa isang parametric policy na nakabase sa blockchain, ang smart contract ay konektado sa isang oracle na sumusubaybay sa impormasyon ng flight na ibinibigay ng mga awtoridad sa abyasyon.Awtomatikong binabayaran ng smart contract ang wallet ng biyahero kung ang flight ay naantala sa loob ng itinakdang oras. Wala nang pagsusumite ng claim, manwal na pagsusuri, o paghihintay para sa pondo. Ang estratehiyang ito ay hindi lamang nagpapabuti sa karanasan ng customer nang husto, kundi nagpapababa rin sa mga gastos na nakakaapekto sa bottom-line ng kumpanya ng seguro. Mayroon tayong mga proyekto tulad ng Etherisc na nangunguna rito, gamit ang isang ganap na desentralisadong protocol ng seguro upang makabuo at makapaghatid ng mga bagong produkto ng seguro para sa lahat.
Ang isa pang kapansin-pansing use case ay sa larangan ng crop insurance na nakatuon sa mga magsasaka sa mga umuusbong na merkado. Ang tradisyonal na crop insurance ay hindi available o masyadong mahal dahil sa magastos na damage assessment sa mga malalayong rehiyon. Ang parametric insurance na pinapatakbo ng blockchain ang sagot dito.
Halimbawa, ang isang smart contract ay maaaring Ang larangan ng mga oracle network ay may maraming aktibong pananaliksik at pagpapaunlad sa pagtiyak ng kanilang pagiging maaasahan at seguridad. Kasabay nito, bagama't ang parametrikong insurance ay lubhang mahusay para sa ilang mga panganib, hindi ito gaanong ideal para sa mas kumplikadong mga sitwasyon na nangangailangan ng isang indibidwal upang suriin ang pinsala (hal. aksidente sa sasakyan na kinasasangkutan ng ilang sasakyan, o isang kumplikadong medikal na paggamot).
Peer-to-Peer na Coverage at mga Desentralisadong Pool
Gayunpaman, hindi lamang ino-automate ng crypto space ang mga umiiral na anyo ng insurance, kundi ginalugad din nito ang mga bagong paradigma — kabilang ang mga desentralisadong insurance pool at peer-to-peer na coverage. Sa mga modelong ito, pinagsasama-sama ng mga indibidwal ang kanilang kapital sa isang smart contract upang bayaran ang mga partikular na panganib. Kapag may inihain na claim at kalaunan ay inaprubahan ng komunidad o ng isang on-chain na mekanismo ng arbitrasyon, ang payout ay kukunin mula sa pool. Ang mga nag-aambag ng kapital sa pool ay tumatanggap ng mga premium para sa pag-ako ng panganib.
Ito ay isang diskarte na pinakasikat na ginagamit sa Nexus Mutual, na unang nakatuon sa pagbibigay ng proteksyon para sa DeFi ecosystem laban sa mga hack sa smart contract at exchange. Ang mga may-hawak ng mutual token ay kumakatawan sa kanilang stake sa pool at mga karapatan sa pagboto sa pamamahala (governance) at mga pagsusuri ng claim. Binabawasan ng modelong ito ang hindi pagkakatugma ng mga insentibo sa pagitan ng dalawang panig dahil sila ay parehong insurer at insured. Tinatanggal din nito ang tradisyunal na istruktura ng korporasyon na nagdaragdag ng overhead at gastos, na potensyal na nagpapababa sa presyo.
Ginagamit din ang mga desentralisadong pool upang subukan ang mga bagong use case sa sektor ng health insurance. Sa USA, ang mga gastos sa pangangalagang pangkalusugan ay maaaring maging napakataas at ang sistema ng insurance ay kilala sa pagiging adversarial nito; dahil dito, ang coverage sa kalusugan na nakabase sa komunidad ay isang kaakit-akit na alternatibo.
Maaari itong mapagana sa pamamagitan ng mga health sharing ministry na nakabase sa blockchain o mga DAO.Sa halip, ang mga miyembro ay maaaring mag-ambag ng kanilang mga pondo, bumoto sa mga panuntunan sa coverage, at ang smart contract ay awtomatikong makakapagproseso ng anumang medical bill at direktang makakapagbayad sa mga provider. Ang mga hadlang sa regulasyon at ang pangkalahatang pagiging kumplikado ng sistema ng pangangalagang pangkalusugan ay ginagawa itong isang mahirap na gawain, ngunit may ilang mga inisyatiba na nagsisimulang tugunan ang tanong kung paano makakatulong ang blockchain na buksan ang "black box" ng insurance sa kalusugan.
Ang peer-to-peer na modelong ito ay lumilikha rin ng mga bagong problema. Ang pinakamalaking alalahanin ay ang cat risk — isang pagkalugi na sapat na malaki upang kailanganing ubusin ang buong pool ng mga asset para bayaran ang mga claim nang sabay-sabay, na nag-iiwan sa mga policyholder na walang kalaban-laban. Ang mga tradisyonal na insurer ay may reinsurance — insurance para sa mga pagkalugi ng isang insurer na may katulad na saklaw na maaaring magpabagsak sa isang kumpanya. Bagama't ang ilang mga desentralisadong pool ay nagsimula nang subukan ang mga desentralisadong mekanismo ng reinsurance, ang ekosistema ay hindi pa ganap na mature. Panghuli, ang pagboto ng komunidad — na madalas na batayan ng mga pagsusuri sa claim — ay maaaring maging mabagal at may kinikilingan, kaya nangangailangan ito ng mahusay na mga desentralisadong mekanismo ng arbitrasyon.
Inobasyon vs. Katatagan
Ito ay humantong sa isang mainit na talakayan sa pagitan ng iba't ibang mga eksperto sa industriya, mga regulator, at mga teknologo tungkol sa pagtatagpo ng crypto at insurance. Ang mga sumusuporta sa insurance na pinapatakbo ng blockchain ay nagsusulong para sa isang merkado na mas mahusay, transparent, at madaling ma-access.
Sa pamamagitan ng pag-alis ng mga tagapamagitan (disintermediation) at awtomasyon ng proseso, ang crypto insurance ay maaaring makabuluhang magpababa ng mga gastos, sa gayon ay nagbibigay-daan sa mas mahusay na kakayahang bayaran at pag-access sa coverage para sa mga populasyong hindi sapat na napaglilingkuran. Sa mga tuntunin ng polisiya na hindi kailanman mababago nang pabalik, ang aspeto ng immutability ng blockchain ay nagbibigay ng antas ng transparency at tiwala na bihirang makita sa tradisyonal na coverage.
Bukod dito, binabanggit ng mga tagasulong ang programmability ng mga smart contract bilang isang driver ng inobasyon." Nagbibigay ito ng pagkakataon na bumuo ng mga micro-insurance solution na hindi kayang pangasiwaan ng mga tradisyonal na insurance provider. Halimbawa, ang isang gig economy worker ay maaaring bumili ng insurance kada oras o kada minuto base sa kanilang partikular na aktibidad. Sa pamamagitan ng mga decentralized pool, ang transparency ay nangangahulugang masusubaybayan ng mga kalahok ang available na kapital at ang mga claim, na nagpapalakas sa komunidad at sa mapanagutang pag-uugali.
Ang mga kritiko naman ay naglalabas ng mga valid na punto tungkol sa katatagan at seguridad ng crypto insurance at kung mayroon ba itong anumang regulatory compliance. Siyempre, ang pinakamalaking problema ay ang volatility ng mga cryptocurrency mismo. Sa partikular, kung ang presyo ng isang polisiya ay nakabase sa isang volatile na asset tulad ng Bitcoin o Ethereum, ang aktwal na halagang ibabayad para sa coverage ay maaaring magbago nang malaki depende sa oras ng payout.
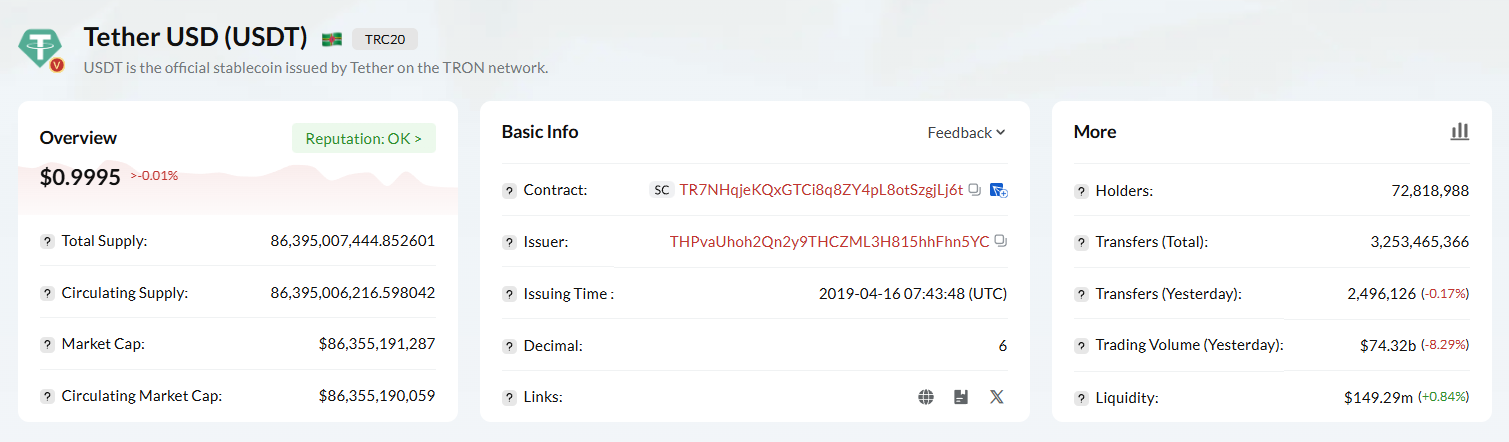
Upang maibsan ito, maraming proyekto ang gumagamit ng mga stablecoin — mga crypto coin na naka-peg sa fiat, gaya ng US Dollar — ngunit ang paraang ito ay may sariling pasanin, na nagpapahina sa katatagan ng issuer ng stablecoin.
Ang seguridad ay isa pang pangunahing alalahanin. Bagama't ang blockchain mismo ay napakaseguro, ang mga smart contract sa ibabaw nito ay isinulat ng tao at normal lamang na magkaroon ng mga bug at vulnerability. Maaaring pasukin ng mga hacker ang isang smart contract at ubusin ang insurance pool, na mag-iiwan sa mga policyholder nang walang anuman. Sa karamihan ng mga kaso, walang paraan upang makakuha ng kompensasyon sakaling magkaroon ng sakuna, dahil ang crypto insurance ay malaki ang pagkakaiba sa tradisyonal na insurance, na kontrolado ng batas at kadalasang sakop ng mga government guarantee fund. Ito ay isang malaking hadlang sa mass adoption dahil halos walang proteksyon para sa mga consumer.
Ang industriya ay dumaranas din ng kawalan ng katiyakan sa regulasyon.
Ang sektor ng insurance ay isa sa mga pinaka-regulated na sektor sa mundo, na nahaharap sa mahihigpit na kinakailangan sa capital reserves, proteksyon sa mamimili, at paglilisensya. Ang pangmatagalang sustainability ng maraming proyektong decentralized insurance ay kaduda-duda dahil gumagana ang mga ito sa isang regulatory gray area. Sa huli, tinatalakay ng mga regulator kung paano isasama ang mga decentralized entity at ilang legal na smart contract sa mga kasalukuyang framework, kung saan ang magiging resulta nito ay magkakaroon ng malaking epekto sa paghubog ng kinabukasan ng industriya.Imprastraktura at Gastos sa Negosyo
Ang crypto insurance ecosystem ay nagiging mature na at nangangailangan ng isang underlying infrastructure na mas mahalaga pa upang suportahan ang mga decentralized application na ito. Matutupad lamang natin ang bisyon ng isang mahusay at automated na industriya ng insurance kung ang mga blockchain network ay makakapag-proseso ng mga transaksyon sa mabilis, ligtas, at murang paraan. Ngunit, gaya ng napatunayan na sa maraming sikat na network, ang sabay-sabay na dami ng mga transaksyon ay nangangahulugan ng pagbagal ng network at napakataas na bayarin. Kung ang gastos sa pag-execute ng isang smart contract o pagpapadala ng pondo upang magamit ang ating insurance ay mas mataas pa sa halaga ng premium na ating binabayaran o mas mababa sa payout, mawawalan ng saysay ang lahat.
Ang paghahanap ng tamang blockchain platform at pamamahala sa mga resource ng network ay napakahalaga rito. Iba't ibang mekanismo ang ginagamit ng iba't ibang blockchain upang pamahalaan ang transaction throughput at mga bayarin.
Bilang halimbawa, ang TRON network ay may resource model na nakabatay sa Energy at Bandwidth. Ang Bandwidth ay nagbibigay-daan sa mga user na mag-transact nang walang gas fee, habang ang Energy naman ay ginagamit upang mag-execute ng mga smart contract.
Halimbawa, sa kaso ng isang decentralized insurance application, sa tuwing naglalabas ng polisiya, nagbabayad ng premium, o nag-aayos ng claim, ginagawa ito sa pamamagitan ng pakikipag-ugnayan sa isang smart contract, na nangangahulugang gagamit ito ng Energy.Napakahalaga para sa mga developer na bumubuo ng mga insurance dApp at sa mga user na gumagamit ng mga ito na epektibong mapamahalaan ang mga resource na ito upang mabawasan ang mga gastos. Kung ang isang address ay may kulang na Energy, magsu-sunog (burn) ang TRON network ng TRX — ang native token ng TRON network — para bayaran ang mga execution fee. Para sa mga kumplikadong insurance contract, ang burn mechanism ay maaaring maging napakamahal, dahil nakadepende ito sa mga computational resource na kailangan para patakbuhin ang smart contract. Maaaring i-freeze ng mga user ang kanilang TRX para sa Energy upang maibsan ito, ngunit ang pag-lock ng kapital na mas mainam sanang magamit sa ibang paraan ay hindi laging ideal.
Dahil dito, mayroon na ngayong mga secondary market kung saan ang mga user na nakakuha ng sobrang TRON Energy ay maaaring iparenta ito sa iba. Sa pamamagitan ng paraang ito, makukuha ng mga user ang mga resource na kailangan nila para patakbuhin ang mga smart contract nang hindi na kailangang mag-hold ng TRX muna. Ang paghahanap ng pinakamurang TRON Energy ay isang seryosong operational concern para sa isang insurance platform na nagpoproseso ng libu-libong micro-policy araw-araw. Ang mga serbisyo sa pag-upa ng TRON Energy ay nagbibigay-daan sa mga developer at user na magbayad ng mas mababang rate sa kanilang mga transaksyon, kaya tinitiyak na ang decentralized insurance model ay mas economically sustainable.
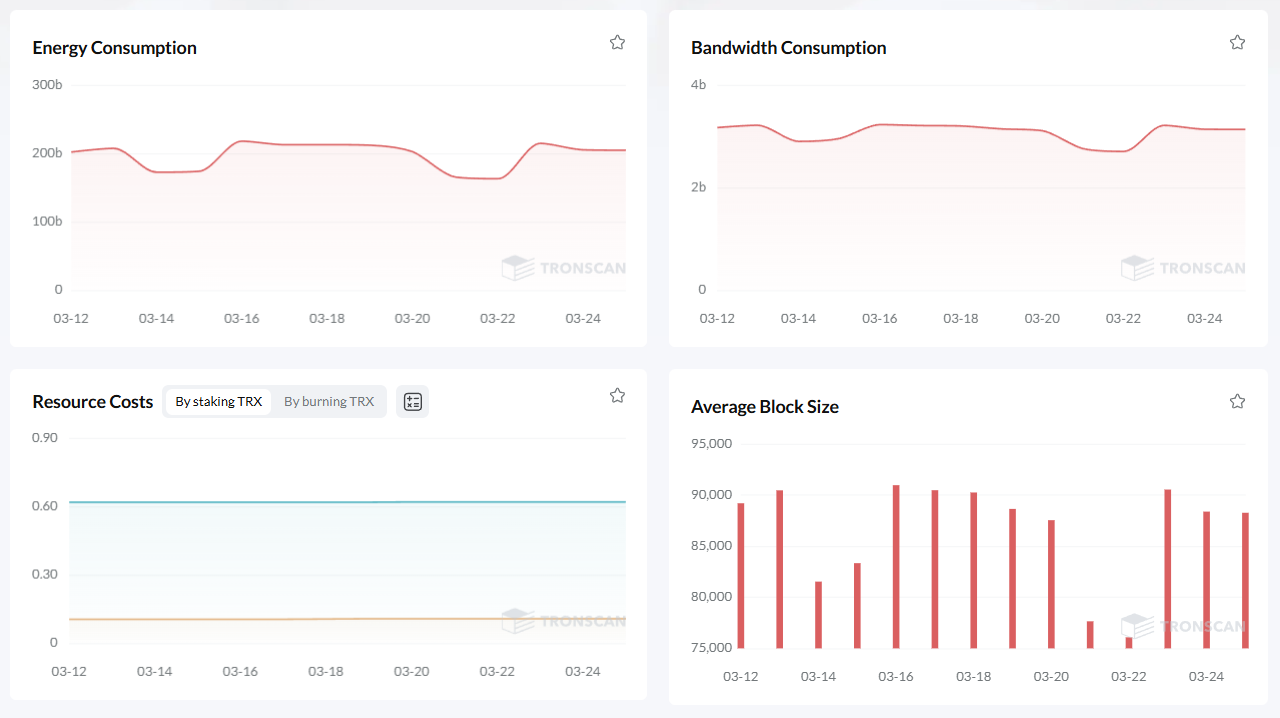
Ang husay ng isang platform sa pamamahala ng mga network resource ang magiging pangunahing X factor pagdating sa mga naglalabanang dApp. Habang patuloy na umuunlad ang industriya, makakakita tayo ng mas kumplikadong mga solusyon para sa resource optimization. Mga Layer-2 scaling solution, mga alternatibong consensus mechanism o ang mahusay na TRON Energy rental market — anuman ang paraan, nananatili ang plano: bumuo ng imprastraktura na may kakayahang magsilbi sa malawak na bilang ng mga gumagamit ng mga desentralisadong serbisyo nang hindi itinataboy ang mga target na user.
Mga Haligi ng Susunod na Henerasyon ng Insurance
Gayunpaman, upang talakayin ang mga bentahe ng paggamit ng blockchain sa insurance, kailangan mo munang himayin ang mga bahagi ng operasyon na kailangang pagbutihin:
1. Hindi nababago (immutable) at transparent na pagtatala ng lahat ng mga polisiya at claim. 2. Mga mekanismo ng capital pooling na nagbibigay ng insentibo para sa lahat ng panig. 3. Mga tool para sa imprastrakturang may pinakamababang bayad (fee) at pinakamababang overhead.
Ito ay magiging isang unti-unting pagbabago, at ang pagsasama ng mga tradisyonal na legal na sistema sa mga desentralisadong protocol ay isa pa ring malaking hamon. Ngunit ang mga posibleng bentahe — mas mababang presyo, mas mabilis na pagbabayad, at pinalawak na access sa proteksyon — ay masyadong malaki para palampasin. Ang patuloy na eksperimentasyon sa crypto space ay — batay sa nabanggit — naghahanda ng pundasyon para sa isang potensyal na mas pantay at mahusay na merkado ng insurance.
Maaaring magsilbi ang teknolohiyang blockchain sa lahat ng tatlong tungkuling ito — kaya ang hinaharap ng insurance ay maaaring magmana ng mga katangian mula sa dalawang mundo: maaaring gamitin ng mga tradisyonal na insurer ang mga teknolohiyang blockchain para sa mas mataas na kahusayan, habang ang mga desentralisadong platform naman ay patuloy na pinupunan ang kakulangan sa mga niche product at flexibility, at nagbibigay-daan sa peer-to-peer na coverage para sa mas malalaking panganib.
Ang pagtatagpong ito ay magiging pabor sa mga mamimili sa huli sa pamamagitan ng pagpapababa ng mga gastos, pagpapataas ng transparency, at pagpapalawak ng access sa mahalagang proteksyong pinansyal. Mula sa mga sinaunang mangangalakal ng Babilonya hanggang sa mga modernong smart contract, ang landas na iyon ay palaging umiiral para sa sangkatauhan, ngunit narito na ang isang bagong era, at dapat ding magbago ang paraan ng pagharap sa panganib — ang crypto wave ay isang natural na susunod na hakbang.
Kaya ngayon, dumako tayo sa mga praktikal na solusyong umiiral sa kasalukuyan para tugunan ang mga operational cost na ito.
Ang mga platform na nag-a-aggregate ng energy para parentahan ito ay ginawang napakadali ng mga USDT transfer sa network ng Tron.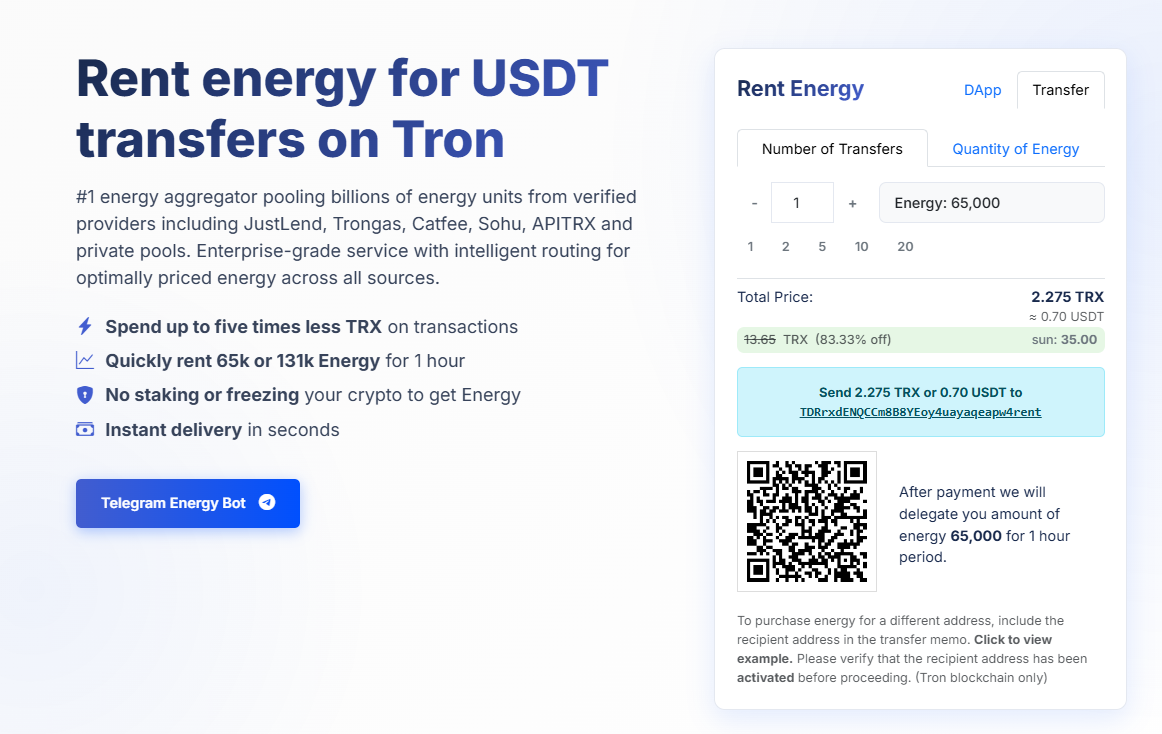
Ang Netts.io ang pinakamalaking energy aggregator, na pinagsasama ang bilyun-bilyong unit ng energy mula sa On-chain repository sa mga kwalipikadong provider, gaya ng JustLend, Trongas, Catfee, Sohu, APITRX, at mga private pool. Nagbibigay ito ng enterprise-level na serbisyo na may intelligent routing patungo sa energy na may pinakamagandang presyo anuman ang source nito, na nagbibigay-daan sa mga user na makatipid nang hanggang 5 beses sa TRX para sa mga transaksyon. Madaling magrenta ng 65k o 131k na Energy sa loob ng 1 oras nang walang staking o pag-freeze ng iyong crypto, may instant delivery sa loob ng ilang segundo, seamless na operasyon ng iyong decentralized insurance, at mga regular na transaksyon sa murang paraan.