Cripto y seguros: la nueva ola
Experimentos de seguros on-chain — modelos paramétricos, pools de capital, transparencia — y la fricción de la valoración del riesgo de cola en DeFi.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
El seguro no es una necesidad. No es comida ni agua. Pero ahí está: cuando conduces un coche y eres consciente de que el vehículo no está asegurado, y al no disponer de mucho dinero, ese solo motivo hace que se te pongan los pelos de punta ante la idea de chocar contra algo. ¿Y lo que es peor: tu salud? Las criptomonedas basadas en blockchain sin duda ayudarán a resolver estos interrogantes milenarios del sector asegurador. El principio básico del seguro es tan antiguo como la propia civilización. Desde los comerciantes de Babilonia que se asociaban entre sí para cubrir la pérdida de cargamentos hundidos: el reparto de riesgos.
Sin embargo, el panorama actual de los seguros está obsoleto y plagado de ineficiencias, costes administrativos desorbitados y una desconfianza pública mutua entre asegurador y asegurado. Mientras que los primeros se quedan con la impresión de que el interés principal de las aseguradoras es denegar las reclamaciones (lo cual, por supuesto, es cierto: el interés del asegurador es maximizar el beneficio), los segundos a menudo tienen que lidiar con reclamaciones fraudulentas que cuestan a la industria de los seguros miles de millones de dólares al año.
Y este es el vacío donde entran en juego la tecnología blockchain y las criptomonedas. Las blockchains, por su propia naturaleza, son libros de contabilidad inmutables, descentralizados y transparentes. Proporcionan un medio para registrar transacciones y ejecutar acuerdos en ausencia de una autoridad central e intermediarios.
Desde la perspectiva de los seguros, se trata de la capacidad de procesar automáticamente las reclamaciones, reducir la carga operativa y eliminar el requisito de confiar en una organización para, en su lugar, confiar en el protocolo automatizado mediante código.
El emergente sector de los seguros cripto no se limita únicamente a asegurar activos digitales contra daños por hackeos, fallos en contratos inteligentes, etc.; aunque esa parte es muy importante, en realidad se trata de redefinir fundamentalmente la forma en que los productos de seguros tradicionales —como los de automóviles, salud y propiedad— se emiten, se valoran y se distribuyen.El procesamiento de reclamaciones es uno de los mayores puntos críticos de los seguros tradicionales. Este proceso es generalmente lento, opaco y se basa en gran medida en la revisión manual. El asegurado presenta una reclamación, luego un perito la investiga y, finalmente, emite una decisión. Esto puede tardar unas semanas o, a veces, meses, y durante este tiempo el asegurado no sabe qué hacer. Además, el consumidor termina pagando primas más altas debido a toda la carga administrativa asociada a este procesamiento manual. Esto puede resolverse utilizando la tecnología blockchain, que permite el uso de contratos inteligentes: contratos que se ejecutan automáticamente en función de las condiciones establecidas en las líneas de código.
Los contratos inteligentes como los nuevos árbitros
Los contratos inteligentes pueden transformar radicalmente el sector de los seguros al automatizar todo el ciclo de vida de una póliza, desde la emisión hasta la liquidación de la reclamación. Esta tecnología surgió rápidamente al principio y se utiliza con mayor frecuencia en los seguros paramétricos. El seguro paramétrico es fundamentalmente diferente del seguro de indemnización tradicional, que paga por la pérdida real incurrida (y/o una evaluación de los daños); el seguro paramétrico paga una cantidad fija cuando ocurre un evento objetivo u observable. Un oráculo, que sirve como fuente de datos independiente, introduce información del mundo real en la blockchain y activa este evento.
Tomemos como ejemplo el seguro por retraso de vuelos. Con una póliza estándar, el viajero tendría que presentar una reclamación, aportar pruebas del retraso y esperar a que la compañía de seguros dictamine sobre la reclamación. En una póliza paramétrica basada en blockchain, el contrato inteligente está conectado a un oráculo que rastrea la información de los vuelos proporcionada por las autoridades de aviación.
El contrato inteligente paga automáticamente a la billetera del viajero si el vuelo se ha retrasado por un tiempo determinado. Sin presentación de reclamaciones, revisión manual ni esperas por los fondos. Esta estrategia no solo mejora la experiencia del cliente en varios órdenes de magnitud, sino que también reduce los costos que afectan los resultados financieros de la compañía de seguros. Contamos con proyectos como Etherisc que han estado liderando el camino, con un protocolo de seguros totalmente descentralizado para que cualquier persona pueda crear y ofrecer nuevos productos de seguros.
Otro caso de uso muy convincente se encuentra en el área de los seguros agrícolas dirigidos a agricultores en mercados emergentes. El seguro de cosechas convencional no está disponible o es demasiado caro debido a la costosa evaluación de daños en regiones remotas. Los seguros paramétricos impulsados por blockchain son la respuesta a esto.
Por ejemplo, un contrato inteligente puede asociarse con un oráculo meteorológico que supervise las precipitaciones en un territorio. Si las lluvias durante la temporada de cultivo caen por debajo de un nivel predeterminado, lo que indica una sequía, el contrato inteligente realiza un pago automatizado a los agricultores asegurados. Esto crea una red de seguridad importante para las poblaciones en riesgo e ilustra una aplicación significativa de las cripto al servicio de una gran necesidad. Uno de los proyectos líderes en este espacio es Arbol, que ofrece soluciones globales de gestión de riesgos meteorológicos para empresas y agricultores utilizando blockchain y contratos inteligentes.
Sin embargo, la transición a los contratos inteligentes no estará exenta de desafíos. El uso de oráculos introduce un vector de ataque adicional. Esto significa que si el oráculo suministra datos incorrectos o ha sido hackeado por malhechores, el contrato inteligente se ejecutará basándose en esos datos corruptos, lo que provocará el pago de importes erróneos. El campo de las redes de oráculos cuenta con una gran cantidad de investigación y desarrollo activos para garantizar su fiabilidad y seguridad. Al mismo tiempo, aunque el seguro paramétrico es extremadamente eficiente para ciertos riesgos, resulta subóptimo para situaciones más complejas que requieren que una persona evalúe la pérdida (por ejemplo, un accidente automovilístico en el que se ven involucrados varios vehículos o un tratamiento médico complejo).
Cobertura entre pares (P2P) y pools descentralizados
No obstante, el espacio cripto no solo está automatizando las formas de seguro existentes, sino que está explorando nuevos paradigmas, incluidos los pools de seguros descentralizados y la cobertura entre pares. En estos modelos, los individuos agrupan su capital en un contrato inteligente para cubrir riesgos específicos. Cuando se presenta una reclamación y esta es aprobada posteriormente por la comunidad o por un mecanismo de arbitraje en cadena (on-chain), el pago se realiza desde el pool. Quienes aportan capital al pool reciben primas por asumir el riesgo.
Es un enfoque que vemos utilizado popularmente en Nexus Mutual, que inicialmente se centró en proporcionar cobertura al ecosistema DeFi frente a hackeos de contratos inteligentes y de exchanges. Los titulares de los tokens de la mutua representan su participación en el pool y sus derechos de voto en la gobernanza y en la evaluación de reclamaciones. Este modelo reduce la falta de alineación de incentivos entre ambas partes, ya que actúan tanto de aseguradores como de asegurados. También elimina la estructura corporativa tradicional que añade gastos generales y costes, lo que potencialmente reduce los precios.
Los pools descentralizados también se están utilizando para probar nuevos casos de uso en el sector de los seguros de salud. En los EE. UU., los costes de la atención sanitaria pueden ser exorbitantes y el sistema de seguros es conocido por su naturaleza conflictiva; en consecuencia, la cobertura sanitaria basada en la comunidad es una alternativa atractiva.
Esto podría habilitarse a través de ministerios de salud compartida basados en blockchain o DAOs.En su lugar, los miembros pueden aportar sus fondos, votar sobre las reglas de cobertura y el contrato inteligente puede procesar automáticamente cualquier factura médica y pagar directamente a los proveedores. Las barreras regulatorias y la complejidad general del sistema de salud hacen que esta sea una tarea difícil, pero algunas iniciativas están comenzando a abordar la cuestión de cómo la blockchain puede ayudar a abrir la "caja negra" de los seguros de salud.
Este modelo peer-to-peer también genera nuevos problemas. La mayor preocupación es el riesgo catastrófico (cat risk): una pérdida lo suficientemente grande como para que sea necesario agotar todo el fondo común de activos para pagar las reclamaciones de una sola vez, dejando a los asegurados desamparados. Las aseguradoras tradicionales cuentan con reaseguros: un seguro sobre las pérdidas de una aseguradora con el mismo alcance que arruinaría a una sola compañía. Aunque algunos pools descentralizados han comenzado a probar mecanismos de reaseguro descentralizados, el ecosistema aún no ha madurado. Por último, la votación comunitaria —que suele ser la base de la evaluación de las reclamaciones— puede ser lenta y sesgada, por lo que se necesitan urgentemente mecanismos de arbitraje descentralizados y eficientes.
Innovación frente a estabilidad
Esto ha provocado un acalorado debate entre diversos expertos del sector, reguladores y tecnólogos sobre la intersección entre el ecosistema cripto y los seguros. Quienes apoyan los seguros impulsados por blockchain abogan por un mercado más eficiente, transparente y accesible.
A través de la desintermediación y la automatización de procesos, los seguros cripto pueden reducir sustancialmente los costes, permitiendo así una mayor asequibilidad y acceso a la cobertura para las poblaciones desatendidas. Con condiciones de póliza que nunca pueden cambiarse retroactivamente, el aspecto de inmutabilidad de la blockchain ofrece un nivel de transparencia y confianza que rara vez está presente en la cobertura tradicional.
Además, los defensores señalan la programabilidad de los contratos inteligentes como un motor de innovación.
Esto crea una oportunidad para desarrollar soluciones de microseguros que los proveedores de seguros tradicionales no pueden permitirse administrar. Un trabajador de la economía colaborativa (gig economy), por ejemplo, podría contratar un seguro por horas o por minutos basado en sus actividades particulares. Con los pools descentralizados, la transparencia permite que los participantes monitoreen el capital disponible y que se pueda realizar un seguimiento de las reclamaciones, lo que fomenta el sentido de comunidad y un comportamiento responsable.Los críticos, por otro lado, plantean puntos válidos en cuanto a la estabilidad y seguridad de los seguros de criptomonedas y si estos cuentan con algún tipo de cumplimiento regulatorio. Por supuesto, el mayor problema es la propia volatilidad de las criptomonedas. Específicamente, si una póliza se cotiza en un activo volátil como Bitcoin o Ethereum, el monto real pagado por la cobertura podría variar drásticamente dependiendo del momento del pago.
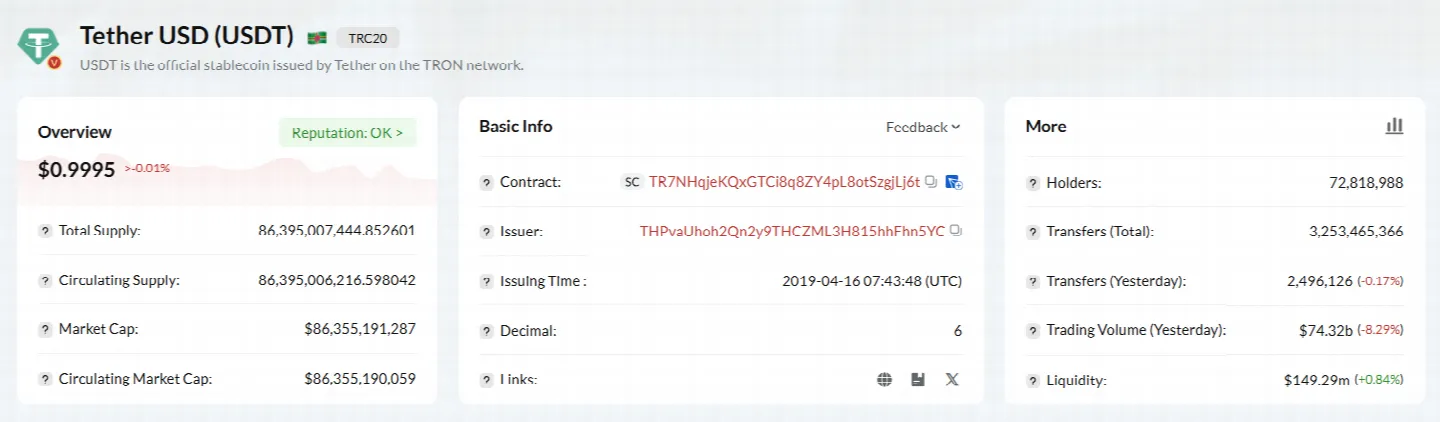
Para compensar esto, muchos proyectos recurren a las stablecoins (criptomonedas vinculadas a una moneda fiduciaria, como el dólar estadounidense), pero esa vía conlleva su propia carga, al disminuir la estabilidad del emisor de la stablecoin.
La seguridad es otra preocupación importante. Aunque la blockchain por sí misma es increíblemente segura, los contratos inteligentes que se ejecutan sobre ella están escritos por humanos y es normal que presenten errores y vulnerabilidades. Los hackers podrían vulnerar un contrato inteligente y vaciar el pool de seguros, dejando a los asegurados sin nada. En la mayoría de los casos, no hay forma de obtener una compensación en caso de desastre, ya que los seguros de criptomonedas difieren enormemente de los seguros convencionales, los cuales están regulados y, con frecuencia, cubiertos por fondos de garantía gubernamentales. Esto representa un enorme obstáculo para la adopción masiva, ya que casi no existe protección al consumidor.
La industria también se ve afectada por la incertidumbre regulatoria. El sector de los seguros es uno de los sectores más regulados del mundo, enfrentándose a requisitos estrictos sobre reservas de capital, protección al consumidor y licencias. La sostenibilidad a largo plazo de muchos proyectos de seguros descentralizados es cuestionable, ya que funcionan en una zona gris regulatoria. Por último, los reguladores están lidiando con cómo integrar las entidades descentralizadas y algunos contratos inteligentes legales en los marcos existentes, cuyo resultado tendrá consecuencias masivas para dar forma al futuro de la industria.
Infraestructura y costes empresariales
El ecosistema de los criptoseguros está madurando y necesita una infraestructura subyacente que es aún más importante para dar soporte a estas aplicaciones descentralizadas. Solo podremos cumplir la visión de una industria de seguros eficiente y automatizada si las redes blockchain pueden procesar transacciones de manera rápida, segura y a bajo coste. Pero, como ha quedado patente en muchas redes de alto perfil, una gran cantidad de transacciones simultáneas conlleva ralentizaciones en la red y comisiones desorbitadas. Si el coste de ejecutar un contrato inteligente o enviar fondos para utilizar nuestro seguro es superior al valor de la prima que estamos pagando o inferior a la indemnización, todo se desmorona.
Encontrar la plataforma blockchain adecuada y gestionar los recursos de la red son aspectos cruciales aquí. Diferentes blockchains emplean distintos mecanismos para gestionar el rendimiento de las transacciones y las comisiones.
Como ejemplo, la red TRON tiene un modelo de recursos basado en Energía y Ancho de Banda. El Ancho de Banda permite a los usuarios realizar transacciones sin pagar comisiones de gas, mientras que la Energía se utiliza para ejecutar contratos inteligentes. Por ejemplo, en el caso de una aplicación de seguros descentralizada, cada vez que se emite una póliza, se realiza el pago de una prima o se liquida un siniestro, esto se hace interactuando con un contrato inteligente, lo que significa que consumirá Energía.
Es crucial que los desarrolladores que crean dApps de seguros y los usuarios que interactúan con ellas gestionen eficazmente estos recursos para minimizar los costes. Si una dirección no tiene suficiente Energía, en la red TRON se quemará TRX —el token nativo de la red TRON— para pagar las comisiones de ejecución. Para contratos de seguros complejos, el mecanismo de quema puede resultar muy costoso, ya que depende de los recursos computacionales necesarios para ejecutar el contrato inteligente. Los usuarios pueden congelar sus TRX para obtener Energía y mitigar esto, pero tener que bloquear capital que podría emplearse mejor en otro lugar no siempre es lo ideal.
Como resultado, ahora existen mercados secundarios donde los usuarios que han adquirido un exceso de Energía de TRON pueden alquilarla a otros. Con este método, los usuarios pueden obtener los recursos que necesitan para ejecutar contratos inteligentes sin tener que mantenerlos primero en TRX. Encontrar la Energía de TRON más barata es una preocupación operativa seria para una plataforma de seguros que procesa miles de micropólizas cada día. Los servicios de alquiler de Energía de TRON permiten a los desarrolladores y usuarios pagar una tarifa más baja por sus transacciones, garantizando así que el modelo de seguros descentralizados sea más sostenible económicamente.
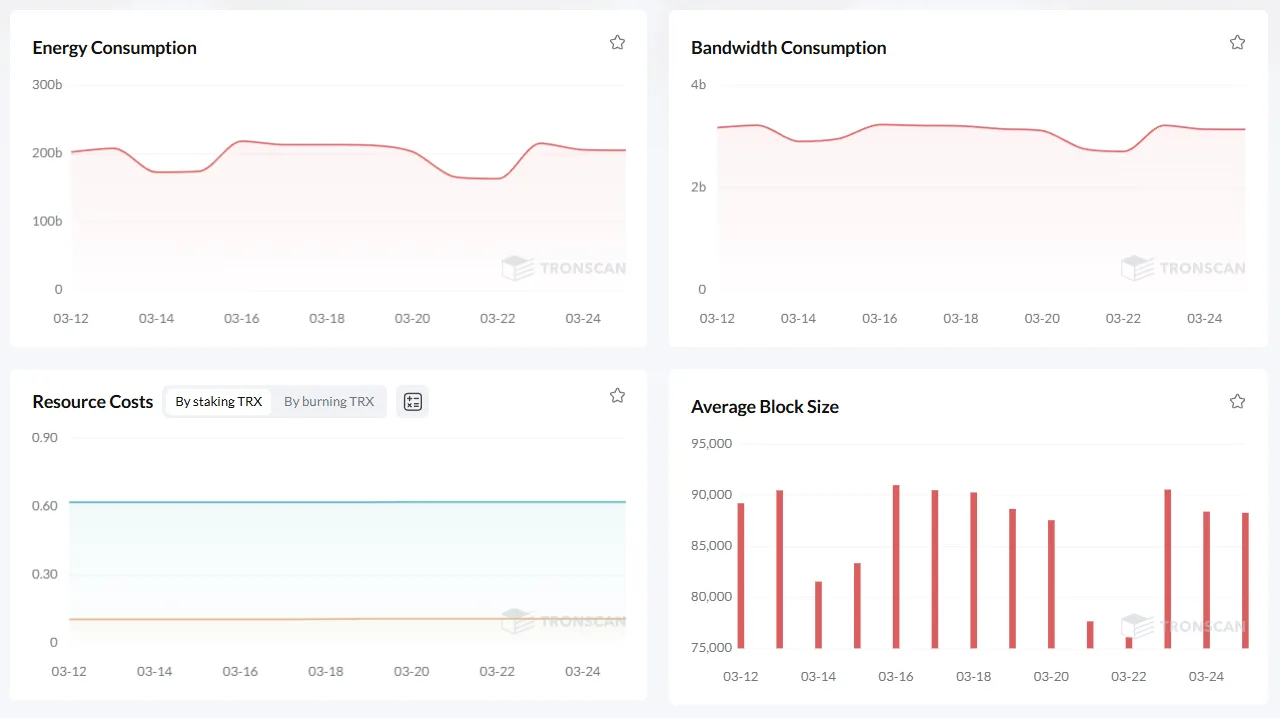
La capacidad de una plataforma para gestionar los recursos de la red será el factor determinante definitivo cuando se trate de dApps competidoras. A medida que la industria continúe evolucionando, veremos soluciones más complejas para la optimización de recursos. Soluciones de escalabilidad de capa 2, mecanismos de consenso alternativos o el eficiente mercado de alquiler de energía en la red TRON; independientemente de cómo se logre, el plan sigue siendo el mismo: desarrollar la infraestructura capaz de atender a usuarios masivos de servicios descentralizados sin desplazar a los usuarios objetivo.
Pilares de los seguros de próxima generación
Sin embargo, para analizar las ventajas del uso de blockchain en los seguros, primero se deben desglosar las áreas operativas que necesitan perfeccionarse:
1. Registro inmutable y transparente de todas las pólizas y siniestros. 2. Mecanismos de agrupación de capital (capital pooling) que impulsen incentivos para todas las partes. 3. Herramientas para una infraestructura con las comisiones y los gastos operativos más bajos.
Este será un cambio gradual, y la fusión de los sistemas legales tradicionales con los protocolos descentralizados sigue siendo un desafío monumental. Pero las posibles ventajas —precios reducidos, pagos más rápidos y un acceso ampliado a la protección— son demasiado grandes como para ignorarlas. La experimentación continua en el espacio cripto está, basándose en lo anterior, preparando el terreno para un mercado de seguros potencialmente más igualitario y eficiente.
La tecnología blockchain podría cumplir estas tres funciones; por lo tanto, el futuro de los seguros podría heredar rasgos de ambos mundos: las aseguradoras tradicionales podrían adoptar tecnologías blockchain para lograr una mayor eficiencia, mientras que las plataformas descentralizadas continúan llenando el vacío de los productos de nicho y la flexibilidad, permitiendo la cobertura entre pares (peer-to-peer) de riesgos mayores.
Esta convergencia será, en última instancia, beneficiosa para el consumidor al reducir los costes, aumentar la transparencia y ampliar el acceso a una protección financiera crítica. Desde los antiguos mercaderes babilonios hasta los contratos inteligentes modernos, ese camino siempre ha existido para la humanidad, pero ha llegado una nueva era, y también debería hacerlo la forma de gestionar el riesgo: la ola cripto es el siguiente paso natural.
Así pues, pasemos ahora a las soluciones prácticas que existen hoy en día para abordar estos costes operativos.
Las plataformas que agregan energía para alquilarla han convertido las transferencias de USDT en la red Tron en un proceso sumamente sencillo.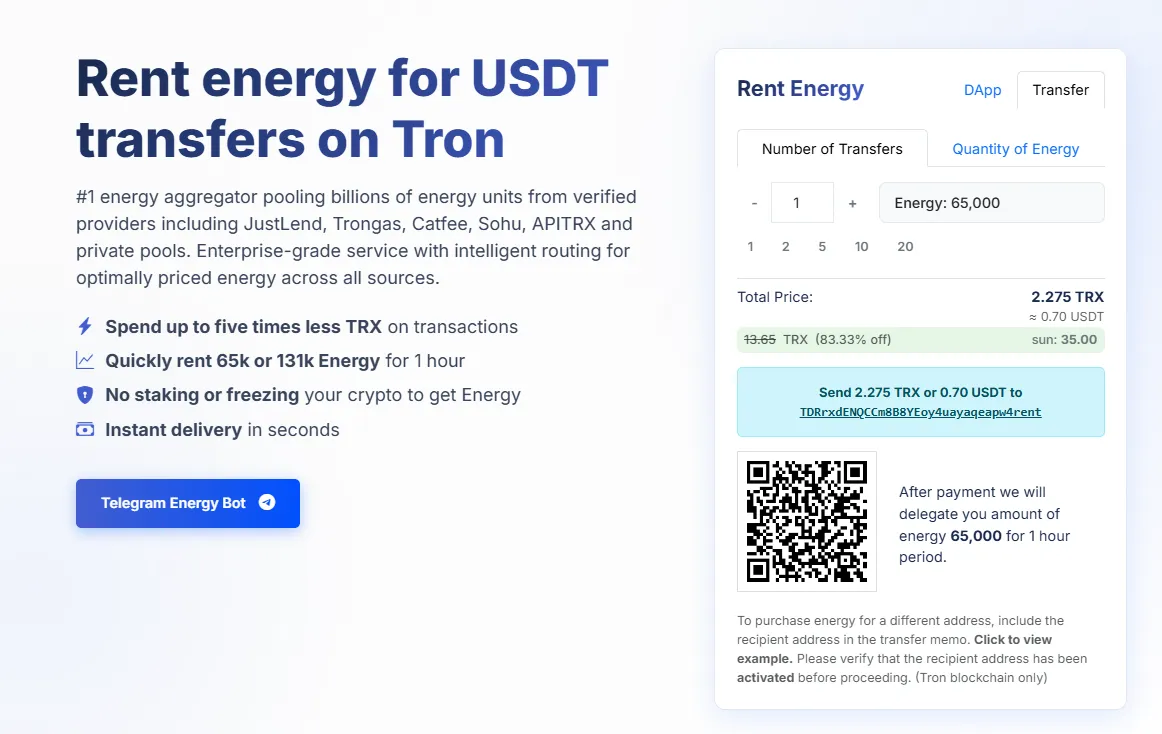
Netts.io es el mayor agregador de energía, integrando miles de millones de unidades de energía del repositorio on-chain entre proveedores calificados, tales como JustLend, Trongas, Catfee, Sohu, APITRX y pools privados. Ofrece un servicio de nivel empresarial con enrutamiento inteligente hacia la energía con el mejor precio, independientemente de la fuente, lo que permite a los usuarios gastar hasta 5 veces menos TRX en sus transacciones. Alquile fácilmente 65k o 131k de energía por 1 hora sin necesidad de hacer staking ni congelar sus criptomonedas, con entrega instantánea en segundos, un funcionamiento fluido de sus seguros descentralizados y transacciones regulares de forma económica.