Krypto und Versicherungen: Eine neue Welle
On-Chain-Versicherungsexperimente – parametrische Modelle, Kapitalpools, Transparenz – und die Reibung bei der Bepreisung von Tail-Risiken in DeFi.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
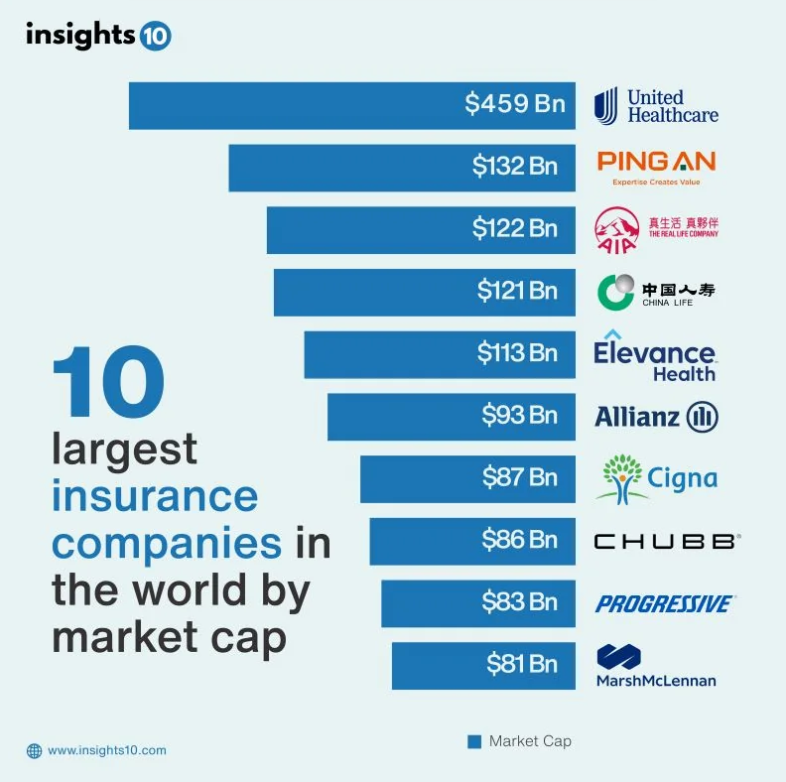
Versicherungen sind nicht lebensnotwendig. Sie sind weder Nahrung noch Wasser. Aber da ist dieses Gefühl, wenn man ein Auto fährt und weiß, dass es nicht versichert ist, und man nicht viel Geld zur Verfügung hat – allein dieser Umstand lässt einem die Haare zu Berge stehen bei dem Gedanken, irgendwo gegenzufahren. Und noch schlimmer – was ist mit der eigenen Gesundheit? Blockchain-basierte Kryptowährungen werden sicherlich dazu beitragen, diese jahrtausendealten Fragen des Versicherungswesens zu lösen. Das Grundprinzip der Versicherung ist so alt wie die Zivilisation selbst. Von babylonischen Geschäftsleuten, die Anteile miteinander teilten, um für den Verlust gesunkener Ladung aufzukommen – die Risikoteilung.
Dennoch ist die aktuelle Versicherungslandschaft veraltet und geprägt von Ineffizienzen, exorbitanten Verwaltungskosten und öffentlichem Misstrauen zwischen Versicherer und Versichertem. Während Erstere den Eindruck gewinnen, dass die Kerninteressen der Versicherer in der Ablehnung von Ansprüchen liegen (was natürlich stimmt – das Interesse des Versicherers besteht in der Gewinnmaximierung), müssen sich Letztere oft mit betrügerischen Forderungen auseinandersetzen, die die Versicherungsbranche jährlich Milliarden von Dollar kosten.
Und genau hier setzen die Blockchain-Technologie und Kryptowährungen an. Blockchains sind von Natur aus dezentrale, transparente und unveränderliche Ledger. Die aufstrebende Krypto-Versicherung beschränkt sich tatsächlich nicht nur darauf, digitale Vermögenswerte gegen Schäden durch Hacks, Fehler in Smart Contracts usw. abzusichern, obwohl dieser Teil sehr wichtig ist; vielmehr geht es darum, die Art und Weise, wie traditionelle Versicherungsprodukte – wie Kfz-, Kranken- und Sachversicherungen – ausgestellt, bepreist und vertrieben werden, grundlegend neu zu definieren.
Die Schadensregulierung ist einer der größten Schwachstellen herkömmlicher Versicherungen. Dieser Prozess ist im Allgemeinen langsam, intransparent und basiert stark auf manueller Prüfung. Ein Versicherungsnehmer reicht einen Anspruch ein, woraufhin ein Schadensregulierer diesen prüft und schließlich eine Entscheidung trifft. Dies kann einige Wochen oder manchmal Monate dauern, und während dieser Zeit weiß der Versicherte nicht, woran er ist. Zudem zahlt der Verbraucher letztendlich durch höhere Prämien für den gesamten Verwaltungsaufwand, der mit dieser manuellen Bearbeitung verbunden ist. Dies kann mithilfe der Blockchain-Technologie gelöst werden – die Smart Contracts ermöglicht –, also Verträge, die automatisch auf der Grundlage der im Programmcode festgelegten Bedingungen ausgeführt werden.
Smart Contracts als die neuen Schiedsrichter
Smart Contracts können den Versicherungssektor radikal transformieren, indem sie den gesamten Lebenszyklus einer Police von der Ausstellung bis zur Schadensregulierung automatisieren. Diese Technologie entwickelte sich anfangs rasant und wird am häufigsten in der parametrischen Versicherung eingesetzt. Die parametrische Versicherung unterscheidet sich grundlegend von der herkömmlichen Schadenversicherung, die für den tatsächlich entstandenen Verlust (und/oder eine Schadensbewertung) aufkommt; die parametrische Versicherung zahlt einen festgelegten Betrag aus, wenn ein objektives/beobachtbares Ereignis eintritt. Ein Orakel, das als unabhängige Datenquelle dient und Informationen aus der realen Welt in die Blockchain einspeist, löst dieses Ereignis aus.
Nehmen wir zum Beispiel eine Flugverspätungsversicherung. Bei einer Standardpolice müsste der Reisende einen Anspruch geltend machen, Beweise für die Verspätung vorlegen und dann darauf warten, dass die Versicherungsgesellschaft über den Anspruch entscheidet. Bei einer Blockchain-basierten parametrischen Versicherungspolice ist der Smart Contract mit einem Orakel verbunden, das von Luftfahrtbehörden bereitgestellte Fluginformationen verfolgt.
Der Smart Contract zahlt automatisch an die Wallet des Reisenden aus, wenn sich der Flug um eine bestimmte Zeitspanne verspätet hat. Keine Schadensmeldung, keine manuelle Prüfung und kein Warten auf die Auszahlung. Diese Strategie verbessert nicht nur das Kundenerlebnis um Größenordnungen, sondern senkt auch die Kosten, die das Ergebnis der Versicherungsgesellschaft beeinflussen. Wir haben Projekte wie Etherisc, die hier wegweisend sind, mit einem vollständig dezentralen Versicherungsprotokoll, das es jedem ermöglicht, neue Versicherungsprodukte zu entwickeln und bereitzustellen.
Ein weiterer sehr überzeugender Anwendungsfall liegt im Bereich der Ernteversicherungen für Landwirte in Schwellenländern. Konventionelle Ernteversicherungen sind oft nicht verfügbar oder aufgrund der kostspieligen Schadensfeststellung in entlegenen Regionen zu teuer. Blockchain-gestützte parametrische Versicherungen sind die Antwort darauf.
Beispielsweise kann ein Smart Contract mit einem Wetter-Orakel verknüpft werden, das ein Gebiet auf Niederschläge überwacht. Wenn der Niederschlag während der Wachstumsperiode unter ein festgelegtes Niveau fällt, was auf eine Dürre hindeutet, leistet der Smart Contract eine automatisierte Zahlung an die versicherten Landwirte. Dies schafft ein wichtiges Sicherheitsnetz für gefährdete Bevölkerungsgruppen und veranschaulicht eine sinnvolle Anwendung von Krypto im Dienste großer Not. Eines der führenden Projekte in diesem Bereich ist Arbol, das unter Einsatz von Blockchain und Smart Contracts globale Lösungen für das Wetterrisikomanagement für Unternehmen und Landwirte anbietet.
Der Übergang zu Smart Contracts wird jedoch nicht ohne Herausforderungen sein. Der Einsatz von Orakeln bringt einen zusätzlichen Angriffsvektor mit sich. Das bedeutet: Wenn das Orakel falsche Daten einspeist oder von böswilligen Akteuren gehackt wurde, wird der Smart Contract auf Basis dieser korrumpierten Daten ausgeführt, was zur Auszahlung falscher Beträge führt. Im Bereich der Orakel-Netzwerke gibt es viel aktive Forschung und Entwicklung zur Gewährleistung ihrer Zuverlässigkeit und Sicherheit. Gleichzeitig ist die parametrische Versicherung zwar für einige Risiken äußerst effizient, für komplexere Situationen, die eine individuelle Schadensbeurteilung erfordern (z. B. ein Autounfall mit mehreren Fahrzeugen oder eine komplexe medizinische Behandlung), jedoch suboptimal.
Peer-to-Peer-Absicherung und dezentrale Pools
Der Krypto-Sektor automatisiert jedoch nicht nur bestehende Versicherungsformen, sondern erforscht auch neue Paradigmen – einschließlich dezentraler Versicherungspools und Peer-to-Peer-Absicherung. In diesen Modellen bündeln Einzelpersonen ihr Kapital in einem Smart Contract, um für spezifische Risiken aufzukommen. Wenn ein Schadensfall gemeldet und anschließend von der Community oder einem On-Chain-Schiedsmechanismus genehmigt wird, erfolgt die Auszahlung aus dem Pool. Diejenigen, die Kapital in den Pool einzahlen, erhalten Prämien für die Risikoübernahme.
Diesen Ansatz sehen wir am häufigsten bei Nexus Mutual, das sich zunächst darauf konzentrierte, Absicherung für das DeFi-Ökosystem gegen Smart-Contract- und Börsen-Hacks anzubieten. Inhaber der Mutual-Token repräsentieren ihren Anteil am Pool sowie Stimmrechte bei Governance-Entscheidungen und Schadensbeurteilungen. Dieses Modell reduziert die Fehlanreize zwischen den beiden Parteien, da sie sowohl Versicherer als auch Versicherte sind. Zudem entfällt eine traditionelle Unternehmensstruktur, die zusätzlichen Verwaltungsaufwand und Kosten verursacht, was potenziell die Preise senkt.
Dezentrale Pools werden auch genutzt, um neue Anwendungsfälle im Krankenversicherungssektor zu testen. In den USA können die Gesundheitskosten exorbitant sein, und das Versicherungssystem ist für seinen konfrontativen Charakter bekannt; folglich ist eine gemeinschaftsbasierte Gesundheitsabsicherung eine attraktive Alternative.
Dies könnte durch Blockchain-basierte Gesundheits-Sharing-Gemeinschaften (Health Sharing Ministries) oder DAOs ermöglicht werden.
Stattdessen können Mitglieder ihre Mittel einbringen, über Deckungsregeln abstimmen, und der Smart Contract kann jede Arztrechnung automatisch verarbeiten und direkt an die Leistungserbringer auszahlen. Regulatorische Hürden und die allgemeine Komplexität des Gesundheitssystems machen dies zu einem schwierigen Unterfangen, doch einige Initiativen beginnen sich der Frage zu widmen, wie die Blockchain dazu beitragen kann, die „Blackbox“ der Krankenversicherung zu öffnen.
Dieses Peer-to-Peer-Modell schafft jedoch auch neue Probleme. Die größte Sorge ist das Katastrophenrisiko (Cat Risk) – ein Schaden, der so groß ist, dass die Leerung des gesamten Asset-Pools zur Begleichung der Ansprüche auf einmal notwendig wäre, wodurch die Versicherten im Regen stehen gelassen würden. Traditionelle Versicherer verfügen über Rückversicherungen – eine Versicherung gegen Verluste eines Versicherers in einem Umfang, der ein Unternehmen ruinieren würde. Obwohl einige dezentrale Pools bereits mit dezentralen Rückversicherungsmechanismen experimentieren, ist das Ökosystem noch nicht ausgereift. Schließlich kann die Abstimmung durch die Community – die oft die Grundlage für die Schadensbewertung bildet – langsam und voreingenommen sein, weshalb effiziente dezentrale Schlichtungsmechanismen dringend erforderlich sind.
Innovation vs. Stabilität
Dies hat zu einer hitzigen Diskussion zwischen verschiedenen Branchenexperten, Regulierungsbehörden und Technikern über die Schnittstelle von Krypto und Versicherungen geführt. Befürworter von Blockchain-basierten Versicherungen setzen sich für einen Markt ein, der effizienter, transparenter und zugänglicher ist.
Durch Disintermediation und Prozessautomatisierung können Krypto-Versicherungen die Kosten erheblich senken und so eine bessere Erschwinglichkeit sowie den Zugang zu Versicherungsschutz für unterversorgte Bevölkerungsgruppen ermöglichen. Mit Versicherungsbedingungen, die niemals rückwirkend geändert werden können, bietet der Aspekt der Unveränderlichkeit (Immutability) der Blockchain ein Maß an Transparenz und Vertrauen, das in der traditionellen Absicherung selten zu finden ist.
Darüber hinaus verweisen Befürworter auf die Programmierbarkeit von Smart Contracts als Innovationstreiber.
Dies schafft die Möglichkeit, Mikroversicherungslösungen zu entwickeln, deren Verwaltung sich traditionelle Versicherungsanbieter nicht leisten können. Ein Gig-Economy-Arbeiter könnte beispielsweise eine stunden- oder minutenweise Versicherung abschließen, die auf seinen spezifischen Tätigkeiten basiert. Bei dezentralen Pools bedeutet Transparenz, dass die Teilnehmer das verfügbare Kapital überwachen und Schadensfälle nachverfolgt werden können, was den Gemeinschaftssinn und verantwortungsbewusstes Handeln fördert.Kritiker auf der Gegenseite führen berechtigte Punkte hinsichtlich der Stabilität und Sicherheit von Krypto-Versicherungen an und hinterfragen, ob diese überhaupt eine regulatorische Compliance aufweisen. Das größte Problem ist natürlich die Volatilität der Kryptowährungen selbst. Insbesondere wenn eine Police in einem volatilen Asset wie Bitcoin oder Ethereum bepreist wird, kann der tatsächlich für den Versicherungsschutz gezahlte Betrag je nach Zeitpunkt der Auszahlung drastisch variieren.
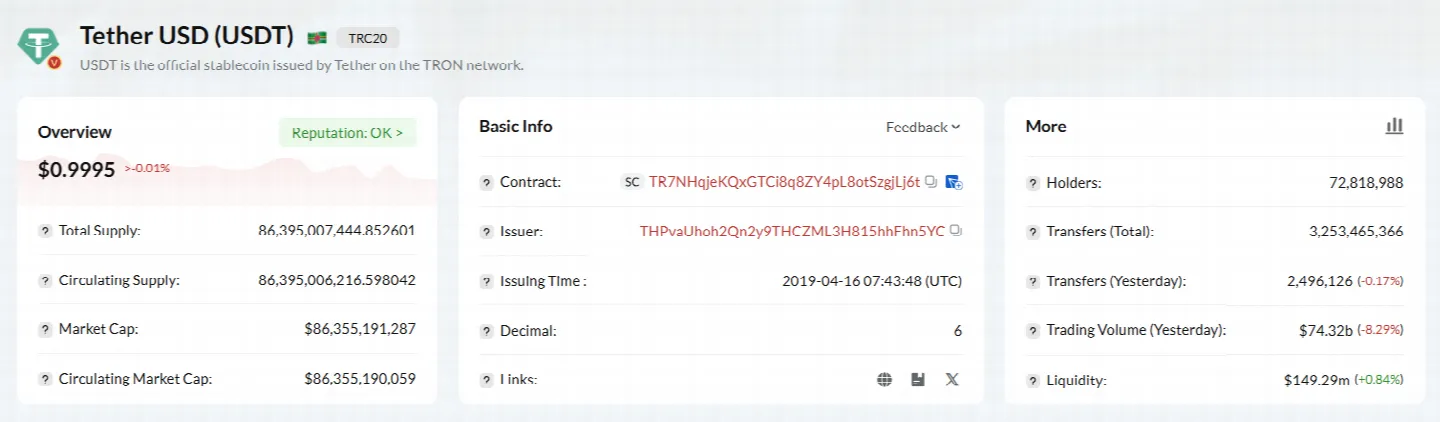
Um dies auszugleichen, greifen viele Projekte auf Stablecoins zurück – Kryptowährungen, die an eine Fiat-Währung wie den US-Dollar gekoppelt sind –, doch dieser Weg bringt eigene Belastungen mit sich und beeinträchtigt die Stabilität des Stablecoin-Emittenten.
Die Sicherheit ist ein weiteres großes Bedenken. Obwohl die Blockchain an sich unglaublich sicher ist, werden die darauf aufbauenden Smart Contracts von Menschen geschrieben, und es ist normal, dass Fehler und Schwachstellen vorhanden sind. Hacker könnten einen Smart Contract kompromittieren und den Versicherungspool leeren, sodass die Versicherungsnehmer mit nichts dastehen. In den meisten Fällen gibt es keine Möglichkeit, im Katastrophenfall eine Entschädigung zu erhalten, da sich Krypto-Versicherungen stark von herkömmlichen Versicherungen unterscheiden, die reguliert sind und meist durch staatliche Garantiefonds abgedeckt werden. Dies ist ein enormes Hindernis für die Massenadaption, da es so gut wie keinen Verbraucherschutz gibt.
Die Branche wird zudem von regulatorischer Unsicherheit geplagt. Der Versicherungssektor ist einer der am stärksten regulierten Sektoren der Welt und sieht sich strengen Anforderungen an Kapitalreserven, Verbraucherschutz und Lizenzierung gegenüber. Die langfristige Nachhaltigkeit vieler dezentraler Versicherungsprojekte ist fragwürdig, da sie in einer regulatorischen Grauzone agieren. Schließlich befassen sich die Regulierungsbehörden damit, wie dezentrale Einheiten und einige rechtlich anerkannte Smart Contracts in bestehende Rahmenbedingungen integriert werden können, wobei das Ergebnis massive Auswirkungen auf die Gestaltung der Zukunft der Branche haben wird.
Infrastruktur & Geschäftskosten
Das Krypto-Versicherungs-Ökosystem reift heran und benötigt eine zugrunde liegende Infrastruktur, die für die Unterstützung dieser dezentralen Anwendungen umso wichtiger ist. Wir können die Vision einer effizienten, automatisierten Versicherungsbranche nur dann verwirklichen, wenn Blockchain-Netzwerke Transaktionen schnell, sicher und kostengünstig verarbeiten können. Doch wie sich bei vielen namhaften Netzwerken gezeigt hat, führen viele Transaktionen gleichzeitig zu Netzwerkverlangsamungen und astronomisch hohen Gebühren. Wenn die Kosten für die Ausführung eines Smart Contracts oder das Senden von Geldern zur Nutzung unserer Versicherung höher sind als der Wert der gezahlten Prämie oder geringer als die Auszahlung, bricht das gesamte Modell zusammen.
Die Wahl der richtigen Blockchain-Plattform und die Verwaltung der Netzwerkressourcen sind hierbei entscheidend. Verschiedene Blockchains setzen unterschiedliche Mechanismen ein, um den Transaktionsdurchsatz und die Gebühren zu steuern.
Beispielsweise verfügt das TRON-Netzwerk über ein Ressourcenmodell, das auf Energie und Bandbreite basiert. Bandbreite ermöglicht es Nutzern, Transaktionen ohne Gas-Gebühren durchzuführen, während Energie zur Ausführung von Smart Contracts verwendet wird. Beispielsweise wird im Falle einer dezentralen Versicherungsanwendung jedes Mal, wenn eine Police ausgestellt, eine Prämienzahlung geleistet oder ein Schadensfall reguliert wird, dies durch die Interaktion mit einem Smart Contract durchgeführt, was bedeutet, dass Energie verbraucht wird.
Für Entwickler, die Versicherungs-dApps erstellen, und Nutzer, die mit ihnen interagieren, ist es entscheidend, diese Ressourcen effektiv zu verwalten, um Kosten zu minimieren. Wenn eine Adresse über unzureichende Energie verfügt, verbrennt das TRON-Netzwerk TRX – den nativen Token des TRON-Netzwerks –, um die Ausführungsgebühren zu bezahlen. Bei komplexen Versicherungsverträgen kann der Burn-Mechanismus sehr kostspielig sein, da er von den Rechenressourcen abhängt, die für die Ausführung des Smart Contracts erforderlich sind. Nutzer können ihre TRX für Energie einfrieren, um dies abzumildern, aber Kapital binden zu müssen, das an anderer Stelle besser eingesetzt werden könnte, ist nicht immer ideal.
Infolgedessen gibt es mittlerweile Sekundärmärkte, auf denen Nutzer, die überschüssige TRON-Energie erworben haben, diese an andere vermieten können. Mit dieser Methode können Nutzer die Ressourcen erhalten, die sie für die Ausführung von Smart Contracts benötigen, ohne diese zuvor in TRX halten zu müssen. Die Suche nach der günstigsten TRON-Energie ist ein ernsthaftes betriebliches Anliegen für eine Versicherungsplattform, die täglich Tausende von Mikropolicen verarbeitet. TRON-Energie-Mietservices ermöglichen es Entwicklern und Nutzern, einen niedrigeren Satz für ihre Transaktionen zu zahlen, wodurch sichergestellt wird, dass das dezentrale Versicherungsmodell wirtschaftlich nachhaltiger ist.
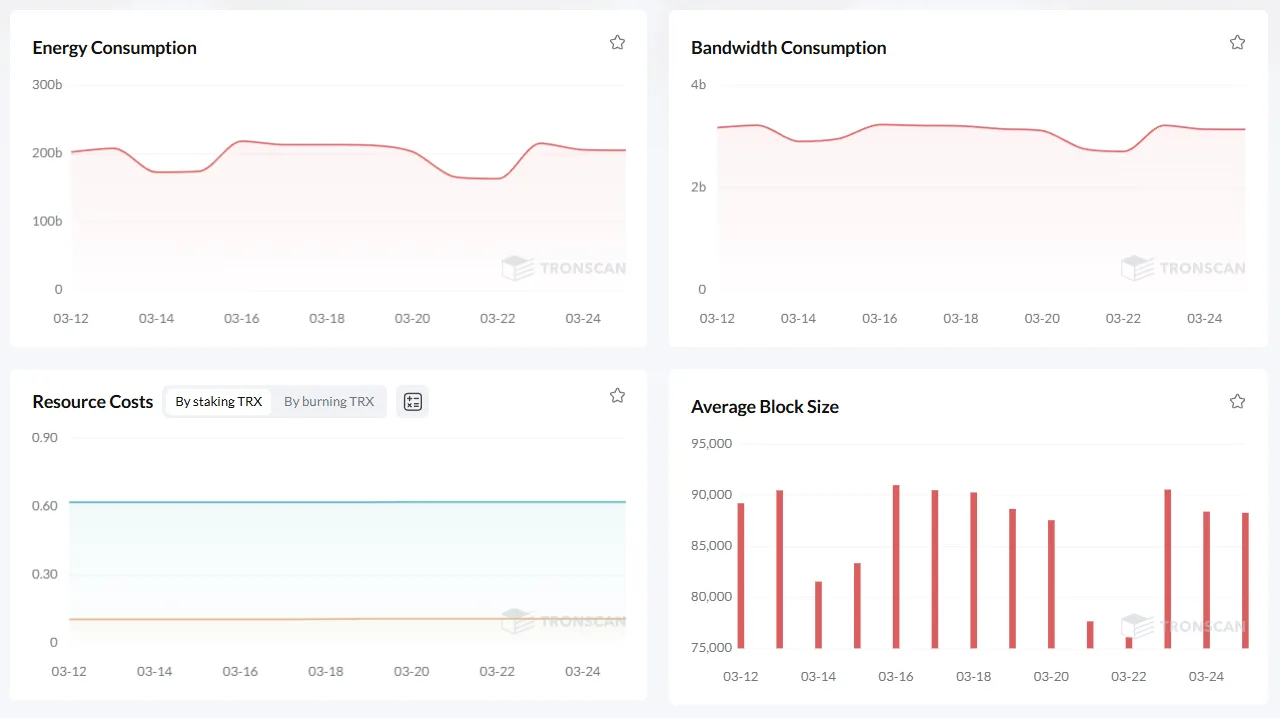
Wie gut eine Plattform die Netzwerkressourcen verwalten kann, wird der entscheidende X-Faktor im Wettbewerb zwischen dApps sein. Während sich die Branche weiterentwickelt, werden wir komplexere Lösungen zur Ressourcenoptimierung sehen. Layer-2-Skalierungslösungen, alternative Konsensmechanismen oder der effiziente TRON Energy-Mietmarkt – ganz gleich wie, der Plan bleibt: eine Infrastruktur zu entwickeln, die in der Lage ist, eine breite Masse an Nutzern dezentraler Dienste zu bedienen, ohne die Zielnutzer zu verdrängen.
Säulen der Versicherung der nächsten Generation
Um jedoch die Vorteile des Blockchain-Einsatzes im Versicherungswesen zu erörtern, müssen zunächst die Betriebsbereiche aufgeschlüsselt werden, die einer Optimierung bedürfen:
1. Unveränderliche und transparente Aufzeichnung aller Policen und Schadensfälle. 2. Mechanismen zur Kapitalbündelung, die Anreize für alle Beteiligten schaffen. 3. Werkzeuge für eine Infrastruktur mit minimalen Gebühren und geringstem Verwaltungsaufwand.
Dies wird ein schrittweiser Wandel sein, und die Verschmelzung traditioneller Rechtssysteme mit dezentralen Protokollen stellt nach wie vor eine gewaltige Herausforderung dar. Doch die potenziellen Vorteile – niedrigere Preise, schnellere Auszahlungen und ein erweiterter Zugang zu Absicherung – sind zu bedeutend, um sie zu ignorieren. Die fortlaufenden Experimente im Krypto-Sektor bereiten – basierend auf dem oben Genannten – den Boden für einen potenziell egalitäreren und effizienteren Versicherungsmarkt.
Die Blockchain-Technologie könnte alle drei Funktionen erfüllen – so könnte die Zukunft des Versicherungswesens Merkmale aus beiden Welten übernehmen: Traditionelle Versicherer könnten Blockchain-Technologien für mehr Effizienz einführen, während dezentrale Plattformen weiterhin die Lücke bei Nischenprodukten und Flexibilität füllen und eine Peer-to-Peer-Abdeckung größerer Risiken ermöglichen.
Diese Konvergenz wird letztendlich verbraucherfreundlich sein, indem sie Kosten senkt, die Transparenz erhöht und den Zugang zu wichtigem finanziellen Schutz erweitert. Von den antiken babylonischen Händlern bis hin zu den modernen Smart Contracts existierte dieser Weg für die Menschheit schon immer, aber eine neue Ära ist angebrochen, und so sollte sich auch der Umgang mit Risiken ändern – die Krypto-Welle ist ein natürlicher nächster Schritt.
Wenden wir uns nun den praktischen Lösungen zu, die heute bereits existieren, um diese Betriebskosten zu bewältigen.
Plattformen, die Energie aggregieren, um sie zu vermieten, haben USDT-Transfers im Tron-Netzwerk zu einem Kinderspiel gemacht.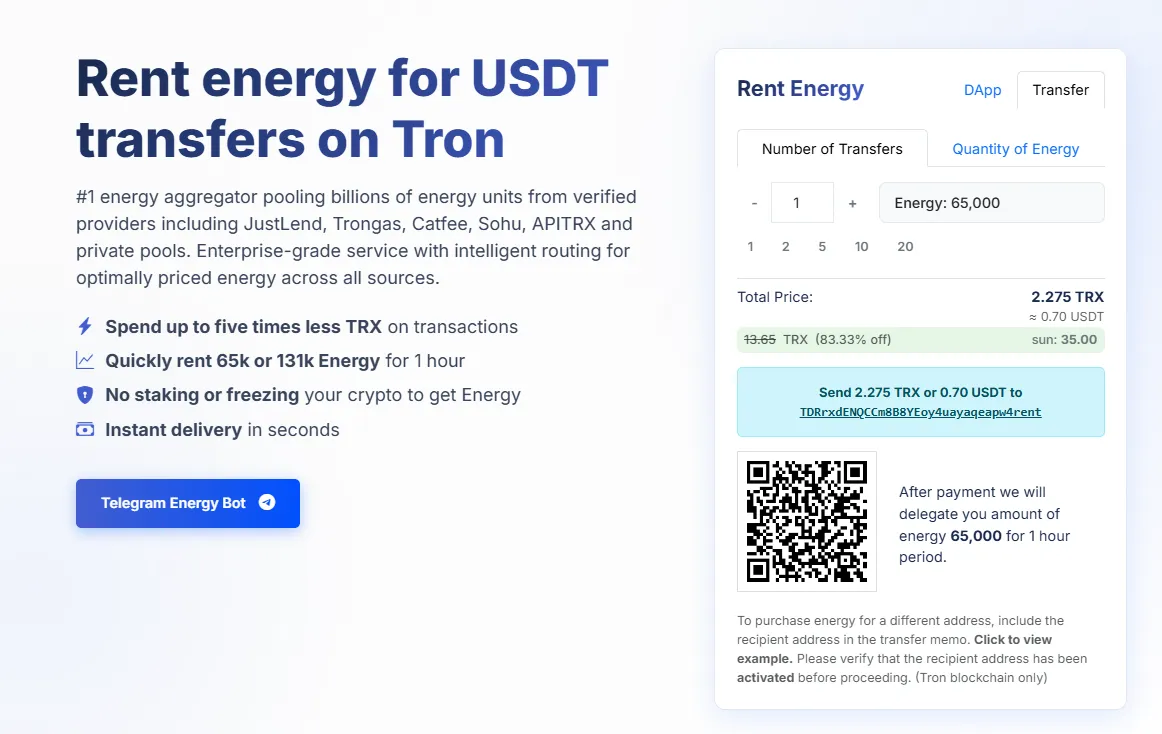
Netts.io ist der größte Energie-Aggregator, der Milliarden von Energieeinheiten aus dem On-Chain-Repository von qualifizierten Anbietern wie JustLend, Trongas, Catfee, Sohu, APITRX und privaten Pools integriert. Er bietet einen Service auf Enterprise-Niveau mit intelligentem Routing zur preisgünstigsten Energie, unabhängig von der Quelle, und ermöglicht es Nutzern, bis zu 5-mal weniger TRX für Transaktionen auszugeben. Mieten Sie ganz einfach 65k oder 131k Energie für 1 Std. ohne Staking oder das Einfrieren Ihrer Kryptowährungen, mit sofortiger Bereitstellung in Sekunden, für den nahtlosen Betrieb Ihrer dezentralen Versicherung und kostengünstige reguläre Transaktionen.