คริปโตและการประกันภัย: คลื่นลูกใหม่
การทดลองประกันภัยบนเชน — โมเดลพารามิเตอร์, พูลเงินทุน, ความโปร่งใส — และอุปสรรคในการกำหนดราคาความเสี่ยงส่วนหาง (tail-risk) ใน DeFi
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
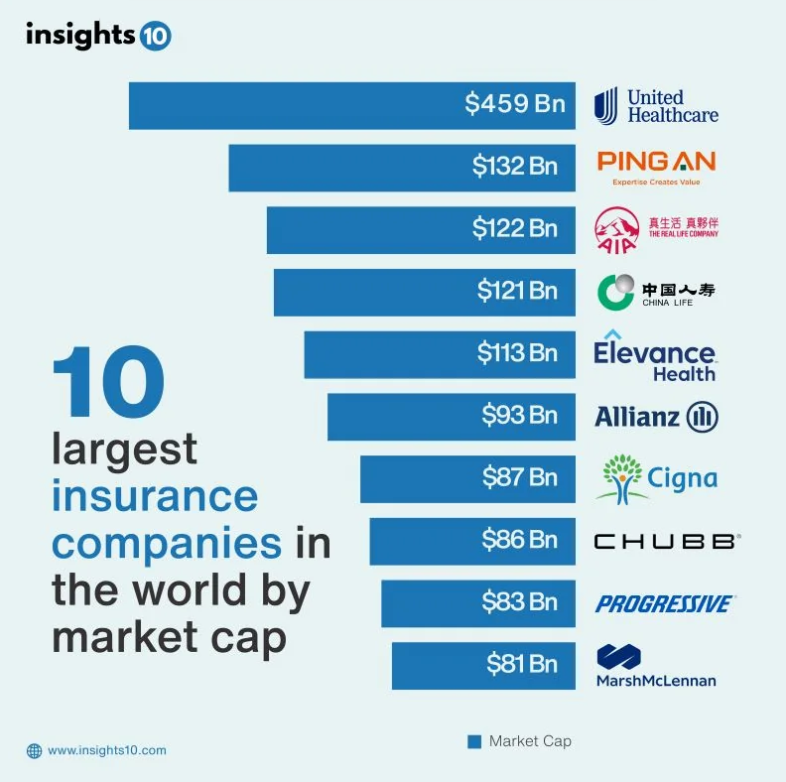
การประกันภัยไม่ใช่สิ่งจำเป็น มันไม่ใช่อาหารหรือน้ำ แต่เมื่อคุณกำลังขับรถและรู้ตัวว่ารถไม่ได้ทำประกันไว้ ทั้งยังมีเงินไม่มากนัก เหตุผลเพียงข้อเดียวนี้ก็ทำให้คุณขนลุกซู่ได้แล้วเมื่อคิดถึงการชนเข้ากับบางสิ่ง และยิ่งแย่ไปกว่านั้น — ถ้าเป็นเรื่องสุขภาพของคุณล่ะ? คริปโตบนบล็อกเชนจะเข้ามาช่วยแก้ปัญหาธุรกิจประกันภัยที่มีมานานนับพันปีเหล่านี้ได้อย่างแน่นอน หลักการพื้นฐานของการประกันภัยนั้นเก่าแก่พอๆ กับอารยธรรมมนุษย์ ตั้งแต่พ่อค้าชาวบาบิโลนที่ร่วมลงขันกันเพื่อชดเชยการสูญเสียสินค้าที่จมน้ำ — นั่นคือการแบ่งปันความเสี่ยง
ทว่าภูมิทัศน์ของการประกันภัยในปัจจุบันกลับล้าหลังและเต็มไปด้วยความไร้ประสิทธิภาพ ต้นทุนการบริหารจัดการที่สูงลิ่ว และความไม่ไว้วางใจระหว่างผู้รับประกันกับผู้เอาประกัน ในขณะที่ฝ่ายแรกมักรู้สึกว่าผลประโยชน์หลักของบริษัทประกันคือการปฏิเสธการเคลม (ซึ่งก็จริงในแง่ที่ว่าเป้าหมายของบริษัทประกันคือการเพิ่มกำไรสูงสุด) ฝ่ายหลังก็มักจะต้องรับมือกับการเคลมที่ฉ้อฉล ซึ่งสร้างความเสียหายให้กับอุตสาหกรรมประกันภัยหลายพันล้านดอลลาร์ต่อปี
และนี่คือช่องว่างที่เทคโนโลยีบล็อกเชนและคริปโทเคอร์เรนซีเข้ามามีบทบาท โดยธรรมชาติแล้ว บล็อกเชนเป็นบัญชีแยกประเภทที่กระจายศูนย์ มีความโปร่งใส และเปลี่ยนแปลงแก้ไขไม่ได้ บล็อกเชนเป็นช่องทางในการบันทึกธุรกรรมและปฏิบัติตามข้อตกลงโดยไม่ต้องมีตัวกลางหรือหน่วยงานส่วนกลาง
จากมุมมองของการประกันภัย สิ่งนี้คือความสามารถในการประมวลผลการเคลมโดยอัตโนมัติ ลดภาระในการดำเนินงาน และขจัดความจำเป็นในการพึ่งพาความไว้วางใจในองค์กร แล้วหันมาเชื่อมั่นในโปรโตคอลที่ทำงานอัตโนมัติด้วยโค้ดแทน การประกันภัยด้วยคริปโตที่กำลังเกิดขึ้นนี้ ไม่ได้จำกัดอยู่เพียงแค่การประกันสินทรัพย์ดิจิทัลจากความเสียหายของการแฮก หรือความล้มเหลวของ smart contracts เท่านั้น แม้ว่าส่วนนั้นจะสำคัญมากก็ตาม แต่หัวใจที่แท้จริงคือการปฏิวัติวิธีการออกผลิตภัณฑ์ การกำหนดราคา และการจัดจำหน่ายผลิตภัณฑ์ประกันภัยแบบดั้งเดิม เช่น ประกันรถยนต์ สุขภาพ และทรัพย์สิน อย่างสิ้นเชิง
การประมวลผลการเคลมเป็นหนึ่งในปัญหาใหญ่ที่สุด (pain points) ของการประกันภัยแบบดั้งเดิม กระบวนการนี้มักจะช้า คลุมเครือ และพึ่งพาการตรวจสอบด้วยมนุษย์อย่างหนัก ผู้ถือกรมธรรม์ยื่นเคลม จากนั้นพนักงานสำรวจภัยจะทำการตรวจสอบและตัดสินใจ ซึ่งอาจใช้เวลาหลายสัปดาห์หรือหลายเดือน และในช่วงเวลานั้นผู้เอาประกันก็ไม่รู้ว่าจะต้องทำอย่างไรต่อไป นอกจากนี้ ผู้บริโภคยังต้องแบกรับเบี้ยประกันที่สูงขึ้นเพื่อชดเชยต้นทุนการบริหารจัดการทั้งหมดที่เกี่ยวข้องกับการประมวลผลแบบแมนนวลนี้ สิ่งนี้สามารถแก้ไขได้โดยใช้เทคโนโลยีบล็อกเชน — ซึ่งเปิดทางให้มี smart contracts หรือสัญญาที่ดำเนินการโดยอัตโนมัติตามเงื่อนไขที่กำหนดไว้ในโค้ด
Smart Contracts ในฐานะกรรมการคนใหม่
Smart contracts สามารถพลิกโฉมภาคการประกันภัยได้อย่างสิ้นเชิงด้วยการทำให้วงจรชีวิตทั้งหมดของกรมธรรม์เป็นไปโดยอัตโนมัติ ตั้งแต่การออกกรมธรรม์ไปจนถึงการจ่ายเงินชดเชย เทคโนโลยีนี้เติบโตขึ้นอย่างรวดเร็วในตอนแรก และนิยมใช้มากที่สุดในการประกันภัยแบบพารามิเตอร์ (parametric insurance) การประกันภัยแบบพารามิเตอร์มีความแตกต่างอย่างสิ้นเชิงจากการประกันวินาศภัยแบบดั้งเดิมที่จ่ายตามความเสียหายจริงที่เกิดขึ้น (และ/หรือจากการประเมินความเสียหาย) แต่ประกันภัยแบบพารามิเตอร์จะจ่ายตามจำนวนที่กำหนดไว้แน่นอนเมื่อมีเหตุการณ์ที่วัดผล/สังเกตได้เกิดขึ้น โดยมี oracle ซึ่งทำหน้าที่เป็นแหล่งข้อมูลอิสระ นำข้อมูลจากโลกความเป็นจริงเข้าสู่บล็อกเชนเพื่อเป็นตัวกระตุ้นให้เกิดเหตุการณ์นี้
ยกตัวอย่างเช่น ประกันเที่ยวบินล่าช้า สำหรับกรมธรรม์มาตรฐาน นักเดินทางจะต้องยื่นเคลม แสดงหลักฐานความล่าช้า และรอให้บริษัทประกันตัดสินเคลม แต่ในกรมธรรม์แบบพารามิเตอร์บนบล็อกเชน smart contract จะเชื่อมโยงกับ oracle ที่ติดตามข้อมูลเที่ยวบินจากหน่วยงานการบิน
Smart contract จะจ่ายเงินเข้ากระเป๋าเงิน (wallet) ของนักเดินทางโดยอัตโนมัติทันทีหากเที่ยวบินล่าช้าเกินเวลาที่กำหนด ไม่ต้องยื่นเรื่องเคลม ไม่ต้องรอคนมาตรวจสอบ และไม่ต้องรอเงินเข้า กลยุทธ์นี้ไม่เพียงแต่ยกระดับประสบการณ์ของลูกค้าได้หลายเท่าตัว แต่ยังช่วยลดต้นทุนที่กระทบต่อกำไรของบริษัทประกันอีกด้วย เรามีโปรเจกต์อย่าง Etherisc ที่เป็นผู้นำในด้านนี้ ด้วยโปรโตคอลประกันภัยแบบกระจายศูนย์อย่างแท้จริงที่เปิดให้ทุกคนสามารถสร้างและส่งมอบผลิตภัณฑ์ประกันภัยใหม่ๆ ได้
อีกกรณีการใช้งานที่น่าสนใจอย่างยิ่งคือในส่วนของประกันภัยพืชผลสำหรับเกษตรกรในตลาดเกิดใหม่ ประกันภัยพืชผลแบบดั้งเดิมนั้นเข้าถึงไม่ได้หรือไม่ก็แพงเกินไปเนื่องจากค่าใช้จ่ายในการประเมินความเสียหายในพื้นที่ห่างไกลนั้นสูงมาก ประกันภัยแบบพารามิเตอร์ที่ขับเคลื่อนด้วยบล็อกเชนจึงเป็นคำตอบสำหรับเรื่องนี้
ตัวอย่างเช่น smart contract สามารถเชื่อมโยงกับ oracle ด้านสภาพอากาศที่คอยตรวจวัดปริมาณน้ำฝนในพื้นที่ หากปริมาณน้ำฝนในช่วงฤดูเพาะปลูกลดลงต่ำกว่าระดับที่กำหนดไว้ ซึ่งบ่งชี้ถึงภัยแล้ง smart contract จะจ่ายเงินให้แก่เกษตรกรผู้เอาประกันภัยโดยอัตโนมัติ สิ่งนี้สร้างตาข่ายความปลอดภัยที่สำคัญให้กับกลุ่มประชากรที่มีความเปราะบาง และแสดงให้เห็นถึงการประยุกต์ใช้คริปโตที่ตอบโจทย์ความจำเป็นอย่างแท้จริง หนึ่งในโปรเจกต์ชั้นนำในกลุ่มนี้คือ Arbol ซึ่งให้บริการโซลูชันการจัดการความเสี่ยงจากสภาพอากาศทั่วโลกสำหรับธุรกิจและเกษตรกรโดยใช้บล็อกเชนและ smart contracts
อย่างไรก็ตาม การเปลี่ยนผ่านสู่ smart contracts ก็ไม่ได้ไร้ซึ่งอุปสรรค การใช้ oracles ก่อให้เกิดช่องทางการโจมตี (attack vector) เพิ่มเติม ซึ่งหมายความว่าหาก oracle ส่งข้อมูลที่ไม่ถูกต้องหรือถูกแฮกเกอร์โจมตี smart contract ก็จะดำเนินการตามข้อมูลที่ผิดพลาดนั้น ทำให้จ่ายเงินผิดจำนวน แวดวงของเครือข่าย oracle จึงมีการวิจัยและพัฒนาอย่างต่อเนื่องเพื่อรับประกันความน่าเชื่อถือและความปลอดภัย ในเวลาเดียวกัน แม้ว่าการประกันภัยแบบพารามิเตอร์จะมีประสิทธิภาพอย่างมากสำหรับความเสี่ยงบางประเภท แต่ก็ไม่เหมาะสำหรับสถานการณ์ที่ซับซ้อนกว่าซึ่งต้องใช้มนุษย์ในการประเมินความเสียหาย (เช่น อุบัติเหตุทางรถยนต์ที่มีรถหลายคัน หรือการรักษาพยาบาลที่ซับซ้อน)
ความคุ้มครองแบบ Peer-to-Peer และพูลกระจายศูนย์
พื้นที่คริปโตไม่ได้หยุดอยู่แค่การทำให้รูปแบบประกันภัยเดิมกลายเป็นระบบอัตโนมัติ แต่ยังสำรวจกระบวนทัศน์ใหม่ๆ รวมถึงพูลประกันภัยแบบกระจายศูนย์ (decentralized pools) และความคุ้มครองแบบ peer-to-peer โดยในโมเดลเหล่านี้ แต่ละบุคคลจะรวบรวมเงินทุนของตนเข้าไปใน smart contract เพื่อคุ้มครองความเสี่ยงเฉพาะด้าน เมื่อมีการยื่นเคลมและได้รับการอนุมัติจากชุมชนหรือกลไกอนุญาโตตุลาการบนเชน การจ่ายเงินจะถูกโอนออกจากพูล ผู้ที่ร่วมสนับสนุนเงินทุนเข้าพูลจะได้รับเบี้ยประกันเป็นการตอบแทนสำหรับการแบกรับความเสี่ยง
นี่เป็นแนวทางที่เราเห็นได้อย่างชัดเจนจาก Nexus Mutual ซึ่งเริ่มแรกมุ่งเน้นไปที่การให้ความคุ้มครองแก่ระบบนิเวศ DeFi จากการถูกแฮก smart contract และกระดานเทรด ผู้ถือโทเคน mutual จะเป็นตัวแทนของสัดส่วนการถือครองในพูลและมีสิทธิ์ลงคะแนนในการกำกับดูแลและประเมินการเคลม โมเดลนี้ช่วยลดความขัดแย้งทางผลประโยชน์ระหว่างทั้งสองฝ่าย เนื่องจากพวกเขาเป็นทั้งผู้รับประกันและผู้เอาประกันในเวลาเดียวกัน นอกจากนี้ยังช่วยตัดโครงสร้างองค์กรแบบดั้งเดิมที่เพิ่มค่าใช้จ่ายในการดำเนินงานและต้นทุนออกไป ซึ่งอาจช่วยลดราคาเบี้ยประกันลงได้
พูลแบบกระจายศูนย์ยังถูกนำมาใช้ทดสอบกรณีการใช้งานใหม่ๆ ในภาคประกันสุขภาพอีกด้วย ในสหรัฐอเมริกา ค่ารักษาพยาบาลอาจสูงลิบลิ่ว และระบบประกันภัยขึ้นชื่อเรื่องความขัดแย้งระหว่างคู่สัญญา ดังนั้น ความคุ้มครองสุขภาพโดยอาศัยชุมชนจึงกลายเป็นทางเลือกที่น่าสนใจ สิ่งนี้สามารถทำได้ผ่านกลุ่มแบ่งปันสุขภาพบนบล็อกเชนหรือ DAOs
สมาชิกสามารถร่วมสมทบทุน ลงคะแนนในกฎเกณฑ์ความคุ้มครอง และให้ smart contract ประมวลผลบิลค่ารักษาพยาบาลและจ่ายตรงให้กับสถานพยาบาลโดยอัตโนมัติ อุปสรรคด้านกฎระเบียบและความซับซ้อนโดยรวมของระบบการดูแลสุขภาพทำให้เรื่องนี้เป็นงานที่ยากลำบาก แต่ก็มีความคิดริเริ่มสองสามโครงการที่เริ่มเข้ามาจัดการกับประเด็นที่ว่า บล็อกเชนจะสามารถช่วยเปิดกล่องดำของประกันสุขภาพได้อย่างไร
โมเดลแบบ peer-to-peer นี้ยังสร้างปัญหาใหม่ๆ อีกด้วย ความกังวลที่ใหญ่ที่สุดคือ cat risk (ความเสี่ยงจากมหันตภัย) — ความสูญเสียที่ใหญ่พอจนทำให้ต้องดึงสินทรัพย์ทั้งหมดออกจากพูลเพื่อจ่ายเคลมในคราวเดียว ทำให้ผู้ถือกรมธรรม์รายอื่นถูกทิ้งไว้กลางทาง ประกันแบบดั้งเดิมมีประกันภัยต่อ (reinsurance) — ประกันสำหรับความสูญเสียของบริษัทประกันในระดับที่อาจทำให้บริษัทล้มละลาย แม้ว่าพูลกระจายศูนย์บางแห่งจะเริ่มทดสอบกลไกประกันภัยต่อแบบกระจายศูนย์แล้ว แต่ระบบนิเวศนี้ยังไม่สมบูรณ์เต็มที่ สุดท้ายนี้ การโหวตของชุมชน — ซึ่งมักใช้เป็นฐานในการประเมินการเคลม — อาจล่าช้าและมีอคติ ทำให้มีความต้องการกลไกอนุญาโตตุลาการแบบกระจายศูนย์ที่มีประสิทธิภาพอย่างเร่งด่วน
นวัตกรรมปะทะเสถียรภาพ
สิ่งนี้นำไปสู่การถกเถียงอย่างเผ็ดร้อนระหว่างผู้เชี่ยวชาญในอุตสาหกรรม หน่วยงานกำกับดูแล และนักเทคโนโลยี เกี่ยวกับจุดตัดระหว่างคริปโตและการประกันภัย ผู้ที่สนับสนุนประกันภัยที่ขับเคลื่อนด้วยบล็อกเชนต่างส่งเสริมให้ตลาดมีประสิทธิภาพ โปร่งใส และเข้าถึงได้ง่ายขึ้น
ด้วยการตัดตัวกลางและทำให้กระบวนการเป็นอัตโนมัติ ประกันภัยคริปโตสามารถลดต้นทุนลงได้อย่างมาก จึงทำให้ผู้คนเข้าถึงความคุ้มครองในราคาที่จับต้องได้ง่ายขึ้น โดยเฉพาะกลุ่มประชากรที่ยังเข้าไม่ถึงบริการทางการเงิน ด้วยเงื่อนไขกรมธรรม์ที่ไม่สามารถย้อนกลับมาแก้ไขได้ คุณสมบัติความเปลี่ยนแปลงไม่ได้ของบล็อกเชนจึงมอบระดับความโปร่งใสและความไว้วางใจที่แทบไม่เคยมีในการทำประกันแบบดั้งเดิม
ยิ่งไปกว่านั้น ผู้สนับสนุนยังอ้างถึงความสามารถในการเขียนโปรแกรม (programmability) ของ smart contracts ว่าเป็นตัวขับเคลื่อนนวัตกรรม สิ่งนี้สร้างโอกาสในการพัฒนาโซลูชันประกันภัยระดับย่อย (micro-insurance) ซึ่งผู้ให้บริการประกันภัยแบบดั้งเดิมไม่สามารถแบกรับต้นทุนในการบริหารจัดการได้ ตัวอย่างเช่น แรงงานใน gig economy สามารถซื้อประกันเป็นรายชั่วโมงหรือรายนาทีตามกิจกรรมเฉพาะของตนได้ ด้วยพูลแบบกระจายศูนย์ ความโปร่งใสทำให้ผู้เข้าร่วมสามารถตรวจสอบเงินทุนที่มีอยู่และติดตามการเคลมได้ ซึ่งช่วยเพิ่มความรู้สึกเป็นชุมชนและพฤติกรรมที่มีความรับผิดชอบ
ในทางกลับกัน ฝ่ายวิพากษ์วิจารณ์ก็หยิบยกประเด็นที่สมเหตุสมผลเกี่ยวกับเสถียรภาพและความปลอดภัยของประกันภัยคริปโต รวมถึงประเด็นเรื่องการปฏิบัติตามกฎระเบียบข้อบังคับ แน่นอนว่าปัญหาใหญ่ที่สุดคือความผันผวนของตัวคริปโทเคอร์เรนซีเอง โดยเฉพาะอย่างยิ่ง หากกรมธรรม์ถูกกำหนดราคาในสินทรัพย์ที่มีความผันผวนสูง เช่น Bitcoin หรือ Ethereum มูลค่าที่แท้จริงที่จ่ายสำหรับความคุ้มครองอาจแตกต่างกันอย่างมาก ขึ้นอยู่กับช่วงเวลาที่มีการจ่ายเงินชดเชย
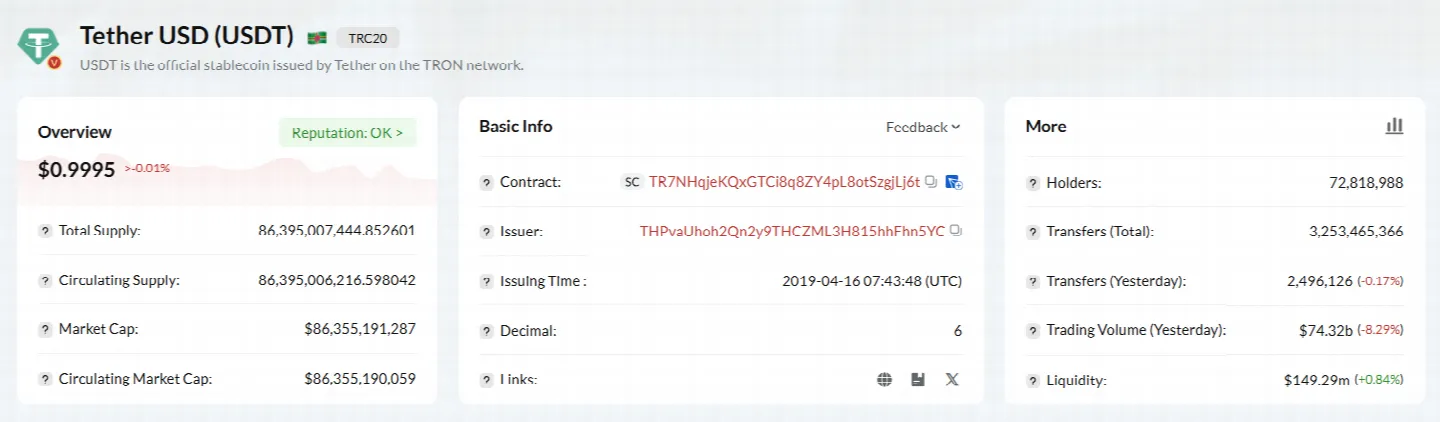
เพื่อชดเชยปัญหานี้ หลายโปรเจกต์จึงหันไปพึ่งพาเหรียญ stablecoin — คริปโตที่ตรึงมูลค่าไว้กับเงินเฟียต เช่น ดอลลาร์สหรัฐ — แต่วิธีการนั้นก็นำมาซึ่งภาระในตัวเอง นั่นคือการลดทอนเสถียรภาพที่ขึ้นอยู่กับผู้ออก stablecoin
ความปลอดภัยเป็นอีกหนึ่งข้อกังวลหลัก แม้ว่าตัวบล็อกเชนเองจะมีความปลอดภัยสูงอย่างเหลือเชื่อ แต่ smart contracts ที่ทำงานอยู่ด้านบนนั้นเขียนขึ้นโดยมนุษย์ จึงเป็นเรื่องปกติที่จะมีข้อผิดพลาดและช่องโหว่ แฮกเกอร์สามารถเจาะ smart contract และดูดเงินในพูลประกันภัยไปจนหมด ทำให้ผู้ถือกรมธรรม์ไม่เหลืออะไรเลย ในกรณีส่วนใหญ่ ไม่มีทางที่จะได้รับเงินชดเชยหากเกิดภัยพิบัติขึ้น เนื่องจากประกันภัยคริปโตแตกต่างอย่างมากจากประกันภัยแบบเดิมที่มีการควบคุมดูแลและมักได้รับการคุ้มครองจากกองทุนประกันของรัฐบาล นี่เป็นอุปสรรคสำคัญอย่างยิ่งต่อการยอมรับในวงกว้าง (mass adoption) เนื่องจากแทบไม่มีการคุ้มครองผู้บริโภคเลย
อุตสาหกรรมนี้ยังถูกรุมเร้าด้วยความไม่แน่นอนด้านกฎระเบียบ ภาคการประกันภัยเป็นหนึ่งในภาคส่วนที่มีการกำกับดูแลเข้มงวดที่สุดในโลก โดยต้องเผชิญกับข้อกำหนดที่เข้มงวดเกี่ยวกับเงินกองทุนสำรอง การคุ้มครองผู้บริโภค และการออกใบอนุญาต ความยั่งยืนในระยะยาวของโปรเจกต์ประกันภัยแบบกระจายศูนย์จำนวนมากยังคงเป็นที่น่าสงสัย เนื่องจากดำเนินงานอยู่ในพื้นที่สีเทาทางกฎหมาย ในที่สุดแล้ว หน่วยงานกำกับดูแลกำลังหาวิธีนำองค์กรแบบกระจายศูนย์และ smart contracts ที่มีผลทางกฎหมายบางส่วนเข้ามาไว้ในกรอบการทำงานเดิม ซึ่งผลลัพธ์ของเรื่องนี้จะส่งผลกระทบมหาศาลต่อการกำหนดอนาคตของอุตสาหกรรม
โครงสร้างพื้นฐานและต้นทุนทางธุรกิจ
ระบบนิเวศประกันภัยคริปโตกำลังเติบโตเต็มที่ และต้องการโครงสร้างพื้นฐานเบื้องหลังที่สำคัญยิ่งกว่าเดิมเพื่อรองรับแอปพลิเคชันแบบกระจายศูนย์เหล่านี้ เราจะสามารถบรรลุวิสัยทัศน์ของอุตสาหกรรมประกันภัยที่มีประสิทธิภาพและเป็นอัตโนมัติได้ ก็ต่อเมื่อเครือข่ายบล็อกเชนสามารถประมวลผลธุรกรรมได้อย่างรวดเร็ว ปลอดภัย และมีต้นทุนต่ำ แต่ดังที่เห็นได้ชัดในเครือข่ายชื่อดังหลายแห่ง การทำธุรกรรมจำนวนมากพร้อมกันนำไปสู่ความล่าช้าของเครือข่ายและค่าธรรมเนียมที่พุ่งสูงลิ่ว หากต้นทุนในการดำเนินการ smart contract หรือการโอนเงินเพื่อใช้บริการประกันภัยสูงกว่ามูลค่าเบี้ยประกันที่เราจ่าย หรือต่ำกว่าเงินชดเชย ทุกอย่างก็จะพังทลายลง
การค้นหาแพลตฟอร์มบล็อกเชนที่เหมาะสมและการจัดการทรัพยากรเครือข่ายจึงมีความสำคัญอย่างยิ่งที่นี่ บล็อกเชนแต่ละแห่งใช้กลไกที่แตกต่างกันในการจัดการปริมาณธุรกรรมและค่าธรรมเนียม
ตัวอย่างเช่น เครือข่าย TRON มีโมเดลทรัพยากรที่เกี่ยวข้องกับ Energy และ Bandwidth โดย Bandwidth ช่วยให้ผู้ใช้ทำธุรกรรมได้โดยไม่ต้องเสียค่าแก๊ส ในขณะที่ Energy ถูกใช้เพื่อรัน smart contracts ตัวอย่างเช่น ในกรณีของแอปพลิเคชันประกันภัยแบบกระจายศูนย์ ทุกครั้งที่มีการออกกรมธรรม์ การจ่ายเบี้ยประกัน หรือการระงับข้อพิพาทเพื่อจ่ายเคลม จะกระทำผ่านการโต้ตอบกับ smart contract ซึ่งหมายความว่ามันจะใช้ Energy
สิ่งนี้สำคัญอย่างยิ่งสำหรับนักพัฒนาที่สร้าง dApps ประกันภัยและผู้ใช้ที่โต้ตอบกับแอปเหล่านั้นในการจัดการทรัพยากรเหล่านี้อย่างมีประสิทธิภาพเพื่อลดต้นทุน หากที่อยู่ (address) มี Energy ไม่เพียงพอ เครือข่าย TRON จะทำการเบิร์น TRX — โทเคนหลักของเครือข่าย TRON — เพื่อจ่ายเป็นค่าธรรมเนียมในการประมวลผล สำหรับสัญญาประกันภัยที่ซับซ้อน กลไกการเบิร์นนี้อาจมีค่าใช้จ่ายสูงมาก เนื่องจากขึ้นอยู่กับทรัพยากรการคำนวณที่ต้องใช้ในการรัน smart contract ผู้ใช้สามารถ Freeze เหรียญ TRX ของตนเพื่อรับ Energy ในการลดค่าใช้จ่ายนี้ได้ แต่การต้องล็อกเงินทุนที่สามารถนำไปใช้งานอื่นได้ดีกว่านั้นไม่ได้เป็นทางเลือกที่ดีเสมอไป
ด้วยเหตุนี้ ปัจจุบันจึงมีตลาดรองที่ผู้ใช้ซึ่งมี TRON Energy ส่วนเกินสามารถปล่อยเช่าให้ผู้อื่นได้ ด้วยวิธีนี้ ผู้ใช้จะได้รับทรัพยากรที่จำเป็นในการรัน smart contracts โดยไม่ต้องถือครอง TRX ไว้ก่อน การค้นหา TRON Energy ที่ถูกที่สุดจึงเป็นเรื่องสำคัญในการดำเนินงานสำหรับแพลตฟอร์มประกันภัยที่ต้องประมวลผลไมโครกรมธรรม์หลายพันรายการในแต่ละวัน บริการเช่า TRON Energy ช่วยให้นักพัฒนาและผู้ใช้จ่ายค่าธรรมเนียมในการทำธุรกรรมในอัตราที่ถูกลง จึงมั่นใจได้ว่าโมเดลประกันภัยแบบกระจายศูนย์จะมีความยั่งยืนทางเศรษฐกิจมากขึ้น
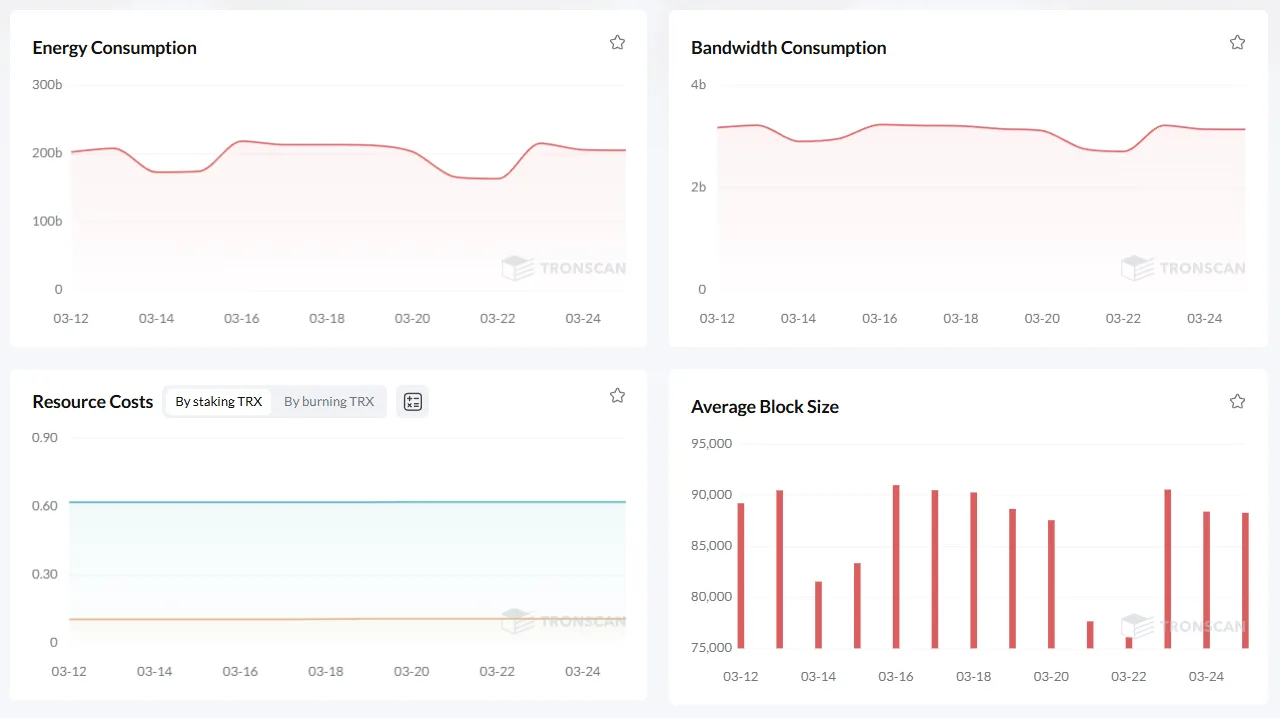
ความสามารถของแพลตฟอร์มในการจัดการทรัพยากรเครือข่ายจะเป็นปัจจัยชี้ขาดสำคัญ (X factor) เมื่อต้องแข่งขันกันในกลุ่ม dApps ในขณะที่อุตสาหกรรมยังคงพัฒนาต่อไป เราจะเห็นโซลูชันที่ซับซ้อนยิ่งขึ้นสำหรับการเพิ่มประสิทธิภาพทรัพยากร ไม่ว่าจะเป็นโซลูชันการขยายขนาด Layer-2 กลไกฉันทามติทางเลือก หรือตลาดเช่า TRON Energy ที่มีประสิทธิภาพ — ไม่ว่าจะด้วยวิธีใด แผนงานยังคงเดิม: พัฒนาโครงสร้างพื้นฐานที่สามารถรองรับผู้ใช้บริการแบบกระจายศูนย์จำนวนมหาศาลได้โดยไม่ผลักไสผู้ใช้เป้าหมายออกไป
เสาหลักของประกันภัยยุคใหม่
อย่างไรก็ตาม ในการอภิปรายถึงข้อดีของการใช้บล็อกเชนในธุรกิจประกันภัย คุณต้องแยกย่อยขอบเขตการดำเนินงานที่จำเป็นต้องได้รับการปรับปรุงเสียก่อน:
1. การบันทึกข้อมูลกรมธรรม์และการเคลมทั้งหมดที่เปลี่ยนแปลงไม่ได้และโปร่งใส 2. กลไกการรวบรวมเงินทุน (capital pooling) ที่สร้างแรงจูงใจให้กับทุกฝ่าย 3. เครื่องมือสำหรับโครงสร้างพื้นฐานที่มีค่าธรรมเนียมต่ำที่สุดและมีค่าใช้จ่ายในการดำเนินงานต่ำที่สุด
นี่จะเป็นการเปลี่ยนแปลงอย่างค่อยเป็นค่อยไป และการผสานรวมระบบกฎหมายแบบเดิมเข้ากับโปรโตคอลกระจายศูนย์ยังคงเป็นความท้าทายครั้งใหญ่ แต่ประโยชน์ที่อาจเกิดขึ้น — ราคาที่ลดลง การจ่ายเงินที่รวดเร็วขึ้น และการขยายการเข้าถึงความคุ้มครอง — นั้นยิ่งใหญ่เกินกว่าจะมองข้าม จากข้อมูลข้างต้น การทดลองอย่างต่อเนื่องในพื้นที่คริปโตกำลังเตรียมปูทางไปสู่ตลาดประกันภัยที่มีความเสมอภาคและมีประสิทธิภาพมากขึ้น
เทคโนโลยีบล็อกเชนสามารถตอบโจทย์ได้ทั้งสามด้าน — ดังนั้นอนาคตของการประกันภัยอาจได้รับคุณลักษณะที่ดีจากทั้งสองโลก: บริษัทประกันภัยแบบดั้งเดิมอาจนำเทคโนโลยีบล็อกเชนมาใช้เพื่อประสิทธิภาพที่สูงขึ้น ในขณะที่แพลตฟอร์มแบบกระจายศูนย์จะยังคงเติมเต็มช่องว่างของผลิตภัณฑ์เฉพาะกลุ่มและความยืดหยุ่น พร้อมทั้งเปิดทางให้มีความคุ้มครองแบบ peer-to-peer สำหรับความเสี่ยงที่มีขนาดใหญ่ขึ้น
การผสานรวมนี้จะกลายเป็นมิตรกับผู้บริโภคในที่สุด ด้วยการลดต้นทุน เพิ่มความโปร่งใส และขยายการเข้าถึงการคุ้มครองทางการเงินที่สำคัญ จากพ่อค้าชาวบาบิโลนโบราณสู่ smart contracts ในยุคปัจจุบัน เส้นทางนั้นมีอยู่เพื่อมนุษยชาติเสมอมา แต่ยุคใหม่ได้มาถึงแล้ว และวิธีการจัดการกับความเสี่ยงก็ควรเปลี่ยนไปด้วย — คลื่นลูกใหม่ของคริปโตคือก้าวต่อไปที่เป็นไปตามธรรมชาติ
ตอนนี้เรามาดูโซลูชันที่นำไปใช้ได้จริงซึ่งมีอยู่ในปัจจุบันเพื่อจัดการกับต้นทุนการดำเนินงานเหล่านี้ แพลตฟอร์มที่รวบรวม energy เพื่อเปิดให้เช่าได้เปลี่ยนการโอน USDT บน Tron ให้กลายเป็นเรื่องง่ายดายราวกับเดินเล่นในสวน
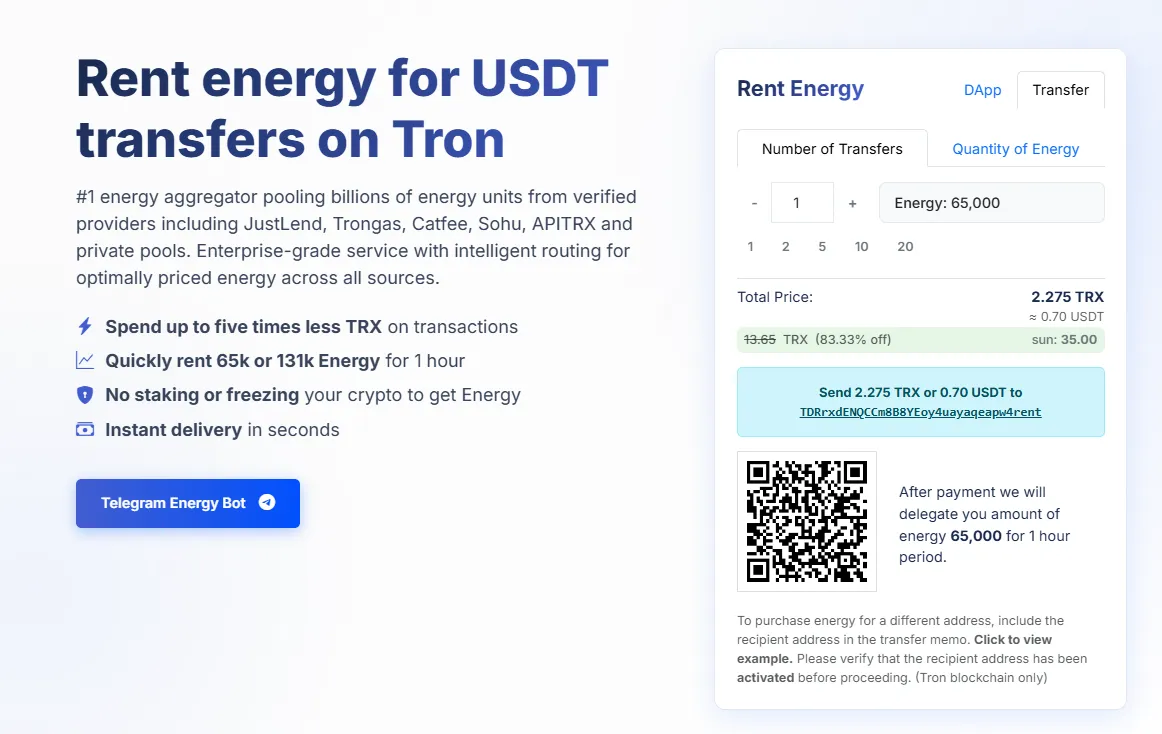
Netts.io เป็นผู้รวบรวม energy ที่ใหญ่ที่สุด โดยผสานรวมหน่วย energy นับพันล้านหน่วยจากคลัง On-chain ท่ามกลางผู้ให้บริการที่ผ่านการคัดเลือก เช่น JustLend, Trongas, Catfee, Sohu, APITRX และพูลส่วนตัว แพลตฟอร์มนี้ให้บริการในระดับองค์กรด้วยระบบจัดเส้นทางอัจฉริยะ (intelligent routing) ไปยัง energy ที่มีราคาดีที่สุดไม่ว่าจะมาจากแหล่งใด ช่วยให้ผู้ใช้ประหยัด TRX ในการทำธุรกรรมได้สูงสุดถึง 5 เท่า เช่า 65k หรือ 131k Energy ได้ง่ายๆ เป็นเวลา 1 ชั่วโมงโดยไม่ต้องล็อกหรือ Freeze คริปโตของคุณ ส่งมอบทันทีภายในไม่กี่วินาที เพื่อการทำงานของประกันภัยแบบกระจายศูนย์และธุรกรรมทั่วไปของคุณอย่างราบรื่นในราคาประหยัด