العملات المشفرة والتأمين: موجة جديدة
تجارب التأمين عبر السلسلة — النماذج البارامترية، مجمعات رأس المال، الشفافية — واحتكاك تسعير مخاطر الذيل في التمويل اللامركزي (DeFi).
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
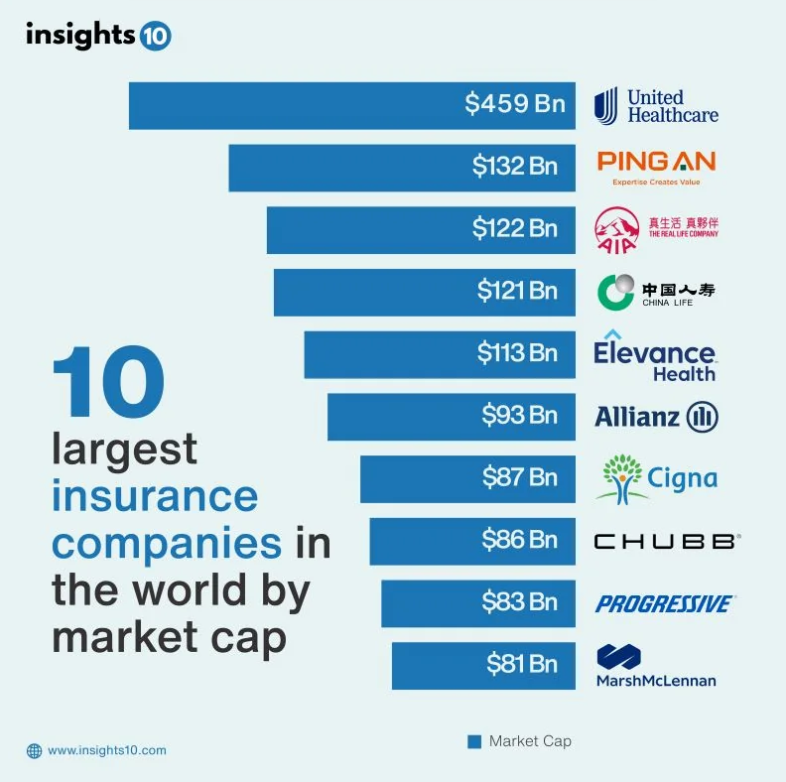
التأمين ليس ضرورة حتمية؛ فهو ليس طعاماً ولا ماءً. ولكن تبرز أهميته عندما تقود سيارة وأنت تدرك أنها غير مؤمنة، ومع عدم امتلاكك للكثير من المال، فإن هذا السبب وحده يجعل بدنك يقشعر لمجرد التفكير في الاصطدام بشيء ما. والأسوأ من ذلك — ماذا عن صحتك؟ من المؤكد أن العملات المشفرة القائمة على تقنية البلوكشين ستساعد في حل هذه التساؤلات الضاربة في القدم في قطاع التأمين. فالمبدأ الأساسي للتأمين قديم قدم الحضارة نفسها؛ بدءاً من تجار بابل الذين كانوا يساهمون مع بعضهم البعض لتعويض خسائر الشحنات الغارقة — وهو ما يُعرف بتقاسم المخاطر.
ومع ذلك، فإن مشهد التأمين الحالي متقادم ويشوبه عدم الكفاءة، والتكاليف الإدارية الباهظة، وانعدام الثقة المتبادلة بين المؤمِّن والمؤمَّن له. فبينما يتولد لدى الطرف الأول انطباع بأن المصالح الجوهرية لشركات التأمين تكمن في رفض المطالبات (وهو أمر صحيح بطبيعة الحال — إذ تهدف مصالح المؤمِّن إلى تعظيم الأرباح)، يضطر الطرف الثاني غالباً للتعامل مع المطالبات الاحتيالية التي تكلف قطاع التأمين مليارات الدولارات سنوياً.
وهنا تبرز الفجوة التي تدخل من خلالها تقنية البلوكشين والعملات المشفرة حيز التنفيذ. فشبكات البلوكشين، بطبيعتها، هي سجلات لامركزية وشفافة وغير قابلة للتغيير؛ وهي توفر وسيلة لتسجيل المعاملات وتنفيذ الاتفاقيات في ظل غياب السلطة المركزية والوسيط.
ومن منظور التأمين، تكمن الميزة في القدرة على المعالجة الآلية للمطالبات، وتقليل الأعباء التشغيلية، وإلغاء الحاجة إلى الثقة في مؤسسة ما، والاستعاضة عنها بالثقة في بروتوكول مؤتمت عبر الكود البرمجي.
إن التأمين الناشئ في مجال العملات المشفرة لا يقتصر في الواقع على تأمين الأصول الرقمية ضد أضرار الاختراقات وفشل العقود الذكية وما إلى ذلك، ورغم أن هذا الجزء مهم للغاية، إلا أن الأمر يتعلق في جوهره بإعادة تعريف الطريقة التي يتم بها إصدار منتجات التأمين التقليدية — مثل التأمين على السيارات والصحة والممتلكات — وتسعيرها وتوزيعها.تُعد معالجة المطالبات واحدة من أكبر نقاط الضعف في التأمين التقليدي؛ فهذه العملية تتسم عموماً بالبطء وعدم الشفافية، وتعتمد بشكل كبير على المراجعة اليدوية. حيث يقوم حامل البوليصة بتقديم مطالبة، ثم يقوم مُسوّي الخسائر بالتحقيق فيها وفي النهاية يصدر قراراً. قد يستغرق ذلك بضعة أسابيع أو أحياناً شهوراً، وخلال هذه الفترة لا يعرف المؤمّن له ما يجب فعله. بالإضافة إلى ذلك، ينتهي الأمر بالمستهلك بدفع أقساط تأمين أعلى لتغطية كافة التكاليف الإدارية المرتبطة بهذه المعالجة اليدوية. يمكن حل هذه المشكلة باستخدام تقنية البلوكشين — التي تتيح العقود الذكية — وهي عقود تُنفذ تلقائياً بناءً على الشروط الموضحة في الأسطر البرمجية.
العقود الذكية بصفتها الحكّام الجدد
يمكن للعقود الذكية أن تُحدث تحولاً جذرياً في قطاع التأمين من خلال أتمتة دورة حياة البوليصة بالكامل، بدءاً من الإصدار وحتى تسوية المطالبات. ظهرت هذه التقنية بسرعة في البداية، وهي تُستخدم بشكل شائع في التأمين البارامتري (Parametric Insurance). يختلف التأمين البارامتري جوهرياً عن تأمين التعويض التقليدي، الذي يدفع مقابل الخسارة الفعلية المتكبدة (و/أو تقييم الأضرار)؛ حيث يدفع التأمين البارامتري مبلغاً محدداً عند وقوع حدث موضوعي وقابل للرصد. ويقوم "الأوراكل" (Oracle)، الذي يعمل كمصدر بيانات مستقل، بإدخال معلومات من العالم الحقيقي إلى البلوكشين، مما يؤدي إلى تفعيل هذا الحدث.
لنأخذ تأمين تأخير الرحلات الجوية على سبيل المثال. ففي حالة البوليصة المعيارية، سيحتاج المسافر إلى تقديم مطالبة، وتوفير دليل على التأخير، ثم الانتظار حتى تقوم شركة التأمين بالبت في المطالبة. في بوليصة التأمين البارامترية القائمة على البلوكشين، يرتبط العقد الذكي بـ "أوراكل" (Oracle) يتتبع معلومات الرحلات الجوية المقدمة من سلطات الطيران.
يقوم العقد الذكي تلقائياً بالدفع لمحفظة المسافر إذا تأخرت الرحلة لفترة زمنية محددة؛ فلا حاجة لتقديم مطالبات، أو مراجعة يدوية، أو انتظار للأموال. لا تعزز هذه الاستراتيجية تجربة العملاء بمراحل فحسب، بل تقلل أيضاً من التكاليف التي تؤثر على النتائج المالية لشركة التأمين. لدينا مشاريع مثل Etherisc التي تقود الطريق، من خلال بروتوكول تأمين لا مركزي بالكامل يتيح لأي شخص بناء وتقديم منتجات تأمين جديدة.
هناك حالة استخدام أخرى مقنعة للغاية في مجال التأمين على المحاصيل الذي يستهدف المزارعين في الأسواق الناشئة. فالتأمين التقليدي على المحاصيل غير متاح أو مكلف للغاية بسبب التقييم المكلف للأضرار في المناطق النائية، والتأمين البارامتري المدفوع بالبلوكشين هو الحل لذلك.
على سبيل المثال، يمكن ربط عقد ذكي بـ "أوراكل" للطقس يراقب هطول الأمطار في منطقة معينة. إذا انخفض هطول الأمطار خلال موسم النمو عن مستوى محدد مسبقاً، مما يشير إلى حدوث جفاف، يقوم العقد الذكي بصرف دفعة تلقائية للمزارعين المؤمن عليهم. يوفر ذلك شبكة أمان مهمة للفئات السكانية المعرضة للخطر، ويوضح تطبيقاً هادفاً للكريبتو في خدمة الاحتياجات الماسة. أحد المشاريع الرائدة في هذا المجال هو Arbol، الذي يقدم حلولاً عالمية لإدارة مخاطر الطقس للشركات والمزارعين باستخدام البلوكشين والعقود الذكية.
ومع ذلك، فإن الانتقال إلى العقود الذكية لن يخلو من التحديات؛ إذ يؤدي استخدام الـ "أوراكل" إلى ظهور ناقل هجوم إضافي. وهذا يعني أنه إذا كان الأوراكل يزود بيانات غير صحيحة أو تم اختراقه من قبل جهات خبيثة، فسيتم تنفيذ العقد الذكي بناءً على تلك البيانات المغلوطة، مما يؤدي إلى دفع مبالغ خاطئة. يشهد مجال شبكات الأوراكل الكثير من الأبحاث والتطوير النشط لضمان موثوقيتها وأمنها. وفي الوقت نفسه، ورغم أن التأمين البارامتري يتسم بكفاءة عالية لبعض المخاطر، إلا أنه لا يعد الخيار الأمثل للحالات الأكثر تعقيداً التي تتطلب تقييماً فردياً للخسائر (مثل حادث سيارة يشمل عدة مركبات، أو علاج طبي معقد).
التغطية بين الأقران والمجمعات اللامركزية
ومع ذلك، لا يقتصر مجال الكريبتو على أتمتة أشكال التأمين الحالية فحسب، بل يستكشف نماذج جديدة — بما في ذلك مجمعات التأمين اللامركزية والتغطية بين الأقران. حيث يقوم الأفراد بتجميع رؤوس أموالهم في عقد ذكي لتغطية مخاطر محددة في هذه النماذج. وعند تقديم مطالبة والموافقة عليها لاحقاً من قبل المجتمع أو عبر آلية تحكيم على الشبكة (on-chain)، يتم صرف التعويض من المجمع. ويحصل المساهمون برأس المال في المجمع على أقساط تأمين مقابل تحمل المخاطر.
وهو نهج نراه مستخدماً بشكل شائع مع Nexus Mutual، التي ركزت في البداية على توفير تغطية لمنظومة التمويل اللامركزي (DeFi) ضد اختراقات العقود الذكية ومنصات التداول. ويمثل حاملو رموز المنصة حصتهم في المجمع وحقوق التصويت على الحوكمة وتقييم المطالبات. ويقلل هذا النموذج من تضارب المصالح بين الطرفين، حيث أنهما يمثلان المؤمِّن والمؤمَّن له في آن واحد. كما أنه يلغي الهيكل المؤسسي التقليدي الذي يضيف أعباءً وتكاليف إضافية، مما قد يؤدي إلى خفض الأسعار.
كما تُستخدم المجمعات اللامركزية لاختبار حالات استخدام جديدة في قطاع التأمين الصحي. ففي الولايات المتحدة، يمكن أن تكون تكاليف الرعاية الصحية باهظة، ويُعرف نظام التأمين بطبيعته التصادمية؛ وبالتالي، تعد التغطية الصحية القائمة على المجتمع بديلاً جذاباً.
يمكن تمكين ذلك من خلال جمعيات مشاركة التكاليف الصحية القائمة على البلوكشين أو المنظمات اللامركزية المستقلة (DAOs).وبدلاً من ذلك، يمكن للأعضاء المساهمة بأموالهم، والتصويت على قواعد التغطية، ويمكن للعقد الذكي معالجة أي فاتورة طبية تلقائياً والدفع مباشرة لمزودي الخدمة. تجعل العوائق التنظيمية والتعقيد العام لنظام الرعاية الصحية من هذا الأمر مهمة صعبة، لكن بعض المبادرات بدأت في معالجة مسألة كيف يمكن للبلوكشين أن يساعد في فتح "الصندوق الأسود" للتأمين الصحي.
كما يخلق نموذج "الند للند" (peer-to-peer) هذا مشكلات جديدة. ويتمثل القلق الأكبر في مخاطر الكوارث (cat risk) — وهي خسارة كبيرة بما يكفي لجعل استنزاف مجمع الأصول بالكامل لسداد المطالبات دفعة واحدة أمراً ضرورياً، مما يترك حاملي وثائق التأمين في وضع حرج. تمتلك شركات التأمين التقليدية "إعادة التأمين" — وهو تأمين على خسائر شركة التأمين من نفس النطاق الذي قد يؤدي لإفلاس شركة واحدة. ورغم أن بعض المجمعات اللامركزية بدأت في اختبار آليات إعادة التأمين اللامركزية، إلا أن النظام البيئي لم ينضج بعد. وأخيراً، يمكن أن يكون تصويت المجتمع — الذي غالباً ما يكون أساس تقييم المطالبات — بطيئاً ومنحازاً، مما يستدعي حاجة ملحة لآليات تحكيم لامركزية فعالة.
الابتكار مقابل الاستقرار
أدى هذا إلى نقاش حاد بين مختلف خبراء الصناعة والمنظمين والتقنيين حول تقاطع الكريبتو والتأمين. ويدعو مؤيدو التأمين المدعوم بالبلوكشين إلى سوق أكثر كفاءة وشفافية وسهولة في الوصول.
من خلال إلغاء الوساطة وأتمتة العمليات، يمكن لتأمين الكريبتو خفض التكاليف بشكل كبير، مما يتيح قدرة أفضل على تحمل التكاليف ووصولاً أوسع للتغطية للفئات التي تفتقر إلى الخدمات الكافية. ومع وجود شروط للوثائق لا يمكن تغييرها أبداً بأثر رجعي، فإن خاصية "عدم القابلية للتغيير" في البلوكشين توفر مستوى من الشفافية والثقة نادراً ما يوجد في التغطية التقليدية.
علاوة على ذلك، يشير المؤيدون إلى قابلية البرمجة في العقود الذكية كمحرك للابتكار. وهذا يفتح المجال لتطوير حلول التأمين متناهي الصغر التي لا تستطيع شركات التأمين التقليدية تحمل تكاليف إدارتها. فعلى سبيل المثال، يمكن للعاملين في "اقتصاد العمل الحر" (gig economy) شراء تأمين بالساعة أو حتى بالدقيقة بناءً على أنشطتهم المحددة. ومع وجود المجمعات اللامركزية، تعني الشفافية أن المشاركين يمكنهم مراقبة رأس المال المتاح وتتبع المطالبات، مما يعزز روح المجتمع والسلوك المسؤول.
وفي المقابل، يثير النقاد نقاطاً وجيهة فيما يتعلق باستقرار وأمن التأمين المشفر، ومدى امتثاله لأي ضوابط تنظيمية على الإطلاق. وبالطبع، تظل المشكلة الأكبر هي تقلب العملات المشفرة بحد ذاتها. وتحديداً، إذا تم تسعير وثيقة التأمين بأصل متقلب مثل البيتكوين أو الإيثيريوم، فإن المبلغ الفعلي المدفوع للتغطية قد يختلف بشكل كبير اعتماداً على وقت الصرف.
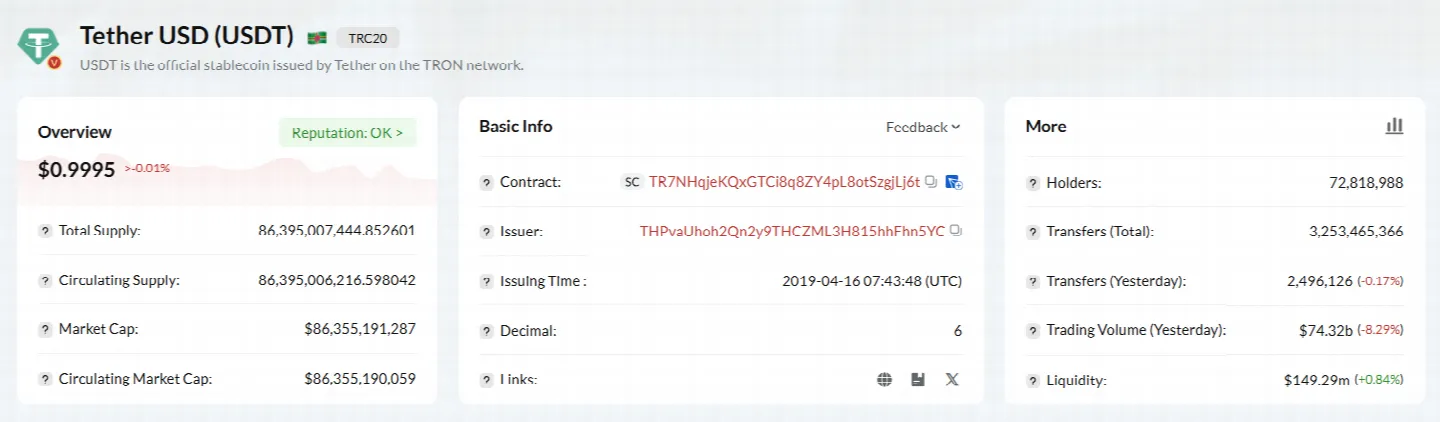
وللتعويض عن ذلك، تلجأ العديد من المشاريع إلى العملات المستقرة — وهي عملات مشفرة مرتبطة بعملة ورقية مثل الدولار الأمريكي — لكن هذا المسار يحمل أعباءه الخاصة، مما يقلل من استقرار الجهة المصدرة للعملة المستقرة.
ويعد الأمن مصدر قلق رئيسي آخر. فعلى الرغم من أن البلوكشين في حد ذاته آمن للغاية، إلا أن العقود الذكية المبنية عليه مكتوبة من قبل البشر، ومن الطبيعي وجود أخطاء برمجية وثغرات أمنية. يمكن للمخترقين اختراق عقد ذكي وإفراغ مجمع التأمين، مما يترك حاملي الوثائق بلا شيء. وفي معظم الحالات، لا توجد وسيلة للحصول على تعويض في حال وقوع كارثة، حيث يختلف التأمين المشفر اختلافاً كبيراً عن التأمين التقليدي الخاضع للتنظيم والذي غالباً ما تغطيه صناديق الضمان الحكومية. ويشكل هذا عائقاً هائلاً أمام التبني الواسع النطاق نظراً لغياب حماية المستهلك تقريباً.
كما تعاني هذه الصناعة من عدم اليقين التنظيمي.
يُعد قطاع التأمين أحد أكثر القطاعات تنظيماً في العالم، حيث يواجه متطلبات صارمة بشأن احتياطيات رأس المال وحماية المستهلك والترخيص. وتعتبر الاستدامة طويلة الأجل للعديد من مشاريع التأمين اللامركزي محل تساؤل، نظراً لأنها تعمل في منطقة رمادية تنظيمية. وأخيراً، تتعامل الجهات التنظيمية مع كيفية إدراج الكيانات اللامركزية وبعض العقود الذكية القانونية ضمن الأطر القائمة، وهي عملية ستكون لنتائجها تداعيات هائلة على صياغة مستقبل هذا القطاع.البنية التحتية وتكلفة الأعمال
إن النظام البيئي للتأمين المشفر آخذ في النضج، وهو بحاجة إلى بنية تحتية أساسية تزداد أهميتها لدعم هذه التطبيقات اللامركزية. ولا يمكننا تحقيق رؤية صناعة تأمين كفؤة ومؤتمتة إلا إذا تمكنت شبكات البلوكشين من معالجة المعاملات بطريقة سريعة وآمنة ومنخفضة التكلفة. ولكن، كما اتضح في العديد من الشبكات البارزة، فإن كثرة المعاملات في وقت واحد تعني تباطؤ الشبكة وارتفاع الرسوم بشكل جنوني. فإذا كانت تكلفة تنفيذ عقد ذكي أو إرسال الأموال من أجل الاستفادة من تأميننا تزيد عن قيمة القسط الذي ندفعه أو تقل عن مبلغ التعويض، فإن المنظومة بأكملها تنهار.
ويعد العثور على منصة البلوكشين المناسبة وإدارة موارد الشبكة أمراً بالغ الأهمية هنا. وتستخدم شبكات البلوكشين المختلفة آليات متنوعة لإدارة سعة المعاملات والرسوم.
على سبيل المثال، يوجد في شبكة ترون (TRON) نموذج موارد يعتمد على الطاقة (Energy) وعرض النطاق الترددي (Bandwidth). حيث يتيح عرض النطاق الترددي للمستخدمين إجراء المعاملات بدون رسوم غاز، بينما تُستخدم الطاقة لتنفيذ العقود الذكية.
على سبيل المثال، في حالة تطبيق تأمين لامركزي، في كل مرة يتم فيها إصدار بوليصة، أو دفع قسط تأمين، أو تسوية مطالبة، يتم ذلك من خلال التفاعل مع عقد ذكي، مما يعني أنه سيستهلك طاقة (Energy).ويعد هذا أمراً بالغ الأهمية للمطورين الذين يبنون تطبيقات التأمين اللامركزية (dApps) وللمستخدمين الذين يتفاعلون معها لإدارة هذه الموارد بفعالية من أجل تقليل التكاليف. فإذا كان العنوان يفتقر إلى الطاقة الكافية، ستقوم شبكة TRON بحرق عملة TRX — وهي الرمز المميز الأصلي لشبكة TRON — لدفع رسوم التنفيذ. وبالنسبة لعقود التأمين المعقدة، يمكن أن تكون آلية الحرق مكلفة للغاية، لأنها تعتمد على الموارد الحوسبية اللازمة لتشغيل العقد الذكي. يمكن للمستخدمين تجميد عملات TRX الخاصة بهم للحصول على الطاقة للتخفيف من ذلك، ولكن الاضطرار إلى حجز رأس مال يمكن توظيفه بشكل أفضل في مكان آخر ليس دائماً الخيار الأمثل.
ونتيجة لذلك، تتوفر الآن أسواق ثانوية حيث يمكن للمستخدمين الذين حصلوا على طاقة فائضة في شبكة TRON تأجيرها للآخرين. ومن خلال هذه الطريقة، يمكن للمستخدمين الحصول على الموارد التي يحتاجونها لتشغيل العقود الذكية دون الحاجة إلى الاحتفاظ بها في شكل TRX أولاً. ويعد العثور على أرخص طاقة في شبكة TRON هاجساً تشغيلياً جدياً لمنصات التأمين التي تعالج آلاف بوالص التأمين المصغرة يومياً. وتسمح خدمات تأجير طاقة TRON للمطورين والمستخدمين بدفع تكلفة أقل على معاملاتهم، مما يضمن أن يكون نموذج التأمين اللامركزي أكثر استدامة من الناحية الاقتصادية.
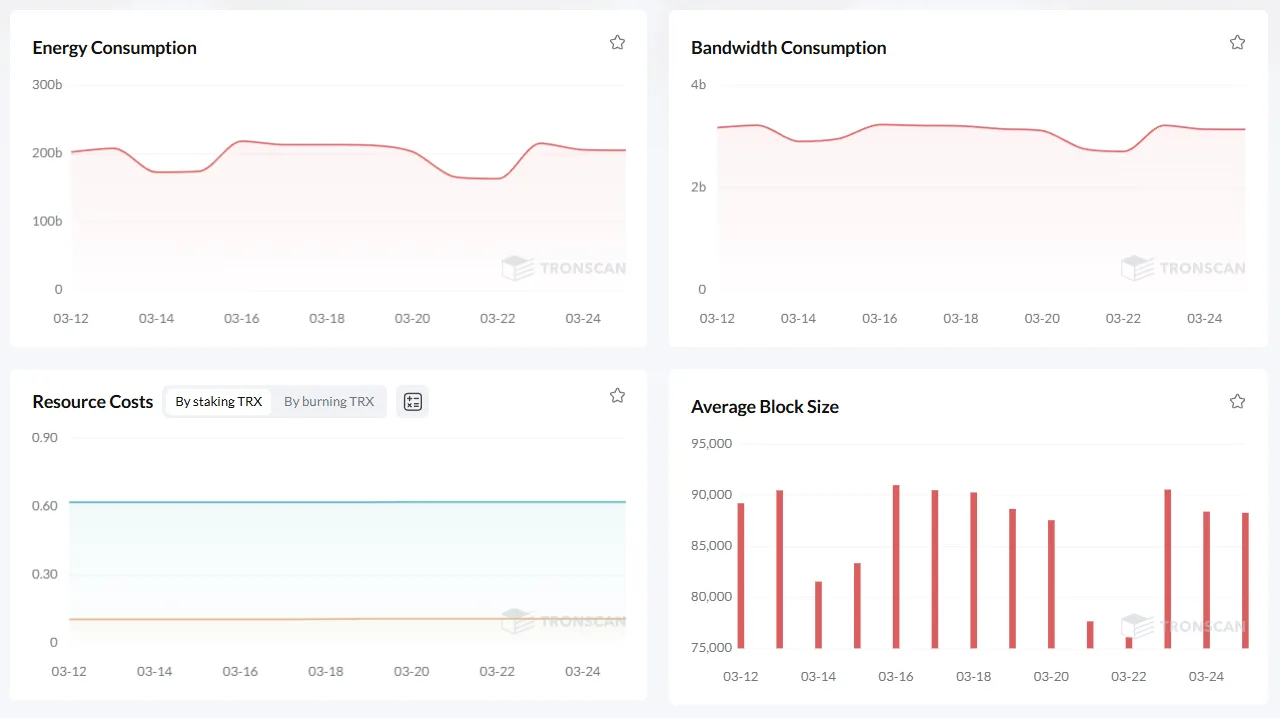
إن مدى قدرة المنصة على إدارة موارد الشبكة سيكون هو العامل الحاسم عندما يتعلق الأمر بالتطبيقات اللامركزية (DAPPs) المتنافسة. ومع استمرار تطور الصناعة، سنرى حلولاً أكثر تعقيداً لتحسين الموارد.
حلول توسع الطبقة الثانية، أو آليات الإجماع البديلة، أو سوق تأجير الطاقة الفعال في شبكة TRON — وبغض النظر عن الوسيلة، تظل الخطة كما هي: تطوير بنية تحتية قادرة على تلبية احتياجات أعداد هائلة من مستخدمي الخدمات اللامركزية دون استبعاد المستخدمين المستهدفين.ركائز الجيل القادم من التأمين
ومع ذلك، لمناقشة مزايا استخدام البلوكشين في التأمين، يجب أولاً تفصيل مجالات العمليات التي تحتاج إلى تحسين:
1. حفظ سجلات شفاف وغير قابل للتغيير لجميع البوالص والمطالبات. 2. آليات تجميع رأس المال التي تعزز الحوافز لجميع الأطراف. 3. أدوات للبنية التحتية ذات الرسوم الأقل والتكاليف التشغيلية الأدنى.
سيكون هذا تغييراً تدريجياً، ولا يزال دمج الأنظمة القانونية التقليدية مع البروتوكولات اللامركزية يمثل تحدياً هائلاً. لكن المزايا المحتملة — من انخفاض الأسعار، وسرعة المدفوعات، وتوسيع نطاق الوصول إلى الحماية — أكبر من أن يتم تفويتها. إن التجارب المستمرة في فضاء الكريبتو — بناءً على ما سبق — تمهد الطريق لسوق تأمين قد يكون أكثر إنصافاً وكفاءة.
يمكن لتقنية البلوكشين أن تخدم جميع هذه الوظائف الثلاث — لذا قد يرث مستقبل التأمين سمات من كلا العالمين: فقد تتبنى شركات التأمين التقليدية تقنيات البلوكشين لتحقيق كفاءة أكبر، بينما تستمر المنصات اللامركزية في سد الفجوة في المنتجات المتخصصة والمرونة، وتمكين التغطية من نظير إلى نظير للمخاطر الأكبر.
سيكون هذا التقارب في نهاية المطاف في مصلحة المستهلك من خلال خفض التكاليف، وزيادة الشفافية، وتوسيع نطاق الوصول إلى الحماية المالية الحيوية. من تجار بابل القدماء إلى العقود الذكية في عصرنا الحالي، كان هذا المسار موجوداً دائماً للبشرية، ولكننا الآن في عصر جديد، وكذلك يجب أن تكون طريقة التعامل مع المخاطر — فموجة الكريبتو هي خطوة تالية طبيعية.
والآن، دعونا ننتقل نحو الحلول العملية الموجودة اليوم لمعالجة هذه التكاليف التشغيلية.
جعلت منصات تجميع الطاقة بغرض تأجيرها من تحويلات USDT في شبكة Tron أمرًا في غاية السهولة.
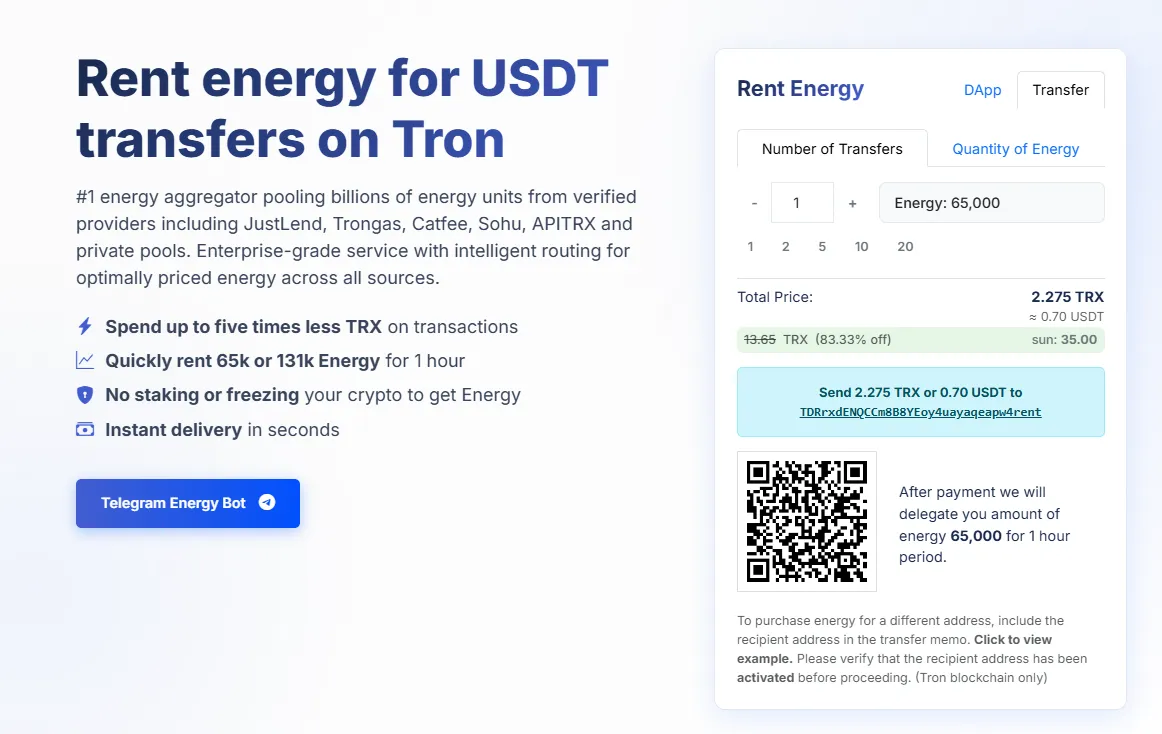
تُعد Netts.io أكبر مجمّع للطاقة، حيث تدمج مليارات وحدات الطاقة من مستودع البيانات على السلسلة (On-chain) بين مزودين مؤهلين، مثل JustLend وTrongas وCatfee وSohu وAPITRX والأحواض الخاصة. وهي توفر خدمة بمستوى المؤسسات مع توجيه ذكي للوصول إلى الطاقة بأفضل الأسعار بغض النظر عن المصدر، مما يتيح للمستخدمين إنفاق أقل بـ 5 أضعاف من عملة TRX على المعاملات. يمكنك بسهولة استئجار 65 ألف أو 131 ألف من الطاقة لمدة ساعة واحدة دون الحاجة إلى تخزين (staking) أو تجميد عملاتك الرقمية، مع تسليم فوري في غضون ثوانٍ، وتشغيل سلس لتأمينك اللامركزي ومعاملاتك المنتظمة بتكلفة زهيدة.