Crypto et assurance : la nouvelle vague
Expériences d'assurance on-chain — modèles paramétriques, pools de capitaux, transparence — et les frictions liées à la tarification du risque de queue dans la DeFi.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
L'assurance n'est pas nécessaire. Ce n'est ni de la nourriture, ni de l'eau. Pourtant, elle s'impose à vous lorsque vous conduisez une voiture en sachant qu'elle n'est pas assurée ; sans grandes ressources financières, cette seule idée vous fait dresser les cheveux sur la tête à la pensée de percuter quelque chose. Et pire encore — qu'en est-il de votre santé ? Les cryptomonnaies basées sur la blockchain aideront certainement à résoudre ces questions millénaires du secteur des assurances. Le principe fondamental de l'assurance est aussi vieux que la civilisation elle-même. Depuis les marchands de Babylone s'associant entre eux pour couvrir la perte d'une cargaison coulée — le partage des risques.
Pourtant, le paysage actuel de l'assurance est obsolète et truffé d'inefficacités, de coûts administratifs exorbitants et d'une méfiance du public envers la relation entre assureur et assuré. Alors que le premier reste sur l'impression que l'intérêt fondamental des assureurs est de rejeter les demandes d'indemnisation (ce qui est vrai — l'intérêt de l'assureur étant de maximiser ses profits), le second doit souvent faire face à des réclamations frauduleuses qui coûtent chaque année des milliards de dollars au secteur de l'assurance.
Et c'est précisément dans cette brèche que la technologie blockchain et les cryptomonnaies entrent en jeu. Les blockchains sont, par nature, des registres décentralisés, transparents et immuables. Elles offrent un moyen d'enregistrer des transactions et d'exécuter des accords en l'absence d'autorité centrale et d'intermédiaire.
Du point de vue de l'assurance, il s'agit de la capacité à traiter automatiquement les sinistres, à réduire la charge opérationnelle et à éliminer la nécessité de faire confiance à une organisation pour, à la place, se fier au protocole automatisé par le code.
L'assurance crypto émergente ne se limite pas en réalité à assurer les actifs numériques contre les dommages liés aux piratages, aux défaillances de contrats intelligents, etc. Bien que cet aspect soit très important, il s'agit en fait de redéfinir fondamentalement la manière dont les produits d'assurance traditionnels — tels que l'automobile, la santé et l'immobilier — sont émis, tarifés et distribués.Le traitement des sinistres est l'un des points de friction les plus importants de l'assurance traditionnelle. Ce processus est généralement lent, opaque et repose largement sur un examen manuel. Un assuré dépose une demande d'indemnisation, puis un expert l'examine et finit par rendre une décision. Cela peut prendre quelques semaines ou parfois plusieurs mois, et pendant ce temps, l'assuré reste dans l'incertitude. De plus, le consommateur finit par payer, via des primes plus élevées, tous les frais administratifs liés à ce traitement manuel. Ce problème peut être résolu grâce à la technologie blockchain — qui permet l'utilisation de contrats intelligents — ces contrats qui s'exécutent automatiquement en fonction des conditions définies dans les lignes de code.
Les contrats intelligents comme nouveaux arbitres
Les contrats intelligents peuvent transformer radicalement le secteur de l'assurance en automatisant l'ensemble du cycle de vie d'une police, de l'émission au règlement du sinistre. Cette technologie a émergé rapidement et est plus couramment utilisée dans l'assurance paramétrique. L'assurance paramétrique est fondamentalement différente de l'assurance indemnitaire traditionnelle, qui rembourse la perte réelle subie (et/ou une évaluation des dommages) ; l'assurance paramétrique verse un montant fixe lorsqu'un événement objectif et observable se produit. Un oracle, qui sert de source de données indépendante, introduit des informations du monde réel dans la blockchain et déclenche cet événement.
Prenons l'exemple de l'assurance contre les retards de vol. Avec une police standard, le voyageur devrait déposer une réclamation, fournir des preuves du retard, puis attendre que la compagnie d'assurance statue sur la demande. Dans une police d'assurance paramétrique basée sur la blockchain, le contrat intelligent est connecté à un oracle qui suit les informations de vol fournies par les autorités de l'aviation.
Le contrat intelligent crédite automatiquement le portefeuille du voyageur si le vol a été retardé d'une durée déterminée. Aucune déclaration de sinistre, aucun examen manuel, ni aucune attente pour recevoir les fonds ne sont nécessaires. Cette stratégie améliore non seulement l'expérience client de plusieurs ordres de grandeur, mais réduit également les coûts qui impactent le résultat net de la compagnie d'assurance. Des projets comme Etherisc ouvrent la voie avec un protocole d'assurance entièrement décentralisé permettant à quiconque de créer et de proposer de nouveaux produits d'assurance.
Un autre cas d'utilisation très convaincant se situe dans le domaine de l'assurance récolte ciblant les agriculteurs des marchés émergents. L'assurance récolte conventionnelle est soit indisponible, soit trop onéreuse en raison du coût élevé de l'évaluation des dommages dans les régions reculées. L'assurance paramétrique pilotée par la blockchain est la solution à ce problème.
Par exemple, un contrat intelligent peut être associé à un oracle météorologique qui surveille la pluviométrie sur un territoire donné. Si les précipitations pendant la saison de culture tombent en dessous d'un seuil prédéterminé, indiquant une sécheresse, le contrat intelligent effectue un paiement automatisé aux agriculteurs assurés. Cela crée un filet de sécurité important pour les populations à risque et illustre une application concrète de la crypto au service de besoins essentiels. L'un des projets phares dans ce domaine est Arbol, qui propose des solutions mondiales de gestion des risques météorologiques pour les entreprises et les agriculteurs en utilisant la blockchain et les contrats intelligents.
Le passage aux contrats intelligents ne se fera toutefois pas sans défis. L'utilisation d'oracles introduit un vecteur d'attaque supplémentaire. Cela signifie que si l'oracle fournit des données erronées ou a été piraté par des malfaiteurs, le contrat intelligent sera exécuté sur la base de ces données corrompues, ce qui entraînera le versement de montants incorrects. Le domaine des réseaux d'oracles fait l'objet de nombreux travaux de recherche et développement actifs visant à garantir leur fiabilité et leur sécurité. Parallèlement, bien que l'assurance paramétrique soit extrêmement efficace pour certains risques, elle s'avère sous-optimale pour des situations plus complexes nécessitant l'intervention d'un individu pour évaluer le préjudice (par exemple, un accident de voiture impliquant plusieurs véhicules ou un traitement médical complexe).
Couverture de pair à pair et pools décentralisés
L'écosystème crypto ne se contente pas d'automatiser les formes d'assurance existantes ; il explore de nouveaux paradigmes, notamment les pools d'assurance décentralisés et la couverture de pair à pair. Dans ces modèles, les individus regroupent leur capital au sein d'un contrat intelligent pour couvrir des risques spécifiques. Lorsqu'une demande d'indemnisation est déposée puis approuvée par la communauté ou par un mécanisme d'arbitrage on-chain, le versement est effectué à partir du pool. Ceux qui apportent du capital au pool reçoivent des primes pour la prise de risque assumée.
C'est une approche que l'on retrouve principalement chez Nexus Mutual, qui s'est d'abord concentré sur la fourniture de couvertures pour l'écosystème DeFi contre les piratages de contrats intelligents et de plateformes d'échange. Les détenteurs de jetons de la mutuelle représentent leur participation dans le pool et disposent de droits de vote sur la gouvernance et l'évaluation des demandes d'indemnisation. Ce modèle réduit le désalignement des incitations entre les deux parties, puisqu'elles sont à la fois l'assureur et l'assuré. Il supprime également la structure d'entreprise traditionnelle qui génère des frais généraux et des coûts supplémentaires, ce qui permet potentiellement de réduire les tarifs.
Les pools décentralisés sont également utilisés pour tester de nouveaux cas d'usage dans le secteur de l'assurance santé. Aux États-Unis, les coûts des soins de santé peuvent être exorbitants et le système d'assurance est réputé pour sa nature conflictuelle ; par conséquent, une couverture santé communautaire constitue une alternative attrayante.
Cela pourrait être rendu possible par des groupements d'entraide santé basés sur la blockchain ou des DAO.Au lieu de cela, les membres peuvent verser leurs fonds, voter sur les règles de couverture, et le contrat intelligent peut traiter automatiquement toute facture médicale et payer directement les prestataires. Les barrières réglementaires et la complexité globale du système de santé en font une entreprise difficile, mais quelques initiatives commencent à se pencher sur la manière dont la blockchain peut aider à ouvrir la « boîte noire » de l'assurance santé.
Ce modèle de pair-à-pair crée également de nouveaux problèmes. La préoccupation majeure est le risque de catastrophe (cat risk) — une perte suffisamment importante pour nécessiter l'épuisement de l'intégralité du pool d'actifs afin de payer les sinistres d'un coup, laissant les assurés sans recours. Les assureurs traditionnels disposent de la réassurance — une assurance couvrant les pertes d'un assureur d'une ampleur telle qu'elle pourrait balayer une entreprise. Bien que certains pools décentralisés aient commencé à tester des mécanismes de réassurance décentralisés, l'écosystème n'est pas encore arrivé à maturité. Enfin, le vote communautaire — qui constitue souvent la base de l'évaluation des sinistres — peut être lent et biaisé, nécessitant de toute urgence des mécanismes d'arbitrage décentralisés efficaces.
Innovation vs Stabilité
Cela a mené à un débat animé entre divers experts du secteur, régulateurs et technologues sur la convergence de la crypto et de l'assurance. Ceux qui soutiennent l'assurance basée sur la blockchain plaident pour un marché plus efficace, transparent et accessible.
Grâce à la désintermédiation et à l'automatisation des processus, la crypto-assurance peut réduire considérablement les coûts, permettant ainsi une meilleure accessibilité financière et un meilleur accès à la couverture pour les populations mal desservies. Avec des conditions de police qui ne peuvent jamais être modifiées rétroactivement, l'aspect d'immuabilité de la blockchain offre un niveau de transparence et de confiance rarement présent dans la couverture traditionnelle.
De plus, les partisans citent la programmabilité des contrats intelligents comme un moteur d'innovation. Cela crée une opportunité de développer des solutions de micro-assurance que les assureurs traditionnels ne peuvent pas se permettre de gérer. Un travailleur de l'économie à la tâche, par exemple, pourrait souscrire une assurance à l'heure ou à la minute en fonction de ses activités spécifiques. Avec les pools décentralisés, la transparence permet aux participants de surveiller le capital disponible et de suivre les sinistres, renforçant ainsi l'esprit communautaire et les comportements responsables.
De l'autre côté, les détracteurs soulèvent des points valables concernant la stabilité et la sécurité de l'assurance crypto, ainsi que sa conformité réglementaire, si tant est qu'elle en ait une. Bien entendu, le problème majeur réside dans la volatilité même des cryptomonnaies. Plus précisément, si une police est libellée dans un actif volatil tel que le Bitcoin ou l'Ethereum, le montant réel payé pour la couverture peut varier considérablement selon le moment du versement.
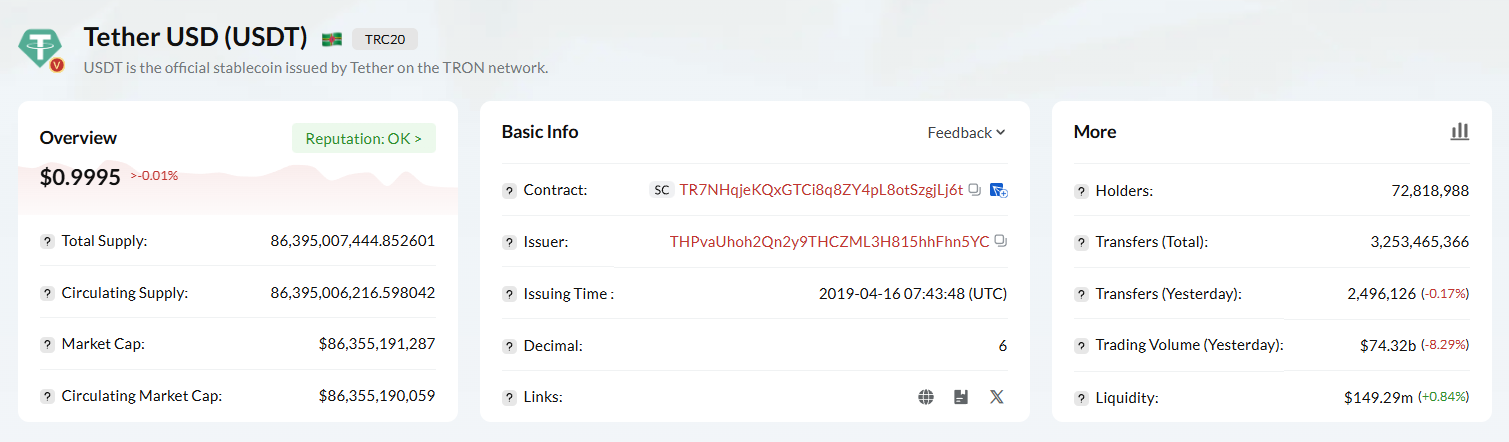
Pour compenser cela, de nombreux projets ont recours aux stablecoins — des cryptomonnaies indexées sur une monnaie fiduciaire, comme le dollar américain — mais cette option apporte son propre lot de contraintes, affaiblissant la stabilité de l'émetteur du stablecoin.
La sécurité est une autre préoccupation majeure. Bien que la blockchain soit en elle-même incroyablement sécurisée, les contrats intelligents (smart contracts) qui reposent sur elle sont écrits par des humains, et il est normal que des bugs et des vulnérabilités soient présents. Des pirates informatiques pourraient exploiter une faille dans un smart contract et vider le pool d'assurance, laissant les assurés sans rien. Dans la plupart des cas, il n'existe aucun moyen d'obtenir une indemnisation en cas de sinistre majeur, car l'assurance crypto diffère grandement de l'assurance conventionnelle, laquelle est réglementée et le plus souvent couverte par des fonds de garantie gouvernementaux. C'est un obstacle majeur à l'adoption de masse, car la protection des consommateurs est quasi inexistante.
Le secteur est également en proie à l'incertitude réglementaire." Le secteur de l'assurance est l'un des plus réglementés au monde, faisant face à des exigences strictes en matière de réserves de capital, de protection des consommateurs et d'octroi de licences. La viabilité à long terme de nombreux projets d'assurance décentralisée est incertaine, car ils évoluent dans une zone grise réglementaire. Enfin, les régulateurs s'efforcent de déterminer comment intégrer les entités décentralisées et certains contrats intelligents juridiques dans les cadres existants, dont l'issue aura des conséquences majeures sur l'avenir du secteur.
Infrastructure et coûts opérationnels
L'écosystème de l'assurance crypto gagne en maturité et nécessite une infrastructure sous-jacente d'autant plus cruciale pour soutenir ces applications décentralisées. Nous ne pourrons concrétiser la vision d'un secteur de l'assurance efficace et automatisé que si les réseaux blockchain parviennent à traiter les transactions de manière rapide, sécurisée et à faible coût. Cependant, comme cela a été manifeste avec de nombreux réseaux de premier plan, un volume élevé de transactions simultanées entraîne des ralentissements du réseau et des frais exorbitants. Si le coût d'exécution d'un contrat intelligent ou de l'envoi de fonds pour utiliser notre assurance est supérieur à la valeur de la prime payée ou inférieur au montant de l'indemnisation, tout l'édifice s'effondre.
Trouver la plateforme blockchain adéquate et gérer les ressources du réseau est ici crucial. Différents mécanismes sont employés par diverses blockchains pour gérer le débit des transactions et les frais.
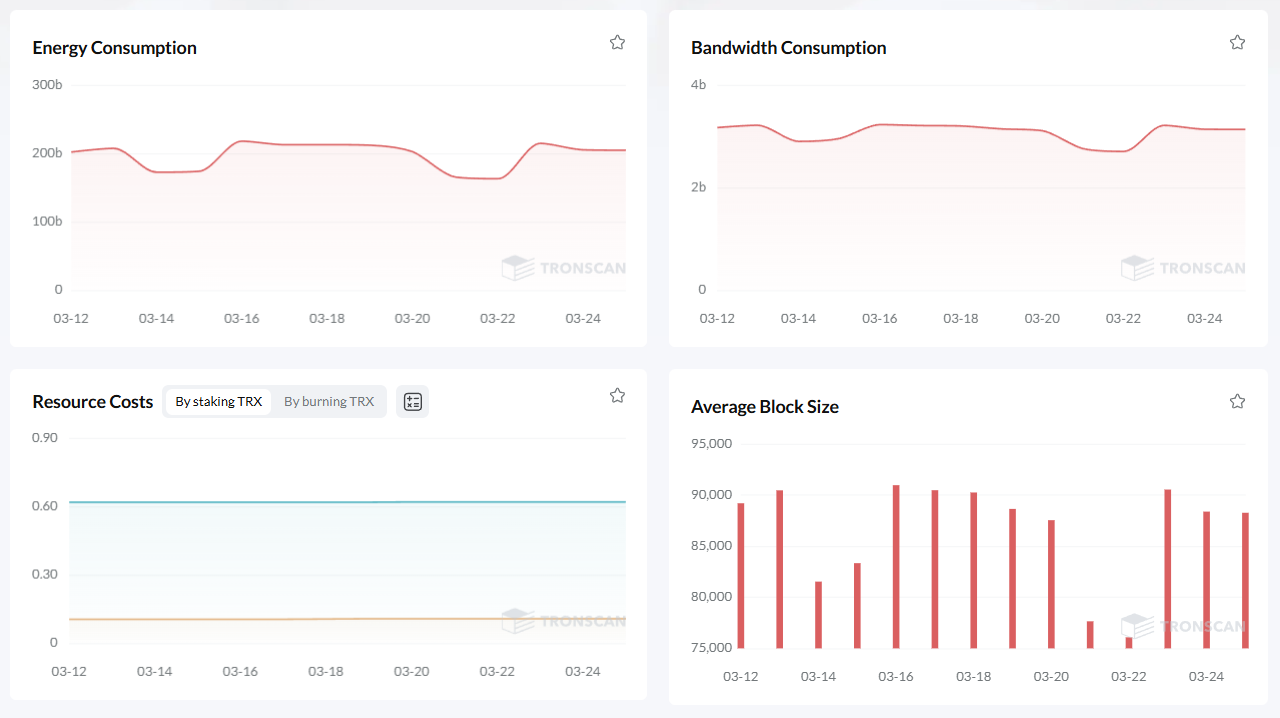
À titre d'exemple, le réseau TRON dispose d'un modèle de ressources basé sur l'Énergie et la Bande passante. La bande passante permet aux utilisateurs d'effectuer des transactions sans frais de gaz, tandis que l'énergie est utilisée pour exécuter des contrats intelligents.
Par exemple, dans le cas d'une application d'assurance décentralisée, chaque fois qu'une police est émise, qu'un paiement de prime est effectué ou qu'un sinistre est réglé, cela se fait par interaction avec un contrat intelligent, ce qui signifie que de l'Énergie sera consommée.Il est crucial pour les développeurs qui conçoivent des dApps d'assurance et pour les utilisateurs qui interagissent avec elles de gérer efficacement ces ressources afin de minimiser les coûts. Si une adresse dispose d'une Énergie insuffisante, le réseau TRON brûlera des TRX — le jeton natif du réseau TRON — pour payer les frais d'exécution. Pour les contrats d'assurance complexes, le mécanisme de combustion peut s'avérer très coûteux, car il dépend des ressources informatiques nécessaires à l'exécution du contrat intelligent. Les utilisateurs peuvent geler leurs TRX pour obtenir de l'Énergie afin d'atténuer ce problème, mais devoir immobiliser un capital qui pourrait être mieux déployé ailleurs n'est pas toujours idéal.
Par conséquent, il existe désormais des marchés secondaires où les utilisateurs ayant acquis un surplus d'Énergie TRON peuvent la louer à d'autres. Grâce à cette méthode, les utilisateurs peuvent obtenir les ressources nécessaires à l'exécution de contrats intelligents sans avoir à détenir préalablement des TRX. Trouver l'Énergie TRON la moins chère est une préoccupation opérationnelle majeure pour une plateforme d'assurance qui traite des milliers de micro-polices chaque jour. Les services de location d'Énergie TRON permettent aux développeurs et aux utilisateurs de payer un tarif inférieur sur leurs transactions, garantissant ainsi que le modèle d'assurance décentralisée est plus viable économiquement.
La capacité d'une plateforme à gérer les ressources du réseau sera le facteur X ultime en matière de concurrence entre dApps. À mesure que le secteur continue d'évoluer, nous verrons apparaître des solutions plus complexes pour l'optimisation des ressources. Solutions de mise à l'échelle de couche 2, mécanismes de consensus alternatifs ou le marché efficace de location d'énergie TRON — peu importe la manière, le plan reste le même : développer l'infrastructure capable de répondre aux besoins des utilisateurs de masse des services décentralisés sans évincer les utilisateurs cibles.
Les piliers de l'assurance de nouvelle génération
Pour discuter des mérites de l'utilisation de la blockchain dans l'assurance, il faut toutefois d'abord décomposer les domaines opérationnels qui doivent être affinés :
1. Tenue de registres immuable et transparente de toutes les polices et de tous les sinistres. 2. Mécanismes de mutualisation des capitaux qui stimulent les incitations pour toutes les parties. 3. Outils pour une infrastructure aux frais les plus bas et aux coûts de fonctionnement minimaux.
Ce sera un changement progressif, et la fusion des systèmes juridiques traditionnels avec les protocoles décentralisés reste un défi de taille. Mais les avantages possibles — prix réduits, paiements plus rapides et accès élargi à la protection — sont trop importants pour être ignorés. L'expérimentation continue dans l'espace crypto prépare — sur la base de ce qui précède — le terrain pour un marché de l'assurance potentiellement plus égalitaire et efficace.
La technologie blockchain pourrait remplir ces trois fonctions — ainsi, l'avenir de l'assurance pourrait hériter des caractéristiques des deux mondes : les assureurs traditionnels pourraient adopter les technologies blockchain pour une plus grande efficacité, tandis que les plateformes décentralisées continuent de combler le vide des produits de niche et de la flexibilité, tout en permettant une couverture de pair à pair pour des risques plus importants.
Cette convergence sera finalement bénéfique pour le consommateur en abaissant les coûts, en augmentant la transparence et en élargissant l'accès à une protection financière essentielle. Des anciens marchands babyloniens aux contrats intelligents modernes, cette voie a toujours existé pour l'humanité, mais une nouvelle ère est arrivée, et il doit en être de même pour la gestion des risques — la vague crypto est une étape naturelle suivante.
Passons maintenant aux solutions pratiques qui existent aujourd'hui pour s'attaquer à ces coûts opérationnels. Les plateformes qui agrègent l'énergie afin de la louer ont transformé les transferts d'USDT sur le réseau Tron en un véritable jeu d'enfant.
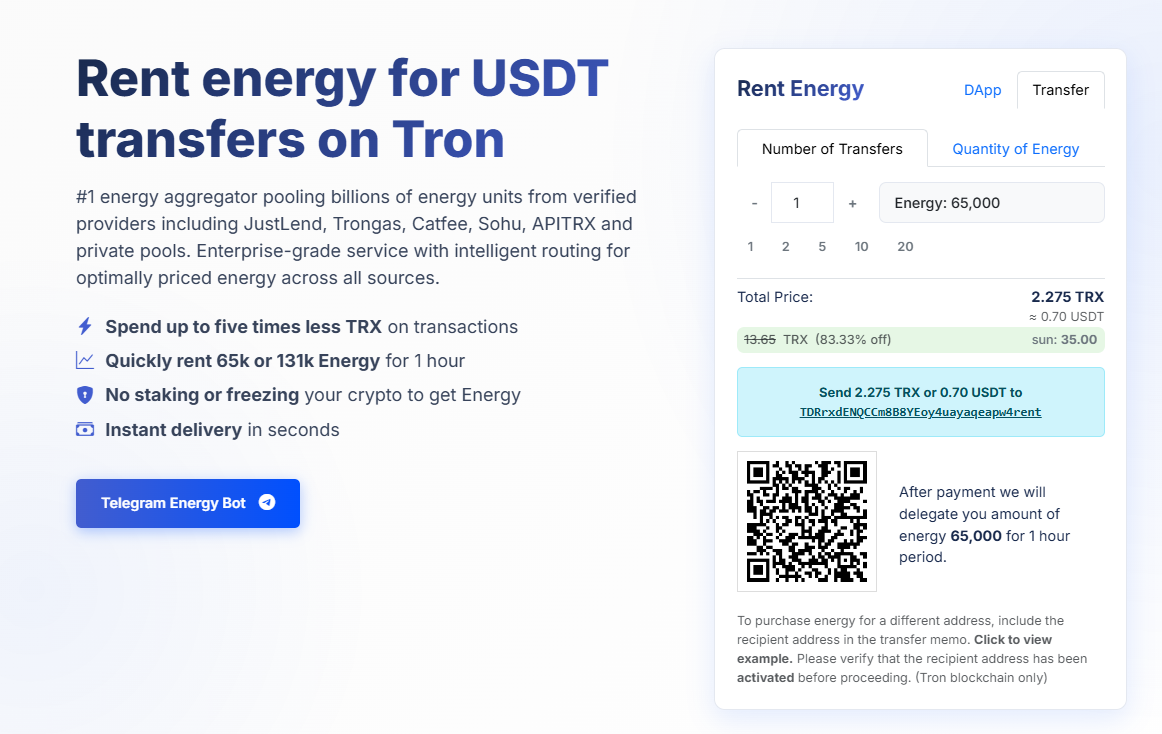
Netts.io est le plus grand agrégateur d'énergie, intégrant des milliards d'unités d'énergie provenant du répertoire on-chain parmi des fournisseurs qualifiés, tels que JustLend, Trongas, Catfee, Sohu, APITRX et des pools privés. Il offre un service de niveau entreprise avec un routage intelligent vers l'énergie au meilleur prix, quelle que soit la source, permettant aux utilisateurs de dépenser jusqu'à 5 fois moins de TRX sur leurs transactions. Louez facilement 65k ou 131k d'énergie pour une durée d'une heure sans staking ni gel de vos cryptos, avec une livraison instantanée en quelques secondes, assurant le fonctionnement fluide de votre assurance décentralisée et de vos transactions régulières à moindre coût.