Крипта и страхование: новая волна
Ончейн-эксперименты в страховании — параметрические модели, пулы капитала, прозрачность — и сложности оценки хвостовых рисков в DeFi.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Страховка — это не предмет первой необходимости. Это не еда и не вода. Но вспомните, каково это: вы ведете машину, зная, что полиса нет, денег лишних тоже нет, и от одной мысли о возможном ДТП волосы встают дыбом. А если пострадает здоровье? Криптовалюты на базе блокчейна вполне способны разрешить эти многовековые дилеммы страхового бизнеса. Базовый принцип страхования стар как сама цивилизация: еще вавилонские купцы объединяли доли, чтобы компенсировать потери от затонувших грузов — классическое разделение рисков.
Тем не менее современный рынок страхования безнадежно устарел: он перегружен неэффективными процессами, непомерными административными расходами и взаимным недоверием между страховщиками и клиентами. В то время как у клиентов складывается стойкое ощущение, будто главная цель компаний — отклонять выплаты (что вполне логично, ведь цель бизнеса — максимизация прибыли), страховщикам приходится бороться с мошенническими исками, обходящимися отрасли в миллиарды долларов ежегодно.
И именно в этот разрыв устремляются технологии блокчейна и криптовалют. По своей природе блокчейн представляет собой децентрализованный, прозрачный и неизменяемый реестр. Он предлагает способ фиксации транзакций и исполнения договоров в условиях полного отсутствия центрального органа и посредников.
Для сферы страхования это открывает возможность автоматизировать обработку претензий, снизить операционную нагрузку и заменить необходимость доверять отдельной организации доверием к протоколу, управляемому программным кодом. Развивающееся криптострахование не ограничивается лишь защитой цифровых активов от взломов, ошибок в смарт-контрактах и тому подобного — хотя и это критически важно. Речь идет о фундаментальном переосмыслении того, как традиционные продукты (автострахование, медицина, недвижимость) выпускаются, оцениваются и распределяются.
Урегулирование убытков — одна из главных болевых точек классического страхования. Этот процесс обычно медленный, непрозрачный и завязан на ручных проверках. Страхователь подает заявление, оценщик изучает случай и лишь затем выносит вердикт. Это может занять недели или месяцы, в течение которых застрахованный пребывает в подвешенном состоянии. Кроме того, потребитель в итоге переплачивает за все эти административные издержки через завышенные страховые премии. Решить эту проблему помогает технология блокчейн со смарт-контрактами — соглашениями, которые исполняются автоматически при соблюдении условий, заложенных в строках кода.
Смарт-контракты как новые беспристрастные арбитры
Смарт-контракты способны кардинально преобразить страховой сектор, автоматизировав весь жизненный цикл полиса — от выпуска до выплаты компенсации. Данная концепция получила стремительное развитие и наиболее ярко проявила себя в параметрическом страховании. Параметрическое страхование в корне отличается от классического возмещения фактического ущерба (требующего экспертной оценки): выплата фиксированной суммы происходит автоматически при наступлении объективного, измеримого события. Инициатором такого события выступает оракул — независимый источник данных, передающий сведения из реального мира в блокчейн.
Возьмем, к примеру, страховку от задержки авиарейса. С классическим полисом пассажиру пришлось бы писать заявление, собирать подтверждающие справки и ждать вердикта от страховой компании. В параметрическом же полисе на блокчейне смарт-контракт заранее подключен к оракулу, отслеживающему авиаданные от диспетчерских служб.
Если рейс задерживается дольше заданного времени, смарт-контракт мгновенно отправляет средства на кошелек пассажира. Никаких заявлений, ручных проверок и недель ожидания выплат. Такой подход не просто выводит пользовательский опыт на принципиально новый уровень, но и кардинально сокращает операционные расходы самих страховых компаний. Флагманом здесь выступают проекты вроде Etherisc — полностью децентрализованного страхового протокола, позволяющего любому желающему создавать и запускать новые страховые продукты.
Еще один показательный кейс — агрострахование для фермеров на развивающихся рынках. Традиционные программы для них либо недоступны, либо непомерно дороги из-за сложности выезда оценщиков в удаленные регионы. Параметрическое страхование на блокчейне элегантно решает эту задачу.
Например, смарт-контракт связывается с погодным оракулом, фиксирующим уровень осадков в конкретном регионе. Если за вегетационный период объем дождей оказывается ниже критической отметки (что означает засуху), смарт-контракт автоматически перечисляет выплаты фермерам. Это создает надежную подушку безопасности для уязвимых слоев населения и демонстрирует реальную пользу криптотехнологий. Один из лидеров данного направления — проект Arbol, предлагающий глобальные решения по управлению климатическими рисками для бизнеса и сельского хозяйства с помощью блокчейна и смарт-контрактов.
Впрочем, переход на смарт-контракты сопряжен с определенными вызовами. Использование оракулов создает дополнительный вектор атак. Если оракул скомпрометирован злоумышленниками или передает некорректные сведения, смарт-контракт выполнит логику на основе ложных данных и отправит ошибочные суммы. В сегменте сетей оракулов сейчас ведутся активные разработки по повышению их отказоустойчивости и безопасности. Кроме того, хотя параметрическое страхование невероятно эффективно для простых триггеров, оно мало подходит для комплексных случаев, требующих гибкой экспертной оценки (например, массовое ДТП или сложное медицинское лечение).
Peer-to-Peer покрытие и децентрализованные пулы
Криптоиндустрия не просто автоматизирует существующие страховые форматы, но и тестирует совершенно новые парадигмы — включая взаимное (P2P) страхование и децентрализованные пулы. В таких моделях участники объединяют капитал в смарт-контракте для покрытия конкретных рисков. Когда поступает запрос на компенсацию и его одобряет сообщество либо ончейн-арбитраж, выплата идет напрямую из общего пула. Поставщики ликвидности, в свою очередь, получают страховые премии в награду за взятый на себя риск.
Наиболее известный пример такой реализации — платформа Nexus Mutual, изначально сфокусированная на защите пользователей DeFi-экосистемы от эксплойтов смарт-контрактов и взломов криптобирж. Токены сообщества дают держателям долю в пуле и право голоса в управлении протоколом и оценке страховых случаев. Такая модель устраняет конфликт интересов, поскольку участники одновременно являются и страхователями, и страховщиками. Кроме того, здесь нет классической корпоративной надстройки с ее раздутым штатом, что позволяет заметно снизить стоимость полисов.
Децентрализованные пулы также начинают тестировать в сфере медицинского страхования. В тех же США расходы на здравоохранение колоссальны, а страховая система славится своей закрытостью и бюрократизмом, из-за чего общественные кассы взаимопомощи становятся заманчивой альтернативой. Реализовать это можно через специализированные DAO или блокчейн-кооперативы взаимопомощи.
Участники вносят средства, голосуют за условия покрытия, а смарт-контракт может автоматически верифицировать счета от клиник и переводить оплату напрямую врачам. Регуляторные барьеры и сложность самой медицинской системы делают эту задачу непростой, однако первые инициативы уже исследуют возможности блокчейна для раскрытия «черного ящика» медицинского страхования.
Тем не менее модель peer-to-peer несет в себе и специфические риски. Главный из них — катастрофический риск (cat risk), когда масштабный страховой случай опустошает весь пул ликвидности, оставляя остальных клиентов без защиты. У традиционных компаний для этого есть рынок перестрахования — механизм распределения рисков, способных потопить одного игрока. В децентрализованных пулах подобные механизмы пока находятся в зачаточном состоянии. Наконец, голосование сообщества при оценке претензий может быть затянутым и предвзятым, что диктует необходимость создания эффективного децентрализованного арбитража.
Инновации против стабильности
Тема интеграции криптовалют в страхование вызывает бурные дискуссии среди отраслевых экспертов, юристов и блокчейн-разработчиков. Сторонники ончейн-страхования ратуют за рынок с более высокой прозрачностью, доступностью и отсутствием посредников.
Убирая лишние звенья и автоматизируя процессы, криптострахование позволяет снизить издержки, делая базовую защиту доступной широким слоям населения. Неизменяемость данных в блокчейне гарантирует, что условия договора нельзя переписать задним числом — уровень прозрачности и доверия, практически недостижимый в классической индустрии.
Кроме того, энтузиасты отмечают программируемость смарт-контрактов как мощный катализатор инноваций. Это открывает дорогу гибкому микрострахованию, администрирование которого нерентабельно для классических гигантов. Например, самозанятый курьер или таксист может покупать полис буквально на пару часов под конкретную смену. Прозрачность децентрализованных пулов позволяет любому следить за объемом капитала и движением выплат, формируя атмосферу подотчетности.
Критики, с другой стороны, приводят веские аргументы относительно надежности, правового статуса и безопасности криптостраховых продуктов. Главная сложность — высокая волатильность базовых криптоактивов. Если стоимость страховки зафиксирована в Bitcoin или Ethereum, реальный размер возмещения на момент выплаты может непредсказуемо измениться.
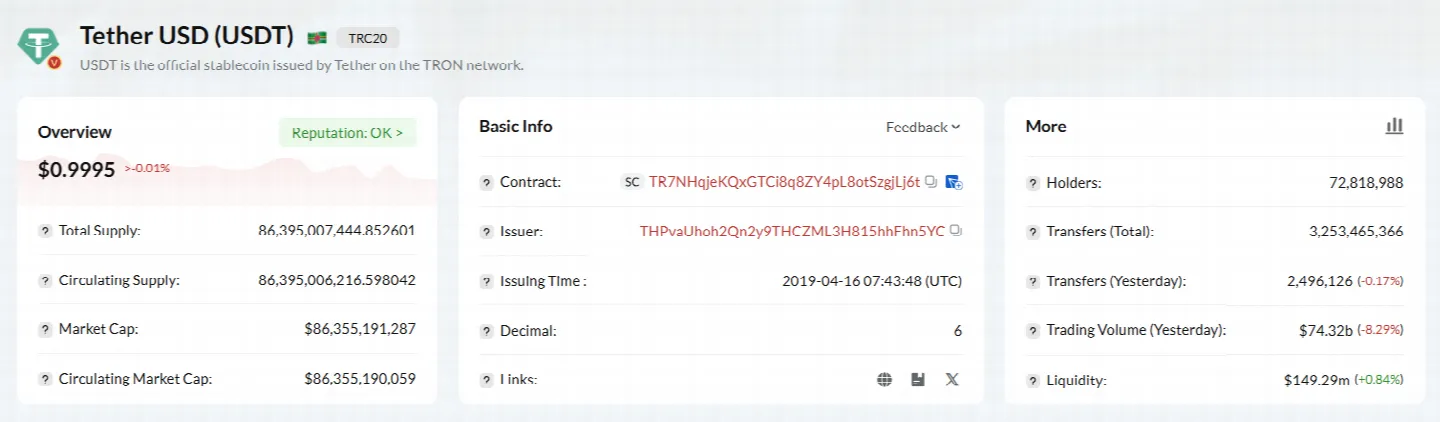
Чтобы нивелировать волатильность, протоколы переходят на стейблкоины, привязанные к фиату (в частности, к доллару США). Но это порождает зависимость от стабильности эмитента конкретного стейблкоина.
Информационная безопасность — еще один критический фактор. Сам по себе блокчейн может быть абсолютно надежен, но логику смарт-контрактов пишут люди, а значит, уязвимости неизбежны. Взлом контракта злоумышленниками способен вычистить страховой пул под ноль. В отличие от жестко регулируемого традиционного страхования, где действуют компенсационные фонды и государственные гарантии, криптосегмент редко предлагает защиту от форс-мажоров. Отсутствие юридической защиты потребителей — серьезный тормоз для массового внедрения.
Масла в огонь подливает и правовая неопределенность. Страховой сектор во всем мире регулируется строжайшим образом: обязательные резервы капитала, лицензирование, защита прав потребителей. Многие децентрализованные протоколы сегодня существуют в серой зоне. Регуляторы пока только пытаются понять, как сопоставить DAO и смарт-контракты с действующим законодательством, и принятые решения окажут колоссальное влияние на будущее индустрии.
Инфраструктура и стоимость транзакций
По мере взросления экосистемы криптострахования на первый план выходит вопрос базовой блокчейн-инфраструктуры, обслуживающей децентрализованные приложения. Воплотить в жизнь концепцию молниеносного автоматического страхования удастся только при условии, что базовые сети смогут обрабатывать транзакции быстро, надежно и с минимальными комиссиями. Однако опыт многих популярных сетей показал: всплеск нагрузки неминуемо ведет к заторам и заоблачным ценам на газ. Если стоимость вызова контракта или транзакции превышает размер премии или съедает львиную долю выплаты, вся экономическая модель рушится.
Выбор блокчейна и рациональное управление сетевыми ресурсами становятся решающим фактором. Разные сети решают вопрос пропускной способности и тарифов по-своему.
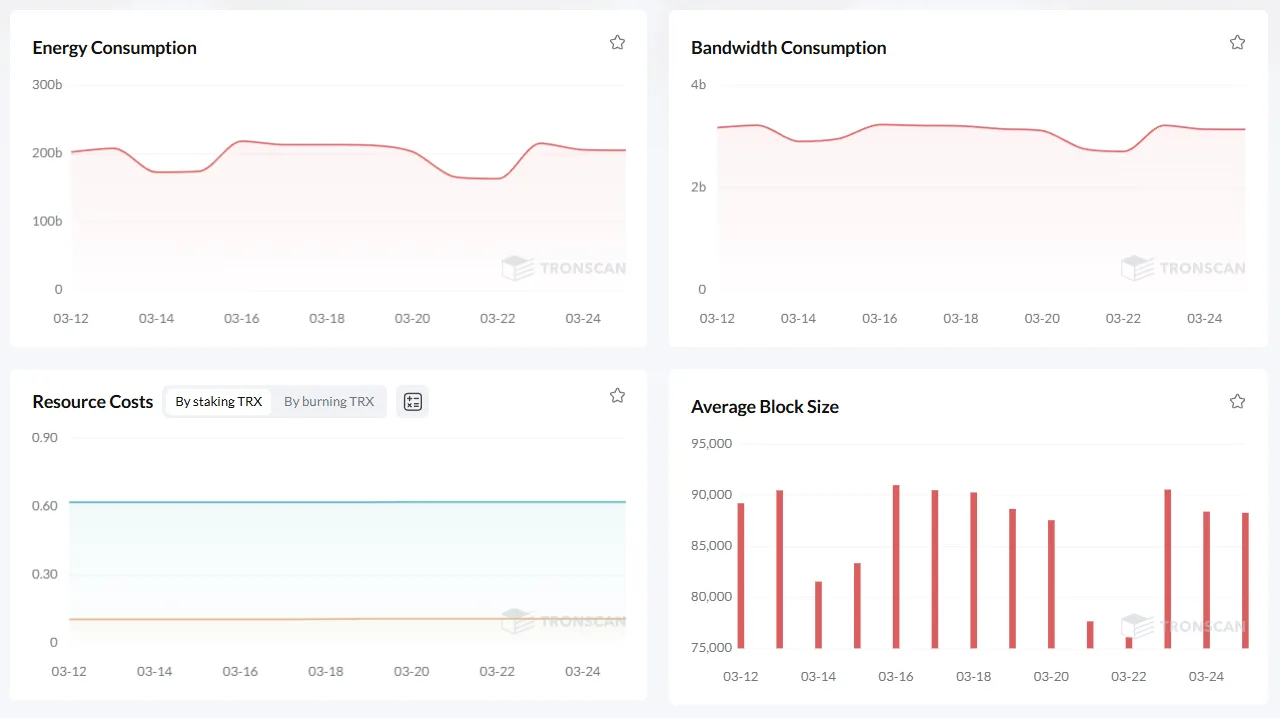
Например, в сети TRON действует модель ресурсов, разделенная на Energy и Bandwidth. Bandwidth позволяет отправлять транзакции без комиссий, в то время как Energy необходима непосредственно для работы со смарт-контрактами. Для страхового dApp каждое действие — выпуск полиса, уплата премии, выплата компенсации — представляет собой взаимодействие со смарт-контрактом, а значит, сжигает определенное количество Energy.
Для создателей страховых dApps и их пользователей грамотный менеджмент ресурсов критически важен для сокращения издержек. Если на балансе кошелька не хватает Energy, сеть TRON автоматически сжигает TRX — нативную монету экосистемы TRON — для оплаты комиссий за вычисления. В комплексных страховых смарт-контрактах такое сжигание обходится весьма недешево. Чтобы снизить траты, пользователи могут замораживать TRX для получения Energy, однако блокировка оборотного капитала не всегда удобна и финансово оправдана.
По этой причине на рынке возникли вторичные сервисы аренды, где холдеры могут сдавать накопленную TRON Energy в аренду другим. Такой подход позволяет получить нужные ресурсы для исполнения смарт-контрактов без необходимости замораживать солидные объемы TRX. Поиск наиболее дешевой TRON Energy — важнейшая операционная задача для страховой платформы, проводящей тысячи микротранзакций в день. Инструменты аренды TRON Energy дают разработчикам и аудитории возможность существенно экономить на ончейн-транзакциях, делая модель децентрализованного страхования финансово жизнеспособной.
Эффективность контроля над ресурсами станет ключевым конкурентным преимуществом для dApps. По мере развития технологий мы увидим еще более изощренные методы оптимизации издержек. Будь то решения второго уровня (Layer-2), альтернативные алгоритмы консенсуса или ликвидный рынок аренды TRON Energy — цель остается неизменной: обеспечить производительную и дешевую среду для массового пользователя децентрализованных сервисов.
Столпы страхования нового поколения
Оценивая перспективы внедрения блокчейна в страховой бизнес, важно выделить три ключевых направления трансформации:
1. Неизменяемый и прозрачный ончейн-учет всех выпущенных полисов и поданных претензий. 2. Эффективные механизмы объединения капитала, согласовывающие интересы всех участников. 3. Технологическая инфраструктура с минимальными комиссиями и низкими накладными расходами.
Переход будет постепенным: интеграция традиционных правовых институтов с децентрализованными протоколами остается нетривиальной задачей. Однако выгоды — снижение комиссий, мгновенные выплаты и глобальная доступность — слишком масштабны, чтобы ими пренебрегать. Текущие эксперименты в криптосекторе закладывают надежную основу для создания более честного и эффективного рынка страхования.
Блокчейн способен закрыть все эти потребности, поэтому будущее отрасли, скорее всего, станет гибридным: традиционные страховщики внедрят блокчейн для оптимизации бэк-офиса, а децентрализованные протоколы продолжат закрывать нишевые запросы, предлагая гибкие P2P-пулы для специфических рисков.
В конечном счете этот синтез сыграет на руку потребителям, гарантируя низкие комиссии, полную открытость и удобный доступ к финансовой защите. От купцов древнего Вавилона до современных смарт-контрактов — стремление человека защититься от рисков было неизменным, но сейчас наступает новая эпоха, и развитие криптострахования выглядит абсолютно закономерным шагом.
Переходя к практике: сегодня уже существуют готовые инструменты для оптимизации ончейн-издержек. Платформы-агрегаторы энергии сделали регулярные транзакции USDT в сети Tron предельно дешевыми и доступными.
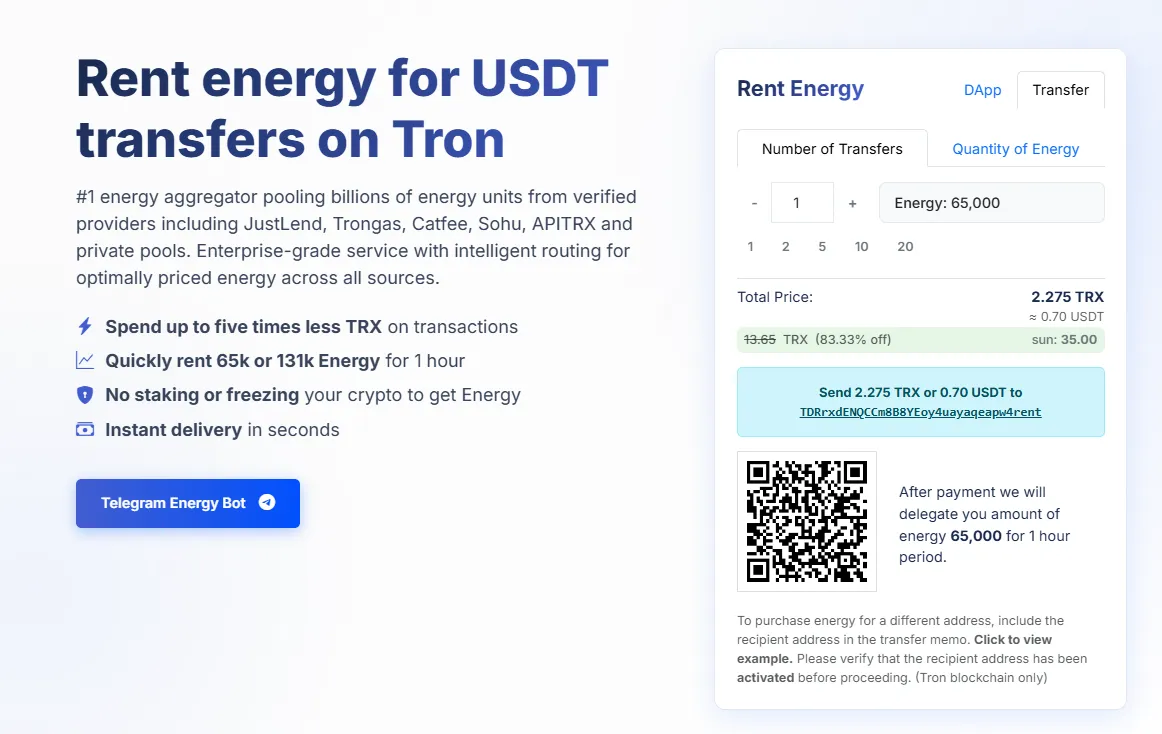
Netts.io — крупнейший агрегатор энергии, объединяющий миллиарды единиц Energy из ончейн-хранилищ ведущих провайдеров, среди которых JustLend, Trongas, Catfee, Sohu, APITRX и частные пулы. Платформа предоставляет сервис институционального уровня с умной маршрутизацией к самым выгодным предложениям на рынке, позволяя экономить до 5x TRX на оплате комиссий. Вы можете мгновенно арендовать 65k или 131k Energy на 1 час без необходимости стейкать или замораживать криптовалюту. Доставка ресурсов занимает считанные секунды, обеспечивая бесперебойную и дешевую работу децентрализованных страховых протоколов и регулярных транзакций.