Kripto dan Asuransi: Gelombang Baru
Eksperimen asuransi on-chain — model parametrik, pool modal, transparansi — dan friksi dalam penentuan harga tail-risk di DeFi.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
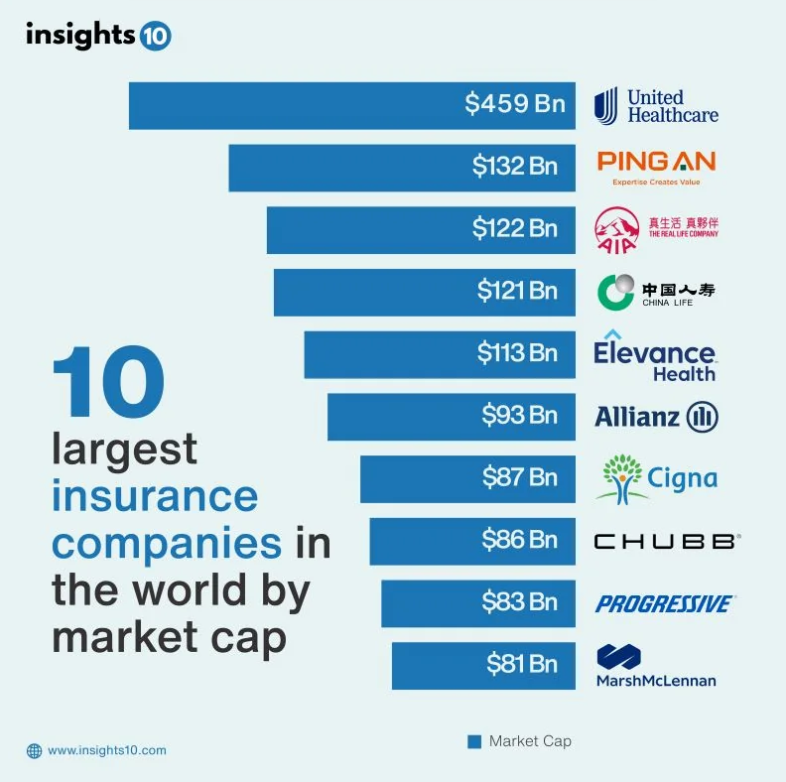
Asuransi bukanlah kebutuhan pokok. Ini bukan makanan atau air. Namun, saat Anda mengendarai mobil dan sadar bahwa mobil tersebut tidak diasuransikan, sementara Anda tidak memiliki banyak uang, alasan ini saja sudah cukup membuat bulu kuduk berdiri membayangkan jika menabrak sesuatu. Dan yang lebih buruk lagi — bagaimana dengan kesehatan Anda? Kripto berbasis blockchain tentu akan membantu menjawab persoalan bisnis asuransi yang telah ada selama ribuan tahun ini. Prinsip dasar asuransi setua peradaban itu sendiri. Mulai dari para pebisnis Babilonia yang saling berbagi beban untuk menanggung kerugian kargo yang tenggelam — pembagian risiko.
Namun, lanskap asuransi saat ini sudah usang dan penuh dengan inefisiensi, biaya administrasi yang sangat tinggi, serta ketidakpercayaan publik antara penanggung dan tertanggung. Sementara pihak tertanggung memiliki kesan bahwa kepentingan utama penanggung adalah menolak klaim (yang tentu saja benar — kepentingan penanggung adalah memaksimalkan keuntungan), pihak penanggung sering kali harus berurusan dengan klaim palsu yang merugikan industri asuransi miliaran dolar setiap tahunnya.
Dan di sinilah celah di mana teknologi blockchain dan mata uang kripto berperan. Blockchain, secara alami, adalah buku besar terdesentralisasi dan transparan yang bersifat imutabel. Teknologi ini menyediakan sarana untuk mencatat transaksi dan mengeksekusi perjanjian tanpa adanya otoritas pusat maupun perantara.
Dari perspektif asuransi, hal ini mencakup kemampuan untuk memproses klaim secara otomatis, mengurangi beban operasional, serta menghilangkan keharusan untuk memercayai suatu organisasi dan beralih memercayai protokol yang diotomatisasi oleh kode.
Asuransi kripto yang sedang berkembang sebenarnya tidak terbatas pada mengasuransikan aset digital terhadap kerugian akibat peretasan, kegagalan smart contract, dan sebagainya. Meskipun bagian tersebut sangat penting, asuransi ini sebenarnya bertujuan untuk mendefinisikan ulang secara fundamental cara produk asuransi tradisional — seperti otomotif, kesehatan, dan properti — diterbitkan, ditentukan harganya, dan didistribusikan.Pemrosesan klaim adalah salah satu kendala terbesar bagi asuransi tradisional. Proses ini umumnya lambat, tidak transparan, dan sangat bergantung pada peninjauan manual. Pemegang polis mengajukan klaim, kemudian penilai (adjuster) menyelidikinya dan akhirnya memberikan keputusan. Hal ini dapat memakan waktu beberapa minggu atau terkadang berbulan-bulan, dan selama waktu tersebut, pihak tertanggung tidak tahu apa yang harus dilakukan. Selain itu, konsumen akhirnya membayar premi yang lebih tinggi untuk menutupi biaya administrasi yang menyertai pemrosesan manual ini. Hal ini dapat diatasi dengan menggunakan teknologi blockchain — yang memungkinkan penggunaan smart contract — yaitu kontrak yang dieksekusi secara otomatis berdasarkan kondisi yang tercantum dalam baris kode.
Smart Contract sebagai Wasit Baru
Smart contract dapat mengubah sektor asuransi secara radikal dengan mengotomatiskan seluruh siklus hidup polis, mulai dari penerbitan hingga penyelesaian klaim. Teknologi ini muncul dengan cepat pada awalnya dan paling umum digunakan dalam asuransi parametrik. Dalam polis parametrik berbasis blockchain, kontrak pintar (smart contract) terhubung ke oracle yang melacak informasi penerbangan yang disediakan oleh otoritas penerbangan.
Kontrak pintar secara otomatis melakukan pembayaran ke dompet pelancong jika penerbangan mengalami keterlambatan dalam jangka waktu yang ditentukan. Tanpa pengajuan klaim, peninjauan manual, atau menunggu pencairan dana. Strategi ini tidak hanya meningkatkan pengalaman pelanggan berkali-kali lipat, tetapi juga mengurangi biaya yang berdampak pada laba bersih perusahaan asuransi. Terdapat proyek-proyek seperti Etherisc yang telah memelopori bidang ini, dengan protokol asuransi yang sepenuhnya terdesentralisasi untuk membangun dan menghadirkan produk asuransi baru oleh siapa pun.
Kasus penggunaan lain yang sangat menarik adalah di bidang asuransi tanaman yang menargetkan petani di pasar negara berkembang. Asuransi tanaman konvensional tidak tersedia atau terlalu mahal karena biaya penilaian kerusakan yang tinggi di wilayah terpencil. Asuransi parametrik berbasis blockchain adalah solusi untuk hal ini.
Sebagai contoh, kontrak pintar dapat dikaitkan dengan oracle cuaca yang memantau curah hujan di suatu wilayah. Jika curah hujan selama musim tanam turun di bawah level yang telah ditentukan, yang mengindikasikan kekeringan, kontrak pintar akan melakukan pembayaran otomatis kepada para petani yang diasuransikan. Hal ini menciptakan jaring pengaman penting bagi populasi yang berisiko dan mengilustrasikan penerapan kripto yang bermakna dalam melayani kebutuhan yang mendesak. Salah satu proyek terkemuka di bidang ini adalah Arbol, yang menawarkan solusi manajemen risiko cuaca global bagi bisnis dan petani menggunakan blockchain dan kontrak pintar.
Namun, transisi ke kontrak pintar bukannya tanpa tantangan. Penggunaan oracle menghadirkan vektor serangan tambahan. Ini berarti jika oracle memberikan data yang salah atau telah diretas oleh pelaku kejahatan, kontrak pintar akan dieksekusi berdasarkan data yang rusak tersebut, sehingga menyebabkan pembayaran jumlah yang salah.
Bidang jaringan oracle memiliki banyak penelitian dan pengembangan aktif dalam memastikan keandalan dan keamanannya. Di saat yang sama, meskipun asuransi parametrik sangat efisien untuk beberapa risiko, model ini kurang optimal untuk situasi yang lebih rumit yang memerlukan penilaian kerugian secara individual (misalnya kecelakaan mobil yang melibatkan beberapa kendaraan, atau perawatan medis yang kompleks).Pertanggungan Peer-to-Peer dan Pool Terdesentralisasi
Namun, ruang kripto tidak hanya mengotomatiskan bentuk asuransi yang sudah ada, tetapi juga mengeksplorasi paradigma baru — termasuk pool asuransi terdesentralisasi dan pertanggungan peer-to-peer. Dalam model ini, para individu mengumpulkan modal mereka ke dalam kontrak pintar untuk menanggung risiko tertentu. Ketika klaim diajukan dan kemudian disetujui oleh komunitas atau mekanisme arbitrase on-chain, pembayaran dilakukan dari pool tersebut. Mereka yang menyumbangkan modal ke pool menerima premi karena telah menanggung risiko.
Ini adalah pendekatan yang paling populer digunakan pada Nexus Mutual, yang awalnya berfokus pada penyediaan perlindungan bagi ekosistem DeFi dari peretasan kontrak pintar dan bursa. Pemegang token mutual mewakili andil mereka dalam pool serta hak suara dalam tata kelola dan penilaian klaim. Model ini mengurangi ketidakselarasan insentif antara kedua belah pihak karena mereka berperan sebagai penanggung sekaligus tertanggung. Model ini juga menghapus struktur perusahaan tradisional yang menambah biaya overhead dan pengeluaran, sehingga berpotensi menurunkan harga.
Pool terdesentralisasi juga digunakan untuk menguji kasus penggunaan baru di sektor asuransi kesehatan. Di AS, biaya layanan kesehatan bisa sangat mahal dan sistem asuransinya dikenal karena sifatnya yang konfrontatif; akibatnya, pertanggungan kesehatan berbasis komunitas menjadi alternatif yang menarik.
Hal ini dapat diwujudkan melalui lembaga berbagi biaya kesehatan berbasis blockchain atau DAO.Sebaliknya, para anggota dapat menyetorkan dana mereka, memberikan suara pada aturan pertanggungan, dan kontrak pintar dapat secara otomatis memproses tagihan medis apa pun serta membayar langsung ke penyedia layanan. Hambatan regulasi dan kompleksitas sistem layanan kesehatan secara keseluruhan menjadikan hal ini sebuah upaya yang sulit, namun beberapa inisiatif mulai menjawab pertanyaan tentang bagaimana blockchain dapat membantu membuka "kotak hitam" asuransi kesehatan.
Model peer-to-peer ini juga menciptakan masalah baru. Kekhawatiran terbesarnya adalah risiko katastrofik — kerugian yang cukup besar sehingga mengharuskan pengurasan seluruh kumpulan aset untuk membayar klaim sekaligus, yang membuat pemegang polis terlantar. Perusahaan asuransi tradisional memiliki reasuransi — asuransi atas kerugian perusahaan asuransi dengan cakupan yang sama yang dapat melumpuhkan sebuah perusahaan. Meskipun beberapa kumpulan terdesentralisasi telah mulai menguji mekanisme reasuransi terdesentralisasi, ekosistem ini belum matang. Terakhir, pemungutan suara komunitas — yang sering kali menjadi dasar penilaian klaim — bisa berjalan lambat dan bias, sehingga sangat membutuhkan mekanisme arbitrase terdesentralisasi yang efisien.
Inovasi vs. Stabilitas
Hal ini telah memicu diskusi hangat di antara berbagai pakar industri, regulator, dan teknolog mengenai titik temu antara kripto dan asuransi. Mereka yang mendukung asuransi berbasis blockchain mengadvokasi pasar yang lebih efisien, transparan, dan mudah diakses.
Melalui disintermediasi dan otomatisasi proses, asuransi kripto dapat menurunkan biaya secara substansial, sehingga memungkinkan keterjangkauan dan akses pertanggungan yang lebih baik bagi populasi yang kurang terlayani. Dengan ketentuan polis yang tidak pernah dapat diubah secara surut, aspek imutabilitas dari blockchain memberikan tingkat transparansi dan kepercayaan yang jarang ada dalam pertanggungan tradisional.
Selain itu, para pendukung merujuk pada programabilitas kontrak pintar sebagai pendorong inovasi. Hal ini menciptakan peluang untuk mengembangkan solusi mikroasuransi yang tidak mampu dikelola oleh penyedia asuransi tradisional. Seorang pekerja ekonomi gig, misalnya, dapat membeli asuransi per jam atau per menit berdasarkan aktivitas spesifik mereka. Dengan pool terdesentralisasi, transparansi berarti peserta dapat memantau modal yang tersedia dan klaim dapat dilacak, sehingga meningkatkan perilaku komunitas dan akuntabilitas.
Di sisi lain, para kritikus mengemukakan poin-poin valid terkait stabilitas dan keamanan asuransi kripto serta apakah asuransi tersebut memiliki kepatuhan regulasi sama sekali. Tentu saja, masalah terbesarnya adalah volatilitas mata uang kripto itu sendiri. Secara khusus, jika sebuah polis dihargai dalam aset yang volatil seperti Bitcoin atau Ethereum, jumlah aktual yang dibayarkan untuk pertanggungan tersebut mungkin bervariasi secara drastis tergantung pada waktu pembayaran klaim.
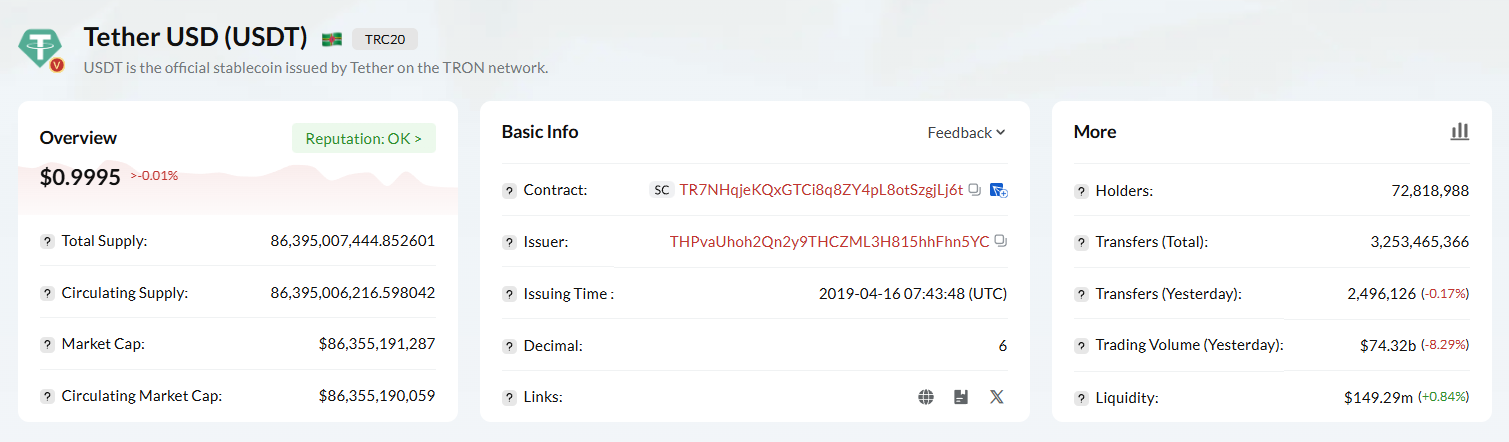
Untuk mengatasi hal ini, banyak proyek beralih ke stablecoin — koin kripto yang nilainya dipatok ke mata uang fiat, seperti Dolar AS — namun jalur tersebut membawa bebannya sendiri, yang dapat mengurangi stabilitas penerbit stablecoin tersebut.
Keamanan adalah kekhawatiran utama lainnya. Meskipun blockchain itu sendiri sangat aman, smart contract di atasnya ditulis oleh manusia dan wajar jika terdapat bug serta kerentanan. Peretas dapat membobol smart contract dan mengosongkan pool asuransi, sehingga pemegang polis tidak mendapatkan apa-apa. Dalam kebanyakan kasus, tidak ada cara untuk mendapatkan kompensasi jika terjadi bencana, karena asuransi kripto sangat berbeda dari asuransi konvensional yang teregulasi dan sering kali dijamin oleh dana penjamin pemerintah. Ini merupakan hambatan besar bagi adopsi massal karena hampir tidak ada perlindungan konsumen.
Industri ini juga dihantui oleh ketidakpastian regulasi. Sektor asuransi adalah salah satu sektor yang paling diatur di dunia, menghadapi persyaratan ketat terkait cadangan modal, perlindungan konsumen, dan perizinan. Keberlanjutan jangka panjang dari banyak proyek asuransi terdesentralisasi masih dipertanyakan karena mereka beroperasi di area abu-abu regulasi. Terakhir, regulator sedang berupaya memasukkan entitas terdesentralisasi dan beberapa kontrak pintar legal ke dalam kerangka kerja yang ada, yang hasilnya akan memberikan konsekuensi besar dalam membentuk masa depan industri ini.
Infrastruktur & Biaya Bisnis
Ekosistem asuransi kripto sedang berkembang dan membutuhkan infrastruktur dasar yang bahkan lebih penting untuk mendukung aplikasi terdesentralisasi ini. Kita dapat mewujudkan visi industri asuransi yang efisien dan otomatis hanya jika jaringan blockchain dapat memproses transaksi secara cepat, aman, dan dengan biaya rendah. Namun, seperti yang terlihat pada banyak jaringan populer, banyaknya transaksi secara bersamaan berarti perlambatan jaringan dan biaya yang melonjak tinggi. Jika biaya untuk mengeksekusi kontrak pintar atau mengirim dana guna menggunakan asuransi kita lebih besar daripada nilai premi yang kita bayarkan atau kurang dari nilai klaim, maka semuanya akan sia-sia.
Menemukan platform blockchain yang tepat dan mengelola sumber daya jaringan sangatlah krusial di sini. Berbagai mekanisme diterapkan oleh blockchain yang berbeda untuk mengelola throughput transaksi dan biaya.
Sebagai contoh, jaringan TRON memiliki model sumber daya berupa Energy dan Bandwidth. Bandwidth memungkinkan pengguna untuk bertransaksi tanpa biaya gas, sementara Energy digunakan untuk mengeksekusi kontrak pintar.
Sebagai contoh, dalam kasus aplikasi asuransi terdesentralisasi, setiap kali polis diterbitkan, pembayaran premi dilakukan, atau klaim diselesaikan, hal tersebut dilakukan dengan berinteraksi dengan smart contract, yang berarti akan mengonsumsi Energy.Hal ini sangat krusial bagi pengembang yang membangun dApp asuransi dan pengguna yang berinteraksi dengannya untuk mengelola sumber daya ini secara efektif guna meminimalkan biaya. Jika sebuah alamat memiliki Energy yang tidak mencukupi, jaringan TRON akan melakukan burn TRX — token asli dari jaringan TRON — untuk membayar biaya eksekusi. Untuk kontrak asuransi yang kompleks, mekanisme burn bisa menjadi sangat mahal, karena bergantung pada sumber daya komputasi yang dibutuhkan untuk menjalankan smart contract tersebut. Pengguna dapat melakukan freeze TRX mereka untuk mendapatkan Energy guna memitigasi hal ini, namun keharusan untuk mengunci modal yang seharusnya bisa dialokasikan dengan lebih baik di tempat lain tidak selalu ideal.
Sebagai hasilnya, kini terdapat pasar sekunder di mana pengguna yang telah memperoleh kelebihan Energy TRON dapat menyewakannya kepada orang lain. Dengan metode ini, pengguna bisa mendapatkan sumber daya yang mereka butuhkan untuk menjalankan smart contract tanpa harus menyimpannya dalam bentuk TRX terlebih dahulu. Menemukan Energy TRON termurah merupakan perhatian operasional yang serius bagi platform asuransi yang memproses ribuan mikro-polis setiap harinya. Layanan penyewaan Energy TRON memungkinkan pengembang dan pengguna untuk membayar tarif yang lebih rendah pada transaksi mereka, sehingga memastikan bahwa model asuransi terdesentralisasi lebih berkelanjutan secara ekonomi.
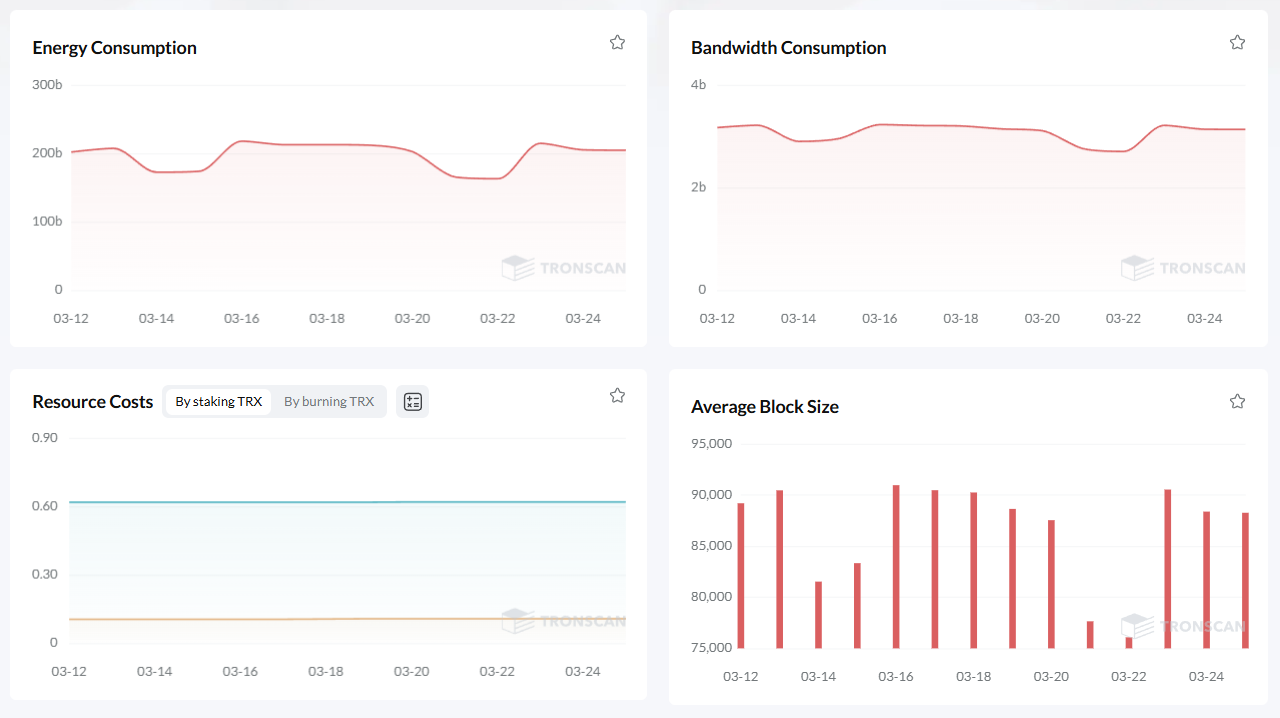
Seberapa baik sebuah platform dapat mengelola sumber daya jaringan akan menjadi faktor X utama dalam persaingan antar dApp. Seiring dengan terus berkembangnya industri ini, kita akan melihat solusi yang lebih kompleks untuk optimalisasi sumber daya. Solusi penskalaan Layer-2, mekanisme konsensus alternatif, atau pasar penyewaan Energi TRON yang efisien — terlepas dari caranya, rencananya tetap sama: mengembangkan infrastruktur yang mampu melayani pengguna massal layanan terdesentralisasi tanpa menyingkirkan pengguna target.
Pilar-Pilar Asuransi Generasi Berikutnya
Namun, untuk membahas manfaat penggunaan blockchain dalam asuransi, Anda harus terlebih dahulu menguraikan bidang operasional yang perlu disempurnakan:
1. Pencatatan semua polis dan klaim yang tidak dapat diubah (immutable) dan transparan. 2. Mekanisme pengumpulan modal (capital pooling) yang mendorong insentif bagi semua pihak. 3. Alat untuk infrastruktur dengan biaya terendah dan overhead paling minim.
Ini akan menjadi perubahan bertahap, dan menggabungkan sistem hukum tradisional dengan protokol terdesentralisasi masih merupakan tantangan besar. Namun, potensi keuntungannya — harga yang lebih rendah, pembayaran yang lebih cepat, dan akses perlindungan yang lebih luas — terlalu besar untuk dilewatkan. Eksperimen berkelanjutan di ruang kripto — berdasarkan hal di atas — sedang mempersiapkan landasan bagi pasar asuransi yang berpotensi lebih egaliter dan efisien.
Teknologi blockchain dapat menjalankan ketiga fungsi tersebut — sehingga masa depan asuransi mungkin mewarisi sifat-sifat dari kedua dunia: perusahaan asuransi tradisional mungkin mengadopsi teknologi blockchain untuk efisiensi yang lebih besar, sementara platform terdesentralisasi terus mengisi kekosongan produk khusus (niche) dan fleksibilitas, serta memungkinkan cakupan peer-to-peer untuk risiko yang lebih besar.
Konvergensi ini pada akhirnya akan ramah konsumen dengan menurunkan biaya, meningkatkan transparansi, dan memperluas akses ke perlindungan finansial yang krusial. Dari pedagang Babilonia kuno hingga kontrak pintar (smart contract) modern, jalur tersebut selalu ada bagi umat manusia, tetapi era baru telah tiba, begitu pula cara menangani risiko — gelombang kripto adalah langkah alami berikutnya.
Jadi sekarang mari kita beralih ke solusi praktis yang ada saat ini untuk mengatasi biaya operasional tersebut.
Platform yang mengagregasi energi untuk menyewakannya telah membuat transfer USDT di jaringan Tron menjadi sangat mudah.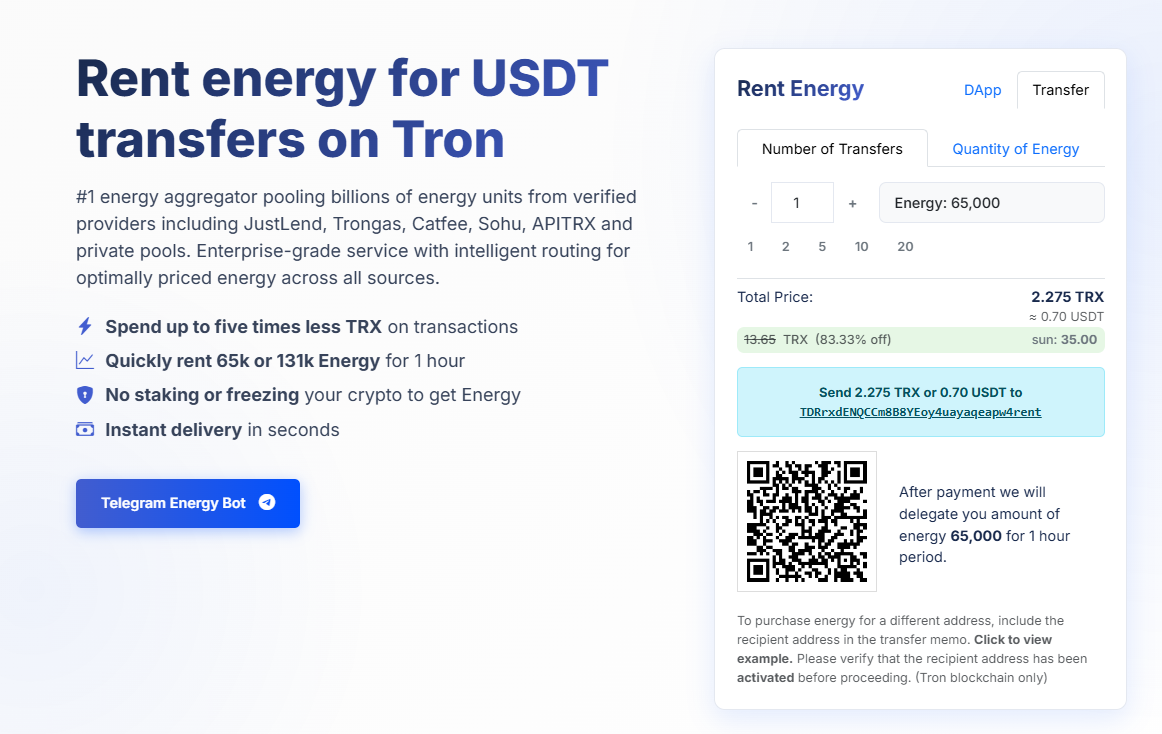
Netts.io adalah agregator energi terbesar, yang mengintegrasikan miliaran unit energi dari repositori on-chain di antara penyedia yang memenuhi syarat, seperti JustLend, Trongas, Catfee, Sohu, APITRX, dan pool pribadi. Netts.io menyediakan layanan kelas enterprise dengan perutean cerdas ke energi dengan harga terbaik terlepas dari sumbernya, memungkinkan pengguna untuk menghemat biaya TRX hingga 5x lipat dalam bertransaksi. Sewa 65k atau 131k Energi dengan mudah selama 1 jam tanpa perlu melakukan staking atau pembekuan (freezing) kripto Anda, pengiriman instan dalam hitungan detik, pengoperasian asuransi terdesentralisasi yang lancar, serta transaksi reguler dengan biaya yang murah.