Krypto und Insiderhandel: Was wissen wir darüber?
Marktmanipulation im Kryptobereich – Wash Trading, Spoofing, Pump-Gruppen, MEV und Insider-Vorteile bei Listings – betrachtet aus der Perspektive von Aufsicht und Anreizen.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
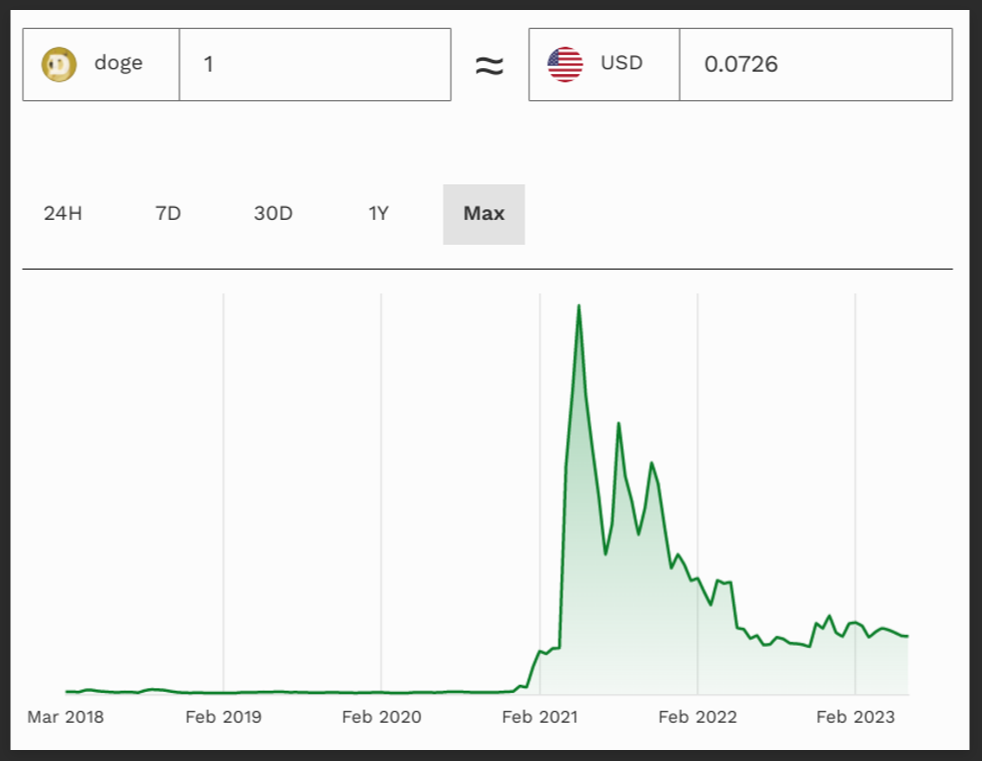
Dogecoin war ursprünglich ein Witz, ein Memecoin, der die spekulative Natur von Krypto verspotten sollte. Doch alles änderte sich, als die Tweets von Elon Musk einen Scherz in einen milliardenschweren Witz verwandelten. Ein Tweet mit einem Shiba-Inu-Bild oder einer vagen Anspielung auf den Mond, und DOGE stieg praktisch augenblicklich um zweistellige Prozentsätze. Aus Angst, die nächste große Rallye zu verpassen, stürzten sich Kleinanleger gebannt vor den Bildschirmen darauf, das Asset zu kaufen. Für etwa sechs Stunden war der reichste Mann der Welt die inoffizielle Zentralbank eines Memes und bestimmte dessen Wert buchstäblich mit wenigen Buchstaben.
Doch genauso schnell, wie der Kurs in die Höhe schoss, stürzte er unweigerlich auch wieder ab. Jeder, der zu spät zur Party kam, blieb auf den Verlusten sitzen, während frühe Einsteiger und Insider ein Vermögen machten. Dieses kulturelle Phänomen gipfelte in seinem Auftritt im US-Fernsehen, bei dem ein einziger Sketch den Kurs einbrechen ließ und innerhalb weniger Stunden Milliarden an Marktkapitalisierung vernichtete. Die Psychologie des Kleinanlegers lag jedoch offen – natürlich von FOMO getrieben – und sie dienten als Exit-Liquidität für diejenigen, die das Asset schon lange vor den Tweets in der Timeline akkumuliert hatten. Diese Kursbewegungen waren so extrem, dass die Dynamik, in der Sentiment über Fundamentaldaten siegte, offen zutage trat und einen grundlegenden Mangel in der Marktstruktur offenbarte.
Mechanismen der Marktmanipulation
Einfach ausgedrückt ist Marktmanipulation der vorsätzliche Versuch, das freie und faire Funktionieren des Marktes zu verzerren und künstliche, falsche oder irreführende Eindrücke hinsichtlich des Preises oder des Marktes für ein Gut, ein Wertpapier oder einen Rohstoff zu erwecken. Beispiele hierfür sind Spoofing, bei dem Händler große gefälschte Orders platzieren, um den Eindruck einer Nachfrage zu erwecken, oder Wash Trading, wenn eine Einheit denselben Vermögenswert gleichzeitig kauft und verkauft, um das Handelsvolumen künstlich aufzublähen – was im traditionellen Finanzwesen häufiger vorkommt.
Kryptowährungsmanipulationen sind an der Tagesordnung und treten meist in Form einer Variante von Pump-and-Dump auf, bei der eine Gruppe von Absprachepartnern oder ein einzelner mächtiger Wal versucht, ein Asset mit falschen positiven Aussagen nach oben zu pushen, um dann auf Allzeithochs auszusteigen. Digitale Assets sind dezentralisiert und weitgehend unreguliert – ein ideales Umfeld für Akteure mit dem nötigen Kapital und Einfluss. Das Fehlen von Handelsaussetzern (Circuit Breakers), die den Handel an traditionellen Märkten bei hoher Volatilität stoppen, führt dazu, dass ein Asset manipuliert und auf null getrieben werden kann, bevor ein Anleger überhaupt reagieren kann.
Rückblickend werden die Mechanismen schmerzhaft deutlich, wenn wir das DOGE-Phänomen betrachten: Eine verlockende Wohlstandsgeschichte, der eine ohnehin empfängliche Masse unmöglich widerstehen kann. Ein Auslöser – in diesem Fall der Tweet einer prominenten Persönlichkeit – entfacht einen Kaufrausch. Der Preis explodierte – eine Blase, völlig losgelöst von technologischen oder geschäftlichen Fundamentaldaten. Dann folgt der unvermeidliche Ausverkauf. Erkennen Sie das Muster? Kleinanleger bleiben an der Spitze auf ihren Taschen sitzen (Bagholders), während die Pumper oder vorausschauenden Profiteure ihre Gewinne sichern.
Die Blockchain ist vollkommen transparent, was es paradoxerweise zugleich leicht und schwer macht zu erkennen, was die marktbewegenden Akteure wirklich bezwecken, während pseudonyme Wallets Vermögen vor den Augen der Beobachter anschwellen und wieder schrumpfen lassen. Genau die Instrumente, die einst angetreten waren, um das Finanzwesen zu demokratisieren, werden nun im unveränderlichen Code gegen die naiven Teilnehmer instrumentalisiert.
Der Wilde Westen und historische Manipulationen
Dabei sollte man bedenken, dass die Dogecoin-Saga weder das erste noch das letzte Mal war, dass Marktmanipulation dieser Art im Kryptoraum aufgetreten ist. Es gibt eine lange und unrühmliche Geschichte eklatanter und altbekannter Fälle von künstlicher Kursmanipulation und Insiderhandel mit digitalen Assets. Eines der frühesten und berüchtigtsten Beispiele war der Zusammenbruch der Börse Mt. Gox. Mt. Gox wickelte damals mehr als siebzig Prozent aller Bitcoin-Transaktionen weltweit ab, bis es 2014 zum spektakulären Scheitern kam.
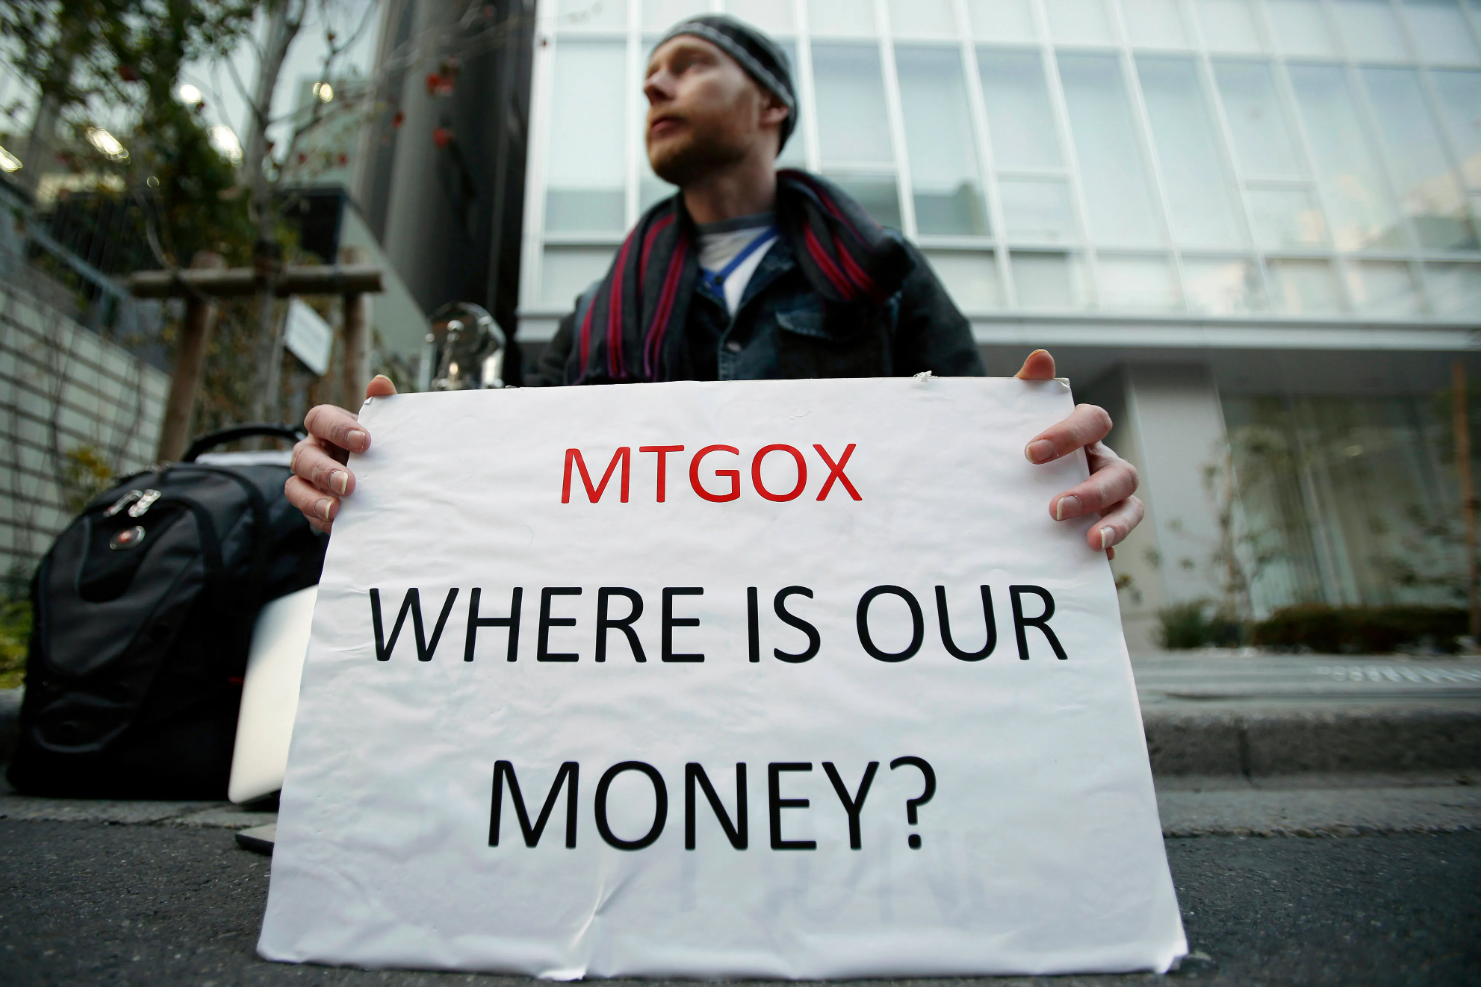
Nachfolgende Untersuchungen brachten den Willy Bot ans Licht – ein automatisiertes Handelsprogramm, das auf der Börse große Kaufaufträge für Bitcoin mit Fake-Geld platzierte, genauer gesagt durch die Einzahlung von Geld, das auf der Plattform gar nicht existierte. Dieser Bot täuschte Ende 2013 Käufe vor und trieb Bitcoin von rund 150 Dollar auf über 1.000 Dollar. Obwohl die Manipulation ungeheuerlich war, war der Markt noch unreif und verfügte über keinerlei Mittel oder Infrastruktur, um dies zu erkennen oder zu verhindern. Dieser einzelne Codeabschnitt erzeugte die Illusion von Liquidität und Nachfrage, löste einen weltweiten Rausch aus und zeigte, wie leicht ein junger Markt von einem zentralen Akteur mit bösartigen Absichten manipuliert werden konnte. Zwei Bullenmärkte kamen und gingen, und sämtliche Lektionen aus dem Fall Mt. Gox im Jahr 2014 waren in der gesamten Branche schnell vergessen – doch die Erholung von den Folgen dauerte Jahre.
Ein Blick auf den ICO-Hype der Jahre 2017 und 2018 zeigt den perfekten Nährboden für Manipulationen. Vom Whitepaper zu Millionen: Projekte mit kaum mehr als einem Whitepaper und einer bunten Website sammelten Millionen von Dollar ein. Token-Zuteilungen an Insider und frühe Investoren waren häufig enorm und mit immensen Rabatten verbunden. Diese Insider warfen ihre Token zeitgleich auf den Börsen auf den Markt, woraufhin der Kurs abstürzte und die Kleinanleger auf der Strecke blieben. Ohne Vesting-Pläne oder regulierende Aufsichtsbehörden konnten die Gründer Projekte unmittelbar nach dem Cash-out aufgeben – ein Manöver, das als Rug Pull bekannt wurde. Zwar war der Erlös pro Masche manchmal überschaubar, doch das Ausmaß dieser Scams war so gigantisch, dass es das Vertrauen der Öffentlichkeit aushöhlte, während die Aussicht auf schnelle Gewinne ständig neue Opfer anzog.
Influencer und zweifelhafte Praktiken
Abseits dieser großen weltweiten Beispiele lassen sich auch weniger offensichtliche, aber ebenso fragwürdige Praktiken im Alltag beobachten. Ein klassisches Beispiel ist das Shilling durch Influencer. Social-Media-Prominente wurden mit Token entlohnt, um ein bestimmtes Projekt ihren zahlreichen Followern schmackhaft zu machen. Sie priesen das Asset an, verkauften es als die nächste bahnbrechende Technologie-Innovation und stießen ihre eigenen Bestände genau in die dadurch künstlich erzeugte Nachfrage hinein ab. Ein Paradebeispiel dafür ist der SafeMoon-Token, bei dem Prominente und Influencer mutmaßlich an einem 100-Millionen-Dollar-Pump-and-Dump-Schema auf Kosten von Kleinanlegern beteiligt waren. Da diese Influencer kaum bis gar keine unmittelbaren Konsequenzen fürchten mussten, sah sich eine neue Generation von Online-Marketern ermutigt, dieselben Taktiken anzuwenden.
Eine weitere zweifelhafte Praxis betrifft den Bereich der Non-Fungible Tokens. Während des NFT-Wahnsinns war Wash Trading allgegenwärtig: Akteure kauften ihre eigenen digitalen Assets mit verschiedenen Wallets hin und her, um die Nachfrage und den Wert ihrer Schöpfungen künstlich in die Höhe zu treiben. Dieses fingierte Volumen verleitete ahnungslose Käufer dazu, Zehntausende von Dollar für – letztlich wertlose – digitale Bilder zu bezahlen. Die Transaktionen wurden auf der Blockchain festgehalten und wirkten daher legitim, stellten jedoch lediglich ein zirkuläres Insidervolumen dar, das einzig dazu diente, den restlichen Markt zu täuschen. Marktplätze, auf denen solche Assets gelistet waren, drückten meist ein Auge zu, da sie von den Transaktionsgebühren der künstlichen Handelsaktivität profitierten.
Regulierungsvakuum und mangelnde Aufsicht
Warum wurden diese offensichtlichen Manipulationen nicht unterbunden? Die Antwort liegt in der Natur der Marktmanipulation selbst sowie im traditionsbrechenden Wesen des Krypto-Ökosystems. Die herkömmlichen Finanzmärkte verfügen über ein jahrzehntelang gewachsenes Arsenal an regulatorischen Rahmenbedingungen, Überwachungssystemen und Strafverfolgungsbehörden. Der Kryptomarkt hingegen entstand gerade aus dem Bestreben heraus, diese Institutionen zu umgehen. Es entstand ein grenzenloses, dezentrales und pseudonymes System – ein neuer Wilder Westen, in dem die Gesetze noch lockerer gehandhabt wurden als in den Grenzstädten des 19. Jahrhunderts. Die Cypherpunk-Ideologie – die Forderung nach absoluter finanzieller Privatsphäre, oft nur eine Umschreibung für das völlige Fehlen staatlicher Kontrolle – wurde zur idealen Tarnung für Finanzkriminelle.
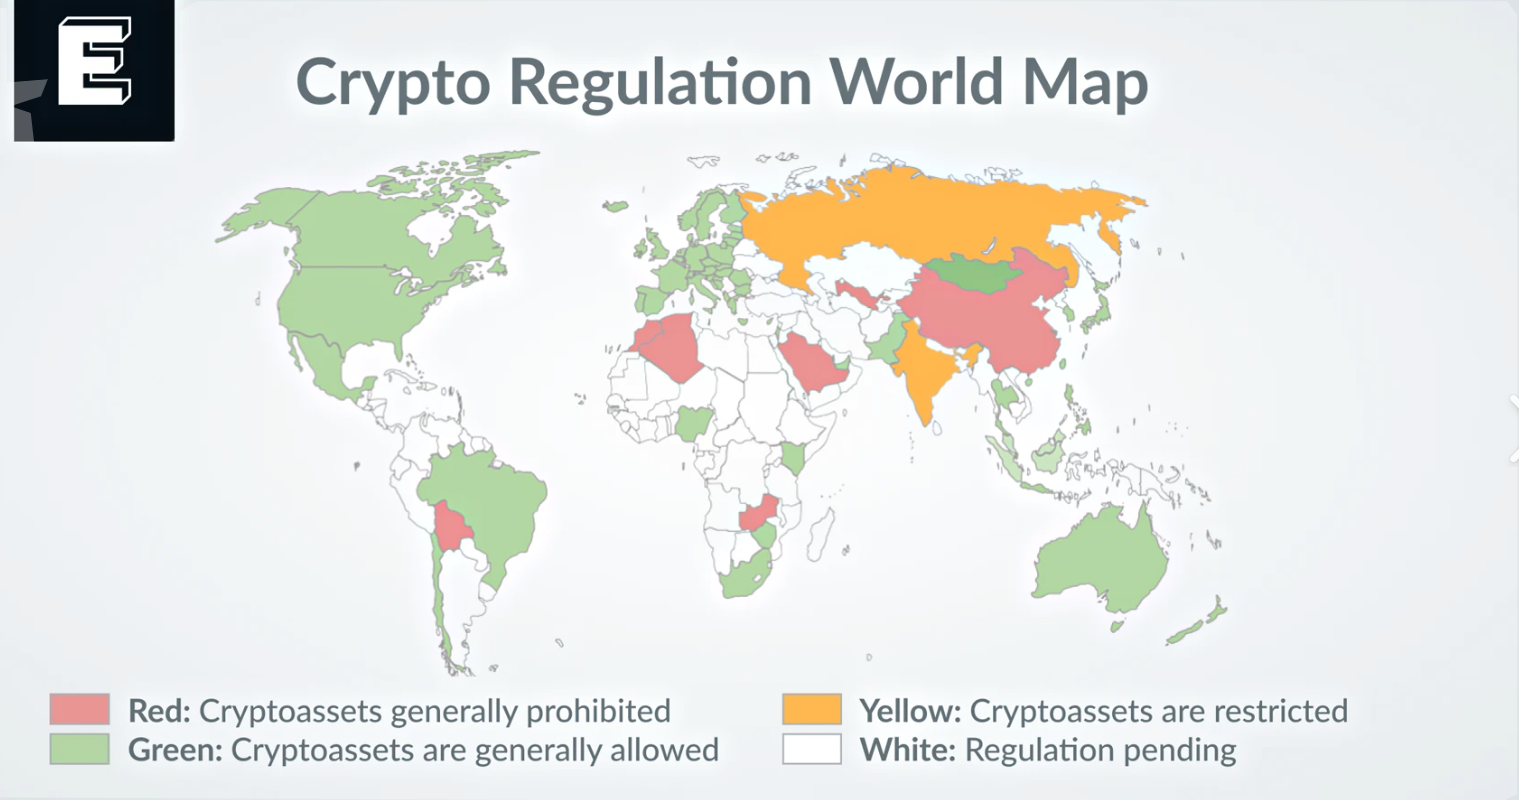
Ein wesentlicher Grund für diesen Mangel an Rechenschaftspflicht ist regulatorische Arbitrage. Eine Krypto-Börse kann auf den Seychellen registriert sein, Server in Island betreiben und ihre Dienste Kunden in den USA oder Europa anbieten. Herauszufinden, wer manipuliert hat, welche Regulierungsbehörde zuständig ist und ob überhaupt Personal und Ressourcen für Ermittlungen oder Strafverfolgung vorhanden sind, ist ein bürokratischer Albtraum.
Da weltweite Krypto-Transaktionen in Sekundenschnelle ablaufen, bleibt den Aufsichtsbehörden, deren Befugnisse meist an nationalen Grenzen enden, kaum Reaktionszeit. Zudem hinkt das Gesetz der Technologie stets hinterher. Regulierungsbehörden tun sich schwer, neuartige DeFi-Protokolle oder Tokonomics-Modelle rechtzeitig zu verstehen; bis sie ein Schema durchschaut haben, wurde es von Manipulatoren bereits ausgenutzt, die schon zum nächsten Scam weitergezogen sind. Für die analoge Welt geschaffene Rechtsrahmen sind schlicht ungeeignet, um mit dem Tempo und der Komplexität digitaler Eigentumsformen Schritt zu halten.
Zudem ist die Erkenntnis ernüchternd, dass selbst jene, die solche Fälle aufklären sollen, mitunter mit Korruption und Interessenkonflikten zu kämpfen haben. Die Kryptobranche hat sich zu einem Milliardengeschäft und einer einflussreichen Lobbyplattform entwickelt. Wohlhabende und einflussreiche Akteure werben ehemalige Regulierer und Regierungsbeamte ab, wodurch ein Drehtür-Effekt entsteht, der die Grenzen zwischen Aufsicht und Interessenvertretung verwischt. Wenn diejenigen, die die Regeln festlegen sollen, ein finanzielles Eigeninteresse an den zu regulierenden Entitäten haben, sind die Folgen vorhersehbar.
In der Folge wird oft nur gegen die offensichtlichsten Fälle oder spektakuläre Zusammenbrüche vorgegangen, während die alltägliche, systematische Manipulation durch bestens vernetzte Insider unbehelligt bleibt. So verwandelt die Gier das Versprechen einer dezentralen Utopie schnell in eine Dystopie. Die Behörden, die die Öffentlichkeit schützen sollen, sind im Vergleich zu den Milliardenbudgets der Konzerne, die sie bändigen wollen, chronisch unterfinanziert und personell unterlegen.
Lässt sich der Markt zähmen?
Dies sind nur einige Beispiele für die Manipulationen, mit denen Anleger konfrontiert sind – und die Liste wird von Jahr zu Jahr raffinierter. Die schiere Zahl der Hacks im Bereich der dezentralen Finanzen wirft regelmäßig die Frage auf, ob es sich nicht um Insider-Jobs handelt, bei denen Entwickler Hintertüren in ihren Smart Contracts belassen, um diese später selbst auszunutzen. Wir haben das Ende algorithmischer Stablecoins erlebt, als finanzstarke institutionelle Händler koordinierte Angriffe starteten, das Asset leerverkauften und gleichzeitig die Reserven leersaugten. In solchen Fällen verschwimmt die Grenze zwischen einer aggressiven Handelsstrategie und illegaler Marktmanipulation zusehends.
Diese Dynamik hat zum Zusammenbruch großer Börsen geführt, deren hauseigene Token mithilfe gigantischer Kreditsicherheiten künstlich aufgebläht wurden – ein weiteres Beispiel für das systemische Risiko, das durch fehlende Aufsicht über selbst dreisteste Insidergeschäfte entsteht. Solche Zusammenbrüche lösen zudem Ansteckungseffekte aus, die die Ersparnisse von Millionen unbeteiligter Nutzer vernichten, was erneut beweist, dass der Kryptomarkt nicht im luftleeren Raum agiert.
Das Ausmaß des Problems wird deutlich, wenn man die gängigsten Methoden der Akteure betrachtet:
1. Wash Trading, um künstliches Volumen zu erzeugen und algorithmische Trading-Bots anzulocken.
2. Der Einsatz riesiger gefälschter Kauf- oder Verkaufsmauern, um Orderbücher zu manipulieren und das Sentiment der Kleinanleger zu steuern.
3. Das Betreiben privater Messaging-Kanäle zur Koordination von Pump-and-Dump-Gruppen.
4. Die Ausnutzung von Miner Extractable Value (MEV), um Trades zu frontrunnen und an Transaktionen normaler Nutzer mitzuverdienen.
5. Insiderhandel im Vorfeld von nicht öffentlich bekannten Börsennotierungen oder Protokoll-Upgrades.
Was lässt sich dagegen tun? Einige fordern drakonische Regulierungen, die jede Kryptowährung als Wertpapier einstufen und den traditionellen finanzrechtlichen Aufsichtsstrukturen unterwerfen würden. Auch wenn dieser Ansatz helfen könnte, Manipulationen einzudämmen, birgt er das Risiko, Innovationen und den freien Zugang zu Finanzdienstleistungen, den die Blockchain-Technologie bietet, zu ersticken. Zudem setzt dies voraus, dass herkömmliche Finanzregulierungen stets zielführend sind – was die Geschichte widerlegt hat.
Die Anwendung archaischer Gesetze auf neue Technologien führt fast unweigerlich zu einer regulatorischen Überdehnung, die genau den Verbrauchern schadet, die sie eigentlich schützen soll. Die Debatte darüber, ob ein Token ein Wertpapier oder ein Rohstoff ist, beschäftigt Gesetzgeber seit Jahren und hält den Markt in permanenter Unsicherheit gefangen.
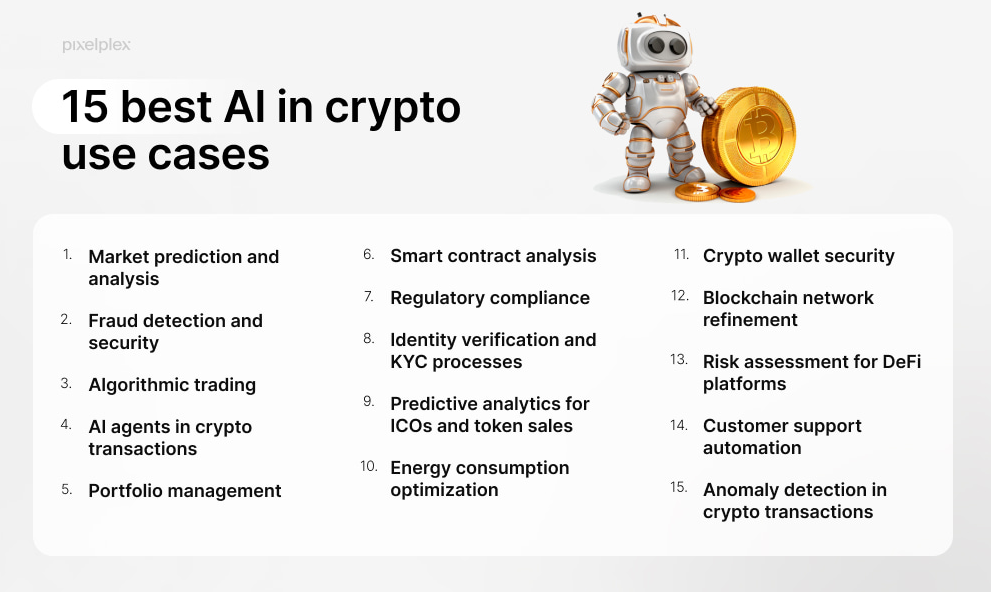
Andere plädieren für technologische Lösungen, darunter fortschrittliche On-Chain-Analysen und KI, um missbräuchliche Trades in Echtzeit zu erkennen und davor zu warnen. Die Community selbst könnte als dezentrales Kontrollorgan fungieren und die Transparenz der Blockchain für alle nutzbar machen. Dies setzt jedoch voraus, dass die Community technisch versiert genug ist – und den kollektiven Willen aufbringt –, sich selbst zu kontrollieren, was selten der Fall war, wenn Profite auf dem Spiel standen.
Vor allem aber lässt sich Marktmanipulation am wirksamsten durch Aufklärung begegnen. Betreiben Sie eigene Recherchen am Markt, lernen Sie, die Frühwarnzeichen eines Pump-and-Dump zu erkennen, und bleiben Sie skeptisch gegenüber allem, was das Blaue vom Himmel und schnellen Reichtum verspricht. Es heißt, der Wilde Westen werde eines Tages gezähmt – doch bis dahin ist in der unberechenbaren Welt der digitalen Assets jeder auf sich allein gestellt.
Der Weg in die Zukunft
Der Kryptomarkt wird langsam aber sicher erwachsen und bewegt sich weg von reiner Spekulation hin zu echtem Nutzen und Infrastruktur. Während weite Teile des Marktes noch immer von Influencern und Insidern geprägt sind, arbeiten verschiedene Ökosysteme intensiv an Mechanismen, um zu skalieren und die Kosten für Endnutzer zu senken. So erfordert beispielsweise die Nutzung des TRON-Netzwerks die gezielte Verwaltung von Energy und Bandwidth – beides Systemressourcen –, um überhöhte Transaktionskosten zu vermeiden.
Anstatt für jede Interaktion mit einem Smart Contract oder jeden Token-Transfer TRX zu verbrennen, können Nutzer spezialisierte Plattformen nutzen, um diese Ressourcen zu mieten. Hier kommt Netts ins Spiel, der zentrale TRON-Energy-Marktplatz-Aggregator.
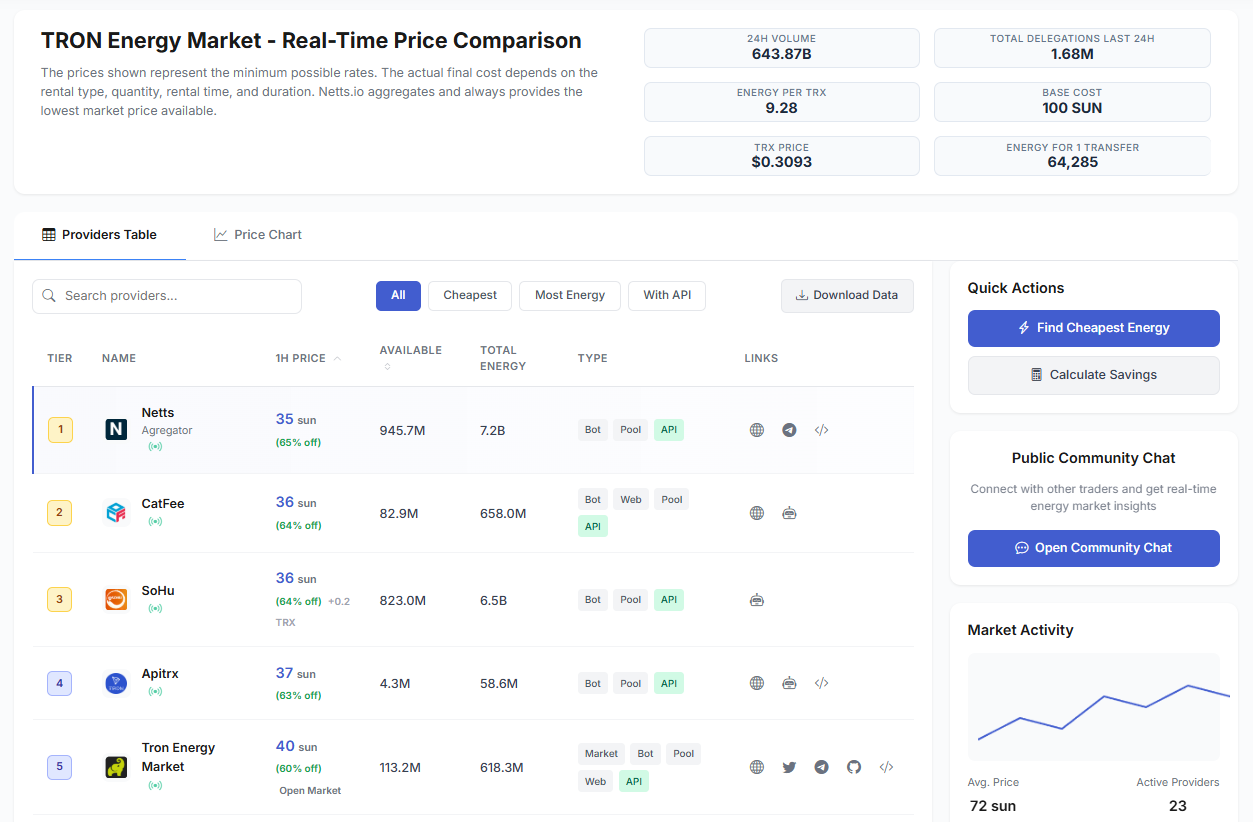
Netts arbeitet im Hintergrund, um Energy-Anbieter zu vergleichen, sodass Nutzer in Echtzeit Zugang zu TRON Energy zum günstigsten Preis erhalten. Netts bietet zudem einen umfassenden TRON-Energy-Vergleich und ermöglicht es Entwicklern sowie täglichen Tradern über einen transparenten Marktplatz, ihre Betriebskosten erheblich zu senken. Dies zeigt: Auch wenn der Kryptomarkt volatil bleiben mag, kann die Infrastruktur, auf der er aufbaut, dennoch ein präzise abgestimmtes System sein, das auf Effizienz und Kosteneinsparung optimiert ist.