رمزارز و معاملات نهانی: چه میدانیم؟
دستکاری بازار در حوزه رمزارزها — شامل معاملات صوری (Wash Trading)، اسپوفینگ، گروههای پامپ، MEV و رانتهای اطلاعاتی پیرامون لیست شدن — که در قالب نظارت و مشوقها مطرح شده است.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
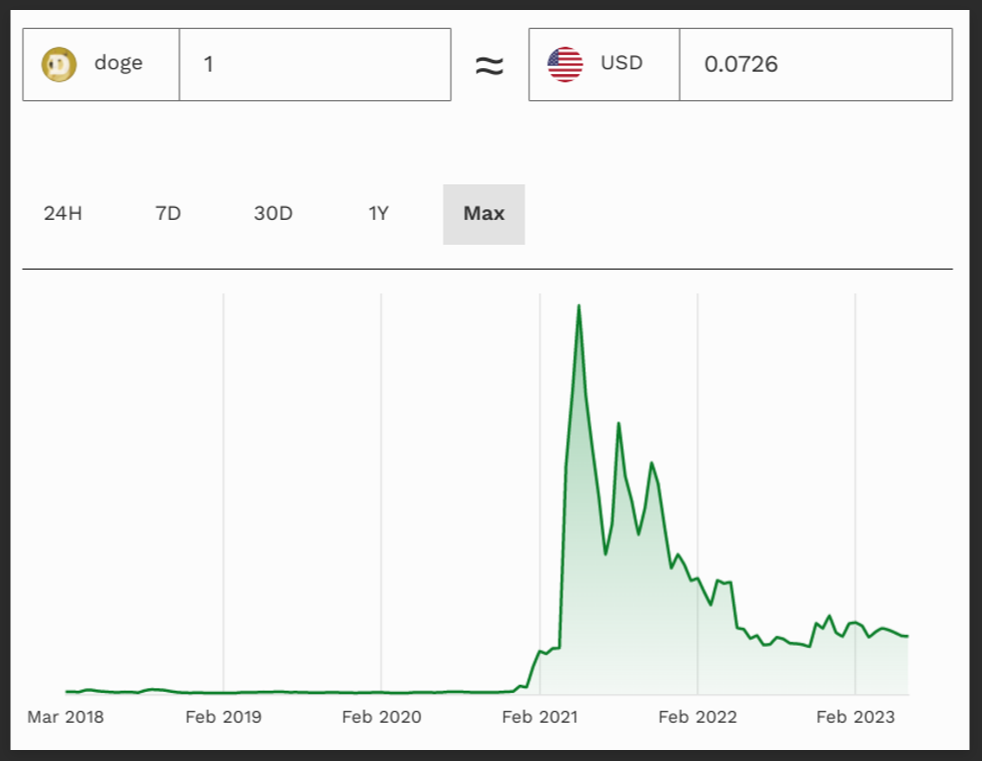
دوجکوین در ابتدا یک شوخی بود، یک میمکوین برای تمسخر ماهیت سفتهبازانه کریپتو. با این حال، زمانی که توییتهای ایلان ماسک یک شوخی را به یک شوخی چند میلیارد دلاری تبدیل کرد، همه چیز تغییر کرد. یک توییت با عکس شیبا اینو یا اشارهای مبهم به «ماه» (moon) کافی بود تا قیمت DOGE تقریباً بلافاصله با درصدهای دورقمی افزایش یابد. سرمایهگذاران خرد که به صفحهنمایشهای خود خیره شده بودند، از ترس اینکه رالی بزرگ بعدی را از دست بدهند، برای خرید این دارایی هجوم میبردند. برای حدود شش ساعت، ثروتمندترین مرد جهان بانک مرکزی غیررسمی یک میم بود و ارزش آن را به معنای واقعی کلمه با چند حرف تعیین میکرد.
با این حال، همانطور که قیمت به سرعت اوج میگرفت، به ناچار سقوط میکرد و هر کسی که دیر به این مهمانی میرسید، با ضرر رها میشد، در حالی که پذیرندگان اولیه و افراد مطلع (اینسایدرها) سودهای کلانی به جیب میزدند. این پدیده فرهنگی زمانی به اوج خود رسید که او در تلویزیون ملی ظاهر شد و یک بخش طنز (اسکچ) باعث سقوط قیمت و نابودی میلیاردها دلار از ارزش بازار در عرض چند ساعت کوتاه شد. با این حال، روانشناسی سرمایهگذار خرد فاش شد — که البته تحت تأثیر فومو (FOMO) بود — و آنها به نقدینگی خروج برای کسانی تبدیل شدند که مدتها قبل از انتشار توییتها، این دارایی را انباشت کرده بودند. این نوسانات قیمتی چنان شدید هستند که پویایی اصلیِ «غلبه احساسات بر بنیاد» را به طور کامل به نمایش گذاشتند و نقص اساسی در ساختار بازار را آشکار کردند.
مکانیسمهای دستکاری بازار
به زبان ساده، دستکاری بازار تلاشی عمدی برای مخدوش کردن عملکرد آزاد و منصفانه بازار و ایجاد ظاهری مصنوعی، کاذب یا گمراهکننده در مورد قیمت یا بازار یک کالا، اوراق بهادار یا دارایی است.
نمونههایی از این دست شامل «اسپوفینگ» (Spoofing) است که در آن معاملهگران سفارشهای جعلی بزرگی را برای ایجاد تصور تقاضا ثبت میکنند، یا «واش تریدینگ» (Wash Trading) که در آن یک نهاد به طور همزمان همان دارایی را میخرد و میفروشد تا حجم معاملات را به صورت کاذب بالا ببرد؛ این پدیده در امور مالی سنتی رایجتر است.
دستکاری در بازار ارزهای دیجیتال رایج است و معمولاً به شکل انواعی از «پامپ و دامپ» (Pump-and-Dump) ظاهر میشود؛ جایی که یک گروه تبانیکننده یا یک نهنگ قدرتمند سعی میکند با انتشار اخبار مثبت دروغین، قیمت یک دارایی را بالا ببرد و سپس در اوج قیمت تاریخی (ATH) از بازار خارج شود. داراییهای دیجیتال غیرمتمرکز و عمدتاً فاقد نظارت قانونی هستند و کاملاً مستعد سوءاستفاده توسط افرادی با سرمایه و نفوذ بالا میباشند. نبود «مدار شکنها» (Circuit Breakers) — که در بازارهای سنتی معاملات را در زمان نوسانات شدید متوقف میکنند — به این معناست که قیمت یک دارایی میتواند پیش از آنکه سرمایهگذار حتی فرصت واکنشی داشته باشد، با دستکاری به صفر برسد.
در نگاه به گذشته، وقتی پدیده دوجکوین (DOGE) را بررسی میکنیم، سازوکار آن به شکلی دردناک آشکار میشود. داستانی وسوسهانگیز از ثروت که توده بزرگی از مردمِ آماده را به خود جذب میکند. یک محرک — در این مثال، توییتی از سوی یک فرد سرشناس — موجی از خرید را به راه میاندازد. قیمت به شدت متورم شد؛ حبابی که کاملاً از هرگونه تأثیر بر تکنولوژی یا بنیادهای تجاری جدا بود. سپس، فروش گسترده و اجتنابناپذیر رخ میدهد. متوجه شدید چه اتفاقی میافتد؟ خردهفروشانی که در اوج قیمت خرید کردهاند، با داراییهای نزولی خود تنها میمانند، در حالی که پامپکنندگان یا کسانی که پامپ را پیشبینی کرده بودند، سود خود را نقد میکنند.
بلاکچین کاملاً شفاف است، که باعث میشود تشخیص هدف واقعی بازیگران اصلی بازار هم آسان و هم دشوار باشد؛ چرا که کیفپولهای نیمهناشناس، ثروت را مانند ماری بادی و طویل در برابر چشمان ما منبسط و منقبض میکنند.
اینها دقیقاً همان ابزارهایی هستند که برای دموکراتیزه کردن امور مالی از آنها حمایت میشود، اما اکنون در قالب کد تغییرناپذیر همین ابزارها، علیه بازیگران ناآگاه به سلاح تبدیل شدهاند.غرب وحشی و دستکاریهای تاریخی
برای درک این موضوع، باید به خاطر داشت که ماجرای دوجکوین نه اولین و نه آخرین باری است که چنین دستکاریهایی در بازار در فضای کریپتو رخ داده است. تاریخچهای طولانی و سیاه از موارد آشکار و آشنای دستکاری مصنوعی قیمت و معاملات نهانی در داراییهای دیجیتال وجود دارد. یکی از اولین و بدنامترین نمونهها، فروپاشی صرافی امتی گاکس (Mt. Gox) بود. صرافی امتی گاکس تا پیش از شکست مفتضحانهاش در سال ۲۰۱۴، بیش از هفتاد درصد از کل تراکنشهای بیتکوین در جهان را انجام میداد.
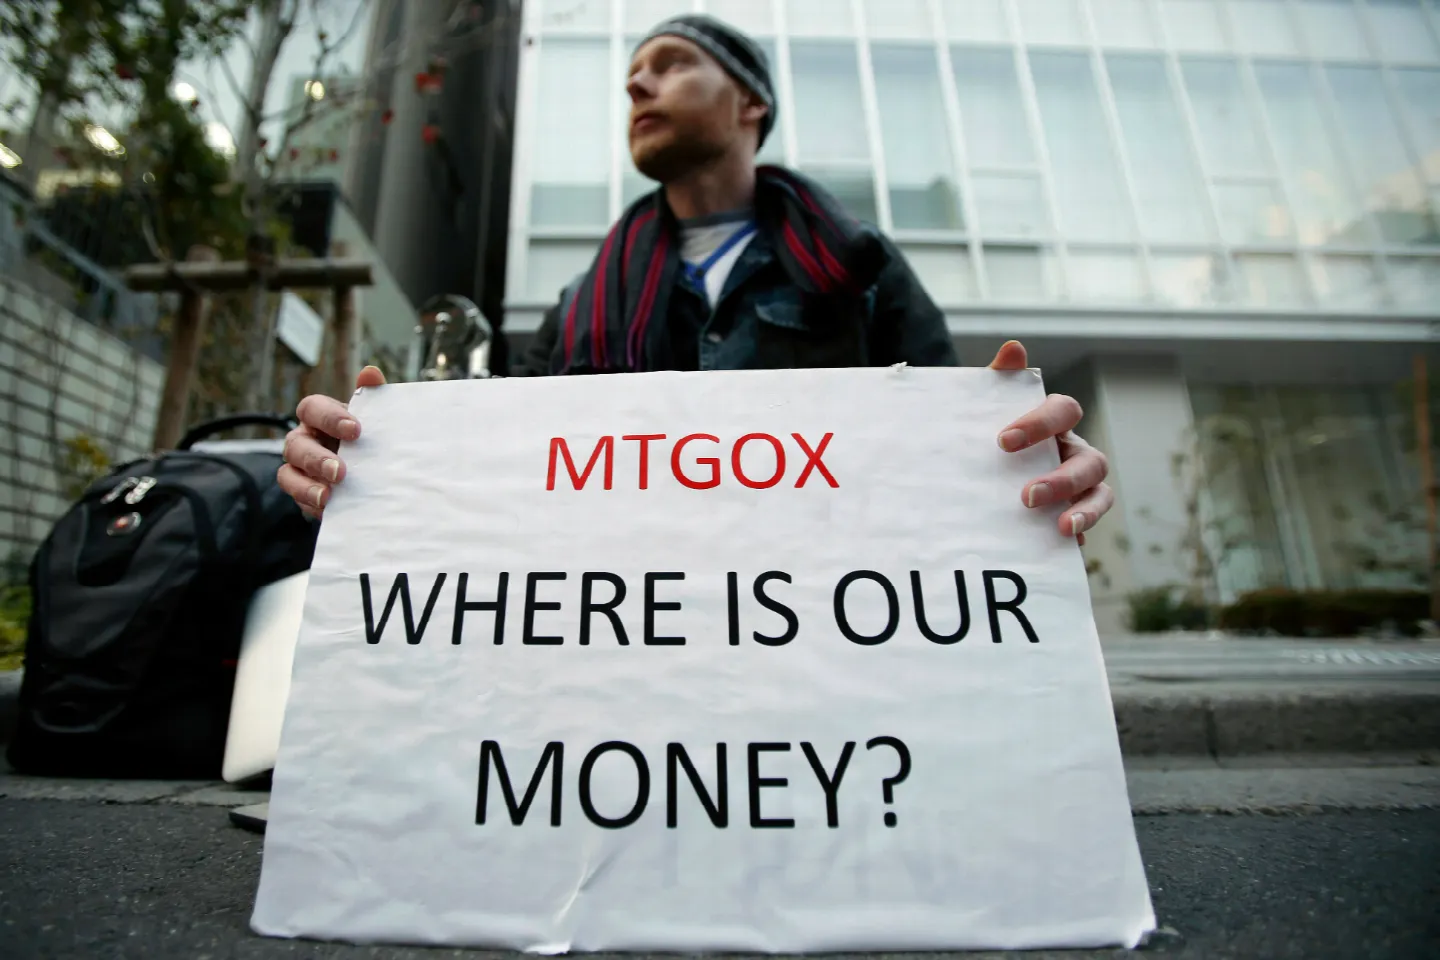
تحقیقات بعدی از «ویلی بات» (Willy Bot) پرده برداشت؛ یک برنامه معاملاتی خودکار که با استفاده از پول ساختگی، سفارشهای خرید بزرگی برای بیتکوین در این صرافی ثبت میکرد؛ به عبارت دقیقتر، پولی را واریز میکرد که در واقعیت در صرافی وجود نداشت. این بات در اواخر سال ۲۰۱۳، خرید بیتکوین را از حدود ۱۵۰ دلار تا بیش از ۱۰۰۰ دلار به صورت جعلی انجام داد. اگرچه این دستکاری فاحش بود، اما بازار در آن زمان نابالغ بود و هیچ ابزار یا زیرساختی برای شناسایی یا جلوگیری از آن نداشت. این قطعه کد ساده، توهمی از نقدینگی و تقاضا ایجاد کرد که منجر به یک هیجان جهانی شد و نشان داد که یک بازار نوپا، حتی اگر به خوبی طراحی شده باشد، چقدر راحت میتواند توسط یک بازیگر متمرکز با نیات پلید مورد دستکاری قرار گیرد. دو بازار صعودی آمدند و رفتند و تمام درسهای آموخته شده از امتی گاکس در سال ۲۰۱۴ به سرعت توسط کل این صنعت فراموش شد، اما جبران پیامدهای آن سالها به طول انجامید.
با نگاهی به دوران تب عرضه اولیه سکه (ICO) در سالهای ۲۰۱۷ و ۲۰۱۸، میبینیم که بستری ایدهآل برای رشد و شکوفایی دستکاریها فراهم شده بود. از وایتپیپر تا میلیونها دلار: پروژههایی که چیزی فراتر از یک وایتپیپر و یک وبسایت رنگارنگ نداشتند، میلیونها دلار سرمایه جذب کردند. تخصیص توکن به افراد داخلی و سرمایهگذاران اولیه اغلب بسیار زیاد و با تخفیفهای سنگین همراه بود. این افراد داخلی توکنهای خود را بهطور همزمان در صرافیها تخلیه (دامپ) میکردند و قیمت سقوط میکرد که در این فرآیند منجر به نابودی سرمایهگذاران خرد میشد. بدون وجود جداول آزادسازی (وستینگ) یا نظارت نهادهای ناظر، بنیانگذاران میتوانستند بلافاصله پس از نقد کردن داراییهای خود، پروژه را رها کنند؛ ترفندی که «راگ پول» (Rug Pull) نامیده میشود. اگرچه سود حاصل از هر طرح کوچک بود، اما مقیاس این کلاهبرداریها چنان گسترده بود که اعتماد عمومی را سلب کرد؛ با این حال، وعده سودهای کلان همچنان قربانیان جدید را با همان سرعتی که قبلیها از پا در میآمدند، به خود جذب میکرد.
اینفلوئنسرها و اقدامات مشکوک
و اگر از این نمونههای بزرگ و جهانی بگذریم، میتوانیم به اقدامات نه چندان آشکار اما به همان اندازه خاکستری نگاه کنیم که هر روز شاهد آنها هستیم. برای مثال، موضوع تبلیغات اغراقآمیز (شیلینگ) توسط اینفلوئنسرها. سلبریتیها در رسانههای اجتماعی در ازای دریافت توکن، پروژهای خاص را به دنبالکنندگان پرشمار خود معرفی میکردند. آنها دارایی مذکور را در تلگرام تبلیغ کرده، آن را به عنوان اختراع بزرگ تکنولوژیک جدید جلوه میدادند و با ایجاد موجی از تقاضا، داراییهای خود را به خریداران میفروختند (دامپ میکردند). یک نمونه بارز در این زمینه، توکن سیفمون (SafeMoon) است که در آن سلبریتیها و اینفلوئنسرها ظاهراً در یک طرح «پامپ و دامپ» ۱۰۰ میلیون دلاری علیه سرمایهگذاران خرد مشارکت داشتند. از آنجایی که این اینفلوئنسرها با پیامدهای فوری ناچیزی روبرو شدند، نسل جدیدی از بازاریابان آنلاین برای استفاده از همین تاکتیکها ترغیب شدند.
یکی دیگر از اقدامات مشکوک، بازی با توکنهای غیرمثلی (NFT) است. در دوران جنون NFT، «معاملات صوری» (Wash Trading) رواج داشت؛ به این صورت که افراد داراییهای دیجیتال خود را با کیفپولهای مختلف میخریدند تا تقاضا و ارزش آثارشان را بهطور مصنوعی بالا ببرند. این حجم معاملات جعلی، خریداران بیخبر را فریب میداد تا دهها هزار دلار برای عکسهای دیجیتالی بپردازند که در واقع — بیارزش — بودند.
تراکنشها در بلاکچین ثبت شده بودند و بنابراین باید معتبر به نظر میرسیدند، اما این چیزی جز یک سازوکار چرخشی خودمعاملهگرانه نبود که صرفاً برای فریب دادن ظاهری سایر بخشهای بازار ایجاد شده بود. بازارگاههایی که این داراییها در آنها فهرست شده بودند، معمولاً چشمان خود را بر این موضوع میبستند، چرا که از کارمزدهای تراکنش حاصل از فعالیتهای معاملاتی واهی سود میبردند.خلاء مقرراتی و فقدان نظارت
چرا این دستکاریهای آشکار به حال خود رها شدند؟ پاسخ این پرسش در مسئله گستردهتر دستکاری بازار و همچنین ماهیت سنتشکن اکوسیستم ارزهای دیجیتال ریشه دارد. بازارهای مالی که امروزه میشناسیم، از مجموعهای چند ده ساله از چارچوبهای مقرراتی، سیستمهای نظارتی و نهادهای اجرایی برای مقابله با تخلفات برخوردارند. از سوی دیگر، بازار کریپتو دقیقاً به این دلیل ایجاد شد که میخواستیم مشخصاً از این نهادها دوری کنیم. سیستمی بدون مرز، غیرمتمرکز و شبهناشناس پدید آمد. این سیستم یک «غرب وحشی» دوم را شکل داد؛ فضایی که در آن قانون حتی از شهرهای مرزی قرن نوزدهم نیز سستتر بود. ایدئولوژی سایفرپانک — یعنی تقاضا برای حریم خصوصی کامل مالی که عبارتی ظاهراً موجه برای توقف کامل کنترل دولت است — به پوششی تقریباً ایدهآل برای مجرمان مالی تبدیل شد.
بخش بزرگی از این عدم پاسخگویی به «آربیتراژ قضایی» مربوط میشود. به طوری که یک صرافی ارز دیجیتال میتواند در سیشل سازماندهی شود، سرورهای خود را در ایسلند میزبانی کند و به مشتریان آمریکایی یا اروپایی خدمات ارائه دهد. فرآیند شناسایی اینکه چه کسی مورد دستکاری قرار گرفته، کدام نهاد ناظر بر آن صلاحیت دارد و آیا پرسنل و منابع کافی برای پیگیری تحقیقات یا پیگرد قانونی وجود دارد یا خیر، یک کابوس بوروکراتیک است.
جابهجایی جهانی ارزهای دیجیتال در عرض چند ثانیه، زمان اندکی برای نهادهای ناظر باقی میگذارد که اغلب به مرزهای ملی محدود هستند. علاوه بر این، قانون همیشه یک گام از خودِ فناوری عقبتر است.
نهادهای نظارتی برای درک یک پروتکل جدید دیفای یا یک توکنومیکس جدید با دشواری زیادی روبرو هستند، زیرا سرعت تغییرات بسیار بالاست؛ و تا زمانی که آنها ساختار آن را درک کنند، آن طرح توسط برخی دستکاریکنندگان مورد سوءاستفاده قرار گرفته و آنها به سراغ حیله بعدی رفتهاند. چارچوبهای قانونی که برای دنیای آنالوگ ساخته شدهاند، ذاتاً برای همگام شدن با سرعت و پیچیدگی داراییهای دیجیتال نامناسب هستند.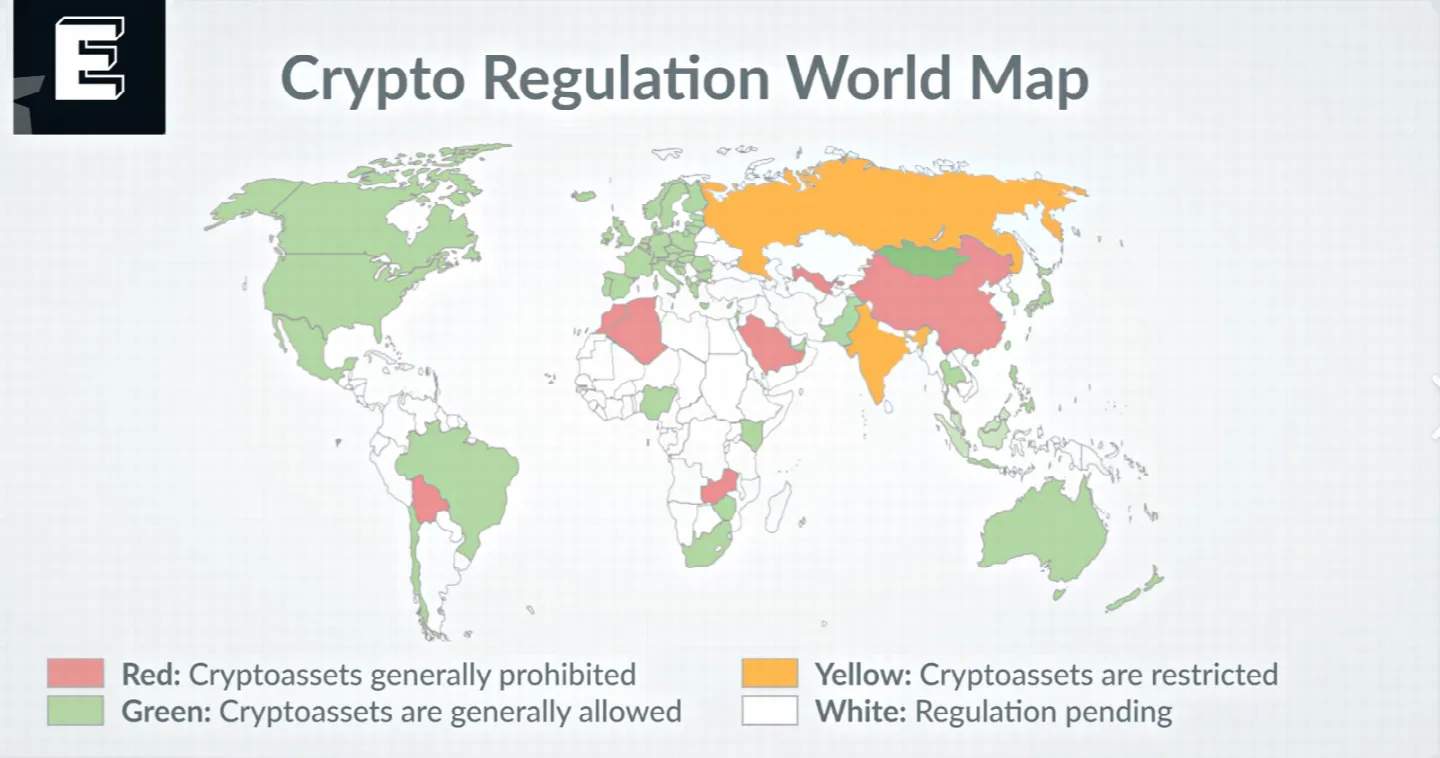
همچنین، گاهی اوقات درک این واقعیت ناخوشایند است که کسانی که چنین پروندههایی را بررسی میکنند، خود با مسائلی چون فساد و تضاد منافع دستوپنجه نرم میکنند. صنعت ارزهای دیجیتال به یک تجارت میلیاردی و یک لابیگر قدرتمند تبدیل شده است. بازیگران ثروتمند و قدرتمند در حوزه کریپتو به سراغ ناظران و مقامات دولتی سابق رفتهاند که با تغییر مسیر به سمت کار در این شرکتهای کریپتویی، پدیده «دربهای گردان» و پنهانکاریای را ایجاد کردهاند که مرز میان نظارت و جانبداری را کمرنگ کرده است. خب، وقتی افرادی که قرار است قوانین را بنویسند، خود در همان نهادهایی که وظیفه نظارت بر آنها را دارند ذینفع مالی هستند، حدس بزنید چه اتفاقی میافتد؟
در نتیجه، اقدامات تنها علیه اهداف سهلالوصول یا شکستهای مفتضحانه صورت میگیرد، در حالی که دستکاریهای سیستماتیک و روزمره توسط افراد مطلع (خودیها) که قویترین ارتباطات را دارند، دستنخورده باقی میماند. متأسفانه، خطرات ناشی از طمع و نفوذ، بهسرعت وعده یک آرمانشهر غیرمتمرکز را به یک ویرانشهر تبدیل میکند. نهادهایی که مأمور محافظت از منافع عمومی هستند، به شدت با کمبود منابع مواجه بوده و در برابر شرکتهای میلیاردی که سعی در مهار آنها دارند، توان مقابله ندارند.
بازار — آیا میتوان آن را مهار کرد؟
اینها تنها چند نمونه از دستکاریهایی است که ما هم به صورت فردی و هم به عنوان یک جامعه تجربه میکنیم، اما این فهرست هر سال پیچیدهتر و گستردهتر میشود.
حجم هکهای امور مالی غیرمتمرکز (DeFi) که شاهد بودهایم، این پرسش را برمیانگیزد که آیا این موارد یک «کار داخلی» نیستند؛ چرا که توسعهدهندگان در قراردادهای هوشمند خود درهای پشتی (backdoors) باقی میگذارند و سپس برای سوءاستفاده از همان در پشتی بازمیگردند. ما شاهد پایان استیبلکوینهای الگوریتمی بودهایم، زیرا معاملهگران نهادی با سرمایههای کلان به حملات هماهنگ دست میزنند؛ آنها دارایی را شورت (short) میکنند و همزمان ذخایر آن تخلیه میشود. در این موارد، ما با خطر عبور از مرزی مواجه هستیم که یک روش معاملاتی تهاجمی را از دستکاری غیرقانونی بازار جدا میکند.این روند منجر به فروپاشی صرافیهای بزرگی شده است که توکنهای اختصاصیشان با استفاده از وثیقههای حاصل از وامهای کلان به اوجهای قیمتی جدیدی رسیده بود؛ نمونهای دیگر از ریسک سیستماتیک ناشی از فقدان نظارت بر حتی فاحشترین معاملات نهانی. این فروپاشیها همچنین یک اثر سرایتی (contagion effect) ایجاد میکنند که تمایل دارد به پسانداز میلیونها کاربر که هیچ ارتباطی با طرفهای درگیر ندارند، ضربه سنگینی وارد کند؛ موضوعی که بار دیگر نشان میدهد بازار کریپتو در خلأ عمل نمیکند.
ابعاد این مشکل را میتوان با شناخت رویکردهای رایج بازیگران بدخواه در این حوزه درک کرد:
۱. واش تریدینگ (Wash trading) برای ایجاد حجم ساختگی و فریب دادن رباتهای معاملهگر الگوریتمی.
۲. استفاده از دیوارهای خرید یا فروش جعلی و عظیم برای جعل (spoofing) دفاتر سفارش به منظور دستکاری احساسات معاملهگران خرد.
۳. راهاندازی کانالهای پیامرسان خصوصی برای هماهنگی گروههای پامپ و دامپ (pump-and-dump).
۴. تخصیص ارزش قابل استخراج ماینر (MEV) برای انجام معاملات پیشدستانه (front-running) و سود بردن از تراکنشهای کاربران عادی.
۵. معاملات نهانی (Insider trading) برای لیست شدنهای فاشنشده در صرافیها یا ارتقای پروتکلها.
برای مقابله با این وضعیت چه میتوان کرد؟ برخی به دنبال اجرای مقررات سختگیرانه (draconian) هستند تا هر ارز دیجیتال را به عنوان یک «اوراق بهادار» (security) طبقهبندی کرده و آن را تابع ساختار نظارتی مالی فعلی قرار دهند. اگرچه این روش ممکن است در کاهش دستکاریها مفید واقع شود، اما این احتمال نیز وجود دارد که مانع از نوآوری واقعی و دسترسی به امور مالی شود که فناوری بلاکچین فراهم میکند.
همچنین این فرض را مطرح میکند که مقررات مالی سنتی همیشه خوب هستند، در حالی که تاریخ نشان داده است که چنین چیزی بهسادگی صحت ندارد.اما استفاده از قوانین منسوخ علیه فناوریهای جدید تقریباً همیشه منجر به زیادهروی در قانونگذاری میشود که به مصرفکنندگانی آسیب میزند که قرار بود این مقررات به آنها کمک کند. پرسش درباره اینکه آیا یک توکن «اوراق بهادار» است یا «کالا»، قانونگذاران را مستأصل کرده و بازار را در بلاتکلیفی بیپایانی گرفتار کرده است.
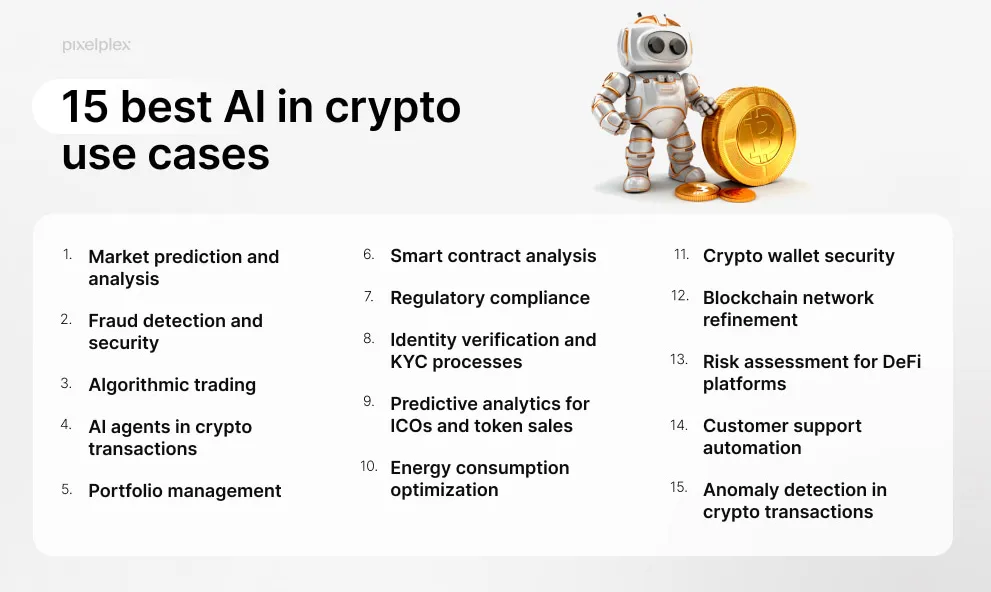
برخی استفاده از راهکارهای فناورانه، از جمله تحلیلهای درونزنجیرهای پیشرفتهتر و هوش مصنوعی را برای شناسایی و هشدار درباره معاملات سوءاستفادهگرانه در لحظه وقوع پیشنهاد میکنند. خودِ جامعه میتواند نوعی نهاد نظارتی غیرمتمرکز باشد که بلاکچین را شفاف و برای همه قابلدسترس نگه میدارد. اما این موضوع بر این ایده استوار است که جامعه از نظر فنی به اندازه کافی ماهر است — و اراده جمعی لازم را دارد — تا بر خود نظارت کند؛ موضوعی که وقتی پای سود در میان باشد، تقریباً هرگز صادق نبوده است.
اما فراتر از همه اینها، مؤثرترین راه برای مقابله با دستکاری بازار، آموزش است. در بازارها شخصاً تحقیق کنید، یاد بگیرید که نشانههای هشداردهنده اولیه «پامپ و دامپ» را شناسایی کنید و نسبت به هر چیزی که وعدههای رویایی و سبک زندگی میلیونری سریع میدهد، بدبین باشید. میگویند غرب وحشی روزی رام خواهد شد، اما تا آن روز، در دنیای پرمخاطره داراییهای دیجیتال، هر کسی تنها به فکر منافع خویش است.
یافتن مسیرمان به سوی آینده
بازار کریپتو در نهایت، آهسته اما پیوسته، در حال بلوغ است و از سفتهبازیهای جنونآمیز به سمت کاربردپذیری و زیرساخت حرکت میکند. با این حال، در حالی که به نظر میرسد بخش عمده بازار مملو از اینفلوئنسرها و افراد مطلعی (Insiders) است که بازار را دستکاری میکنند، اکوسیستمهای مختلف در مسیری مشابه برای ایجاد مکانیزمهایی جهت مقیاسپذیری و کاهش هزینهها برای کاربران نهایی گام برمیدارند.
این بدان معناست که برای مثال، فعالیت در شبکه TRON نیازمند مدیریت انرژی (Energy) و پهنای باند (Bandwidth) است که هر دو از منابع سیستم محسوب میشوند، تا از پرداخت هزینههای گزاف تراکنش جلوگیری شود.کاربران به جای سوزاندن TRX برای هر تعامل با قرارداد هوشمند یا انتقال توکن، میتوانند از پلتفرمهای تخصصی برای اجاره این منابع استفاده کنند. این موضوع ما را به Netts میرساند؛ پلتفرم جامع تجمیعکننده بازار انرژی TRON.
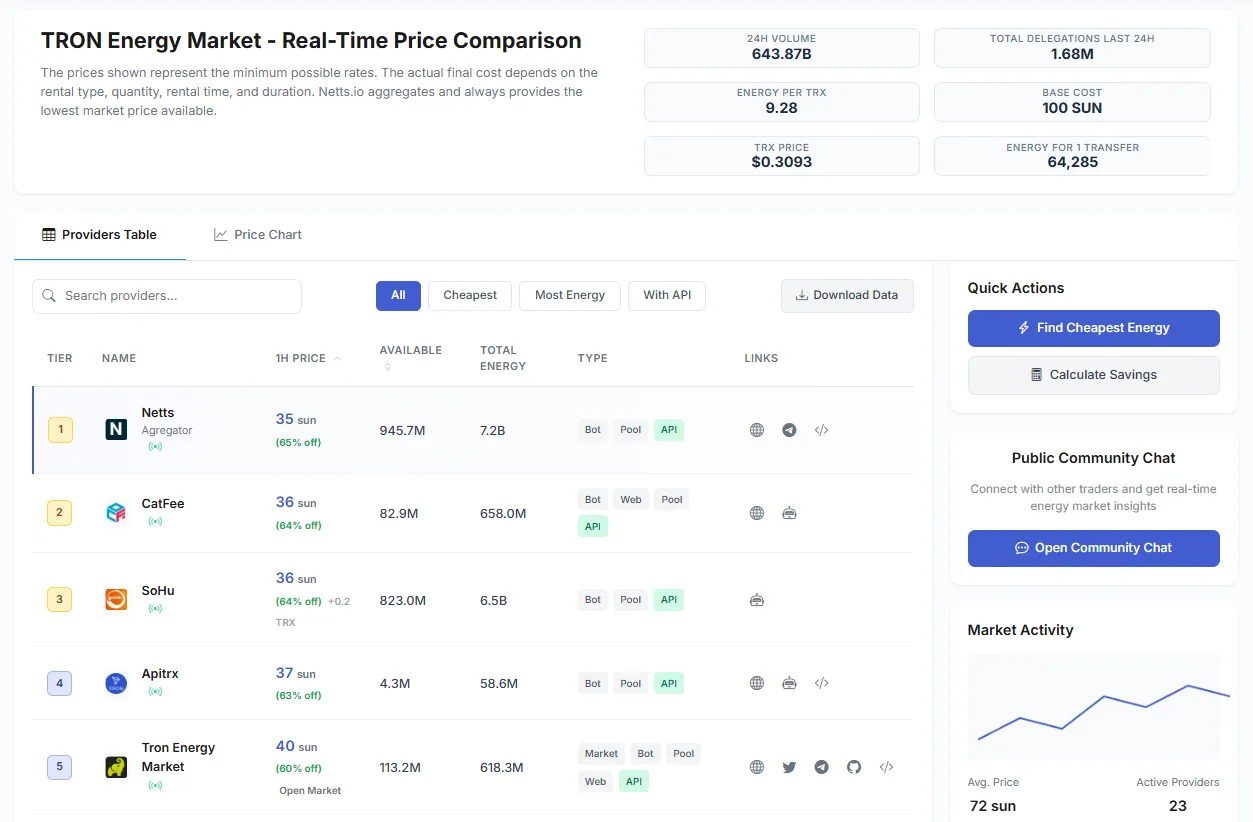
Netts در پسزمینه برای مقایسه تأمینکنندگان انرژی فعالیت میکند تا کاربران به کمترین قیمت انرژی TRON بهصورت لحظهای دسترسی داشته باشند. Netts همچنین مقایسهای جامع از انرژی TRON ارائه میدهد و از طریق یک بازار شفاف، به توسعهدهندگان و معاملهگران روزانه اجازه میدهد تا صرفهجویی قابلتوجهی در هزینههای عملیاتی خود داشته باشند؛ این نشان میدهد که اگرچه بازار کریپتو ممکن است پرنوسان باشد، اما زیرساختی که بر بستر آن فعالیت میکند میتواند همچنان سیستمی دقیق و کارآمد باشد که برای بهرهوری و کاهش هزینهها بهینهسازی شده است.