暗号資産とインサイダー取引:何がわかっているのか
暗号資産における市場操作 — ウォッシュトレード、スプーフィング、パンプグループ、MEV、上場にまつわるインサイダー優位性 — これらを監視とインセンティブという枠組みで捉える。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
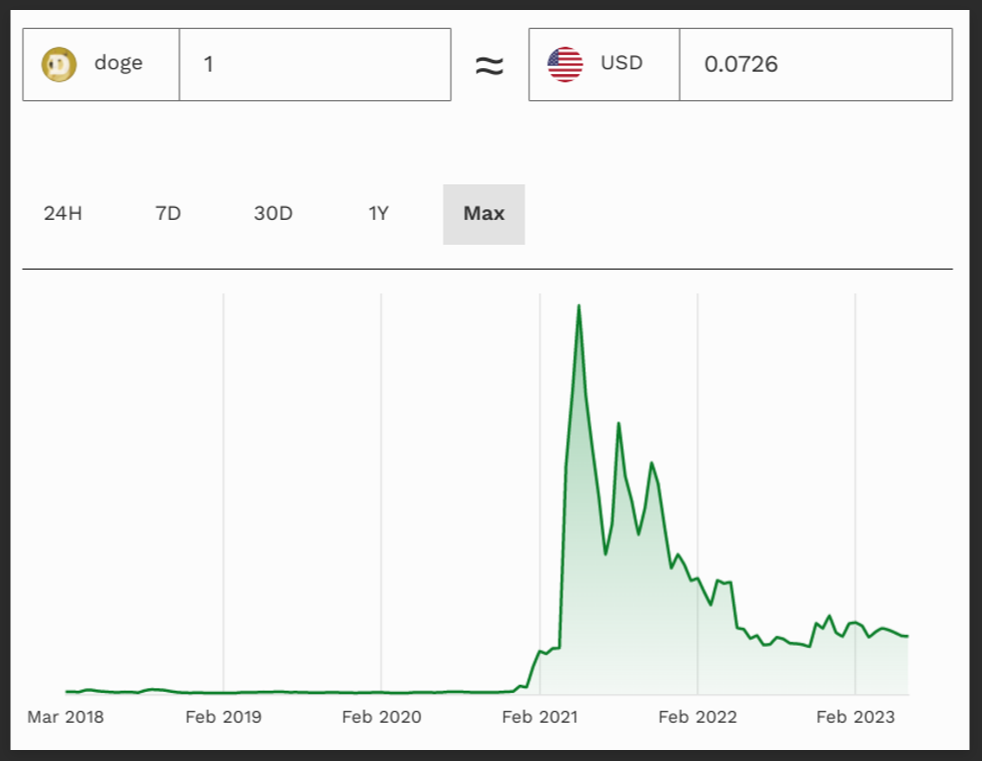
ドージコイン(Dogecoin)はもともと、暗号資産の投機的な性質を揶揄するために作られたジョーク、つまりミームコインでした。しかし、イーロン・マスクのツイートがそのジョークを数十億ドル規模のジョークへと変貌させたことで、すべてが変わりました。柴犬の写真や「月(moon)」への曖昧な言及を含むツイートが一つ投稿されるだけで、DOGEの価格はほぼ瞬時に2桁のパーセンテージで急騰しました。次の大きな高騰に乗り遅れることを恐れ、画面に釘付けになった個人投資家たちは、こぞってこの資産を買いに走りました。約6時間の間、世界一の富豪はミームの非公式な中央銀行となり、文字通りわずか数文字でその価値を決定づけていたのです。
しかし、価格の急騰が早かったのと同様に、必然的に暴落も訪れました。出遅れた人々は置き去りにされ、一方で初期の参入者やインサイダーたちは巨額の利益を手にしました。この文化的現象は、彼が全米放送のテレビ番組に出演した際にピークを迎えました。あるコントがきっかけで価格は暴落し、わずか数時間で数十億ドルの時価総額が消失しました。しかし、これによって個人投資家の心理が浮き彫りになりました。当然ながらFOMO(取り残されることへの恐怖)に突き動かされた彼らは、ツイートがタイムラインに流れるずっと前から資産を蓄積していた人々にとっての「出口流動性(exit liquidity)」となったのです。こうした極端な価格変動は、実体よりも感情が優先されるという核心的な力学を露呈させ、市場構造に潜む欠陥を明らかにしました。
市場操作のメカニズム
簡単に言えば、市場操作とは、市場の自由かつ公正な機能を意図的に歪め、商品、証券、またはコモディティの価格や市場に関して、人為的、虚偽的、または誤解を招くような外観を作り出す行為を指します。
例としては、トレーダーが需要があるように見せかけるために大量の偽の注文を出す「スプーフィング」や、取引高を水増しするために同一主体が同じ資産を同時に売買する「ウォッシュトレード(仮装売買)」などが挙げられます。これは伝統的な金融市場でより一般的です。暗号資産の相場操縦は一般的であり、通常は「パンプ・アンド・ダンプ」の何らかのバリエーションという形をとります。これは、結託したグループや単独の強力な「クジラ」が、虚偽のポジティブな情報を流して資産価格を吊り上げ、史上最高値で売り抜ける手法です。デジタル資産は分散型で、その大部分が規制されていないため、資金力と影響力を持つ人々による搾取の格好の標的となっています。伝統的な市場で激しいボラティリティが発生した際に取引を停止させる「サーキットブレーカー」が存在しないため、投資家が手を打つ前に資産価値がゼロになるまで操作される可能性があります。
振り返ってみると、DOGE(ドージコイン)現象を考えれば、その仕組みは痛いほど明らかになります。準備万端の群衆にとって抗いがたい、富への魅力的なストーリー。そして、この例では著名人によるツイートという「引き金」が買いブームを巻き起こしました。価格は膨れ上がり、技術的またはビジネス的なファンダメンタルズとは完全に切り離されたバブルが発生しました。その後、避けられない売り浴びせが起こります。何が起きているか分かりますか?価格を吊り上げた側やその先見者が利益を確定させる一方で、高値掴みをした個人投資家が頂点で資産を「塩漬け」にさせられるのです。
ブロックチェーンは完全に透明ですが、それゆえに市場を動かすアクターが実際に何を達成しようとしているのかを見極めるのは、容易であると同時に困難でもあります。仮名のウォレットが、まるで目に見える長い蛇のように膨らんだり縮んだりしながら富を増減させていくからです。 これらは金融の民主化を掲げるまさにその手段ですが、今やその不変のコードの中で、無知な参加者を攻撃するための武器と化しています。
無法地帯(ワイルド・ウェスト)と歴史的な相場操縦
ここで重要なのは、ドージコインを巡る一連の騒動は、暗号資産の世界におけるこの種の市場操作の最初でも最後でもないという点です。デジタル資産には、露骨かつ見慣れた手法による作為的な価格操作やインサイダー取引の、長く不名誉な歴史が存在します。最も初期かつ悪名高い例の一つが、取引所マウントゴックス(Mt. Gox)の破綻です。マウントゴックスは、2014年に衝撃的な終焉を迎えるまで、世界中のビットコイン取引の70%以上を扱っていました。
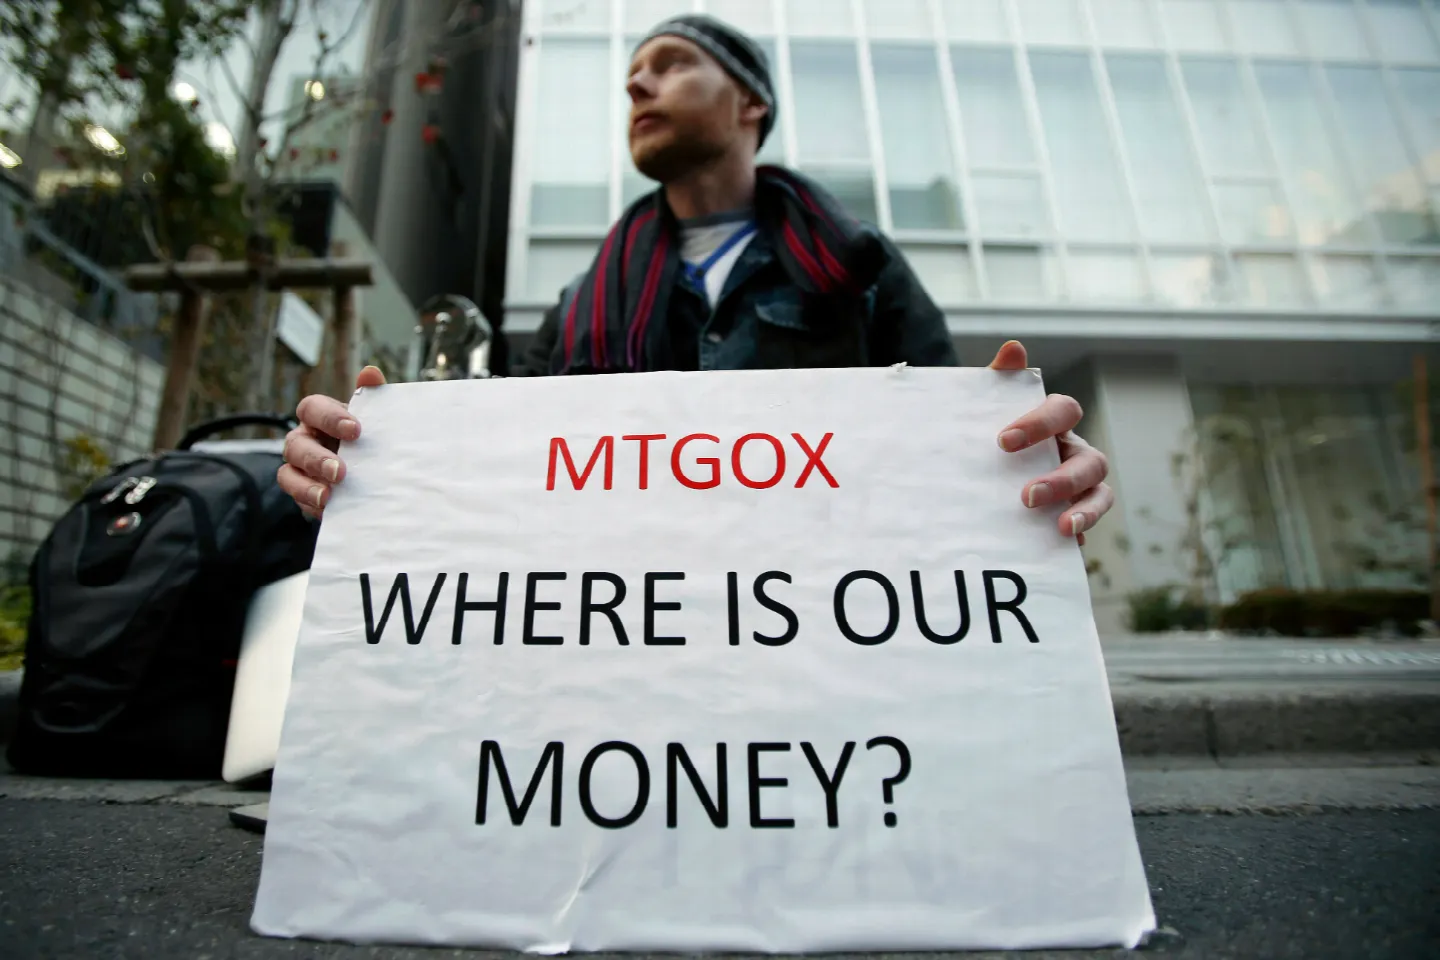
その後の調査により、自動取引プログラム「Willy Bot」の存在が明らかになりました。これは、架空の資金、より具体的には取引所に実際には存在しない資金を計上することで、ビットコインの大量の買い注文を出していたプログラムです。このボットは、2013年後半にビットコイン価格を約150ドルから1,000ドル以上にまで押し上げる偽装買いを行いました。その操作は目に余るものでしたが、当時の市場は未熟であり、それを特定したり阻止したりするための手段もインフラも整っていませんでした。このわずかなコードが流動性と需要の幻想を生み出し、世界的な熱狂を巻き起こしました。そして、悪意を持った中央集権的な主体によって、誕生したばかりの市場がいかに容易に操作され得るかを露呈させたのです。その後、二度の強気相場が訪れては去り、2014年のマウントゴックス事件から得た教訓は業界全体から急速に忘れ去られていきましたが、その負の遺産からの回復には長い年月を要しました。
時は進み、2017年から2018年にかけてのICOブームが到来します。それは、相場操縦が横行するための格好の温床となりました。
ホワイトペーパーから数百万ドルの資金調達へ:ホワイトペーパーと華やかなウェブサイト以外にほとんど何もないプロジェクトが、数百万ドルを調達しました。インサイダーや初期投資家へのトークン割り当ては、大幅なディスカウント価格で、しばしば膨大な量にのぼりました。これらのインサイダーは、取引所で一斉にトークンを投げ売りし、その結果価格は暴落、個人投資家は壊滅的な打撃を受けました。ベスティングスケジュール(権利確定期間)もなく、規制当局の監視も届かない中で、創設者たちは現金化した直後にプロジェクトを放棄することができました。これは「ラグプル(出口詐欺)」と呼ばれる手口です。1件あたりの利益は小さかったものの、これらの詐欺の規模は非常に大きく、公衆の信頼を損なうものでした。しかし、一攫千金の期待が、被害者が去るのと同じくらいの速さで新たな犠牲者を誘い込み続けていました。インフルエンサーと不透明な慣行
こうした世界規模の大きな事例を挙げ尽くしたとしても、日常的に見られる、それほど目立たないものの同様にグレーな慣行は他にもあります。例えば、インフルエンサーによる「シリング(宣伝)」行為です。ソーシャルメディア上のセレブリティたちは、特定のプロジェクトを多くのフォロワーに紹介する見返りとして、トークンで報酬を受け取っていました。彼らはその資産をテレグラムなどで発信し、革新的な新技術として売り込み、需要を急増させたところで、自分たちが保有する大量のトークンを売り抜けたのです。この典型的な例がSafeMoonトークンです。ここでは、セレブリティやインフルエンサーが個人投資家を標的にした1億ドル規模の「パンプ・アンド・ダンプ(価格吊り上げ後の売り抜け)」スキームに関与した疑いがあります。これらのインフルエンサーが即座に報いを受けることがほとんどなかったため、新世代のオンラインマーケターたちが同じ戦術を使うよう助長される結果となりました。
もう一つの不透明な慣行は、NFT(非代替性トークン)を悪用したものです。NFTブームの最中、自らの作品の需要や価値を人為的に吊り上げるために、異なるウォレットを使って自分のデジタル資産を自ら購入する「ウォッシュトレード(仮装売買)」が横行しました。このような虚偽の取引高によって、何も知らない購入者が騙され、実際には価値のない――実のところ無価値な――デジタル画像に対して数万ドルを支払うことになったのです。 これらの取引はブロックチェーン上に記録されていたため、一見すると正当なものに見えたはずですが、それは市場の他の参加者を外部から欺くためだけに存在する、自己売買による循環的な仕組みに過ぎませんでした。こうした資産が上場されていた取引所は、実体のない取引活動から得られる取引手数料という利益を享受していたため、通常はこれを見て見ぬふりをしていました。
規制の空白と監視の欠如
なぜ、これほど明白な操作が放置されていたのでしょうか?その答えは、広範な市場操作の問題と、暗号資産エコシステムの伝統に抗う性質に根ざしています。私たちが今日知っている金融市場には、数十年にわたる規制の枠組み、監視体制、そして不正行為に対する執行機関の蓄積があります。一方で、暗号資産市場は、まさにこうした機関を回避することを目的として構築されました。ボーダーレスで分散型、そして仮名性を持つシステムが誕生したのです。それは「第二の西部開拓時代」を形成しました。そこは、19世紀のフロンティアの町よりもさらに法が緩い空間でした。完全な財務的プライバシーの要求、すなわち国家による統制の完全な停止を無害な言葉で言い換えた「サイファーパンク」の思想は、金融犯罪者にとってほぼ理想的な隠れみのとなりました。
この責任の所在の欠如の大部分は、規制の裁定(管轄権の裁定取引)に関連しています。暗号資産取引所をセーシェルで設立し、アイスランドにサーバーを置き、アメリカやヨーロッパの顧客にサービスを提供することも可能です。誰が操作を行ったのかを特定し、どの規制当局が管轄権を持つのかを判断し、捜査や訴追を行うための人員やリソースがあるかどうかを確認するプロセスは、官僚的な悪夢と言えます。
数秒で完了する世界規模の暗号資産の移動は、往々にして国境に縛られている規制当局に猶予をほとんど与えません。加えて、法律は常にテクノロジーそのものよりも一歩遅れているのが現状です。
規制当局は、新しいDeFiプロトコルやトークノミクスを理解するのに苦労しています。変化のスピードが速すぎるため、彼らがその仕組みを理解する頃には、すでに一部の操作者によって裏をかかれ、彼らは次の詐欺的行為へと移ってしまっているからです。アナログの世界のために作られた法的枠組みは、デジタル資産のスピードや複雑さに対応するには本質的に不向きなのです。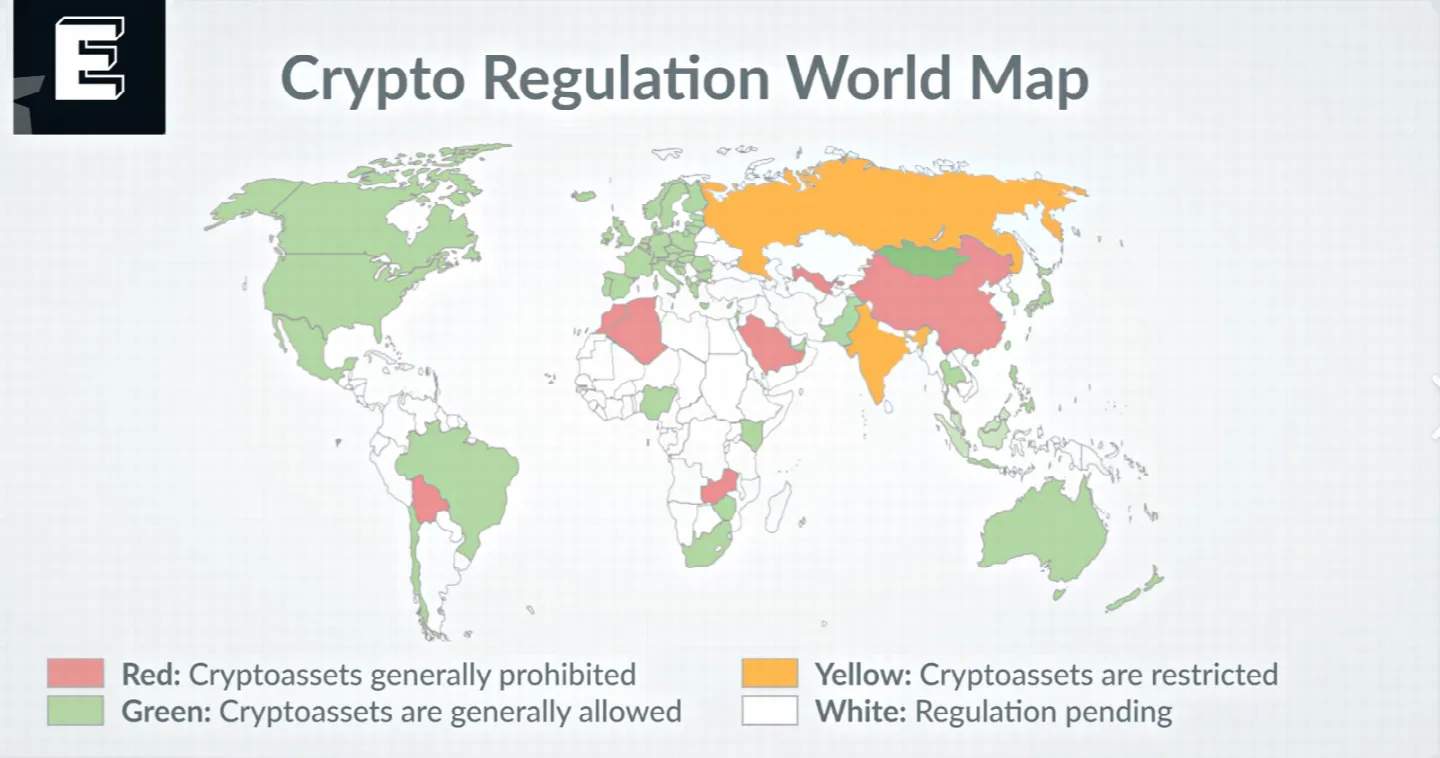
また、こうした事件を調査する側の人々自身が、汚職や利益相反の問題を抱えているという事実に気づくのは、時に不快なものです。暗号資産(仮想通貨)業界は、数十億ドル規模のビジネスとなり、強力なロビイストと化しました。仮想通貨業界の富裕で強力なプレイヤーたちは、元規制当局者や政府高官に接触しました。彼らはそれらの仮想通貨企業へと天下り、監視と擁護の境界線を曖昧にする「回転ドア」式の不透明な関係を築き上げました。本来ルールを作るべき立場の人々が、規制対象であるはずの組織と金銭的な利害関係を持っている場合、何が起こるかは想像に難くないでしょう。
その結果、摘発しやすい案件や劇的な失敗例に対してのみ対策が講じられる一方で、強力なコネを持つインサイダーによる構造的かつ日常的な操作は放置されたままとなります。残念ながら、強欲と「規制の虜」という危険性は、分散型ユートピアの約束を瞬く間にディストピアへと変えてしまいます。公衆を保護する任務を負った機関は深刻なリソース不足に陥っており、彼らが制御しようとしている数十億ドル規模の企業体に対して、力不足であることは否めません。
市場 — それを制御することは可能なのか?
これらは、私たちが個人として、また社会として経験している操作のほんの数例に過ぎませんが、その手法は年々巧妙さを増しています。
これまで目にしてきた分散型金融(DeFi)ハッキングの多さは、それが内部犯行ではないかという疑念を抱かせます。開発者がスマートコントラクトにバックドアを残し、後でそのバックドアを悪用するために戻ってくるケースがあるからです。また、巨額の資金を持つ機関投資家が組織的な攻撃を仕掛け、資産を空売りすると同時に準備金を枯渇させることで、アルゴリズム型ステーブルコインが終焉を迎える様子も見てきました。こうしたケースでは、積極的なトレード手法と違法な市場操作を隔てる一線を越えてしまうリスクがあります。
この傾向は大手取引所の崩壊を招きました。そこでは、巨額の融資の担保を利用して独自のトークンが史上最高値まで吊り上げられていました。これは、極めて悪質なインサイダー取引に対する監視の欠如がもたらすシステムリスクの典型的な例です。これらの崩壊は連鎖反応を引き起こし、当事者とは全く無関係な何百万人ものユーザーの資産に打撃を与える傾向があります。これは、暗号資産市場が孤立した環境で機能しているわけではないことを改めて示しています。
この問題の深刻さは、悪意のある者が用いる一般的な手法を知ることで理解できます:
1. 取引高を偽装し、アルゴリズム取引ボットを誘い込むためのウォッシュトレード(仮装売買)。
2. オーダーブックを偽装して個人投資家の心理を操作するための、大規模な見せ玉(買い壁・売り壁)。
3. パンプ・アンド・ダンプ(価格の吊り上げと売り抜け)グループを組織するためのプライベートなメッセージングチャネルの運営。
4. トレードをフロントランニングし、一般ユーザーの取引から利益を得るためのMEV(マイナー抽出可能価値)の割り当て。
5. 未公開の取引所上場やプロトコルアップグレードに関するインサイダー取引。
これに対して何ができるでしょうか。中には、すべての暗号資産を証券と見なし、既存の金融規制の枠組みに当てはめるという、厳格な規制を導入しようとする動きもあります。この手法は市場操作を減らす上では有効かもしれませんが、ブロックチェーン技術が提供する真のイノベーションや金融へのアクセスを阻害する可能性もあります。
また、従来の金融規制が常に正しいという前提に立っていますが、歴史が示す通り、それは決して真実ではありません。しかし、新しいテクノロジーに対して時代遅れの法律を適用することは、ほぼ例外なく規制の行き過ぎを招き、本来守るべきはずの消費者を傷つける結果となります。トークンが証券なのか商品(コモディティ)なのかという問題は、立法者を停滞させ、市場を終わりのない不確実性の渦に巻き込んできました。
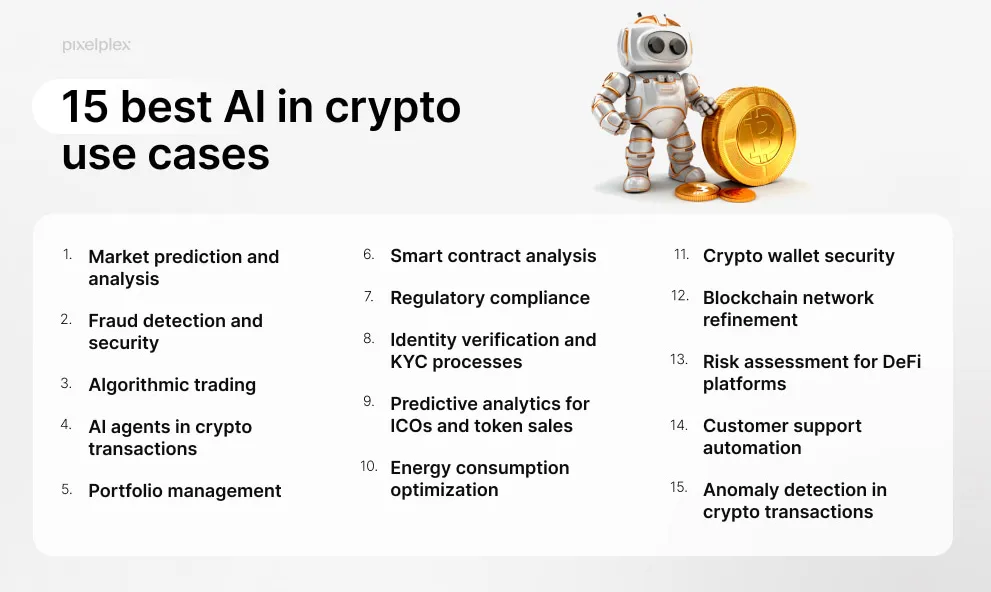
より高度なオンチェーン分析やAIを含む技術的ソリューションを活用し、不正な取引が発生した際に特定・警告することを提案する声もあります。コミュニティ自体が一種の分散型規制機関となり、ブロックチェーンの透明性を維持し、誰もがアクセス可能な状態に保つことも可能です。しかし、これはコミュニティが自浄作用を発揮できるほど技術的に熟練しており、かつ集団的な意志を持っているという考えに基づいています。利益が絡む場面において、そのような状況が実現したことはほとんどありません。
しかし何よりも、市場操作を回避する最も効果的な方法は教育です。市場において「DYOR(自身で調査すること)」を徹底し、パンプ・アンド・ダンプ(価格の吊り上げと売り抜け)の初期兆候を見極める術を学び、甘い言葉や短期間での億万長者生活を約束するものには懐疑的になってください。「ワイルド・ウエスト(無法地帯)」もいつかは平定されると言われていますが、その日が来るまでは、デジタル資産という危険な世界において、誰もが自分の身は自分で守らなければならないのです。
未来への道筋を見出す
仮想通貨市場は、狂乱的な投機から実用性とインフラへと軸足を移し、ようやく、しかし確実に成熟しつつあります。しかし、市場全体がインフルエンサーやインサイダーによる市場操作に悩まされている一方で、様々なエコシステムは、スケーラビリティを確保し、エンドユーザーのコストを軽減するためのメカニズムを構築するという共通の探求を続けています。
これは、例えばTRONネットワークにおいて、過度なトランザクションコストの支払いを避けるためには、システムリソースであるエネルギー(Energy)と帯域幅(Bandwidth)の両方を管理する必要があるということを意味します。スマートコントラクトの実行やトークン転送のたびにTRXをバーン(消費)するのではなく、ユーザーは専門のプラットフォームを利用してこれらのリソースをレンタルすることができます。そこで登場するのが、TRONエネルギー市場のワンストップ・アグリゲーターであるNettsです。
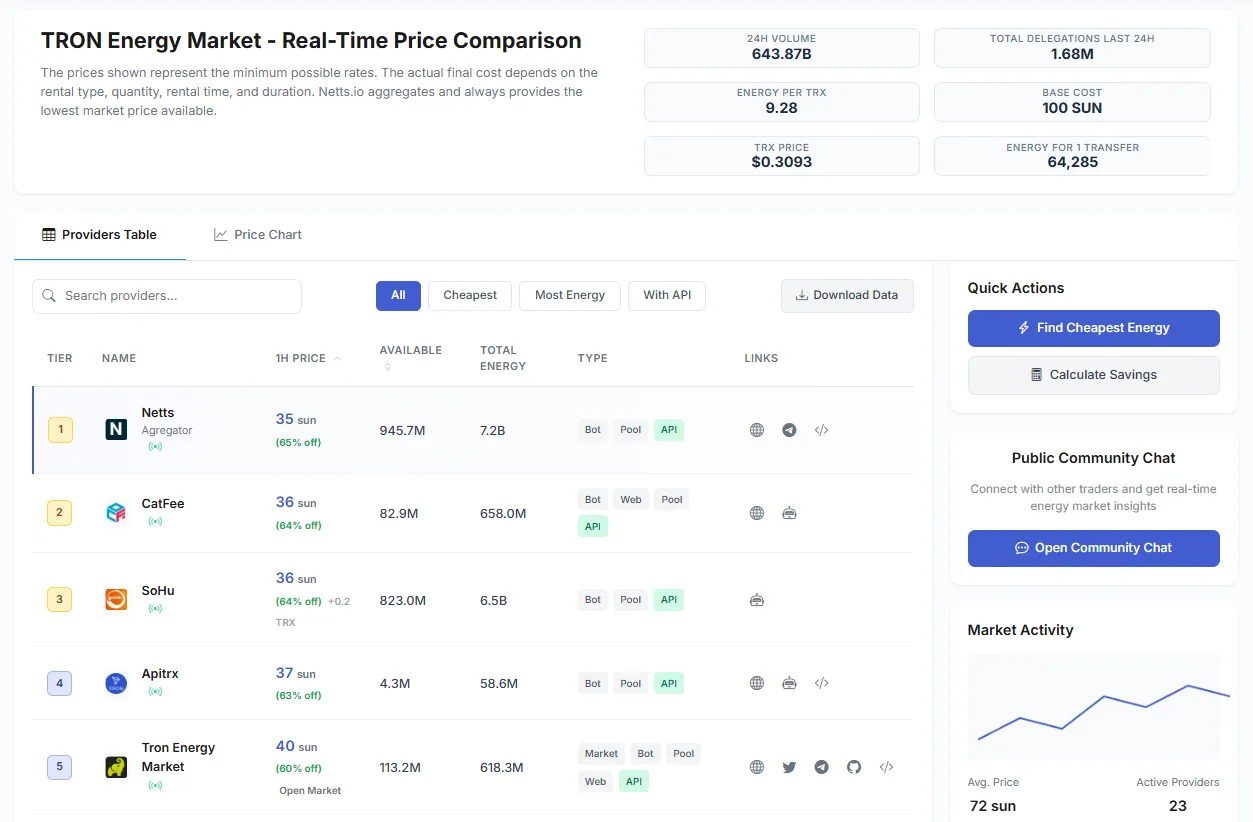
Nettsはバックグラウンドでエネルギープロバイダーを比較するため、ユーザーはリアルタイムで最安値のTRONエネルギーにアクセスできます。また、Nettsは包括的なTRONエネルギーの比較を提供し、透明性の高いマーケットプレイスを通じて、開発者やデイリートレーダーが運用コストを大幅に節約することを可能にします。これは、暗号資産市場にボラティリティがある一方で、その基盤となるインフラは、効率性とコスト削減に向けて最適化された、円滑に機能する仕組み(well-oiled machine)であり得ることを示しています。