Cripto e Insider Trading: O Que Sabemos Até Agora
Manipulação de mercado em cripto — wash trading, spoofing, grupos de pump, MEV e vantagens de insiders em listagens — sob a ótica da vigilância e incentivos.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
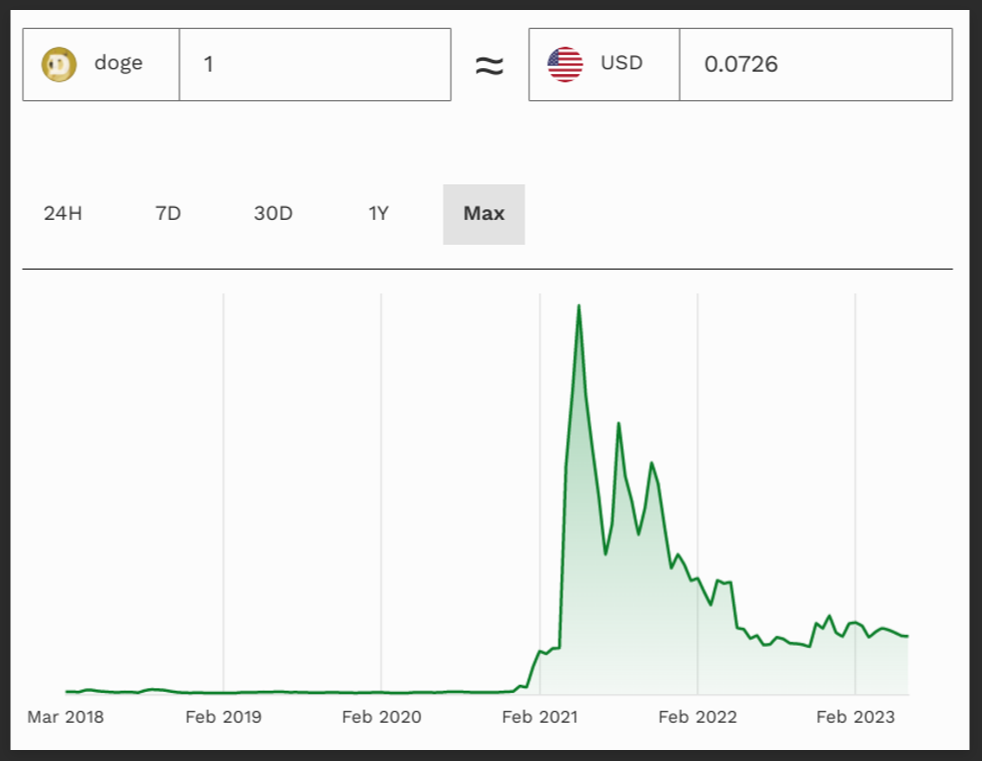
A Dogecoin começou como uma piada, uma meme coin criada para ironizar a natureza especulativa das criptomoedas. No entanto, tudo mudou quando os tweets de Elon Musk transformaram essa piada em um fenômeno multibilionário. Bastava um único tweet com a foto de um Shiba Inu ou uma menção vaga sobre "ir à lua" para que a DOGE disparasse em dois dígitos de forma praticamente instantânea. Temendo perder a próxima grande alta, investidores de varejo grudados nas telas corriam para comprar o ativo. Por cerca de seis horas, o homem mais rico do mundo atuou como o banco central não oficial de um meme, definindo o valor desse ativo com apenas algumas letras — literalmente.
No entanto, tão rápido quanto o preço explodia, ele inevitavelmente despencava, deixando os retardatários a ver navios, enquanto os primeiros compradores e insiders lucravam quantias astronômicas. Esse fenômeno cultural atingiu o pico quando ele apareceu em rede nacional de televisão, onde uma esquete fez o preço derreter, apagando bilhões em valor de mercado em poucas horas. A psicologia do investidor de varejo, contudo, foi exposta — movida exclusivamente pelo FOMO —, servindo de liquidez de saída para aqueles que já haviam acumulado o ativo muito antes de os tweets surgirem na timeline. Essas oscilações foram tão extremas que evidenciaram a dinâmica perversa do sentimento superando a substância, expondo uma falha estrutural subjacente no mercado.
Mecânica da Manipulação de Mercado
Em termos simples, a manipulação de mercado é o esforço intencional de distorcer o funcionamento livre e justo do mercado, criando impressões artificiais, falsas ou enganosas sobre o preço ou o volume de negociação de um bem, ativo ou commodity. Entre os exemplos estão o spoofing, onde traders colocam grandes ordens falsas para forjar uma demanda inexistente, ou o wash trading, quando uma entidade compra e vende o mesmo ativo simultaneamente para inflar o volume negociado — algo bastante comum nas finanças tradicionais.
A manipulação no universo cripto é corriqueira, assumindo com frequência a forma de alguma variação do pump-and-dump: grupos em conluio ou uma única baleia de grande porte promovem um ativo artificialmente por meio de narrativas enganosas e liquidam suas posições nas máximas históricas. Sendo os ativos digitais descentralizados e predominantemente não regulamentados, tornam-se um terreno fértil para a exploração por quem possui capital e influência. A ausência de circuit breakers — mecanismos que interrompem as negociações nos mercados tradicionais durante momentos de extrema volatilidade — faz com que um ativo possa ser manipulado até o valor zero antes mesmo que o investidor consiga tomar qualquer atitude.
Olhando para trás, a mecânica se torna dolorosamente clara ao analisarmos o fenômeno DOGE. Uma narrativa tentadora de riqueza rápida oferecida a uma massa previamente preparada; um gatilho — neste caso, o tweet de uma figura pública de grande alcance — que desencadeia um surto frenético de compras; a disparada do preço, criando uma bolha completamente descolada de qualquer fundamento tecnológico ou de negócios; e, por fim, o despejo inevitável. Percebe como o ciclo funciona? Os investidores comuns ficam segurando o prejuízo no topo enquanto os articuladores do pump realizam lucros expressivos.
A blockchain é totalmente transparente, o que torna tanto fácil quanto complexo desvendar o que os agentes do mercado estão realmente fazendo, à medida que carteiras pseudônimas expandem e contraem fortunas de maneira vertiginosa diante dos nossos olhos. Os mesmos instrumentos criados para democratizar as finanças são agora usados como armas contra investidores desavisados por meio do código imutável dessas ferramentas.
Terra Sem Lei e os Casos Históricos de Manipulação
Vale ressaltar que a saga da Dogecoin não é o primeiro e nem será o último exemplo desse tipo de manipulação na esfera cripto. Há um histórico longo e conturbado de distorções flagrantes de preço e de insider trading no setor de ativos digitais. Um dos episódios mais antigos e conhecidos foi o colapso da exchange Mt. Gox, que processava mais de 70% de todas as transações de Bitcoin no mundo até sua falência espetacular em 2014.
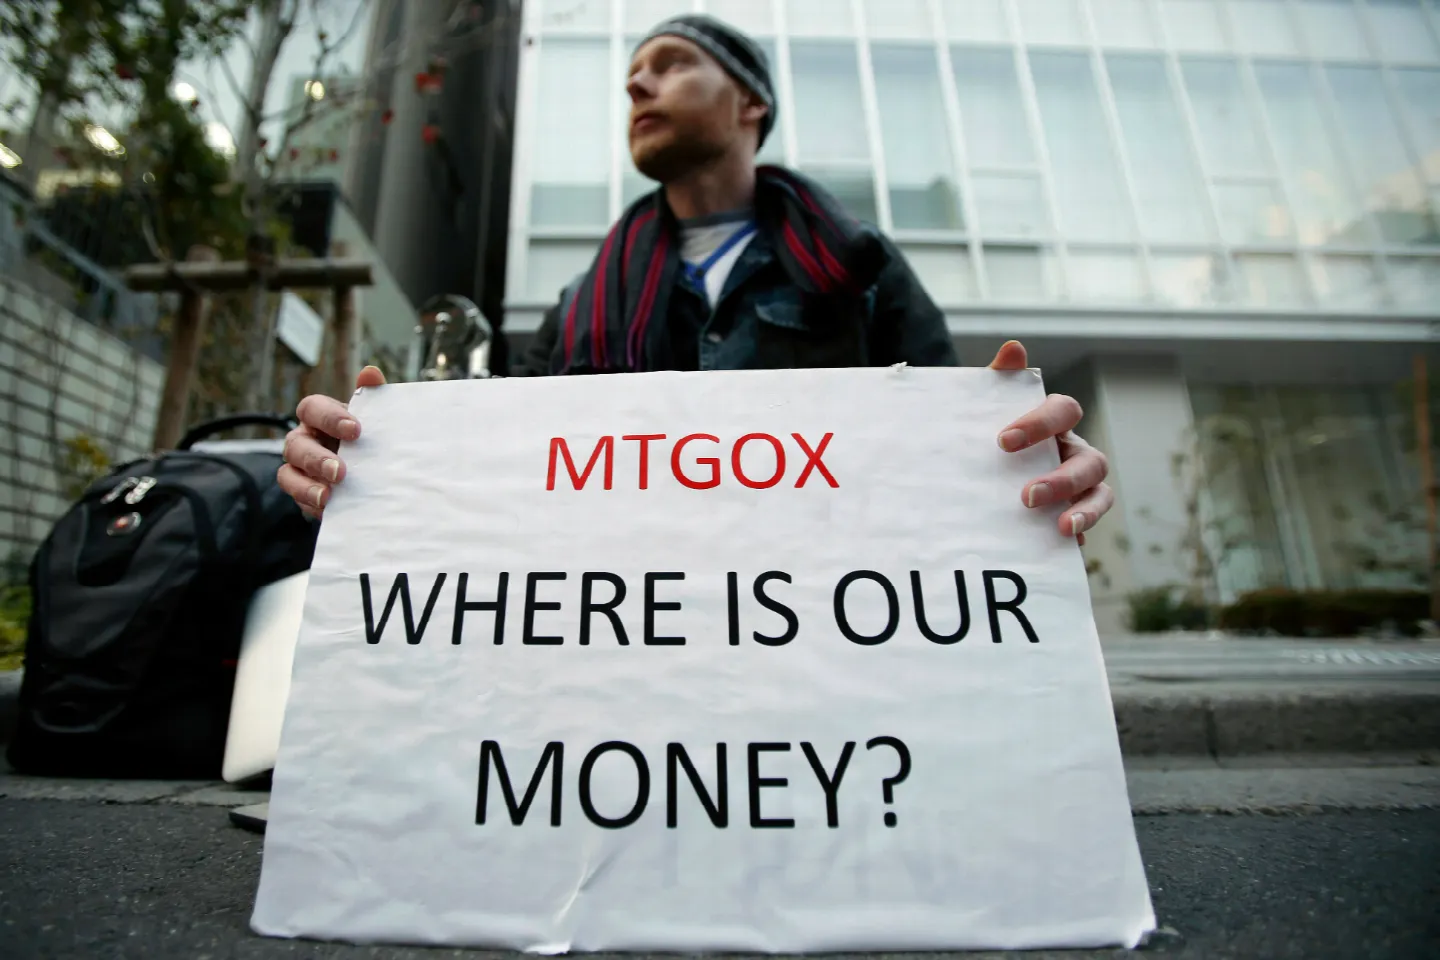
Investigações posteriores revelaram a atuação do Willy Bot, um algoritmo automatizado que emitia ordens massivas de compra de Bitcoin na plataforma utilizando fundos fictícios — isto é, injetando capital que sequer existia de verdade nos registros internos da corretora. O robô simulou compras contínuas, impulsionando o Bitcoin de cerca de 150 dólares para mais de 1.000 dólares no final de 2013. Embora a manipulação tenha sido escancarada, a imaturidade do ecossistema e a falta de infraestrutura impediram que fosse detectada a tempo. Essa linha de código gerou uma ilusão de liquidez e demanda que provocou uma euforia mundial, provando a facilidade com que um mercado incipiente pode ser manipulado por agentes centralizados com segundas intenções. Dois ciclos de alta se passaram e os ensinamentos da Mt. Gox foram rapidamente esquecidos pelo mercado, embora suas consequências tenham levado anos para serem superadas.
Avançando para a febre das ICOs entre 2017 e 2018, deparamo-nos com outro cenário perfeito para a proliferação de fraudes. Projetos que não passavam de um whitepaper e um site atraente arrecadaram dezenas de milhões de dólares. A distribuição de tokens para insiders e investidores iniciais era frequentemente desproporcional e feita com descontos pesados. Esses insiders despejavam seus tokens simultaneamente nas exchanges, provocando quedas abruptas de preços e liquidando o capital do investidor de varejo. Sem calendários de vesting ou fiscalização regulatória, os fundadores abandonavam os projetos assim que resgatavam o dinheiro — prática conhecida como rug pull. Apesar de muitos esquemas terem atuado em menor escala individual, o volume global dessas fraudes minou a confiança pública enquanto a busca pelo ganho fácil continuava a atrair novas vítimas.
Influenciadores e Práticas Obscuras
Além desses casos de grande repercussão, há práticas cotidianas menos evidentes, mas igualmente questionáveis no ecossistema. Um exemplo claro é o shilling praticado por influenciadores. Figuras conhecidas nas redes sociais passaram a receber pagamentos em tokens para promover projetos aos seus seguidores, recomendando ativos em canais de Telegram, apresentando-os como revoluções tecnológicas e despejando suas próprias reservas logo após provocarem o aumento artificial da demanda. O token SafeMoon foi um caso emblemático dessa dinâmica, com celebridades e criadores de conteúdo supostamente envolvidos em um esquema de pump-and-dump de US$ 100 milhões contra investidores comuns. Como as punições imediatas foram raras, uma nova geração de promotores digitais adotou as mesmas estratégias.
Outra atividade questionável ocorreu no segmento de tokens não fungíveis. Durante a onda dos NFTs, o wash trading se tornou generalizado: indivíduos compravam os próprios ativos digitais a partir de carteiras distintas para simular interesse e elevar artificialmente o valor de mercado das coleções. Esses volumes falsos induziram compradores desavisados a pagar dezenas de milhares de dólares por simples imagens digitais. As transações ficavam registradas na blockchain para transmitir credibilidade, mas não passavam de operações circulares estruturadas para enganar o mercado. Muitos marketplaces faziam vista grossa a essas práticas, já que se beneficiavam das taxas geradas pelo falso volume de negociações.
Vazio Regulatório e a Escassez de Fiscalização
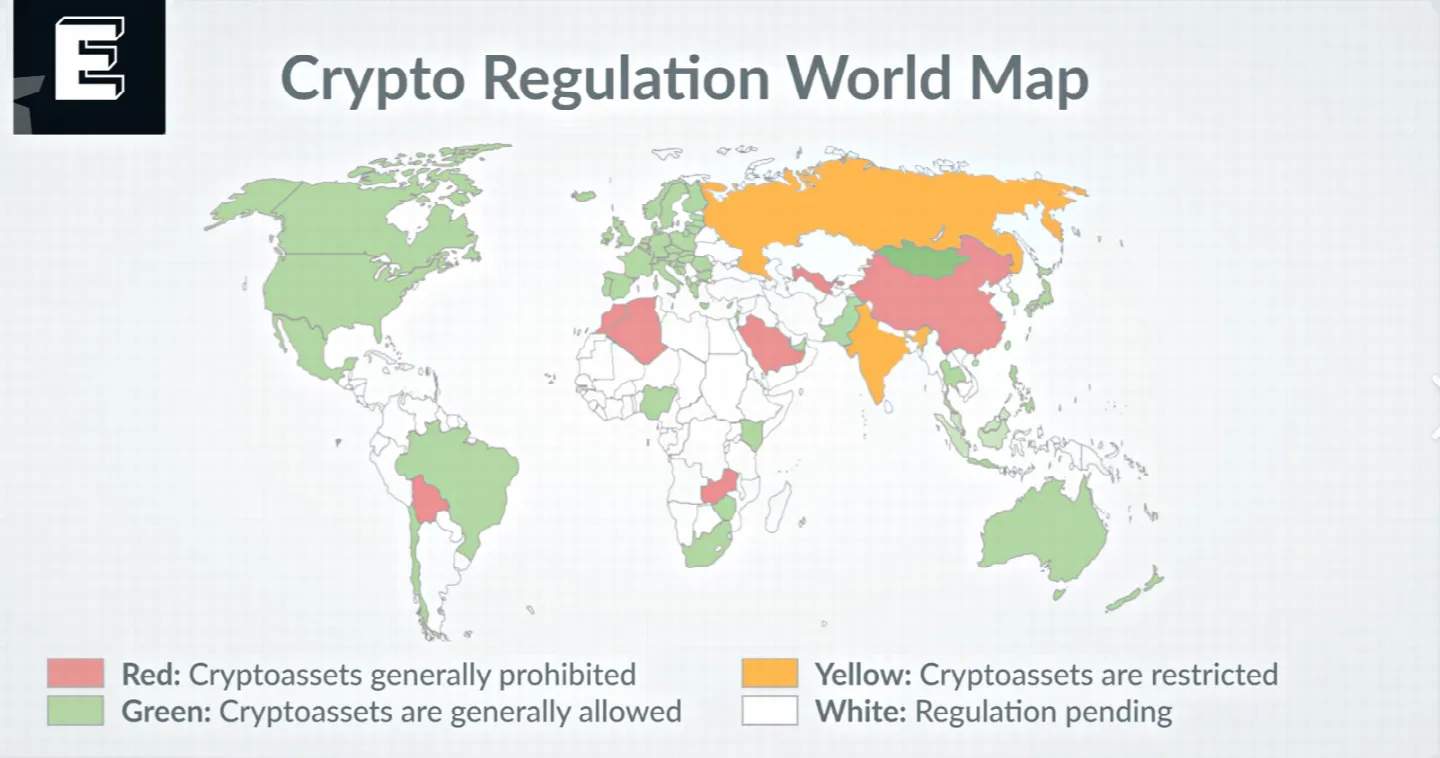
Por que manipulações tão evidentes continuaram ocorrendo sem repressão? A explicação envolve as particularidades dos mercados cripto e a própria essência desse ecossistema. O setor financeiro tradicional conta com décadas de arcabouços legais, ferramentas de monitoramento e órgãos fiscalizadores dedicados a coibir irregularidades. Em contrapartida, as criptomoedas surgiram justamente para prescindir dessas estruturas. Criou-se um ambiente sem fronteiras, descentralizado e pseudônimo — uma espécie de Velho Oeste digital, onde as regras se mostraram ainda mais flexíveis do que nos territórios pioneiros do século XIX. A premissa cypherpunk — calcada na privacidade financeira irrestrita e na eliminação do controle estatal — acabou servindo, inadvertidamente, como refúgio para ilícitos financeiros.
Boa parte dessa fragilidade decorre da arbitragem jurisdicional. Uma exchange pode ter sua sede nas Ilhas Seychelles, alocar servidores na Islândia e prestar serviços a cidadãos norte-americanos e europeus. Identificar os responsáveis pelas fraudes, definir a jurisdição competente e mobilizar pessoal e recursos para conduzir investigações e processos torna-se um entrave burocrático complexo.
Como as transferências em cripto ocorrem em questão de segundos, as agências reguladoras — limitadas a fronteiras nacionais — enfrentam barreiras operacionais. Além disso, a legislação caminha a passos lentos se comparada à evolução tecnológica. Compreender os mecanismos de novos protocolos DeFi ou de estruturas de tokenomics exige tempo; quando as regras são assimiladas pelos órgãos fiscalizadores, novas estratégias já estão em curso. As legislações concebidas para o mundo analógico mostram-se inadequadas para a dinâmica e a complexidade dos ativos digitais.
Some-se a isso a existência de conflitos de interesse e casos de corrupção envolvendo figuras públicas. O setor de criptoativos transformou-se em uma indústria multibilionária com forte poder de lobby. Participantes influentes recrutaram ex-reguladores e autoridades governamentais para seus quadros, criando um mecanismo de portas giratórias que enfraquece a separação entre supervisão e defesa de interesses privados. Quando os responsáveis pela definição das regras possuem conexões financeiras diretas com as entidades reguladas, os resultados são previsíveis.
Como consequência, as medidas punitivas costumam focar em alvos fáceis ou em colapsos extremos, deixando intactas as manipulações diárias coordenadas por participantes com trânsito livre nos bastidores. A captura de interesses e a especulação desmedida acabam afastando a promessa inicial de uma rede descentralizada. As entidades incumbidas de proteger o investidor operam com recursos limitados diante do poderio financeiro das organizações que deveriam fiscalizar.
O Mercado Pode Ser Disciplinado?
Esses são apenas alguns casos representativos das manobras que impactam o ecossistema e os investidores, em uma lista que ganha novos métodos a cada ano. A frequência de exploits e brechas em finanças descentralizadas levanta questionamentos sobre a participação interna de desenvolvedores, que chegam a inserir fragilidades nos smart contracts para aproveitá-las posteriormente. O colapso de stablecoins algorítmicas expôs ataques orquestrados por mesas de operações institucionais, que apostavam na desvalorização do ativo enquanto suas reservas eram esgotadas. Em situações assim, a separação entre estratégias agressivas de mercado e manipulação criminosa se torna bastante tênue.
Essa dinâmica culminou na quebra de grandes exchanges, cujos tokens nativos eram artificialmente inflacionados para servir de colateral em empréstimos vultosos — demonstrando o risco sistêmico da ausência de governança sobre o uso indevido de informações privilegiadas. Tais episódios geram efeitos de contágio que comprometem as economias de milhões de usuários alheios às disputas, evidenciando que o ecossistema cripto não funciona de forma isolada.
A abrangência do problema fica evidente na identificação das práticas operacionais mais frequentes:
1. Wash trading para inflar artificialmente o volume e atrair algoritmos de execução automatizada.
2. Inserção de ordens falsas massivas de compra ou venda (spoofing) no livro de ofertas para manipular o sentimento do varejo.
3. Criação de grupos privados de mensagens dedicados a coordenar operações de pump-and-dump.
4. Extração de Maximal Extractable Value (MEV) para aplicar front-running em transações de usuários comuns.
5. Insider trading com base em listagens antecipadas em exchanges ou alterações técnicas em protocolos.
Diante desse cenário, há defensores da aplicação de exigências rigorosas, enquadrando os tokens como valores mobiliários e submetendo-os às estruturas vigentes do sistema financeiro. Se por um lado essa medida poderia conter abusos, por outro arriscaria comprometer a inovação e o acesso descentralizado viabilizados pela blockchain. Além disso, essa tese parte do princípio de que as normas tradicionais são sempre eficazes, premissa contestada pelo histórico dos mercados convencionais.
A imposição de normas concebidas para modelos antigos costuma resultar em entraves regulatórios que prejudicam os próprios usuários que se pretendia resguardar. O debate contínuo sobre o enquadramento de ativos como títulos mobiliários (securities) ou commodities segue travando o avanço legislativo e mantendo o mercado sob incerteza.
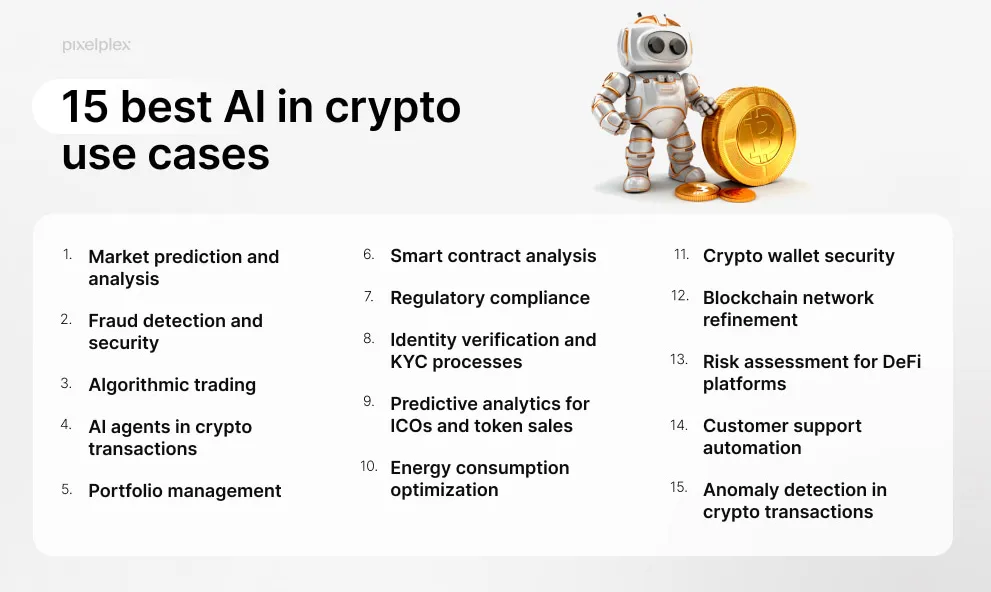
Existem também propostas focadas em instrumentos tecnológicos, como plataformas avançadas de inteligência analítica on-chain e inteligência artificial para monitorar e sinalizar movimentações atípicas em tempo real. A ideia de que a própria comunidade atue como fiscalizadora autônoma depende de capacidade técnica e alinhamento coletivo — condições que nem sempre se sustentam diante da busca por lucros imediatos.
Por fim, a formação e o acesso à informação continuam sendo as defesas mais eficientes contra manipulações. Fazer a própria análise (DYOR), compreender os sinais de movimentos coordenados e manter postura crítica em relação a promessas de retornos extraordinários são passos fundamentais. A consolidação de um ambiente maduro depende de tempo e cautela por parte dos participantes no mercado de ativos digitais.
O Rumo Para a Próxima Fase
O mercado de criptomoedas avança gradualmente rumo à maturidade, priorizando a utilidade técnica e a solidez da infraestrutura em detrimento da especulação desenfreada. Enquanto parte do setor ainda enfrenta a presença de promotores e insiders, diversos ecossistemas concentram esforços no desenvolvimento de ferramentas de escalabilidade e na contenção de custos para os usuários. Na rede TRON, por exemplo, a execução de transações requer o gerenciamento de recursos operacionais essenciais: Energy e Bandwidth, fundamentais para evitar taxas desnecessárias.
Em vez de realizar a queima direta de TRX em chamadas de contratos inteligentes ou transferências de tokens, os usuários contam com plataformas dedicadas ao aluguel desses recursos. É nesse contexto que atua a Netts, agregadora e marketplace de referência para TRON Energy.
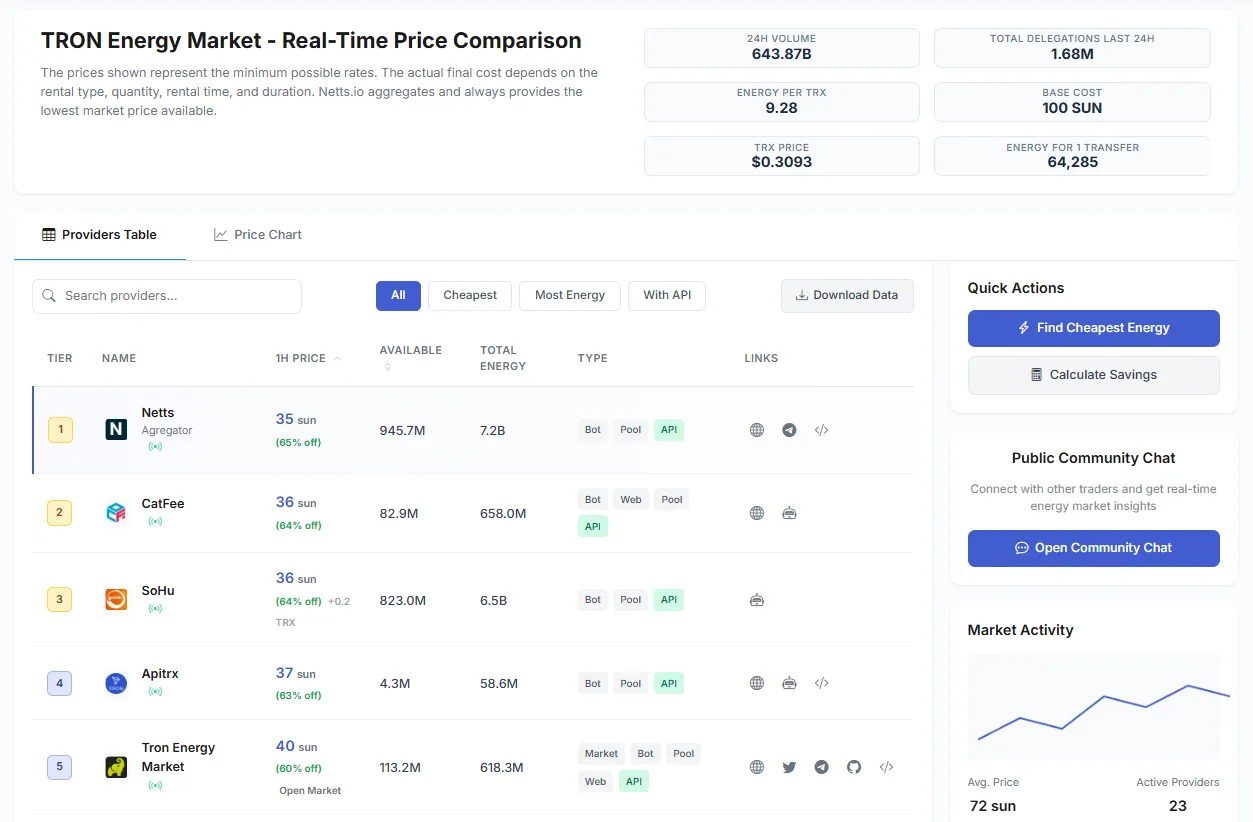
A Netts opera em segundo plano comparando provedores de Energy, garantindo acesso às condições mais competitivas para TRON Energy em tempo real. Por meio de um ecossistema transparente e de ferramentas completas de cotação de TRON Energy, desenvolvedores e traders conseguem reduzir seus custos operacionais de forma expressiva — comprovando que, mesmo diante da volatilidade do mercado, a infraestrutura técnica pode operar com previsibilidade, eficiência e economia.