क्रिप्टो और इनसाइडर ट्रेडिंग: हम क्या जानते हैं
क्रिप्टो में बाज़ार में हेरफेर — वॉश ट्रेडिंग, स्पूफिंग, पंप ग्रुप्स, MEV, और लिस्टिंग से जुड़े इनसाइडर एड्ज — जिसे निगरानी और प्रोत्साहन के रूप में प्रस्तुत किया गया है।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
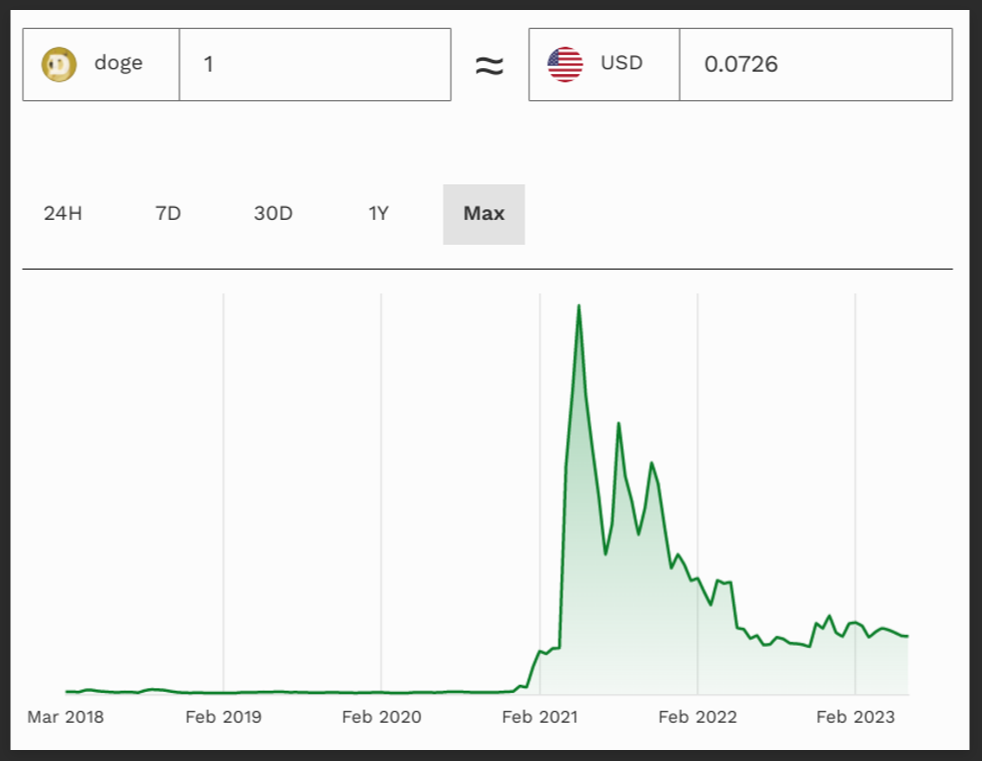
डोगेकोइन (Dogecoin) मूल रूप से एक मज़ाक था, एक मीम कॉइन जिसे क्रिप्टो की सट्टा प्रकृति का उपहास करने के लिए बनाया गया था। हालाँकि, सब कुछ तब बदल गया जब एलन मस्क के ट्वीट्स ने एक मज़ाक को अरबों डॉलर के मज़ाक में बदल दिया। शीबा इनु की तस्वीर वाला एक ट्वीट या 'मून' (moon) का एक अस्पष्ट संदर्भ, और DOGE की कीमत में लगभग तुरंत दोहरे अंकों में वृद्धि हो जाती थी। अगली बड़ी रैली से चूक जाने के डर से, स्क्रीन से चिपके रहने वाले रिटेल निवेशक उस एसेट को खरीदने के लिए दौड़ पड़ते थे। लगभग छह घंटों के लिए, दुनिया का सबसे अमीर व्यक्ति एक मीम का अनौपचारिक केंद्रीय बैंक बन गया था, जो शाब्दिक रूप से कुछ ही अक्षरों के साथ उस मीम का मूल्य निर्धारित कर रहा था।
हालाँकि, जितनी तेज़ी से कीमत बढ़ती थी, उतनी ही तेज़ी से वह अनिवार्य रूप से गिर भी जाती थी, और जो कोई भी इस दौड़ में देर से शामिल होता, उसे भारी नुकसान उठाना पड़ता, जबकि शुरुआती अपनाने वाले (early adopters) और इनसाइडर्स ने मोटा मुनाफा कमाया। यह सांस्कृतिक घटना तब अपने चरम पर पहुँच गई जब वह नेशनल टेलीविज़न पर दिखाई दिए, और उनके एक स्केच ने कीमत को धराशायी कर दिया और कुछ ही घंटों में मार्केट कैप से अरबों डॉलर साफ कर दिए। हालाँकि, रिटेल निवेशकों का मनोविज्ञान उजागर हो गया था — जो निश्चित रूप से FOMO से प्रेरित था — और वे उन लोगों के लिए 'एग्जिट लिक्विडिटी' (exit liquidity) बन गए जिन्होंने ट्वीट्स आने से बहुत पहले ही एसेट जमा कर लिया था। कीमतों में ये उतार-चढ़ाव इतने चरम थे कि बुनियादी तथ्यों पर भावनाओं के हावी होने की यह मुख्य गतिशीलता पूरी तरह से प्रदर्शित हुई, जिससे बाजार की संरचना में एक अंतर्निहित खामी का पता चला।
मार्केट मैनिपुलेशन की कार्यप्रणाली
सरल शब्दों में, मार्केट मैनिपुलेशन (बाजार हेरफेर) बाजार के स्वतंत्र और निष्पक्ष कामकाज को बिगाड़ने का एक जानबूझकर किया गया प्रयास है, ताकि किसी वस्तु, सिक्योरिटी या कमोडिटी की कीमत या बाजार के संबंध में कृत्रिम, झूठी या भ्रामक स्थिति पैदा की जा सके।
उदाहरणों में स्पूफिंग शामिल है, जहाँ ट्रेडर्स मांग का भ्रम पैदा करने के लिए बड़े नकली ऑर्डर देते हैं, या वॉश ट्रेडिंग, जब कोई इकाई ट्रेडिंग वॉल्यूम को कृत्रिम रूप से बढ़ाने के लिए एक ही समय में एक ही एसेट को खरीदती और बेचती है — यह पारंपरिक वित्त में अधिक आम है।क्रिप्टोकरेंसी में हेरफेर आम है, जो आमतौर पर पंप-एंड-डंप के किसी रूप में होती है, जिसमें एक मिलीभगत करने वाला समूह या एक शक्तिशाली 'व्हेल' झूठी सकारात्मक बातों के जरिए किसी एसेट की कीमत बढ़ाने की कोशिश करता है और फिर सर्वकालिक उच्च स्तर (all-time highs) पर निकल जाता है। डिजिटल एसेट्स विकेंद्रीकृत और अधिकतर अनियंत्रित होते हैं, और पैसे तथा प्रभाव वाले लोगों के लिए शोषण का एक आसान जरिया बन जाते हैं। सर्किट ब्रेकर की अनुपस्थिति — जो अत्यधिक अस्थिरता के दौरान पारंपरिक बाजारों में ट्रेडिंग को रोक देते हैं — का अर्थ है कि किसी निवेशक के कदम उठाने से पहले ही किसी एसेट की कीमत में हेरफेर करके उसे शून्य तक पहुँचाया जा सकता है।
पीछे मुड़कर देखने पर, जब हम DOGE की घटना पर विचार करते हैं, तो इसकी कार्यप्रणाली पूरी तरह स्पष्ट हो जाती है। धन की एक लुभावनी कहानी जिसे तैयार बैठी भीड़ के लिए नजरअंदाज करना असंभव होता है। एक ट्रिगर — इस उदाहरण में, एक हाई-प्रोफाइल व्यक्ति का ट्वीट — खरीदारी की एक लहर शुरू कर देता है। कीमत तेजी से बढ़ी, एक ऐसा बुलबुला जो तकनीकी या व्यावसायिक बुनियादी बातों (fundamentals) से पूरी तरह से कटा हुआ था। फिर, अपरिहार्य बिकवाली होती है। देख रहे हैं यहाँ क्या हो रहा है? रिटेल बैग होल्डर्स शीर्ष पर फंस जाते हैं, जबकि पंप करने वाले या पंप का पूर्वानुमान लगाने वाले अपना मुनाफा सुरक्षित कर लेते हैं।
ब्लॉकचेन पूरी तरह से पारदर्शी है, जिससे यह देखना आसान और कठिन दोनों हो जाता है कि बाजार को चलाने वाले खिलाड़ी वास्तव में क्या हासिल करने की कोशिश कर रहे हैं, क्योंकि छद्म नाम वाले वॉलेट (pseudonymous wallets) किसी लंबी फूलने वाली सांप की तरह धन को बढ़ाते और सिकोड़ते रहते हैं।
ये वही साधन हैं जिनका वित्त के लोकतंत्रीकरण के लिए समर्थन किया जाता है, लेकिन अब इन साधनों के अपरिवर्तनीय कोड (immutable code) में इन्हें नासमझ उपयोगकर्ताओं के खिलाफ हथियार के रूप में इस्तेमाल किया जा रहा है।वाइल्ड वेस्ट और ऐतिहासिक हेरफेर
इस बिंदु के लिए, यह ध्यान रखना महत्वपूर्ण है कि डॉगकॉइन (Dogecoin) का मामला न तो पहली बार है और न ही आखिरी बार जब क्रिप्टो क्षेत्र में इस तरह का बाजार हेरफेर देखा गया है। डिजिटल संपत्तियों में खुलेआम और परिचित कृत्रिम मूल्य हेरफेर और इनसाइडर ट्रेडिंग का एक लंबा और घिनौना इतिहास रहा है। सबसे शुरुआती और सबसे कुख्यात उदाहरणों में से एक माउंट गॉक्स (Mt. Gox) एक्सचेंज का पतन था। 2014 में अपनी भयानक विफलता तक, माउंट गॉक्स दुनिया के सत्तर प्रतिशत से अधिक बिटकॉइन लेनदेन का संचालन कर रहा था।
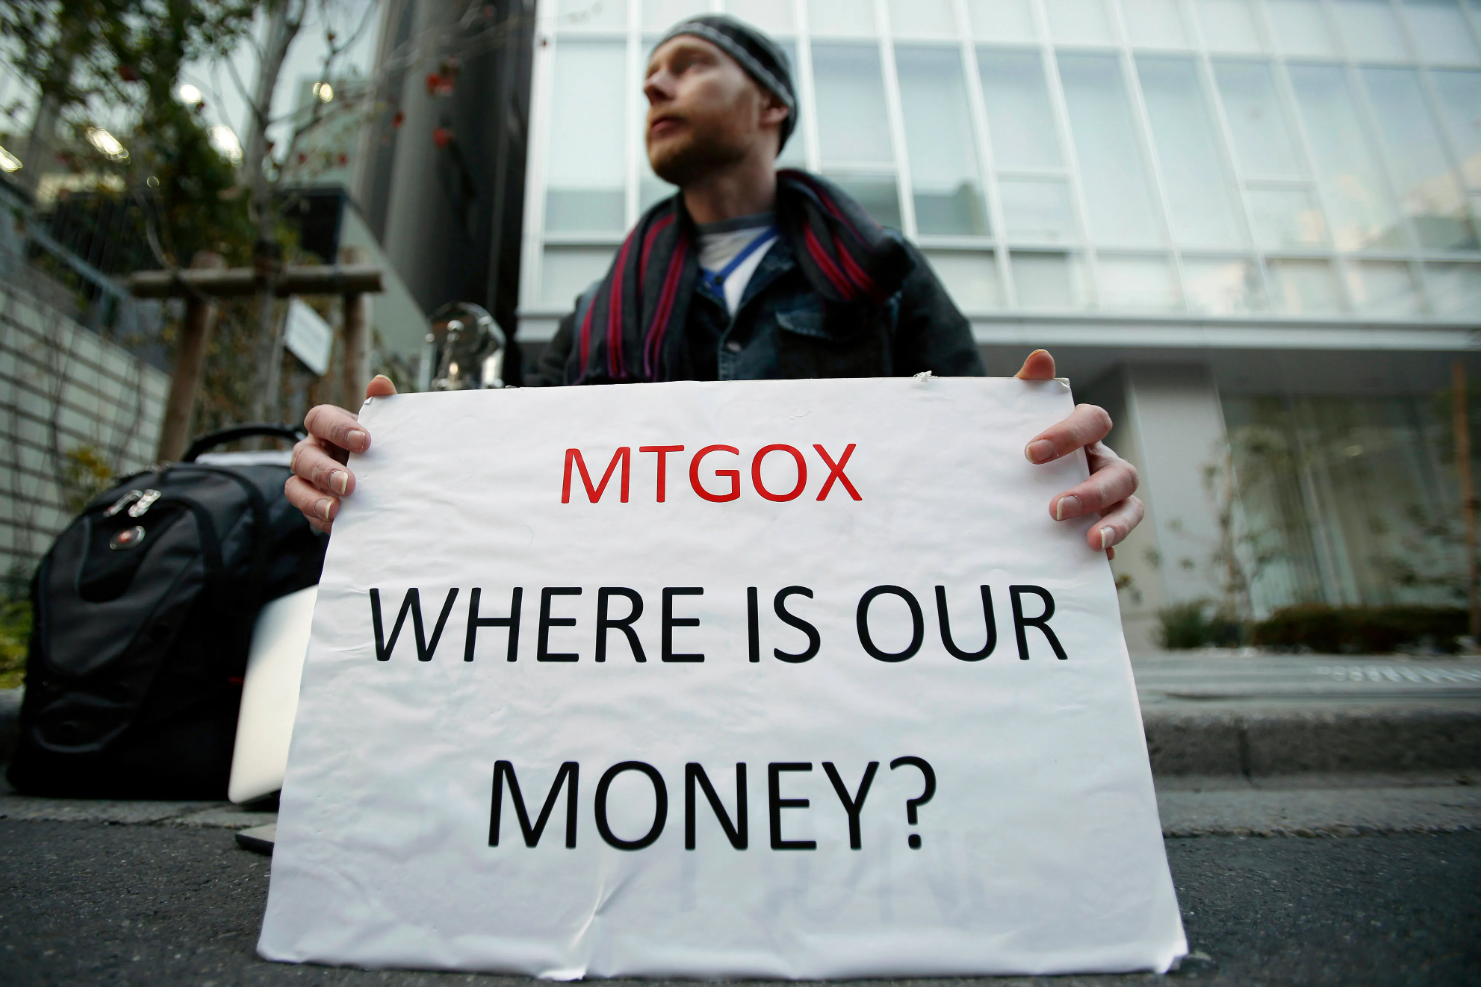
बाद की जांचों में 'विली बॉट' (Willy Bot) का खुलासा हुआ, जो एक स्वचालित ट्रेडिंग प्रोग्राम था। इसने नकली पैसे का उपयोग करके एक्सचेंज पर बिटकॉइन के लिए बड़े खरीद ऑर्डर दिए थे, विशेष रूप से ऐसा पैसा जमा करके जो वास्तव में उनके एक्सचेंज पर मौजूद ही नहीं था। इस बॉट ने 2013 के अंत में लगभग 150 डॉलर से लेकर 1,000 डॉलर से अधिक तक बिटकॉइन की नकली खरीदारी की। हालांकि यह हेरफेर भीषण था, और बाजार अपरिपक्व था जिसमें इसे पहचानने या रोकने के लिए कोई साधन या बुनियादी ढांचा नहीं था। कोड के इस एक टुकड़े ने तरलता और मांग का भ्रम पैदा किया जिससे दुनिया भर में एक उन्माद पैदा हो गया, और यह उजागर हुआ कि कैसे एक अच्छी तरह से डिजाइन किए गए, उभरते बाजार को नापाक इरादों वाले एक केंद्रीकृत इकाई द्वारा आसानी से नियंत्रित किया जा सकता है। दो बुल मार्केट आए और चले गए और 2014 में माउंट गॉक्स से सीखे गए सभी सबक पूरी इंडस्ट्री द्वारा तेजी से भुला दिए गए, लेकिन इसके दुष्प्रभावों से उबरने में सालों लग गए।
अब 2017 और 2018 के ICO उन्माद की ओर बढ़ते हैं, जो हेरफेर के पनपने के लिए एक उपयुक्त आधार था।
व्हाइटपेपर से लेकर लाखों तक: ऐसे प्रोजेक्ट्स जिनके पास एक व्हाइटपेपर और एक रंगीन वेबसाइट के अलावा और कुछ नहीं था, उन्होंने लाखों डॉलर जुटाए। इनसाइडर्स और शुरुआती निवेशकों को टोकन का आवंटन अक्सर भारी मात्रा में और भारी छूट पर किया जाता था। ये इनसाइडर्स एक ही समय में एक्सचेंजों पर टोकन डंप कर देते थे, जिससे कीमतें गिर जाती थीं और इस प्रक्रिया में रिटेल निवेशक बर्बाद हो जाते थे। वेस्टिंग शेड्यूल या नियामकों की निगरानी के बिना, फाउंडर्स कैश आउट करने के तुरंत बाद प्रोजेक्ट्स को छोड़ सकते थे, जिसे 'रग पुल' (rug pull) कहा जाता है। हालांकि प्रति स्कीम भुगतान कम था, लेकिन इन घोटालों का पैमाना इतना बड़ा था कि उन्होंने जनता के विश्वास को कम कर दिया, जबकि एक आकर्षक मुनाफे का लालच नए पीड़ितों को उतनी ही तेजी से लुभा रहा था जितनी तेजी से वे इसका शिकार हो रहे थे।इन्फ्लुएंसर्स और संदिग्ध प्रथाएं
और अगर हम इन बड़े, वैश्विक उदाहरणों को देख चुके हैं, तो हम उन कम स्पष्ट लेकिन समान रूप से संदिग्ध प्रथाओं को देख सकते हैं जिन्हें हम हर दिन देखते हैं। उदाहरण के लिए, इन्फ्लुएंसर शिलिंग (shilling) का पूरा मामला। सोशल मीडिया पर मशहूर हस्तियों को किसी विशेष प्रोजेक्ट को अपने फॉलोअर्स तक पहुँचाने के लिए टोकन के रूप में भुगतान किया जाता था। वे एसेट का प्रचार करते, उसे नई महान तकनीकी खोज के रूप में पेश करते और मांग में वृद्धि पैदा करके अपने स्वयं के टोकन डंप कर देते थे। इसका एक प्रमुख उदाहरण सेफमून (SafeMoon) टोकन है, जहाँ मशहूर हस्तियों और इन्फ्लुएंसर्स ने कथित तौर पर रिटेल निवेशकों के खिलाफ 100 मिलियन डॉलर की पंप-एंड-डंप योजना में भाग लिया था। चूंकि इन इन्फ्लुएंसर्स को तत्काल कोई परिणाम नहीं भुगतना पड़ा, इसलिए ऑनलाइन मार्केटर्स की एक नई पीढ़ी को उन्हीं हथकंडों का उपयोग करने के लिए प्रोत्साहन मिला।
एक और संदिग्ध प्रथा में नॉन-फंजिबल टोकन (NFT) के साथ हेरफेर शामिल है। NFT के उन्माद के दौरान, वॉश ट्रेडिंग (wash trading) बड़े पैमाने पर हुई जहाँ लोग अपनी कृतियों की मांग और मूल्य को कृत्रिम रूप से बढ़ाने के लिए अलग-अलग वॉलेट से अपनी ही डिजिटल संपत्ति खरीदते थे। इस तरह के फर्जी वॉल्यूम ने अनजान खरीदारों को डिजिटल तस्वीरों के लिए हजारों डॉलर देने के लिए धोखा दिया — जो वास्तव में मूल्यहीन थीं।" लेनदेन ब्लॉकचेन पर दर्ज किए गए थे और इसलिए वे वैध लग रहे होंगे, लेकिन यह स्व-व्यवहार वाली एक चक्रीय व्यवस्था (self-dealing circular arrangement) के अलावा और कुछ नहीं था, जो पूरी तरह से बाहरी तौर पर बाकी बाजार को गुमराह करने के लिए बनाई गई थी। जिन मार्केटप्लेस पर ऐसी संपत्तियां सूचीबद्ध थीं, वे आमतौर पर इसे अनदेखा कर देते थे, क्योंकि उन्हें इस अस्तित्वहीन ट्रेडिंग गतिविधि से अर्जित लेनदेन शुल्क से लाभ होता था।
नियामक शून्यता और निगरानी का अभाव
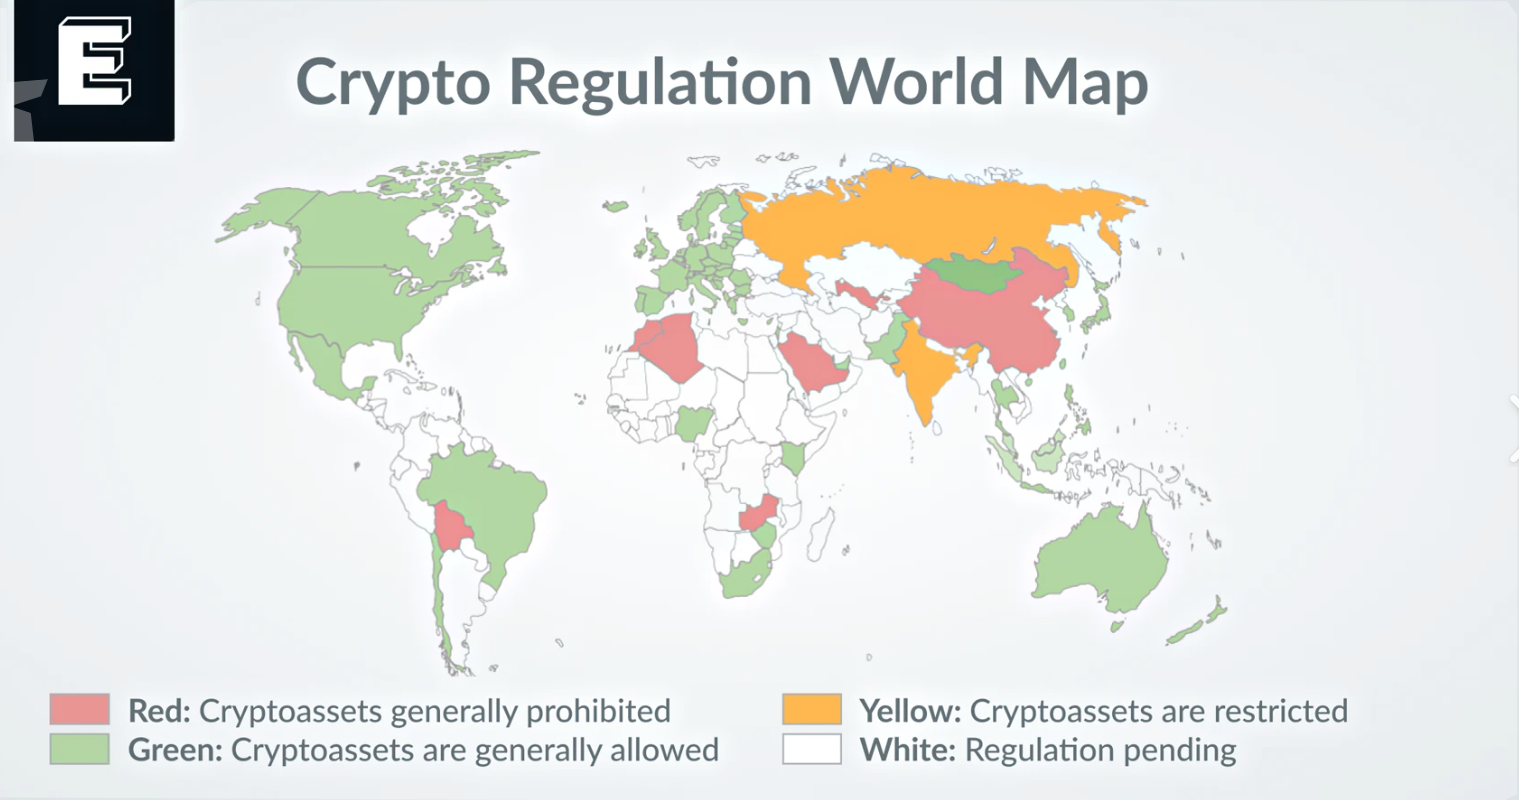
इन स्पष्ट हेरफेर को अकेला क्यों छोड़ दिया गया? इसका उत्तर बाजार में हेरफेर के व्यापक मुद्दे के साथ-साथ क्रिप्टोकरेंसी इकोसिस्टम की परंपरा-विरोधी प्रकृति में निहित है। आज हम जिन वित्तीय बाजारों को जानते हैं, उनके पास दुराचार के खिलाफ नियामक ढांचों, निगरानी प्रणालियों और प्रवर्तन एजेंसियों का दशकों पुराना शस्त्रागार मौजूद है। दूसरी ओर, क्रिप्टो बाजार इसलिए बनाया गया था क्योंकि हम विशेष रूप से इन संस्थानों से बचना चाहते थे। एक सीमा रहित, विकेंद्रीकृत और छद्मनाम (pseudonymous) प्रणाली बनाई गई। इसने एक दूसरे 'वाइल्ड वेस्ट' का रूप ले लिया — एक ऐसा स्थान जहां कानून 19वीं सदी के सीमावर्ती शहरों की तुलना में भी अधिक ढीला था। साइफरपंक विचारधारा — पूर्ण वित्तीय गोपनीयता की मांग, जो राज्य के नियंत्रण की पूर्ण समाप्ति के लिए एक निर्दोष शब्दावली है — वित्तीय अपराधियों के लिए लगभग एक आदर्श छलावरण बन गई।
जवाबदेही की इस कमी का एक बड़ा हिस्सा क्षेत्राधिकार मध्यस्थता (jurisdictional arbitrage) से संबंधित है। एक क्रिप्टोकरेंसी एक्सचेंज सेशेल्स में संगठित हो सकता है, आइसलैंड में सर्वर होस्ट कर सकता है, और अमेरिकी/यूरोपीय ग्राहकों को सेवाएं प्रदान कर सकता है। यह पहचान करने की प्रक्रिया कि किसके साथ हेरफेर किया गया है; किस नियामक का इस पर क्षेत्राधिकार है; और जांच या अभियोजन चलाने के लिए कर्मचारी और संसाधन उपलब्ध हैं या नहीं, एक नौकरशाही दुःस्वप्न है।
सेकंडों में होने वाला वैश्विक क्रिप्टोकरेंसी संचलन नियामकों को बहुत कम समय देता है, जो अक्सर राष्ट्रीय सीमाओं तक सीमित होते हैं। इसके अलावा, कानून हमेशा तकनीक से एक कदम पीछे रहता है।" नियामकों के लिए किसी नए DeFi प्रोटोकॉल या नई टोकनॉमिक्स को समझ पाना मुश्किल होता है क्योंकि यह बहुत तेज़ी से आगे बढ़ता है, और जब तक वे इसकी प्रणाली को समझते हैं, तब तक कुछ जोड़-तोड़ करने वाले इसमें हेरफेर कर चुके होते हैं और वे अगली ठगी की ओर बढ़ जाते हैं। एनालॉग दुनिया के लिए बनाए गए कानूनी ढांचे स्वाभाविक रूप से डिजिटल संपत्ति की गति और जटिलता का मुकाबला करने के लिए अनुपयुक्त हैं।
साथ ही, कभी-कभी यह महसूस करना असहज होता है कि ऐसे मामलों की जांच करने वालों के भ्रष्टाचार और हितों के टकराव के अपने मुद्दे हैं। क्रिप्टोकरेंसी उद्योग एक अरबों डॉलर का व्यवसाय और एक शक्तिशाली लॉबिस्ट बन गया है। क्रिप्टो के अमीर और शक्तिशाली खिलाड़ियों ने उन पूर्व नियामकों और सरकारी अधिकारियों से संपर्क किया, जिन्होंने बाद में उन्हीं क्रिप्टो कंपनियों में काम करना शुरू कर दिया और गोपनीयता का एक ऐसा 'रिवॉल्विंग डोर' (आने-जाने का सिलसिला) बनाया जिसने निगरानी और वकालत के बीच की रेखाओं को धुंधला कर दिया। खैर, जब नियम लिखने वाले लोगों का उन्हीं संस्थाओं में निहित वित्तीय हित होता है जिन्हें उन्हें विनियमित करना है, तो अंदाज़ा लगाइए कि क्या होता है?
इस प्रकार, कार्रवाई केवल आसान लक्ष्यों या बड़ी विफलताओं पर की जाती है, जबकि सबसे मजबूत संबंधों वाले इनसाइडर्स द्वारा की जाने वाली प्रणालीगत और निरंतर हेरफेर को अछूता छोड़ दिया जाता है। दुर्भाग्य से, लालच और प्रभाव के खतरे एक विकेंद्रीकृत आदर्श लोक (utopia) के वादे को जल्दी ही एक दुःस्वप्न (dystopia) में बदल देते हैं। जनता की सुरक्षा का जिम्मा संभालने वाली एजेंसियां गंभीर रूप से संसाधनों की कमी से जूझ रही हैं और उन अरबों डॉलर की कॉर्पोरेट संस्थाओं के सामने कमजोर साबित हो रही हैं जिन्हें वे नियंत्रित करने की कोशिश कर रही हैं।
बाज़ार — क्या इसे नियंत्रित किया जा सकता है?
ये उस हेरफेर के कुछ ही उदाहरण हैं जिनका हम व्यक्तिगत और सामाजिक रूप से अनुभव करते हैं, लेकिन यह सूची हर साल और भी विस्तृत होती जा रही है। हमने जितने विकेंद्रीकृत वित्त (DeFi) हैक देखे हैं, वे यह सवाल उठाते हैं कि क्या यह कोई अंदरूनी काम (inside job) तो नहीं है, क्योंकि डेवलपर्स अपने स्मार्ट कॉन्ट्रैक्ट्स में बैकडोर छोड़ देते हैं और फिर बाद में उसी बैकडोर का फायदा उठाने के लिए वापस आते हैं। हमने एल्गोरिथमिक स्टेबलकॉइन्स का अंत देखा है क्योंकि भारी निवेश वाले संस्थागत ट्रेडर्स समन्वित हमले (coordinated strikes) करते हैं, जिससे वे एसेट को शॉर्ट करते हैं और साथ ही साथ रिज़र्व भी खाली हो जाते हैं। इन मामलों में, हम उस रेखा को पार करने का जोखिम उठाते हैं जो एक आक्रामक ट्रेडिंग पद्धति को अवैध बाजार हेरफेर (market manipulation) से अलग करती है।
इस प्रवृत्ति के कारण प्रमुख एक्सचेंजों का पतन हुआ है, जिनके अपने प्रोप्रायटरी टोकन को विशाल ऋणों से प्राप्त कोलैटरल (collateral) का उपयोग करके नई ऊंचाइयों तक फुलाया गया था — यह सबसे गंभीर इनसाइडर डीलिंग पर भी निगरानी की कमी से उत्पन्न प्रणालीगत जोखिम (systemic risk) का एक और उदाहरण है। ये पतन एक 'कंटेजियन इफेक्ट' (contagion effect) भी पैदा करते हैं जो उन लाखों उपयोगकर्ताओं की बचत को बुरी तरह प्रभावित करते हैं जिनका शामिल पक्षों से कोई लेना-देना नहीं है, जो एक बार फिर यह दर्शाता है कि क्रिप्टो बाजार शून्य में काम नहीं करता है।
समस्या की गंभीरता को तब समझा जा सकता है जब आप यहाँ गलत इरादे रखने वालों (bad actors) के सामान्य तरीकों को जानते हैं:
1. वॉल्यूम बढ़ाने और एल्गोरिथमिक ट्रेडिंग बॉट्स को लुभाने के लिए वॉश ट्रेडिंग (Wash trading) करना।
2. रिटेल सेंटिमेंट में हेरफेर करने के लिए ऑर्डर बुक्स को स्पूफ (spoof) करने हेतु भारी नकली खरीद या बिक्री की दीवारें (buy or sell walls) बनाना।
3. पंप-एंड-डंप समूहों के समन्वय के लिए निजी मैसेजिंग चैनल चलाना।
4. ट्रेड्स की फ्रंट-रनिंग करने और औसत उपयोगकर्ताओं के लेनदेन से लाभ उठाने के लिए माइनर एक्सट्रैक्टेबल वैल्यू (MEV) का आवंटन करना।
5. अघोषित एक्सचेंज लिस्टिंग या प्रोटोकॉल अपग्रेड के लिए इनसाइडर ट्रेडिंग करना।
इसके बारे में क्या किया जा सकता है? अन्य लोग कठोर (draconian) नियम लागू करेंगे, जिससे हर क्रिप्टोकरेंसी को एक 'सिक्योरिटी' बना दिया जाएगा और इसे वर्तमान वित्तीय नियामक ढांचे के अधीन कर दिया जाएगा। हालांकि यह तरीका हेरफेर को कम करने में उपयोगी साबित हो सकता है, लेकिन इसमें वास्तविक नवाचार और ब्लॉकचेन तकनीक द्वारा प्रदान की जाने वाली वित्त तक पहुंच में बाधा डालने की भी संभावना है।
यह यह भी मानकर चलता है कि पारंपरिक वित्तीय नियम हमेशा अच्छे होते हैं, और इतिहास ने दिखाया है कि ऐसा बिल्कुल भी सच नहीं है।लेकिन नई तकनीक के खिलाफ पुराने कानूनों का उपयोग लगभग हमेशा नियामक अतिरेक (regulatory overreach) की ओर ले जाता है जो उन उपभोक्ताओं को नुकसान पहुँचाता है जिनकी मदद के लिए नियम बनाए गए थे। कोई टोकन सिक्योरिटी है या कमोडिटी, इस सवाल ने विधायकों को उलझा दिया है और बाजार को कभी न खत्म होने वाली अनिश्चितता में फँसा दिया है।
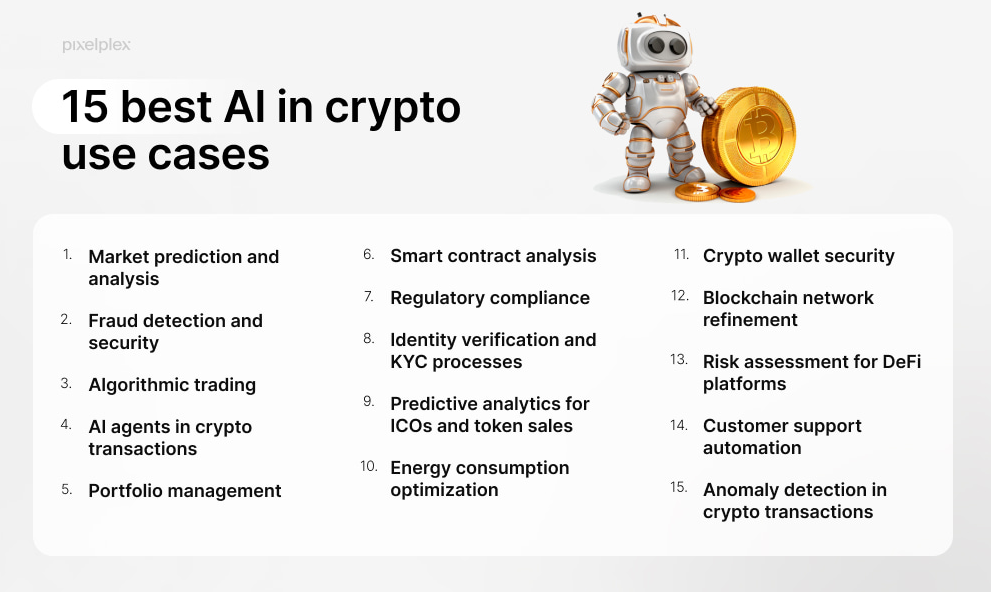
कुछ लोग तकनीकी समाधानों के उपयोग का प्रस्ताव देते हैं, जिसमें अधिक परिष्कृत ऑन-चेन एनालिटिक्स और AI शामिल हैं, ताकि अनुचित ट्रेडों (abusive trades) के होते ही उनकी पहचान की जा सके और अलर्ट दिया जा सके। समुदाय स्वयं एक प्रकार का विकेंद्रीकृत नियामक निकाय हो सकता है, जो ब्लॉकचेन को पारदर्शी और सभी के लिए सुलभ बनाए रखता है। लेकिन यह इस विचार पर आधारित है कि समुदाय तकनीकी रूप से पर्याप्त कुशल है — और उसमें खुद की निगरानी करने की सामूहिक इच्छाशक्ति है — जो कि मुनाफे के लालच में शायद ही कभी संभव हो पाया है।
लेकिन सबसे बढ़कर, बाजार हेरफेर (market manipulation) से शिक्षा के माध्यम से सबसे प्रभावी ढंग से बचा जा सकता है। बाजारों में अपना स्वयं का शोध (DYOR) करें, पंप-एंड-डंप के शुरुआती चेतावनी संकेतों को पहचानना सीखें और ऐसी किसी भी चीज़ पर संदेह करें जो आसमान छूने वाले वादे और रातों-रात करोड़पति बनने वाली जीवनशैली का लालच देती है। वे कहते हैं कि 'वाइल्ड वेस्ट' को एक दिन वश में कर लिया जाएगा, लेकिन जब तक वह दिन नहीं आता, डिजिटल संपत्तियों की इस जोखिम भरी दुनिया में हर कोई केवल अपने स्वार्थ के लिए काम कर रहा है।
भविष्य की ओर अपना रास्ता खोजना
क्रिप्टो बाजार आखिरकार धीरे-धीरे लेकिन निश्चित रूप से परिपक्व हो रहा है, जो अंधाधुंध सट्टेबाजी से हटकर उपयोगिता (utility) और बुनियादी ढांचे (infrastructure) की ओर बढ़ रहा है। हालांकि, जबकि सामान्य बाजार इन्फ्लुएंसरों और इनसाइडर्स द्वारा बाजार में हेरफेर से भरा हुआ प्रतीत होता है, विभिन्न इकोसिस्टम एंड-यूजर्स के लिए लागत कम करने और स्केलिंग के लिए तंत्र (mechanisms) बनाने के उसी अभियान पर काम कर रहे हैं।
इसका अर्थ है कि, उदाहरण के लिए, TRON नेटवर्क में उपयोग करने के लिए एनर्जी और बैंडविड्थ के प्रबंधन की आवश्यकता होती है, जो दोनों ही सिस्टम संसाधन हैं, ताकि अत्यधिक ट्रांजेक्शन लागत का भुगतान न करना पड़े।प्रत्येक स्मार्ट कॉन्ट्रैक्ट इंटरैक्शन या टोकन ट्रांसफर के लिए TRX को बर्न करने के बजाय, उपयोगकर्ता इन संसाधनों को किराए पर लेने के लिए विशेष प्लेटफार्मों का उपयोग कर सकते हैं। जो हमें Netts तक ले जाता है, जो एक वन-स्टॉप-शॉप TRON एनर्जी मार्केट एग्रीगेटर है।
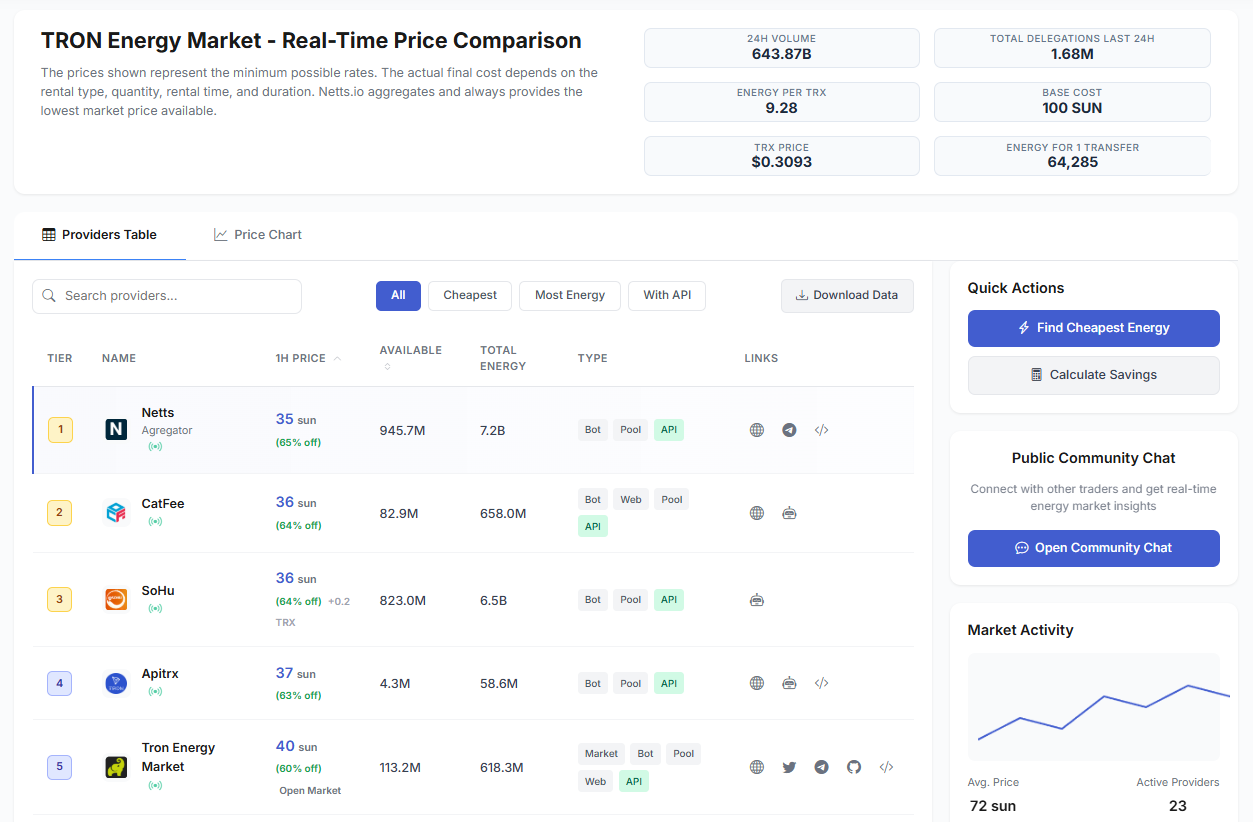
Netts बैकग्राउंड में एनर्जी प्रदाताओं की तुलना करने का काम करता है, ताकि उपयोगकर्ताओं को वास्तविक समय में सबसे कम कीमत वाली TRON एनर्जी मिल सके। Netts एक व्यापक TRON एनर्जी तुलना भी प्रदान करता है, और एक पारदर्शी मार्केटप्लेस के माध्यम से, डेवलपर्स और दैनिक ट्रेडर्स को परिचालन लागत पर बड़ी बचत करने की अनुमति देता है। यह दर्शाता है कि भले ही क्रिप्टो मार्केट अस्थिर हो सकता है, लेकिन जिस इंफ्रास्ट्रक्चर पर यह संचालित होता है, वह अभी भी एक सुव्यवस्थित मशीन की तरह हो सकता है जो दक्षता और लागत बचत के लिए अनुकूलित है।