Layer 2 内部永无止境的竞争:谁正脱颖而出?
Arbitrum、Optimism、Base、zkSync、Starknet、Polygon —— 谁才是 Layer 2 之战的真正赢家,各大竞争对手又在为何而战?
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
每当一项技术要求用户多学习哪怕一个新事物时,一种奇特的抵触情绪就会悄然滋生。即便是在新兴领域——而加密货币正是你能找到的最典型的教科书级案例——受众也会建立起一种内在的“常态”,此后哪怕只是稍微偏离这种常态,都会引发怀疑。当你向那些在晚宴上对着朋友对以太坊侃侃而谈的人提到 Arbitrum 时,他们会翻个白眼说:“但我们已经学过那个了。”这并不是因为 Arbitrum 在有人讲解后特别难懂,而是因为这些人要么已经掌握了第一样东西,且坦白说,并不想再接触第二样。第一次迁移是教育性的,第二次则感觉像是在写作业。
这种动态特征比任何技术层面都更能定义 Layer 2 之争。构建这些网络的团队从第一天起就知道,他们推销的不仅仅是一个更快、更便宜的以太坊。他们必须与现有的用户群作斗争,这些用户在原链上尚未完全安顿下来,也没有理由离开。必须有足够的吸引力,才能让一个新的跨链桥值得用户去承受学习带来的摩擦——新的区块浏览器、新的合约授权流程,以及一套完全不同的关于资产存放位置的心理模型。这种挑战激发了加密领域最激烈的一些竞争(或许仅次于早期的 DeFi 协议战争)——而且与该行业的大多数争斗不同,这场竞争背后确实具有技术价值。
Layer 2 究竟解决了什么
以太坊原生网络非常昂贵。这是因为网络被每一个想要在基于其构建的应用上进行操作的人所共享,且每个区块只能执行有限的计算量。其结果是一个费用市场,交易根据用户的支付意愿进行排序;在高峰时期,该曲线顶端的成本对于普通用户进行任何操作来说,在经济上都是不可行的。
一次简单的兑换(swap)可能就要花费 50 美元的手续费。一次复杂的 DeFi 交易则需 200 美元。网络显然是功能完备的,因为它实现了网络应有的功能——但服务的对象却是日益缩小的群体。
二层网络(Layer 2)正是为此而开发的,它将大部分计算移至链下,同时仍保留以太坊生态系统的安全优势。具体细节因方案而异——乐观汇总(optimistic rollups)、零知识汇总(zero-knowledge rollups)、validiums、plasma 链等——但基本逻辑是一致的。Layer 2 是实现低费用、高吞吐量交易的场所,通过定期将摘要提交至以太坊来获取安全性,并提供与以太坊无异、但成本仅为原来极小部分的用户体验。复杂性是真实存在的,权衡也是真实存在的。然而,其核心价值主张——相同的安全模型、极低的成本——被证明正是广大用户所需要的,从而使整个类别具有可行性。
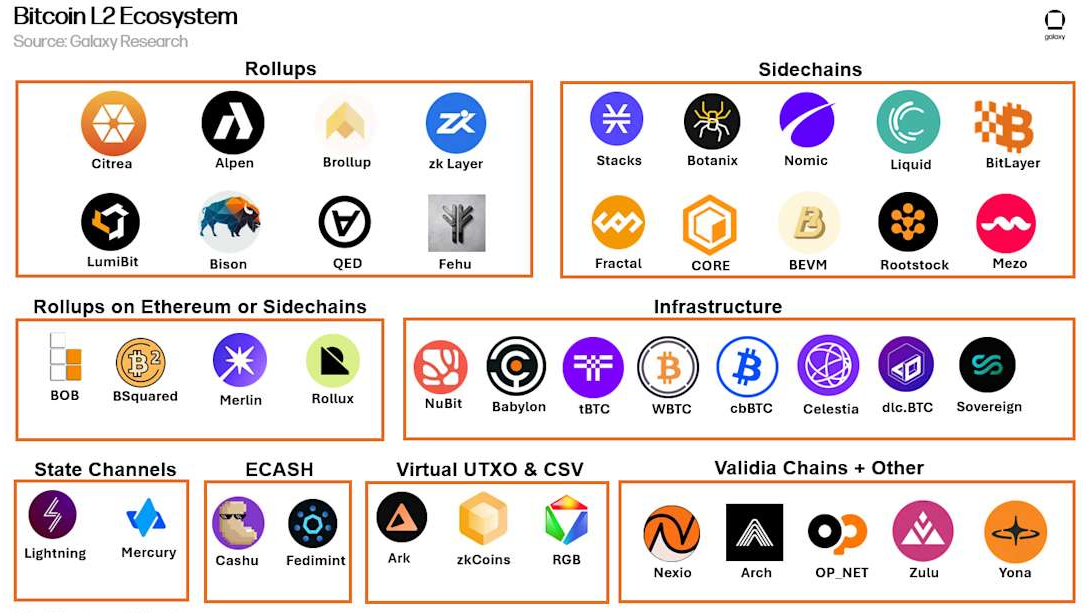
到 2020 年代中期,所有主要 Layer 2 网络中的总锁仓量(TVL)已达到 300 亿美元……随后是 400 亿……甚至更多。Layer 2 网络上的总交易数量远高于以太坊主网。无论关于纯粹性或碎片化的争论如何,Layer 2 的论点已在字面上得到了证实:人们正在使用它们。
竞争者概览
截至目前,Layer 2 的主要竞争者已基本尘埃落定,尽管在这个每个季度排名都可能发生变化的领域中,这些竞争者的界定已或多或少趋于明确。
它们各自拥有不同的身份、不同的支持者以及不同的取胜之道。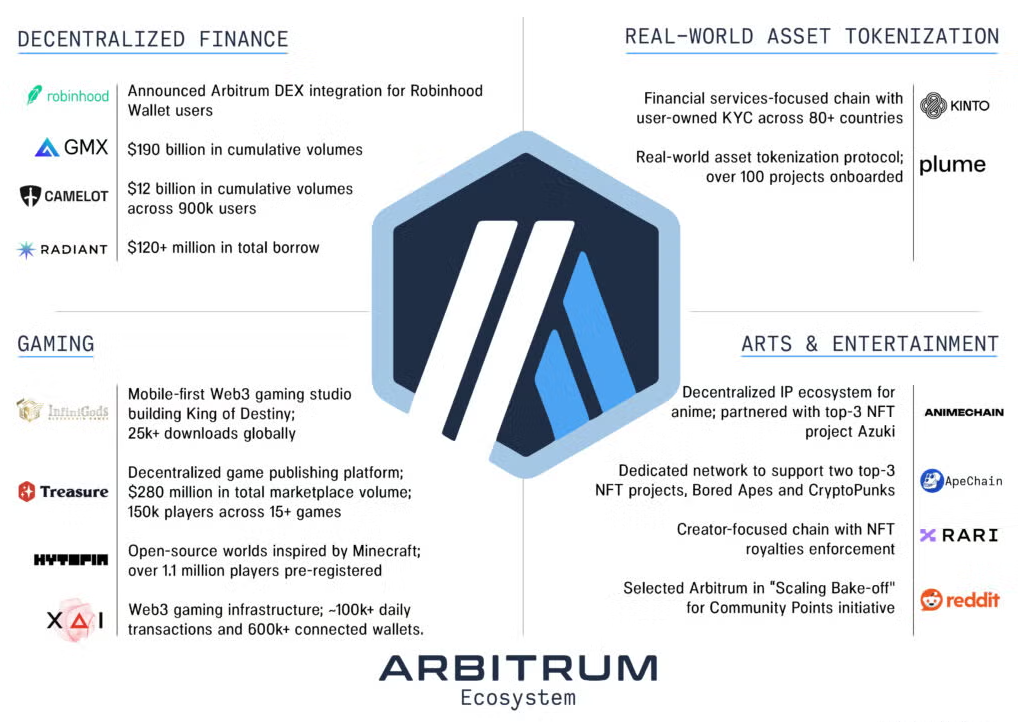
Arbitrum 由 Offchain Labs 开发,多年来一直是总锁仓量(TVL)最大的 Layer 2 网络,并且在我们新的架构中仍处于极高地位。其生态系统吸引了源源不断的 DeFi 协议,这些协议既需要以太坊的兼容性,又希望规避以太坊的高昂成本。它由经过验证且广为人知的 Optimistic Rollup 设计提供动力。ARB 代币于 2023 年 3 月推出,伴随着加密货币历史上规模最大的空投之一,Arbitrum 通过 Arbitrum DAO 彻底实现了其生态系统治理的去中心化。成熟与稳定是 Arbitrum 的优势所在。其面临的主要挑战在于,其原始架构背后的设计理念已领先于周边许多竞争设计数代,而随着新一代基于 ZK 的 Rollup 不断涌现,如今这类差异更多地体现在营销手段而非技术差异上。
在设计和历史方面,与 Arbitrum 最接近的同行是由 OP Labs 运营的 Optimism。它同样采用 Optimistic Rollup 技术,拥有强大的生态系统,并同时拥有代币(OP)和不断演进的治理模型。
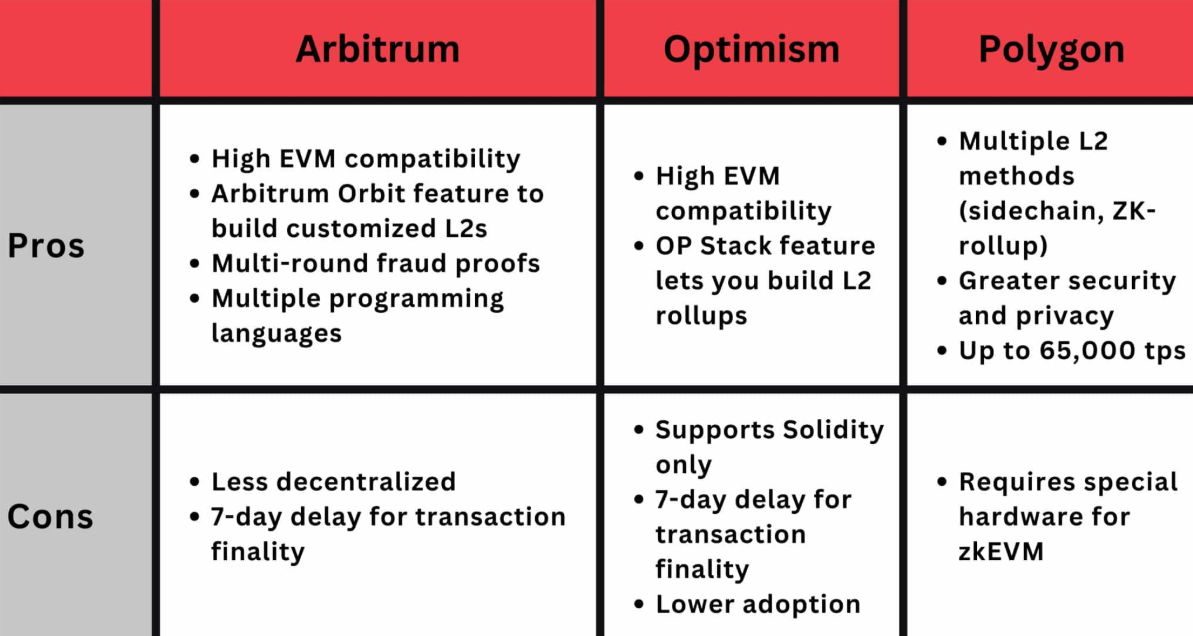
到目前为止,Optimism 最具辨识度的举措是其“超级链”(Superchain)计划——这一愿景以多个 Layer 2 网络为核心,这些网络共享底层技术基础(OP Stack),同时互操作性和价值捕获流回基础层。Base (2023) —— Base 是由 Coinbase 推出的以太坊 Layer 2 网络,它利用了 OP Stack,并在用户活跃度方面位居最大的 Layer 2 网络之列。其他项目也基于同样的基础进行了构建。
目前最重要的悬而未决的问题是,超级链(Superchain)是否会成为整个类别的标准底层框架,还是仅仅作为几种竞争愿景之一而存在。
Base 虽然在技术上是 OP Stack 的一个部署,但它已经成长为一个规模庞大且文化特色鲜明的实体,足以作为其自身生态系统中的有力竞争者而备受关注。Coinbase 通过提供行业内最深厚的法币入金通道和严谨的合规定位,为 Base 提供了强力支撑。在 2024 年全年以及 2026 年的大部分时间里,Base 在日活跃用户数方面一直领跑 Layer 2 板块——这主要得益于病毒式传播的消费级应用、模因币(memecoin)的热潮,以及 Coinbase 用户逐渐意识到他们只需花费极低的成本即可转向链上。Base 并没有发行代币,无论从哪个角度看,这一点根据立场不同,既招致了批评,也赢得了拥趸。
零知识汇总(ZK-rollup)阵营的代表是由 Matter Labs 开发的 zkSync。乐观汇总(Optimistic rollups)依赖于挑战期,但 ZK 加密技术在数学上更为优雅,因为它能生成正确性的密码学证明——代价是极高的工程复杂性,这耗费了数年时间才达到生产级别。ZK 代币已经发行,zkSync Era 也已正式上线,且该网络已获得广泛采用。从长远来看,ZK 技术将是最终的赢家,而乐观汇总最终将被挤出市场。问题在于,这种更替是否会在对当前投资者具有实际意义的时间范围内发生。
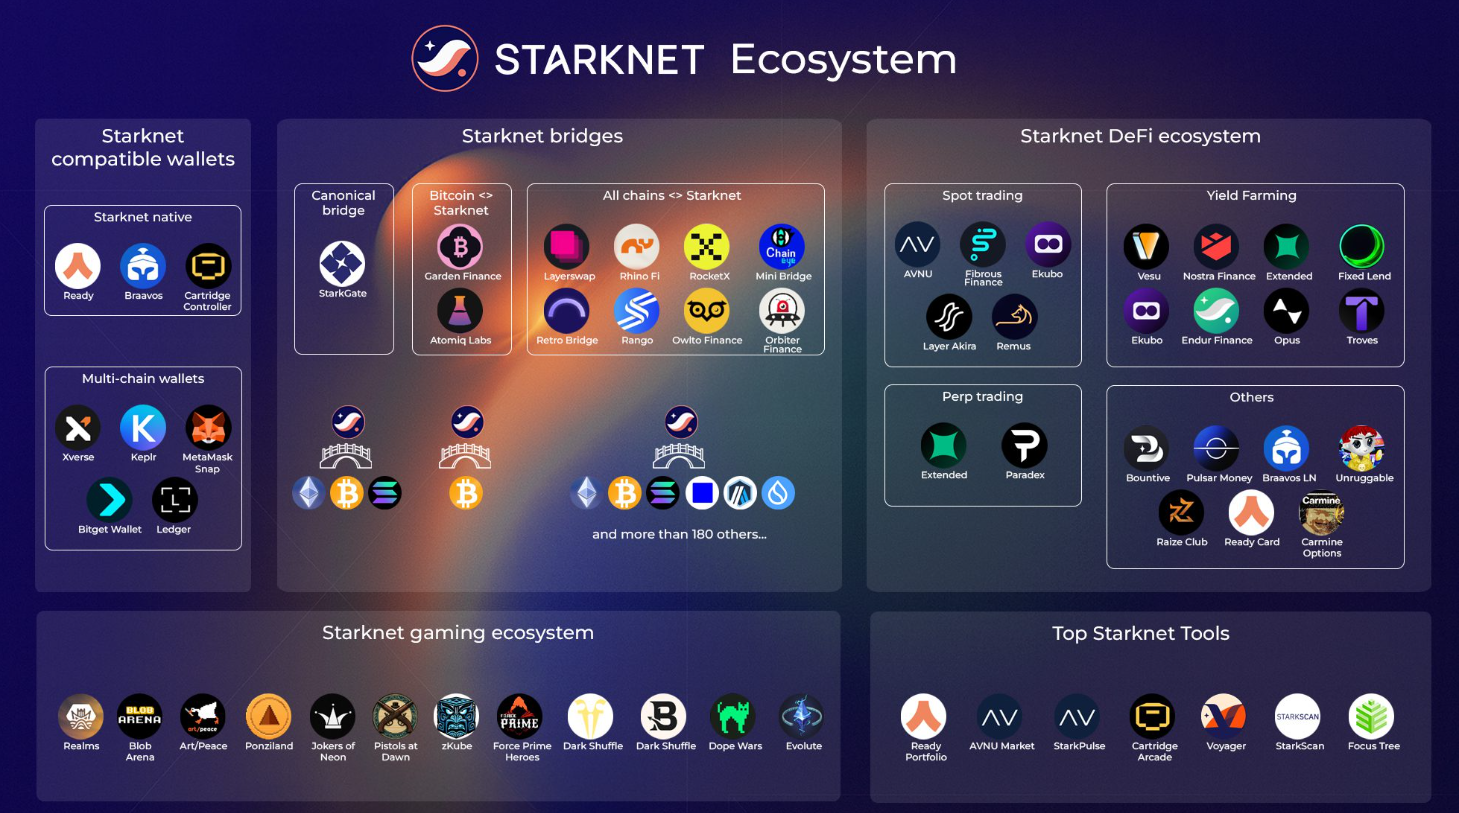
另一个拥有真实生态吸引力的主要 ZK-rollup 是由 StarkWare 开发的 Starknet。这一以太坊原生 rollup 使用了不同的证明系统(STARKs 而非 SNARKs)和编程语言(Cairo 而非 Solidity)——这有利于吸引专注的开发者社区,但同时也对与以太坊现有生态系统的兼容性产生了负面影响。
STRK 代币于 2024 年初发行。Starknet 押注随着行业的成熟,其方案的技术优势将逐渐显现。Polygon 作为以太坊扩容方案的元老,已经历了多次转型。Polygon 从最初基于 Plasma 的侧链,演变为其自身的权益证明(PoS)链,再到 zkEVM 的启动平台,并由此在生态系统中确立了新地位:AggLayer——整个 Polygon-CDK 链生态系统的结算层。其底层代币为 POL,即品牌重塑后的 MATIC。Polygon 的优势在于其深耕时间比任何竞争对手都长,并拥有与之匹配的合作伙伴关系、开发者关系以及机构集成。它面临的挑战是,自那以后的多次战略转型导致外界对其项目的核心定位产生了一定程度的怀疑。
击中要害
拳击比喻虽然有其局限性,但它确实捕捉到了这场竞争的本质。每个团队最终获胜都有其明确且可信的技术论据。这些论据已被呈交给支持这些项目的投资者。让资本从“观望”转向“认可”的因素,与促使普通加密用户在不同链之间迁移的因素是一致的——即显而易见的证据。拥有用户、总锁仓价值(TVL)、成功运行的应用以及不断产出的开发者的 Layer 2,会吸引更多同类资源的加入。一旦飞轮开始转动,就很难停下来。
Base 在 2024 年和 2025 年引领了这一飞轮效应。Coinbase 的品牌是一个不可忽视的信任锚点。由于没有发行代币,早期用户并非在投机 Base 本身,而是在使用其上构建的应用,这使得活跃度统计数据更加清晰。通过 Coinbase Pay 入驻的能力,为数百万已有交易所账户的用户简化了流程。这释放了一个网络的潜力,在某些指标上,其纯用户活跃度已经超越了更早期的 Layer 2。
这是否能转化为长期的霸权地位仍存争议。第二个教训与加密领域的网络效应有关,事实证明,这种效应比任何人想象的都要持久(也更脆弱)。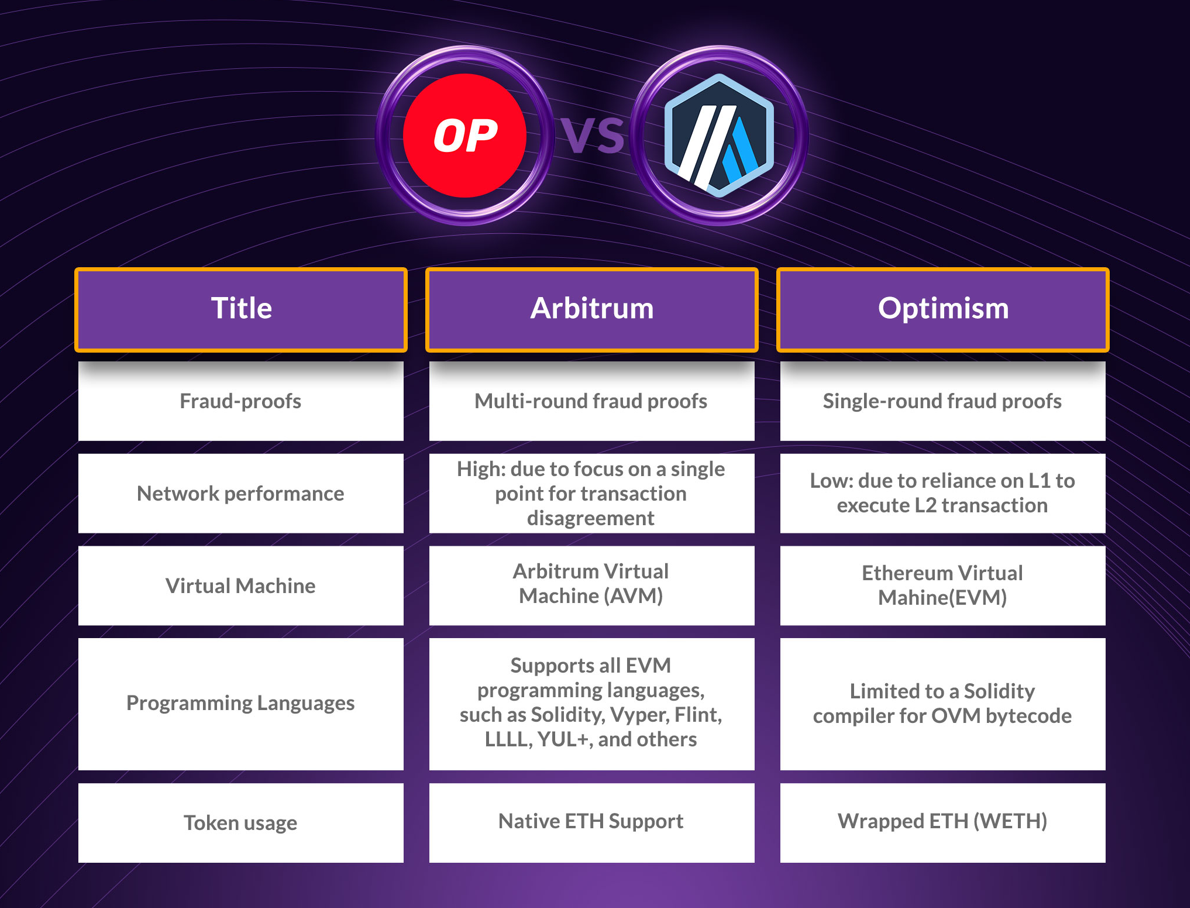
至少从生态系统的深度来看,Arbitrum 和 Optimism 已经守住了阵地。这些内置了 DeFi 协议(从 Aave 和 Uniswap 到 GMX、Synthetix、Velodrome 以及其他上百个协议)的网络,对于协议本身以及在其中建立仓位的用户来说,都意味着巨大的迁移成本。将一个协议从 Arbitrum 迁移到竞争对手那里,不仅仅是一项独特的技术实践,它还需要花时间教育用户为什么要这样做,在新链上重建该协议的流动性,重新建立旨在实现协同效应的合作伙伴关系等等——所有这些都涉及巨大的声誉风险。面对后起之秀的挑战,这种强大的引力使得老牌 Layer 2 保持了竞争力。
基于 zk 的网络仍处于证明其在高负载下性能的过程中。其技术成就斐然。可以说,这种面向用户的体验与 Optimistic Rollup 几乎没有区别;这既是赞美,也是一个问题——如果用户无法分辨差异,那么技术方案就必须在营销层面展开博弈。zkSync 和 Starknet 都在向生态系统资助、开发者激励以及广泛的面向消费者的应用投入大量资金。这些投资的结果将在未来几年内显现。
代币及其传达的信息
Layer 2 代币经济本身就是一个支线故事。ARB、OP、STRK、ZK 和 POL 中的每一个都有着不同的价格历史、不同的解锁时间表——以及各自的叙事。
单独的代币价格并不能反映网络的底层健康状况。当然,它本身也并非毫无用处的信息。另一方面,这些网络的定价(尽管并不完美)是基于市场对哪些网络将随着时间的推移而积累价值的预期。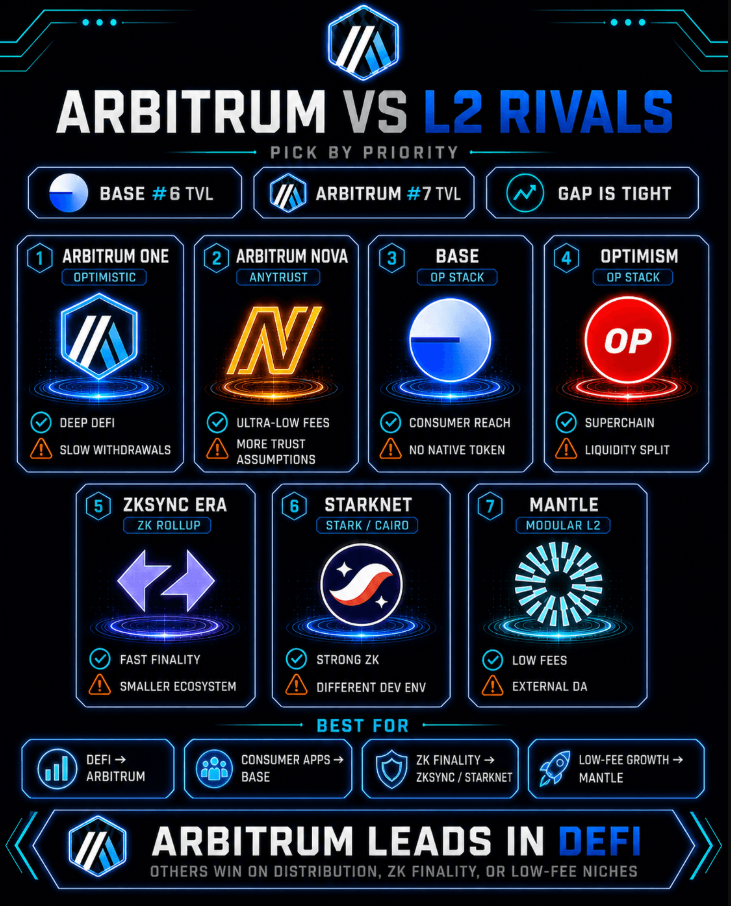
在很大程度上,ARB 和 OP 一直作为该领域的风向标进行交易,其价格波动主要受以太坊扩容的整体市场情绪影响,而非特定网络事件。转向 POL,Polygon 的迁移历程可谓一波三折。ZK 和 STRK 很难将技术热度转化为价格表现,部分原因在于代币解锁计划在采用指标增长的过渡期内冲击了供应。可以说,表现最好的代币恰恰是“没有代币”——Base 因未发行代币而受到诟病,相关评论要么预测强大的 Layer 2 未必需要费力创建自己的加密资产,要么是在为其尚未发行代币寻找托辞。
对于在这些网络上构建的应用——特别是那些需要处理高交易量的应用,例如在 Tron 网络中提供自动能量充值或 Tron 能量管理 API 的网络,选择 Layer 2 底层架构已不再是一个选择题,而更像是一个必然的结果。许多应用都在多个网络上进行部署。基础设施实际上已经成熟到从工程角度来看,增加对 Arbitrum、Optimism、Base 以及几个 zk-rollup 的支持已是轻而易举的事,而且从规模效应来看,每个网络上的边际用户都具有价值。
最后一轮
关于谁是赢家,最真实的答案是:胜利正在多个地方同时发生。" Base 正在占领消费者市场。Arbitrum 和 Optimism 则在 DeFi 生态的深度上占据优势。如果你相信长期技术押注终将获得回报,那么 zkSync 和 Starknet 正在赢得这一局。而在机构集成、合作伙伴关系和企业叙事的竞争中,Polygon 处于领先地位。在这其中,最明智的或许是那些在此期间买入整个赛道、而非仅仅押注单一赢家的投资者。因为目前看来,更有可能的情况并非某个 Layer 2 击败所有竞争对手或占据绝对的市场份额,而是整个赛道作为一个整体持续增长,且有多个项目共同存续。
为什么这对核心圈子之外的每个人都很重要:Layer 2 的选择正从战略决策转变为日常操作。网络性能已达标,跨链桥已趋于成熟,钱包本身就能为你处理好链间切换。用户不再需要完全绑定在某一个生态系统中。他们可以使用 Base 处理一项业务,用 Arbitrum 处理另一项,再用某个 zk-rollup 处理第三项,真正重要的区别仅在于费用结构和应用生态。这就是一个技术类别走向成功的必经之路:当它从讨论的话题稳步转变为实用的工具。最大的悬念在于,那条冠军金腰带最终是落入一人之手,还是在未来数年里不断易主。
重要的是,竞争本身已经揭示了核心所在。
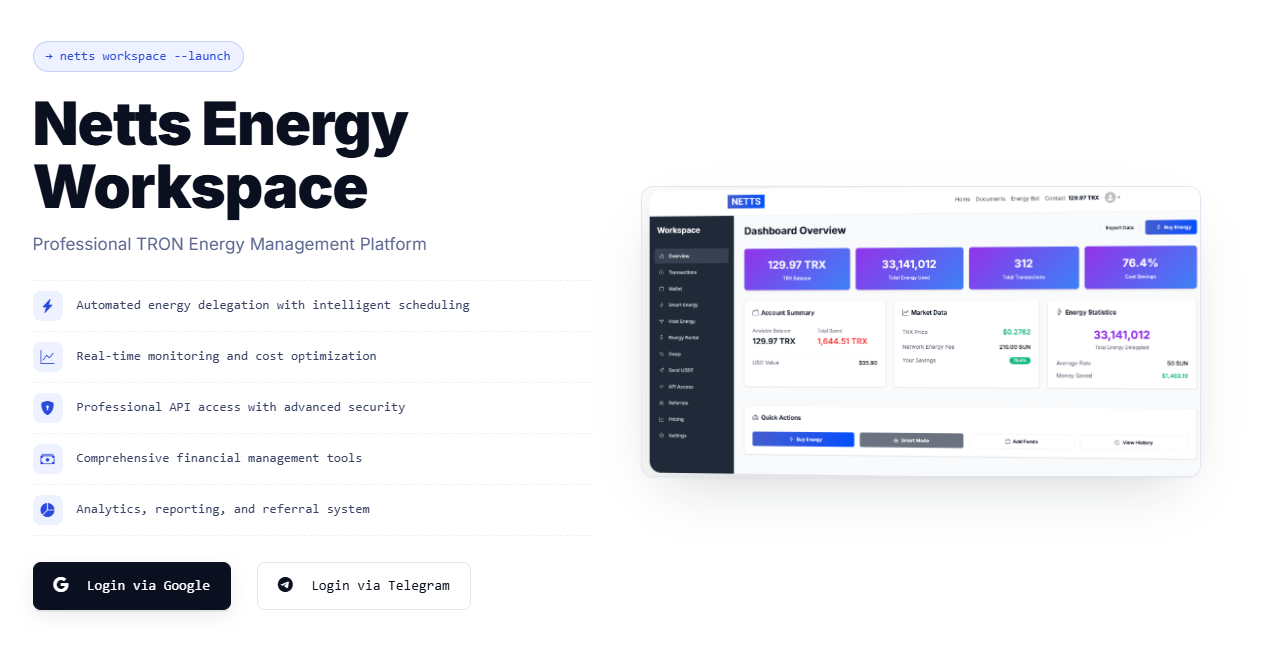
Netts Workspace 是一款先进的能量管理平台,专为在 Tron 网络上处理大规模 USDT 工作流的开发者和企业量身定制。其功能包括:提供 32K 至 5M 能量单位的专业级手动租赁;具备可根据余额触发或自动暂停工作时间的智能模式;提供在 24 小时周期内包含 131K 能量和 400 带宽的托管模式;以及支持 IP 白名单访问、易于集成的自动化 API。该平台还包含一个可赚取 15% 佣金的推荐计划、支持 CSV 导出的交易历史记录、充值与提现管理功能,以及一个显示与直接燃烧 TRX 基准相比节省了多少成本的仪表板——这是在任何需要为每次交互支付费用的区块链上运行生产负载时,通常会配备的典型运营工具。