Endloser Wettbewerb innerhalb von Layer 2: Wer gewinnt?
Arbitrum, Optimism, Base, zkSync, Starknet, Polygon — wer den Layer-2-Kampf tatsächlich gewinnt und wofür jeder einzelne Konkurrent kämpft.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Eine seltsame Art von Widerstand schleicht sich jedes Mal ein, wenn eine Technologie von ihren Nutzern verlangt, nur eine einzige weitere neue Sache zu lernen. Selbst in neuen Bereichen – und Krypto ist ein Paradebeispiel für ein neues Feld – entwickelt das Publikum eine Art interne Normalität, und schon eine minimale Abweichung von dieser internen Normalität weckt Misstrauen. Wenn man Arbitrum gegenüber Leuten erwähnt, die bei einer Dinnerparty vor ihren Freunden in höchsten Tönen von Ethereum schwärmen, rollen sie mit den Augen und sagen: „Aber das haben wir doch schon gelernt“; nicht weil Arbitrum besonders schwer zu verstehen wäre, sobald es einem jemand erklärt, sondern eher, weil diese Leute entweder das Erste verstanden haben und schlichtweg nicht nach einem Zweiten suchten. Die erste Migration war lehrreich. Die zweite fühlt sich wie Hausaufgaben an.
Mehr als alle technischen Aspekte hat diese Dynamik den Wettbewerb um Layer 2 geprägt. Die Teams, die diese Netzwerke aufgebaut haben, wussten vom ersten Tag an, dass sie kein schnelleres, günstigeres Ethereum verkauften. Sie mussten gegen die bestehende Nutzerbasis ankämpfen, die sich auf der ursprünglichen Chain bereits eingerichtet hatte und keinen Grund sah, diese zu verlassen. Es musste genug geboten werden, damit eine neue Bridge die Reibungsverluste des Lernens wert war – ein neuer Explorer, ein neuer Ablauf für die Freigabe von Contracts und ein völlig anderes mentales Modell dafür, welche Assets sich wo befinden. Diese Herausforderung hat einen der erbittertsten Wettbewerbe im Kryptobereich entfacht (vielleicht abgesehen von den frühen DeFi-Protokollkriegen) – und im Gegensatz zu den meisten Kämpfen in der Branche steckt hinter diesem tatsächlich eine technische Substanz.
Was Layer 2 tatsächlich löst
Das native Ethereum ist teuer. Es ist teuer, weil das Netzwerk von jedem geteilt wird, der etwas mit den darauf aufgebauten Anwendungen tun möchte, und jeder Block nur eine begrenzte Menge an Rechenleistung erbringen kann. Das Ergebnis ist ein Gebührenmarkt, auf dem Transaktionen nach der Zahlungsbereitschaft der Nutzer priorisiert werden; das obere Ende dieser Kurve war für normale Nutzer während der Spitzenzeiten wirtschaftlich untragbar, um überhaupt etwas zu unternehmen.
Ein einfacher Swap konnte einen 50 Dollar an Gebühren kosten. Eine komplexe DeFi-Transaktion 200. Das Netzwerk war offensichtlich funktionsfähig, insofern es das tat, was Netzwerke tun sollen – aber für eine immer kleiner werdende Gruppe von Menschen.Layer-2-Netzwerke wurden genau dafür entwickelt: Sie verlagern den Großteil der Berechnungen off-chain, während sie gleichzeitig die Sicherheitsvorteile des Ethereum-Ökosystems beibehalten. Die Details unterscheiden sich je nach Ansatz – Optimistic Rollups, Zero-Knowledge Rollups, Validiums, Plasma Chains und so weiter – aber die grundlegende Logik bleibt dieselbe. Layer 2 ist der Ort, an dem Transaktionen mit niedrigen Gebühren und hohem Durchsatz stattfinden können; periodische Zusammenfassungen werden an Ethereum übermittelt, woraus sich die Sicherheit ableitet, und bieten eine Nutzererfahrung, die sich wie Ethereum anfühlt, aber nur einen winzigen Bruchteil des Originals kostet. Die Komplexität ist real. Die Kompromisse sind real. Doch das grundlegende Wertversprechen – dasselbe Sicherheitsmodell bei weitaus geringeren Kosten – erwies sich als genau das, was genügend Nutzer wollten, um die gesamte Kategorie tragfähig zu machen.
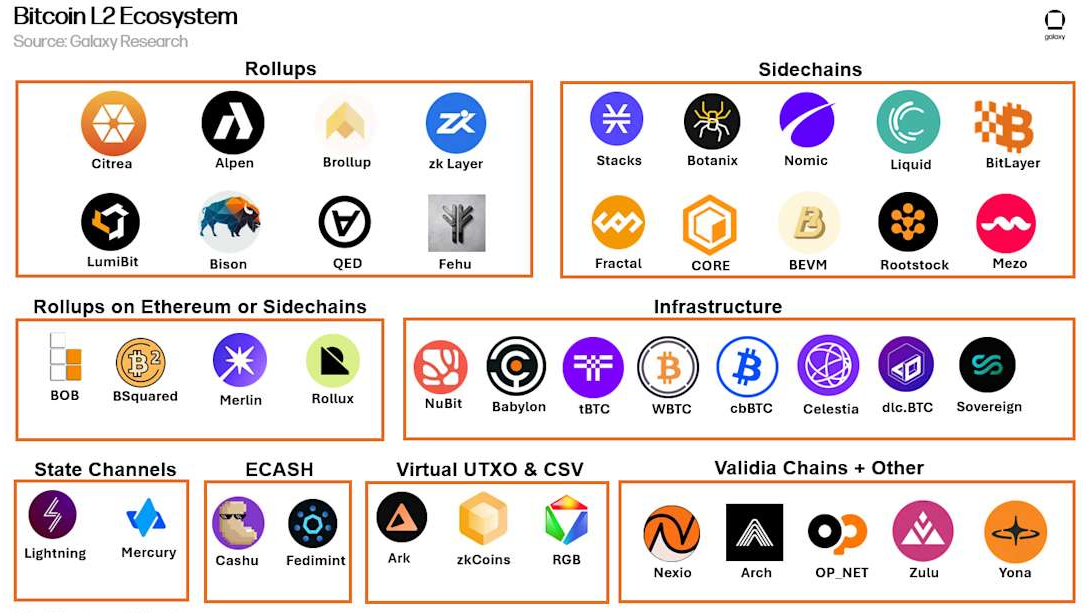
Bis Mitte der 2020er Jahre hatte der Total Value Locked über alle wichtigen Layer-2-Netzwerke hinweg dreißig Milliarden Dollar erreicht … dann vierzig … und mehr. Die Gesamtzahl der Transaktionen in Layer-2-Netzwerken lag weit über der des Ethereum-Mainnets. Ungeachtet der verbleibenden Debatten über Reinheit oder Fragmentierung wurde die Layer-2-These im wahrsten Sinne des Wortes bewiesen: Die Menschen nutzten sie.
Die wichtigsten Akteure
Inzwischen haben sich die Hauptkonkurrenten im Layer-2-Bereich mehr oder weniger fest etabliert, selbst in einem Sektor, in dem sich die relativen Platzierungen jedes Quartal ändern können." Sie alle haben eine eigene Identität, einen anderen Unterstützer und eine unterschiedliche Erfolgstheorie.
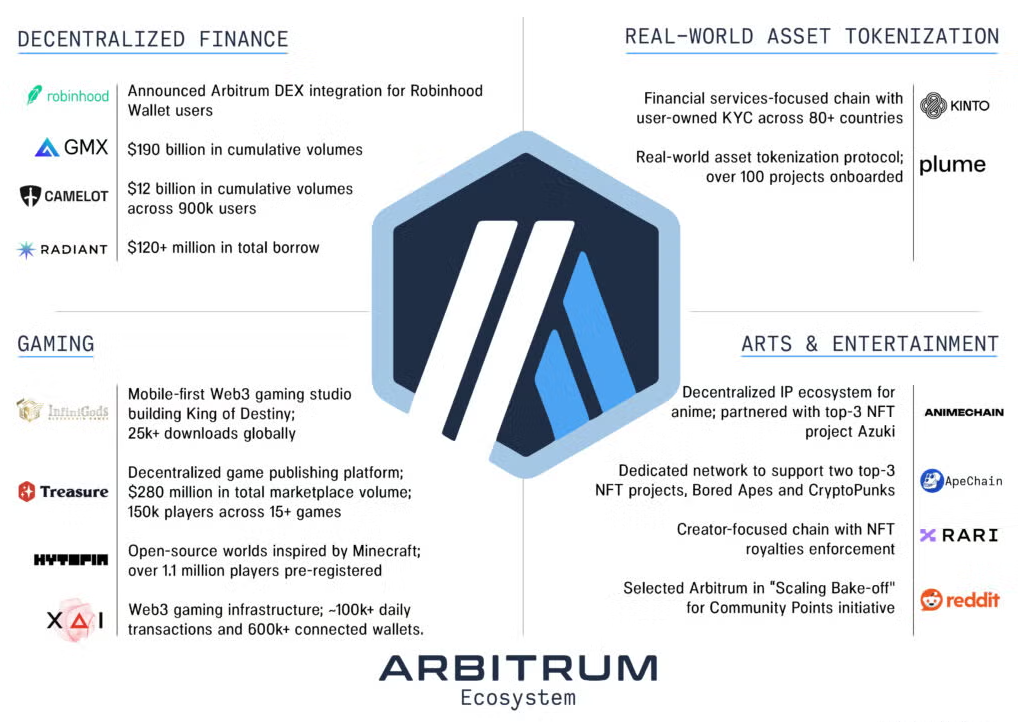
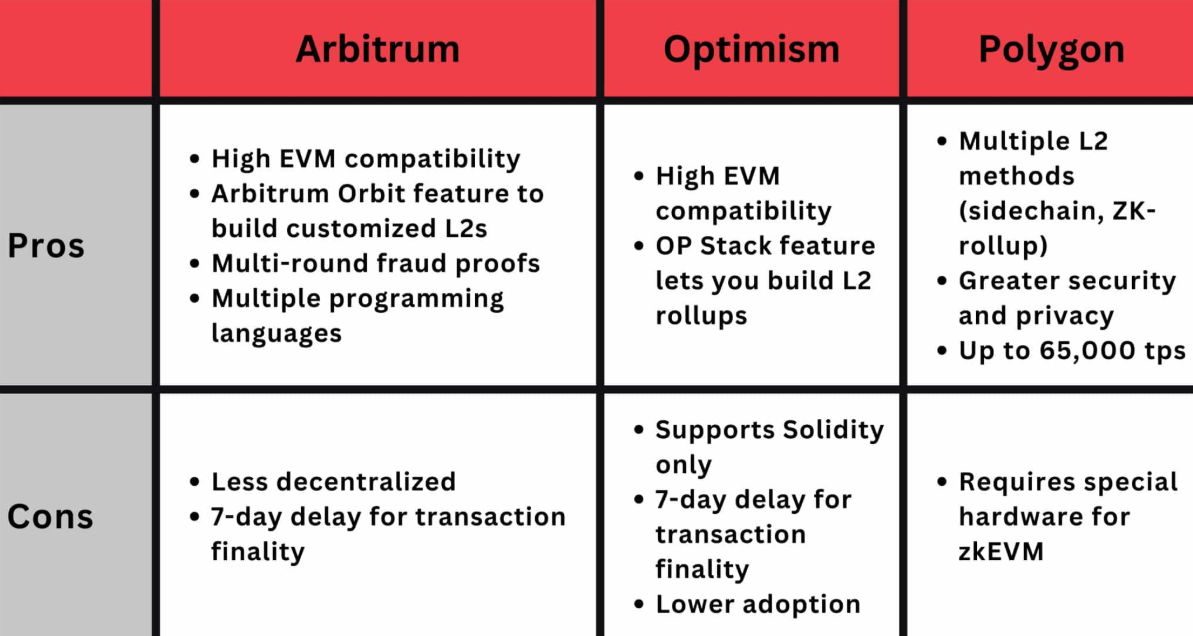
Arbitrum wurde von Offchain Labs entwickelt und war jahrelang die größte Layer-2-Lösung gemessen am Total Value Locked (TVL). Auch in unserer neuen Architektur nimmt es weiterhin einen Spitzenplatz ein. Sein Ökosystem hat einen stetigen Strom von DeFi-Protokollen angezogen, die Ethereum-Kompatibilität ohne die damit verbundenen Kosten suchten. Es basiert auf einem bewährten und gut verstandenen Optimistic-Rollup-Design. Der ARB-Token wurde im März 2023 mit einem der größten Airdrops in der Geschichte der Kryptowährungen eingeführt, wobei Arbitrum die Governance seines Ökosystems durch die Arbitrum DAO umfassend dezentralisiert hat. Arbitrum glänzt vor allem durch Reife und Stabilität. Die größte Herausforderung besteht darin, dass die Designphilosophie hinter der ursprünglichen Architektur bereits einige Generationen hinter vielen konkurrierenden Entwürfen zurückliegt. Da nun immer mehr ZK-basierte Rollups der neuen Generation auf den Markt kommen, sind solche Unterschiede zunehmend eher marketingtechnischer als technologischer Natur.
Der engste Konkurrent von Arbitrum (in Bezug auf Design und Geschichte) ist Optimism, das von OP Labs betrieben wird. Es nutzt ebenfalls Optimistic Rollups, verfügt über ein robustes Ökosystem und besitzt sowohl einen Token (OP) als auch ein sich entwickelndes Governance-Modell.
Der bei weitem markanteste Schritt von Optimism war die Superchain-Initiative – eine Vision, die sich auf mehrere Layer-2-Netzwerke konzentriert, die eine gemeinsame technische Grundlage (den OP Stack) nutzen, während Interoperabilität und Wertschöpfung zurück auf den Base Layer fließen. Base (2023) — Base ist eine Ethereum-Layer-2-Lösung von Coinbase, die den OP Stack nutzt und gemessen an der Nutzeraktivität zu den größten Layer-2-Netzwerken zählt. Andere haben auf derselben Grundlage aufgebaut.
Die wichtigste offene Frage ist, ob die Superchain zum Standard-Substrat für eine gesamte Kategorie wird oder eine von mehreren konkurrierenden Visionen bleibt.Obwohl Base technisch gesehen eine Implementierung des OP Stacks ist, stellt es eine so große und kulturell eigenständige Einheit dar, dass es als eigenständiger Akteur innerhalb seines eigenen Ökosystems hervorgehoben werden muss. Coinbase stützt das Netzwerk durch die Bereitstellung der branchenweit tiefsten Fiat-Onramps und eine disziplinierte regulatorische Positionierung. Im gesamten Jahr 2024 und bis weit in das Jahr 2026 hinein führte Base die Gruppe der Layer-2-Lösungen bei den täglich aktiven Nutzern an – angetrieben durch virale Consumer-Apps, Memecoin-Aktivitäten und Coinbase-Nutzer, die feststellten, dass sie für Centbeträge On-Chain-Transaktionen durchführen können. Es gibt keinen Token für Base, was – wie man es auch dreht und wendet – je nach Standpunkt entweder Kritik hervorgerufen oder Fans gefunden hat.
Das Lager der Zero-Knowledge-Rollups wird durch zkSync repräsentiert, das von Matter Labs entwickelt wurde. Optimistic Rollups basieren auf einer Challenge-Periode, doch ZK-Kryptographie ist mathematisch eleganter, da sie einen kryptographischen Korrektheitsnachweis erzeugt – auf Kosten einer technischen Komplexität, deren Marktreife Jahre in Anspruch nahm. Der ZK-Token wurde bereits eingeführt, zkSync Era ist live und das Netzwerk hat bereits eine breite Akzeptanz gefunden. Langfristig wird die ZK-Technologie der Gewinner sein, und Optimistic Rollups werden letztlich verdrängt werden. Die Frage ist, ob diese Verdrängung in einem Zeitrahmen erfolgt, der für heutige Investoren von Bedeutung ist.
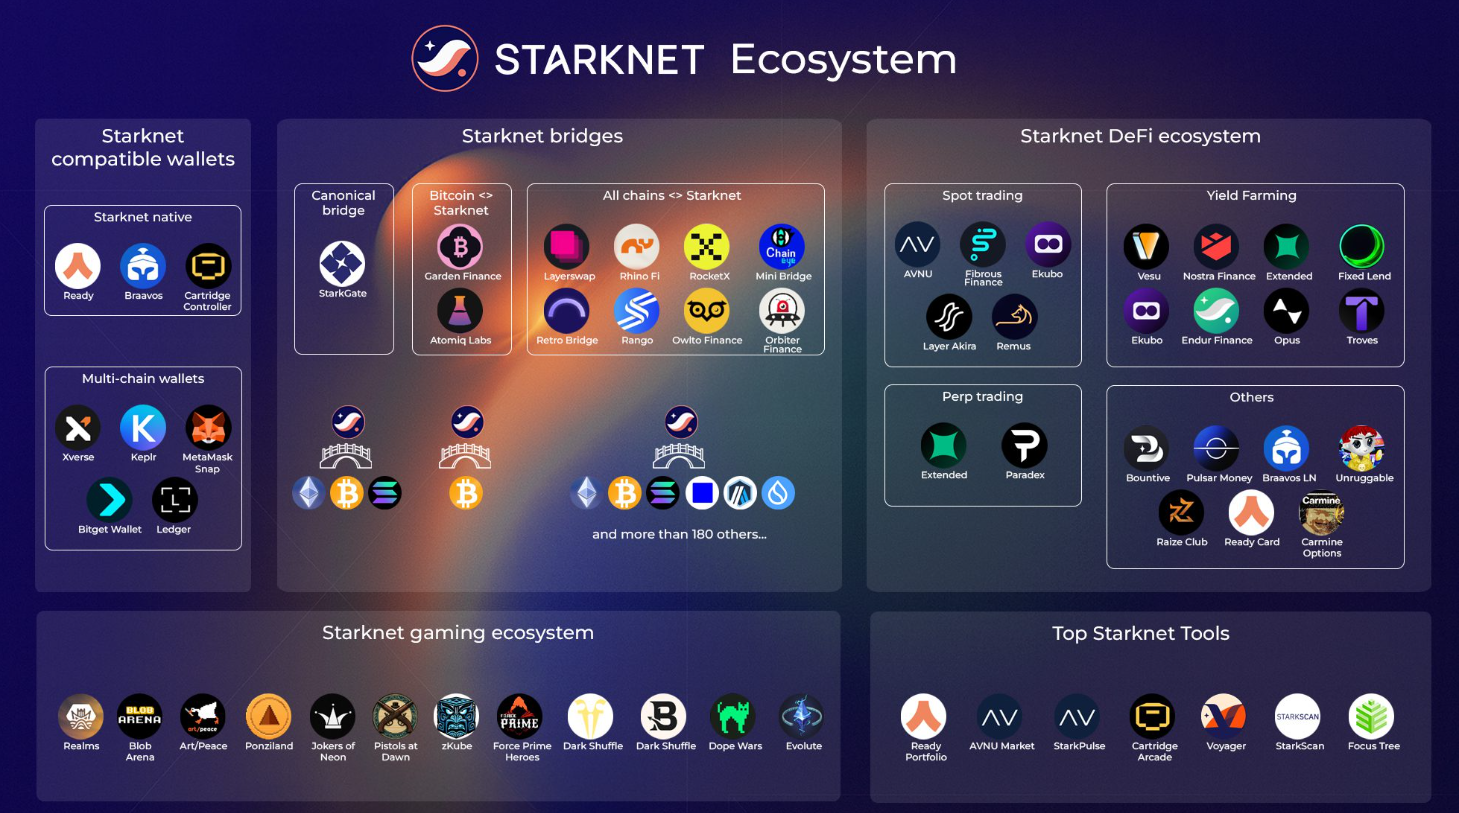
Ein weiteres bedeutendes ZK-Rollup mit echter Traktion im Ökosystem ist Starknet, entwickelt von StarkWare. Das Ethereum-native Rollup nutzt ein anderes Proving-System (STARKs anstelle von SNARKs) und eine andere Programmiersprache (Cairo anstelle von Solidity) – dies war vorteilhaft für die Gewinnung einer engagierten Entwickler-Community, wirkte sich jedoch negativ auf die Kompatibilität mit dem bestehenden Ethereum-Ökosystem aus. Der STRK-Token wurde Anfang 2024 eingeführt. Starknet setzt darauf, dass mit zunehmender Reife der Branche die technischen Vorteile seines Ansatzes zum Tragen kommen werden.
Polygon, der Urvater aller Layer für die Skalierung von Ethereum, hat mehrere strategische Neuausrichtungen vollzogen. Polygon hat sich von einer Plasma-basierten Sidechain zu einer eigenen Proof-of-Stake-Chain entwickelt, hin zu einem Launchpad für zkEVM und damit zu einer neuen Position im Ökosystem: dem AggLayer – der Settlement-Ebene eines gesamten Ökosystems von Polygon-CDK-Chains. Der zugrunde liegende Token ist POL, ein Rebranding von MATIC. Polygon hat den Vorteil, länger als jeder andere dabei zu sein, mit entsprechenden Partnerschaften, Entwicklerbeziehungen und institutionellen Integrationen. Die Herausforderung besteht darin, dass die zahlreichen strategischen Schwenks seither zu einer gewissen Skepsis darüber geführt haben, was genau das Projekt eigentlich ist.
Treffer, die saßen
Eine Boxmetapher greift nur bis zu einem gewissen Punkt, aber sie fängt etwas Wahres darüber ein, wie dieser Wettbewerb abläuft. Ein spezifisches, glaubwürdiges technisches Argument dafür, warum jedes Team letztendlich gewinnt. Diese Argumente wurden den Investoren präsentiert, die diese Projekte unterstützen. Das Gleiche, was Kapital von einem „Vielleicht“ in ein „Ja“ verwandelt, ist auch das, was Gelegenheitsnutzer von Chain zu Chain bewegt: beobachtbare Belege. Layer-2-Lösungen mit Nutzern, mit TVL, mit erfolgreichen Apps, die darauf laufen, und Entwicklern, die Produkte veröffentlichen – diese Layer 2 ziehen mehr von all dem an. Sobald das Schwungrad erst einmal in Gang kommt, ist es nur schwer zu stoppen.
Base trieb das Schwungrad in den Jahren 2024 und 2025 voran. Die Marke Coinbase war ein nicht zu vernachlässigender Vertrauensanker. Ohne eigenen Token spekulierten die frühen Nutzer nicht auf Base selbst, sondern vielmehr auf die darauf aufgebauten Anwendungen, was für klarere Aktivitätsstatistiken sorgte. Die Möglichkeit des Onboardings über Coinbase Pay rationalisierte den Prozess für Millionen von Nutzern, die bereits Konten bei der Börse hatten. Dies entfesselte ein Netzwerk, das nach bestimmten Kennzahlen die älteren Layer-2-Lösungen bei der reinen Nutzeraktivität übertraf.
Ob dies zu einer langfristigen Hegemonie führt, ist umstritten. Eine zweite Lektion betrifft die Netzwerkeffekte im Kryptosektor, die sich als beständiger (und zugleich fragiler) erwiesen haben, als allgemein angenommen wurde.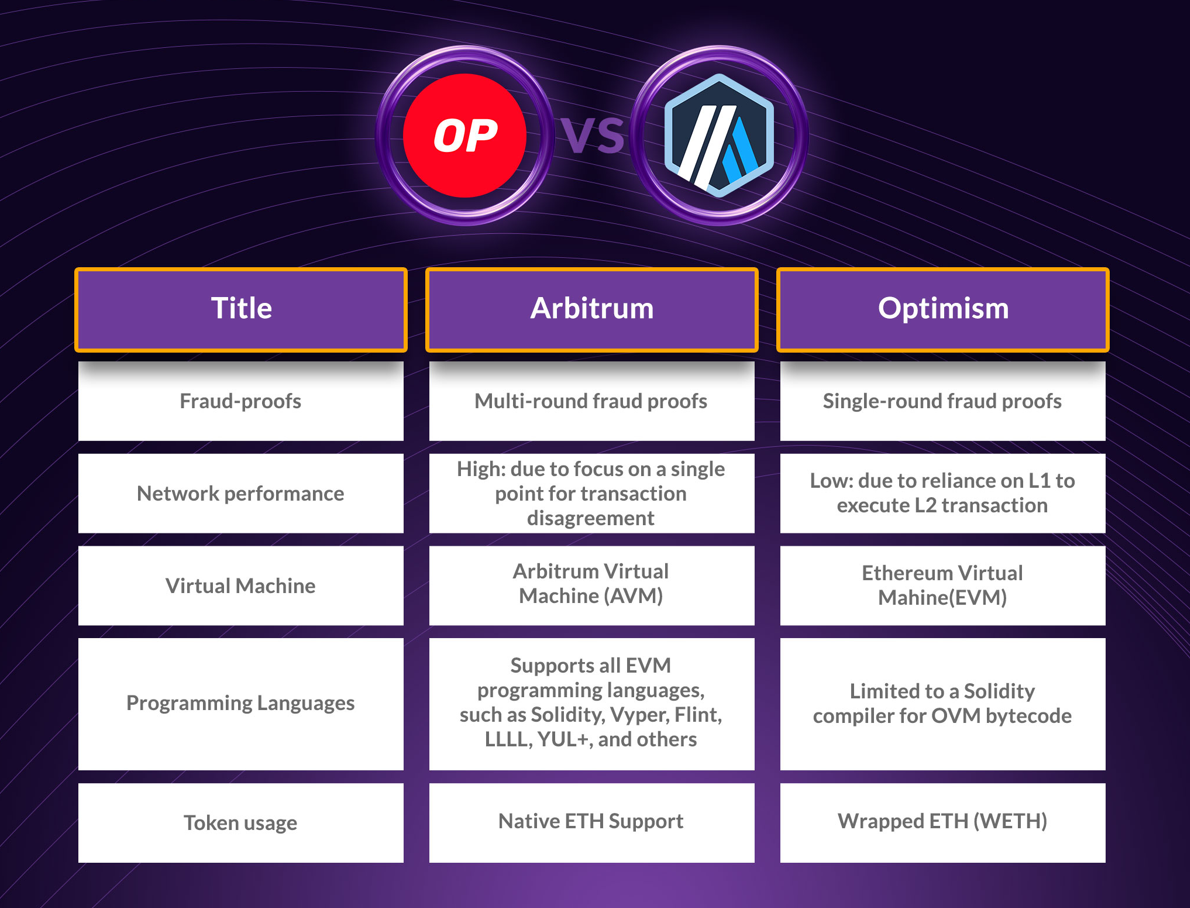
Zumindest gemessen an der reinen Tiefe ihres Ökosystems konnten sich Arbitrum und Optimism behaupten. Diese Netzwerke mit integrierten DeFi-Protokollen – von Aave und Uniswap über GMX, Synthetix und Velodrome bis hin zu Hunderten anderen – bringen enorme Wechselkosten mit sich, sowohl für die Protokolle selbst als auch für die Nutzer, die darauf Positionen aufgebaut haben. Ein Protokoll aus dem Arbitrum-Netzwerk zu einem Konkurrenten zu migrieren, ist nicht bloß eine spezifische technische Übung; es erfordert Zeit, um die Nutzer über die Notwendigkeit aufzuklären, die Liquidität des Protokolls auf der neuen Chain wieder aufzubauen, Partnerschaften neu zu knüpfen, die auf Synergieeffekte abzielten, und so weiter – all dies ist mit erheblichen Reputationsrisiken verbunden. Diese Anziehungskraft hat dafür gesorgt, dass die etablierten Layer 2s gegenüber den aufstrebenden Herausforderern wettbewerbsfähig geblieben sind.
Die zk-basierten Netzwerke müssen ihre Leistungsfähigkeit unter Last erst noch unter Beweis stellen. Die technischen Errungenschaften sind bemerkenswert. Die Nutzererfahrung ist wohl kaum von der bei Optimistic Rollups zu unterscheiden; dies ist zugleich ein Kompliment und ein Problem – wenn der Nutzer keinen Unterschied bemerkt, muss die technische Überlegenheit in einer Marketing-Schlacht bestehen. Sowohl zkSync als auch Starknet investieren massiv in Ökosystem-Grants, Entwickler-Anreize und breit gefächerte, verbraucherorientierte Anwendungen. Die Ergebnisse dieser Investitionen werden sich in den kommenden Jahren zeigen.
Token und was sie uns verraten
Die Token-Ökonomie der Layer 2s ist ein Kapitel für sich. Jeder dieser Token – ARB, OP, STRK, ZK und POL – weist eine eigene Kurshistorie und einen individuellen Unlock-Zeitplan auf – ein ganz eigenes Narrativ.
Ein Token-Preis allein ist kein Spiegelbild der grundlegenden Gesundheit des Netzwerks. Andererseits ist er für sich genommen auch keine völlig nutzlose Information. Diese Netzwerke werden hingegen – wenn auch unvollkommen – als Funktion der Erwartungen bewertet, welche von ihnen im Laufe der Zeit an Wert gewinnen werden.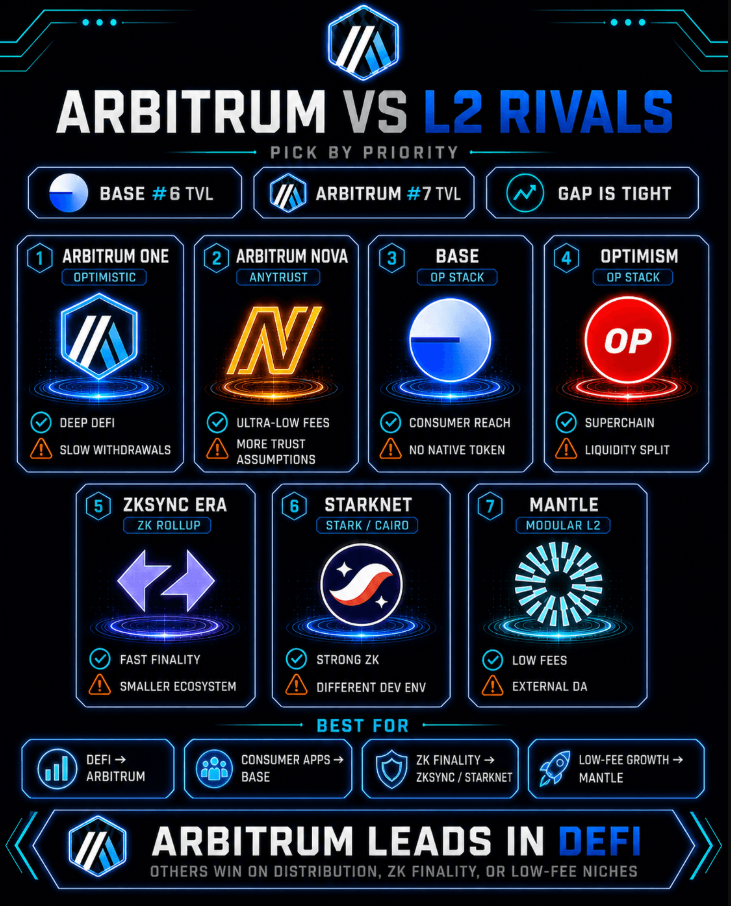
Größtenteils wurden ARB und OP als Richtungsweiser der Kategorie gehandelt, deren Preise sich eher nach der allgemeinen Marktstimmung zur Ethereum-Skalierung als nach netzwerkspezifischen Ereignissen richten. Was POL betrifft, so war der Weg durch die Polygon-Migration holprig. ZK und STRK hatten Schwierigkeiten, die technische Begeisterung in eine entsprechende Preisentwicklung umzumünzen, was teilweise auf Token-Unlock-Pläne zurückzuführen ist, die das Angebot während der Übergangsphase belasteten, in der die Adoptionsmetriken stiegen. Der Token mit der wohl besten Performance ist schlichtweg gar kein Token – Base wurde dafür kritisiert, keinen Token zu haben, wobei Kommentare entweder voraussagten, dass ein starkes Layer-2-Netzwerk nicht zwangsläufig den Aufwand betreiben muss, ein eigenes Krypto-Asset zu erstellen, oder Ausreden dafür suchten, dass man noch nicht dazu gekommen ist.
Für Anwendungen, die auf diesen Netzwerken aufbauen – insbesondere solche, die hohe Transaktionsvolumina verarbeiten müssen, wie Netzwerke, die automatisierte Energy-Refills für TRON-Nutzer oder eine API für das TRON-Energy-Management bereitstellen – wird die Wahl des Layer-2-Substrats weniger zu einer Entscheidung als vielmehr zu einer ausgemachten Sache. Viele von ihnen werden auf mehreren Netzwerken bereitgestellt. Die Infrastruktur ist mittlerweile so weit gereift, dass die Unterstützung von Arbitrum, Optimism, Base und einigen ZK-Rollups aus technischer Sicht eine leicht erreichbare Chance („low hanging fruit“) darstellt, und der marginale Nutzer im jeweiligen Netzwerk ist dies bei entsprechender Skalierung wert.
Letzte Runde
Die ehrliche Antwort auf die Frage, wer gewinnt, lautet, dass der Sieg an mehreren Stellen gleichzeitig stattfindet.
Base beansprucht die Consumer-Zielgruppe für sich. Arbitrum und Optimism gewinnen die Tiefe des DeFi-Ökosystems für sich. Wenn Sie glauben, dass sich eine langfristige technische Wette auszahlt, liegen zkSync und Starknet vorn. Der Kampf um institutionelle Integration, Partnerschaften und das Enterprise-Narrativ: Polygon gewinnt. Am klügsten agieren vielleicht jene Investoren, die in diesem Zeitraum die gesamte Kategorie aufgekauft haben, statt nur auf einzelne Gewinner zu setzen. Denn es erscheint am plausibelsten, dass nicht eine einzige Layer-2-Lösung alle anderen Konkurrenten verdrängt oder einen überproportionalen Marktanteil erringt, sondern dass die Kategorie als Ganzes weiter wächst und mehrere bestehen bleiben.Warum dies für alle außerhalb des inneren Zirkels wichtig ist. Die Wahl der Layer-2-Lösung wandelt sich von einer strategischen Entscheidung hin zur Routine. Die Netzwerke sind gut genug. Die Bridges sind ausgereift genug. Die Wallets selbst übernehmen den Wechsel zwischen den Chains für Sie. Der Nutzer muss sich nicht mehr vollständig auf ein einziges Ökosystem festlegen. Man kann Base für eine Sache nutzen, Arbitrum für eine andere und ein zk-Rollup für eine dritte; der einzige wirklich relevante Unterschied liegt in der Gebührenstruktur und dem Applikationskatalog. So sieht Erfolg für eine gesamte Technologiekategorie aus, langsam aber sicher – wenn das Thema von der bloßen Diskussion zum Werkzeug wird. Die große Frage ist, ob dieser Meisterschaftsgürtel letztlich in einer Hand landet oder über Jahre hinweg weitergereicht wird. Was zählt, ist aus dem Kampf selbst hervorgegangen.
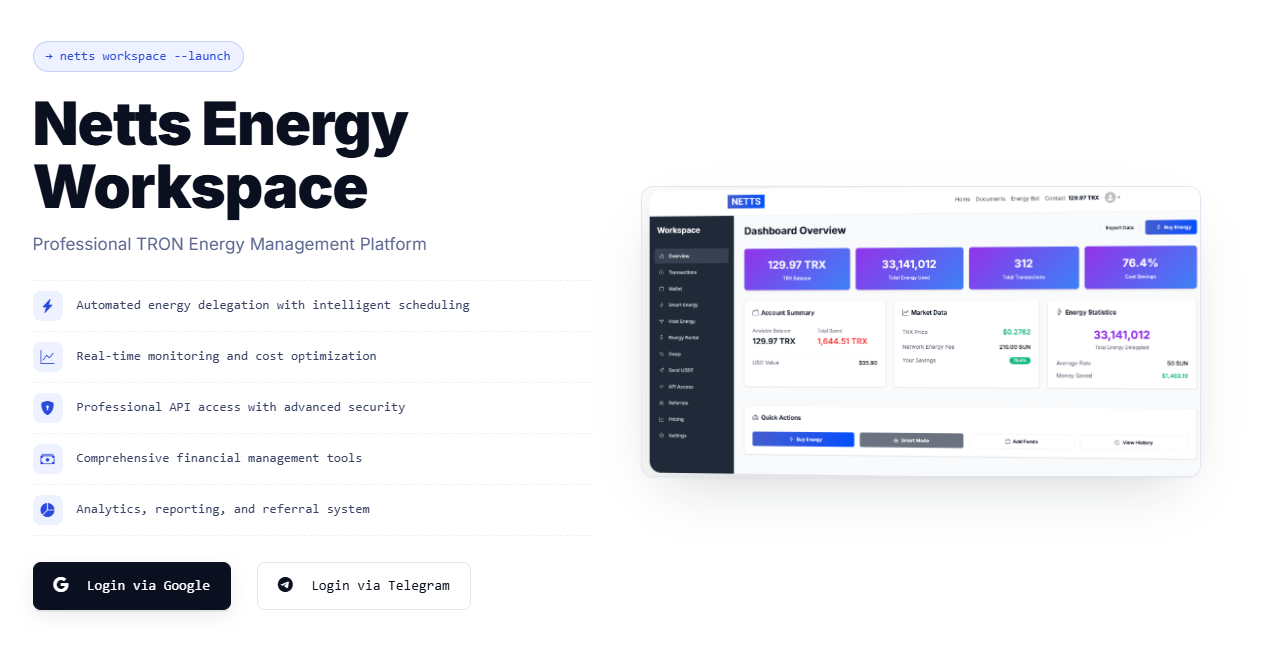
Netts Workspace ist eine fortschrittliche Energiemanagement-Plattform, die speziell auf Entwickler und Unternehmen zugeschnitten ist, die groß angelegte USDT-Workflows im TRON-Netzwerk abwickeln. Sie bietet professionelle manuelle Mietoptionen von 32.000 bis 5 Mio. Energieeinheiten, einen Smart-Modus, der Guthaben-Trigger verfolgt und Arbeitszeiten automatisch pausiert, einen Host-Modus mit 131.000 Energie plus 400 Bandbreite in 24-Stunden-Zyklen sowie eine automatisierte, integrationsfähige API mit IP-Whitelisting-Zugriff. Die Plattform umfasst ein Empfehlungsprogramm, das 15 % Provision generiert, einen Transaktionsverlauf mit CSV-Export, die Kontrolle über Ein- und Auszahlungen sowie ein Dashboard, das die erzielten Kostenersparnisse im Vergleich zum Burn-TRX-Referenzwert anzeigt – typische betriebliche Tools, die man bei der Nutzung jeder Blockchain erhält, auf der Produktions-Workloads für jede Interaktion bezahlen müssen.