Crypto et financement participatif : au-delà de l'ère des ICO
De la ruée vers l'or des ICO aux launchpads et IDO — ce qui a remplacé une ère minée par les escroqueries, qui gagne vraiment et ce que cela coûte aux investisseurs.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Imaginez que nous sommes au début de l'année 2018 et que vous venez d'entrer sur le Telegram d'une ICO. Il y a mille deux cents personnes ici. L'administrateur du groupe publie des mises à jour toutes les quelques heures — l'avancement du smart contract, un nouveau partenariat avec un exchange, un grand nom qui aurait prétendument accepté de conseiller le projet. S'étendant sur quarante-sept pages, le whitepaper déploie des termes comme révolutionnaire, disruption et changement de paradigme de façon percutante mais essentiellement vide de sens. Vous lisez les dix premières pages et portez un jugement qui semble suffisant. Vous déposez deux mille dollars ; ils vous transfèrent l'équivalent. Vous épluchez tout cela, en vous disant que cela pourrait valoir dix mille dollars dans six mois.
Le projet lève 11 millions de dollars. Le jeton est coté sur un petit exchange avec une prime de vingt pour cent par rapport au prix de l'ICO. Vous surveillez le cours quatre fois par jour. Puis la prime s'amenuise. Ensuite, elle disparaît. Le jeton commence alors à s'échanger à 60 % de votre prix d'achat et le groupe Telegram devient désert. L'administrateur continue d'y publier, mais les messages parlent désormais de développement et de vision à long terme, plus tellement de listings ou de partenariats. Huit mois se sont écoulés lorsque le groupe cesse toute activité. Vos deux mille dollars ne valent plus que deux cent trente dollars.
Vous n'étiez pas un idiot. Vous étiez un sujet d'expérience au sein de l'une des plus grandes expériences de psychologie des foules de l'histoire financière.
La South Sea Company avait elle aussi son White Paper
Même en dehors de la crypto, dans n'importe quelle histoire financière, la folie propre à l'ère des ICO est plus facile à comprendre quand on sait ce qui a précédé. Une société britannique, la South Sea Company, s'est introduite en bourse en 1720 avec des actions ouvertes au public — faisant miroiter des rendements colossaux grâce à des monopoles sur le commerce en Amérique du Sud qu'elle prétendait détenir et ne posséderait jamais. L'affaire reposait sur la corruption de parlementaires, une comptabilité créative et le climat général d'un marché qui avait abandonné tout doute. Les actions ont grimpé en flèche. Puis elles se sont effondrées. Une annonce de l'époque pour un projet concurrent le décrivait comme une entreprise aux avantages considérables dont personne ne savait en quoi elle consistait. En une matinée, elle a récolté deux mille livres.
Cette réclame était l'ancêtre direct du whitepaper d'ICO. Tous deux créent un sentiment d'urgence en faisant paraître l'opportunité irrésistible, techniquement crédible et financièrement pressante, tout à la fois. Créer une impression de rareté. Créer une impression d'expertise. Donner l'impression qu'à moins de se lancer maintenant, on subira d'immenses regrets d'acheteur. Le reste est ensuite laissé aux instincts grégaires du marché.
À partir de 2016 environ, cela est devenu d'une facilité déconcertante sur Ethereum. Auparavant, créer un token vendu au public nécessitait de bâtir une blockchain entière de zéro. Un ordinateur portable, quelques heures et quelqu'un capable d'écrire un simple smart contract : voilà tout ce dont vous aviez besoin après Ethereum. Même de bons projets se lançaient sans grande barrière à l'entrée. Le coût d'accès pour lancer une arnaque est tombé presque à zéro.
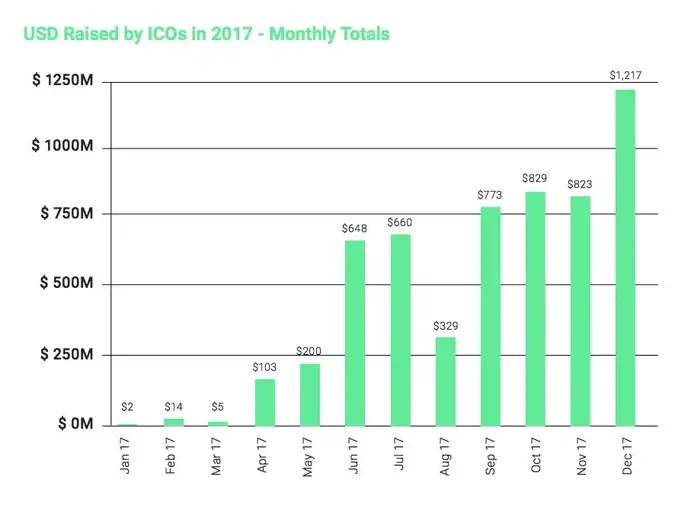
En 2017, les ICO brassaient cinq milliards de dollars par an. EOS a levé quatre milliards lors d'une vente de tokens étalée sur un an qui s'est transformée en une machine à hype sans fin, tout en promettant des millions de transactions par seconde sans aucun coût. Même Telegram a réussi à obtenir 1,7 milliard de dollars auprès d'investisseurs institutionnels pour le Telegram Open Network — avant d'être stoppé net par la SEC juste avant son lancement. Ils se situaient du côté le plus respectable du spectre.
Quand Ruja montait sur scène
Le côté le plus méprisable avait une autre nature. OneCoin n'était pas techniquement une ICO au sens classique : elle n'impliquait ni token sur blockchain, ni smart contracts. Le projet vendait des modules de formation sur les cryptomonnaies à des acheteurs répartis dans 175 pays, incluant le droit de miner une monnaie appelée OneCoin qui prenait de la valeur selon un exchange privé exclusivement contrôlé par OneCoin. Il n'y avait aucune blockchain publique. Le coin n'existait que dans les bases de données gérées par les fondateurs. Le prix était tout simplement celui qu'ils décrétaient.
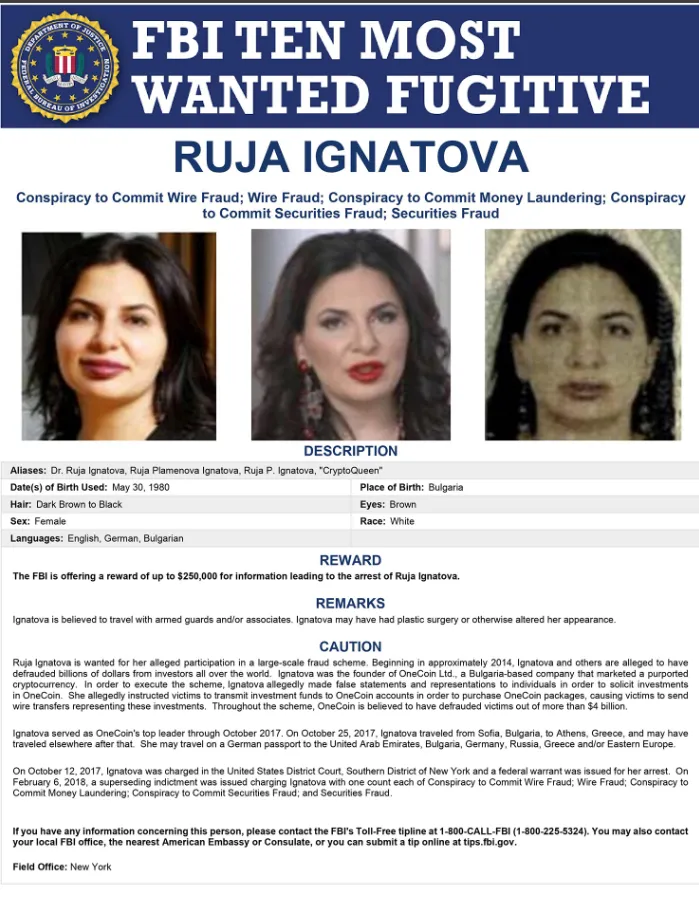
La fondatrice, Ruja Ignatova, était titulaire d'un doctorat en droit d'Oxford. Ses présentations comprenaient des discours d'ouverture lors d'événements dont les moyens de production feraient pâlir une véritable conférence tech. Vêtue de créations de haute couture, elle parlait d'inclusion financière et des milliards de personnes non bancarisées ayant besoin d'une meilleure alternative. Elle a récolté environ 4 milliards de dollars auprès de particuliers dans ces 175 pays, puis a disparu en octobre 2017. Le FBI l'a placée sur sa liste des personnes les plus recherchées. Ils la recherchent toujours.
La plus célèbre des fraudes de l'univers crypto — OneCoin — mérite qu'on s'y attarde : non pas parce qu'elle est inhabituelle, mais plutôt parce qu'elle illustre ce qui rendait les arnaques crypto particulièrement pernicieuses à cette époque. Il ne s'agissait pas seulement d'investir dans notre monnaie. L'argumentaire était : découvrez le futur avant tout le monde et passez à l'action. Il flattait l'idée d'être un visionnaire, d'être en avance, d'être cette personne qui perçoit ce que les autres ne voient pas encore. L'habillage éducatif a transformé la vente d'une simple transaction monétaire en une démarche perçue comme du développement personnel. Si vous ne spéculiez pas sur la valeur d'un actif, vous investissiez dans votre propre éducation.
Le montage financier de BitConnect était bien plus épuré, mais exploitait exactement la même mécanique psychologique. Il proposait un programme de prêt promettant des rendements quotidiens allant jusqu'à un pour cent (ce qui, par intérêts composés, transformerait 1 000 $ en 3,7 millions de dollars en un an) et prétendument soutenu par un bot de trading algorithmique non audité dont les clés n'ont jamais été divulguées. Ils avaient leur propre jeton et une plateforme appelée BCC qui s'échangeait sur leur propre exchange, maintenue à certains niveaux de prix grâce aux fonds apportés en continu par de nouveaux arrivants. Ce second mécanisme correspond textuellement à la définition d'un système de Ponzi, et ce Ponzi a perduré deux ans parce que ses dirigeants en avaient conscience — évidemment — et ont continué à l'exploiter en sachant que tant qu'ils payaient des dividendes sur les investissements récents, les incitations financières prenaient le pas sur toute considération de ce qui se produirait lors de l'effondrement final. Sa chute en janvier 2018 a anéanti les économies d'une vie de personnes réparties dans trente pays.
Une analyse rétrospective a estimé qu'environ quatre-vingts pour cent de toutes les Initial Coin Offerings du boom de 2017-2018 étaient des escroqueries ou des échecs si complets que la différence était à peine perceptible. Il ne s'agissait pas de projets qui ont échoué. Pas de grands produits ambitieux qui ont périclité. Mais de fraudes intentionnelles menées par des fondateurs n'ayant jamais eu la moindre intention de construire quoi que ce soit. La SEC est finalement intervenue par des actions répressives qui ont mis fin au modèle initial très permissif des ICO aux États-Unis, mais il était alors trop tard et les dégâts ont touché en majorité des personnes qui n'avaient pas les moyens de les assumer.
L'infrastructure qui a remplacé le chaos
Avec l'arrivée des régulateurs, cette petite bulle a éclaté, et il a fallu remplacer le modèle initial de l'ICO dès lors que l'opinion publique s'est détériorée. Cela a donné naissance à une nouvelle infrastructure dotée de mécanismes inédits — et de nouvelles structures de pouvoir, mais pas davantage pensées au bénéfice de l'investisseur moyen.
La première approche a été l'Initial Exchange Offering. Au lieu de s'adresser directement au grand public avec un whitepaper et un groupe Telegram, les projets affiliés à des exchanges réalisaient leur vente de tokens directement par le biais de la plateforme. Binance Launchpad, qui a réintroduit ce format à grande échelle début 2019, a affiché des rendements spectaculaires en apparence. Dès lors, des projets comme BitTorrent ont offert de tels multiples à leurs investisseurs dans les jours suivant le début des transactions. Fetch.ai, lancé selon ce qui est devenu une référence authentique et plutôt réussie deux ans plus tard via une vente sur Binance Launchpad : l'un des rares cas où le projet était suffisamment solide pour justifier un tel enthousiasme.
Distinguer ce que le modèle de l'IEO a réellement changé, et ce qu'il n'a pas changé, demande une certaine prudence. Le taux de fraude a nettement diminué — la volonté d'un exchange risquant sa réputation d'héberger un token donné est plus faible en présence d'arnaques évidentes. Le format imposait un KYC aux participants, laissant ainsi une trace vérifiable. Cependant, il n'a rien changé à l'agencement financier sous-jacent. Les projets ont continué à mener des levées de fonds privées auprès de gros investisseurs à des prix bien inférieurs au cours de la vente publique. Le marketing influençait tout autant le prix d'introduction public. Ceux qui ont obtenu une allocation sur Binance Launchpad en 2019 ont dégagé des gains impressionnants parce qu'ils achetaient à des prix fixés par l'exchange, où la demande d'une base colossale d'utilisateurs dépassait largement une offre très restreinte. Le mécanisme fonctionne à merveille quand les conditions sont réunies, mais garantit des pertes immédiates dès que le projet se révèle être ne serait-ce qu'un peu en deçà de l'extraordinaire.
Tandis que le modèle des plateformes centralisées se développait, des alternatives décentralisées sont apparues en parallèle. Les Initial DEX Offerings ont transposé ce mécanisme sur les exchanges décentralisés, permettant une distribution par smart contracts sans qu'aucune plateforme centralisée n'exerce de contrôle décisif. Polkastarter est devenue une plateforme d'IDO réputée et sélective, spécialisée dans les projets cross-chain, affichant dix-sept lancements depuis 2025 avec probablement les critères de sélection les plus stricts du secteur des launchpads. DAO Maker s'est appuyée sur un modèle de jeton de gouvernance où l'accès à une allocation de tokens à l'achat était conditionné à la détention de son propre jeton, créant une incitation financière pour DAO Maker à promouvoir son propre token, que les projets présentés soient de qualité ou non. Côté institutionnel, Coinlist s'apparentait beaucoup plus à un agent de placement à l'ancienne ; ses projets étaient à un stade bien plus précoce et appliquaient des standards de due diligence comparables à ceux d'un courtier réglementé.
Les données sur les performances de tout cet écosystème sont édifiantes. Sur les soixante-quatre launchpads suivis par Oren, seuls quatre ont généré des rendements moyens positifs pour les participants en 2025. Ce chiffre global masque une concentration extrême : l'immense majorité des opérations de premier plan revient à Binance Launchpad et Coinlist, tandis que des centaines de plateformes plus modestes sorties de nulle part pendant le bull market remplissent leurs calendriers avec des lancements de projets dont l'unique but est de générer des frais de listing. Pour une poignée d'opérations sélectionnées sur des plateformes précises, c'est exactement ce qu'est devenue la promesse d'un accès anticipé au prochain projet novateur. Pour le reste, la quasi-totalité des participants aux ventes publiques sert simplement de liquidité de sortie à des entités mieux et plus tôt informées.
Actifs gelés, casse-têtes de conformité et qui gagne vraiment
Le défi AML lié au financement participatif crypto est un sujet que le secteur a tenté de contourner pendant des années, et les régulateurs affirment désormais des exigences impossibles à ignorer.
Dans le cas, par exemple, d'un projet menant une collecte de fonds auprès de plusieurs milliers d'adresses de portefeuilles pseudonymes (comme la plupart des créateurs l'ont fait et l'envisagent encore actuellement), certaines de ces adresses présenteront des historiques de transactions qui déclencheront des alertes sur les outils de conformité. Liées à des portefeuilles d'exchanges piratés. Entrées en contact avec des adresses de places de marché du darknet. Soumises à des sanctions. Le projet recevant ces fonds peut n'en avoir absolument pas conscience. La plateforme hébergeant la levée de fonds peut ne jamais en avoir entendu parler. Le projet a annoncé sa levée et a commencé à planifier ses dépenses à partir du capital perçu, mais l'argent est sur la blockchain, mélangé à d'autres flux financiers.
C'est à cet instant précis qu'une alerte est levée lors d'un audit de conformité. Puis une distribution est suspendue. Ensuite, les avocats commencent à passer des appels. Ce scénario s'est réellement produit sur des projets concrets, il n'a rien d'hypothétique. Depuis que les fonds ont été collectés, des inquiétudes sur leur provenance ont poussé des launchpads centralisés opérant sous licence de services financiers à geler les distributions. La Travel Rule du GAFI, désormais inscrite dans la loi de 85 juridictions, exige des plateformes qu'elles recueillent et transmettent les données de l'émetteur et du destinataire sur les transactions éligibles. En phase pilote jusqu'en 2027, le cadre AML révisé de l'UE classe les plateformes de crowdfunding parmi les entités assujetties obligées de se conformer à la vérification d'identité, à l'analyse des transactions et aux déclarations de soupçon — au même titre que les banques et les institutions financières — tout en interdisant purement et simplement, dans certaines juridictions, les fonds provenant d'adresses échouant aux contrôles. En 2025, l'Autorité européenne de lutte contre le blanchiment de capitaux a activé ses prérogatives en fournissant des orientations claires sur les attentes imposées aux plateformes crypto en Europe.
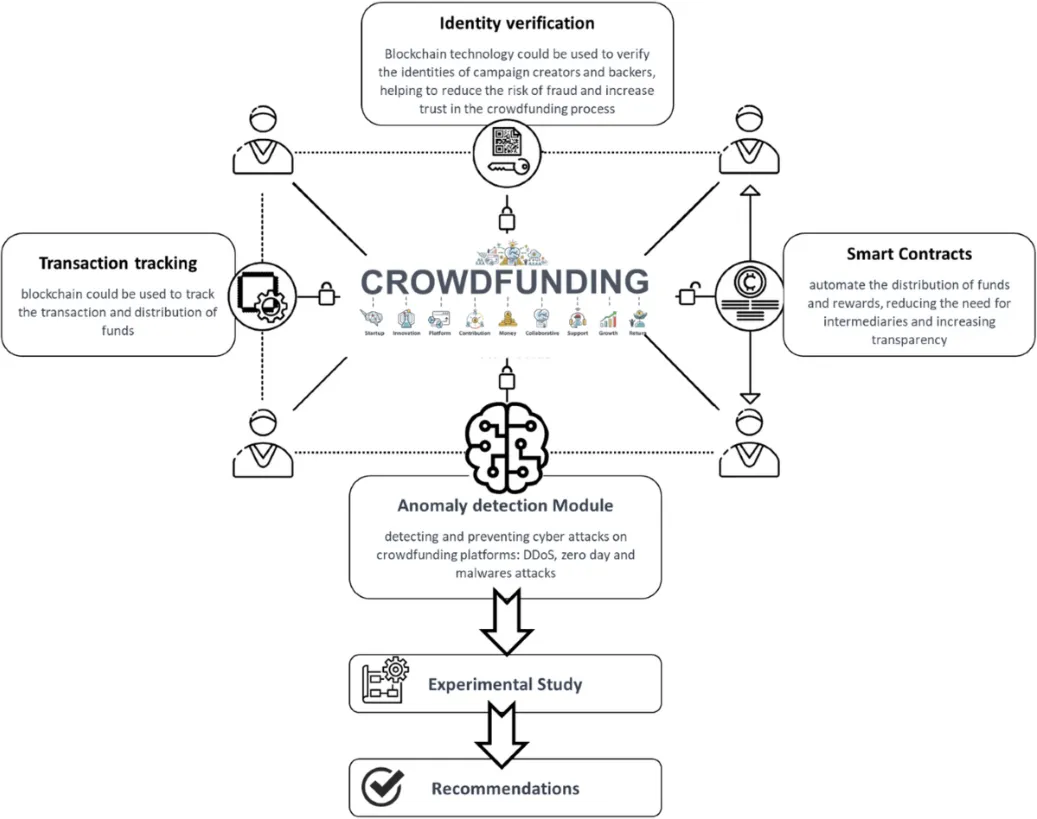
Plus particulièrement, la confidentialité a été de fait éliminée par défaut des deux côtés de la transaction. Lorsqu'un contributeur utilise un launchpad réglementé, il téléverse ses documents d'identité ; ceux-ci sont alors conservés dans la base de données de la plateforme, laquelle est non seulement vulnérable au piratage et au vol, mais également accessible aux autorités. Une entité ayant recours à un mécanisme décentralisé conserve son anonymat direct, mais génère une activité on-chain publique que n'importe quel individu doté d'un explorateur de blocs peut tracer indéfiniment. Ce n'est pas une question d'avoir de la confidentialité ou de ne pas en avoir. La réalité se situe quelque part entre être identifiable ou ne pas être traçable.
Une fois le marketing mis de côté, le bilan sans fard de ceux qui s'enrichissent ne présente guère cette activité sous un jour flatteur. Les opérateurs de plateformes sont pour ainsi dire les seuls gagnants garantis : ils prélèvent deux à cinq pour cent des fonds levés sur chaque projet lancé, succès ou non. Les gestionnaires des plateformes majeures ont bâti de gigantesques entreprises reposant sur cette rente de commissionnement qui n'est que très lointainement corrélée aux résultats des investisseurs. Si un projet s'effondre après son lancement, la plateforme a déjà encaissé sa commission.
Les premiers arrivés l'emportent. Ceux qui ont investi lors du tour privé bien en dessous du cours d'introduction public ont déjà un rendement garanti, pour peu que l'IEO ou l'IDO bénéficie d'un tel engouement que la demande absorbe l'offre au-dessus du prix de lancement (ou maintienne les cours à flot). Vous achèterez alors les jetons que ces personnes détiennent actuellement, en pensant vous positionner au tout premier niveau.
Les investisseurs particuliers qui entendent parler de l'IDO sur les réseaux sociaux et finissent par obtenir une allocation : sur les meilleures plateformes, dans des conditions de marché favorables et en présence d'un projet solide qui vous intéresse, ils peuvent parfois réaliser un profit. Tout le reste de cette catégorie — c'est-à-dire l'écrasante majorité des participants aux ventes publiques à travers l'ensemble du secteur — ne fait que fournir la liquidité permettant à tous ceux arrivés plus tôt de prendre leur sortie. L'asymétrie structurelle d'information entre les initiés et les participants publics dans ces levées de fonds n'est pas un accident. Elle constitue le système lui-même.
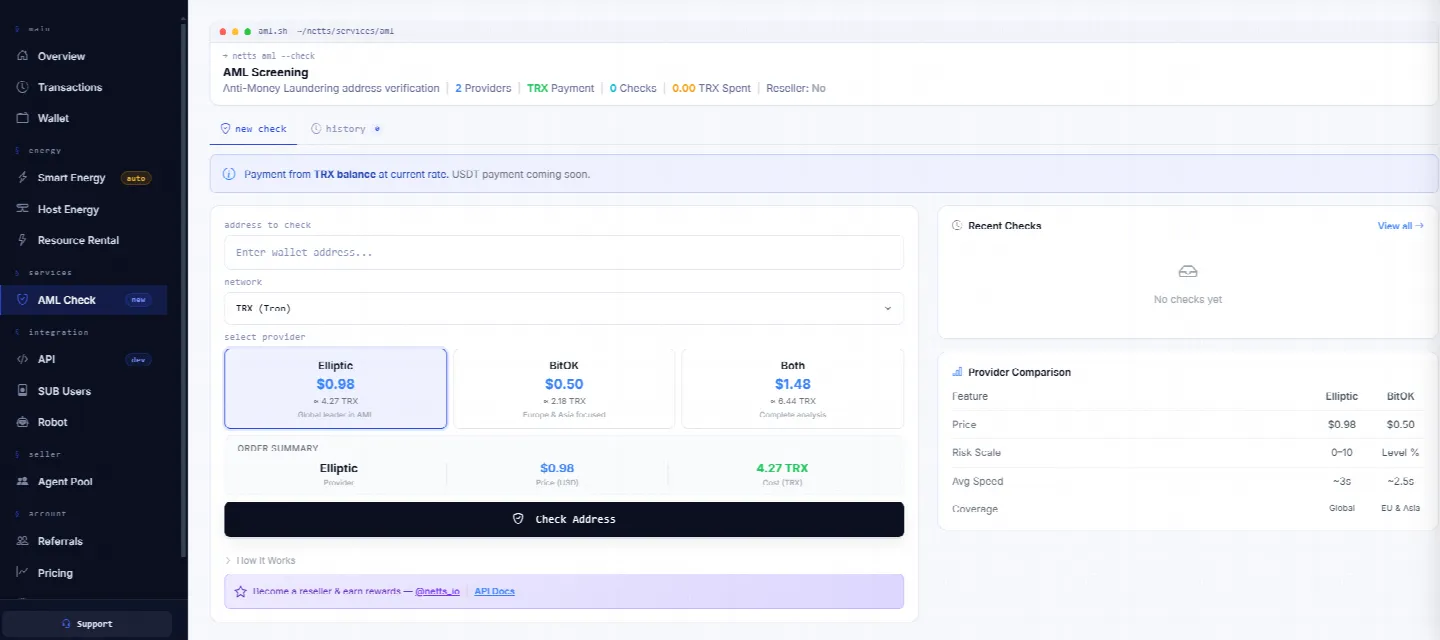
Une plateforme complète de gestion de l'Energy sur TRON pour les équipes ayant dépassé la phase de levée de fonds et devant gérer de véritables opérations transactionnelles à grande échelle — automatisation des transactions USDT sur des milliers de portefeuilles ; automatisation des opérations TRON via le traitement des règlements et des remboursements ; suivi des coûts en Energy via un accès API d'achat d'Energy pour une gestion programmatique. Netts Workspace est votre solution pour la location manuelle et automatisée d'Energy, la planification intelligente, le mode hôte pour les adresses à forte consommation continue, l'accès API pour les équipes nécessitant un contrôle programmatique des achats d'Energy, et un tableau de bord en temps réel affichant exactement le coût de fonctionnement de l'infrastructure - avec des fonctionnalités de vérification AML.